
Įžanginis žodis
Iššūkių ir neapibrėžtumų kupinoje aplinkoje Lietuvos ekonomika demonstruoja atsparumą ir toliau lieka augimo kelyje. Vis dėlto artimiausiais metais stebėsime svyravimų, todėl tokiomis sąlygomis ypač svarbu laikytis fiskalinės drausmės, kad turėtume pakankamai erdvės reaguoti į netikėtus sukrėtimus.
Lietuvos bankas aktyviai dalyvauja priimant Lietuvos ir visos euro zonos ekonomikos raidai itin svarbius ECB valdančiosios tarybos pinigų politikos sprendimus. Jie atliepia pagrindinį Eurosistemos tikslą – palaikyti kainų stabilumą, kad vidutiniu laikotarpiu infliacija būtų 2 proc. lygio. Šiuo metu infliacija euro zonoje ir jos prognozės vidutiniu laikotarpiu iš esmės atitinka šį lygį, todėl ECB pagrindinės palūkanų normos, kurios 2024–2025 m. buvo mažintos aštuonis kartus, nuo pernai birželio mėn. nebuvo keičiamos.
Kadangi ECB valdančioji taryba pinigų politikos sprendimus priima remdamasi tuo metu turimais duomenimis, turime būti atviri įvairiems galimiems pinigų politikos sprendimams.
Lietuvos ūkio plėtra nebus tolygi – svyravimus lems II pakopos pensijų reforma ir augančios išlaidos gynybai. Šiemet mūsų BVP augimas turėtų siekti 3,1, tačiau 2027 m. sulėtės iki 2,0 proc. Bendrame euro zonos, kurios ūkis turėtų augti atitinkamai 0,9 ir 1,3 proc., kontekste tai yra išties geras rezultatas. Vidutinė metinė infliacija šiemet turėtų sudaryti 5,1 proc., tačiau vėliau nuosekliai mažės ir 2028 m. grįš į 2,5 proc. lygį, būdingą Vakarų valstybių pragyvenimo link artėjančiai ekonomikai.
Lietuvos bankas svariai prisideda prie valstybės poreikių finansavimo. Sėkmingai valdydami finansinį turtą, 2025 m. uždirbome 84,74 mln. Eur pelno ir į valstybės biudžetą pervedėme 71,12 mln. Eur pelno įmoką. Ji yra trečia pagal dydį Lietuvos banko istorijoje.
Lietuvos finansinio stabilumo būklė yra gera. Bankų kapitalo rezervus stiprina vis dar didelis pelningumas, paskolų kokybė tebėra gera, sparčiai didėja verslo ir gyventojų kreditavimas. Testavimas nepalankiomis sąlygomis rodo, kad bankų sektorius gebėtų atlaikyti ir nepalankius ekonominės raidos scenarijus.
Lietuvos bankų sektorius ir toliau yra vienas iš pelningiausių ES – tai didina atsparumą galimiems sukrėtimams. Nors grynosios palūkanų pajamos toliau mažėjo, bankų pelnas 2025 m., neaudituotais duomenimis, sudarė 1,063 mlrd. Eur.
Lietuvos bankas kartu su Finansų ministerija 2023 m. parengė finansiniam stabilumui neutralų Laikinojo solidarumo įnašo įstatymą, pagal kurį į valstybės biudžetą už 2023–2025 m. pervesta suma siekia 540 mln. Eur.
Kitų finansų rinkos sektorių būklė taip pat yra gera. Kredito unijų ir draudimo sektoriai, valdymo ir finansų maklerio įmonės dirba stabiliai ir pelningai, auga EPĮ ir MĮ rinka, plečiasi vartojimo kredito davėjų, pensijų fondų ir kolektyvinio investavimo subjektų veiklos apimtis. Tai suteikia vis daugiau galimybių gyventojams ir verslui gauti reikalingas finansines paslaugas.
Renesansą išgyvena Lietuvos kapitalo rinka. Įmonės per obligacijas 2025 m. pritraukė 1,5 mlrd. Eur – beveik 80 proc. daugiau nei 2024 m. (840 mln. Eur). Rekordai fiksuojami sutelktinio finansavimo rinkoje – pagal licencijuotų sutelktinio finansavimo paslaugų teikėjų skaičių (16 licencijų 2025 m. pabaigoje) ir finansuotą sumą (278 mln. Eur) esame penkta jurisdikcija ES.
Reikšmingai didėja investuojančių Lietuvos gyventojų skaičius – jis per pastaruosius penkerius metus išaugo daugiau nei 4,5 karto ir artėja prie 200 tūkst. Investicijų portfelio valdymo paslauga tapo prieinama ne tik turtingiesiems: 2020 m. ją buvo įsigiję tik 300 investuotojų, dabar – net 16 tūkst. neprofesionaliųjų investuotojų.
Finansų rinkos priežiūros politikoje daugiausia dėmesio skiriame vartotojams teikiamų paslaugų kokybei ir dialogui su finansų rinkos dalyviais. 2025 m. surengtuose konsultaciniuose renginiuose dalyvavo daugiau negu 3 tūkst., o nuo 2021 m. – jau daugiau kaip 10 tūkst. klausytojų. Atrinktų finansų įstaigų apklausa rodo, kad jos stengiasi atliepti lūkesčius gerindamos mokėjimo paslaugų vartotojų patirtį, išvengti galimų teisės aktų pažeidimų ir veiklos trūkumų.
Stiprindami šalies finansų rinkos konkurencinę aplinką, peržiūrime nacionalinius priežiūros reikalavimus ir mažiname administracinę naštą. Tą darydami vadovaujamės rizikos vertinimu pagrįstos priežiūros principu – mažesnės rizikos sritims taikome lankstesnį reguliavimą, kuris didina Lietuvos finansų sektoriaus patrauklumą ir konkurencingumą.
Šių pastangų rezultatus jau matome. Atstovybes Lietuvoje 2024 m. gruodžio mėn. atidarė vienas didžiausių Vokietijos bankų „Commerzbank“, 2025 m. pabaigoje – didžiausias Lenkijos bankas „PKO Bank Polski“. Pastaraisiais metais Lietuvą rinkosi ir kiti pasauliniai rinkos lyderiai – Revolut grupė, Vinted Pay, UAB, DriveWealth Europe, Checkout Payments Group Limited. Apie ketinimus įsigyti Lietuvoje licencijuotą specializuotą banką yra paskelbęs JK finansų sektoriaus vienaragis Zilch.
Vienas svarbiausių darbų reguliavimo srityje – kartu su kitų institucijų ir finansų rinkos atstovais parengti ir nuo 2025 m. liepos mėn. įsigalioję Pinigų plovimo ir teroristų finansavimo prevencijos įstatymo pakeitimai, susiję su supaprastinto kliento tapatybės nustatymo reikalavimais mažesnės rizikos atvejais.
2024 m. pabaigoje įsigaliojus ES Kriptoturto rinkų reglamentui, gavome naują priežiūros mandatą. Siekiame, kad Lietuvoje į šią rinką patektų tik brandūs ir šio verslo rizikos valdymą tinkamai išmanantys paslaugų teikėjai. Esame suteikę keturias kriptoturto paslaugų teikėjo licencijas – JAV kapitalo bendrovei Robinhood Europe, UAB, Kanados kapitalo bendrovei Nuvei Liquidity UAB, ilgametę patirtį Lietuvoje turinčiai UAB „Decentralized“, veikiančiai su prekės ženklu Coingate, ir Lietuvos kapitalo UAB Micar assets. Šiuo metu vertiname kitų potencialių kriptoturto paslaugų teikėjų paraiškas.
Nuo 2025 m. pradžios įsigaliojo sprendimas dėl optimalios pagrindinės mokėjimo sąskaitos paslaugų krepšelio sudėties ir kainos. Šia paslauga besinaudojantys gyventojai dabar gali iš bankomatų pasiimti daugiau pinigų, atlikti daugiau mokėjimo pervedimų, trečdaliu sumažėjo ir paties krepšelio kaina. Tokia paslaugų apimtis tenkina 90 proc. sąskaitą turinčių šalies gyventojų poreikius.
Nuo 2025 m. vasario mėn. įsigaliojo Lietuvos banko inicijuota paprastesnė ir pigesnė būsto paskolų refinansavimo tvarka. Lietuvos banko duomenimis, būsto paskolą refinansavo arba dėl jos sąlygų persitarė daugiau nei 43 tūkst. vartotojų, kurių bendra paskolų vertė yra beveik 4 mlrd. Eur. Kartu jie per visą paskolos laikotarpį sutaupys daugiau nei 240 mln. Eur.
2025 m. gegužės mėn. įsigaliojus pakeitimams, kurie įpareigoja kredito davėjus, teikiant būsto paskolų pasiūlymus, klientui pasiūlyti bent dvi palūkanų normos rūšis – kintamąją ir fiksuotąją, – išaugo gyventojų aktyvumas renkantis fiksuotąją palūkanų normą. 2025 m. sausio–balandžio mėn. tokių paskolų dalis naujų būsto paskolų sraute sudarė vidutiniškai 1,5, o antrąjį pusmetį – vidutiniškai 6,1 proc.
Toliau teikiame ir teiksime siūlymus, kurie didintų vartotojų galimybes rinktis jiems reikalingas finansines paslaugas. Šiemet rugpjūčio mėn. įsigalios būsto kreditavimui svarbių Atsakingojo skolinimo nuostatų pakeitimai, kuriais švelninami reikalavimai būsto dar neturintiems asmenims, taip suteikiant jiems daugiau galimybių įžengti į būsto rinką. Kartu nustatomi griežtesni investicinių būsto įsigijimo sandorių reikalavimai.
Nustatėme griežtesnius reikalavimus investicinio gyvybės draudimo (IGD) produktų platintojams. IGD produktai gyventojams turi būti siūlomi tinkamai atsižvelgiant į jų poreikius, apsaugant juos nuo galimų finansinių nuostolių.
Nors grynųjų pinigų reikšmė, plėtojantis alternatyvoms ir sparčiai keičiantis gyventojų įpročiams, mažėja, daliai gyventojų grynieji pinigai tebėra svarbus atsiskaitymo būdas. Tai suprasdami inicijavome grynųjų pinigų ir bankinių paslaugų prieinamumo didinimą regionuose, dirbame su bankais ir bendradarbiaujame su savivalda. Viena iš galimybių būtų išplėsti Lietuvos banko mandatą, suteikiant įgaliojimus nustatyti finansinių paslaugų prieinamumo kriterijus ir užtikrinti jų įgyvendinimą.
Aktyviai veikiame kovos su sukčiavimu lauke. Finansų rinkos dalyvius skatiname diegti pažangias sukčiavimo prevencijai skirtas priemones, kuriomis būtų siekiama išvengti sukčiavimo atakų ir su jomis susijusių gyventojų bei verslo nuostolių.
Mokėjimo paslaugas teikiantys bankai, kredito unijos, EPĮ ir MĮ nuo 2025 m. spalio mėn., prieš atlikdami lėšų pervedimą, privalo patikrinti, ar mokėjimo pavedime nurodytas lėšų gavėjas atitinka nurodytos banko sąskaitos (IBAN) savininką. Ši priemonė leidžia mokėjimo pavedimą pateikusiam vartotojui įsitikinti, kad lėšos yra pervedamos tam asmeniui, kuriam yra skirtos.
Matome, kad galiojantis teisinis reguliavimas nėra pakankamas, todėl inicijavome įstatymų pakeitimus, kuriais stiprinama vartotojų apsauga, o mokėjimo paslaugų teikėjams suteikiama daugiau priemonių bei atsakomybės kovojant su finansiniu sukčiavimu. Planuojama, kad jau parengti įstatymų projektai gali būti priimti Seimo pavasario sesijoje.
Lietuvos bankas koordinuos sukčiavimo prevencijos valstybės lygiu strategijos parengimą – kuriama ekspertų darbo grupė, kuri svarstys ir rengs strategijos turinį bei ja pagrįstą veiksmų planą. Aktyviai dalyvaujame Lietuvos Respublikos Vyriausybės koordinuojamoje tarpinstitucinėje darbo grupėje kovai su sukčiavimais skaitmeninėje erdvėje koordinuoti, esame vienas iš tarpinstitucinio Memorandumo dėl bendradarbiavimo siekiant mažinti sukčiavimo skaitmeninėje erdvėje atvejus pasirašymo iniciatorių.
Saugumas ir atsparumas kartu su paslaugų prieinamumo didinimu, klientų mobilumo stiprinimu bei inovacijų skatinimu yra svarbiausios Lietuvos banko parengtos Mokėjimų rinkos strategijos iki 2030 m. kryptys.
Dirbame, kad Lietuvoje atsirastų naujų mokėjimų produktų, pagrįstų SEPA prašymo sumokėti paslauga (SRTP) schema, arba alternatyvių europinių mokėjimų sprendimų, kai atsiskaito skirtingų bankų klientai. Tai ne tik skatintų mokėjimo rinkos dalyvių konkurenciją, bet ir padėtų spręsti tarpininkų problemą surenkant mokesčius ir įmokas valstybei bei savivaldybėms.
Gyventojus skatiname daugiau dėmesio skirti svarbiausiems asmeninių finansų valdymo klausimams. Tam esame įsteigę Finansinio raštingumo centrą. Savo interneto svetainėje skelbiame gyventojams aktualią lyginamąją informaciją: mokėjimo paslaugų įkainius, IGD atskaitymų skaičiuoklę, komercinių bankų ir kredito unijų siūlomas terminuotųjų, kaupiamųjų ir neatšaukiamųjų indėlių palūkanų normas, būsto paskolų skaičiuoklę.
Aktyviai informavome visuomenę ir verslą apie atsiskaitymų grynaisiais pinigais sumų apvalinimą. Nuo 2025 m. gegužės 1 d. prekybininkai ir paslaugų teikėjai privalo apvalinti galutinę pirkinių krepšelio sumą, kai vartotojas ją nori mokėti grynaisiais pinigais. Į Lietuvos banką jau grįžo 37 mln. vnt. smulkiųjų centų monetų, kurių bendras svoris siekia beveik 100 tonų. Tai supaprastino grynųjų pinigų tvarkymą ir sumažino su tuo susijusias išlaidas, valstybė taip pat patiria mažiau išlaidų, susijusių su grynųjų pinigų gamyba, mažėja su smulkiųjų centų gamyba, transportavimu ir naudojimu susijęs poveikis aplinkai.
Nuosekliai prisidedame prie ES keliamų neutralaus poveikio klimatui ir perėjimo prie mažai anglies dioksido į aplinką išskiriančios ekonomikos tikslų. Siekiame, kad su pinigų politika nesusijęs Lietuvos banko finansinis turtas ne vėliau kaip iki 2050 m. taptų neutralus klimatui. Investuodami užsienio atsargas, prioritetą skiriame žaliosioms investicijoms, mažiname su klimato kaita susijusias rizikas, kai tai neprieštarauja investicijų saugumo, likvidumo ir grąžos principams.
Gediminas Šimkus
Lietuvos banko valdybos pirmininkas
1.Informacija apie pagrindinio tikslo įgyvendinimą
Infliacijai sumažėjus ir priartėjus prie 2 proc. lygio, ECB valdančioji taryba po 2025 m. birželio mėn. posėdžio nebekeitė pagrindinių palūkanų normų. Palūkanų normos iš viso buvo sumažintos aštuonis kartus per metus (2024 m. vid.–2025 m. vid.). Pagrindinė indėlių galimybės palūkanų norma, 2025 m. birželio mėn. pasiekusi 2 proc. lygį, tokio dydžio išlaikyta per vėlesnius 2025 m. ir 2026 m. pradžios posėdžius. Sprendimai buvo priimami atsižvelgiant į atnaujintus infliacijos perspektyvos, bazinės infliacijos raidos ir pinigų politikos poveikio stiprumo vertinimus. Šie kriterijai rodo, kad infliacija vidutiniu laikotarpiu turėtų būti siekiamo 2 proc. lygio. Eurosistemos balanso dydis ir toliau mažėjo sueinant pinigų politikos tikslais įsigytų VP terminams.
Nepaisant didelio neapibrėžtumo, euro zonos ekonomika tebėra ganėtinai atspari, o infliacija yra arti ECB siekiamo 2 proc. tikslinio lygio. 2025 m. euro zonos ekonomikos augimas ne tik buvo atsparus, bet ir didesnis, negu tikėtasi, – 1,5 proc. (ECB 2025 m. kovo mėn. prognozuota 0,9 %), nepaisant prekybos sukrėtimų. O nuo 2022 m. spalio mėn., kai infliacija euro zonoje buvo perkopusi 10 proc., iki 2026 m. vasario mėn. ji sumažėjo iki 1,9 proc. (žr. pav.). Prie to prisidėjo ir nuo 2022 m. liepos mėn. reikšmingai pakeltos palūkanų normos. Karas Artimuosiuose Rytuose gerokai padidino neapibrėžtumą – sustiprėjo didesnės infliacijos ir lėtesnio ekonomikos augimo rizika. ECB kovo mėn. prognozės rodo, kad 2026 m. metinė infliacija euro zonoje turėtų padidėti iki 2,6 proc., tačiau 2027–2028 m. infliacija turėtų stabilizuotis ties 2–2,1 proc. lygiu. Vis dėlto ekonominę aplinką tebegaubia padidėjęs neapibrėžtumas, kylantis dėl geopolitinės įtampos, didėjančių energijos kainų ir galimų prekybos apribojimų. Karo poveikis infliacijos ir ekonomikos perspektyvai priklausys nuo karo intensyvumo ir trukmės bei nuo to, kokią įtaką energijos kainos darys ekonomikai ir vartojimo kainoms.
Faktiniai palūkanų normų ir infliacijos euro zonoje duomenys
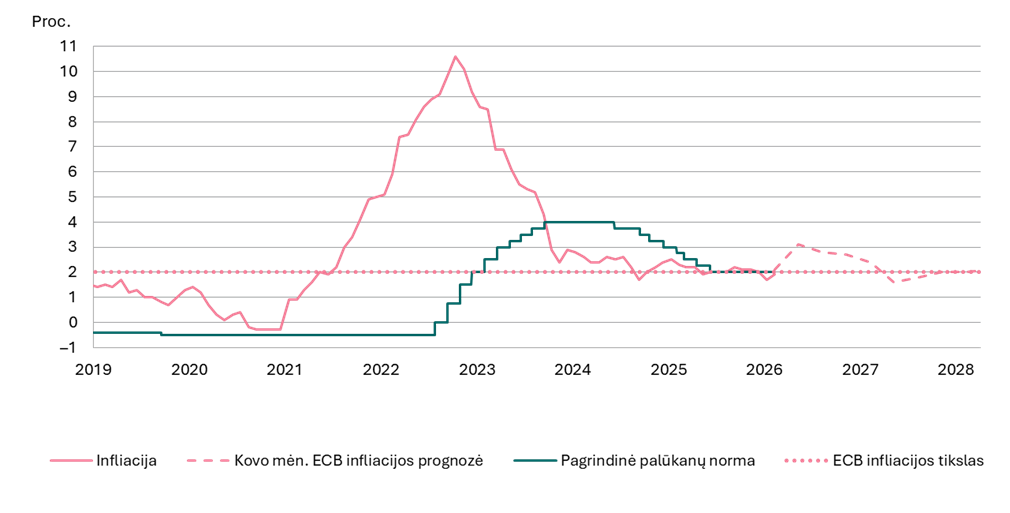
Šaltiniai: Eurostatas, ECB ir LSEG Workspace.
Nors Eurosistemos pinigų politikos skolinimo operacijose paskolinta suma per 2025 m. išaugo daugiau nei trečdaliu ir metų pabaigoje sudarė 36,7 mlrd. Eur, bet ir toliau buvo žemo lygio. Tokią situaciją nulėmė, nors ir mažėjantis, bet vis dar reikšmingos apimties perteklinis likvidumas.
Lietuvos banko sandorių šalys 2025 m. sudalyvavo pinigų politikos skolinimo operacijose testavimo tikslais, bet metų pabaigoje pinigų pasiskolinusios nebuvo.
Mažėjant pertekliniam likvidumui, Lietuvos banko sandorių šalių naudojimasis indėlių galimybe per metus truputį sumažėjo. 2025 m. vidutinė suma buvo 9,9 mlrd., o 2024 m. – 10,3 mlrd. Eur. 2025 m. pabaigoje, palyginti su 2024 m. pabaiga, šių indėlių suma nepasikeitė ir sudarė 12,7 mlrd. Eur.
Analizuojamu laikotarpiu Eurosistemos pinigų politikos tikslais laikomų VP portfelis sumažėjo 539,0 mlrd. ir metų pabaigoje sudarė 3 751,6 mlrd. Eur, nes Eurosistema nebevykdė pirkimų ir reinvestavimo pagal turto pirkimo programas.
Lietuvos banko pinigų politikos tikslais laikomas VP portfelis taip pat sumažėjo 1,2 mlrd. Eur ir metų pabaigoje sudarė 9,6 mlrd. Eur: iš jų 5,4 mlrd. – Lietuvos Respublikos Vyriausybės VP ar jos garantuoti VP ir 4,2 mlrd. Eur – Europos institucijų obligacijos.
2.Lietuvos ūkio raida ir prognozės
Metų pradžioje pasaulio ekonomikos raida buvo palankesnė, nei tikėtasi, tačiau įvykiai tarptautinėje aplinkoje padidino neapibrėžtumą. Praėjusių metų pabaigoje pasaulio ekonomikos augimas ir toliau buvo atsparus – nepalankius prekybos politikos pokyčių ir tebebuvusio politikos neapibrėžtumo padarinius atsvėrė sparčiai kilusios investicijos į technologijas, įskaitant dirbtinį intelektą, ir atlaisvėjusi fiskalinė bei pinigų politika. Spartesnis ekonomikos augimas lėmė ir intensyvesnius tarptautinės prekybos srautus, palankiai veikusius daugelio šalių gamybos rodiklius. Didesnio dažnio duomenys rodė, kad palankios pasaulio ekonomikos tendencijos turėtų būti ir 2026 m. pradžioje. Vasario mėn., prieš įvykius Artimuosiuose Rytuose, pasaulinis pirkimo vadybininkų indeksas (PVI, angl. Purchasing Managers’ Index) buvo padidėjęs iki aukščiausio lygio per pastarąjį 21 mėnesį ir rodė daugelio didžiausių ekonomikų aktyvumo augimą. Palankias tendencijas indikavo ir kiti rodikliai – verslo lūkesčiai dėl gamybos ateityje buvo pakilę į aukščiausią lygį per bene pusmetį, buvo pagausėję ir naujų eksportuojamos produkcijos užsakymų. Vis dėlto konfliktas Artimuosiuose Rytuose reikšmingai padidino netikrumą, ar ši teigiama pasaulio ekonomikos augimo tendencija išsilaikys ir kaip stipriai ji bus paveikta. Vienas svarbiausių veiksnių, galinčių turėti įtakos tiek pasaulio, tiek Lietuvos ekonomikai, yra energijos išteklių pasiūla ir jų kainos.
Lietuvos ekonomika praėjusius metus baigė nemenku augimu. Realusis BVP 2025 m. padidėjo 2,9 proc. – jo augimas buvo tik šiek tiek lėtesnis nei 2024 m. Pastebėtina tai, kad metų pabaigoje ekonomikos aktyvumas beveik pasiekė ilgalaikę augimo tendenciją, tai rodo ekonomikos gebėjimą prisitaikyti prie įvykusių sukrėtimų. Pernai didėjo beveik visų ekonominių veiklų sukurta pridėtinė vertė. Prie ekonomikos augimo daugiausia prisidėjo prekybos ir transporto, apdirbamosios gamybos, informacijos ir ryšių bei profesinių paslaugų veiklos. Šių ekonominių veiklų aktyvumą skatino tiek užsienio, tiek vidaus paklausa. Pagrindinėse prekybos partnerėse prekių ir paslaugų paklausa praėjusiais metais padidėjo maždaug 4 proc., t. y. panašiu tempu kaip dešimtmetį iki COVID‑19 pandemijos (2011–2019 m.). Vis dėlto dalis šio suaktyvėjimo sietina su įmonių pastangomis metų pirmais mėnesiais skubėti vykdyti sandorius prieš galimą muitų tarifų padidėjimą, o metų antrąją pusę užsienio paklausa augo vangiau. Vidaus paklausoje fiksuotos skirtingos tendencijos: namų ūkių vartojimas didėjo lėčiau, o išlaidos investicijoms, anksčiau kritusios, praėjusiais metais didėjo. Namų ūkių vartojimą labiausiai varžė ūgtelėjusi infliacija ir kurį laiką prastėjusios gyventojų nuotaikos. Išlaidos trumpalaikio vartojimo prekėms ir paslaugoms augo pastebimai lėčiau nei prieš metus. Nors vartotojų pasitikėjimo rodiklis tebėra aukštesnis už ilgalaikį vidurkį, jų lūkesčiai dėl šalies ekonominės padėties ir nedarbo tapo atsargesni. O investicijos po sudėtingų 2024 m. vėl sparčiai didėjo – daugiausia dėl augusių išlaidų gamybos priemonėms, taip pat šiek tiek kilo ir investicijos į negyvenamuosius pastatus ir statinius. Investicijos didėjo tiek privačiajame, tiek valdžios sektoriuose. Investicijos sudarė palankesnes sąlygas kilti darbo našumui – jis reikšmingai prisidėjo prie ekonomikos plėtros. Darbo našumo augimas pagyvėjo: jis vėl artėja prie ilgalaikės augimo tendencijos.
Padėtis darbo rinkoje ir toliau yra palanki darbuotojams, tačiau demografinė raida kelia įtampą. 2025 m. darbo užmokestis tebedidėjo pastebimai sparčiau už kainas, tačiau jo augimo tempas sulėtėjo – praėjusiais metais jis sudarė 8,4 proc. Tai mažiausias darbo užmokesčio padidėjimas per beveik dešimtmetį. Darbo užmokesčio raidą veikia besikeičiančios įmonių finansinės galimybės – darbuotojams atitenkanti sukuriamos pridėtinės vertės dalis 2025 m. buvo didžiausia nuo duomenų skelbimo pradžios. Vis dėlto tolesnį darbo užmokesčio augimą tebepalaiko nemenka darbo jėgos paklausa – laisvų darbo vietų lygis daugelyje ekonominių veiklų viršija ilgalaikį vidurkį. Nemenką darbo jėgos paklausą rodo ir 2025 m. 7,0 proc. nesiekęs nedarbo lygis. Spaudimą darbo jėgos paklausai daro ir besikeičiančios demografinės tendencijos. Po kelerių metų augimo praėjusiais metais darbo jėga – dirbančių ir pageidaujančių dirbti asmenų skaičius – nepadidėjo. Tai sietina su mažiau teigiama grynąja tarptautine migracija, nustojusiu didėti darbingo amžiaus gyventojų skaičiumi, taip pat su nebekilusiu gyventojų įsitraukimu į darbo rinką (nebedidėjusiu aktyvumo lygiu). Tokia darbo jėgos raida turi poveikį ir užimtųjų skaičiui – praėjusiais metais jis sumenko pirmą kartą nuo 2021 m.
Artimiausiais metais ekonominius svyravimus nemenkai veiks įgyvendinamos reformos, didėsiančios valdžios sektoriaus išlaidos, tarptautinės aplinkos pasikeitimai. Remiantis pagrindiniu scenarijumi, numatoma, kad šiais metais Lietuvos realusis BVP turėtų padidėti 3,1, o 2027–2028 m. – atitinkamai 2,0 ir 2,9 proc. Šiuos ekonominio aktyvumo svyravimus labiausiai veiks atsiradusi galimybė atsiimti lėšas iš antrosios pensijų kaupimo pakopos (APKP) fondų ir dėl to padidėsiančios gyventojų disponuojamosios lėšos. Numatoma, kad šiais metais didelę atsiimtų lėšų dalį namų ūkiai išleis prekėms ir paslaugoms įsigyti, taip spartindami ekonomikos augimą. 2027 m. teigiamas anksčiau atsiimtų lėšų iš APKP fondų poveikis turėtų išnykti, todėl prognozuojama, kad ir ekonomika tuo metu augs mažiau. Vėlesniais metais ekonomikos augimas grįš į labiau įprastą raidos trajektoriją, o galimas tolesnis lėšų iš APKP fondų atsiėmimas turės tik ribotą poveikį. Ekonomikos augimą šiemet stipriau skatins ir reikšmingai padidėsiančios kai kurios valdžios sektoriaus išlaidos, o konkrečiau – investicijos, tiek susijusios su gynybos poreikiais, tiek kitos investicijos. Kitaip nei paminėti veiksniai, užsienio paklausa, praėjusiais metais nemenkai kilusi iš dalies dėl suintensyvėjusio atsargų kaupimo prieš įsigaliojant didesniems muitų tarifams, prognozuojama, kad 2026 m. augs mažiau, tuo ribodama eksporto plėtrą. Pastebėtina, jog pagrindiniame scenarijuje daroma prielaida, kad įvykių Artimuosiuose Rytuose poveikis Lietuvos užsienio paklausai nebus didelis, o energijos kainų šuolis bus palyginti trumpalaikis. Todėl pastarųjų veiksnių įtaka Lietuvos ekonomikos aktyvumui, numatoma, kad bus gana ribota.
Artimuosiuose Rytuose prasidėjęs konfliktas keičia infliacijos perspektyvą – šiemet ji bus didesnė nei pernai – tam didžiausią įtaką darys didesnės energijos kainos. Iki sausio mėn. nuosekliai mažėjusi ir 2,8 proc. pasiekusi metinė infliacija vėl didėja. Prognozuojama, kad artimiausiais mėnesiais ji vis dar didės ir šiemet vidutiniškai sudarys 5,1 proc. Infliacijos didėjimą daugiausia lems energijos kainos, veikiamos pastebimai pabrangusių energijos išteklių. Metų pradžioje elektros ir dujų kainas didino dėl šaltos žiemos išaugusi jų paklausa, tačiau dabar pagrindinis energijos išteklių kainų šuolio veiksnys yra prasidėjęs konfliktas Artimuosiuose Rytuose. Pabrangusi energija veiks ir kitų prekių bei paslaugų kainų raidą. Vis dėlto maisto, įskaitant alkoholinius gėrimus ir tabaką, kainos šiemet kils lėčiau net ir pabrangus energijai, nes pastaraisiais mėnesiais maisto žaliavų pasiūla ėmė normalizuotis. Vertinant bendrai, vidutinę metinę infliaciją šiemet nemenkai didins nuo sausio mėn. pakelti netiesioginiai mokesčiai – jie lems apie penktadalį vidutinės metinės infliacijos. Prie bendro kainų didėjimo prisidės ir lėšų iš APKP fondų atsiėmimas, kuris skatins ekonominį aktyvumą ir per tai paklausos nulemtą infliaciją. Vėlesniais metais, daugiausia dėl mažėsiančių energijos išteklių kainų, mažiau kilsiančių mokesčių ir lėčiau didėsiančio darbo užmokesčio, vidutinė metinė infliacija kris ir 2027 m. sudarys 3,0, o 2028 m. – 2,5 proc.
Vis dėlto įvykių Artimuosiuose Rytuose tolesnę raidą gaubia didelis neapibrėžtumas, konflikto eskalacija gali labiau paveikti Lietuvos ekonomikos raidą, nei numatyta pagrindiniame scenarijuje. Jame daroma prielaida, kad energijos tiekimo sutrikimai tęsis iki 2026 m. trečiojo ketvirčio. Taip pat numatoma, kad nebus papildomos didesnės žalos energijos išteklių išgavimo ir tiekimo infrastruktūrai. Nepalankiajame scenarijuje daroma prielaida, kad energijos tiekimo sutrikimai tęsis iki 2026 m. ketvirtojo ketvirčio ir kad energijos išteklių išgavimo ir tiekimo infrastruktūra patirs papildomą reikšmingą žalą. Atsitikus įvykiams, numatytiems šiame scenarijuje, kainos Lietuvoje kiltų daugiau, o ekonominis aktyvumas nukentėtų labiau: 2026–2028 m. infliacija Lietuvoje iš viso būtų 2,3 proc. punkto didesnė, nei numatyta pagrindiniame scenarijuje, o realiojo BVP augimas – 0,8 proc. punkto mažesnis.
2026 m. balandžio mėn. Lietuvos makroekonominės prognozės
(pokytis per metus, išskyrus nedarbo lygį, %)
|
Rodikliai |
2025 |
2026 |
2027 |
2028 |
|
Realusis BVP |
2,9 |
3,1 |
2,0 |
2,9 |
|
Realiosios privačiojo vartojimo išlaidos |
1,9 |
3,8 |
0,3 |
4,7 |
|
Realusis bendrojo pagrindinio kapitalo formavimas |
7,1 |
11,7 |
3,0 |
3,7 |
|
Realusis prekių ir paslaugų eksportas |
4,2 |
2,0 |
3,1 |
3,4 |
|
BVP defliatorius |
3,4 |
3,6 |
3,3 |
3,3 |
|
Infliacija (pagal SVKI) |
3,4 |
5,1 |
3,0 |
2,5 |
|
Darbo užmokestis |
8,4 |
8,0 |
6,8 |
7,3 |
|
Nedarbo lygis |
6,9 |
6,7 |
6,6 |
6,6 |
|
Užimtųjų skaičius |
–0,5 |
0,0 |
–0,2 |
–0,3 |
Šaltinis: Lietuvos banko makroekonominės prognozės (2026 m. balandžio mėn.).
3.Informacija apie finansų rinkos būklę
Lietuvos bankas prižiūri daugiau kaip 900 finansų rinkos dalyvių (FRD). Lietuvos banko interneto svetainėje skelbiamos FRD veiklos apžvalgos ir informacija apie veiklos rezultatus.
Lietuvos banko prižiūrimi finansų rinkos dalyviai
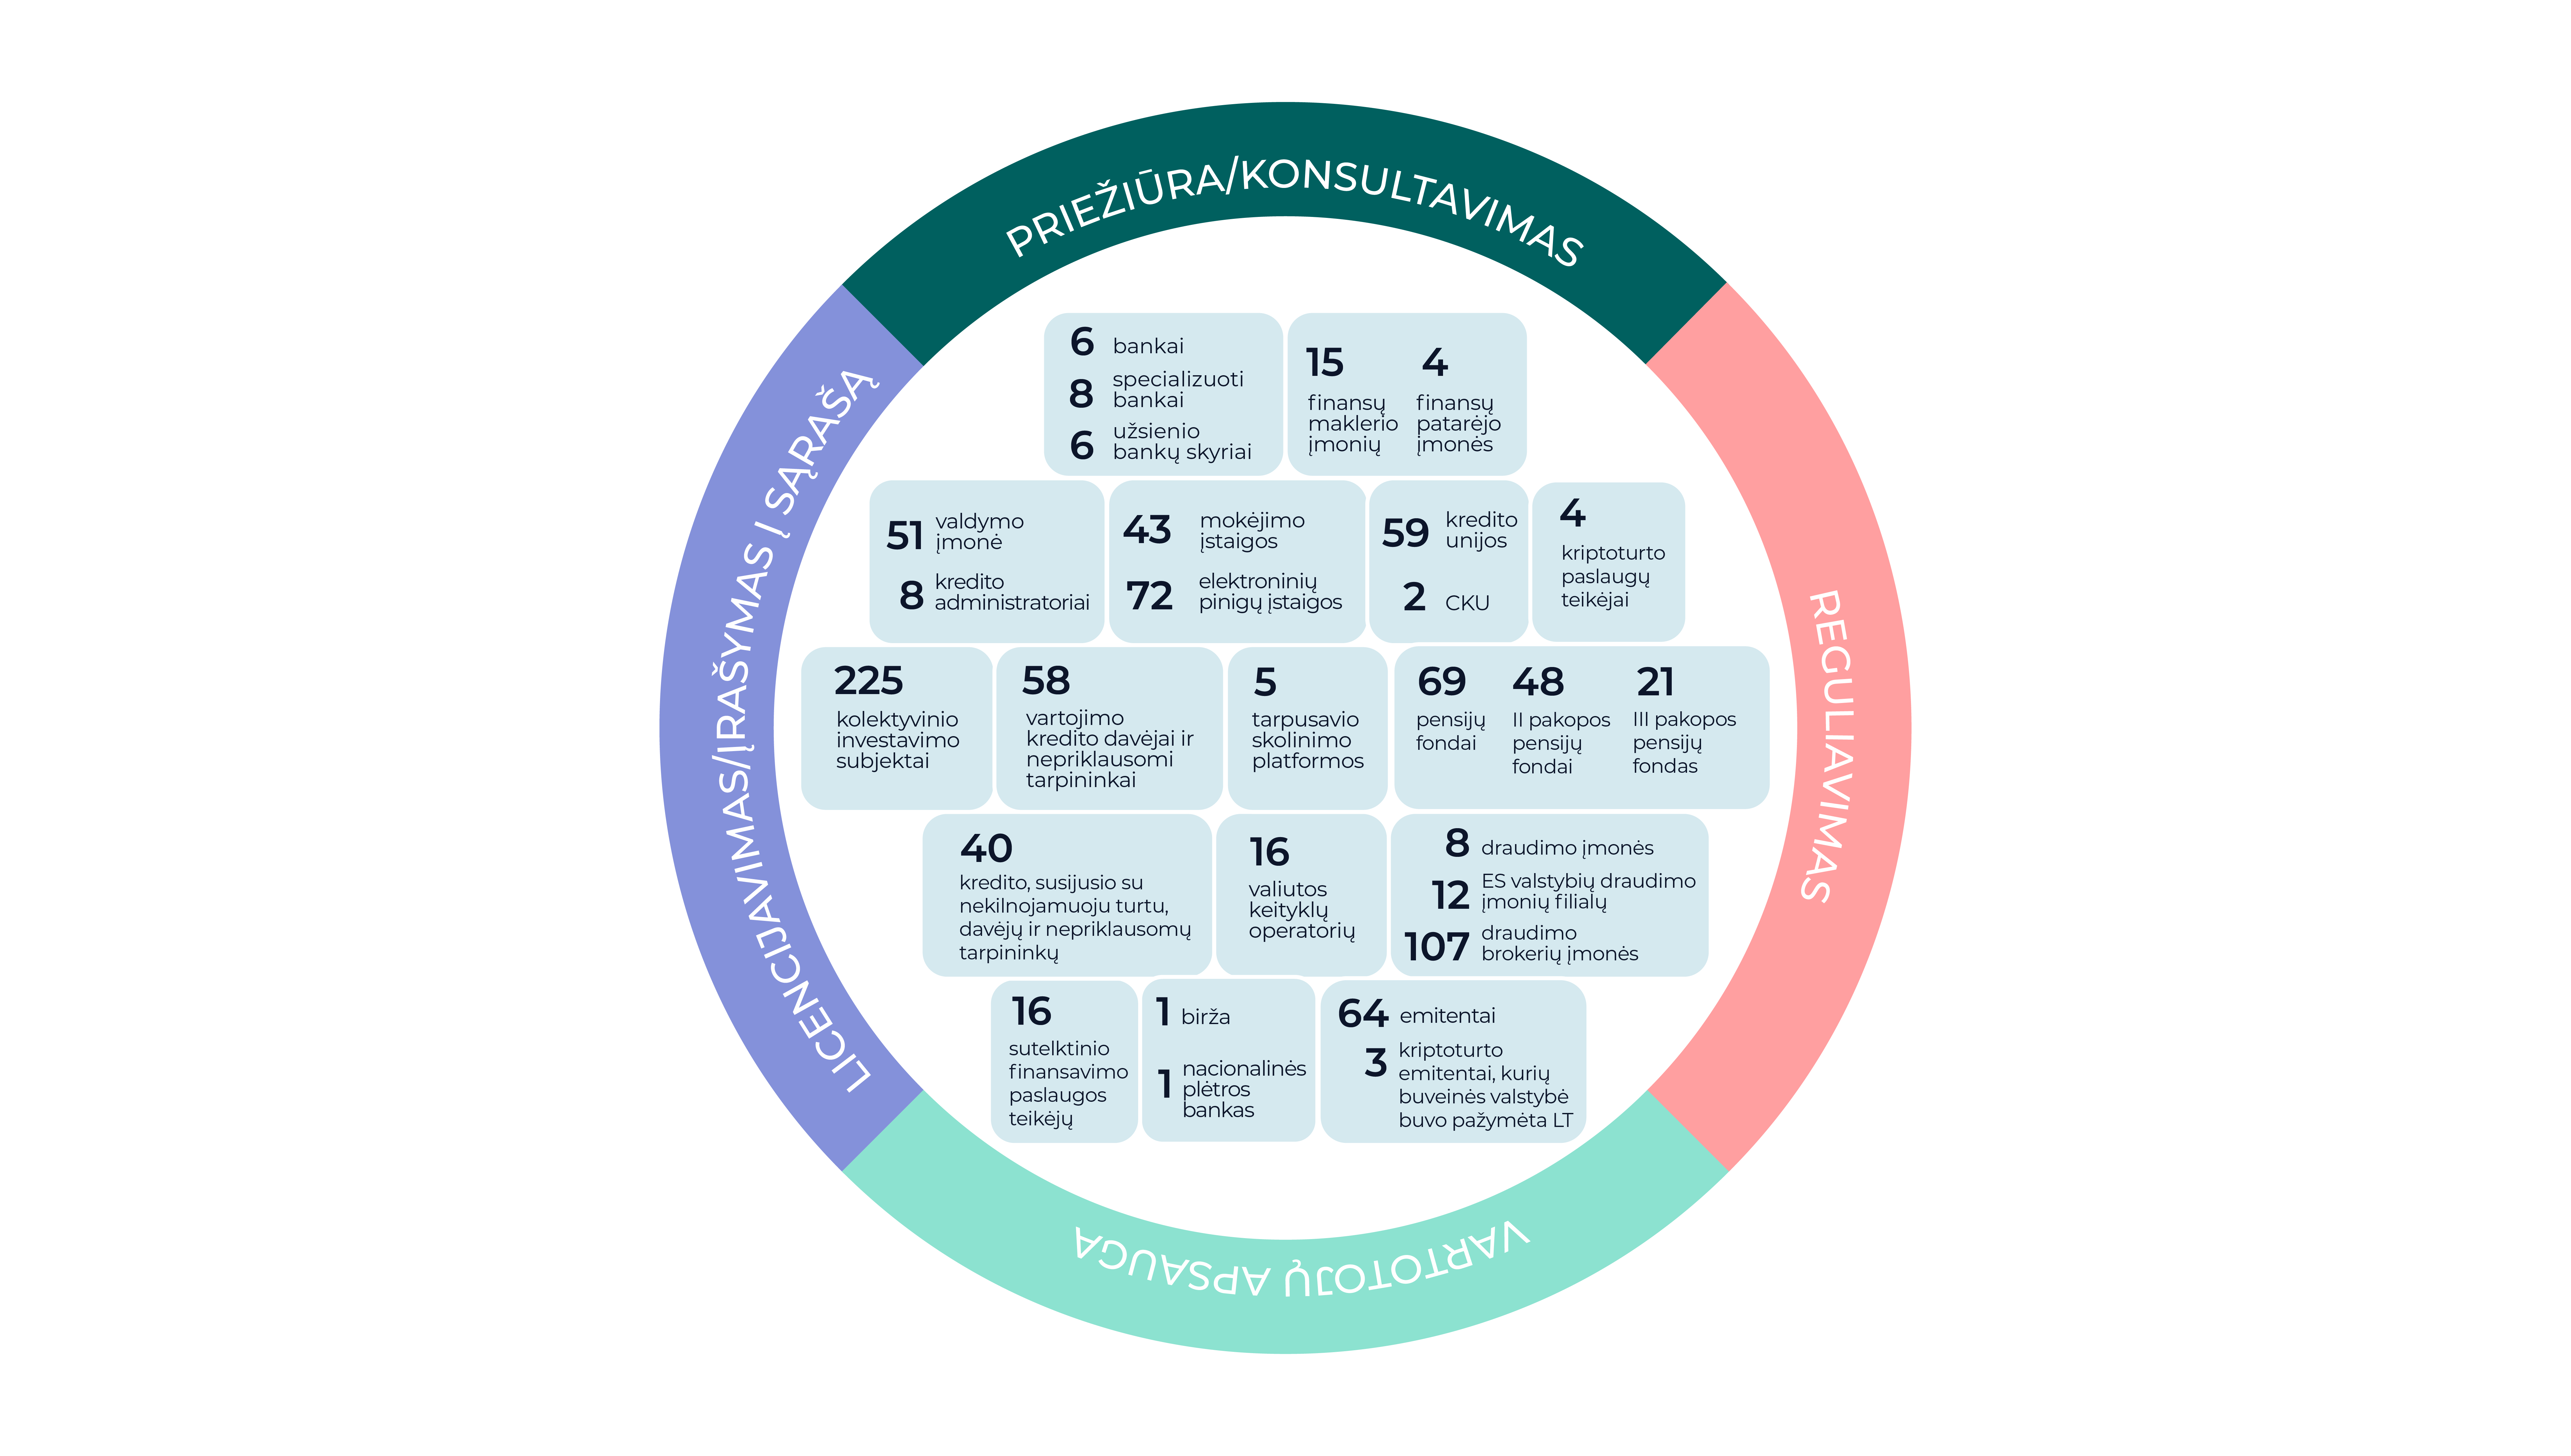
Šaltinis: Lietuvos bankas.
Pastaba: 2026 m. kovo 1 d. duomenys.
Naujaisiais duomenimis, finansų sektorių papildė 47 nauji FRD. Išduotos 29 licencijos (veiklos leidimai) EPĮ, finansų maklerio įmonėms (FMĮ), valdymo įmonėms (VĮ), kredito administratoriams ir kt. Į viešuosius sąrašus įrašyta 18 asmenų (vartojimo kredito davėjai, FMĮ tarpininkai, kredito tarpininkai ir kt.). 2024 m. gruodžio 30 d. įsigaliojus Europos Parlamento ir Tarybos reglamentui (ES) 2023/1114 dėl kriptoturto rinkų, kuriuo iš dalies keičiami reglamentai (ES) Nr. 1093/2010 bei (ES) Nr. 1095/2010 ir direktyvos 2013/36/ES bei (ES) 2019/1937, asmenys, ketinantys vykdyti su turtu susieto žetono emitento ar kriptoturto paslaugų teikėjo veiklą, turi gauti Lietuvos banko išduotą licenciją. Iki šios datos išduotos keturios kriptoturto paslaugų teikėjo licencijos.
Išduotos naujos licencijos ir veiklos leidimai
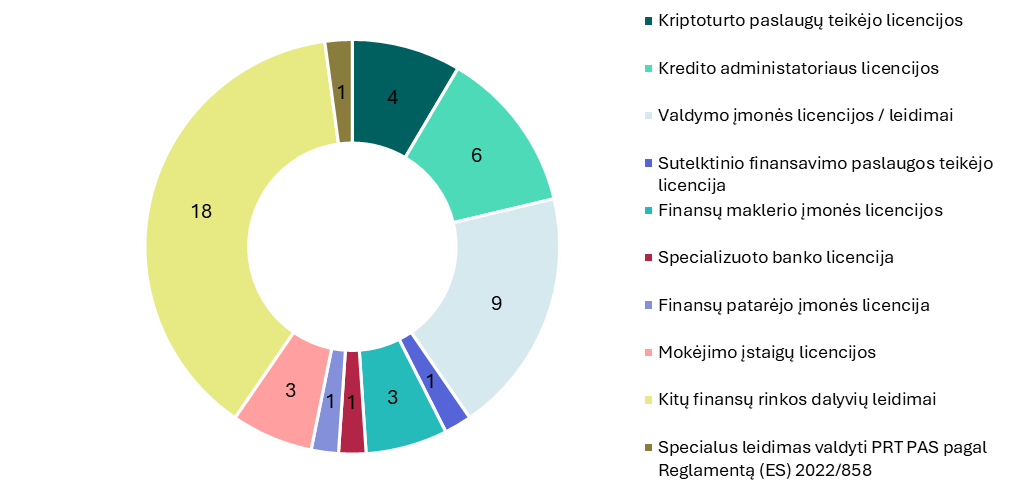
Šaltinis: Lietuvos bankas.
Pastabos: 2026 m. kovo 1 d. duomenys. PRT PAS – paskirstytojo registro technologijos prekybos ir atsiskaitymo sistema (angl. Distributed Ledger Technology Trading and Settlement Systems, DLT TSS).
Kredito unijų sektorius palaikė nuoseklų ir tvarų augimą bei pelningą veiklą, reikšmingai išaugo jų branda ir vaidmuo finansų sektoriui. Kredito unijos aktyviai finansavo smulkiojo ir vidutinio verslo investicijas bei gyventojų poreikius – tai padėjo išlaikyti stabilų paskolų augimą. 2025 m. kredito unijų suteiktos paskolos išaugo 212,1 mln. Eur, arba 18,2 proc., jos sudarė 76 proc. kredito unijų turto. Indėlių portfelis per metus padidėjo 165,9 mln. Eur, arba 12,5 proc., ─ didėjantis indėlių portfelis rodo, kad visuomenė vertina siūlomas taupymo galimybes. Neaudituotais duomenimis, kredito unijos 2025 m. uždirbo 10,7 mln. Eur pelno, t. y. 3,8 mln. Eur mažiau nei 2024 m. Pelningumo sumažėjimo pagrindiniai veiksniai – pakilusi finansavimosi išteklių kaina ir dėl sumažėjusių paskolų palūkanų normų sumenkusios palūkanų pajamos.
EPĮ ir MĮ rinka 2025 m. palaikė augimo tendenciją nepaisant rinkos dalyvių skaičiaus sumažėjimo (sektorius sumažėjo dviem įstaigom). Bendra per pastaruosius 12 mėn., palyginti su 2024 m., atliktų mokėjimo operacijų suma padidėjo 8 proc. ir sudarė 166 mlrd. Eur, licencinės veiklos pajamos išaugo šiek tiek daugiau nei dešimtadaliu. Remiantis išankstiniais duomenimis, 2025 m. ketvirtojo ketvirčio rinkos dalyvių grynasis pelnas per metus padidėjo 17 proc. ir sudarė 128 mln. Eur. Apžvelgiamu laikotarpiu ir toliau augo į saugų, likvidųjį turtą investuojama klientų lėšų dalis – suma, palyginti su 2024 m., buvo didesnė daugiau kaip trečdaliu ir sudarė beveik 1,1 mlrd. Eur. 2025 m. pabaigoje nuosavo kapitalo reikalavimus vykdė visos įstaigos, 11 įstaigų nuosavo kapitalo pakankamumo rodiklis svyravo tarp 1 ir 1,1.
Ataskaitiniu laikotarpiu Lietuvos draudimo rinka toliau didino savo apimtį. Lietuvoje registruotų draudimo įmonių draudimo įmokos, palyginti su 2024 m., padidėjo 9,1 proc. ir sudarė 1,73 mlrd. Eur, išmokos – atitinkamai 4,7 proc. ir 0,93 mlrd. Eur. Draudimo rinkoje ir toliau dominuoja ne gyvybės draudimas (77 % visų įmokų). Visos šalyje licencijuotos draudimo įmonės dirbo pelningai, neaudituotų finansinių ataskaitų duomenimis, bendrai uždirbo 120,6 mln. Eur ikimokestinio pelno, visos įmonės su pakankama atsarga vykdė privalomuosius mokumo kapitalo reikalavimus. Lietuvos draudimo rinkoje veikė 105 draudimo brokerių įmonės ir du filialai. Iš 105 draudimo brokerių įmonių 92 veikė pelningai.
2025 m. VĮ (be informuotiesiems investuotojams skirtų kolektyvinio investavimo subjektų – IISKIS) skaičius išaugo iki 18, o FMĮ – iki 16. VĮ turtas padidėjo 22 proc., o FMĮ – daugiau kaip du kartus; abiejų sektorių turto augimą lėmė nauji rinkos dalyviai, pradėję aktyvią veiklą.
Apžvelgiamu laikotarpiu pensijų fondų (PF) valdomas turtas toliau didėjo, nors akcijų rinkose fiksuota svyravimų. Investicijos į Lietuvos subjektus sudarė apie 9 proc. (daugiau kaip 942 mln. Eur) viso II ir III pakopos pensijų fondų turto, tačiau, palyginti su 2024 m., jų apimtis sumažėjo 4,6 proc. (daugiau kaip 43 mln. Eur). Pensijų kaupimo bendrovės toliau rengėsi pensijų kaupimo sistemos reformos įgyvendinimui.
2025 m. ir kolektyvinio investavimo subjektų (KIS), ir IISKIS rinkos Lietuvoje toliau augo. Aptariamu laikotarpiu tiek KIS, tiek IISKIS valdomas turtas ir dalyvių skaičius augo. Per šį laikotarpį taip pat įsteigta 40 naujų IISKIS, 2 specialieji KIS ir 2 suderintieji KIS.
Sutelktinio finansavimo paslaugų teikėjų rinka toliau auga. 2025 m. įsteigta 1 nauja sutelktinio finansavimo paslaugų teikėjo platforma (iš viso buvo 16 platformų). 2024 m. nebedidėjęs sutelktinio finansavimo būdu finansuotų projektų skaičius, 2025 m. vėl augo – per metus finansuoti 2 948 projektai, kurių bendra suma sudarė 379 mln. Eur (36,3 % augimas).
Vartojimo kredito davėjų (VKD) (ne kredito įstaigų), įskaitant ir tarpusavio skolinimo platformos operatorius, portfelis 2025 m. padidėjo 1,3 proc. ir metų pabaigoje sudarė 1,2 mlrd. Eur. Vartotojai per 2025 m. sudarė daugiau nei 292 tūkst. vartojimo kredito sutarčių ir pasiskolino 617 mln. Eur.
4.Funkcijų vykdymas
4.1.Finansų rinkos dalyvių priežiūra
Lietuvos bankas siekia užtikrinti aukštą vartotojams teikiamų finansinių paslaugų kokybę. Įgyvendindamas jam pavestas finansų rinkos priežiūros funkcijas, Lietuvos bankas skatina brandžią, atsakingą ir teisės aktų reikalavimus atitinkančią FRD veiklą. Įgyvendinant šiuos tikslus, vykdoma nuosekli ir rizikos vertinimu grįsta FRD priežiūra, apimanti priežiūros veiksmus vietoje (patikrinimus, vertinamuosius vizitus) ir nevykstant į vietą (susitikimus su FRD, rašytines pastabas ir rekomendacijas dėl nustatytų trūkumų ar tobulintinų sričių ir kt.), reguliariai organizuojami konsultaciniai renginiai ir mokymai. 2025 m. Lietuvos bankas pakvietė visus suinteresuotus FRD įvertinti nacionalinį reguliavimą ir pateikti pasiūlymus dėl jo tobulinimo, įskaitant ir konkrečius palyginimus su kitų ES šalių teisiniu reguliavimu. Sulaukta atsiliepimų, jie įvertinti atsižvelgiant į rizikos vertinimu pagrįstos priežiūros principą ir nuosekliai įgyvendinami. Peržiūrėdamas teisinį reguliavimą, Lietuvos bankas vadovaujasi priežiūros politikoje įtvirtintu rizikos vertinimu pagrįstos priežiūros principu – mažesnės rizikos sritims taikyti atitinkamą lankstesnį reguliavimą, kuris didintų Lietuvos finansų sektoriaus patrauklumą ir konkurencingumą. Ši kryptis ir toliau yra svarbus Lietuvos banko strateginis uždavinys. Informacija apie priežiūros veiklą skelbiama Lietuvos banko interneto svetainėje.
Atsižvelgdamas į FRD poreikius, Lietuvos bankas 2025 m. organizavo 14 įvairios tematikos renginių skirtingoms FRD grupėms. Juose dalyvavo 3 118 rinkos dalyvių (vidutiniškai po 223 dalyvius viename renginyje) – tai rodo nuoseklų ir aktyvų rinkos įsitraukimą. Grįžtamasis ryšys patvirtina šios veiklos efektyvumą – 80 proc. nuomonę pateikusių respondentų nurodė, kad renginių turinys atitiko jų lūkesčius. Tai leidžia daryti išvadą, kad organizuojami renginiai yra aktualūs, orientuoti į praktinius poreikius ir prisideda prie teisės aktų reikalavimų laikymosi bei geriausios rinkos praktikos stiprinimo.
Siekdamas nuosekliai gerinti veiklą ir atitikti FRD lūkesčius, Lietuvos bankas nuolat tobulina finansų rinkos priežiūros procesus. Kas dvejus metus vykstančios apklausos metu FRD kviečiami įvertinti priežiūros veiksmingumą ir skaidrumą. Apklausa parodė, kad Lietuvos banko vykdoma finansų rinkos priežiūra yra veiksminga – 74 proc. respondentų yra patenkinti priežiūros veikla, 83 proc. ją vertina kaip veiksmingą, 88proc. nurodo, kad jųįmonė prižiūrima tinkamai, o 99proc. pažymi, kad 2024–2025 m. nesusidūrė su galimai korupcinėmis situacijomis. Šie aukšti pasitenkinimo ir tinkamo priežiūros vertinimo rodikliai rodo, kad Lietuvos banko priežiūros modelis yra efektyvus ir atitinka FRD lūkesčius.
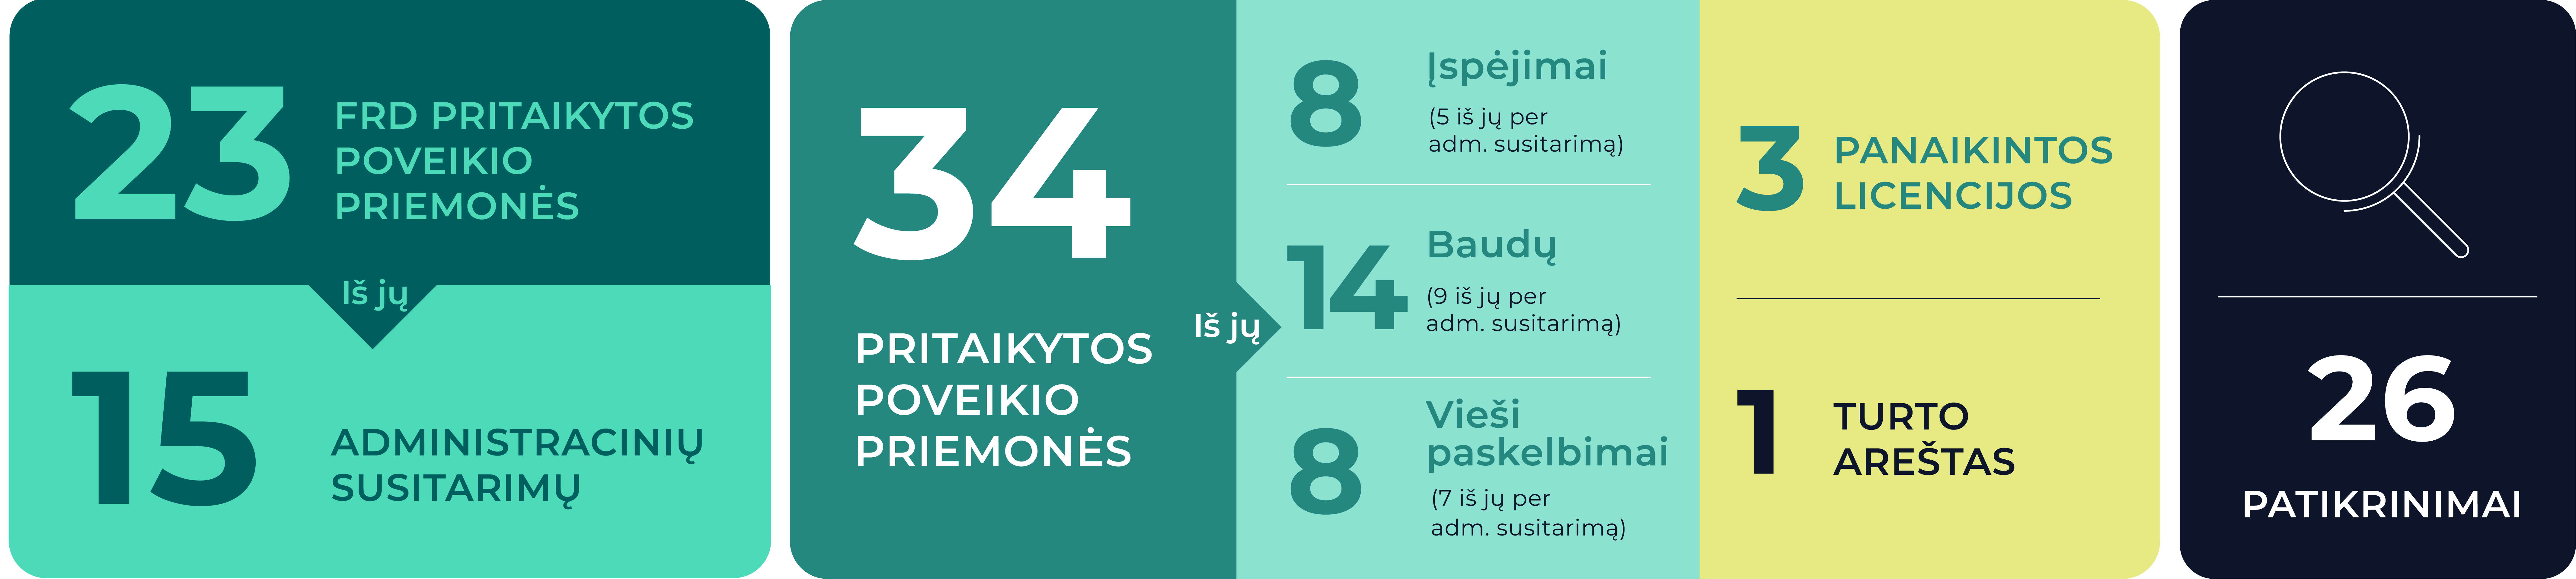
Siekdamas užtikrinti priežiūros skaidrumą ir prioritetų aiškumą, Lietuvos bankas metų pradžioje viešai skelbia FRD patikrinimų planą. Jame nustatomos tikrinamos sritys, planuojami terminai ir prioritetinės kryptys, daugiausia dėmesio skiriant PPTF prevencijos reikalavimų laikymuisi bei atskirų rizikų valdymo veiksmingumui. Nustatęs teisės aktų pažeidimų, Lietuvos bankas, įvertinęs jų mastą, trukmę ir galimą poveikį finansų sistemos patikimumui bei vartotojų interesams, taiko teisės aktuose nustatytas poveikio priemones. Poveikio priemonės parenkamos laikantis proporcingumo ir objektyvumo principų, siekiant užtikrinti teisės aktų laikymąsi, užkirsti kelią pažeidimų pasikartojimui ir stiprinti finansų rinkos patikimumą. 2024 m. pabaigoje įsigaliojus Lietuvos Respublikos Lietuvos banko įstatymo pakeitimams, atsirado galimybė poveikio priemonių taikymo procedūras užbaigti administraciniu susitarimu. Pradėjus taikyti šią procedūrą, 2025 m. iš 23 FRD taikytų poveikio priemonių 15 jų buvo pritaikytos sudarant administracinius susitarimus.
2025 m. pritaikytos poveikio priemonės ir atlikti FRD patikrinimai
Šaltinis: Lietuvos bankas.
Pastaba: Lietuvos bankas tam pačiam FRD gali taikyti vieną arba kelias poveikio priemones.
Europos priežiūros institucijos ES lygiu nustatė kritinius IT trečiųjų šalių paslaugų teikėjus finansų sektoriuje. Vadovaudamosi Skaitmeninės veiklos atsparumo finansų sektoriuje reglamentu (DORA), jos kartu su Lietuvos banko ir kitų nacionalinių institucijų atstovais pradės šių įmonių priežiūrą. Šios priežiūros tikslas – skatinti patikimą kritinių paslaugų teikėjų IT rizikos valdymą. Tai padės sumažinti riziką, kuri daro įtaką viso ES finansų sektoriaus veiklos atsparumui.
Apžvelgiamu laikotarpiu sukčiavimo prevencija buvo viena iš prioritetinių Lietuvos banko veiklos krypčių. Įvertintas 2024 m. gegužės mėn. įsigaliojusių Sukčiavimo prevencijos gairių įgyvendinimas. Remiantis apžvalgos rezultatais ir atsižvelgiant į augantį sukčiavimo mastą, parengtas šiai sričiai skirtas teisėkūros iniciatyvų paketas. Lietuvos bankas taip pat aktyviai dalyvavo tarpinstitucinio bendradarbiavimo iniciatyvose: 2025 m. kovo 27 d. pasirašytas Memorandumas dėl bendradarbiavimo siekiant mažinti sukčiavimo skaitmeninėje erdvėje atvejus, o Lietuvos Respublikos Ministro Pirmininko 2025 m. lapkričio 5 d. potvarkiu sudaryta tarpinstitucinė darbo grupė kovai su sukčiavimais skaitmeninėje erdvėje koordinuoti. Papildomai taikytos prevencinės priemonės – atlikti patikrinimai, organizuoti prevenciniai susitikimai su FRD, blokuotos kenkėjiškos interneto svetainės. Svarbią prevencinių priemonių dalį sudarė ir vartotojų švietimas, vykdomas per Lietuvos banko Finansinio raštingumo centrą.
2025 m. Lietuvos bankas toliau stiprino PPTFP ir tarptautinių sankcijų įgyvendinimo srities finansų sektoriuje priežiūrą. Įvertinta PPTF rizika finansų sektoriuje ir taikytos atitinkamos rizikos valdymo (mažinimo) priemonės. Vykdyti patikrinimai, organizuoti susitikimai su atskirų FRD atstovais ir jų asociacijomis, surengti atitikties susitikimai su atskirų sektorių atstovais, juose atkreiptas dėmesys į Lietuvos banko nustatytas ir Nacionalinio pinigų plovimo ir teroristų finansavimo rizikos vertinimo metu nustatytas PPTF rizikas, jų valdymo priemones, ši informacija taip pat pateikta atskirų FRD vadovams raštu. Lietuvos bankas aktyviai dalyvavo rengiant Lietuvos Respublikos pinigų plovimo ir teroristų finansavimo prevencijos įstatymo projekto pakeitimus ir papildymus, siekiant nustatyti tinkamas sąlygas rizika grįsto metodo įgyvendinimui taikant PPTFP priemones, ypač tuo atveju, kai tiekiami mažesnės rizikos produktai ir teikiamos paslaugos. Lietuvos bankas kartu su Krašto apsaugos ministerija, Ekonomikos ir inovacijų ministerija, Finansinių nusikaltimų tyrimo tarnyba ir Lietuvos bankų asociacija pasirašė Susitarimą dėl bendradarbiavimo siekiant gerinti keitimąsi informacija apie gynybos ir saugumo pramonės produktų gamybos vystymo projektus bei gynybos ir saugumo pramonės projektus. Juo siekiama sustiprinti gynybos įmonių bei finansų įstaigų dialogą ir suteikti kredito įstaigoms papildomą, patikimą informacijos šaltinį, padėsiantį laikytis PPTFP bei tarptautinių sankcijų reikalavimų. Lietuvos bankas taip pat aktyviai dalyvavo Tarptautinių sankcijų koordinavimo komisijos, PPTFP koordinavimo komisijos ir darbo grupių veikloje, Baltijos bei Šiaurės ir Baltijos šalių bendradarbiavimo formatuose.
Ataskaitiniu laikotarpiu Lietuvos bankas aktyviai rengėsi Lietuvos MONEYVAL vertinimui ir ES PPTFP paketo įgyvendinimui. Rengiantis artėjančiam Europos Tarybos Kovos su pinigų plovimu ir terorizmo finansavimu priemonių įvertinimo ekspertų komiteto (MONEYVAL) vertinimui, kuris bus reikšmingas nacionalinės PPTFP sistemos įvertinimui, ir 2027 m. liepos 10 d. taikytino ES PPTFP paketo įgyvendinimui, vykdyti parengiamieji veiksmai nacionaliniu mastu, FRD teikta aktuali informacija. Lietuvos bankas taip pat aktyviai dalyvavo tarptautinėse iniciatyvose – Europos bankininkystės institucijos darbo grupėse ir komitetuose bei Kovos su pinigų plovimu ir teroristų finansavimu institucijos (AMLA) Bendrosios valdybos ir darbo grupių, rengiančių įgyvendinamuosius teisės aktus, veikloje.
Lietuvos bankas ėmėsi priežiūrinių veiksmų dėl nustatytų IBAN diskriminavimo atvejų. Pastebėta, kad kai kurios įstaigos atsisako priimti ar vykdyti mokėjimus, jei kitos šalies sąskaitos numeris (IBAN) yra išduotas ne Lietuvoje, todėl į netinkamą praktiką taikiusius subjektus buvo kreiptasi siekiant ją pašalinti. Parengta vartotojų informavimo kampanija šia tema.
Atliktas slapto pirkėjo tyrimas, siekiant praktiškai įvertinti gyventojų, apsilankiusių fiziniuose bankų skyriuose, aptarnavimo kokybę bei suteikiamos informacijos tikslumą ir išsamumą. Rengiamos teisėkūros iniciatyvos siekiant didinti fizinį finansinių paslaugų prieinamumą regionuose.
Lietuvos bankas finansų rinkoje veikia ne tik kaip priežiūros ir reguliavimo institucija, bet ir kaip aktyvus rinkos plėtros dalyvis, stiprinantis konkurenciją, pritraukiantis naujų rinkos dalyvių ir tobulinantis reguliacinę aplinką. Siekiama, kad Lietuva būtų stiprios reputacijos jurisdikcija, užtikrinanti aukštus rinkos skaidrumo ir investuotojų interesų apsaugos standartus, o priežiūra ir plėtra būtų grindžiamos bendradarbiavimu, atvirumu inovacijoms ir aiškiu sprendimų priėmimu.
2025 m. Kapitalo rinkos taryba (KRT) toliau įgyvendino 2023–2025 m. gaires ir patvirtino tolesnio koordinuoto institucijų bendradarbiavimo naudą. KRT, vienijanti valstybės institucijas ir rinkos dalyvių asociacijas, prisidėjo prie kryptingo kapitalo rinkos stiprinimo. 2026 m. pradžioje formuojamos naujos kapitalo rinkos plėtros gairės kitam trejų metų laikotarpiui. Pastaraisiais metais kapitalo rinkoje vis daugiau įmonių renkasi finansavimą per obligacijų emisijas ar sutelktinio finansavimo platformas, didėja investuotojų skaičius ir jų aktyvumas.
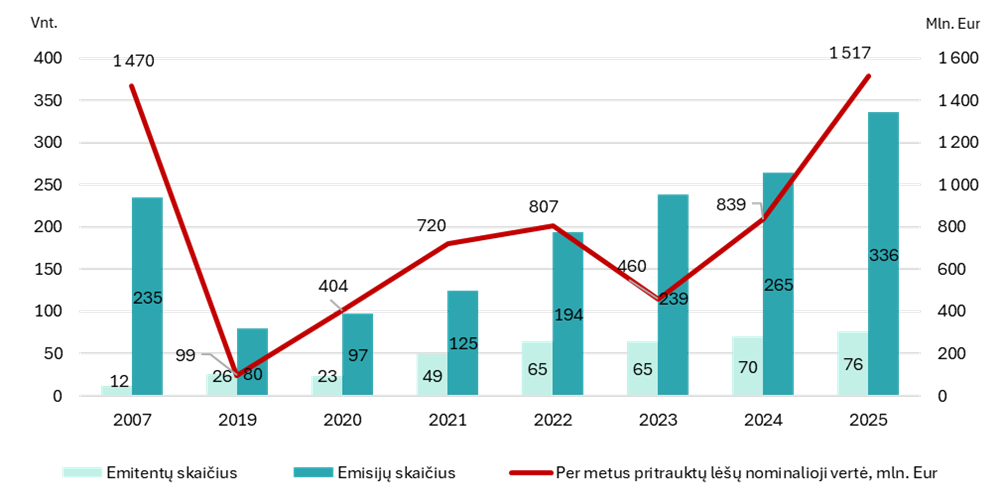
Reguliacinės aplinkos supaprastinimas toliau teigiamai veikė Lietuvos kapitalo rinką. 2025 m. obligacijų rinka sparčiai augo – įmonės per obligacijų emisijas pritraukė daugiau nei 1,5 mlrd. Eur, pasiekdamos 2007 m. prieškrizinį lygį, o emitentų skaičius toliau didėjo, tai lėmė ir sėkmingai įgyvendinta Lietuvos banko kartu su Latvijos ir Estijos priežiūros institucijomis iniciatyva suvienodinti informacinio dokumento, viešai platinant VP iki 8 mln. Eur, reikalavimus. Per paskutinį penkmetį obligacijų emisijų struktūra reikšmingai pasikeitė – rinkoje pradėjo dominuoti mažesnės apimties ir trumpesnės trukmės emisijos. Be to, vis daugiau ne finansų sektoriaus įmonės naudojasi alternatyva bankų skolinimui, t. y. prieiga prie kapitalų rinkų. Pavyzdžiui, 2025 m. finansų įstaigų paskolos sudarė 82, o obligacijos ir sutelktinis finansavimas – 18 proc. (2024 m. – atitinkamai 88 ir 12 %). Tarp įmonių vis labiau populiarėja Nasdaq Vilnius alternatyvioji rinka First North, ypač mažesnių emisijų atveju, o didelė dalis viešų siūlymų obligacijų – NT projektų ir atsinaujinančiosios energetikos – sulaukė didesnės paklausos nei pasiūlos.
Obligacijų rinka (apima tik Lietuvoje registruotų bendrovių ir Lietuvoje išleistus VP be VVP)
Šaltinis: Lietuvos bankas.
Apžvelgiamu laikotarpiu atliktas investuotojo paveikslo tyrimas rodo, kad 2024 m. daugėjo investuotojų, didėjo susidomėjimas obligacijomis. Atnaujintoje apžvalgoje pateikti 2024 m. Lietuvoje registruotų ir Lietuvos banko prižiūrimų FRD duomenys, įvertinti Lietuvos investuotojų investicinių portfelių pokyčiai. Plačiau skaitykite Lietuvos investuotojo paveikslo apžvalgoje.
Stiprindamas konkurencinę aplinką ir tarptautinį patrauklumą, Lietuvos bankas pritraukia aukštos reputacijos ir inovatyvių rinkos dalyvių. 2024–2025 m. Lietuvoje veiklą pradėjo ar apie plėtrą paskelbė „Commerzbank“, „PKO Bank Polski“, Revolut grupė, Vinted Pay, UAB, DriveWealth Europe, Checkout.com, Zilch ir kiti tarptautiniai FRD, o susidomėjimas licencijavimu ir toliau yra stabilus. 2025 m. pagal Naujokų programą konsultuoti 172 FRD – daugiausia dėl EPĮ ir MĮ bei kriptoturto paslaugų teikimo licencijų.
2026–2028 m. Lietuvos bankas yra nusistatęs aiškias finansų rinkos plėtros kryptis: kapitalo rinkos stiprinimą ir mažmeninių investuotojų aktyvumo didinimą, įmonių finansavimo alternatyvų plėtrą, ypač mažoms ir vidutinėms įmonėms, bei FinTech sektoriaus ir inovatyvių verslo modelių skatinimą. Numatyta toliau sistemingai vertinti rinkos spragas ir taikyti priemones, didinančias Lietuvos finansų sektoriaus konkurencingumą.
4.2.Vartotojų ir finansų rinkos dalyvių ginčų sprendimas
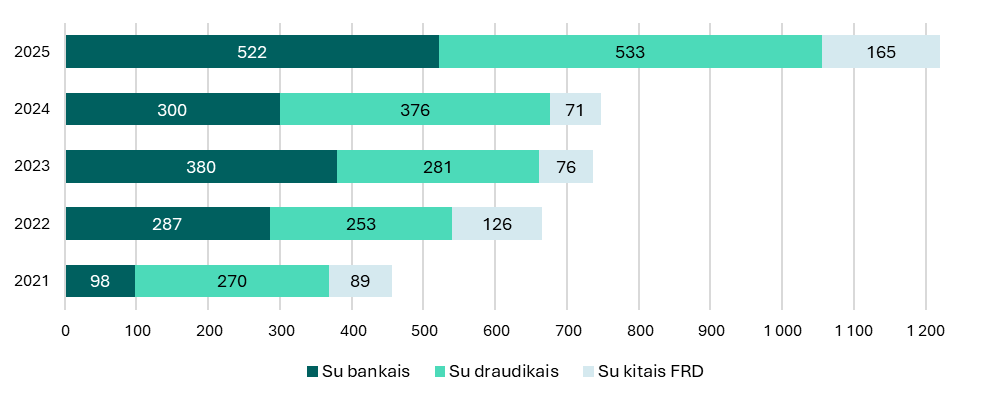
Gauti prašymai nagrinėti ginčus pagal FRD tipą
Vnt.
Šaltinis: Lietuvos bankas.
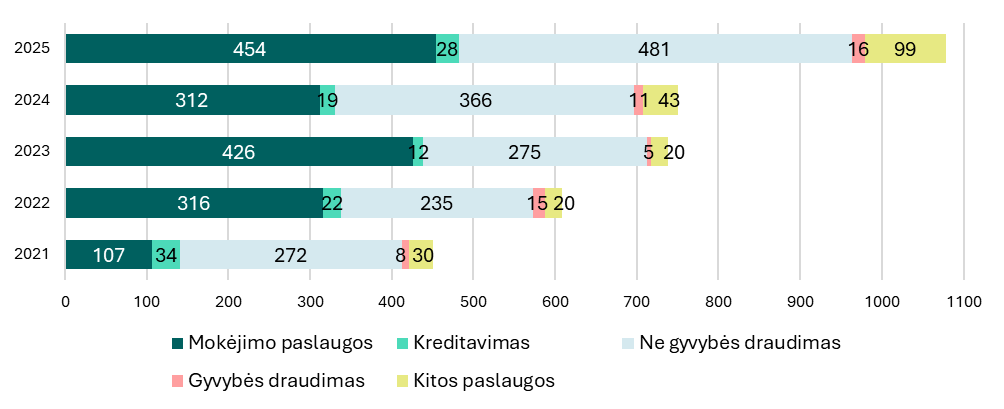
Daugiausia išnagrinėtų ginčų buvo susiję su draudimo (46 %) ir mokėjimo paslaugų (42 %) teikimu. Draudimo paslaugų sektoriuje vartotojai, kaip įprasta, dažniausiai nesutarė dėl ne gyvybės draudimo šakai priskiriamų turto (139 atvejai), privalomojo civilinės atsakomybės (134 atvejai) ir kasko (77 atvejai) draudimo sutarčių vykdymo. Reikšmingai padidėjo ir nesutarimų dėl sveikatos (51) bei kelionių (35) draudimo sutarčių vykdymo skaičius. Dar 16 atvejų buvo susiję su gyvybės draudimo sutartimis. Daugiausia ginčų dėl mokėjimo paslaugų buvo susiję su finansiniu sukčiavimu (275) ir negrynųjų pinigų operacijomis (100). Kiti 12 proc. atvejų buvo susiję su kitų paslaugų (kreditavimo, investicinių paslaugų, indėlių, sutelktinio finansavimo, kriptoturto ir kt.) teikimu.
Išnagrinėti ginčai pagal paslaugos tipą
Vnt.
Šaltinis: Lietuvos bankas.
Pasiekta 190 taikių susitarimų, kuriuos įgyvendinus vartotojams buvo išmokėta daugiau nei 368 tūkst. Eur (2024 m. – beveik 395 tūkst. Eur) ir užtikrintas kitokių turtinio bei neturtinio pobūdžio lūkesčių įgyvendinimas. Aptariamu laikotarpiu ginčų sprendimo praktikoje ir toliau buvo nuosekliai taikomos vartotojų ir FRD šalių taikinimo priemonės, siekiant sudaryti prielaidas ginčus spręsti konstruktyviai ir abiem šalims priimtinu būdu. Nors, palyginti su 2024 m., bendra taikių susitarimų pagrindu vartotojams išmokėta suma šiek tiek sumažėjo, pasiekti rezultatai (įskaitant pasiektą rekordinį taikių susitarimų skaičių) rodo pasirinktos strateginės krypties veiksmingumą. Taikus ginčų sprendimas bei ginčų prevencija ir toliau yra ypač reikšmingi didėjant besikreipiančiųjų skaičiui.
Taikūs susitarimai
Vnt.
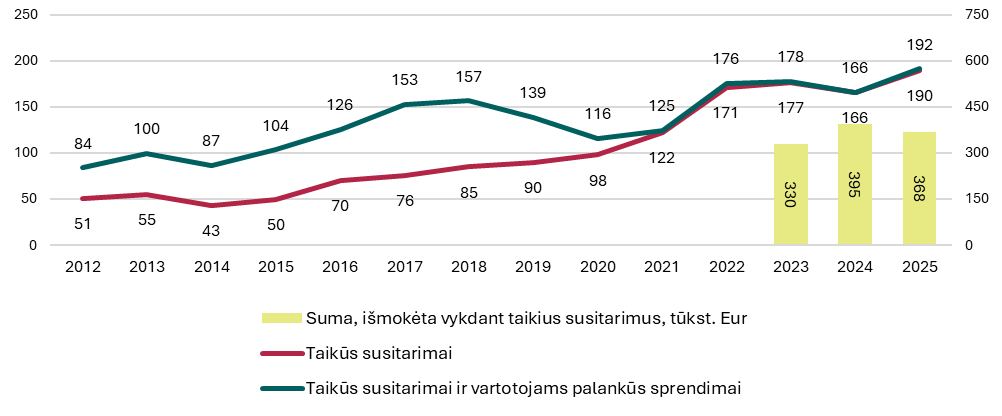
Šaltinis: Lietuvos bankas.
4.3.Makroprudencinė politika
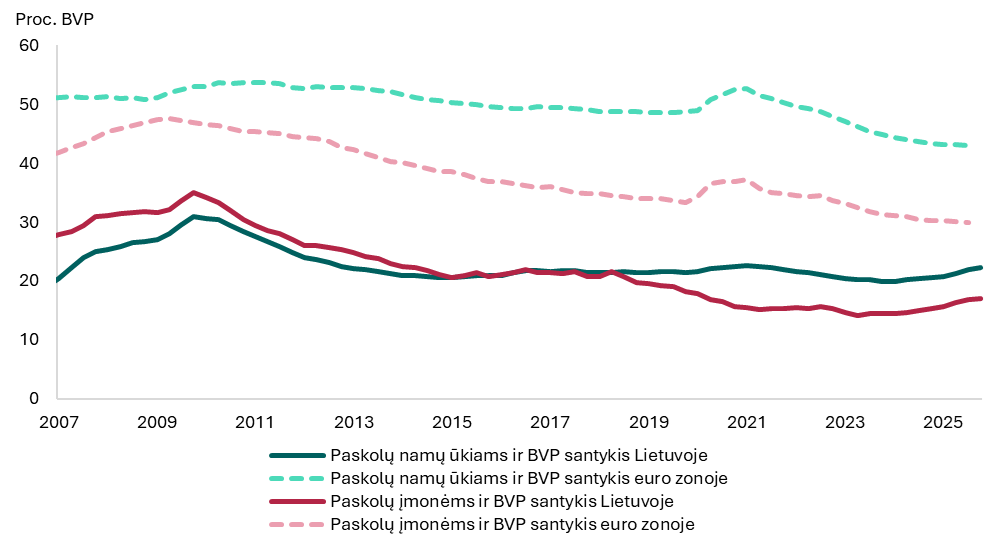
Būsto paskolų rinkoje 2025 m. antrąjį pusmetį tebebuvo jaučiamas reguliacinių pakeitimų poveikis: vyko aktyvus paskolų sąlygų persitarimas ir refinansavimas, daugiau gyventojų rinkosi paskolas su fiksuotosiomis palūkanų normomis. 2025 m. vasario mėn. atsiradus galimybei būsto paskolas refinansuoti supaprastinta tvarka, net ir po istoriškai aktyvaus pirmojo pusmečio antrąjį pusmetį refinansuotų būsto paskolų suma buvo 14 proc. didesnė, o antrąjį pusmetį sumažėjęs persitarimų srautas buvo beveik ketvirtadaliu didesnis nei 2024 m. atitinkamu laikotarpiu. 2025 m. gegužės mėn. įsigaliojęs reikalavimas bankams būsto paskolų pasiūlymus pateikti su kintamosiomis ir bent penkeriems metams fiksuotosiomis palūkanų normomis, paskatino gyventojus aktyviau rinktis. Būsto paskolų, kurių palūkanų normos fiksuojamos ilgesniam nei vienų metų laikotarpiui, suma antrąjį pusmetį sudarė beveik 2,5 karto didesnę srauto dalį – vidutiniškai 6 proc. naujų būsto paskolų. Naujų būsto paskolų palūkanų normos Lietuvoje ir toliau mažėjo artėdamos prie euro zonos vidurkio: 2024 m. pradžioje fiksuotas 1,9 proc. punkto skirtumas 2025 m. pabaigoje sudarė 0,4 proc. punkto. Įmonių segmente artėjimas euro zonos vidurkio link buvo lėtesnis ir metų pabaigoje skirtumas sudarė šiek tiek daugiau nei 1,1 proc. punkto.
Ne finansų įmonėms ir namų ūkiams PFĮ suteiktų paskolų ir BVP santykis Lietuvoje ir bendrai euro zonoje
(2007 m. I ketv.–2025 m. IV ketv.)
Šaltiniai: VDA, Eurostatas ir Lietuvos bankas.
Pastaba: euro zonos duomenys – iki 2025 m. trečiojo ketvirčio.
Atpigus skolinimuisi, 2025 m. būsto rinkos aktyvumas buvo didžiausias nuo 2021 m., o nepaisant iššūkių biurų segmente, pagyvėjimas matyti ir komercinio NT rinkoje. 2025 m. registruota 20 proc. daugiau būsto pardavimo sandorių nei 2024 m., o jų skaičius viršijo ilgalaikę tendenciją. Rinkos aktyvumą lėmė gyventojų būsto įsigijimai su paskola: skolinantis 2025 m. pirktas jau kas antras būstas (2023 m., kai paskolų palūkanų normos buvo aukštumose – kas trečias). Didėjant paklausai, 2025 m. pabaigoje metinis būsto kainų augimas viršijo 10 proc. ir buvo dvigubai spartesnis nei metų pradžioje. Būsto kainos jau kyla šiek tiek greičiau už gyventojų pajamas, bet atotrūkis nėra toks didelis, kad reikšmingai ribotų įperkamumą – jis istoriškai tebėra gana geras. 2026 m. būsto rinkos aktyvumą teigiamai veiks II pensijų pakopos ir ASN pakeitimai. Komercinio NT rinka 2025 m. fiksavo 30 proc. didesnį sandorių skaičių nei 2024 m. Vis dėlto, vyraujant mažos vertės sandoriams, investicijų srautai tebebuvo vieni mažiausių per pastarąjį dešimtmetį, o patalpų kainos per metus iš esmės nepakito. Biurų segmentas yra labiau pažeidžiamas dėl pasiūlos pertekliaus: Vilniuje biurų neužimtumo lygis 2025 m. pabaigoje siekė apie 10 proc. (prekybos ir pramoninių patalpų – atitinkamai 1 ir 4 %).
Tebevyraujant neapibrėžtumui dėl geopolitinės įtampos ir galimo poveikio ekonomikai, bankų sektoriaus sukaupti reikšmingi kapitalo ir likvidumo rezervai rodo gerą pasirengimą atlaikyti galimus sukrėtimus ateityje. 2025 m. ketvirtąjį ketvirtį, neaudituotais duomenimis, bankų sektoriaus padengimo likvidžiuoju turtu rodiklis sudarė 322 proc. ir daugiau nei 3 kartus viršijo nustatytą reikalavimą, grynojo pastovaus finansavimo rodiklis – 195 proc. ir buvo beveik dvigubai didesnis už nustatytą minimalų dydį, o kapitalo pakankamumo rodiklis sudarė 23 proc. Kita vertus, kai kurie mažesnės svarbos bankai pasižymi mažesniu efektyvumu ir kapitalizacija, todėl jų atsparumo didinimas vis dar tebėra aktualus. Bankų sektoriaus pelningumas, nors sumažėjęs, tačiau ir toliau buvo didelis, o 2023–2025 m. Laikinojo solidarumo įnašo įstatymo galiojimo laikotarpiu Lietuvoje veikiantys bankai, užsienio bankų filialai ir kitos kredito įstaigos į valstybės biudžetą pervedė apie 540 mln. Eur. Pažymėtina, kad laikinojo solidarumo įnašo mokėjimai neturėjo poveikio finansiniam stabilumui, o minėtu laikotarpiu bankų sektoriaus pelningumas buvo ypač didelis. 2025 m. ketvirtąjį ketvirtį paskolų portfelio kokybė ir toliau buvo gera: neaudituotais duomenimis, neveiksnių paskolų įmonėms ir namų ūkiams dalys sudarė po 1,1 proc. šių paskolų portfelių ir iš esmės nesikeitė nuo lygio, fiksuoto prieš pusmetį, o padidėjusios kredito rizikos paskolų dalis tebebuvo žemo lygio, nors per pusmetį šiek tiek padidėjo. Kartu testavimo nepalankiomis sąlygomis rezultatai rodo, kad bankų sektorius bendrai yra atsparus ekonominės raidos pablogėjimui ar netikėtiems likvidumo sukrėtimams.
Lietuvos banko taikomos prevencinės finansinio stabilumo priemonės yra nuolat peržiūrimos ir padeda užtikrinti, kad finansų sistema būtų pajėgi atlaikyti sukrėtimus, o skolinimas tebebūtų tvarus. Makroprudenciniai kapitalo rezervai didina bankų atsparumą sisteminio pobūdžio rizikoms. Dalis jų galėtų būti atlaisvinama, jei ekonomika patirtų sukrėtimą ar pasireikštų ciklinės rizikos, tam, kad kredito įstaigos gebėtų palaikyti ekonomikai reikalingą kreditavimą. ASN užtikrina tvarų namų ūkių įsiskolinimo lygį ir gebėjimą vykdyti finansinius įsipareigojimus didesnių palūkanų normų aplinkoje. 2025 m. ASN priemonių sąrangos peržiūros metu Lietuvos bankas nustatė tobulintinas priemonių sritis, todėl 2025 m. spalio 22 d. patvirtino ASN pakeitimus, kurie įsigalios 2026 m. rugpjūčio 1 d. Pakeitimais pirmo būsto pirkėjams minimalus pradinis įnašas sumažintas nuo 15 iki 10 proc., o imantiems antrą ar paskesnę būsto paskolą pakoreguota išimtis, leidžianti pradinį įnašą sumažinti iki 15 proc., – ja bus galima pasinaudoti tik tada, kai bus grąžinta daugiau nei pusė kiekvienos turimos būsto paskolos sumos. Taip pat vietoj dviejų vidutinės įmokos dydžio ir pajamų santykio (DSTI) limitų pereita prie vieno – 50 proc. DSTI, skaičiuojamo su ne mažesne kaip 6 proc. palūkanų norma. Šie pakeitimai priimti siekiant labiau subalansuoti ASN priemonių poveikį skirtingoms paskolų gavėjų grupėms ir užtikrinti tolygesnį jų veikimą keičiantis palūkanų normai.
4.4.Finansų įstaigų pertvarkymas
Vykdydamas nacionalinės pertvarkymo institucijos funkcijas, ataskaitiniu laikotarpiu Lietuvos bankas ypač daug dėmesio skyrė praktiniam pasirengimui galimoms nenumatytoms aplinkybėms bankų sektoriuje ir bankų pertvarkymo planavimo supaprastinimui. Kartu su Bendra pertvarkymo valdyba ir Lietuvoje veikiančių kitų šalių bankų nacionalinėmis pertvarkymo institucijomis buvo atnaujinti keturių didžiausių sisteminės svarbos bankų – „Swedbank“, AB, Revolut Bank, UAB, AB SEB banko ir AB Artea banko (buvęs AB Šiaulių bankas) – pertvarkymo planai. Lietuvos bankas yra tiesiogiai atsakingas už Lietuvoje įsteigtų vidutinės ir mažesnės svarbos kredito įstaigų pertvarkymo planų rengimą, todėl 2025 m. pertvarkymo planavimo cikle atnaujino penkių ir parengė vienos vidutinės ir mažesnės svarbos kredito įstaigos pertvarkymo planus. 2025 m. planavimo ciklo metu parengti pertvarkymo planai apėmė 100 proc. kredito įstaigų sektoriaus turto.
Kredito įstaigoms, kurių žlugimo atveju numatyta pertvarkymo strategija, buvo nustatytas privalomas minimalus nuosavų lėšų ir tinkamų įsipareigojimų reikalavimas (MREL). MREL užtikrina pakankamus finansinius išteklius sklandžiam pertvarkymo procesui, nuostolių padengimui ir kapitalo atkūrimui bankų krizių atveju. Ataskaitiniu laikotarpiu Lietuvoje veikiantys bankai laikėsi jiems nustatytų MREL. Vienam sistemiškai svarbiam bankui yra nustatytas pereinamasis MREL išteklių sukaupimo laikotarpis.
Pasiekus politinį sutarimą dėl krizių valdymo ir indėlių draudimo sistemos reguliavimo pakeitimų ES, planuojama, kad Bankų gaivinimo ir pertvarkymo direktyvos ir Direktyvos dėl indėlių garantijų sistemų pakeitimai įsigalios 2026 m. antrąjį ketvirtį ir turės būti perkelti į nacionalinę teisę per dvejus metus. Šiais pakeitimais siekiama patobulinti mažų ir vidutinių bankų pertvarkomumą ir sudaryti palankesnes sąlygas bankų krizių metu apsaugoti indėlininkus (fizinius asmenis, įmones, viešuosius subjektus ir kt.).
Direktyvos dėl indėlių garantijų sistemų pakeitimais suderinami indėlininkų apsaugos standartai visoje ES – jie turėtų garantuoti geresnę indėlininkų apsaugą. Numatoma, kad indėlių garantijų sistemos apsauga papildomai bus taikoma ne pelno siekiantiems viešiesiems subjektams (ligoninėms, mokykloms, savivaldybėms ir pan.), EPĮ, MĮ ir investicinių įmonių klientams, kurių lėšas minėtos įstaigos deponuoja bankuose.
4.5.Mokėjimai
Lietuvos bankas paskelbė Lietuvos mokėjimų rinkos strategiją iki 2030 m. (toliau – Strategija). Strategijoje išskirtos trys prioritetinės Lietuvos mokėjimų rinkos plėtros kryptys: 1) paslaugų saugumo ir atsparumo didinimas; 2) paslaugų prieinamumo didinimas ir 3) inovacijų skatinimas – joms įgyvendinti reikia kryptingų valstybės institucijų ir rinkos dalyvių sutarimo bei veiksmų. Strategijoje nustatyti septyni tikslai, kuriais siekiama, kad mokėjimai būtų prieinami net nenumatytomis aplinkybėmis, o sukčiavimo rizika būtų maksimaliai suvaldyta, kad kiekvienas šalies gyventojas nepriklausomai nuo gyvenamosios vietos, amžiaus ar skaitmeninių įgūdžių turėtų galimybę naudotis patogiomis bei saugiomis finansinėmis paslaugomis ir kad Lietuvos rinkoje atsirastų europiniais standartais grįsti europiečiams priklausantys mokėjimų sprendimai, didinantys Lietuvos mokėjimų rinkos integraciją į mokėjimų eurais rinką ir konkurencingumą. Strategija parengta įvertinus viešos konsultacijos dėl Lietuvos mokėjimų rinkos strategijos iki 2030 m. rezultatus.
2025 m. Lietuvos banko CENTROlink mokėjimo sistemoje įvykdytų mokėjimų skaičius reikšmingai išaugo. Iš viso sistemoje atlikta 379,7 mln. SEPA mokėjimų (2024 m. – 294,6 mln.), jų vertė sudarė 838 mlrd. Eur. Toliau sparčiai didėjo atliktų momentinių mokėjimų dalis (2025 m. jie sudarė 68 %, 2024 m. – 60 %), o įprastų kredito pervedimų dalis sumažėjo (2025 m. jie sudarė 24 %, 2024 m. – 35 %). 2025 m. pabaigoje CENTROlink paslaugomis naudojosi 138 MPT iš dvidešimties valstybių. Toliau augo momentinių mokėjimų paslaugas teikti galinčių MPT skaičius – padidėjo pusantro karto ir sudarė 96 MPT.
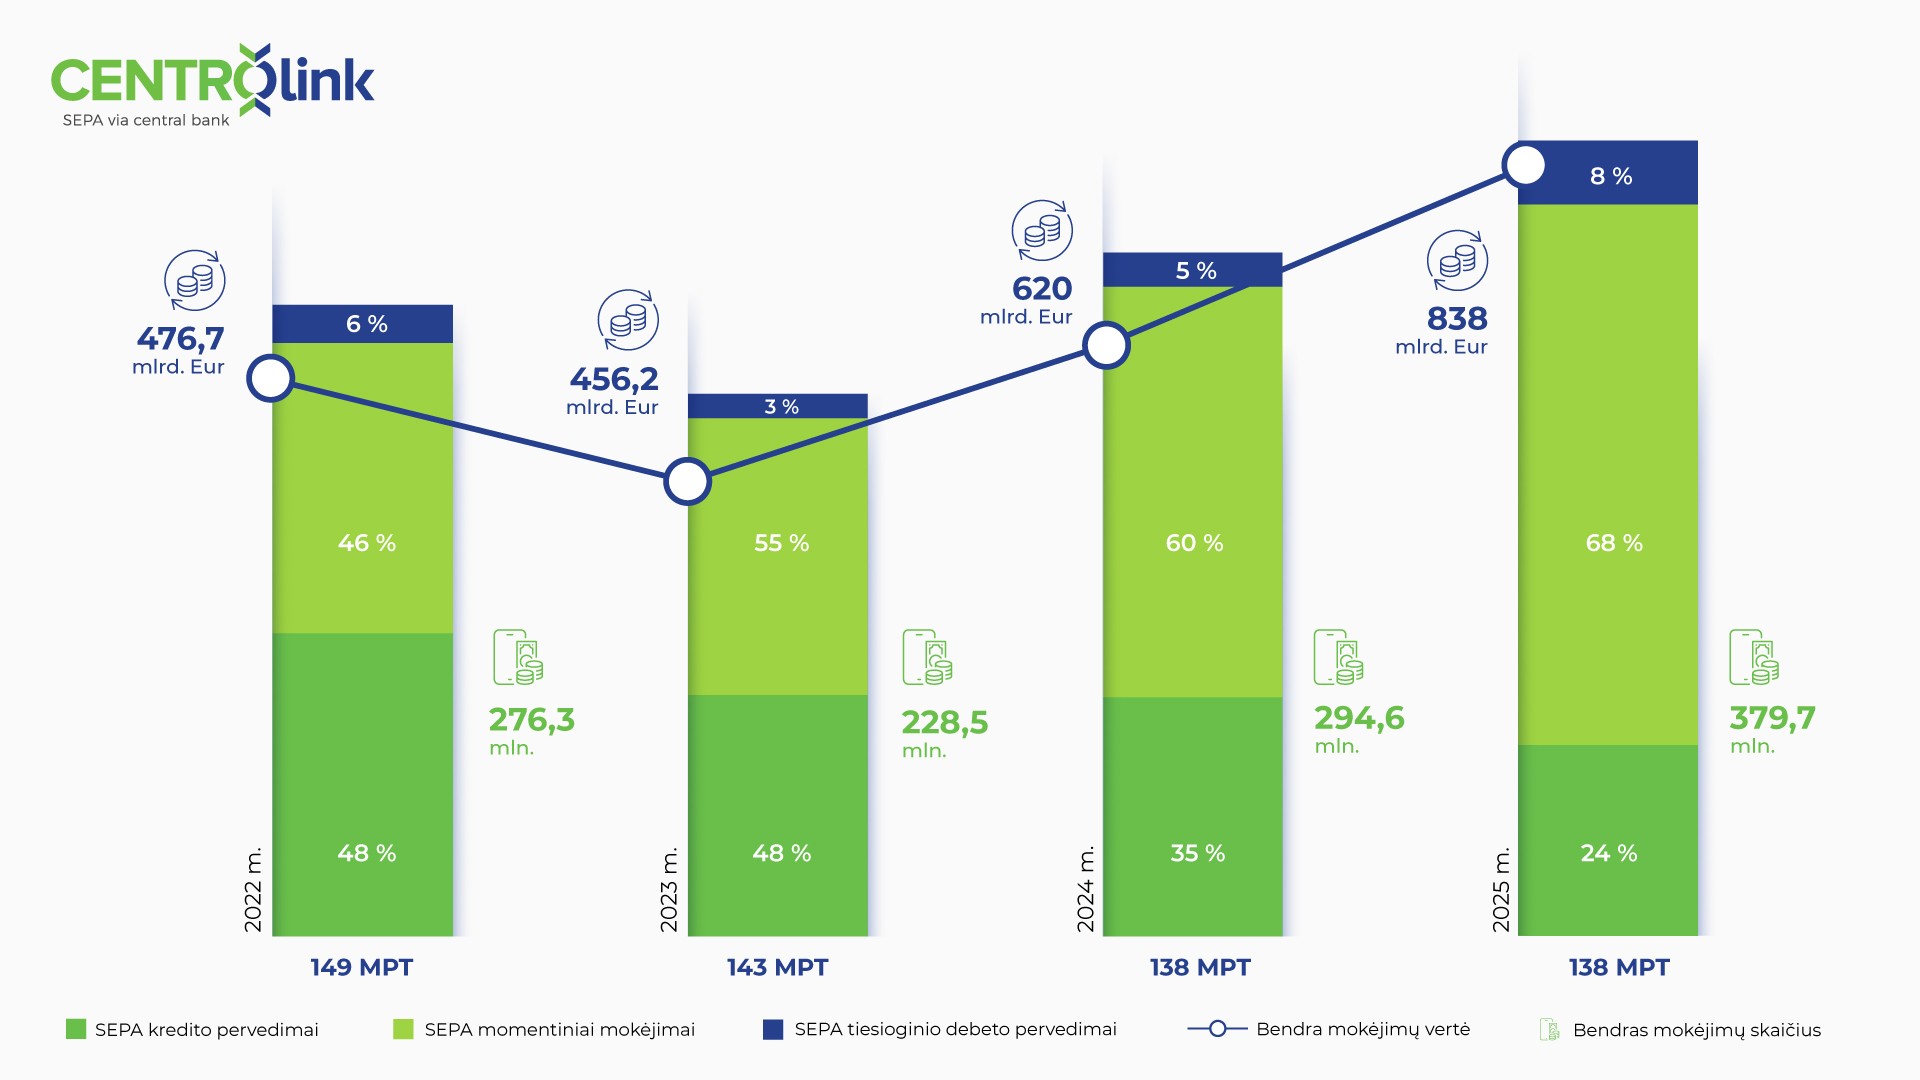
CENTROlink mokėjimo sistemoje aktyviai vyko MPT perkėlimas į tiesioginius dalyvius. Įgyvendinus ES direktyvų nuostatas dėl EPĮ ir MĮ tiesioginio dalyvavimo mokėjimo sistemose, EPĮ ir MĮ, atitinkančios Antrosios mokėjimo paslaugų direktyvos (PSD2) ir ECB nustatytus reikalavimus, gali tapti tiek ES centrinių bankų, tiek privačių įmonių valdomų mokėjimo sistemų tiesioginėmis dalyvėmis. EPĮ ir MĮ, kurios anksčiau prieiga prie Lietuvos banko mokėjimo sistemos CENTROlink naudodavosi netiesiogiai per Lietuvos banką, 2025 m. pradėtos perkelti į tiesioginius dalyvius, šis procesas truks iki 2026 m. pabaigos. Iki 2025 m. pabaigos tiesioginiais sistemos CENTROlink dalyviais tapo 58 proc. visų MPT, kurie gali būti perkelti.
2025 m. spalio mėn. baigėsi skaitmeninio euro projekto parengiamasis etapas, pradėtas techninio pasirengimo etapas. 2025 m. antrąjį pusmetį Eurosistema aktyviai rengėsi kitam – techninio pasirengimo – etapui: pasirašytos sutartys su atrinktais skaitmeninio euro paslaugų platformos pagrindinių vidaus komponentų, kurie bus įsigyti iš Eurosistemos, ir išorės komponentų, kuriuos tieks rinkos dalyviai, tiekėjais. Parengta nauja skaitmeninio euro veiklos taisyklių sąvado (angl. rulebook) versija užtikrins vienodą skaitmeninio euro mokėjimų patirtį vartotojams visoje euro zonoje. Atlikti tyrimai apie vartotojų mokėjimo įpročius ir elgseną, surinktos įžvalgos iš vartotojų visoje euro zonoje, bendrauta su smulkiais prekybininkais ir pažeidžiamais vartotojais. Dauguma respondentų (66 %) parodė susidomėjimą išbandyti skaitmeninį eurą, o tai iš esmės atitinka kitų ECB ir nacionalinių centrinių bankų atliktų apklausų rezultatus. Didelį skaitmeninio euro inovacinį potencialą – tiek techninių galimybių, tiek finansinės įtraukties didinimo ir naujų verslo galimybių kūrimo požiūriu – parodė inicijuota inovacijų platforma, joje dalyvavo apie 70 rinkos dalyvių. ECB valdančioji taryba priims sprendimą dėl skaitmeninio euro išleidimo tik tada, kai bus patvirtintas teisinis skaitmeninio euro reglamentas. Eurosistema siekia būti pasirengusi galimam skaitmeninio euro išleidimui 2029 m., jei skaitmeninio euro reglamentas būtų patvirtintas 2026 m.
4.6.Grynieji pinigai
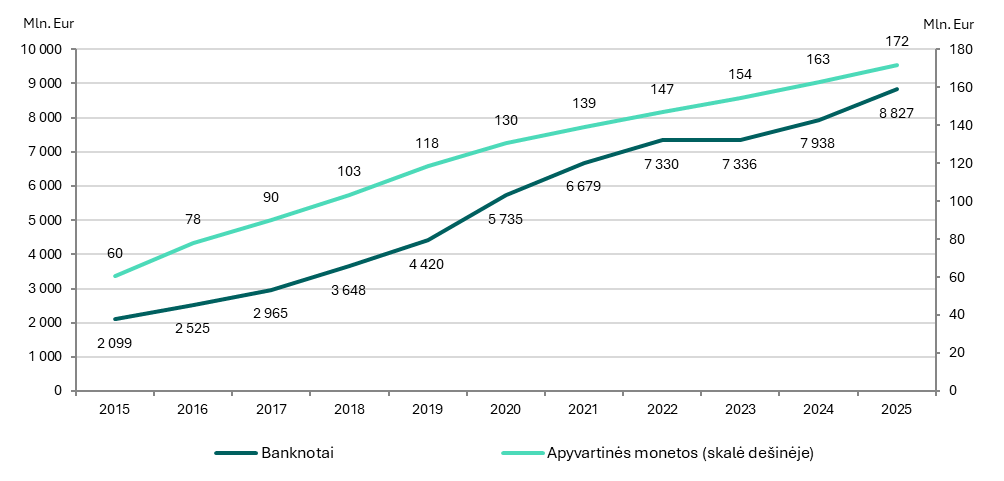
2025 m. gruodžio 31 d. Lietuvos banko į apyvartą išleistų eurų banknotų ir monetų bendra vertė sudarė 8 999 mln. Eur.
Grynoji emisija
Šaltinis: Lietuvos bankas.
Nuo 2025 m. gegužės 1 d. Lietuvoje pradėtas taikyti atsiskaitymų grynaisiais pinigais sumų apvalinimas. Jis įtvirtintas Lietuvos banko inicijuotame Atsiskaitymų grynaisiais pinigais sumų apvalinimo įstatyme, kuriam Seimas pritarė 2024 m. kovo mėn. Atsiskaitant grynaisiais pinigais, galutinė pirkinių krepšelio suma apvalinama iki artimiausių 5 euro centų į mažesnę arba didesnę pusę, atsižvelgiant į tai, ar paskutinis skaitmuo yra arčiau 0 ar 5, ar 10. Apvalinama tik galutinė pirkinių krepšelio suma, o atskirų prekių ar paslaugų kainos ir toliau nurodomos centų tikslumu. Apvalinimas yra vienodai teisingas tiek pirkėjams, tiek pardavėjams. Taikant apvalinimą, pirkėjas, mokėdamas grynaisiais pinigais, sumoka tai 1 ar 2 centais mažiau, tai 1 ar 2 centais daugiau, negu apskaičiuota bendra mokėtina suma, todėl ilguoju laikotarpiu susidarę skirtumai išsilygina. Apvalinant 1 ir 2 euro centų monetos ir toliau yra teisėta mokėjimo priemonė. Per aštuonis mėnesius po apvalinimo pradžios į Lietuvos banką sugrąžinta apie 34 mln. vnt. 1 ir 2 euro centų monetų – įprastai per mėnesį grįždavo mažiau nei 1 mln. vnt. monetų. Lietuvos bankas dalimi šių monetų apsikeitė su Latvijos centriniu banku. Monetų apsikeitimai tarp šalių yra įprasta praktika. Dažnu atveju tai yra tvariau ir pigiau negu naujų monetų kaldinimas, grynųjų pinigų ciklas tampa efektyvesnis. Apvalinimas padeda mažinti smulkiųjų monetų skaičių apyvartoje, palengvina grynųjų pinigų naudojimą, užtikrina sklandesnius atsiskaitymus, mažina grynųjų pinigų sąnaudas visuomenei, verslui ir valstybei, prisideda prie tvaresnės aplinkos. Imtis pakeitimų paskatino tai, kad didžioji dalis 1 ir 2 euro centų monetų mokėjimams panaudojamos vos vieną kartą – gavus grąžą šių nominalų monetomis, jos pametamos ar nugula gyventojų taupyklėse, automobilių salonuose, fontanuose ir pan. Lietuvos bankas ėmėsi šios iniciatyvos po viešos diskusijos su visuomene apie 1 ir 2 euro centų monetų naudojimą ir įvertinęs kitų valstybių, jau taikančių apvalinimą, patirtį. Naujausios Eurobarometro apklausos duomenys rodo, kad beveik 8 iš 10 Lietuvos gyventojų pritartų 1 ir 2 euro centų monetų atsisakymui euro zonoje bei privalomam galutinės pirkinių krepšelio sumos apvalinimui. Apvalinimas taikomas aštuoniose euro zonos valstybėse: Airijoje, Belgijoje, Italijoje, Nyderlanduose, Suomijoje, Slovakijoje, Estijoje ir Lietuvoje. Daugiau informacijos apie apvalinimą Lietuvoje – Lietuvos banko interneto svetainėje.
2025 m. užtikrintas grynųjų pinigų prieinamumas ir išlaikytas 2022 m. išplėtotas bankomatų tinklas, daugumos gyventojų vertinimu, grynųjų pinigų prieinamumas per metus beveik nepasikeitė. Kredito įstaigoms, įgyvendinant Tarpusavio supratimo memorandumą siekiant užtikrinti grynųjų pinigų prieinamumą Lietuvoje (toliau – Memorandumas) ir 2022 m. įrengus 100 naujų bankomatų šalies regionuose, padvigubėjo vietovių, kuriose galima pasiimti grynųjų pinigų, skaičius. 2025 m. pabaigoje 197 gyvenamosiose vietovėse veikė 1 140 bankomatų, artimiausią bankomatą iki 10 km atstumu pasiekia 92, iki 20 km – 99 proc. gyventojų. Gyventojai pasiimti lėšų kasdienėms reikmėms banko kortelėmis gali ne tik iš bankomatų, bet ir apie 4 000 kredito įstaigų partnerių grynųjų pinigų paslaugų teikimo vietų: UAB „Perlas Finance“ terminaluose, prekybos vietų, kuriose ši paslauga teikiama, kasose, ir kai kurių kredito unijų skyriuose bei jų kasose. Grynųjų pinigų prieigos vietos (bankomatai ir alternatyvios vietos) skelbiamos Lietuvos banko administruojamame Grynųjų pinigų prieinamumo žemėlapyje.
Lietuvos banko parengtoje Lietuvos mokėjimų rinkos strategijoje iki 2030 m. numatoma gerinti grynųjų pinigų prieinamumą regionuose. Nors grynųjų pinigų reikšmė, plėtojantis alternatyvoms ir sparčiai keičiantis gyventojų įpročiams, mažėja, daliai gyventojų tai tebėra svarbus atsiskaitymo būdas. Lietuvos bankas sieks gerinti Memorandumu sutartas grynųjų pinigų prieinamumo sąlygas, kartu su mokėjimo paslaugų teikėjais vertins grynųjų pinigų paslaugų poreikius regionuose ir sieks juos atliepti. 2025 m. Lietuvos bankas susitiko su savivaldybių atstovais ir aptarė grynųjų pinigų prieinamumo situaciją, grynųjų pinigų įnešimo paslaugų poreikį, atsiskaitymo negrynaisiais pinigais galimybes bei skaitmeninės atskirties mastą. Kartu su finansų įstaigomis ieškoma bendrų sprendimų, kokiomis priemonėmis regionuose būtų galima pagerinti grynųjų pinigų prieinamumą.
Pakeitimai Lietuvos banko kasose – sklandesnis, efektyvesnis ir saugesnis paslaugų teikimas visuomenei. Lietuvos bankas įdiegė Lietuvos banko kasų klientų identifikavimo ir registravimo sistemą, kuri didina skaidrumą ir užtikrina atitiktį pinigų plovimo ir teroristų finansavimo prevencijos reikalavimams, o visuomenei suteikia patogesnį naudojimąsi paslaugomis. Be to, įrengti savitarnos monetų keitimo aparatai, leidžiantys klientams paslaugas gauti greičiau.
Lietuvoje aptikta šiek tiek daugiau padirbtų pinigų. 2025 m. Lietuvos bankas ištyrė ir iš apyvartos išėmė 1 621 vnt. padirbtų eurų (1 030 banknotų ir 591 monetą). Palyginti su 2024 m., Lietuvoje rasta 7 proc. mažiau padirbtų eurų banknotų ir 30 proc. daugiau monetų. Didžiąją dalį padirbtų eurų sudarė 50 eurų nominalo banknotai ir 2 eurų monetos. 2025 m. Lietuvos bankas ištyrė 13 tūkst. vnt. banknotų ir monetų pagal fizinių ir juridinių asmenų prašymus pakeisti susidėvėjusius ir sugadintus pinigus, jų vertė – 601 tūkst. Eur.
Gyventojų atnešamų iškeisti litų kiekis nuosekliai mažėja. 2025 m. į eurus pakeista 3,1 mln. litų – 13 proc. mažiau nei 2024 m. Apyvartoje 2025 m. gruodžio 31 d. buvo likę 395 mln. litų, nepakeistų į eurus.
2025 m. Lietuvos bankas į apyvartą išleido keturių temų kolekcines monetas, dviejų temų progines monetas ir apyvartinių monetų numizmatinį rinkinį. Numizmatinėmis vertybėmis įamžinami svarbūs istoriniai įvykiai ir asmenybės. Jų galima įsigyti Lietuvos banko el. parduotuvėje monetos.lb.lt.
4.7.Oficialiosios atsargos
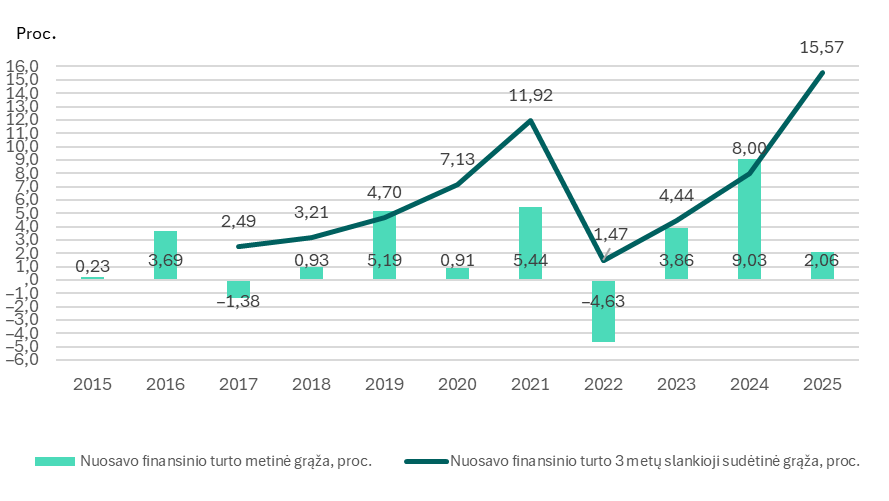
2025 m. gruodžio pabaigoje Lietuvos banko finansinis turtas, nesusijęs su pinigų politikos operacijomis, sudarė 7 432 mln. Eur. Nuosavo finansinio turto (be įsipareigojimų) dydis sudarė 6 748 mln. Eur. Šio turto grąža buvo 212,2 mln. Eur, arba 2,06 proc.
Investicijų grąža
Šaltinis: Lietuvos bankas.
Aukso kiekis nepakito ir sudarė 5,8 t. Aukso portfelis per 2025 m. uždirbo 47,55 proc. grąžą, nes nuo metų pradžios aukso kaina JAV doleriais pakilo 65 proc. Tačiau galutinę grąžą sumažino daugiau kaip 13 proc. susilpnėjęs JAV doleris euro atžvilgiu.
Finansinio turto saugumas užtikrinamas skaidant investicijas, sudarant sandorius su geros reputacijos, aukštus reitingus turinčiomis finansų įstaigomis ir investuojant tik į investicinį reitingą turinčių emitentų SVP. Finansų įstaigoms ir VP emitentams tarptautinių reitingų agentūrų suteiktas investicinis reitingas rodo, kad jų įsipareigojimų nevykdymo tikimybė yra maža. 2025 m. gruodžio pabaigoje 56 proc. investicijų buvo suteiktas aukščiausias AAA reitingas.
Vidutinis investicijų pasiskirstymas 2025 m. gruodžio pabaigoje
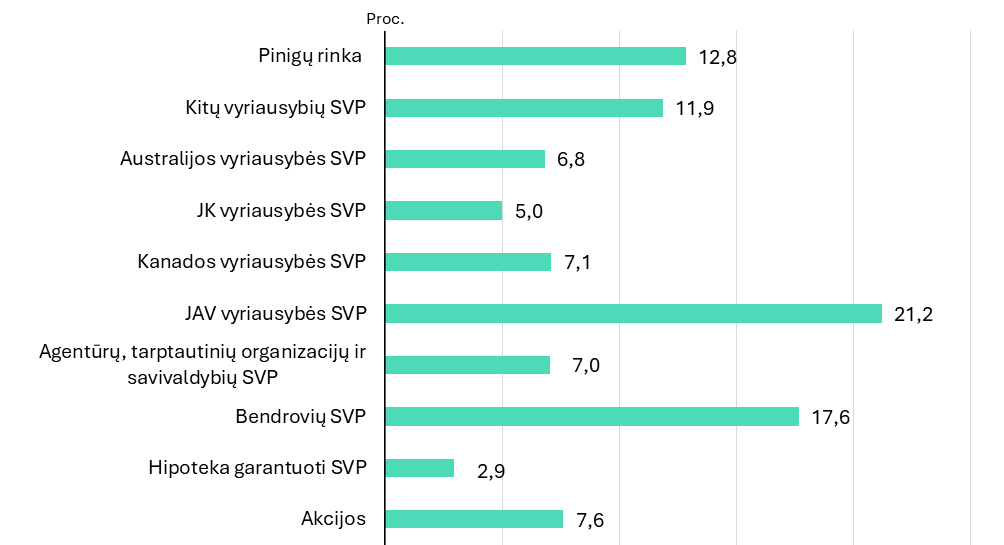
Šaltinis: Lietuvos bankas.
Prisidėdamas prie ES keliamų neutralaus poveikio klimatui ir perėjimo prie mažai anglies dioksido į aplinką išskiriančios ekonomikos tikslų, Lietuvos bankas siekia, kad su pinigų politika nesusijęs Lietuvos banko finansinis turtas ne vėliau kaip iki 2050 m. taptų neutralus klimatui. Investuojant finansinį turtą, dėmesys skiriamas žaliosioms investicijoms, mažinamos su klimato kaita susijusios rizikos, kai tai neprieštarauja investicijų saugumo, likvidumo ir pelningumo principams. Daugiau informacijos pateikiama Su klimatu susijusios informacijos apie Lietuvos banko ne pinigų politikos portfelius ataskaitoje.
4.8.Statistika
Įgyvendindamas Oficialiosios statistikos programą, Lietuvos bankas atliko 2025 m. statistikos darbų programoje numatytus svarbiausius plėtros darbus:
·kartu su kitais nacionaliniais centriniais bankais įvertintos planuojamų Reglamento dėl draudimo bendrovėms taikomų statistinės atskaitomybės reikalavimų pakeitimų sąnaudos, o ECB vartotojai (komitetai ir darbo grupės) įvertino šių pakeitimų teikiamą naudą);
·parengti detalesni mokėjimų duomenys – pateikiama informacija apie sukčiavimo atvejų apimtį, kai buvo įvykdytos neautorizuotos mokėjimo operacijos ir įvykdytos mokėjimo operacijos, kurias atliekant buvo manipuliuojama mokėtoju. Šie duomenys pradėti skelbti kas pusmetį;
·Paskolų rizikos duomenų bazės (PRDB) duomenų modelis įkeltas į ECB Bendrą duomenų žodyną (angl. Single Data Dictionary) naudojant ECB parengtą nacionalinių poreikių metaduomenų šabloną;
·atsižvelgus į sutelktinio finansavimo platformų operatorių atstovų išsakytą nuomonę dėl neproporcingai didelės ataskaitų teikimo naštos, priimtas sprendimas sumažinti šiems rinkos dalyviams taikomą raportavimo apimtį – panaikinti prievolę teikti išsamius duomenis į PRDB, paliekant tik Europos Parlamento ir Tarybos reglamente dėl Europos sutelktinio finansavimo paslaugų verslui teikėjų nustatytus reikalavimus;
·įsigaliojus Kredito administratorių ir kredito pirkėjų įstatymui, kredito administratoriai buvo įtraukti į prižiūrimų rinkos dalyvių sąrašą ir jiems nustatyta pareiga teikti duomenis į PRDB. Ši pareiga, įvertinus jų pateiktas pastabas bei išsakytą poziciją, suformuota laikantis proporcingumo principo, atsižvelgiant į jų teikiamų paslaugų pobūdį ir kartu užtikrinant, kad būtų visi rinkai aktualūs duomenys;
·rengtasi Europos Bendrijų ekonominės veiklos rūšių klasifikatoriaus (NACE) 2.1 redakcijos taikymui: integravus jį į Lietuvos banko vidaus sistemas ir statistines ataskaitas, pagal naująją redakciją pradėta teikti įmonių ekonominės veiklos informacija į Institucijų ir susijusių įmonių duomenų rinkinio registrą (RIAD);
·pasirengta investicinių fondų statistikos plėtrai pagal 2024 m. birželio 27 d. priimtą Reglamentą (ES) 2024/1988 dėl investicinių fondų statistikos – nuo 2026 m. sausio mėn. renkami papildomi duomenys apie kiekvieną fondų išleistų vienetų turėtoją pagal jo šalį, nurodomas jo sektorius. Ši statistinė informacija bus integruojama į turimų VP statistiką, RIAD, centrinę vertybinių popierių duomenų bazę.
Siekdamas informaciją pateikti suprantamiau bei aktualiau ir tenkindamas duomenų vartotojų poreikius, Lietuvos bankas sukūrė tarptautinės prekybos paslaugomis interaktyvią rodiklių švieslentę ir atnaujino jau skelbiamas statistikos iliustracijas, papildė jas užstatu užtikrintų paskolų namų ūkiams palūkanų normų raida. Plačiau apie tai skaitykite čia.
Nuo 2025 m. rugsėjo mėn. Lietuvos bankas pradėjo skelbti sukčiavimų atliekant mokėjimus statistinius duomenis, tuo siekdamas vartotojams atverti daugiau mokėjimų duomenų ir suteikdamas galimybę palyginti duomenis tarptautiniu mastu, nes ECB duomenų portale šie duomenys pradėti skelbti 2025 m. liepos mėn. Plačiau apie tai skaitykite čia.
Lietuvos bankas prisidėjo ECB rengiant jau trečiąjį su klimato kaita susijusių statistinių duomenų rinkinį, kuriuo siekiama ir toliau gerinti klimato kaitos analizei skirtų duomenų kokybę. Dabartiniame rinkinyje skelbiami eksperimentiniai žaliojo finansavimo rodikliai, finansų įstaigų portfelio anglies pėdsako ir su klimato kaita susijusios fizinės rizikos poveikio analitiniai rodikliai. Plačiau apie šį 2025 m. lapkričio mėn. paskelbtą ECB rinkinį skaitykite čia.
Lietuvos banko iniciatyva sukurta tarpinstitucinė darbo grupė iš Lietuvos banko, VDA, Valstybinės mokesčių inspekcijos ir Muitinės departamento specialistų, skirta metodikai pridėtinės vertės mokesčiu apmokestinamų nerezidentų prekiautojų įmonėms ir jų sandoriams identifikuoti. Ją taikant bus patikslinti Lietuvos Respublikos mokėjimų balanso ir nacionalinių sąskaitų duomenys ir kartu BVP vertinimas. Eurostatas įpareigojo Lietuvą, kaip ir visas ES valstybes nares, šį darbą atlikti iki 2026 m. spalio mėn.
Toliau vykdomi Duomenų valdymo brandos programos projektai. Įdiegus duomenų platformos komponentus, buvo sudarytos sąlygos reikšmingai sustiprinti analitinių modelių taikymą ir padidinti sprendimų priėmimo procesų efektyvumą organizacijoje. Pagal CMMI DMM (angl. Data Management Maturity) modelį pasiektas 2,74 brandos lygis. Lietuvos bankui tapus EDM asociacijos (angl. Enterprise Data Management Accociation) nariu, 2025 m. pirmą kartą vertinimas atliktas ir pagal atnaujintą DCAM (angl. Data Management Capability Assessment Model) metodiką, ji taikoma ir kituose centriniuose bankuose. Ši metodika suteikia galimybę nuodugniau įvertinti duomenų valdysenos programos pažangą ir aiškiau numatyti būsimų gebėjimų tobulinimo kryptis.
4.9.Fiskalinis agentas
Lietuvos bankas, vykdydamas Lietuvos Respublikos Lietuvos banko įstatyme nustatytas fiskalinio agento funkcijas, 2025 m. tvarkė viešųjų subjektų sąskaitas ir atliko finansines operacijas viešiesiems subjektams Lietuvos banko nustatyta tvarka ir sąlygomis. Lietuvos bankas teikė bankines paslaugas šiems viešiesiems subjektams: Finansų ministerijai, tvarkant Lietuvos Respublikos valstybės iždo sąskaitas; nacionalinėms plėtros ir kitoms viešojo sektoriaus įstaigoms, valdančioms įstatymuose nustatytus fondus, ir ES institucijoms; pagal Eurosistemos atsargų valdymo paslaugų sąrangą užsienio centriniams bankams.
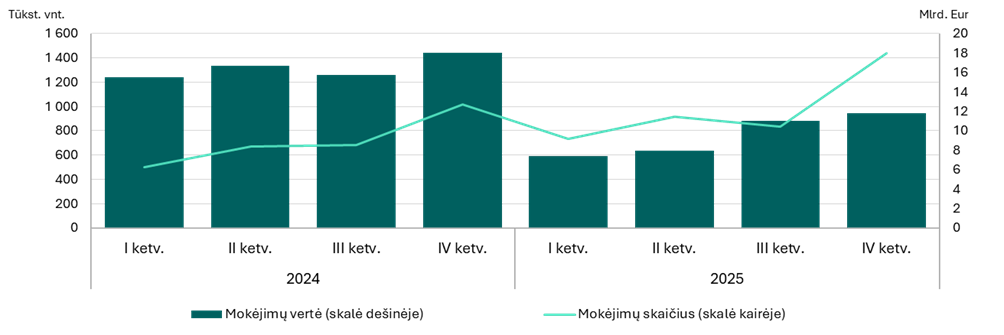
Lietuvos bankas viešiesiems subjektams teikia šias bankines paslaugas: perveda lėšas pagal pateiktus mokėjimo nurodymus, įskaito jas į sąskaitas, keičia valiutas, rengia ir teikia sąskaitų išrašus bei kitą informaciją. 2025 m., vykdant viešųjų subjektų mokėjimo nurodymus, atlikta 3 921,7 tūkst. kredito pervedimų – jų apyvarta sudarė 38,0 mlrd. Eur.
Vykdydama Valstybės iždo konsoliduoto sąskaitų valdymo sistemos (VIKSVA) diegimo projektą, skirtą valstybės pinigų laikymui bei valdymui centralizuoti ir tokiu būdu racionaliau ir efektyviau valdyti valstybės pinigines lėšas, prie VIKSVA prisijungus 403 biudžetinėms įstaigoms ir fondams, Finansų ministerija toliau aktyviai naudojosi Lietuvos banko administruojamos mokėjimo sistemos CENTROlink paslaugomis (taip pat ir momentinių mokėjimų paslauga) – vidutiniškai pateikia apie 320 tūkst. mokėjimo nurodymų per mėnesį.
Viešųjų subjektų mokėjimai
Šaltinis: Lietuvos bankas.
5.Kita veikla
Techninis bendradarbiavimas yra svarbi Lietuvos banko veiklos sritis. Lietuvos bankas kartu su 19 ECBS nacionalinių centrinių bankų ir ECB 2025 m. rugsėjo 15 d. oficialiai užbaigė trejus metus trukusio ES finansuojamo projekto „Centrinio banko gebėjimų stiprinimo Vakarų Balkanuose programa, siekiant integracijos į ECBS. II etapas“ įgyvendinimą. Projektas skirtas šešių Vakarų Balkanų šalių centrinių bankų ir bankų priežiūros agentūrų instituciniams gebėjimams stiprinti, visų pirma, tobulinant jų analitines bei politikos priemones ir perkeliant geriausius tarptautinius bei Europos standartus į nacionalinę praktiką. EK pagal Pasirengimo narystei paramos priemonę (PNPP III) programai skyrė 3 mln. Eur. 2026 m. vasario mėn. pradėtas įgyvendinti naujas ES finansuojamas projektas „Centrinio banko gebėjimų stiprinimo Vakarų Balkanuose programa, siekiant integracijos į ECBS. III etapas“. Šis projektas pagrįstas II etapo struktūra ir koncepcija, jo trukmė – 36 mėnesiai, biudžetas – 3 mln. Eur.
Nuo 2023 m. įgyvendinamas dvejų metų trukmės su 2 mln. Eur biudžetu ES finansuojamas projektas Afrikos šalims „Finansinio stabilumo, atsparumo ir valdymo stiprinimas – stipresnio ECBS dialogo su Afrika link“ 2025 m. gruodžio mėn. pratęstas dar dvejiems metams su papildomu 2 mln. Eur biudžetu. Projekto tikslas – stiprinti Afrikos šalių centrinių bankų gebėjimus valdysenos, finansinio stabilumo, atsparumo, strateginio planavimo ir tarptautinio bendradarbiavimo srityse. Projektas skirtas 12 Afrikos šalių centrinių bankų, veikiančių 24 Afrikos valstybėse. Lietuvos bankas projektą įgyvendina kartu su 7 ECBS nacionaliniais centriniais bankais ir ECB.
Kartu su Lenkijos ir Ispanijos priežiūros institucijomis Lietuvos bankas nuo 2025 m. sausio 1 d. sėkmingai įgyvendina ES Dvynių programos projektą „Nebankinių finansų įstaigų veiksmingos priežiūros įgyvendinimas“, skirtą Ukrainos nacionaliniam bankui. Projekto vertė – 1,5 mln. Eur, trukmė – 24 mėn.
16-oji TVF kvotų peržiūra kol kas neįsigaliojusi – dėl kitų šalių vėlavimo įgyvendinti reikalingas procedūras TVF dar kartą pratęsė terminą iki 2026 m. gegužės 15 d. Lietuva jau 2024 m. yra atlikusi visas reikalingas nacionalines 16-osios kvotų peržiūros procedūras: 2024 m. liepos mėn. įsigaliojo Lietuvos Respublikos kvotos Tarptautiniame valiutos fonde didinimo įstatymas, kuriuo Seimas pritarė kvotos padidinimui 220,8 mln. specialiųjų skolinimosi teisių (SST) (apie 259 mln. Eur) – nuo 441,6 mln. iki 662,4 mln. SST. Vis dėlto faktinis TVF kvotų padidinimas įsigalios tada, kai kitos šalys narės užbaigs reikalingas procedūras ir bus įgyvendinti kvotų peržiūros įsigaliojimui reikalingi kriterijai. Reikalingas nacionalines procedūras kol kas atliko ir padidinimui pritarė 76,4 proc. kvotų turinčios TVF šalys narės, o įgyvendinimui reikalinga riba yra 85 proc. 2023 m. gruodžio 15 d. TVF valdytojų valdyba užbaigė 16-ąją bendrąją kvotų peržiūrą, kuria sustiprinama kvotų reikšmė TVF išteklių pakete. Lietuvoje už su kvota TVF susijusius įsipareigojimus yra atsakingas Lietuvos bankas, o sprendimą dėl Lietuvos Respublikos kvotos TVF dydžio keitimo priima Seimas.
2025 m. rugsėjo 25–26 d. vykusi kasmetinė Lietuvos banko ekonomikos konferencija, surengta bendradarbiaujant su Konkurencingumo tyrimų tinklu (angl. CompNet), buvo skirta produktyvumui, konvergencijai ir konkurencingumui Europoje. Pastaraisiais metais, keičiantis pasaulinės prekybos tendencijoms, ekonominei politikai ir didėjant geopolitiniam neapibrėžtumui, mažų ir atvirų Europos ekonomikų vaidmuo tampa vis reikšmingesnis. Konferencijos dalyviai aptarė iššūkius, su kuriais šiandien susiduria mažos ir atviros ekonomikos sparčiai besikeičiančioje pasaulinėje aplinkoje, ir galimybes jiems įveikti, diskutavo apie ilgalaikio augimo veiksnius, Europos konkurencingumo dinamiką ir strateginį mažų ekonomikų vaidmenį stiprinant ekonominį atsparumą ateities iššūkiams.
2025 m. rugsėjo 29 d. Lietuvos bankas kartu su Estijos ir Latvijos bankais Taline surengė Baltijos šalių skaitmeninio euro konferenciją „Mokėjimai ir politika kintančioje aplinkoje“ (angl. Payments & Policy in a Changing Environment). Konferencijos tikslas – didinti informuotumą apie skaitmeninį eurą kaip viešąją gėrybę ir jo vaidmenį saugioje sistemoje, stiprinant Europos mokėjimo sistemų atsparumą geopolitinio ir technologinio neapibrėžtumo laikotarpiu. Konferencijos metu aptartos skaitmeninio euro kūrimo priežastys ir jo strateginė svarba. Pagrindinius pranešimus konferencijoje skaitė už ekonomiką ir našumą atsakingas EK narys Valdis Dombrovskis ir ECB vykdomosios valdybos narys Piero Cipollone.
2025 m. lapkričio 20 d. jau tryliktą kartą surengta kasmetinė Lietuvos banko nekilnojamojo turto konferencija. Jos metu diskutuota apie būsto rinkos sandorių ir kredito dinamiką, būsto pasiūlos tendencijas, į pasiūlą orientuotą būsto politiką, renovacijos iššūkius, pasirengimą atliepti būsto poreikius ateityje.
2025 m. gruodžio mėn. Lietuvos bankas kartu su LRT, Lietuvos policija ir Lietuvos bankų asociacija pradėjo visuomenės informavimo kampaniją prieš sukčius „Padėk ragelį“. Kampanijos tikslas – padėti gyventojams atpažinti dažniausiai pasitaikančias apgaules, laiku sustabdyti sukčių spaudimą ir apsaugoti savo pinigus bei asmens duomenis.
Reaguodami į ekonomikos doktorantūros studijų kokybės Lietuvoje ir jų tarptautinio konkurencingumo iššūkius, Lietuvos bankas kartu su Vilniaus universitetu žengė į naują bendradarbiavimo etapą. Ilgametė partnerystė, kuriant bendrą Kiekybinės ekonomikos bakalauro programą ir bendradarbiaujant Lietuvos banko Tyrimų centrui ir Vilniaus universiteto Ekonomikos ir verslo administravimo fakultetui, nuo šiol apima ir doktorantūros studijų stiprinimą. Atnaujinti studijų moduliai tapo prieinami ne tik Vilniaus universiteto, bet ir kitų Lietuvos aukštųjų mokyklų doktorantams.
Savo interneto svetainėje Lietuvos bankas skelbia gyventojams aktualią lyginamąją informaciją: mokėjimo paslaugų įkainius, investicinio gyvybės draudimo atskaitymų skaičiuoklę, komercinių bankų ir kredito unijų siūlomas terminuotųjų, kaupiamųjų ir neatšaukiamųjų indėlių palūkanų normas, būsto paskolų skaičiuoklę.
Santrumpos
AB akcinė bendrovė
AKR anticiklinis kapitalo rezervas
APKP antroji pensijų kaupimo pakopa
ASN Atsakingojo skolinimo nuostatai
BVP bendrasis vidaus produktas
ECB Europos Centrinis Bankas
ECBS Europos centrinių bankų sistema
EK Europos Komisija
EPĮ elektroninių pinigų įstaigos
ES Europos Sąjunga
Eurosistema Europos Centrinis Bankas ir euro zonos centriniai bankai
FRD finansų rinkos dalyviai
IISKIS informuotiesiems investuotojams skirti kolektyvinio investavimo subjektai
JAV Jungtinės Amerikos Valstijos
JK Jungtinė Karalystė
KIS kolektyvinio investavimo subjektai
KRT Kapitalo rinkos taryba
MĮ mokėjimo įstaigos
MPT mokėjimo paslaugų teikėjai
NT nekilnojamasis turtas
PF pensijų fondai
PFĮ pinigų finansų įstaigos
PPTFP pinigų plovimo ir teroristų finansavimo prevencija
SST specialiosios skolinimosi teisės
SVKI suderintasis vartotojų kainų indeksas
SVP skolos vertybiniai popieriai
TVF Tarptautinis valiutos fondas
VP vertybiniai popieriai
VDA Valstybės duomenų agentūra
VVP vyriausybės vertybiniai popieriai
|
© Lietuvos bankas Gedimino pr. 6, LT-01103 Vilnius Lietuvos banko valdyba Pranešimą apie Lietuvos banko pagrindinio tikslo įgyvendinimą, finansų rinkos būklę ir funkcijų vykdymą patvirtino 2026 m. balandžio 9 d. Kai kuriose lentelėse ir paveiksluose dėl apvalinimo eilučių suma ir procentai nesutampa su bendrais duomenimis („Iš viso“ ir 100 %). Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis. ISSN 2538-8428 (online) |