
Įžanginis žodis
Iššūkių ir neapibrėžtumų kupinoje aplinkoje Lietuvos ekonomika demonstruoja atsparumą ir toliau lieka augimo kelyje. Vis dėlto artimiausiais metais stebėsime svyravimų, todėl tokiomis sąlygomis ypač svarbu laikytis fiskalinės drausmės, kad turėtume pakankamai erdvės reaguoti į netikėtus sukrėtimus.
Lietuvos bankas aktyviai dalyvauja priimant Lietuvos ir visos euro zonos ekonomikos raidai itin svarbius ECB valdančiosios tarybos pinigų politikos sprendimus. Jie atliepia pagrindinį Eurosistemos tikslą – palaikyti kainų stabilumą, kad vidutiniu laikotarpiu infliacija būtų 2 proc. lygio. Šiuo metu infliacija euro zonoje ir jos prognozės vidutiniu laikotarpiu iš esmės atitinka šį lygį, todėl ECB pagrindinės palūkanų normos, kurios 2024–2025 m. buvo mažintos aštuonis kartus, nuo pernai birželio mėn. nebuvo keičiamos.
Kadangi ECB valdančioji taryba pinigų politikos sprendimus priima remdamasi tuo metu turimais duomenimis, turime būti atviri įvairiems galimiems pinigų politikos sprendimams.
Lietuvos ūkio plėtra nebus tolygi – svyravimus lems II pakopos pensijų reforma ir augančios išlaidos gynybai. Šiemet mūsų BVP augimas turėtų siekti 3,1, tačiau 2027 m. sulėtės iki 2,0 proc. Bendrame euro zonos, kurios ūkis turėtų augti atitinkamai 0,9 ir 1,3 proc., kontekste tai yra išties geras rezultatas. Vidutinė metinė infliacija šiemet turėtų sudaryti 5,1 proc., tačiau vėliau nuosekliai mažės ir 2028 m. grįš į 2,5 proc. lygį, būdingą Vakarų valstybių pragyvenimo link artėjančiai ekonomikai.
Lietuvos bankas svariai prisideda prie valstybės poreikių finansavimo. Sėkmingai valdydami finansinį turtą, 2025 m. uždirbome 84,74 mln. Eur pelno ir į valstybės biudžetą pervedėme 71,12 mln. Eur pelno įmoką. Ji yra trečia pagal dydį Lietuvos banko istorijoje.
Lietuvos finansinio stabilumo būklė yra gera. Bankų kapitalo rezervus stiprina vis dar didelis pelningumas, paskolų kokybė tebėra gera, sparčiai didėja verslo ir gyventojų kreditavimas. Testavimas nepalankiomis sąlygomis rodo, kad bankų sektorius gebėtų atlaikyti ir nepalankius ekonominės raidos scenarijus.
Lietuvos bankų sektorius ir toliau yra vienas iš pelningiausių ES – tai didina atsparumą galimiems sukrėtimams. Nors grynosios palūkanų pajamos toliau mažėjo, bankų pelnas 2025 m., neaudituotais duomenimis, sudarė 1,063 mlrd. Eur.
Lietuvos bankas kartu su Finansų ministerija 2023 m. parengė finansiniam stabilumui neutralų Laikinojo solidarumo įnašo įstatymą, pagal kurį į valstybės biudžetą už 2023–2025 m. pervesta suma siekia 540 mln. Eur.
Kitų finansų rinkos sektorių būklė taip pat yra gera. Kredito unijų ir draudimo sektoriai, valdymo ir finansų maklerio įmonės dirba stabiliai ir pelningai, auga EPĮ ir MĮ rinka, plečiasi vartojimo kredito davėjų, pensijų fondų ir kolektyvinio investavimo subjektų veiklos apimtis. Tai suteikia vis daugiau galimybių gyventojams ir verslui gauti jiems tinkamas finansines paslaugas.
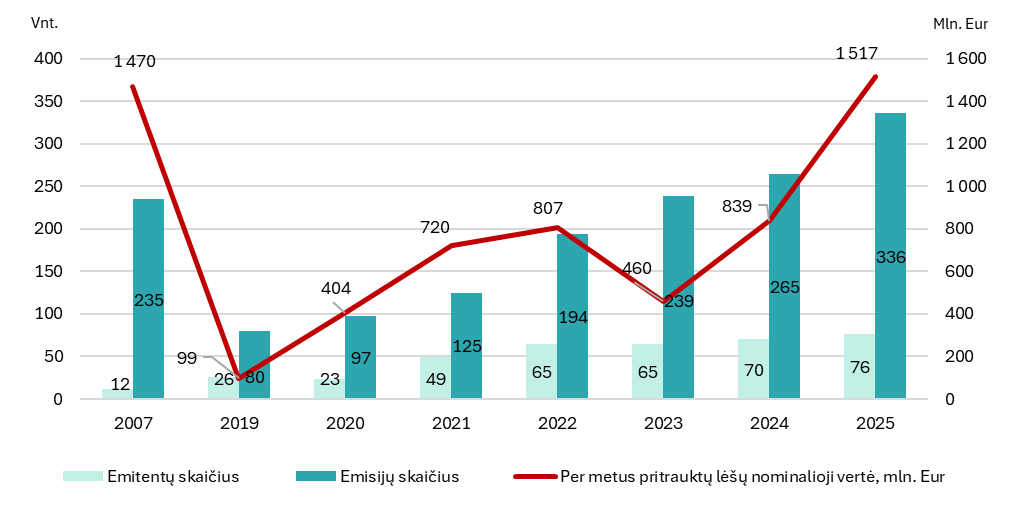
Renesansą išgyvena Lietuvos kapitalo rinka. Įmonės per obligacijas 2025 m. pritraukė 1,5 mlrd. Eur – beveik 80 proc. daugiau nei 2024 m. (840 mln. Eur). Rekordai fiksuojami sutelktinio finansavimo rinkoje – pagal licencijuotų sutelktinio finansavimo paslaugų teikėjų skaičių (16 licencijų 2025 m. pabaigoje) ir finansuotą sumą (278 mln. Eur) esame penkta jurisdikcija ES.
Reikšmingai didėja investuojančių Lietuvos gyventojų skaičius – jis per pastaruosius penkerius metus išaugo daugiau nei 4,5 karto ir artėja prie 200 tūkst. Investicijų portfelio valdymo paslauga tapo prieinama ne tik turtingiesiems: 2020 m. ją buvo įsigiję tik 300 investuotojų, dabar – net 16 tūkst. neprofesionaliųjų investuotojų.
Finansų rinkos priežiūros politikoje daugiausia dėmesio skiriame vartotojams teikiamų paslaugų kokybei ir dialogui su finansų rinkos dalyviais. 2025 m. surengtuose konsultaciniuose renginiuose dalyvavo daugiau negu 3 tūkst., o nuo 2021 m. – jau daugiau kaip 10 tūkst. klausytojų. Atrinktų finansų įstaigų apklausa rodo, kad jos stengiasi atliepti lūkesčius gerindamos mokėjimo paslaugų vartotojų patirtį, išvengti galimų teisės aktų pažeidimų ir veiklos trūkumų.
Stiprindami šalies finansų rinkos konkurencinę aplinką, peržiūrime nacionalinius priežiūros reikalavimus ir mažiname administracinę naštą. Tą darydami vadovaujamės rizikos vertinimu pagrįstos priežiūros principu – mažesnės rizikos sritims taikome lankstesnį reguliavimą, kuris didina Lietuvos finansų sektoriaus patrauklumą ir konkurencingumą.
Šių darbų rezultatus jau matome. Atstovybes Lietuvoje 2024 m. gruodžio mėn. atidarė vienas didžiausių Vokietijos bankų „Commerzbank“, 2025 m. pabaigoje – didžiausias Lenkijos bankas „PKO Bank Polski“. Pastaraisiais metais Lietuvą rinkosi ir kiti pasauliniai rinkos lyderiai – Revolut grupė, Vinted Pay, UAB, DriveWealth Europe, Checkout Payments Group Limited. Apie ketinimus įsigyti Lietuvoje licencijuotą specializuotą banką yra paskelbęs JK finansų sektoriaus vienaragis Zilch.
Vienas svarbiausių darbų reguliavimo srityje – kartu su kitų institucijų ir finansų rinkos atstovais parengti ir nuo 2025 m. liepos mėn. įsigalioję Pinigų plovimo ir teroristų finansavimo prevencijos įstatymo pakeitimai, susiję su supaprastinto kliento tapatybės nustatymo reikalavimais mažesnės rizikos atvejais.
2024 m. pabaigoje įsigaliojus ES Kriptoturto rinkų reglamentui, gavome naują priežiūros mandatą. Siekiame, kad Lietuvoje į šią rinką patektų tik brandūs ir šio verslo rizikos valdymą tinkamai išmanantys paslaugų teikėjai. Per 2025 m. suteikėme tris kriptoturto paslaugų teikėjo licencijas – JAV kapitalo bendrovei Robinhood Europe, UAB, Kanados kapitalo bendrovei Nuvei Liquidity UAB ir ilgametę patirtį Lietuvoje turinčiai UAB „Decentralized“, veikiančiai su prekės ženklu Coingate, o šių metų pradžioje tokią licenciją suteikėme Lietuvos kapitalo UAB Micar assets. Šiuo metu vertiname kitų potencialių kriptoturto paslaugų teikėjų paraiškas.
Nuo 2025 m. pradžios įsigaliojo sprendimas dėl optimalios pagrindinės mokėjimo sąskaitos paslaugų krepšelio sudėties ir kainos. Šia paslauga besinaudojantys gyventojai dabar gali iš bankomatų pasiimti daugiau pinigų, atlikti daugiau mokėjimo pervedimų, trečdaliu sumažėjo ir paties krepšelio kaina. Tokia paslaugų apimtis tenkina 90 proc. sąskaitą turinčių šalies gyventojų poreikius.
Nuo 2025 m. vasario mėn. įsigaliojo Lietuvos banko inicijuota paprastesnė ir pigesnė būsto paskolų refinansavimo tvarka. Lietuvos banko duomenimis, būsto paskolą refinansavo arba dėl jos sąlygų persitarė daugiau nei 43 tūkst. vartotojų, kurių bendra paskolų vertė yra beveik 4 mlrd. Eur. Kartu jie per visą paskolos laikotarpį sutaupys daugiau nei 240 mln. Eur.
2025 m. gegužės mėn. įsigaliojus pakeitimams, kurie įpareigoja kredito davėjus, teikiant būsto paskolų pasiūlymus, klientui pasiūlyti bent dvi palūkanų normos rūšis – kintamąją ir fiksuotąją, – išaugo gyventojų aktyvumas renkantis fiksuotąją palūkanų normą. 2025 m. sausio–balandžio mėn. tokių paskolų dalis naujų būsto paskolų sraute sudarė vidutiniškai 1,5, o antrąjį pusmetį – vidutiniškai 6,1 proc.
Toliau teikiame ir teiksime siūlymus, kurie didintų vartotojų galimybes rinktis jiems reikalingas finansines paslaugas. Šiemet rugpjūčio mėn. įsigalios būsto kreditavimui svarbių Atsakingojo skolinimo nuostatų pakeitimai, kuriais švelninami reikalavimai būsto dar neturintiems asmenims, taip suteikiant jiems daugiau galimybių įžengti į būsto rinką. Kartu nustatomi griežtesni investicinių būsto įsigijimo sandorių reikalavimai.
Nustatėme griežtesnius reikalavimus investicinio gyvybės draudimo (IGD) produktų platintojams. IGD produktai gyventojams turi būti siūlomi tinkamai atsižvelgiant į jų poreikius, apsaugant juos nuo galimų finansinių nuostolių.
Nors grynųjų pinigų reikšmė, plėtojantis alternatyvoms ir sparčiai keičiantis gyventojų įpročiams, mažėja, daliai gyventojų grynieji pinigai tebėra svarbus atsiskaitymo būdas. Tai suprasdami inicijavome grynųjų pinigų ir bankinių paslaugų prieinamumo didinimą regionuose, dirbame su bankais ir bendradarbiaujame su savivalda. Viena iš galimybių būtų išplėsti Lietuvos banko mandatą, suteikiant įgaliojimus nustatyti finansinių paslaugų prieinamumo kriterijus ir užtikrinti jų įgyvendinimą.
Aktyviai veikiame kovos su sukčiavimu lauke. Finansų rinkos dalyvius skatiname diegti pažangias sukčiavimo prevencijai skirtas priemones, kuriomis būtų siekiama išvengti sukčiavimo atakų ir su jomis susijusių gyventojų bei verslo nuostolių.
Mokėjimo paslaugas teikiantys bankai, kredito unijos, EPĮ ir MĮ nuo 2025 m. spalio mėn., prieš atlikdami lėšų pervedimą, privalo patikrinti, ar mokėjimo pavedime nurodytas lėšų gavėjas atitinka nurodytos banko sąskaitos (IBAN) savininką. Ši priemonė leidžia mokėjimo pavedimą pateikusiam vartotojui įsitikinti, kad lėšos yra pervedamos tam asmeniui, kuriam yra skirtos.
Matome, kad galiojantis teisinis reguliavimas nėra pakankamas, todėl inicijavome įstatymų pakeitimus, kuriais stiprinama vartotojų apsauga, o mokėjimo paslaugų teikėjams suteikiama daugiau priemonių bei atsakomybės kovojant su finansiniu sukčiavimu. Planuojama, kad jau parengti įstatymų projektai gali būti priimti Seimo pavasario sesijoje.
Lietuvos bankas koordinuos sukčiavimo prevencijos valstybės lygiu strategijos parengimą – kuriama ekspertų darbo grupė, kuri svarstys ir rengs strategijos turinį bei ja pagrįstą veiksmų planą. Aktyviai dalyvaujame Lietuvos Respublikos Vyriausybės koordinuojamoje tarpinstitucinėje darbo grupėje kovai su sukčiavimais skaitmeninėje erdvėje koordinuoti, esame vienas iš tarpinstitucinio Memorandumo dėl bendradarbiavimo siekiant mažinti sukčiavimo skaitmeninėje erdvėje atvejus pasirašymo iniciatorių.
Saugumas ir atsparumas kartu su paslaugų prieinamumo didinimu, klientų mobilumo stiprinimu bei inovacijų skatinimu yra svarbiausios Lietuvos banko parengtos Mokėjimų rinkos strategijos iki 2030 m. kryptys.
Dirbame, kad Lietuvoje atsirastų naujų mokėjimų produktų, pagrįstų SEPA prašymo sumokėti paslauga (SRTP) schema, arba alternatyvių europinių mokėjimų sprendimų, kai atsiskaito skirtingų bankų klientai. Tai ne tik skatintų mokėjimo rinkos dalyvių konkurenciją, bet ir padėtų spręsti tarpininkų problemą surenkant mokesčius ir įmokas valstybei bei savivaldybėms.
Gyventojus skatiname daugiau dėmesio skirti svarbiausiems asmeninių finansų valdymo klausimams. Tam esame įsteigę Finansinio raštingumo centrą. Savo interneto svetainėje skelbiame gyventojams aktualią lyginamąją informaciją: mokėjimo paslaugų įkainius, IGD atskaitymų skaičiuoklę, komercinių bankų ir kredito unijų siūlomas terminuotųjų, kaupiamųjų ir neatšaukiamųjų indėlių palūkanų normas, būsto paskolų skaičiuoklę.
Aktyviai informavome visuomenę ir verslą apie atsiskaitymų grynaisiais pinigais sumų apvalinimą. Nuo 2025 m. gegužės 1 d. prekybininkai ir paslaugų teikėjai privalo apvalinti galutinę pirkinių krepšelio sumą, kai vartotojas ją nori mokėti grynaisiais pinigais. Į Lietuvos banką jau grįžo 37 mln. vnt. smulkiųjų centų monetų, kurių bendras svoris siekia beveik 100 tonų. Tai supaprastino grynųjų pinigų tvarkymą ir sumažino su tuo susijusias išlaidas, valstybė taip pat patiria mažiau išlaidų, susijusių su grynųjų pinigų gamyba, mažėja su smulkiųjų centų gamyba, transportavimu ir naudojimu susijęs poveikis aplinkai.
Nuosekliai prisidedame prie ES keliamų neutralaus poveikio klimatui ir perėjimo prie mažai anglies dioksido į aplinką išskiriančios ekonomikos tikslų. Siekiame, kad su pinigų politika nesusijęs Lietuvos banko finansinis turtas ne vėliau kaip iki 2050 m. taptų neutralus klimatui. Investuodami užsienio atsargas, prioritetą skiriame žaliosioms investicijoms, mažiname su klimato kaita susijusias rizikas, kai tai neprieštarauja investicijų saugumo, likvidumo ir grąžos principams.
Gediminas Šimkus
Lietuvos banko valdybos pirmininkas
1.Strategija ir tikslai
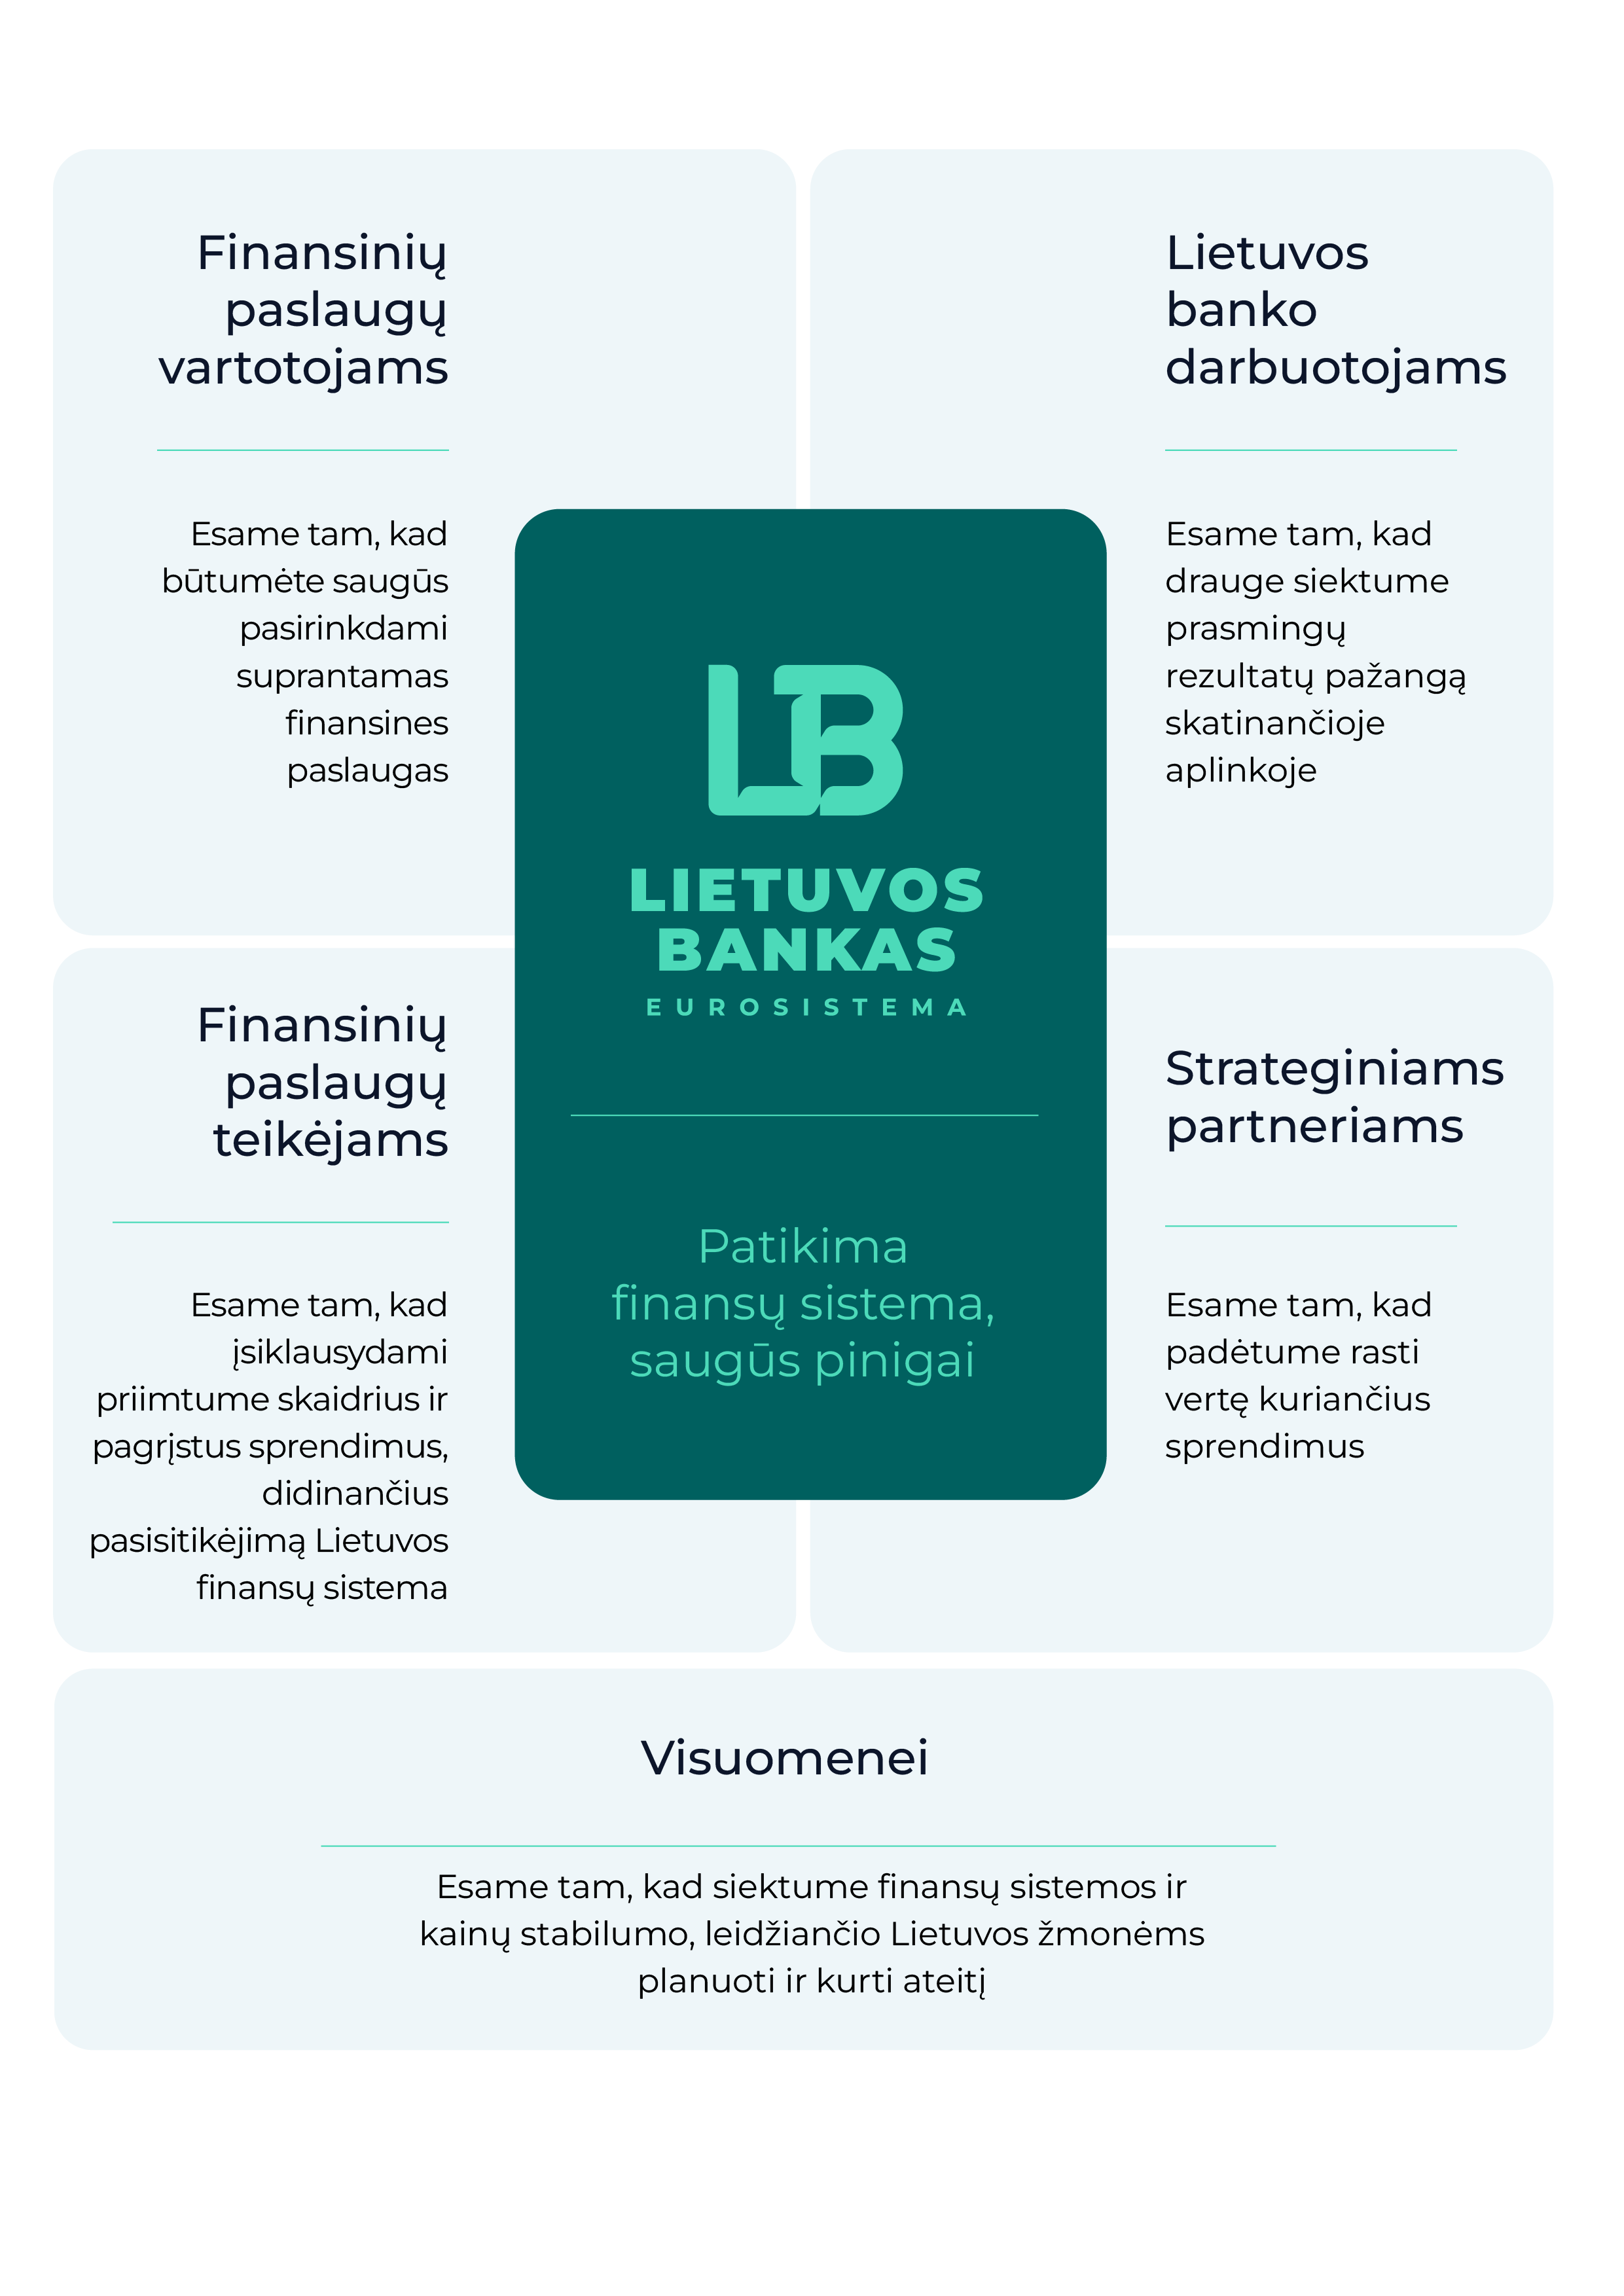
2025 m. Lietuvos bankas nuosekliai įgyvendino 2022–2025 m. strategiją, kurios pagrindinė ašis yra – vertės kūrimas Lietuvos finansų ekosistemos dalyviams (suinteresuotosioms pusėms) – finansinių paslaugų vartotojams, finansinių paslaugų teikėjams, visuomenei, darbuotojams ir strateginiams partneriams. Ataskaitiniais metais pasiekta pažanga pagal visus vienuolika viešai paskelbtų strateginių tikslų.
Finansinių paslaugų vartotojams
·Vartotojų pasitenkinimas. Išlaikytas aukštas finansinių paslaugų vartotojų pasitikėjimo lygis. Skundų dėl finansų rinkos dalyvių skaičius buvo itin mažas (skundėsi mažiau nei 2 iš 100 tūkst. vartotojų). Nuosekliai stiprinta vartotojų apsauga, gerinta ginčų nagrinėjimo praktika ir didinta rinkos dalyvių atsakomybė.
·Sukčiavimo mažinimas. Įgyvendintos sukčiavimo prevencijos priemonės davė rezultatų – nors kredito pervedimų srityje sukčiavimo mastas ir toliau buvo didesnis už ES vidurkį, mokėjimo kortelių segmente jis buvo mažesnis už ES medianą. 2025 m. toliau stiprintos prevencinės ir rizikos valdymo priemonės, plėtojamas institucinis bendradarbiavimas ir duomenų analizės sprendimai, siekiant didinti mokėjimų rinkos saugumą.
·Finansų infrastruktūros prieinamumas ir paslaugų įvairovė. Visuomenės nuomonės apklausos duomenimis, gerėjo finansinių paslaugų prieinamumo ir įvairovės vertinimas: 60,7 proc. respondentų teigiamai vertino prieinamumą, o 62,4 proc. – įvairovę; įvairovės vertinimas per metus padidėjo daugiau kaip 9 proc. punktais.
Finansinių paslaugų teikėjams
·Finansų rinkos dalyvių branda. Pasiekta aukštesnė rinkos branda, ypač EPĮ ir MĮ segmente. Patobulinta dialogo su rinka praktika, plėtojamas konsultacinis ir duomenimis grįstas priežiūros modelis, didinantis reguliacinio proceso aiškumą ir prognozuojamumą.
·Infrastruktūros veikimo užtikrinimas. Finansų rinkos infrastruktūros patikimumas ir toliau buvo didelis – prieinamumas sudarė 99,78 proc. Toliau tobulinti incidentų valdymo ir veiklos tęstinumo procesai.
·Priežiūros funkcijų objektyvumas ir efektyvumas. Nepriklausomas Lietuvos Respublikos ekonomikos ir inovacijų ministerijos vertinimas patvirtino didelį priežiūros sprendimų pagrįstumą ir efektyvumą (įvertinimas „A“). Toliau tobulinta rizika grįstos priežiūros metodika, stiprintas analitinis pajėgumas ir spartintas procesų skaitmeninimas.
Visuomenei
·Finansų sistemos stabilumas. Palaikyta stipri makroprudencinė pozicija – esamas makroprudencinių kapitalo rezervų lygis ir toliau buvo pakankamas atsparumui nustatytoms rizikoms užtikrinti, o įstaigų kapitalo pakankamumo rodikliai viršijo nustatytus reikalavimus. Disbalansų (kredito ir BVP) lygis tebėra žemiau riziką keliančios reikšmės, o pasirengimo bankų pertvarkymui rodiklis tebebuvo aukštas.
·Investicinio portfelio grąža (finansinio turto grąža). Nepaisant geopolitinių iššūkių, Lietuvos banko nuosavo finansinio turto 3 m. slankioji grąža 2025 m. sudarė 15,57 proc., užtikrinant atsakingą rizikos ir grąžos balansą bei tvarų finansinio turto valdymą.
·Infliacijos euro zonoje vidutiniu laikotarpiu stabilumas. Vidutinė infliacija euro zonoje sudarė 2 proc., o infliacijos lūkesčiai tebebuvo stabilūs. Tai rodo Eurosistemos pinigų politikos sprendimų veiksmingumą ir kainų stabilumo tikslo įgyvendinimą.
Lietuvos banko darbuotojams
·Darbuotojų įsitraukimas ir organizacinė kultūra. Darbuotojų apklausa parodė aukštą pažangos suvokimą – daugiau kaip 40 proc. respondentų pasisakė jaučiantys (arba pastebi) pažangą net 90 proc. vertintų veiklos aspektų. Įgyvendintos organizacinės transformacijos priemonės stiprino kompetencijas, lyderystę ir bendradarbiavimą.
Strateginiams partneriams
·Duomenimis grįstos pozicijos strateginiams partneriams. 2025 m. Lietuvos bankas parengė keturias reikšmingas pozicijas svarbiais ekonominės politikos klausimais – dėl gynybos finansavimo, pensijų kaupimo pakeitimų, minimaliosios mėnesinės algos ir mokesčių reformos. Atlikdamas nepriklausomą ekonominę analizę ir teikdamas ekspertines įžvalgas, Lietuvos bankas prisidėjo prie informuotų ir duomenimis pagrįstų viešosios politikos sprendimų priėmimo.
2.Ekonomikos ir finansų raida
2.1.Realioji ekonomika
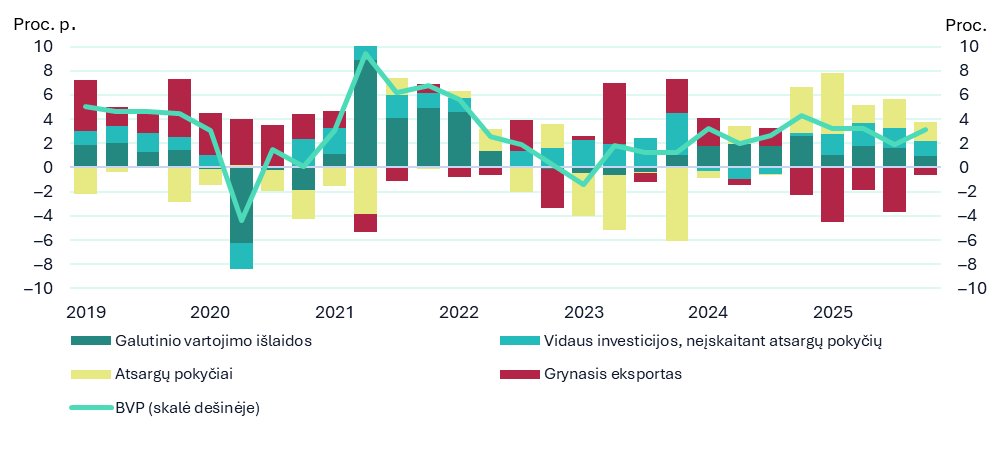
Po gana spartaus augimo pirmąjį pusmetį Lietuvos ekonomikos augimas 2025 m. antrąjį pusmetį sulėtėjo, tačiau metų pabaigoje buvo matyti atsigavimo ženklų. Pagal VDA įverčius, metinis augimas 2025 m. trečiąjį ketvirtį buvo 2,1, o ketvirtąjį ketvirtį – 3,1, ketvirtinis augimo tempas sudarė atitinkamai 0,3 ir 1,7 proc. Tokia metų pabaiga lėmė, kad 2025 m. Lietuvos ekonomika buvo 2,9 proc. didesnė nei prieš metus, augo šiek tiek sparčiau nei vidutiniškai pastarąjį penkmetį ir beveik susilygino su ilgalaike augimo tendencija. Ekonomikos augimas 2025 m. buvo gana plataus masto – didėjo daugelio pagrindinių ekonominių veiklų sukuriama pridėtinė vertė. Didžiausias indėlis į BVP plėtrą buvo apdirbamosios gamybos, prekybos bei informacijos ir ryšių veiklų. Apdirbamosios gamybos sukuriama pridėtinė vertė per metus padidėjo 3,4, o informacijos ir ryšių sektoriuje augimas buvo dar spartesnis – 8,3 proc. Iš apdirbamosios gamybos šakų išsiskyrė itin sparčiai augusi mašinų ir įrenginių gamyba, ypač kompiuterinių, elektroninių ir optinių gaminių sektorius – jis per metus paaugo apie 32 proc. Autopramonė bei chemijos ir plastikų gamybos įmonės susidūrė su sunkumais ir prie metinio pramonės sektoriaus augimo prisidėjo neigiamai. Taip pat šių sektorių eksportas nerodo atsigavimo ženklų. Prekybos sektoriaus pridėtinė vertė didėjo, nors namų ūkio vartojimas augo nuosaikiai. Paslaugų sektorius ir toliau buvo vienas iš pagrindinių ekonomikos augimą skatinančių veiksnių, ypač dėl informacijos ir ryšių paslaugų veiklos plėtros. Transporto ir saugojimo paslaugų sektorius 2025 m. pradėjo pamažu atsigauti, tačiau jo veiklos apimtis tebebuvo mažesnė nei prieš pandemiją.
Išlaidų metodu įvertinto BVP kaitos veiksniai
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Sparčiai ankstesniais metais augusi namų ūkių perkamoji galia 2025 m. ir toliau palaikė vartojimo plėtrą, nors jos augimo tempas jau buvo nuosaikesnis. Darbo rinkos padėtis iš esmės ir toliau buvo stabili, tačiau jos raida nebebuvo tokia palanki kaip anksčiau. Nustojo didėti užimtumas, darbo užmokestis kilo nuosaikiau, o realiųjų pajamų augimą labiau ribojo sparčiau kilusios kainos. Nepaisant to, namų ūkių vartojimas toliau didėjo ir buvo svarbus vidaus paklausos veiksnys – 2025 m. jis padidėjo 1,9 proc. Vartotojų nuotaikos nemenkai svyravo, metų pradžioje suprastėjo (panašiai kaip ir visoje Europoje) dėl prekybos karų ir sustiprėjusio ekonominio neapibrėžtumo. Nuo vasaros vidurio vartotojų pasitikėjimas atsigavo, jie palankiau pradėjo prognozuoti savo ir šalies ekonominę padėtį. Vis dėlto gruodžio mėn. ir šių metų pradžioje šis rodiklis suprastėjo, rodydamas šiek tiek atsargesnį namų ūkių vertinimą trumpuoju laikotarpiu.
Lietuvos ekonomikos augimą 2025 m. palaikė ir investicijos – jos per metus padidėjo 7,1 proc. Prie investicijų augimo daugiausia prisidėjo investicijos į transporto priemones, IRT įrangą ir kitas gamybos priemones. Metų pabaigoje investicijų plėtrą papildomai sustiprino išaugusios investicijos į negyvenamuosius pastatus ir inžinerinius statinius. Didžiausia pramonės sektoriaus investicijų dalis buvo nukreipta į nusidėvėjusių įrenginių ir technologinės bazės atnaujinimą, į gamybos procesų modernizavimą ir efektyvumo didinimą – šios investicijos turėtų didinti ekonominį aktyvumą ateityje. Gamybos pajėgumų plėtra ir toliau buvo svarbi, tačiau ji buvo mažesnės apimties. Investicinius sprendimus pirmiausia skatino geras produkcijos paklausos vertinimas, o finansavimo ir technologiniai veiksniai turėjo antrinę, nors vis dar reikšmingą įtaką. Statybos sektoriaus raida didžiąją metų dalį buvo vangi, tačiau metų pabaigoje aktyvumas padidėjo. Prie šio pagerėjimo reikšmingai prisidėjo inžineriniai statiniai, kurie tapo vienu iš pagrindinių sektoriaus atsigavimo veiksnių. Kartu investicijos į gyvenamąją statybą tebebuvo mažesnės, nors finansavimo sąlygos pamažu gerėjo ir aktyvumas būsto rinkoje didėjo.
2.2.Kainų raida
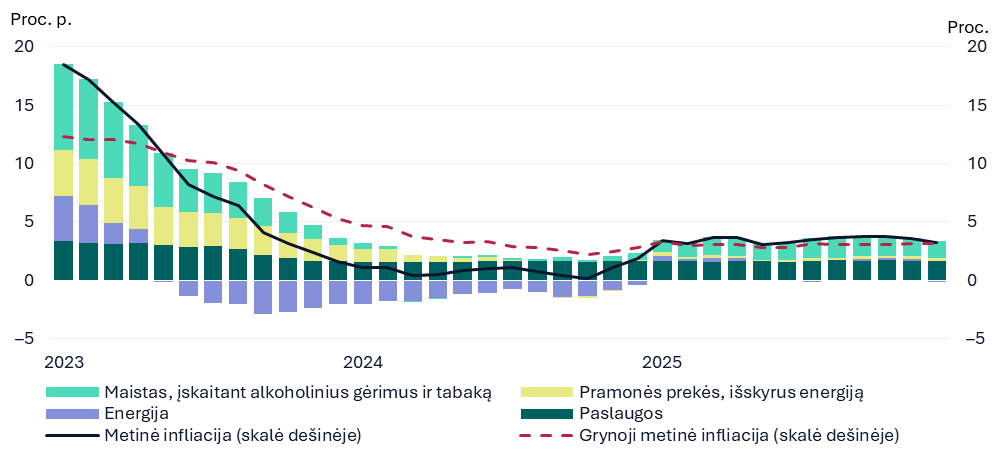
Veikiama pabrangusių maisto žaliavų ir labiau pakeltų mokesčių, vidutinė metinė infliacija Lietuvoje 2025 m. padidėjo ir sudarė 3,4 proc. Remiantis infliacijos pagal pastovius mokesčių tarifus duomenimis, mokestiniai pakeitimai 2025 m. lėmė 0,8 proc. punkto vidutinės metinės infliacijos. Šoktelėjusi metų pradžioje, metinė infliacija kitus tų metų mėnesius šiek tiek pasvyravo, tačiau keitėsi palyginti nedaug ir metų pabaigoje sumažėjo iki 3,2 proc. Maisto, įskaitant alkoholinius gėrimus ir tabaką, bei paslaugų kainos buvo pagrindiniai infliaciją lemiantys veiksniai, o pramonės prekių ir energijos kainų įtaka buvo minimali.
Infliacija pagal SVKI ir jos kaitos veiksniai
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Brangstant maisto žaliavoms, maisto, įskaitant alkoholinius gėrimus ir tabaką, kainos 2025 m. kilo 5,4 proc. vidutiniu metiniu tempu (2024 m. – 0,9 %) ir svariai prisidėjo prie vidutinės metinės infliacijos padidėjimo. Žemės ūkio produktų supirkimo kainos Lietuvoje padidėjo 5,2 proc. Tiek Lietuvoje, tiek visame pasaulyje brangusios maisto žaliavos persidavė ir į kitus maisto tiekimo grandinės etapus ir tai lėmė, kad apžvelgiamu laikotarpiu maisto kainos Lietuvoje pakilo 4,1 proc. O alkoholiniai gėrimai ir tabakas, kurių vartojimą siekiama sumažinti, dėl padidintų mokesčių poveikio brango beveik dvigubai spartesniu (8,1 %) vidutiniu metiniu tempu ir buvo vienos labiausiai maisto, įskaitant alkoholinius gėrimus ir tabaką, kainų augimą didinančių prekių grupių.
Nors energijos išteklių kainos 2025 m. mažėjo, šį poveikį nusvėrė padidinti mokesčiai. Energijos kainos vartotojams, priešingai nei 2024 m., nebemažėjo ir daugiausia prisidėjo prie metinės infliacijos padidėjimo. Energijos kainos vartotojams didėjo 0,8 proc. vidutiniu metiniu tempu (2024 m. jos krito 9,6 %), o padidintų mokesčių poveikis energijos kainų augimui sudarė 3,7 proc. punkto. Apžvelgiamu laikotarpiu sparčiausiai kilo šilumos energijos kainos (8,6 %), o elektros kainų raida vartotojams buvo palankiausia – ji atpigo apie dešimtadaliu.
Spaudimas pramonės prekių kainoms 2025 m. tebebuvo silpnas, o pramonės prekių kainų augimas – nuosaikus (0,6 %). Silpnas spaudimas pramonės prekių kainoms buvo matomas visuose svarbiausiuose pramonės prekių tiekimo grandinės etapuose. Pavyzdžiui, apdirbamosios gamybos, išskyrus rafinuotus naftos produktus, gamintojų produkcijos kainos vidaus rinkoje 2025 m. buvo 0,2 proc. mažesnės nei prieš metus, importuotų trumpalaikio ir ilgalaikio vartojimo prekių kainos taip pat per metus reikšmingai nepasikeitė. Tai lėmė, kad pramonės prekių kainos apžvelgiamu laikotarpiu kilo nuosaikiu 0,6 proc. vidutiniu metiniu tempu. Tarp didesnį svorį vartojimo krepšelyje turinčių ir sparčiau augusių prekių grupių paminėtini farmacijos gaminiai – jų kainos kilo 4 proc. vidutiniu metiniu tempu ir reikšmingai prisidėjo prie pramonės prekių kainų augimo.
Sulėtėjus darbo užmokesčio augimui, paslaugų kainos taip pat didėjo šiek tiek lėtesniu (5,8 %) vidutiniu metiniu tempu. Remiantis išankstiniais duomenimis, 2025 m. darbo užmokestis Lietuvoje augo 8,4 proc. vidutiniu metiniu tempu – nuosaikiau, tačiau ir toliau palyginti sparčiai. Tai veikė ir paslaugų kainų raidą, kadangi darbo užmokesčio sąnaudos sudaro reikšmingą visų sąnaudų, patiriamų teikiant paslaugas, dalį. Paslaugų kainų augimas, 2024 m. sudaręs 6,1, 2025 m. šiek tiek sumažėjo ir sudarė 5,8 proc. Analizuojant paslaugų kainų augimo struktūrą, paminėtinos maitinimo paslaugos, kurios svariai prisidėjo prie lėtesnio paslaugų kainų augimo, tačiau ir toliau lėmė apie ketvirtadalį viso paslaugų kainų augimo. O štai kelionių paslaugos, priešingai, brango spartesniu tempu ir lėmė apie dešimtadalį viso paslaugų kainų augimo.
Esant tokiai paslaugų ir pramonės prekių kainų raidai, grynoji infliacija, kuri yra labiau sietina su vidaus veiksniais ir neapima labiau svyruojančių energijos ir maisto prekių kainų, 2025 m. mažėjo ir sudarė 3,0 proc.
2.3.Darbo rinka
Užimtųjų skaičius (grafikas kairėje) ir VDU metinis pokytis (grafikas dešinėje)
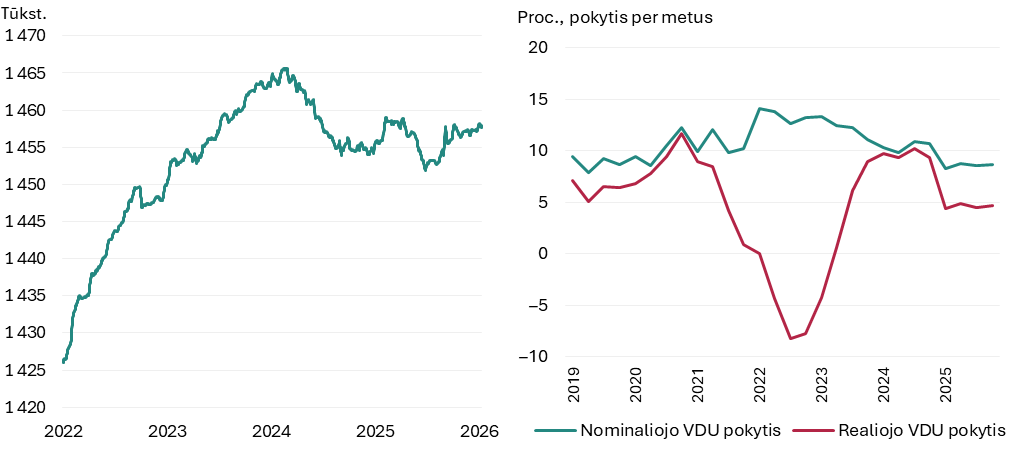
Šaltiniai: Sodra, VDA ir Lietuvos banko skaičiavimai.
3.Eurosistemos pinigų politika
3.1.Sprendimai
2025 m. ECB valdančioji taryba toliau mažino pagrindinę palūkanų normą, kuri birželio mėn. posėdyje pasiekė 2,0 proc. lygį (žr. pav.). Per 2025 m. ECB valdančioji taryba pagrindinę (indėlių galimybės) palūkanų normą per keturis kartus iš viso sumažino 100 bazinių punktų ir, atsižvelgus į esamą ekonomikos ir infliacijos augimo trajektoriją, palūkanų normos nebuvo keičiamos nuo birželio mėn. Iš viso, palūkanų normų mažinimo ciklui prasidėjus 2024 m. birželio mėn., pagrindinė palūkanų norma sumažinta nuo 4,0 iki 2,0 proc. Sprendimai buvo priimti atsižvelgus į bazinės infliacijos euro zonoje dinamiką, infliacijos prognozes, pinigų politikos perdavimą ir esamas rizikas. Taip pat, išblėsus su COVID‑19 pandemija susijusioms rizikoms pinigų politikos perdavimui ir euro zonos ekonomikos perspektyvoms, nuo 2025 m. pradžios Eurosistema sustabdė reinvestavimą pagal specialiąją pandeminę pirkimo programą, o tai lemia turimų obligacijų portfelio tolesnį mažėjimą.
Faktiniai palūkanų normų ir infliacijos euro zonoje duomenys
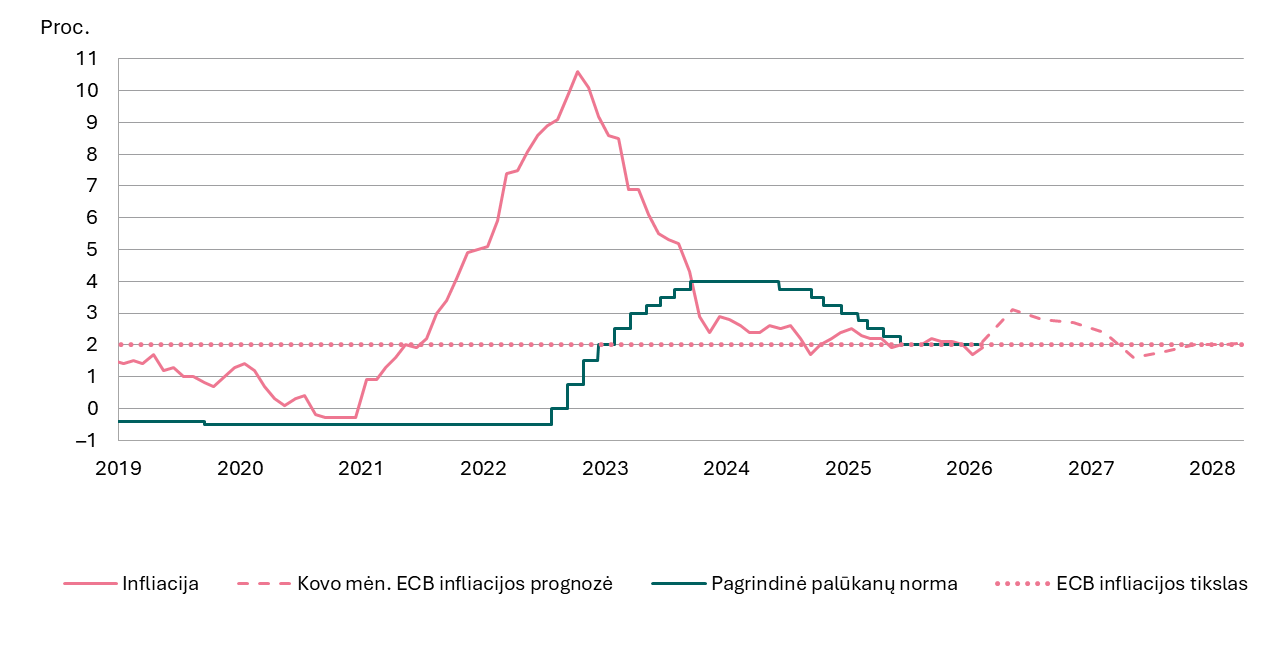
Šaltiniai: Eurostatas, ECB ir LSEG Workspace.
Naujausios ECB prognozės rodo padidėjusią infliacijos euro zonoje ir lėtesnio ekonomikos augimo riziką, ypač 2026 m. 2025 m. infliacija toliau mažėjo: gruodžio mėn. metinė infliacija sudarė 2,1, o 2026 m. vasario mėn. – 1,9 proc. Prie to prisideda tiek anksčiau įgyvendintos griežtesnės pinigų politikos poveikis, tiek lėtėjantis atlygio vienam darbuotojui augimas – numatoma, kad jis sumažės nuo 3,9 proc. (2025 m.) iki 3,1 proc. (2028 m.). 2025 m. euro zonos ekonomikos augimas buvo ne tik atsparus, bet ir didesnis, negu tikėtasi, – 1,5 proc. (2025 m. kovo mėn. ECB prognozavo 0,9 %), nepaisant prekybos sukrėtimų. Tačiau šiuo metu karas Artimuosiuose Rytuose gerokai padidino neapibrėžtumą – sustiprėjo didesnės infliacijos ir lėtesnio ekonomikos augimo rizika. ECB kovo mėn. prognozės rodo, kad 2026 m. metinė infliacija euro zonoje turėtų išaugti iki 2,6 proc., tačiau 2027–2028 m. ji turėtų stabilizuotis ties 2–2,1 proc. lygiu. Ekonomikos augimas taip pat prognozuojamas lėtesnis. 2026 m. turėtų augti 0,9, o 2027 m. padidės iki 1,3, 2028 m. – 1,4 proc. Prognozuojama, kad nedarbo lygis ir toliau bus stabilus ir žemas: 2026–2027 m. – 6,3, 2028 m. – 6,2 proc., rodydamas atsparią darbo rinką. Vis dėlto ekonominę aplinką tebegaubia padidėjęs neapibrėžtumas, kylantis iš geopolitinės įtampos, energijos kainų augimo ir galimų prekybos apribojimų. Karo poveikis infliacijos ir ekonomikos perspektyvai priklausys nuo karo intensyvumo ir trukmės bei nuo to, kokią įtaką energijos kainos darys ekonomikai ir vartojimo kainoms.
Faktiniai euro zonos makroekonominiai rodikliai 2025 m. ir jų prognozė
(pokytis per metus, išskyrus nedarbo lygį, %)
|
Rodikliai |
2025 |
2026 |
2027 |
2028 |
|
Realusis BVP |
1,5 |
0,9 |
1,3 |
1,4 |
|
SVKI |
2,1 |
2,6 |
2,0 |
2,1 |
|
Nedarbo lygis |
6,3 |
6,3 |
6,3 |
6,2 |
|
Atlygis vienam darbuotojui |
3,9 |
3,4 |
3,2 |
3,1 |
Šaltinis: 2026 m. kovo mėn. ECB ekspertų makroekonominės prognozės euro zonai.
3.2.Priemonės
2025 m. Eurosistema įvykdė 113 atvirosios rinkos operacijų. Per pagrindines refinansavimo operacijas, kurių trukmė viena savaitė, Eurosistemos sandorių šalys metų pabaigoje buvo pasiskolinusios 24,96 mlrd. Eur (2024 m. pabaigoje – 8,88 mlrd. Eur), per ilgesnės trukmės refinansavimo operacijas –11,75 mlrd. Eur (2024 m. pabaigoje – 17,19 mlrd. Eur). Sandorių šalys toliau aktyviai naudojosi vienos nakties indėlių galimybe. Mažėjant likvidumo pertekliui, naudojimasis indėlių galimybe per metus pastebimai sumažėjo ir 2025 m. pabaigoje sudarė 2 369,37 mlrd. Eur (2024 m. pabaigoje – 2 851,01 mlrd. Eur).
Lietuvos banko sandorių šalys 2025 m. sudalyvavo pinigų politikos skolinimo operacijose testavimo tikslais, bet metų pabaigoje taip pat, kaip ir 2024 m. pabaigoje, pasiskolinusios nebuvo. Lietuvos banko sandorių šalys, kaip ir kitos Eurosistemos sandorių šalys, naudojosi vienos nakties indėlių galimybe – metų pabaigoje šių indėlių suma sudarė 12,70 mlrd. Eur (2024 m. pabaigoje – 12,73 mlrd. Eur).
Eurosistemos ir Lietuvos banko vykdytos pinigų politikos operacijos
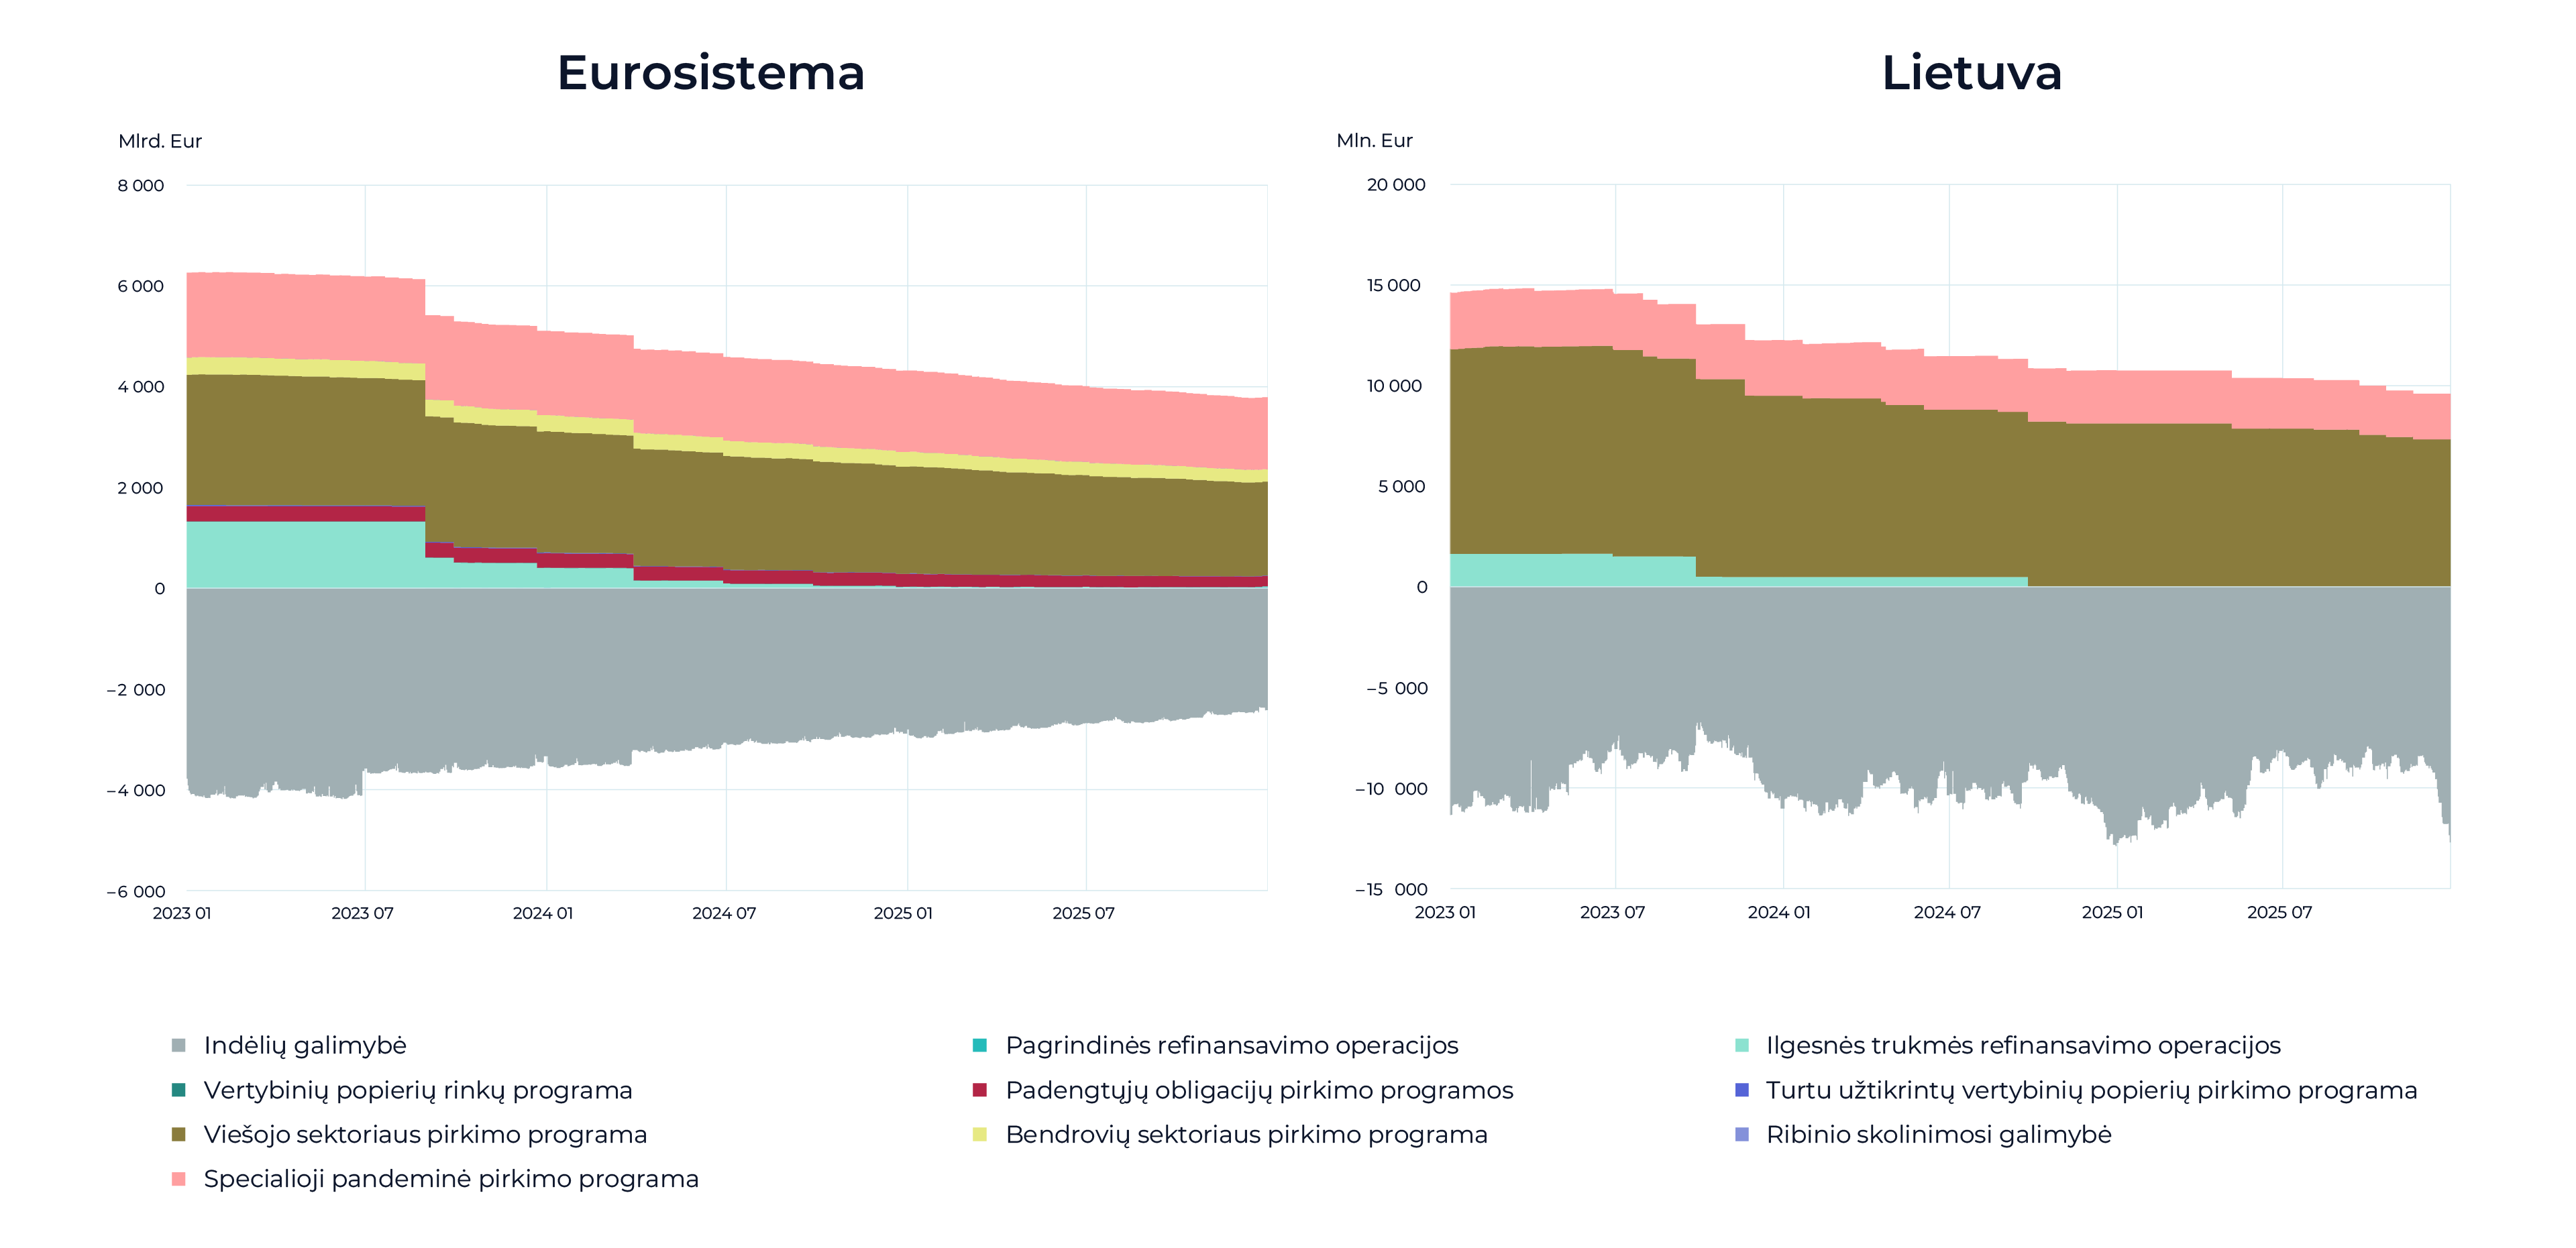
Šaltiniai: ECB ir Lietuvos banko skaičiavimai.
Analizuojamu laikotarpiu Eurosistemos pinigų politikos tikslais laikomų VP portfelis sumažėjo 539,0 mlrd. Eur, nes Eurosistema nevykdė pirkimų pagal išplėstinę turto pirkimo programą ir reinvestavimo pagal turto pirkimo programas. Eurosistemos pinigų politikos tikslais laikomų VP portfelis metų pabaigoje sudarė 3 751,6 mlrd. Eur.
Lietuvos banko pinigų politikos tikslais laikomas VP portfelis taip pat sumažėjo 1,2 mlrd. ir metų pabaigoje sudarė 9,6 mlrd. Eur: iš jų 5,4 mlrd. Eur – Lietuvos Respublikos Vyriausybės VP ar jos garantuoti VP ir 4,2 mlrd. Eur – Europos institucijų obligacijos.
Privalomųjų atsargų, einamųjų sąskaitų, naudojimosi indėlių ir ribinio skolinimosi galimybėmis apimtis
|
Rodiklis |
Regionas |
Apimtis metų pabaigoje, Eur |
Pokytis per metus |
Metų vidurkis, Eur |
Didžiausia reikšmė, Eur |
Mažiausia reikšmė, Eur |
|
Privalomosios atsargos |
Eurosistema |
168,8 mlrd. |
2,9 proc. |
167,1 mlrd. |
168,8 mlrd. |
163,9 mlrd. |
|
Lietuva |
587,5 mln. |
15,5 proc. |
545,5 mln. |
587,5 mln. |
509,0 mln. |
|
|
Lėšos einamosiose sąskaitose |
Eurosistema |
253,7 mlrd. |
22,0 proc. |
172,8 mlrd. |
307,3 mlrd. |
142,0 mlrd. |
|
Lietuva |
819,8 mln. |
43,0 proc. |
611,0 mln. |
1 267,1 mln. |
353,6 mln. |
|
|
Naudojimasis indėlių galimybe |
Eurosistema |
2 369,4 mlrd. |
–16,9 proc. |
2 695,7 mlrd. |
2 978,8 mlrd. |
2 357,1 mlrd. |
|
Lietuva |
12,7 mlrd. |
0,0 proc. |
9,9 mlrd. |
12,7 mlrd. |
7,9 mlrd. |
|
|
Naudojimasis ribinio skolinimosi galimybe |
Eurosistema |
0,0 mlrd. |
– |
0,1 mlrd. |
1,4 mlrd. |
0,0 mlrd. |
|
Lietuva |
0,0 mln. |
0,0 proc. |
0,0 mln. |
1,0 mln. |
0,0 mln. |
Šaltiniai: ECB ir Lietuvos banko skaičiavimai.
3.3.Poveikis
Paskolų palūkanų normos 2025 m. pirmąjį pusmetį toliau mažėjo, o nuo birželio mėn. reikšmingai nesikeitė (žr. pav.). Spartų naujų paskolų palūkanų normų augimą 2024 m. pakeitė nuoseklus jų mažėjimas, kuris vis labiau įsibėgėjo tiek būsto, tiek ne finansų bendrovių segmentuose Lietuvoje ir visoje euro zonoje. Tai lėmė ECB valdančiosios tarybos sprendimai mažinti palūkanų normas ir lūkesčiai dėl tolesnio jų mažinimo. Nuo 2025 m. pradžios Lietuvos būsto paskolų palūkanų normos sumažėjo apie 0,53, o paskolų Lietuvos ne finansų bendrovėms – apie 0,65 proc. Tiesa, kadangi ECB pagrindinės palūkanų normos ir tarpbankinės EURIBOR nekito nuo 2025 m. birželio mėn., nebuvo ir reikšmingų kreditavimo sąlygų pokyčių. Per 2025 m. būsto paskolų palūkanų normos atotrūkis tarp Lietuvos ir visos euro zonos sumažėjo nuo 0,87 proc. punkto (2024 m. gruodžio mėn.) iki 0,33 proc. punkto (2025 m. gruodžio mėn.) (žr. pav.). Šį atotrūkio mažėjimą galėjo lemti tai, kad istoriškai Lietuvoje beveik visos būsto paskolos (apie 97 %) suteikiamos su kintamąja palūkanų norma (dažniausiai ją siejant su 3, 6 ar 12 mėn. EURIBOR), o vidutiniškai euro zonoje šis rodiklis yra gerokai mažesnis (apie 18 %). 2025 m. gegužės mėn. įsigaliojus reikalavimui bankams siūlyti būsto paskolas tiek su kintamosiomis, tiek su ne trumpesniam nei penkerių metų laikotarpiui fiksuotosiomis palūkanų normomis, fiksuotųjų ir kintamųjų palūkanų normų lygiai iš esmės supanašėjo. Paskolų palūkanų normų dinamika ateityje priklausys ne tik nuo pinigų politikos pobūdžio ir ekonominės padėties, tačiau ir nuo bankų finansinės padėties bei maržos nustatymo politikos.
PFĮ naujų būsto paskolų ir paskolų ne finansų bendrovėms vidutinė palūkanų norma
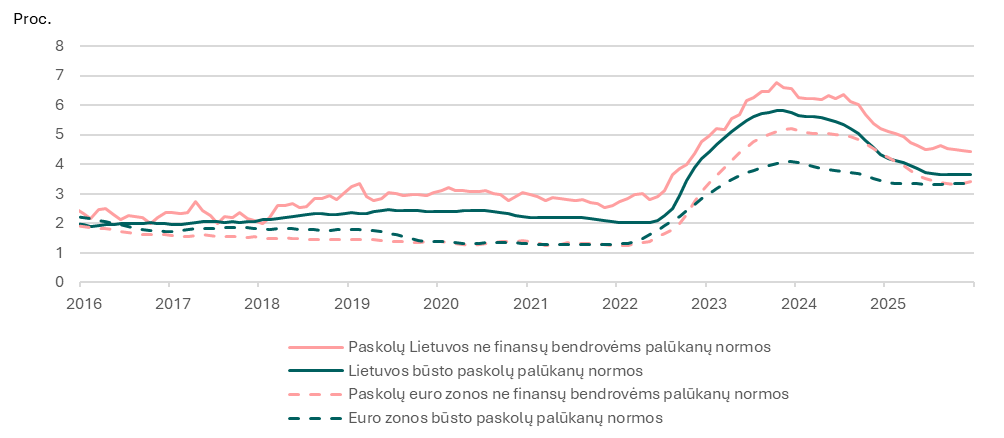
Šaltiniai: ECB ir Lietuvos banko skaičiavimai.
Pastabos: 3 mėn. slankusis vidurkis. Neįtraukti esamų paskolų sutarčių sąlygų persvarstymų duomenys.
4.Finansinis stabilumas
Geopolitinė įtampa ir vyraujantis ekonominis neapibrėžtumas tebėra vieni svarbiausių veiksnių, keliančių grėsmę finansiniam stabilumui, o kartu su galima korekcija NT rinkoje ir išaugusiomis kibernetinėmis grėsmėmis sudaro pagrindines rizikas Lietuvos finansų sistemai. Nors Lietuvos ekonomika iki šiol nebuvo reikšmingai paveikta, tačiau 2025 m. ekonomikos augimo tempas lėtėjo. Ekonominis neapibrėžtumas ir geopolitinė įtampa kelia grėsmę privačiojo ne finansų sektoriaus, ypač įmonių, finansinės būklės raidai, o suprastėjusi finansinė padėtis gali sukelti sunkumų grąžinant finansinius įsipareigojimus. Kita vertus, įsipareigojimų neįvykdymo riziką mažina gera įmonių finansinė padėtis ir sukaupti rezervai, o galimą poveikį bankų sektoriui riboja gera paskolų kokybė, aukštas įmonių paskolų užstato ir paskolų vertės santykis bei eksporto paklausos mažėjimui jautrių sektorių žemas įsiskolinimo lygis. Gyvenamojo NT rinkoje 2025 m. antrąjį pusmetį atsirado įtampos ženklų dėl itin padidėjusio aktyvumo, spartaus būsto kainų augimo ir galimo pasiūlos mažėjimo ateityje. Kita vertus, gera gyventojų finansinė padėtis ir mažas įsiskolinimo lygis rodo gyventojų atsparumą iš to kylančioms rizikoms. Komercinio NT segmente riziką kelia tebevyraujantis pasiūlos biurų segmente perteklius ir skolos refinansavimo iššūkiai, tačiau bankams kredituojant tik saugius komercinio NT projektus, kredito kokybė tebėra gera, o galimi bankų nuostoliai neturėtų reikšmingai paveikti finansų sistemos. Kartu sisteminės reikšmės kibernetinių incidentų rizika tebėra padidėjusi, sparčiai tobulėjant technologijoms ir vyraujant finansų sektoriaus priklausomybei nuo trečiųjų šalių teikiamų IT paslaugų. Kita vertus, reaguodamos į tai, priežiūros institucijos didina priemonių arsenalą ir stiprina bendradarbiavimą nacionaliniu ir tarptautiniu lygiais.
PFĮ paskolų ne finansų įmonėms ir būsto paskolų portfelio metinė kaita uro zonos valstybėse
(2025 m. gruodžio mėn.)
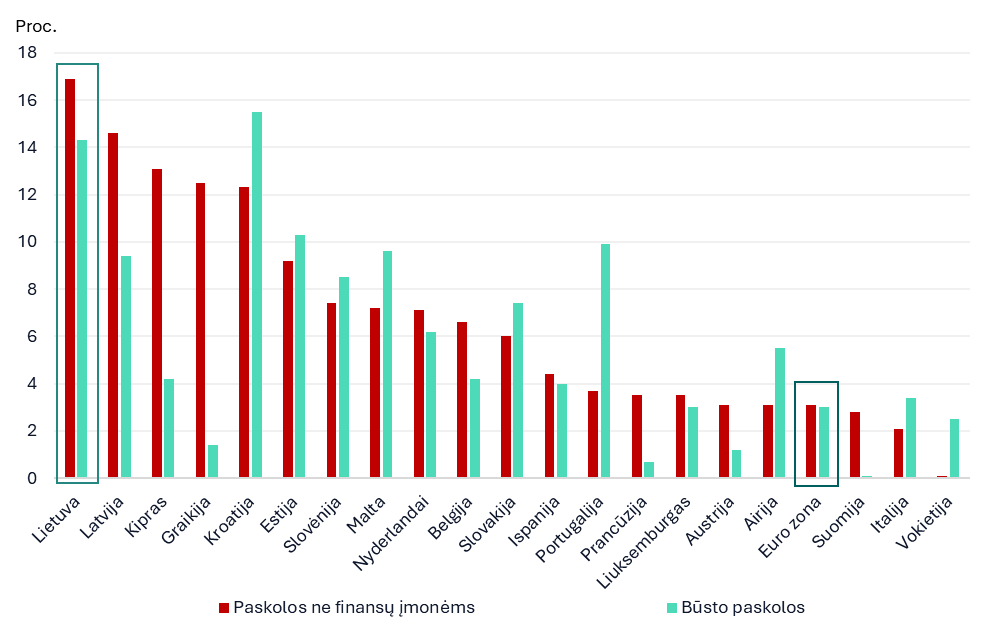
Šaltinis: ECB.
Atpigus skolinimuisi, 2025 m. būsto rinkos aktyvumas buvo didžiausias nuo 2021 m., o nepaisant iššūkių biurų segmente, pagyvėjimas matyti ir komercinio NT rinkoje. 2025 m. registruota 20 proc. daugiau būsto pardavimo sandorių nei 2024 m., o jų skaičius viršijo ilgalaikę tendenciją. Rinkos aktyvumą lėmė gyventojų būsto įsigijimai su paskola: skolinantis 2025 m. pirktas jau kas antras būstas (2023 m., kai paskolų palūkanų normos buvo aukštumose, – kas trečias). Didėjant paklausai, 2025 m. pabaigoje metinis būsto kainų augimas viršijo 10 proc. ir buvo dvigubai spartesnis nei metų pradžioje. Būsto kainos jau kyla šiek tiek greičiau už gyventojų pajamas, bet atotrūkis nėra toks didelis, kad reikšmingai ribotų įperkamumą – jis istoriškai tebėra gana geras. 2026 m. būsto rinkos aktyvumą teigiamai veiks II pensijų pakopos ir ASN pakeitimai. Komercinio NT rinka 2025 m. fiksavo 30 proc. didesnį sandorių skaičių nei 2024 m. Vis dėlto, vyraujant mažos vertės sandoriams, investicijų srautai tebebuvo vieni mažiausių per pastarąjį dešimtmetį, o patalpų kainos per metus iš esmės nepakito. Biurų segmentas yra labiau pažeidžiamas dėl pasiūlos pertekliaus: Vilniuje biurų neužimtumo lygis 2025 m. pabaigoje siekė apie 10 proc. (prekybos ir pramoninių patalpų – atitinkamai 1 ir 4 %).
Lietuvos banko taikomos prevencinės finansinio stabilumo priemonės yra nuolat peržiūrimos ir padeda užtikrinti, kad finansų sistema būtų pajėgi atlaikyti sukrėtimus, o skolinimas tebebūtų tvarus. ASN užtikrina tvarų namų ūkių įsiskolinimo lygį ir gebėjimą vykdyti finansinius įsipareigojimus net ir išaugusių palūkanų normų aplinkoje. Makroprudenciniai kapitalo rezervai didina bankų atsparumą sisteminio pobūdžio rizikoms. Dalis jų galėtų būti atlaisvinama, jei ekonomika patirtų sukrėtimą ar pasireikštų ciklinės rizikos, tam, kad kredito įstaigos gebėtų palaikyti ekonomikai reikalingą kreditavimą.
Lietuvos bankas, siekdamas, kad į skolininkus orientuotų makroprudencinių priemonių poveikis būtų labiau subalansuotas tarp skirtingų paskolų gavėjų grupių ir tolygesnis viso palūkanų normų ciklo metu, atliko ASN pakeitimus, kurie įsigalios 2026 m. rugpjūčio 1 d. Lietuvos bankas, atlikęs reguliarią ASN priemonių sąrangos peržiūrą ir nustatęs tobulintinas priemonių sritis, 2025 m. spalio 22 d. patvirtino ASN pakeitimus, įsigaliosiančius 2026 m. rugpjūčio 1 d. Priimti pakeitimai apima tiek švelninančius, tiek griežtinančius pakeitimus, siekiant užtikrinti, kad poveikis finansiniam stabilumui būtų neutralus. Koreguojant ASN, nustatytas ne mažesnio kaip 10 proc. perkamo būsto vertės pradinio įnašo reikalavimas pirmo būsto pirkėjams vietoj anksčiau galiojusio 15 proc. Švelnesnis reikalavimas suteiks didesnių galimybių būsto dar neturintiems asmenims įsigyti būstą. Imantiems antrą ar paskesnį būsto kreditą, kai ankstesnis būsto kreditas dar nėra grąžintas, ir toliau galios ne mažesnio kaip 30 proc. pradinio įnašo reikalavimas. Tačiau pakoreguota išimtis, leidžianti taikyti švelnesnį nei 30 proc., bet ne mažesnį kaip 15 proc., pradinio įnašo reikalavimą – ja bus galima naudotis tada, kai norintieji imti antrą ar paskesnę būsto paskolą jau bus grąžinę daugiau nei pusę kiekvienos turimos būsto paskolos sumos. Kartu minimi pakeitimai užtikrins pradinio įnašo reikalavimų poveikio balansą tarp pirmo būsto pirkėjų ir tų pirkėjų, kurie jau turi nuosavą būstą. Peržiūros metu taip pat buvo nustatyta, kad taikytas dviejų vidutinės įmokos dydžio ir pajamų santykio (DSTI) limitų derinys buvo pernelyg procikliškas kintant palūkanų normoms. Todėl pereita prie vieno 50 proc. DSTI limito, kurį paskolos gavėjas turės tenkinti skaičiuojant su ne mažesne kaip 6 proc. palūkanų norma. Tai prisidės prie didesnio skolininkų atsparumo praktikoje galimam palūkanų normų padidėjimui ir tolygesnio reikalavimo poveikio visame palūkanų normų cikle. Remiantis Lietuvos banko atliktu ekonometriniu vertinimu, jei siūlomi ASN pakeitimai būtų įsigalioję nuo 2025 m. sausio mėn., būsto kainų ir būsto paskolų portfelio metinis augimas per pirmus trejus metus būtų atitinkamai iki 0,8 ir 2,3 proc. punkto spartesnis. Tačiau ilgesnio laikotarpio prognozės rodo, kad vėliau būsto rinka, tikėtina, prisitaikytų ir pirminis pakeitimų poveikis sumažėtų.
2025 m. įsigalioję Su nekilnojamuoju turtu susijusio kredito įstatymo pakeitimai reikšmingai pagerino būsto paskolų rinkos veikimą ir sustiprino vartotojų padėtį. Nuo 2025 m. vasario 1 d. įtvirtinta supaprastinta ir daugeliu atvejų nemokama refinansavimo tvarka pašalino iki tol vartotojų mobilumą ribojusias kliūtis ir sustiprino jų derybinę galią tiek keičiant kredito davėją, tiek persitariant dėl palūkanų normos. Nuo 2024 m. pradžios, kai buvo inicijuoti refinansavimo tvarkos pakeitimai, būsto paskolą refinansavo arba dėl jos sąlygų persitarė daugiau nei 43 tūkst. vartotojų. Skaičiuojama, kad jie per visą paskolų laikotarpį kartu sutaupys daugiau nei 230 mln. Eur. Apskritai namų ūkių būsto paskolų segmente 2025 m. fiksuotas rekordinis persitarimų aktyvumas – buvo persitarta dėl beveik penktadalio būsto paskolų portfelio. Papildomai nuo 2025 m. gegužės 1 d. nustatytas reikalavimas didesniems kredito davėjams teikti individualius pasiūlymus su bent dviejų rūšių palūkanų normomis – kintamąja ir fiksuotąja ne trumpesniam kaip penkerių metų laikotarpiui – ir reguliariai informuoti klientus apie rinkos sąlygas užtikrina realias pasirinkimo galimybes ir skatina konkurenciją. Pastebima, kad, įsigaliojus šiam reikalavimui, fiksuotųjų palūkanų normų pasiūlymai paskatino gyventojus dažniau rinktis ilgesnio laikotarpio palūkanų normų fiksavimą: 2025 m. sausio–balandžio mėn. tokių paskolų dalis sudarė vidutiniškai 1,5, o antrąjį pusmetį – vidutiniškai 6,1 proc. naujų būsto paskolų srauto. Šie pakeitimai prisideda sprendžiant dėl struktūrinių ir kitų priežasčių susiformavusias būsto paskolų rinkos neefektyvumo problemas ir užtikrinant geresnę vartotojų apsaugą finansinių paslaugų srityje bei tvarų finansų sistemos indėlį į ekonomikos augimą.
5.Finansinio turto valdymas
Finansinio turto valdymo tikslas – finansų sistemos stabilumas, sėkmingas pinigų politikos vykdymas, finansinio nepriklausomumo užtikrinimas ir prielaidų lengviau absorbuoti ekonominius bei finansinius sukrėtimus sudarymas.
Didžioji Lietuvos banko investicijų dalis 2025 m. buvo JAV doleriais ar kitomis valiutomis (Didžiosios Britanijos svarais sterlingų, Kanados doleriais, Australijos doleriais, Japonijos jenomis, Šveicarijos frankais). Siekiant didesnio investicijų įvairinimo, dalies investicijų (2025 m.– vidutiniškai 53 %) valiutos kurso rizika buvo neapdrausta. Daugiausia investicijų, kurių valiutos kurso rizika nebuvo apdrausta, buvo JAV doleriais(20 %), Didžiosios Britanijos svarais sterlingų (10 %), Australijos doleriais (9 %) ir Kanados doleriais (7 %).
Vidutinė investicijų valiutinė struktūra 2025 m.
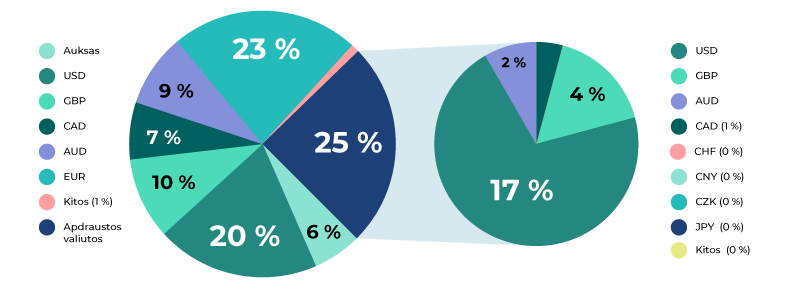
Šaltinis: Lietuvos bankas.
Finansinio turto saugumas užtikrinamas skaidant investicijas, sudarant sandorius su geros reputacijos, aukštus reitingus turinčiomis finansų įstaigomis ir investuojant tik į investicinį reitingą turinčių emitentų SVP. Finansų įstaigoms ir VP emitentams tarptautinių reitingų agentūrų suteiktas investicinis reitingas rodo, kad jų įsipareigojimų nevykdymo tikimybė yra maža. 2025 m. pabaigoje 56 proc. investicijų buvo suteiktas aukščiausias AAA reitingas.
Pagal finansines priemones 2025 m. dominavo investicijos į vyriausybių SVP ir pinigų rinkos priemones. Lietuvos bankas investavo į įvairių vyriausybių, vyriausybinių agentūrų, tarptautinių organizacijų ir savivaldybių VP. Pinigų rinkos priemonės daugiausia buvo indėliai kitų šalių centriniuose bankuose ir tarptautinėse organizacijose. Lietuvos auksas yra saugomas Anglijos centriniame banke. Auksas gali būti investuojamas dedant aukso indėlius, už kuriuos uždirbama palūkanų, arba sudarant aukso apsikeitimo sandorius (angl. swap), laikinai iškeičiant auksą į kitą valiutą ir ją investuojant.
Vidutinis investicijų pasiskirstymas 2025 m.
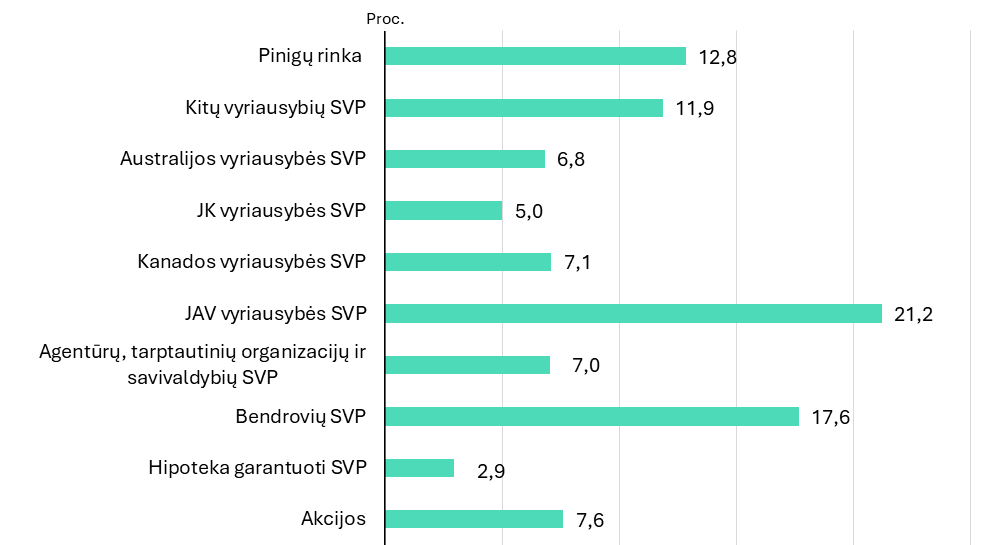
Šaltinis: Lietuvos bankas.
Lietuvos bankas finansinį turtą investuoja skaidydamas investavimo riziką ir siekdamas didinti tikėtiną investicijų grąžą per trejų metų investavimo laikotarpį. Dėl tikėtinai didesnio pelningumo vidutiniu laikotarpiu Lietuvos bankas prisiima nuostolių per vienus metus riziką, kurią riboja investavimo politikoje įvardytas rizikos biudžeto dydis.
2025 m. pabaigoje Lietuvos banko finansinis turtas, nesusijęs su pinigų politikos operacijomis, sudarė 7 432 mln. Eur. Nuosavo finansinio turto (be įsipareigojimų) dydis sudarė 6 748 mln. Eur. Šio turto grąža buvo 212,2 mln. Eur, arba 2,06 proc.
Aukso kiekis nepakito ir sudarė 5,8 t. Aukso portfelis 2025 m. uždirbo 47,55 proc. grąžą. Tam reikšmingą įtaką turėjo per metus išaugusi aukso kaina (65 %), nors daugiau kaip 13 proc. susilpnėjęs JAV doleris euro atžvilgiu ir sumažino grąžą.
Investicijų grąža
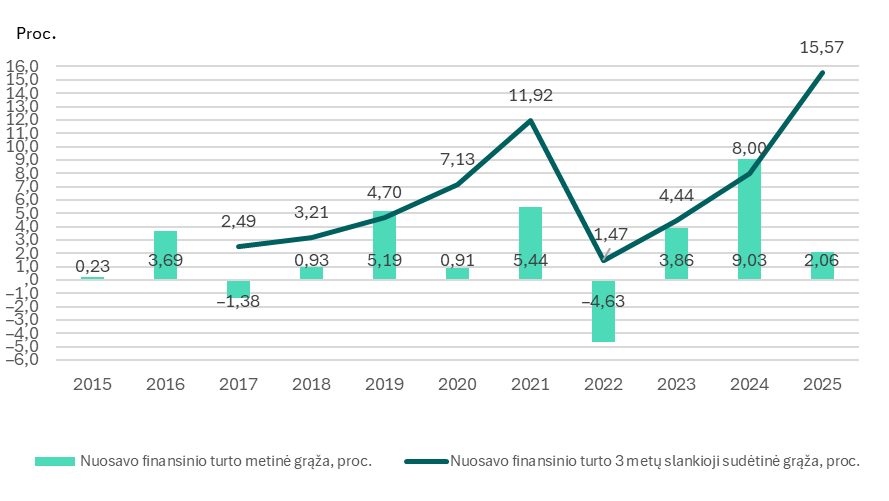
Šaltinis: Lietuvos bankas.
6.Priežiūra
6.1.Finansų rinkos dalyviai
Lietuvos bankas prižiūri daugiau kaip 900 finansų rinkos dalyvių (FRD). Lietuvos banko interneto svetainėje skelbiamos FRD veiklos apžvalgos ir informacija apie veiklos rezultatus.
Lietuvos banko prižiūrimi finansų rinkos dalyviai
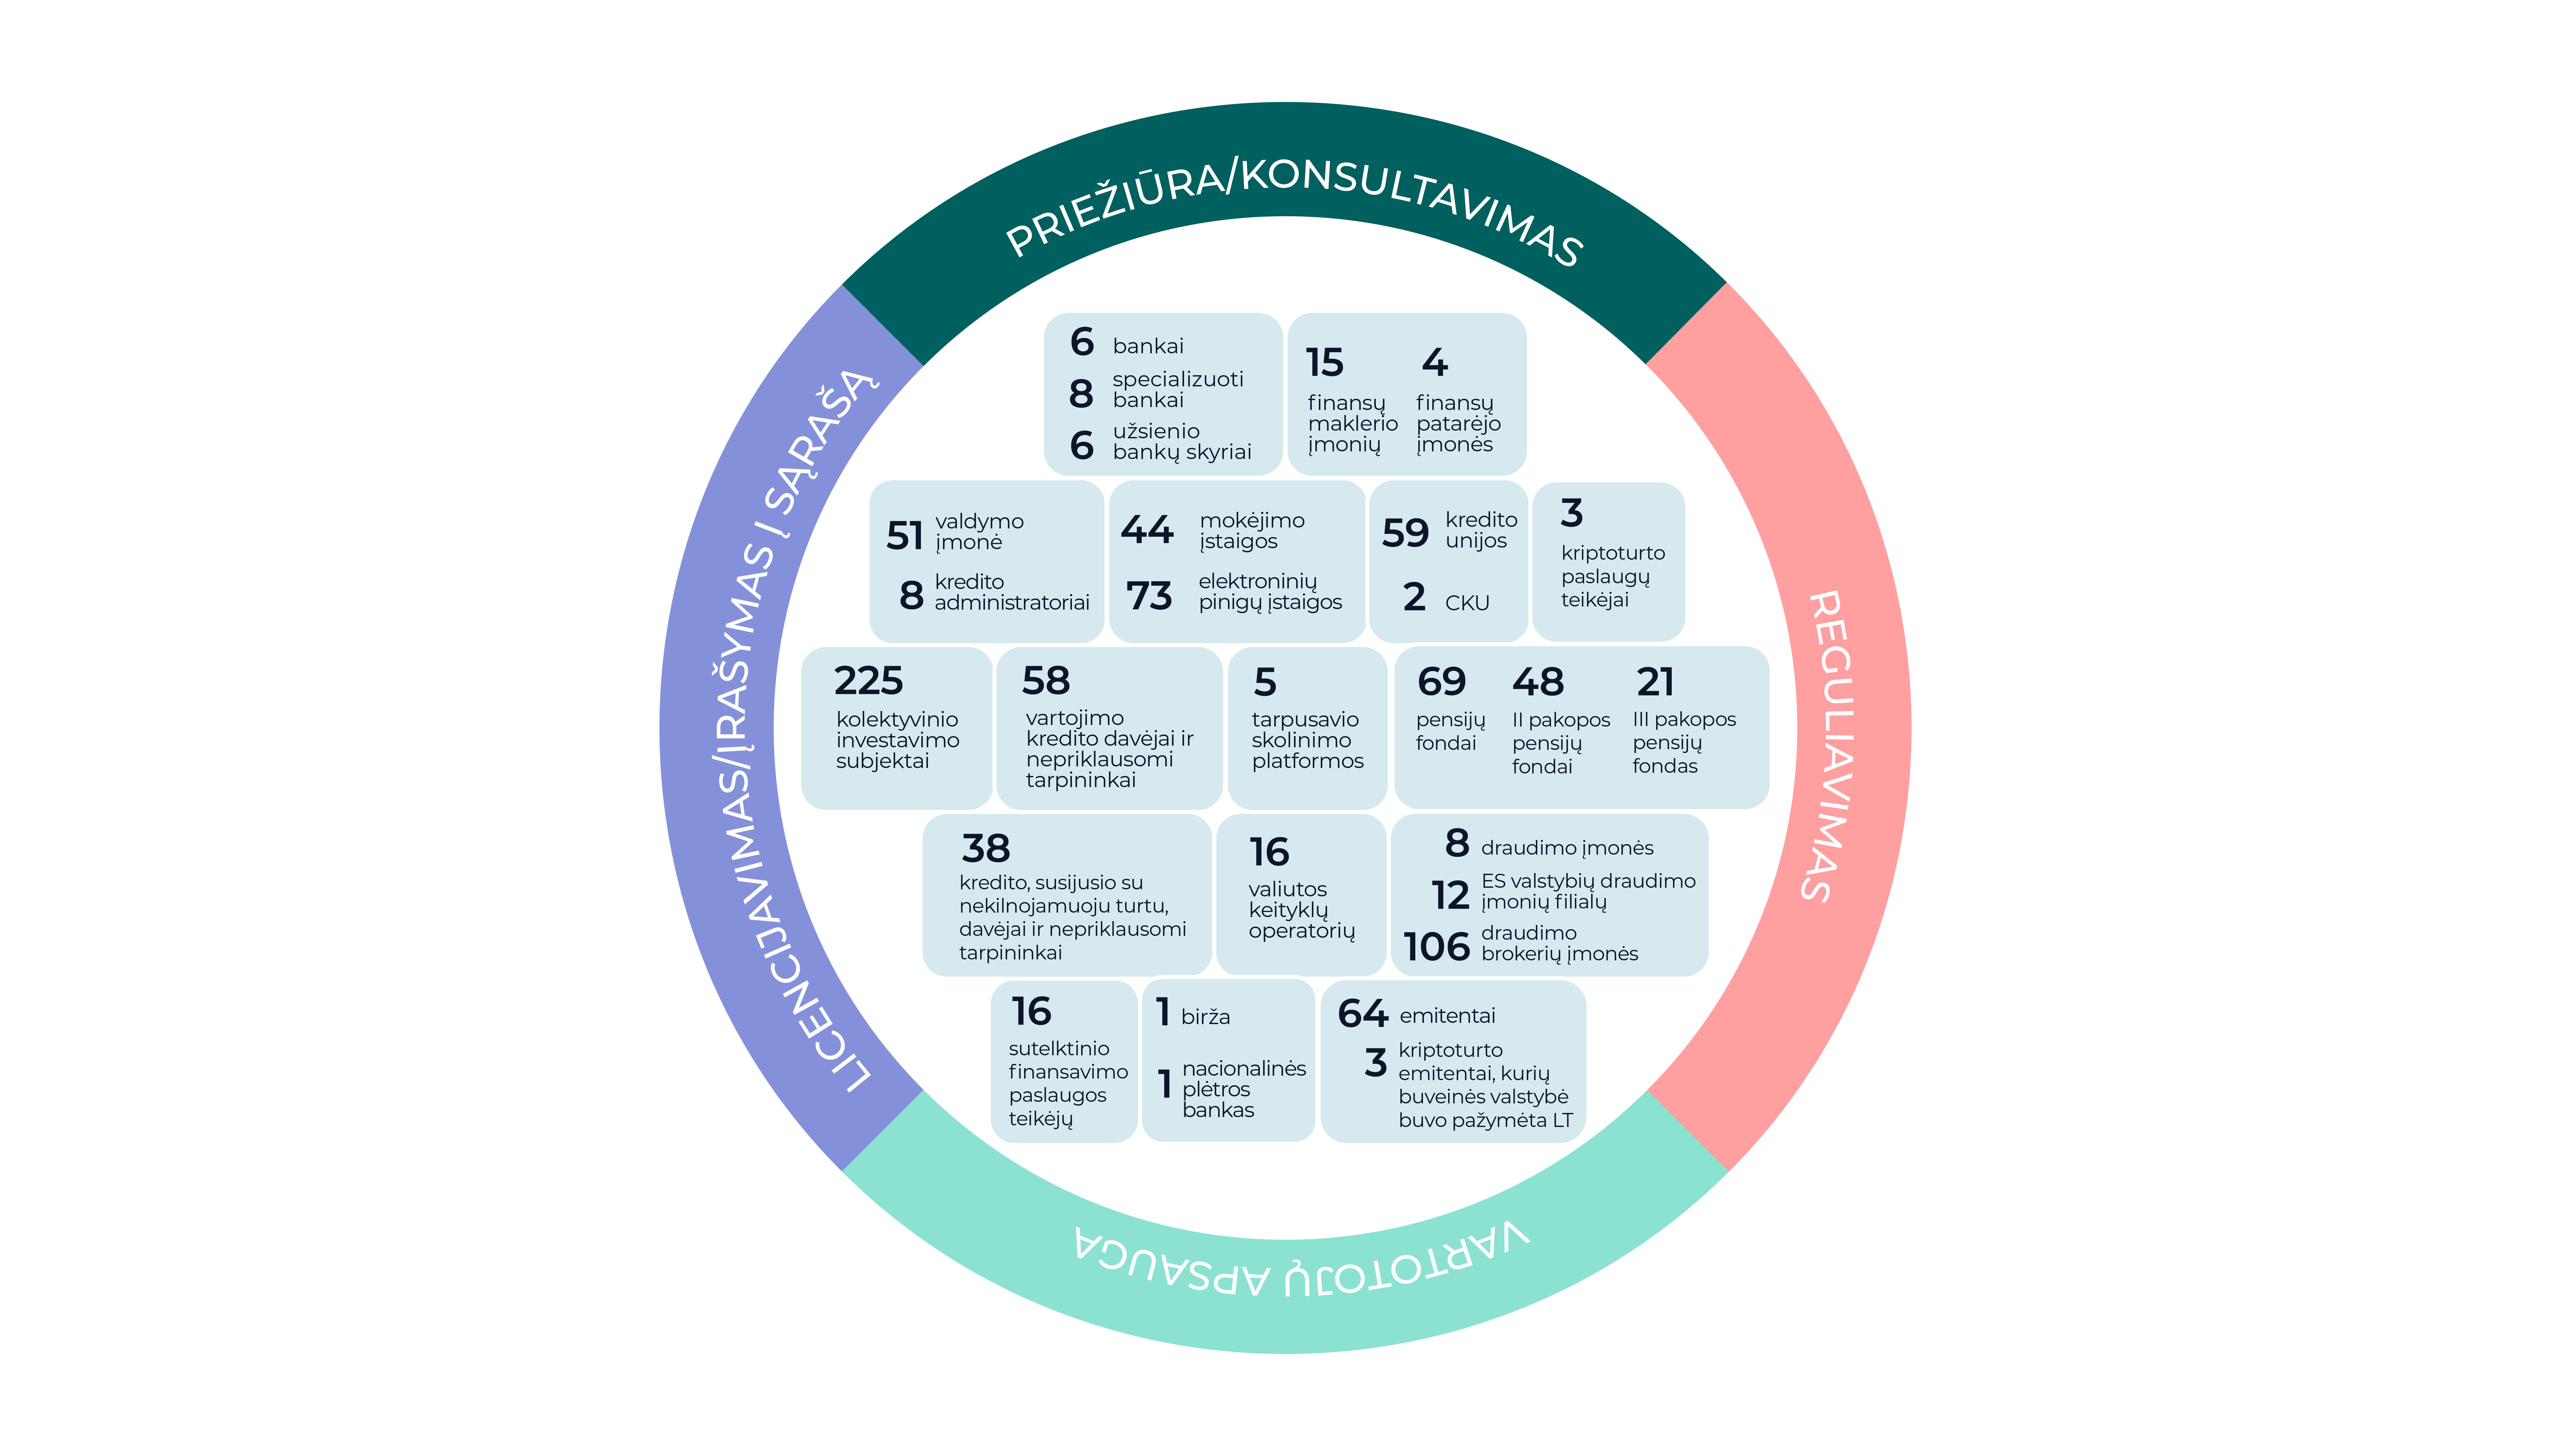
Šaltinis: Lietuvos bankas.
Pastaba: 2025 m. gruodžio 31 d. duomenys.
2025 m. finansų sektorių papildė 42 nauji FRD. Išduotos 28 licencijos (veiklos leidimai) EPĮ, FMĮ, VĮ, kredito administratoriams ir kt. Į viešuosius sąrašus įrašyta 14 asmenų (vartojimo kredito davėjai, FMĮ tarpininkai, kredito tarpininkai ir kt.). 2024 m. gruodžio 30 d. įsigaliojus Europos Parlamento ir Tarybos reglamentui (ES) 2023/1114 dėl kriptoturto rinkų, kuriuo iš dalies keičiami reglamentai (ES) Nr. 1093/2010 bei (ES) Nr. 1095/2010 ir direktyvos 2013/36/ES bei (ES) 2019/1937, asmenys, ketinantys vykdyti su turtu susieto žetono emitento ar kriptoturto paslaugų teikėjo veiklą, turi gauti Lietuvos banko išduotą licenciją. Iki šios datos išduotos trys kriptoturto paslaugų teikėjo licencijos.
Išduotos naujos licencijos ir veiklos leidimai 2025 m.
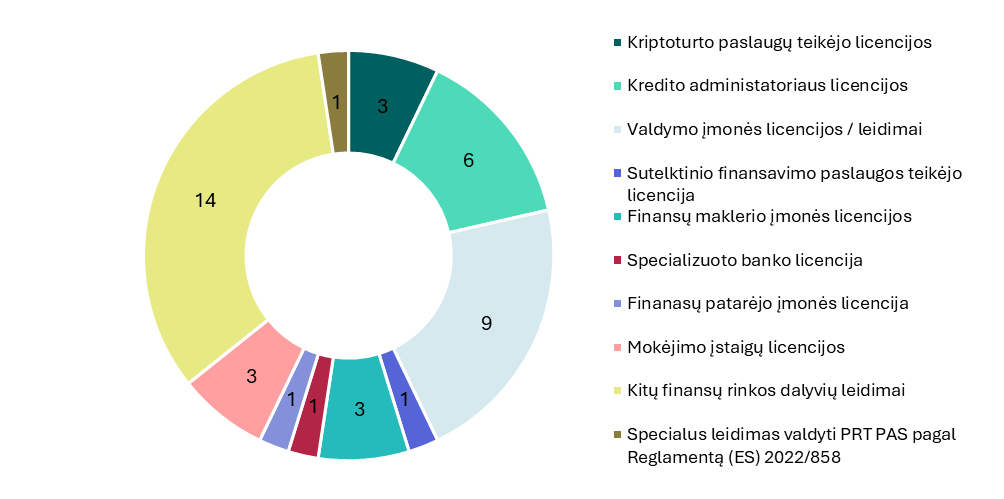
Šaltinis: Lietuvos bankas.
Pastabos: 2025 m. gruodžio 31 d. duomenys. PRT PAS – paskirstytojo registro technologijos prekybos ir atsiskaitymo sistema (angl. Distributed Ledger Technology Trading and Settlement Systems, DLT TSS).
6.2.Riziką ribojanti priežiūra
Bankų sektoriaus pelnas (grafikas kairėje) ir bankų sektoriaus indėliai 2021–2025 m. (grafikas dešinėje)
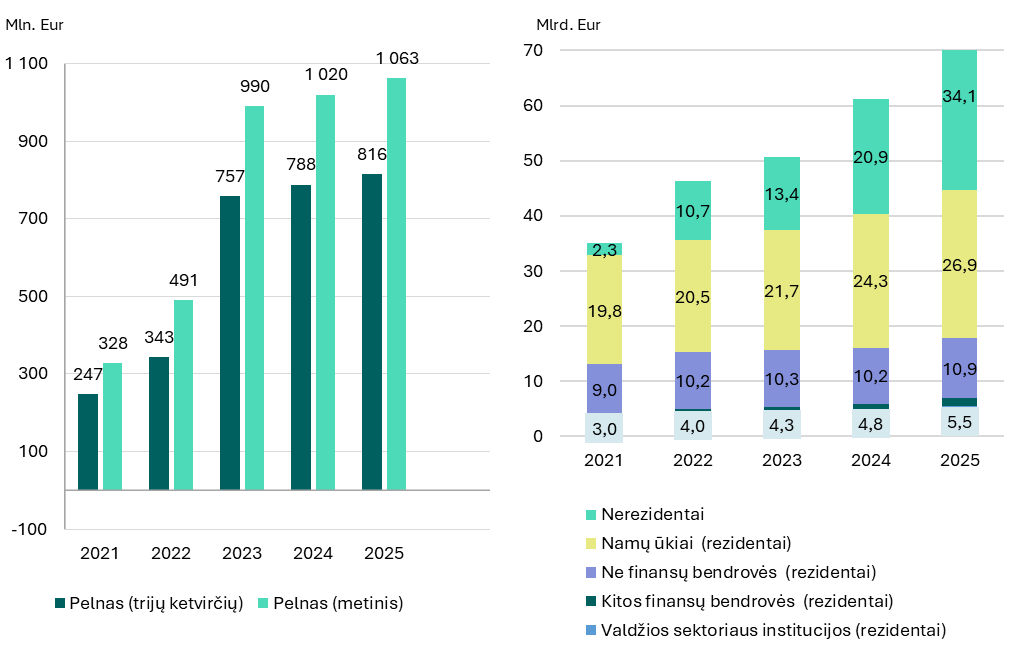
Šaltinis: Lietuvos bankas.
Kredito unijų sektorius palaikė nuoseklų ir tvarų augimą bei pelningą veiklą, reikšmingai išaugo jų branda ir vaidmuo finansų sektoriui. Kredito unijos aktyviai finansavo smulkiojo ir vidutinio verslo investicijas bei gyventojų poreikius – tai padėjo išlaikyti stabilų paskolų augimą. 2025 m. kredito unijų suteiktos paskolos išaugo 212,1 mln. Eur, arba 18,2 proc., jos sudarė 76 proc. kredito unijų turto. Indėlių portfelis per metus padidėjo 165,9 mln. Eur, arba 12,5 proc., ─ didėjantis indėlių portfelis rodo, kad visuomenė vertina siūlomas taupymo galimybes. Neaudituotais duomenimis, kredito unijos 2025 m. uždirbo 10,7 mln. Eur pelno, t. y. 3,8 mln. Eur mažiau nei 2024 m. Pelningumo sumažėjimo pagrindiniai veiksniai – pakilusi finansavimosi išteklių kaina ir dėl sumažėjusių paskolų palūkanų normų sumenkusios palūkanų pajamos.
Nors EPĮ ir MĮ skaičius, palyginti su 2024 m., sumažėjo (1 MĮ daugiau ir 3 EPĮ mažiau), rinkoje ir toliau augo bendra mokėjimo operacijų suma, pajamos ir kiti finansiniai rodikliai – šių įstaigų grynasis pelnas sudarė 128 mln. Eur. Remiantis išankstiniais 2025 m. ketvirtojo ketvirčio duomenimis, įstaigų licencinės veiklos pajamos padidėjo 14 proc. ir sudarė 652,6 mln. Eur, bendra mokėjimo operacijų suma – 8 proc. ir sudarė 166,3 mlrd. Eur (2024 m. – 153,4 mlrd. Eur). Penkios pagal mokėjimo operacijų sumą didžiausios rinkos dalyvės generavo beveik pusę viso sektoriaus mokėjimo operacijų sumos (45 %), o penkios pagal licencines pajamas didžiausios EPĮ ir MĮ uždirbo 39 proc. visų sektoriaus pajamų. Rinkos dalyvių turtas per metus išaugo dešimtadaliu ir sudarė 3,8 mlrd. Eur, iš jų klientų lėšos – 2,7 mlrd. Eur (71 % turto), kitas įstaigų turtas – 1,1 mlrd. Eur (29 %). Apžvelgiamu laikotarpiu ir toliau stebima auganti į saugų, likvidųjį turtą investuojama klientų lėšų dalis – suma, palyginti su 2024 m., yra didesnė daugiau kaip trečdaliu ir siekė beveik 1,1 mlrd. Eur. 2025 m. pabaigoje nuosavo kapitalo reikalavimus vykdė visos įstaigos, 11 įstaigų nuosavo kapitalo pakankamumo rodiklis svyravo tarp 1 ir 1,1.
Su EPĮ ir MĮ paslaugų teikimu susijusios pajamos ir licencijuotų įstaigų skaičius
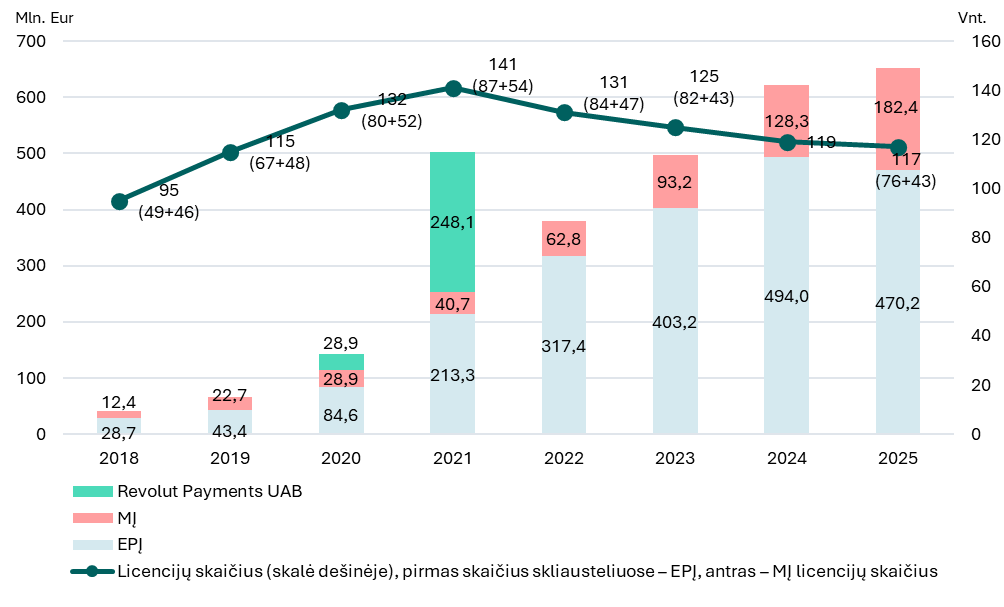
Šaltinis: Lietuvos bankas.
Lietuvos draudimo rinka 2025 m. toliau didino savo apimtį, visos Lietuvoje licencijuotos draudimo įmonės dirbo pelningai ir su pakankama atsarga vykdė privalomuosius mokumo kapitalo reikalavimus. 2025 m. gruodžio 31 d. gyvybės draudimo įmonių mokumo rodiklis buvo 1,92, ne gyvybės – 1,60. Visų Lietuvoje licencijuotų draudimo įmonių veikla 2025 m. buvo pelninga. Neaudituotų finansinių ataskaitų duomenimis, bendras šių įmonių pelnas (iki mokesčių) sudarė 120,6 mln. Eur (padidėjo 21 %). 2025 m. Lietuvos rinkoje pasirašyta 1,73 mlrd. Eur įmokų, išmokėta 0,93 mlrd. Eur išmokų (įmokos augo 9,1 % – tokiu pat tempu kaip ir 2024 m., o išmokos – 4,7 %, t. y. du kartus lėčiau). Draudimo rinkoje ir toliau dominuoja ne gyvybės draudimas – jo įmokos 2025 m. sudarė 77 proc. visų įmokų. Ne gyvybės draudimo įmokos augo panašiu tempu (10,1 %) kaip ir prieš metus – iki 1,34 mlrd. Eur, padidėjo visų reikšmingiausių rūšių draudimo įmokos. Išmokos ne gyvybės draudimo sektoriuje 2025 m. išaugo 4,6 proc. – iki 0,71 mln. Eur (7 proc. p. lėtesniu tempu nei 2024 m). Išmokų lėtesnį augimą lėmė dėl palankesnių gamtinių sąlygų sumažėjusios turto draudimo išmokos. Gyvybės draudimo rinka 2025 m. augo nuosaikesniu tempu – įmokos padidėjo 5,7 proc. (iki 391 mln. Eur), didžiausią įtaką augimui turėjo pagal investicinio gyvybės draudimo (IGD) sutartis sumokėtos sumos. Išmokos didėjo nuosaikiai: išaugo 4,8 proc. (iki 215,6 mln. Eur) – tam didžiausią įtaką turėjo 8,2 mln. Eur didesnės IGD išmokos pagal pasibaigusio termino sutartis. 2025 m. pabaigoje Lietuvos draudimo rinkoje veikė 106 draudimo brokerių įmonės ir du filialai, iš jų 97 veikė pelningai. Tarpininkaujant draudimo brokerių įmonėms, draudimo rinkoje sudaryta beveik 42 proc. sutarčių – 3,7 mln. vnt. (palyginti su 2024 m. , sutarčių skaičius padidėjo 10,2 %). Kaip įprasta, draudimo brokerių įmonės aktyviausiai veikė ne gyvybės draudimo rinkoje.
Prižiūrima draudimo rinka pagal turto dalį
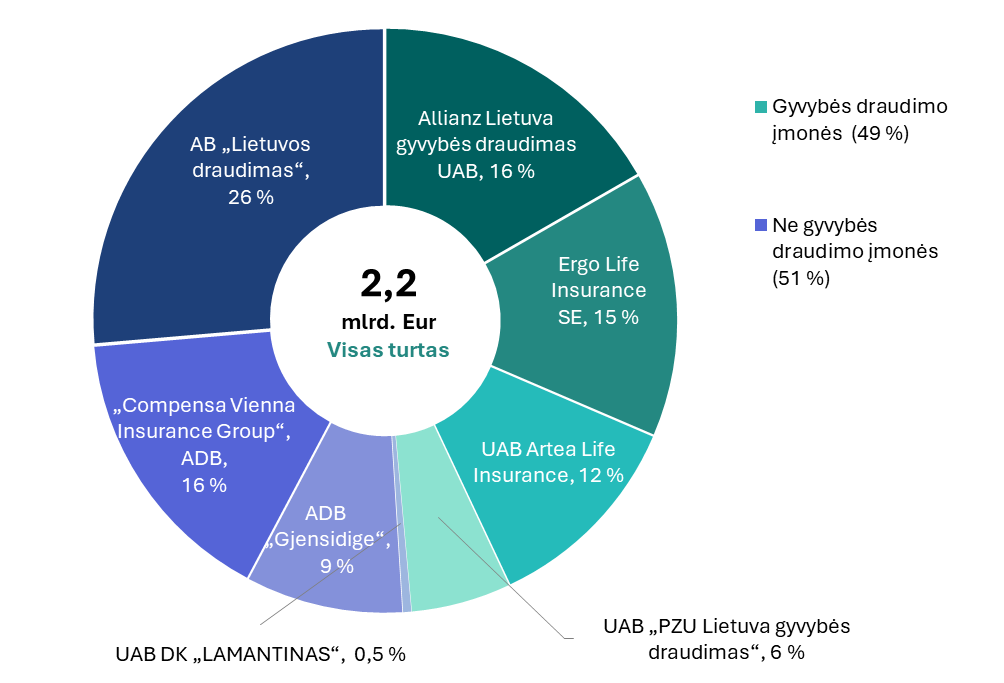
Šaltinis: Lietuvos bankas.
2025 m. valdymo įmonių (VĮ) (be IISKIS) skaičius išaugo iki 18, o finansų maklerio įmonių (FMĮ) – iki 16. VĮ turtas padidėjo 22 proc., o FMĮ – daugiau kaip du kartus; abiejų sektorių turto augimą lėmė nauji rinkos dalyviai, pradėję aktyvią veiklą.
FMĮ ir VĮ skaičius ir turtas 2022–2025 m.
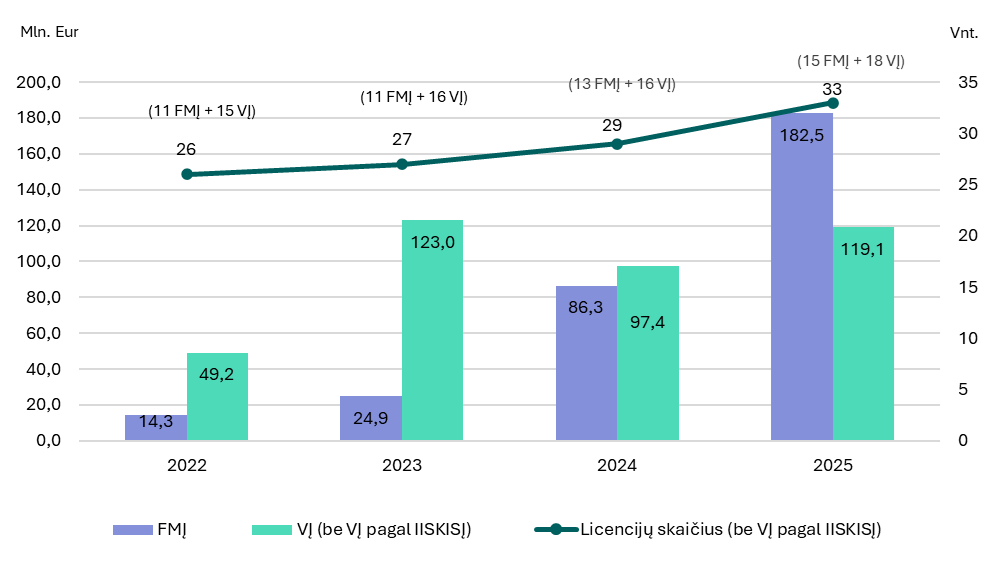
Šaltinis: Lietuvos bankas,
6.3.Finansinių paslaugų ir rinkų priežiūra
Pensijų fondai (PF) ir kolektyvinio investavimo subjektai (KIS ir IISKIS) fiksavo teigiamą grąžą, didėjo sukauptas turtas ir dalyvių skaičius. Didžiausias priežiūros darbų akcentas buvo skirtas pasirengimui pensijų reformai, t. y. atliktas jos poveikio vertinimas, analizuota II pakopos pensijų raida, tarptautinė praktika ir demografinės tendencijos, rengti ir derinti teisės aktų pakeitimai. Taip pat vykdyta įprastinė priežiūra – stebėta fondų veikla, informacijos atskleidimo kokybė ir valdymo praktika, siekiant užtikrinti dalyvių interesų apsaugą.
Lietuvos pensijų fondų bei kolektyvinio investavimo subjektų turtas ir dalyvių skaičius
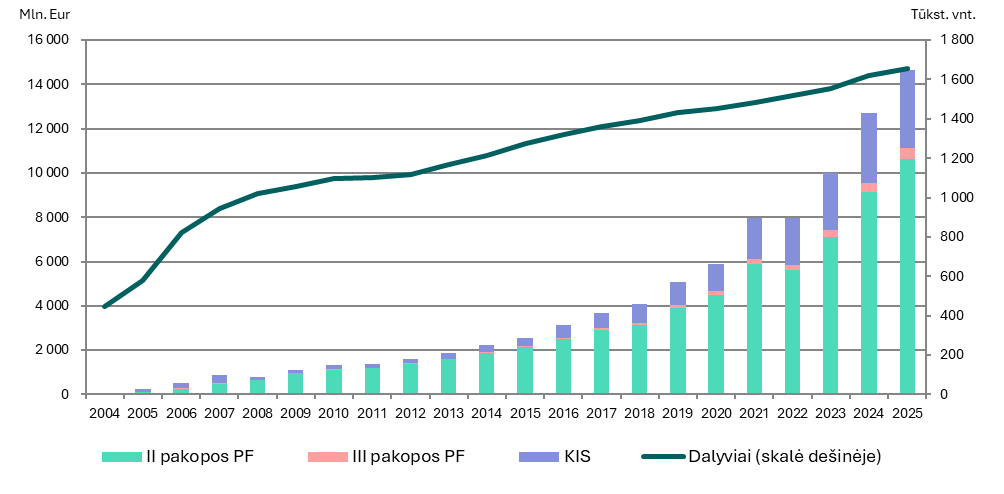
Šaltinis: Lietuvos bankas.
Sutelktinio finansavimo paslaugų teikėjų rinka toliau auga. 2025 m. įsteigta 1 nauja sutelktinio finansavimo paslaugų teikėjo platforma (iš viso buvo 16 platformų). 2024 m. sulėtėjęs sutelktinio finansavimo būdu finansuotų projektų augimas, 2025 m. didėjo – per metus finansuoti 2 948 projektai, jų bendra suma sudarė 379 mln. Eur (36,3 % augimas).
Sutelktinio finansavimo paslaugų teikėjų finansuota suma ir sandorių skaičius
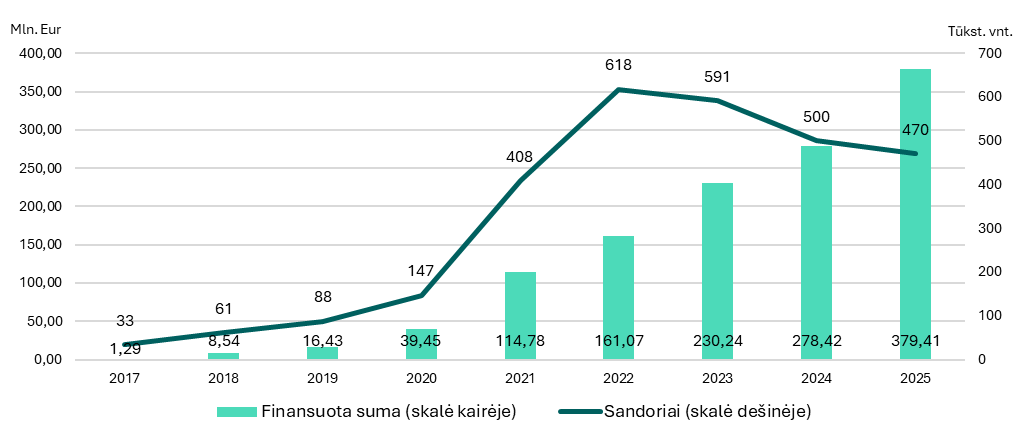
Šaltinis: Lietuvos bankas.
Vartojimo kredito davėjų (VKD) (ne kredito įstaigų), įskaitant ir tarpusavio skolinimo platformos operatorius, portfelis 2025 m. padidėjo 1,3 proc. ir metų pabaigoje sudarė 1,2 mlrd. Eur. VKD numatomi teisiniai pakeitimai. Finansų ministerija parengė Vartojimo kredito įstatymo pakeitimo projektą, juo į nacionalinę teisę turi būti perkeltos Europos Parlamento ir Tarybos direktyvos (ES) 2023/2225 dėl vartojimo kredito sutarčių, kuria panaikinama Direktyva 2008/48/EB, nuostatos. Plečiasi Direktyvos 2023/2225 taikymo sritis (pvz., ji bus taikoma nuomos, išperkamosios nuomos sutartims, kai numatyta pareiga arba pasirinkimo galimybė įsigyti objektą), keičiasi su vartotojų informavimu susiję reikalavimai, įtvirtinami nauji reklamos reikalavimai, nustatomi verslo etikos principai kreditoriams ir kt.
6.4.Priežiūriniai veiksmai ir konsultavimas
Lietuvos bankas siekia užtikrinti aukštą vartotojams teikiamų finansinių paslaugų kokybę. Įgyvendindamas jam pavestas finansų rinkos priežiūros funkcijas, Lietuvos bankas skatina brandžią, atsakingą ir teisės aktų reikalavimus atitinkančią FRD veiklą. Įgyvendinant šiuos tikslus, vykdoma nuosekli ir rizika grįsta FRD priežiūra, apimanti priežiūros veiksmus vietoje (patikrinimus, vertinamuosius vizitus) ir nevykstant į vietą (susitikimus su FRD, rašytines pastabas ir rekomendacijas dėl nustatytų trūkumų ar tobulintinų sričių ir kt.), reguliariai organizuojami konsultaciniai renginiai ir mokymai. 2025 m. Lietuvos bankas pakvietė visus suinteresuotus FRD įvertinti nacionalinį reguliavimą ir pateikti pasiūlymus dėl jo tobulinimo, įskaitant ir konkrečius palyginimus su kitų ES šalių teisiniu reguliavimu. Sulaukta atsiliepimų, jie įvertinti atsižvelgiant į rizikos vertinimu pagrįstos priežiūros principą ir nuosekliai įgyvendinami. Peržiūrėdamas teisinį reguliavimą, Lietuvos bankas vadovaujasi priežiūros politikoje įtvirtintu rizikos vertinimu pagrįstos priežiūros principu – mažesnės rizikos sritims taikyti atitinkamą lankstesnį reguliavimą, kuris didintų Lietuvos finansų sektoriaus patrauklumą ir konkurencingumą. Ši kryptis ir toliau yra svarbus Lietuvos banko strateginis uždavinys. Informacija apie priežiūros veiklą skelbiama Lietuvos banko interneto svetainėje.
Atsižvelgdamas į FRD poreikius, Lietuvos bankas 2025 m. organizavo 14 įvairios tematikos renginių skirtingoms FRD grupėms. Juose dalyvavo 3 118 rinkos dalyvių (vidutiniškai po 223 dalyvius viename renginyje) – tai rodo nuoseklų ir aktyvų rinkos įsitraukimą. Grįžtamasis ryšys patvirtina šios veiklos efektyvumą – 80 proc. nuomonę pateikusių respondentų nurodė, kad renginių turinys atitiko jų lūkesčius. Tai leidžia daryti išvadą, kad organizuojami renginiai yra aktualūs, orientuoti į praktinius poreikius ir prisideda prie teisės aktų reikalavimų laikymosi bei geriausios rinkos praktikos stiprinimo.
Siekdamas nuosekliai gerinti veiklą ir atitikti FRD lūkesčius, Lietuvos bankas nuolat tobulina finansų rinkos priežiūros procesus. Kas dvejus metus vykstančios apklausos metu FRD kviečiami įvertinti priežiūros veiksmingumą ir skaidrumą. Apklausa parodė, kad Lietuvos banko vykdoma finansų rinkos priežiūra yra veiksminga – 74 proc. respondentų yra patenkinti priežiūros veikla, 83 proc. ją vertina kaip veiksmingą, 88 proc. nurodo, kad jų įmonė prižiūrima tinkamai, o 99 proc. pažymi, kad 2024–2025 m. nesusidūrė su galimai korupcinėmis situacijomis. Šie aukšti pasitenkinimo ir tinkamo priežiūros vertinimo rodikliai rodo, kad Lietuvos banko priežiūros modelis yra efektyvus ir atitinka FRD lūkesčius.
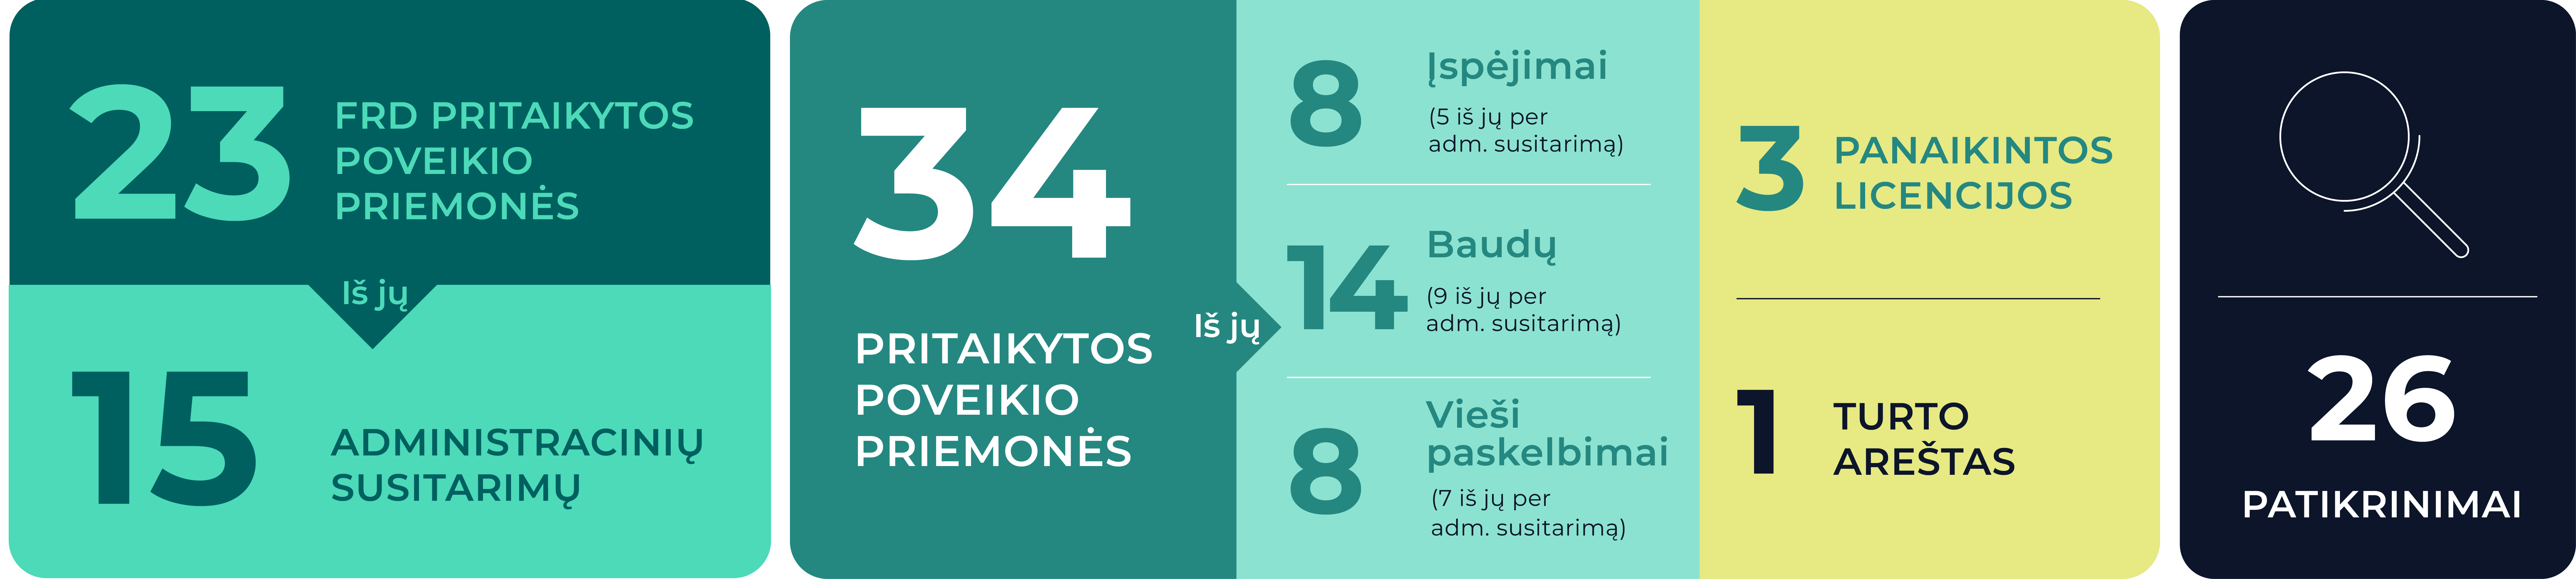
Lietuvos bankas metų pradžioje viešai skelbia FRD patikrinimų planą, siekdamas užtikrinti priežiūros skaidrumą ir prioritetų aiškumą. Jame nustatomos tikrinamos sritys, planuojami terminai ir prioritetinės kryptys, daugiausia dėmesio skiriant PPTF prevencijos reikalavimų laikymuisi bei atskirų rizikų valdymo veiksmingumui. Nustatęs teisės aktų pažeidimų, Lietuvos bankas, įvertinęs jų, mastą, trukmę ir galimą poveikį finansų sistemos patikimumui bei vartotojų interesams, taiko teisės aktuose nustatytas poveikio priemones. Poveikio priemonės parenkamos laikantis proporcingumo ir objektyvumo principų, siekiant užtikrinti teisės aktų laikymąsi, užkirsti kelią pažeidimų pasikartojimui ir stiprinti finansų rinkos patikimumą. 2024 m. pabaigoje įsigaliojus Lietuvos Respublikos Lietuvos banko įstatymo pakeitimams, atsirado galimybė poveikio priemonių taikymo procedūras užbaigti administraciniu susitarimu. Pradėjus taikyti šią procedūrą, 2025 m. iš 23 FRD taikytų poveikio priemonių 15 jų buvo pritaikytos sudarant administracinius susitarimus.
2025 m. pritaikytos poveikio priemonės ir atlikti FRD patikrinimai
Šaltinis: Lietuvos bankas.
Pastaba: Lietuvos bankas tam pačiam FRD gali taikyti vieną arba kelias poveikio priemones.
2025 m. finansų sektoriuje pradėtas taikyti Skaitmeninės veiklos atsparumo finansų sektoriuje reglamentas (DORA). Įsigaliojus reglamentui, Lietuvos bankas vertino, ar FRD sustiprino informacinių ir ryšių technologijų (IRT) rizikos valdymą, atnaujino vidaus kontrolės sistemas, sugriežtino IRT paslaugų teikėjų priežiūrą ir taikė saugumo testavimo priemones. DORA taip pat paskatino glaudesnį nacionalinį ir tarptautinį bendradarbiavimą – Lietuvos bankas prisijungė prie ES kibernetinių incidentų informacijos apsikeitimo platformos (EU-SCICF) ir sustiprino koordinavimą su Nacionaliniu kibernetinio saugumo centru. Vis dėlto didėjanti finansų sektoriaus priklausomybė nuo IT paslaugų teikėjų ir toliau yra reikšmingas rizikos finansų sistemos atsparumui veiksnys.
Nagrinėjamu laikotarpiu sukčiavimo prevencija buvo vienas iš prioritetinių Lietuvos banko veiklos krypčių. Įvertintas 2024 m. gegužės mėn. įsigaliojusių Sukčiavimo prevencijos gairių įgyvendinimas. Remiantis apžvalgos rezultatais ir atsižvelgiant į augantį sukčiavimo mastą, parengtas šiai sričiai skirtas teisėkūros iniciatyvų paketas. Lietuvos bankas taip pat aktyviai dalyvavo tarpinstitucinio bendradarbiavimo iniciatyvose: 2025 m. kovo 27 d. pasirašytas Memorandumas dėl bendradarbiavimo siekiant mažinti sukčiavimo skaitmeninėje erdvėje atvejus, o Lietuvos Respublikos Ministro Pirmininko 2025 m. lapkričio 5 d. potvarkiu sudaryta tarpinstitucinė darbo grupė kovai su sukčiavimais skaitmeninėje erdvėje koordinuoti. Papildomai taikytos prevencinės priemonės – atlikti patikrinimai, organizuoti prevenciniai susitikimai su FRD, blokuotos kenkėjiškos interneto svetainės. Svarbią prevencinių priemonių dalį sudarė ir vartotojų švietimas, vykdomas per Lietuvos banko Finansinio raštingumo centrą.
2025 m. Lietuvos bankas toliau stiprino PPTFP ir tarptautinių sankcijų įgyvendinimo srities finansų sektoriuje priežiūrą. Įvertinta PPTF rizika finansų sektoriuje ir taikytos atitinkamos rizikos valdymo (mažinimo) priemonės. Vykdyti patikrinimai, organizuoti susitikimai su atskirų FRD atstovais ir jų asociacijomis, surengti atitikties susitikimai su atskirų sektorių atstovais, juose atkreiptas dėmesys į Lietuvos banko nustatytas ir Nacionalinio pinigų plovimo ir teroristų finansavimo rizikos vertinimo metu nustatytas PPTF rizikas, jų valdymo priemones, ši informacija taip pat pateikta atskirų FRD vadovams raštu. Lietuvos bankas aktyviai dalyvavo rengiant Lietuvos Respublikos pinigų plovimo ir teroristų finansavimo prevencijos įstatymo projekto pakeitimus ir papildymus, siekiant nustatyti tinkamas sąlygas rizika grįsto metodo įgyvendinimui taikant PPTFP priemones, ypač kai tiekiami mažesnės rizikos produktai ir teikiamos paslaugos. Lietuvos bankas kartu su Krašto apsaugos ministerija, Ekonomikos ir inovacijų ministerija, Finansinių nusikaltimų tyrimo tarnyba ir Lietuvos bankų asociacija pasirašė Susitarimą dėl bendradarbiavimo siekiant gerinti keitimąsi informacija apie gynybos ir saugumo pramonės produktų gamybos vystymo projektus bei gynybos ir saugumo pramonės projektus. Juo siekiama sustiprinti gynybos įmonių bei finansų įstaigų dialogą ir suteikti kredito įstaigoms papildomą, patikimą informacijos šaltinį, padėsiantį laikytis PPTFP bei tarptautinių sankcijų reikalavimų. Lietuvos bankas taip pat aktyviai dalyvavo Tarptautinių sankcijų koordinavimo komisijos, PPTFP koordinavimo komisijos ir darbo grupių veikloje, Baltijos bei Šiaurės ir Baltijos šalių bendradarbiavimo formatuose.
Ataskaitiniu laikotarpiu Lietuvos bankas aktyviai rengėsi Lietuvos MONEYVAL vertinimui ir ES PPTFP paketo įgyvendinimui. Rengiantis artėjančiam Europos Tarybos Kovos su pinigų plovimu ir terorizmo finansavimu priemonių įvertinimo ekspertų komiteto (MONEYVAL) vertinimui, kuris bus reikšmingas nacionalinės PPTFP sistemos įvertinimui, ir 2027 m. liepos 10 d. taikytino ES PPTFP paketo įgyvendinimui, vykdyti parengiamieji veiksmai nacionaliniu mastu, FRD teikta aktuali informacija. Lietuvos bankas taip pat aktyviai dalyvavo tarptautinėse iniciatyvose – Europos bankininkystės institucijos darbo grupėse ir komitetuose bei Kovos su pinigų plovimu ir teroristų finansavimu institucijos (AMLA) Bendrosios valdybos ir darbo grupių, rengiančių įgyvendinamuosius teisės aktus, veikloje.
2025 m. Lietuvos bankas sustiprino pagrindinės mokėjimo sąskaitos paslaugos teikimo priežiūrą, siekdamas užtikrinti aiškų ir sąžiningą vartotojų informavimą. Ypač daug dėmesio skirta kredito įstaigoms, teikiančioms šią paslaugą gyventojams, kad informacija apie krepšelio sudėtį, įkainius, užsakymo ir teikimo sąlygas būtų pateikiama aiškiai, suprantamai ir neklaidinančiai. Pabrėžta, kad bet kokie vartotojų pasirinkimą ribojantys apsunkinimai yra nepriimtini, o atrinktų finansų įstaigų paprašyta pakartotinai įsivertinti, kaip įgyvendinami Lietuvos banko lūkesčiai gerinant vartotojų patirtį. Atliktas slapto pirkėjo tyrimas, kuriuo praktiniu aspektu įvertinta aptarnavimo kokybė bankų fiziniuose skyriuose bei teikiamos informacijos tikslumas ir išsamumas. Rengiamos teisėkūros iniciatyvos siekiant didinti fizinį finansinių paslaugų prieinamumą regionuose. Taip pat kreiptasi į EPĮ ir MĮ, į savo veiklą pasitelkiančias trečiąsias šalis, dėl pareigos užtikrinti tikslios ir neklaidinančios informacijos teikimą. Reaguojant į gautus vartotojų skundus, imtasi priežiūrinių veiksmų, siekiant, kad nustatyti pažeidimai ir veiklos trūkumai būtų pašalinti ir nesikartotų.
Lietuvos bankas finansų rinkoje veikia ne tik kaip priežiūros ir reguliavimo institucija, bet ir kaip aktyvus rinkos plėtros dalyvis, stiprinantis konkurenciją, pritraukiantis naujų rinkos dalyvių ir tobulinantis reguliacinę aplinką. Siekiama, kad Lietuva būtų stiprios reputacijos jurisdikcija, užtikrinanti aukštus rinkos skaidrumo ir investuotojų interesų apsaugos standartus, o priežiūra ir plėtra būtų grindžiamos bendradarbiavimu, atvirumu inovacijoms ir aiškiu sprendimų priėmimu.
2025 m. Kapitalo rinkos taryba (KRT) toliau įgyvendino 2023–2025 m. gaires ir patvirtino tolesnio koordinuoto institucijų bendradarbiavimo naudą. KRT, vienijanti valstybės institucijas ir rinkos dalyvių asociacijas, prisidėjo prie kryptingo kapitalo rinkos stiprinimo. 2026 m. pradžioje formuojamos naujos kapitalo rinkos plėtros gairės kitam trejų metų laikotarpiui. Pastaraisiais metais kapitalo rinkoje vis daugiau įmonių renkasi finansavimą per obligacijų emisijas ar sutelktinio finansavimo platformas, didėja investuotojų skaičius ir jų aktyvumas.
Reguliacinės aplinkos supaprastinimas toliau teigiamai veikė Lietuvos kapitalo rinką. 2025 m. obligacijų rinka sparčiai augo – įmonės per obligacijų emisijas pritraukė daugiau nei 1,5 mlrd. Eur, pasiekdamos 2007 m. prieškrizinį lygį, o emitentų skaičius toliau didėjo, tai lėmė ir sėkmingai įgyvendinta Lietuvos banko kartu su Latvijos ir Estijos priežiūros institucijomis iniciatyva suvienodinti informacinio dokumento, viešai platinant VP iki 8 mln. Eur, reikalavimus. Per paskutinį penkmetį obligacijų emisijų struktūra reikšmingai pasikeitė – rinkoje pradėjo dominuoti mažesnės apimties ir trumpesnės trukmės emisijos. Be to, vis daugiau ne finansų sektoriaus įmonės naudojasi alternatyva bankų skolinimui, t. y. prieiga prie kapitalų rinkų. Pavyzdžiui, 2025 m. finansų įstaigų paskolos sudarė 82, o obligacijos ir sutelktinis finansavimas – 18 proc. (2024 m. – atitinkamai 88 ir 12 %). Tarp įmonių vis labiau populiarėja Nasdaq Vilnius alternatyvioji rinka First North, ypač mažesnių emisijų atveju, o didelė dalis viešų siūlymų obligacijų – NT projektų ir atsinaujinančiosios energetikos – sulaukė didesnės paklausos nei pasiūlos.
Obligacijų rinka (apima tik Lietuvoje registruotų bendrovių ir Lietuvoje išleistus VP be VVP)
Šaltinis: Lietuvos bankas.
Apžvelgiamu laikotarpiu atliktas investuotojo paveikslo tyrimas rodo, kad 2024 m. daugėjo investuotojų, didėjo susidomėjimas obligacijomis. Atnaujintoje apžvalgoje pateikti 2024 m. Lietuvoje registruotų ir Lietuvos banko prižiūrimų FRD duomenys, įvertinti Lietuvos investuotojų investicinių portfelių pokyčiai. Plačiau skaitykite Lietuvos investuotojo paveikslo apžvalgoje.
Stiprindamas konkurencinę aplinką ir tarptautinį patrauklumą, Lietuvos bankas pritraukia aukštos reputacijos ir inovatyvių rinkos dalyvių. 2024–2025 m. Lietuvoje veiklą pradėjo ar apie plėtrą paskelbė „Commerzbank“, „PKO Bank Polski“, Revolut grupė, Vinted Pay, UAB, DriveWealth Europe, Checkout.com, Zilch ir kiti tarptautiniai finansų rinkos dalyviai, o susidomėjimas licencijavimu ir toliau yra stabilus. 2025 m. pagal Naujokų programą konsultuoti 172 finansų rinkos dalyviai, daugiausia dėl EPĮ ir MĮ bei kriptoturto paslaugų teikimo licencijų.
2026–2028 m. Lietuvos bankas yra nusistatęs aiškias finansų rinkos plėtros kryptis: kapitalo rinkos stiprinimą ir mažmeninių investuotojų aktyvumo didinimą, įmonių finansavimo alternatyvų plėtrą, ypač mažoms ir vidutinėms įmonėms, bei FinTech sektoriaus ir inovatyvių verslo modelių skatinimą. Numatyta toliau sistemingai vertinti rinkos spragas ir taikyti priemones, didinančias Lietuvos finansų sektoriaus konkurencingumą.
7.Vartotojų ir finansų rinkos dalyvių ginčų nagrinėjimas
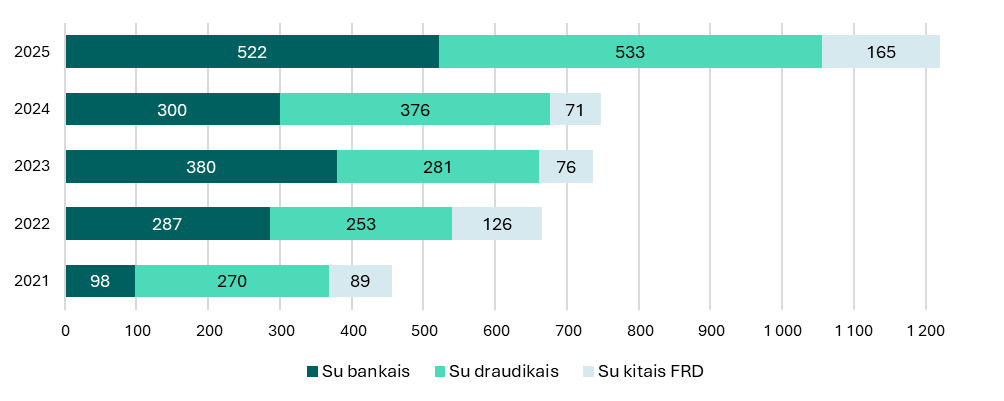
Gauti prašymai nagrinėti ginčus pagal FRD tipą
Vnt.
Šaltinis: Lietuvos bankas.
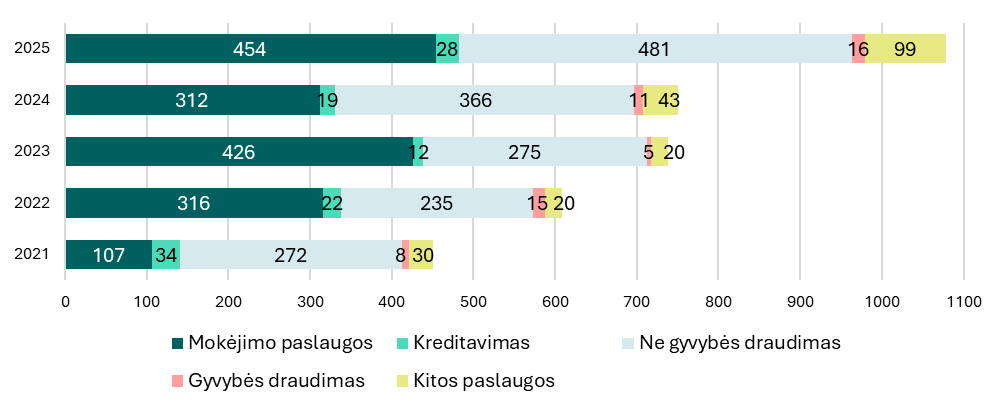
Daugiausia išnagrinėtų ginčų buvo susiję su draudimo (46 %) ir mokėjimo paslaugų (42 %) teikimu. Draudimo paslaugų sektoriuje vartotojai, kaip įprasta, dažniausiai nesutarė dėl ne gyvybės draudimo šakai priskiriamų turto (139 atvejai), privalomojo civilinės atsakomybės (134 atvejai) ir kasko (77 atvejai) draudimo sutarčių vykdymo. Reikšmingai padidėjo ir nesutarimų dėl sveikatos (51) bei kelionių (35) draudimo sutarčių vykdymo skaičius. Dar 16 atvejų buvo susiję su gyvybės draudimo sutartimis. Daugiausia ginčų dėl mokėjimo paslaugų buvo susiję su finansiniu sukčiavimu (275) ir negrynųjų pinigų operacijomis (100). Kiti 12 proc. atvejų buvo susiję su kitų paslaugų (kreditavimo, investicinių paslaugų, indėlių, sutelktinio finansavimo, kriptoturto ir kt.) teikimu.
Išnagrinėti ginčai pagal paslaugos tipą
Vnt.
Šaltinis: Lietuvos bankas.
Pasiekta 190 taikių susitarimų, kuriuos įgyvendinus vartotojams buvo išmokėta daugiau nei 368 tūkst. Eur (2024 m. – beveik 395 tūkst. Eur) ir užtikrintas kitokių turtinio bei neturtinio pobūdžio lūkesčių įgyvendinimas. Aptariamu laikotarpiu ginčų sprendimo praktikoje ir toliau buvo nuosekliai taikomos vartotojų ir FRD šalių taikinimo priemonės, siekiant sudaryti prielaidas ginčus spręsti konstruktyviai ir abiem šalims priimtinu būdu. Nors, palyginti su 2024 m., bendra taikių susitarimų pagrindu vartotojams išmokėta suma šiek tiek sumažėjo, pasiekti rezultatai (įskaitant pasiektą rekordinį taikių susitarimų skaičių) rodo pasirinktos strateginės krypties veiksmingumą. Taikus ginčų sprendimas ir ginčų prevencija ir toliau yra ypač reikšmingi didėjant besikreipiančiųjų skaičiui.
Taikūs susitarimai
Vnt.
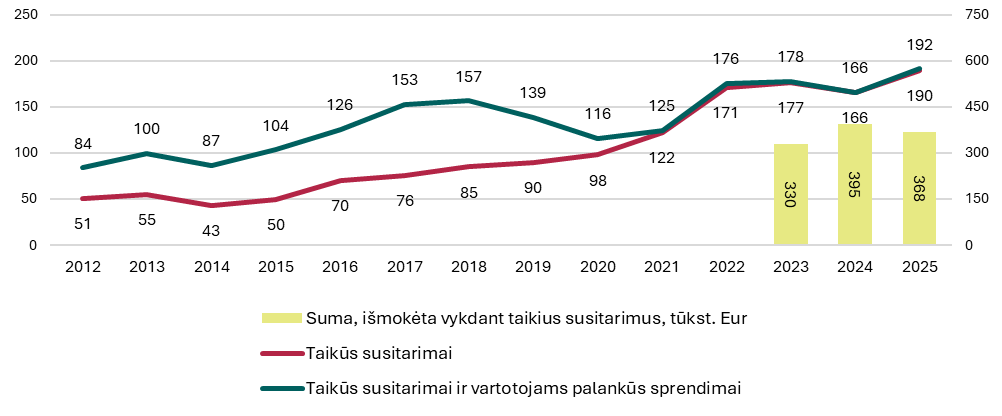
Šaltinis: Lietuvos bankas.
8.Finansų įstaigų pertvarkymas
2025 m. minint Bendro pertvarkymo mechanizmo dešimtmetį, Lietuvos bankas aktyviai dalyvavo Bendros pertvarkymo valdybos ir Europos bankininkystės institucijos iniciatyvose, skirtose bankų pasirengimui galimoms krizinėms situacijoms stiprinti, krizių valdymui tobulinti ir supaprastinti pasirengimo pertvarkymui planavimą. Vykdydamas nacionalinės pertvarkymo institucijos funkcijas, Lietuvos bankas 2025 m. pertvarkymo planavimo cikle atnaujino penkis ir parengė vieną vidutinės ir mažesnės svarbos kredito įstaigų pertvarkymo planą. Bendradarbiaujant su Bendra pertvarkymo valdyba ir kitų šalių, kurių bankai veikia Lietuvoje, nacionalinėmis pertvarkymo institucijomis, taip pat atnaujinti keturių didžiausių sisteminės svarbos bankų pertvarkymo planai. 2025 m. planavimo ciklo metu parengti pertvarkymo planai apėmė 100 proc. kredito įstaigų sektoriaus turto.
Atnaujinant sisteminės svarbos bankų pertvarkymo planus, buvo nustatytas privalomas minimalus nuosavų lėšų ir tinkamų įsipareigojimų dydžio reikalavimas (MREL), skirtas valstybės lėšoms bankų krizės atveju apsaugoti ir prisidėti užtikrinant Lietuvos finansų sistemos stabilumą. Lietuvoje veikiantys sistemiškai svarbūs bankai 2025 m. vykdė jiems nustatytus privalomus MREL. Vienam sistemiškai svarbiam bankui buvo nustatytas pereinamasis MREL išteklių sukaupimo laikotarpis.
Įnašai į Bendrą pertvarkymo fondą (BPeF) nėra renkami, jeigu sukauptas fondas yra didesnis už tikslinį lygį– 1 proc. bankų sąjungos valstybių bankų apdraustųjų indėlių sumos. 2024–2025 m. fondo išteklių suma buvo didesnė už fondo tikslinį lygį, todėl metiniai įnašai nebuvo renkami. Nuo BPeF įsteigimo Lietuvoje veikiančios kredito įstaigos į jį iš viso pervedė 64,25 mln. Eur. Jame sukauptos lėšos gali būti naudojamos, veiksmingam pertvarkymo priemonių taikymui. 2026 m. įnašai į BPeF nebus renkami, nes tikslinis lygis neviršija sukaupto fondo dydžio.
2025 m. sausio mėn. įsigaliojo Europos Parlamento ir Tarybos direktyva (ES) 2025/1 – ja nustatyta draudimo ir perdraudimo įmonių gaivinimo ir pertvarkymo sistema. Lietuvos bankas, bendradarbiaudamas su Finansų ministerija, vykdo pasirengimą šios direktyvos nuostatų perkėlimui į nacionalinę teisę. Šia direktyva siekiama stiprinti draudėjų interesų apsaugą, prisidėti prie finansinio stabilumo ir mažinti mokesčių mokėtojams tenkančią naštą draudimo sektoriaus krizių atveju. Šios direktyvos nuostatos į nacionalinę teisę turi būti perkeltos iki 2027 m. sausio 29 d.
2025 m. Lietuvos bankas, bendradarbiaudamas su Finansų ministerija, teikė siūlymus dėl krizių valdymo ir indėlių draudimo sistemos pakeitimų. Numatoma, kad Bankų gaivinimo ir pertvarkymo direktyvos bei Direktyvos dėl indėlių garantijų sistemų pakeitimai įsigalios 2026 m. antrąjį ketvirtį. Šiais pakeitimais nustatomos palankesnės sąlygos mažų ir vidutinių bankų pertvarkymui: geriau saugomos mokesčių mokėtojų lėšos, užtikrinama sklandesnė indėlininkų apsauga bankų krizės atveju, taikant bankų sektoriaus finansuojamas apsaugos priemones. Direktyvos dėl indėlių garantijų sistemų pakeitimais suderinami indėlininkų apsaugos standartai visoje ES, taip pat turėtų garantuoti ir geresnę indėlininkų apsaugą. Numatoma, kad indėlių garantijų sistemos apsauga papildomai bus taikoma ne pelno siekiantiems viešiesiems subjektams (ligoninėms, mokykloms, savivaldybėms ir pan.), EPĮ, MĮ ir investicinių įmonių klientams, kurių lėšas minėtos įstaigos deponuoja bankuose.
Bankų gaivinimo ir pertvarkymo direktyvos ir Direktyvos dėl indėlių garantijų sistemų pakeitimus valstybės narės į nacionalinę teisę turės perkelti per dvejus metus.
9.Mokėjimai
Lietuvos bankas paskelbė Lietuvos mokėjimų rinkos strategiją iki 2030 m. (toliau – Strategija). Strategijoje išskirtos trys prioritetinės Lietuvos mokėjimų rinkos plėtros kryptys: 1) paslaugų saugumo ir atsparumo didinimas; 2) paslaugų prieinamumo didinimas ir 3) inovacijų skatinimas – joms įgyvendinti reikia kryptingų valstybės institucijų ir rinkos dalyvių sutarimo bei veiksmų. Strategijoje nustatyti septyni tikslai, kuriais siekiama, kad mokėjimai būtų prieinami net nenumatytomis aplinkybėmis, o sukčiavimo rizika būtų maksimaliai suvaldyta, kad kiekvienas šalies gyventojas nepriklausomai nuo gyvenamosios vietos, amžiaus ar skaitmeninių įgūdžių turėtų galimybę naudotis patogiomis ir saugiomis finansinėmis paslaugomis ir kad Lietuvos rinkoje atsirastų europiniais standartais grįsti europiečiams priklausantys mokėjimų sprendimai, didinantys Lietuvos mokėjimų rinkos integraciją į mokėjimų eurais rinką ir konkurencingumą. Strategija parengta įvertinus viešos konsultacijos dėl Lietuvos mokėjimų rinkos strategijos iki 2030 m. rezultatus.
Lietuvos mokėjimų negrynaisiais pinigais rinka 2025 m. toliau augo. Lietuvos gyventojų ir įmonių mokėjimų negrynaisiais pinigais naudojimą tiksliausiai parodo vietinės, t. y. įvykdytos tarp Lietuvos MPT klientų arba Lietuvoje esančiuose kortelių skaitytuvuose naudojantis Lietuvos MPT išduotomis kortelėmis, operacijos. 2025 m., palyginti su 2024 m., vietinių mokėjimų negrynaisiais pinigais skaičius padidėjo 17 proc. (2024 m. sudarė 14 %), šių operacijų atlikta 1,52 mlrd. vnt., o jų vertė sudarė 1 480 mlrd. Eur. Mokėjimai kortelėmis sudarė 49, kredito pervedimai – 43, mokėjimai el. pinigais – 6, o kitos mokėjimo paslaugos – 2 proc. vietinių operacijų skaičiaus. Remiantis 2025 m. atliktos Lietuvos gyventojų apklausos duomenimis, mokėjimo kortelės ir el. atsiskaitymai ir toliau yra prioritetiniai gyventojų atsiskaitymo būdai – 74 proc. respondentų visada arba dažniau moka mokėjimo kortele ir kitais el. atsiskaitymo būdais, nors grynuosius pinigus naudoja 98 proc. apklaustųjų.
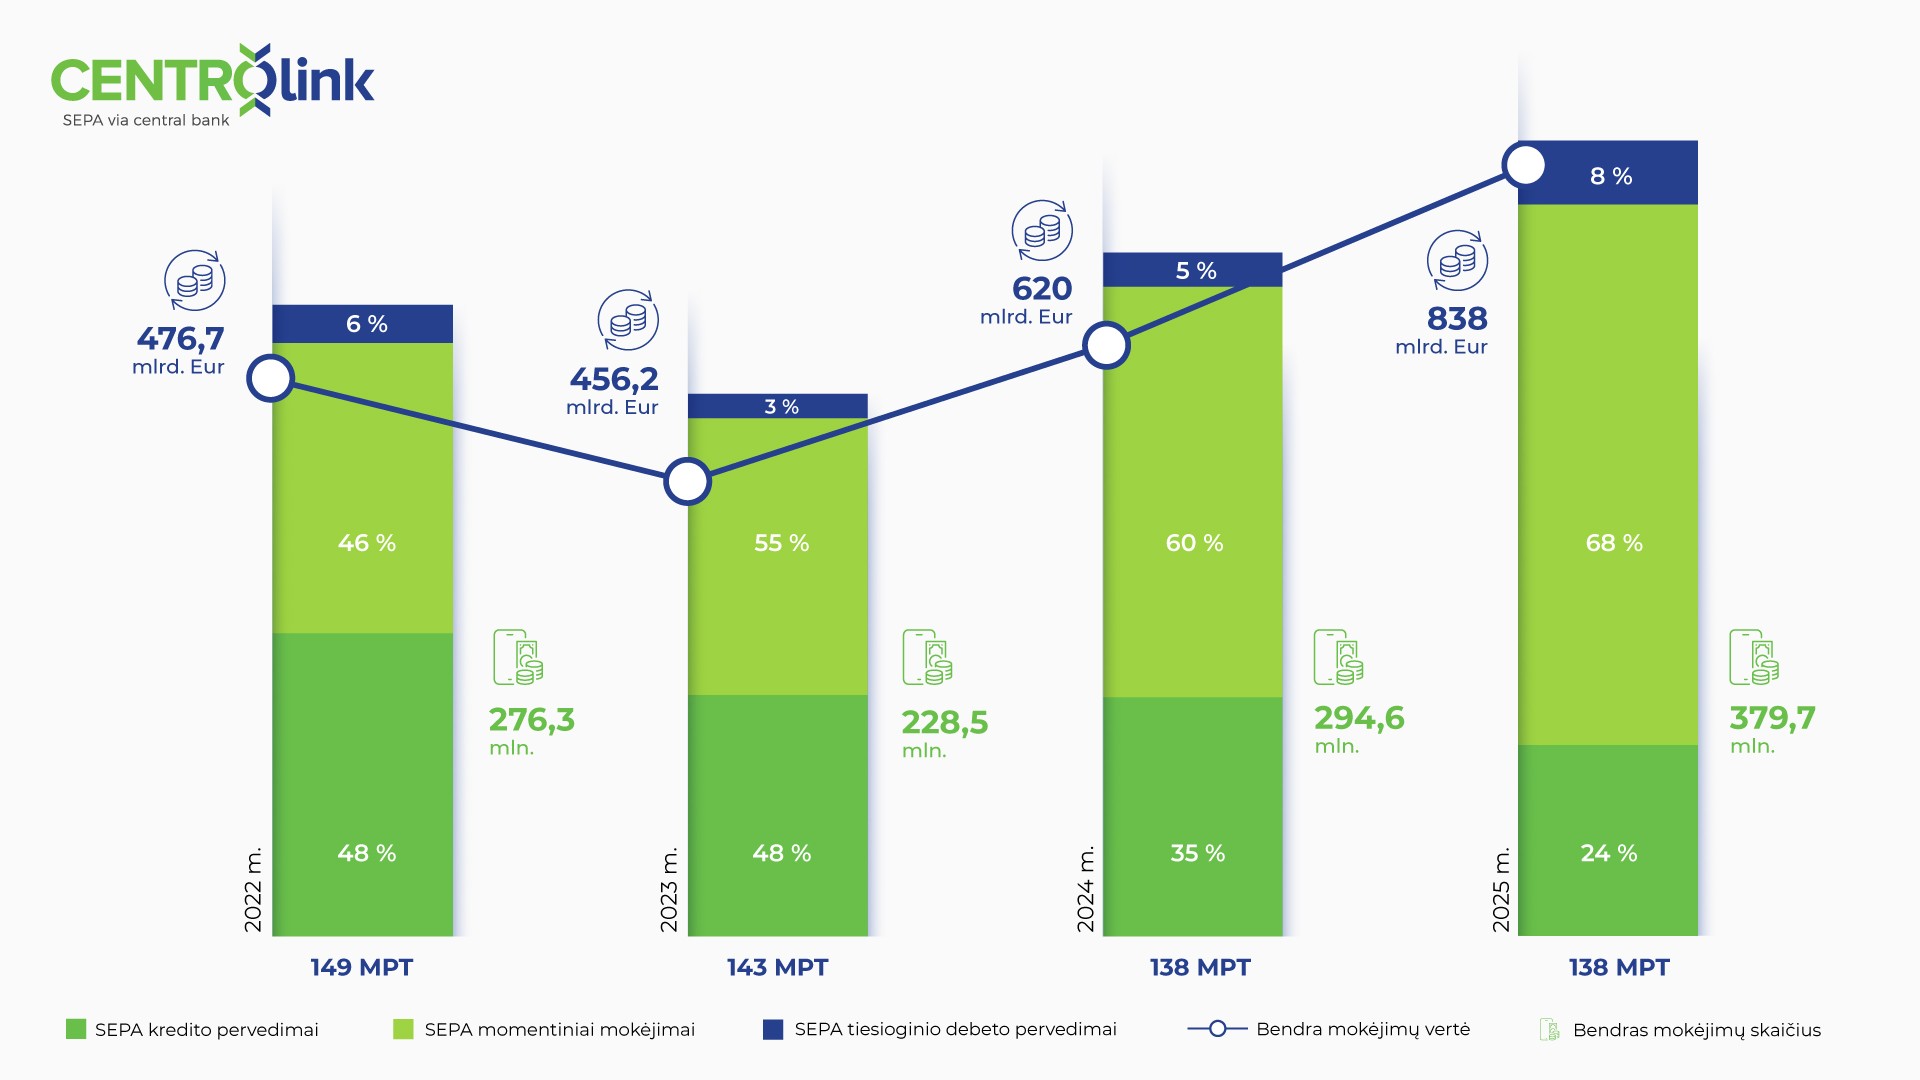
2025 m. Lietuvos banko CENTROlink mokėjimo sistemoje įvykdytų mokėjimų skaičius reikšmingai išaugo. Iš viso sistemoje atlikta 379,7 mln. SEPA mokėjimų (2024 m. – 294,6 mln.), jų vertė sudarė 838 mlrd. Eur. Toliau sparčiai didėjo atliktų momentinių mokėjimų dalis (2025 m. – 68 %, 2024 m. – 60 %), o įprastų kredito pervedimų dalis sumažėjo (2025 m. – 24 %, 2024 m. – 35 %). 2025 m. pabaigoje CENTROlink paslaugomis naudojosi 138 MPT iš dvidešimties valstybių. Toliau augo momentinių mokėjimų paslaugas teikti galinčių MPT skaičius – padidėjo pusantro karto ir sudarė 96 MPT.
2025 m. spalio mėn. baigėsi skaitmeninio euro projekto parengiamasis etapas, lapkričio mėn. pradėtas techninio pasirengimo etapas. Lietuvos banko atstovai aktyviai dalyvavo Eurosistemos skaitmeninio euro aukšto lygio darbo grupėje bei projekto valdymo grupėje ir teikė ekspertinę pagalbą teisėkūros procese. 2025 m. ECB atrinko skaitmeninio euro paslaugų platformos komponentų tiekėjus – tiek pagrindinių vidaus komponentų, kurie bus įsigyti iš Eurosistemos, tiek išorės komponentų, kuriuos tieks rinka. Buvo tęsiami darbai, padėsiantys užtikrinti skaitmeninio euro kaip mokėjimo priemonės atsparumą nenumatytomis aplinkybėmis, įskaitant galimybę atsiskaityti neprisijungus (angl. offline funkcionalumas – mokėjimai atliekami, kai nėra prisijungta prie interneto ar mobiliojo ryšio). ECB atlikto vartotojų tyrimo duomenimis, dauguma respondentų (66 %) parodė susidomėjimą išbandyti skaitmeninį eurą, o tai iš esmės atitinka kitų ECB ir nacionalinių centrinių bankų atliktų apklausų rezultatus. ECB valdančioji taryba priims sprendimą dėl skaitmeninio euro išleidimo tik tada, kai bus patvirtintas teisinis skaitmeninio euro reglamentas. Eurosistema siekia būti pasirengusi galimam skaitmeninio euro išleidimui 2029 m., jei skaitmeninio euro reglamentas būtų patvirtintas 2026 m.
Pagal Momentinių mokėjimų reglamentą, nuo 2025 m. spalio 9 d. visi MPT, kurie teikia kredito pervedimų Eurais paslaugą, savo klientams privalo teikti gavėjo tikrinimo paslaugą (angl. verification of payee). Prieš įvykdant mokėjimą, patikrinama, ar gavėjo, kuriam pervedami pinigai, vardas ir pavardė (arba pavadinimas) (toliau – pavadinimas) sutampa su tikruoju nurodytos mokėjimo sąskaitos savininko pavadinimu. Patikrinimo rezultatas – ar nurodytas pavadinimas sutampa, beveik sutampa, ar nesutampa su tikruoju pavadinimu – parodomas mokėtojui. Tai kovos su sukčiavimu priemonė – ji skirta mokėtojui apsaugoti tais atvejais, kai sukčiai pateikia sąskaitos numerį su klaidingu vardu, pavyzdžiui, nurodo, kad tai pažįstamo žmogaus, institucijos, žinomo pardavėjo sąskaita. Lietuvos bankas parengė infrastruktūrą (CENTROlink mokėjimo gavėjo patikros paslaugą – CENTROlink VoP) mokėjimo sistemos CENTROlink dalyviams, kuria naudodamiesi jie gali teikti gavėjo tikrinimo paslaugą savo klientams.
ES Taryba ir Europos Parlamentas derybose sutarė dėl ES mokėjimo paslaugų aplinkos gerinimo, įtvirtinamo atnaujinamoje Mokėjimo paslaugų direktyvoje ir Mokėjimo paslaugų reglamente. Šiuose teisės aktuose ypač daug dėmesio skiriama sukčiavimų prevencijai. Numatoma, kad MPT turės tarpusavyje dalytis su sukčiavimais susijusia informacija, kruopščiau stebėti vykdomus mokėjimus, patikslintos nuostatos, susijusios su MPT ir vartotojų atsakomybe. Į sukčiavimo prevencijos taikymo sritį įtraukiami ir kiti rinkos dalyviai, pavyzdžiui, tokie elektroninių ryšių paslaugų teikėjai. Lietuvos bankas buvo aktyviai įsitraukęs į ES Tarybos derybas ir teikė pasiūlymus, remdamasis savo patirtimi. Lietuvos bankas sieks kuo greitesnio šių nuostatų įsigaliojimo Lietuvoje. Galutinio ES teisės aktų patvirtinimo ir paskelbimo tikimasi 2026 m. vasarą.
Atliktas išsamus mažmeninės mokėjimo sistemos CENTROlink vertinimas pagal finansų rinkos infrastruktūrų principus (angl. principles for financial market infrastructures), parengtus Tarptautinių atsiskaitymų banko Mokėjimo ir rinkos infrastruktūrų komiteto kartu su Tarptautinės vertybinių popierių komisijų organizacijos Techniniu komitetu (angl. CPMI-IOSCO). Lietuvos bankas, remdamasis vertinimo išvadomis, dar labiau gerins CENTROlink sistemos veikimą, stiprins jos saugumą ir didins veiksmingumą.
10.Grynieji pinigai
2025 m. gruodžio 31 d. Lietuvos banko į apyvartą išleistų eurų banknotų ir monetų bendra vertė sudarė 8 999 mln. Eur.
Eurų banknotai ir monetos
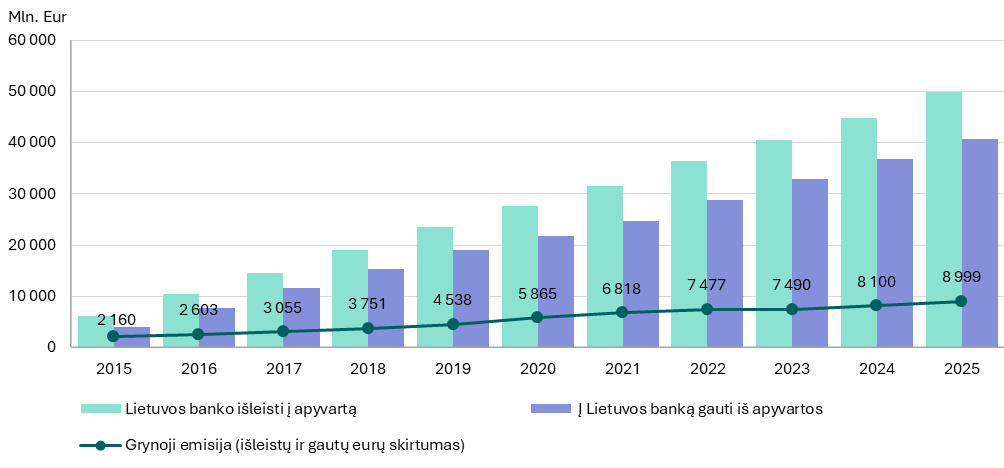
Šaltinis: Lietuvos bankas.
Nuo 2025 m. gegužės 1 d. Lietuvoje pradėtas taikyti atsiskaitymų grynaisiais pinigais sumų apvalinimas. Jis įtvirtintas Lietuvos banko inicijuotame Atsiskaitymų grynaisiais pinigais sumų apvalinimo įstatyme, kuriam Seimas pritarė 2024 m. kovo mėn. Atsiskaitant grynaisiais pinigais, galutinė pirkinių krepšelio suma apvalinama iki artimiausių 5 euro centų į mažesnę arba didesnę pusę, atsižvelgiant į tai, ar paskutinis skaitmuo yra arčiau 0 ar 5, ar 10. Apvalinama tik galutinė pirkinių krepšelio suma, o atskirų prekių ar paslaugų kainos ir toliau nurodomos centų tikslumu. Apvalinimas yra vienodai teisingas tiek pirkėjams, tiek pardavėjams. Taikant apvalinimą, pirkėjas, mokėdamas grynaisiais pinigais, sumoka tai 1 ar 2 centais mažiau, tai 1 ar 2 centais daugiau, negu apskaičiuota bendra mokėtina suma, todėl ilguoju laikotarpiu susidarę skirtumai išsilygina. Apvalinant 1 ir 2 euro centų monetos ir toliau yra teisėta mokėjimo priemonė. Per aštuonis mėnesius po apvalinimo pradžios į Lietuvos banką sugrąžinta apie 34 mln. vnt. 1 ir 2 euro centų monetų – įprastai per mėnesį grįždavo mažiau nei 1 mln. vnt. monetų. Lietuvos bankas dalimi šių monetų apsikeitė su Latvijos centriniu banku. Monetų apsikeitimai tarp šalių yra įprasta praktika. Dažnu atveju tai yra tvariau ir pigiau negu naujų monetų kaldinimas, grynųjų pinigų ciklas tampa efektyvesnis. Apvalinimas padeda mažinti smulkiųjų monetų skaičių apyvartoje, palengvina grynųjų pinigų naudojimą, užtikrina sklandesnius atsiskaitymus, mažina grynųjų pinigų sąnaudas visuomenei, verslui ir valstybei, prisideda prie tvaresnės aplinkos. Imtis pakeitimų paskatino tai, kad didžioji dalis 1 ir 2 euro centų monetų mokėjimams panaudojamos vos vieną kartą – gavus grąžą šių nominalų monetomis, jos pametamos ar nugula gyventojų taupyklėse, automobilių salonuose, fontanuose ir pan. Lietuvos bankas ėmėsi šios iniciatyvos po viešos diskusijos su visuomene apie 1 ir 2 euro centų monetų naudojimą ir įvertinęs kitų valstybių, jau taikančių apvalinimą, patirtį. Naujausios Eurobarometro apklausos duomenys rodo, kad beveik 8 iš 10 Lietuvos gyventojų pritartų 1 ir 2 euro centų monetų atsisakymui euro zonoje bei privalomam galutinės pirkinių krepšelio sumos apvalinimui. Apvalinimas taikomas aštuoniose euro zonos valstybėse: Airijoje, Belgijoje, Italijoje, Nyderlanduose, Suomijoje, Slovakijoje, Estijoje ir Lietuvoje. Daugiau informacijos apie apvalinimą Lietuvoje – Lietuvos banko interneto svetainėje.
2025 m. užtikrintas grynųjų pinigų prieinamumas ir išlaikytas 2022 m. išplėtotas bankomatų tinklas, daugumos gyventojų vertinimu, grynųjų pinigų prieinamumas per metus beveik nepasikeitė. Kredito įstaigoms, įgyvendinant Tarpusavio supratimo memorandumą siekiant užtikrinti grynųjų pinigų prieinamumą Lietuvoje (toliau – Memorandumas) ir 2022 m. įrengus 100 naujų bankomatų šalies regionuose, padvigubėjo vietovių, kuriose galima pasiimti grynųjų pinigų, skaičius. 2025 m. pabaigoje 197 gyvenamosiose vietovėse veikė 1 140 bankomatų, artimiausią bankomatą iki 10 km atstumu pasiekia 92, iki 20 km – 99 proc. gyventojų. Gyventojai pasiimti lėšų kasdienėms reikmėms banko kortelėmis gali ne tik iš bankomatų, bet ir apie 4 000 kredito įstaigų partnerių grynųjų pinigų paslaugų teikimo vietų: UAB „Perlas Finance“ terminaluose, prekybos vietų, kuriose ši paslauga teikiama, kasose, ir kai kurių kredito unijų skyriuose bei jų kasose. Grynųjų pinigų prieigos vietos (bankomatai ir alternatyvios vietos) skelbiamos Lietuvos banko administruojamame Grynųjų pinigų prieinamumo žemėlapyje.
Lietuvos banko parengtoje Lietuvos mokėjimų rinkos strategijoje iki 2030 m. numatoma gerinti grynųjų pinigų prieinamumą regionuose. Nors grynųjų pinigų reikšmė, plėtojantis alternatyvoms ir sparčiai keičiantis gyventojų įpročiams, mažėja, daliai gyventojų tai tebėra svarbus atsiskaitymo būdas. Lietuvos bankas sieks gerinti Memorandumu sutartas grynųjų pinigų prieinamumo sąlygas, kartu su mokėjimo paslaugų teikėjais vertins grynųjų pinigų paslaugų poreikius regionuose ir sieks juos atliepti. 2025 m. Lietuvos bankas susitiko su savivaldybių atstovais ir aptarė grynųjų pinigų prieinamumo situaciją, grynųjų pinigų įnešimo paslaugų poreikį, atsiskaitymo negrynaisiais pinigais galimybes bei skaitmeninės atskirties mastą. Kartu su finansų įstaigomis ieškoma bendrų sprendimų, kokiomis priemonėmis regionuose būtų galima pagerinti grynųjų pinigų prieinamumą.
Pakeitimai Lietuvos banko kasose – sklandesnis, efektyvesnis ir saugesnis paslaugų teikimas visuomenei. Lietuvos bankas įdiegė Lietuvos banko kasų klientų identifikavimo ir registravimo sistemą, kuri didina skaidrumą ir užtikrina atitiktį pinigų plovimo ir teroristų finansavimo prevencijos reikalavimams, o visuomenei suteikia patogesnį naudojimąsi paslaugomis. Be to, įrengti savitarnos monetų keitimo aparatai, leidžiantys klientams paslaugas gauti greičiau.
Lietuvoje aptikta šiek tiek daugiau padirbtų pinigų. 2025 m. Lietuvos bankas ištyrė ir iš apyvartos išėmė 1 621 vnt. padirbtų eurų (1 030 banknotų ir 591 monetą). Palyginti su 2024 m., Lietuvoje rasta 7 proc. mažiau padirbtų eurų banknotų ir 30 proc. daugiau monetų. Didžiąją dalį padirbtų eurų sudarė 50 eurų nominalo banknotai ir 2 eurų monetos. 2025 m. Lietuvos bankas ištyrė 13 tūkst. vnt. banknotų ir monetų pagal fizinių ir juridinių asmenų prašymus pakeisti susidėvėjusius ir sugadintus pinigus, jų vertė – 601 tūkst. Eur.
Gyventojų atnešamų iškeisti litų kiekis nuosekliai mažėja. 2025 m. į eurus pakeista 3,1 mln. litų – 13 proc. mažiau nei 2024 m. Apyvartoje 2025 m. gruodžio 31 d. buvo likę 395 mln. litų, nepakeistų į eurus.
2025 m. Lietuvos bankas į apyvartą išleido keturių temų kolekcines monetas, dviejų temų progines monetas ir apyvartinių monetų numizmatinį rinkinį. Numizmatinėmis vertybėmis įamžinami svarbūs istoriniai įvykiai ir asmenybės. Jų galima įsigyti Lietuvos banko el. parduotuvėje monetos.lb.lt.
11.Statistika
Įgyvendindamas Oficialiosios statistikos programą, Lietuvos bankas atliko 2025 m. statistikos darbų programoje numatytus svarbiausius plėtros darbus:
·kartu su kitais nacionaliniais centriniais bankais įvertintos planuojamų Reglamento dėl draudimo bendrovėms taikomų statistinės atskaitomybės reikalavimų pakeitimų sąnaudos, o ECB vartotojai (komitetai ir darbo grupės) įvertino šių pakeitimų teikiamą naudą;
·parengti detalesni mokėjimų duomenys – juose pateikiama informacija apie sukčiavimo atvejų apimtį, kai buvo įvykdytos neautorizuotos mokėjimo operacijos ir įvykdytos mokėjimo operacijos, kurias atliekant buvo manipuliuojama mokėtoju. Šie duomenys pradėti skelbti kas pusmetį;
·Paskolų rizikos duomenų bazės (PRDB) duomenų modelis įkeltas į ECB Bendrą duomenų žodyną (angl. Single Data Dictionary), naudojant ECB parengtą nacionalinių poreikių metaduomenų šabloną;
·atsižvelgus į sutelktinio finansavimo platformų operatorių atstovų išsakytą nuomonę dėl neproporcingai didelės ataskaitų teikimo naštos, priimtas sprendimas sumažinti šiems rinkos dalyviams taikomą raportavimo apimtį – panaikinti prievolę teikti detalius duomenis į PRDB, palikti tik Reglamente dėl Europos sutelktinio finansavimo paslaugų verslui teikėjų nustatytus reikalavimus;
·įsigaliojus Kredito administratorių ir kredito pirkėjų įstatymui, kredito administratoriai buvo įtraukti į prižiūrimų rinkos dalyvių sąrašą ir jiems nustatyta pareiga teikti duomenis į PRDB. Ši pareiga, įvertinus jų pateiktas pastabas bei išsakytą poziciją, suformuota laikantis proporcingumo principo, atsižvelgiant į jų teikiamų paslaugų pobūdį ir kartu užtikrinant, kad būtų visi rinkai aktualūs duomenys;
·rengtasi Europos Bendrijų ekonominės veiklos rūšių klasifikatoriaus (NACE) 2.1 redakcijos taikymui: integravus jį į Lietuvos banko vidaus sistemas ir statistines ataskaitas, pagal naująją redakciją pradėta teikti įmonių ekonominės veiklos informacija į Institucijų ir susijusių įmonių duomenų rinkinio registrą (RIAD);
·rengtasi investicinių fondų statistikos plėtrai pagal 2024 m. birželio 27 d. priimtą Reglamentą (ES) 2024/1988 dėl investicinių fondų statistikos, kad nuo 2026 m. sausio mėn. būtų renkama išsamesnė informacija (pvz., duomenys apie kiekvieną fondų išleistų vienetų turėtoją pagal jo šalį, nurodomas jo sektorius). Ši statistinė informacija bus toliau naudojama rengiant suvestinę investicinių fondų statistiką ir statistiką apie kiekvieną fondą. Tai papildys kitus ECB surinktos statistinės informacijos šaltinius, užtikrinant, kad statistinę informaciją būtų galima veiksmingai integruoti į kitus šaltinius, įskaitant turimų vertybinių popierių statistiką, RIAD, centrinę vertybinių popierių duomenų bazę.
Siekdamas informaciją pateikti suprantamiau bei aktualiau ir tenkindamas duomenų vartotojų poreikius, Lietuvos bankas sukūrė tarptautinės prekybos paslaugomis interaktyvią rodiklių švieslentę ir atnaujino jau skelbiamas statistikos iliustracijas, papildė jas užstatu užtikrintų paskolų namų ūkiams palūkanų normų raida. Plačiau apie tai skaitykite čia.
Nuo 2025 m. rugsėjo mėn. Lietuvos bankas pradėjo skelbti sukčiavimų atliekant mokėjimus statistinius duomenis, tuo siekdamas vartotojams atverti daugiau mokėjimų duomenų ir suteikdamas galimybę palyginti duomenis tarptautiniu mastu, nes ECB duomenų portale šie duomenys pradėti skelbti 2025 m. liepos mėn. Plačiau skaitykite čia.
Lietuvos bankas prisidėjo ECB rengiant jau trečiąjį su klimato kaita susijusių statistinių duomenų rinkinį, kuriuo siekiama ir toliau gerinti klimato kaitos analizei skirtų duomenų kokybę. Dabartiniame rinkinyje skelbiami eksperimentiniai žaliojo finansavimo rodikliai, finansų įstaigų portfelio anglies pėdsako ir su klimato kaita susijusios fizinės rizikos poveikio analitiniai rodikliai. Plačiau apie šį 2025 m. lapkričio mėn. paskelbtą ECB rinkinį skaitykite čia.
Lietuvos banko iniciatyva sukurta tarpinstitucinė darbo grupė iš Lietuvos banko, VDA, Valstybinės mokesčių inspekcijos ir Muitinės departamento specialistų, skirta metodikai pridėtinės vertės mokesčiu apmokestinamų nerezidentų prekiautojų įmonėms ir jų sandoriams identifikuoti. Ją taikant bus patikslinti Lietuvos Respublikos mokėjimų balanso ir nacionalinių sąskaitų duomenys ir kartu BVP vertinimas. Eurostatas įpareigojo Lietuvą, kaip ir visas ES valstybes nares, šį darbą atlikti iki 2026 m. spalio mėn.
Toliau vykdomi Duomenų valdymo brandos programos projektai. Įdiegus duomenų platformos komponentus, buvo sudarytos sąlygos reikšmingai sustiprinti analitinių modelių taikymą ir padidinti sprendimų priėmimo procesų efektyvumą organizacijoje. Pagal CMMI DMM (angl. Data Management Maturity) modelį pasiektas 2,74 brandos lygis. Lietuvos bankui tapus EDM asociacijos (angl. Enterprise Data Management Accociation) nariu, 2025 m. pirmą kartą vertinimas atliktas ir pagal atnaujintą DCAM (angl. Data Management Capability Assessment Model) metodiką, ji taikoma ir kituose centriniuose bankuose. Ši metodika suteikia galimybę nuodugniau įvertinti duomenų valdysenos programos pažangą ir aiškiau numatyti būsimų gebėjimų tobulinimo kryptis.
12.Fiskalinis agentas
Lietuvos bankas, vykdydamas Lietuvos Respublikos Lietuvos banko įstatyme nustatytas fiskalinio agento funkcijas, 2025 m. tvarkė viešųjų subjektų sąskaitas ir atliko finansines operacijas viešiesiems subjektams Lietuvos banko nustatyta tvarka ir sąlygomis. Lietuvos bankas teikė bankines paslaugas šiems viešiesiems subjektams: Finansų ministerijai, tvarkant Lietuvos Respublikos valstybės iždo sąskaitas; nacionalinėms plėtros ir kitoms viešojo sektoriaus įstaigoms, valdančioms įstatymuose nustatytus fondus, ir ES institucijoms; pagal Eurosistemos atsargų valdymo paslaugų sąrangą užsienio centriniams bankams.
Lietuvos bankas viešiesiems subjektams teikia šias bankines paslaugas: perveda lėšas pagal pateiktus mokėjimo nurodymus, įskaito jas į sąskaitas, keičia valiutas, rengia ir teikia sąskaitų išrašus bei kitą informaciją. 2025 m., vykdant viešųjų subjektų mokėjimo nurodymus, atlikta 3 921,7 tūkst. kredito pervedimų – jų apyvarta sudarė 38,0 mlrd. Eur.
Vykdydama Valstybės iždo konsoliduoto sąskaitų valdymo sistemos (VIKSVA) diegimo projektą, skirtą valstybės pinigų laikymui bei valdymui centralizuoti ir tokiu būdu racionaliau ir efektyviau valdyti valstybės pinigines lėšas, prie VIKSVA prisijungus 403 biudžetinėms įstaigoms ir fondams, Finansų ministerija toliau aktyviai naudojosi Lietuvos banko administruojamos mokėjimo sistemos CENTROlink paslaugomis (taip pat ir momentinių mokėjimų paslauga) – vidutiniškai pateikia apie 320 tūkst. mokėjimo nurodymų per mėnesį.
Viešųjų subjektų mokėjimai
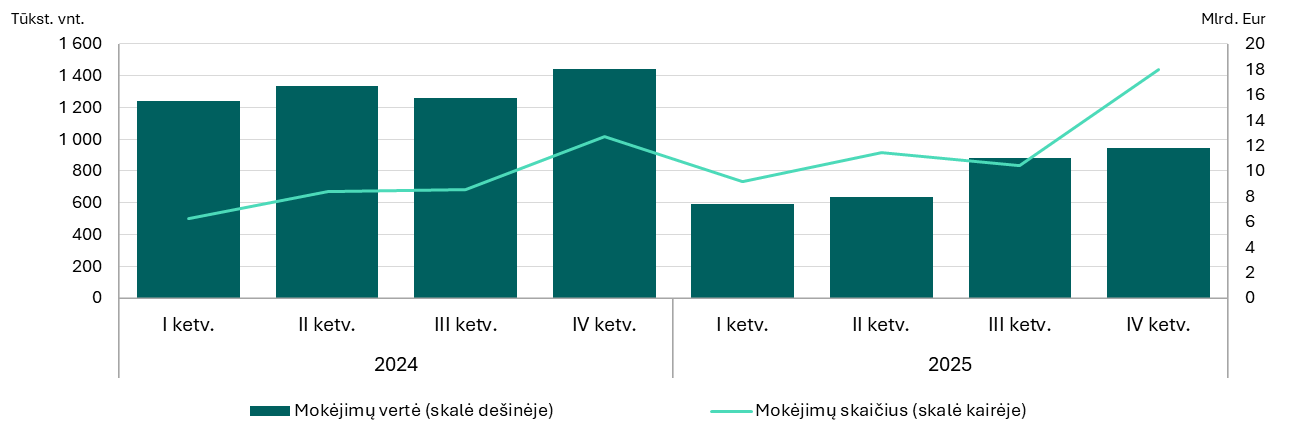
Šaltinis: Lietuvos bankas.
13.Veiklos organizavimas
Bendra metinė darbuotojų kaita
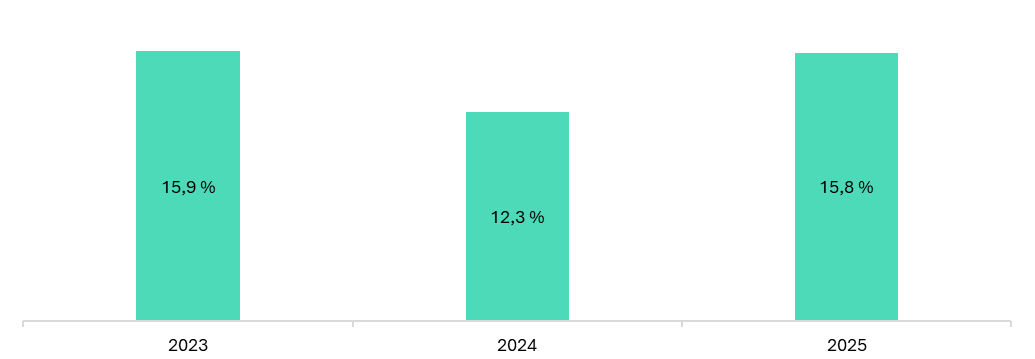
Šaltinis: Lietuvos bankas.
2025 m. įgyvendinti struktūriniai Informacinių technologijų, Rinkos operacijų, Strategijos ir valdysenos bei Korporatyvinių paslaugų departamentų pakeitimai. Informacinių technologijų departamente įsteigti nauji skyriai: Naudotojų technologijų ir paslaugų skyrius (tikslas – užtikrinti IT paslaugų kokybę ir gerinti naudotojų patirtį); Skaitmenizacijos skyrius (tikslas – stiprinti skaitmeninę transformaciją ir užtikrinti IT veiklos orientavimą į Lietuvos banko kuriamą vertę ir organizacinės architektūros formavimą); suformuoti Duomenų inžinerijos, Aplikacijų valdymo, Aplikacijų inžinerijos ir IT infrastruktūros skyriai, skirti duomenimis grįstai Lietuvos banko vizijai įgyvendinti, trečiųjų šalių siūlomiems sprendimams valdyti, automatizacijai plėtoti ir saugiam debesijos ir hibridinės architektūros pagrindui užtikrinti. Rinkos operacijų departamente panaikintas Rinkos operacijų automatizacijos skyrius, jame esančios sistemų diegimo ir palaikymo funkcijos sutelktos Informacinių technologijų departamento Aplikacijų inžinerijos skyriuje. Korporatyvinių paslaugų departamente suformuotas naujas Pirkimų valdymo skyrius, orientuotas į strateginį pirkimų valdymą ir efektyvesnį pirkimų proceso organizavimą bei vykdymą; taip pat naujas Administravimo ir organizavimo skyrius – jame sutelktos iki šiol trijuose skyriuose buvusios administravimo ir bendrųjų paslaugų funkcijos. Įgyvendinti struktūriniai pokyčiai leidžia tvirčiau judėti skaitmeninės transformacijos bei procesų automatizavimo kryptimi ir gerinti vidaus ir išorės klientų patirtį.
2025 m. buvo stiprinamas Žmonių ir kultūros skyriaus, kaip strateginio partnerio, vaidmuo, kryptingai keičiant skyriaus veiklos organizavimą ir pereinant prie partneryste su padaliniais grindžiamo modelio. Šis pokytis leido nuosekliau prisidėti prie organizacinės kultūros formavimo, darbuotojų įsitraukimo didinimo bei tarnautojų ugdymo, mobilumo ir karjeros planavimo iniciatyvų įgyvendinimo.
Metai buvo svarbūs Lietuvos banko kultūros puoselėjimo prasme. Siekiant užtikrinti sąsajas su Lietuvos banko strategija ir tikslais, po ketverių metų peržiūrėtos ir atnaujintos Lietuvos banko vertybės ir vertybinės elgsenos. Vertybių sąrašą papildė komandiškumo aspektas – iš viso įvardytos ir išsamiai aprašytos keturios vertybės: kuriame prasmingai, veikiame atsakingai, keičiamės drąsiai, laimime kartu.
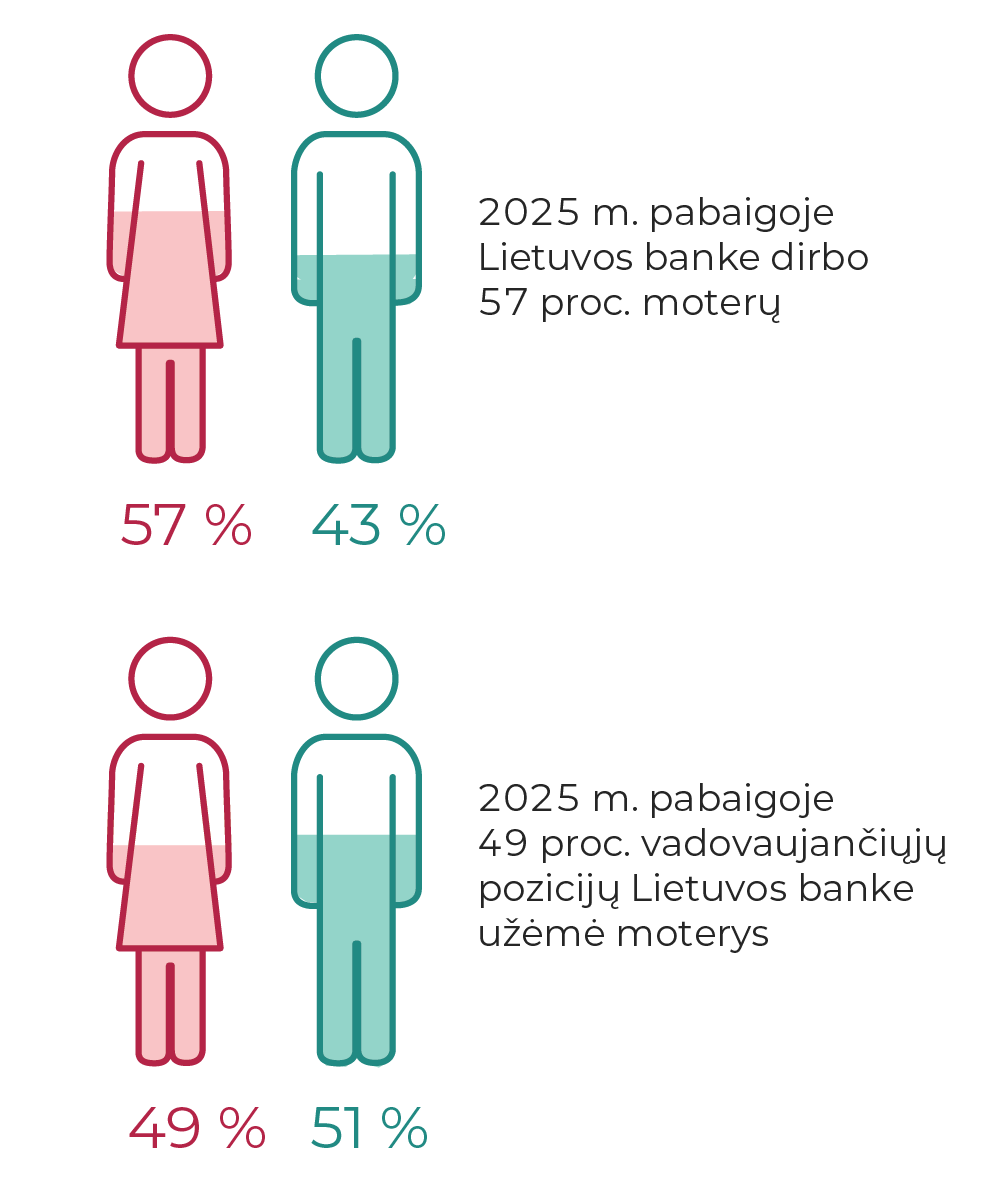
2025 m. įgyvendintos strateginių kompetencijų ugdymo programos. Programa „Misija – lyderystė" skirta vidurinės grandies vadovų strateginiam vaidmeniui ir lyderystės įgūdžiams stiprinti, tarpusavio supratimui ir komunikacijai su aukščiausios grandies vadovais gerinti. Potencialo ugdymo programos dėka ugdytos vadovavimo ir efektyvumo kompetencijos, vykdyti organizacijai svarbūs projektai. Daug dėmesio skirta ir skaitmeninėms kompetencijoms: pagal programą #SkaITmenizuojamės mokytasi efektyviau ir saugiau naudotis dirbtiniu intelektu ir kasdienėmis programomis. Be to, 2025 m. skaitmenizuotos ugdymo programos: sukurti ir pradėti naudoti interaktyvūs e. mokymai įvairiomis tiek naujokams, tiek visiems darbuotojams aktualiomis duomenų apsaugos, etikos, informacijos apsaugos, smurto ir priekabiavimo prevencijos temomis. Beveik ketvirtadalis banko tarnautojų gerino ir klientų aptarnavimo įgūdžius – jie užtikrina partneryste grįsto santykio su suinteresuotosiomis šalimis kūrimą.
Jau septintus metus iš eilės Lietuvos banko tarnautojai turėjo galimybę dalyvauti ECB koordinuojamoje tarpinstitucinėje darbuotojų mainų Šumano programoje, atviroje visų ECBS ir BPM institucijų darbuotojams. Programos tikslas – sudaryti galimybes ES centrinių bankų ir priežiūros institucijų darbuotojams įgyti praktinės patirties įgyvendinant konkrečius projektus kitose organizacijose, kartu stiprinant bendrą mobilumo kultūrą bei tarpinstitucinį bendradarbiavimą ECBS ir įgyvendinant BPM. 2025 m. trys Lietuvos banko tarnautojai prisijungė prie kolegų Maltos, Portugalijos ir Vokietijos centriniuose bankuose. Lietuvos bankas taip pat dalyvauja programoje kaip priimančioji institucija, skelbdama projektus ir sudarydama galimybes kitų ECBS ir BPM institucijų darbuotojams dalyvauti tarpinstituciniuose mainuose. Šių projektų įgyvendinimas planuojamas 2026 m.
Be tarpinstitucinių mainų, Lietuvos banke buvo įgyvendinamos ir vidinės tarnautojų rotacijos. Jos laikomos viena iš karjeros planavimo priemonių, skirtų aukštos kvalifikacijos specialistų ir vadovų ugdymui, sudarančių galimybes įgyti naujos profesinės patirties, stiprinti lyderystės ir kitus bendruosius įgūdžius. Tarnautojų dalyvavimas rotacijose vertinamas kaip privalumas siekiant tiek horizontaliosios, tiek vertikaliosios karjeros institucijoje.
2025 m. dalyvauta įvairiose programose, skatinančiose lietuvius grįžti į Lietuvą. Lietuvos bankas bendradarbiavo su Užsienio reikalų ministerijos globojamu konsultacijų centru „Grįžtu.LT“ ir prisidėjo prie „Globali Lietuva“ veiklos: šių organizacijų interneto svetainėse skelbė informaciją apie darbo ir praktikos galimybes, teikiamas premijas ir stipendijas, taip pat dalyvavo JAV lietuvių bendruomenės organizuojamame LISS (angl. Lithuanian International Student Services) projekte – jo metu kelių savaičių stažuotei į Lietuvą grįžo JAV ir Kanados lietuvių išeivijos studentai. Du studentai turėjo galimybę stažuotis Lietuvos banke.
2025 m. trims geriausiems (vertinti akademiniai pasiekimai ir motyvacija) Vilniaus universiteto (VU) Kiekybinės ekonomikos studijų programos studentams skirtos Lietuvos banko Vlado Terlecko vardo stipendijos. Šios stipendijos tikslas – didinti Lietuvos banko, kaip kompetencijos centro, žinomumą, skatinti gabiausius Lietuvos moksleivius rinktis VU Kiekybinės ekonomikos studijų programą ir parengti geriausių universitetų standartus atitinkančius analitikus, prisidėsiančius prie ekonomikos, finansų, duomenų analitikos ir prognozavimo kokybinio pokyčio šalyje.
2025 m. pavasarį, reaguodami į ekonomikos doktorantūros studijų kokybės Lietuvoje ir jų tarptautinio konkurencingumo iššūkius, Lietuvos bankas kartu su VU įžengė į naują bendradarbiavimo etapą – doktorantūros studijų stiprinimą. Vienas iš doktorantūros stiprinimo žingsnių – naujos kartos doktorantūros kursų, atitinkančių Vakarų šalių universitetų doktorantūros programas, sukūrimas ir dėstymas. Iš viso parengti penki tokie kursai (tyrimų metodai, statistika ir matematika ekonomistams, mikroekonomika ir makroekonomika pažengusiems, taikomoji ekonometrija).
14.Tiriamoji veikla
Tiriamoji veikla Lietuvos banke daugiausia atliekama Tyrimų centre (TC) ir Taikomųjų makroekonominių tyrimų skyriuje (TMTS). TC bendradarbiauja su VU ir Kauno technologijos universitetu (KTU), pritraukdamas tarptautinio lygio mokslininkus, keldamas ekonomikos ir finansų tyrimų kokybę, akademinę kultūrą, skatindamas diskusijas ir būdamas vienu pagrindinių ekonomikos mokslų centrų visame Baltijos regione. TMTS atliekami tyrimai padeda priimant pinigų ir kitus ekonominės politikos sprendimus, o kuriami modeliai – pagerinti Lietuvos ekonomikos prognozių tikslumą, analizuoti ekonominės politikos scenarijus ir priimti informuotus ekonominius sprendimus.
Banko tyrėjai publikavo savo tyrimus aukšto lygio tarptautiniuose žurnaluose. 2025 m. Lietuvos banko tyrėjų mokslinė produkcija – parengta iš viso 16 darbo, teminių ir diskusinių straipsnių, 8 publikacijos aušto tarptautinio lygio žurnaluose (pvz., The Economic Journal, Journal of Monetary Economics, Labour Economics ir kt.).
Lietuvos bankas prisidėjo prie aukšto lygio ekonomikos mokslo tyrėjų renginių Lietuvoje organizavimo. 2025 m. gegužės mėn. Vilniuje susirinko darbo rinkos mokslininkų elitas – geriausi pasaulio tyrėjai darbo rinkos paieškos ir suderinimo srityje (angl. Search and matching). Šios Lietuvos banko ir VU bendrai organizuotos konferencijos pagrindinis pranešėjas – Čikagos universiteto išskirtinių nuopelnų garbės profesorius Robert Shimer. 2025 m. birželio mėn. Lietuvos bankas kartu su ISM Vadybos ir ekonomikos universitetu suorganizavo 7‑ąją Baltijos ekonomikos asociacijos metinę tyrimų konferenciją. Konferencijos sesijose: „Verslo finansai“, „Prekybos sankcijos ir apribojimai“, „Makroekonominės politikos modeliavimas“, „Namų ūkių sprendimai“, „Tarptautiniai finansai“, „Klimatas“, „Nelygybė“, „Finansų rinkos“, „Valstybės skola“, „Kredito struktūra“, „Politiniai konfliktai“. „Tiekimo grandinės“, „Tarptautinė prekyba“, „Mobilumas ir migracija“, „Finansiniai apribojimai“, „Būstas“ pranešimus skaitė 50 tyrėjų iš viso pasaulio universitetų ir Europos bei JAV centrinių bankų. Konferencijos kviestinis kalbėtojas – profesorius Luigi Guiso iš Romos Einaudi Ekonomikos ir finansų instituto, pristatęs tyrimą „Dviprasmiškų įstatymų ekonominė kaina“. 2025 m. rugsėjo mėn. Lietuvos banko Ekonomikos konferencija „Produktyvumas, konvergencija ir konkurencingumas Europoje“ buvo organizuota kartu su Tarptautiniu konkurencingumo tinklu (angl. CompNet). Joje pagrindinis pranešėjas Čikagos universiteto ekonomikos profesorius Chad Syverson, tarptautiniai politikos formuotojai, užsienio ir Lietuvos akademikai bei ekspertai pristatė tyrimus ir aptarė mažų atvirų ekonomikų iššūkius bei galimybes neapibrėžtame pasaulyje. Dar vienas bendras Lietuvos banko ir VU renginys – 2025 m. gruodžio mėn. suorganizuota 14-oji Metinė Lietuvos ekonominių tyrimų konferencija. Joje Lietuvos diasporos tyrėjai iš ECB, Singapūro universiteto, JAV Federalinio rezervo sistemos banko, Norvegijos centrinio banko, Ciuricho universiteto, Londono ekonomikos mokyklos, BI Norvegijos verslo mokyklos ir Honkongo universiteto skaitė pranešimus finansų rinkos stabilumo ir rizikų, viešosios politikos, skaitmeninių iššūkių ir makroekonomikos prognozavimo temomis.
Lietuvos banko tyrėjai aktyviai prisideda prie pažangių, tarptautinius standartus atitinkančių ekonomikos studijų stiprinimo Lietuvoje. Bendradarbiaujant su VU, toliau įgyvendinama bakalauro studijų programa „Kiekybinė ekonomika“. 2025 m. programa, nepaisant aukščiausios stojimo kartelės tarp visų Lietuvos universitetų programų, pritraukė istoriškai didžiausią stojančiųjų skaičių. Programos dėstytojai – Lietuvos banko tyrėjai su prestižinių JAV ir Europos universitetų mokslų daktaro laipsniais, o programa – unikali savo struktūra, sujungianti ekonominę intuiciją su matematikos, statistikos, duomenų ir ekonomikos teorijos disciplinomis, grindžiama naujausiais moksliniais tyrimais ir dėstymo metodais.
TC taip pat sustiprino bendradarbiavimą su VU ekonomikos doktorantūros srityje. 2025 m. pavasarį pasirašyta nauja bendradarbiavimo su VU ekonomikos doktorantūros srityje sutartis. Remiantis ja, Lietuvos banko tyrėjai ne tik įsitraukė į naujos kokybės doktorantūros kursų programos sudarymą ir kursų dėstymą, bet ir konsultuoja doktorantus ir vadovauja jiems, siūlo aktualias doktorantūros temas, vykdo mokslinį bendradarbiavimą su aktyviausiais ir pažangiausiais ekonomikos srities doktorantais.
Banko tyrėjai įsitraukė ir į įvairias kitas ekonomikos ir finansų mokslo sklaidą bei kokybę Lietuvoje gerinančias veiklas. 2025 m. pavasarį įvyko ketvirtasis komandų ekonomikos konkursas „TC iššūkis“, kvietęs bakalauro ir magistro studentus realiai pritaikyti studijose įgytas žinias – vertinant dirbtinio intelekto (DI) makroekonomines pasekmes euro zonos ekonominiam augimui, darbo rinkai, darbo našumo augimui, infliacijai bei finansinių paslaugų sektoriui. Iššūkį laimėjo Vienos ekonomikos ir verslo universiteto komanda su tema „DI akcijų poveikio pensijų tipo fondams euro zonoje vertinimas“. „TC iššūkis“ buvo organizuotas kartu su Ekonomikos ir inovacijų ministerija, AB Nasdaq Vilnius, VšĮ „Investuok Lietuvoje“. 2025 m. pabaigoje TC surengė kasmetines tyrimų dirbtuves, skirtas jauniesiems tyrėjams iš VU ir KTU, jose banko tyrėjai prisidėjo prie mokslinio komiteto ir aktyviai dalyvavo dirbtuvėse. Kaip ir kasmet, ekonomikos mokslo kokybė ir sklaida užtikrinama užsienio tyrėjų vizitais, pranešimais, mokymais – visi šie renginiai yra atviri visiems pageidaujantiesiems, taip pat ir išorės mokslininkams bei ekspertams.
Lietuvos banko iniciatyva toliau įgyvendinamos Lietuvos ir tarptautinės mikrolygmens duomenų ir tyrimų iniciatyvos. Lietuvos mikrolygmens administraciniai duomenys (socialinio draudimo fondo apdraustųjų, užsienio prekybos, įmonių finansiniai) intensyviai naudojami analizuojant Lietuvos darbo rinkos būklę, jos pokyčius ir konkurencingumą. Šie tyrimai padeda geriau suprasti Lietuvos ekonomiką, jos kontekstą bei tendencijas, ekonominių reformų poveikį ir įtvirtina įrodymais grįstos ekonominės politikos vykdymą.
Lietuvos banko tyrėjai naudoja savo kompetencijas rengdami banko pozicinius dokumentus ir įžvalgas. Vienas iš tokių pavyzdžių – teminis straipsnis „Išankstinis siūlomos Lietuvos pensijų sistemos antrosios pakopos reformos vertinimas“. Jis, kaip ir kiti darbai, prisideda prie objektyvių ekonominės politikos diskusijų ir nešališko ekonominės politikos sprendimų poveikio vertinimo.
15.Kiti svarbūs ataskaitinio laikotarpio įvykiai
Techninis bendradarbiavimas yra svarbi Lietuvos banko veiklos sritis. Lietuvos bankas kartu su 19 ECBS nacionalinių centrinių bankų ir ECB 2025 m. rugsėjo 15 d. oficialiai užbaigė trejus metus trukusio ES finansuojamo projekto „Centrinio banko gebėjimų stiprinimo Vakarų Balkanuose programa, siekiant integracijos į ECBS. II etapas“ įgyvendinimą. Projektas skirtas šešių Vakarų Balkanų šalių centrinių bankų ir bankų priežiūros agentūrų instituciniams gebėjimams stiprinti, visų pirma, tobulinant jų analitines bei politikos priemones ir perkeliant geriausius tarptautinius bei Europos standartus į nacionalinę praktiką. EK pagal Pasirengimo narystei paramos priemonę (PNPP III) programai skyrė 3 mln. Eur.
Nuo 2023 m. įgyvendinamas dvejų metų trukmės su 2 mln. Eur biudžetu ES finansuojamas projektas Afrikos šalims „Finansinio stabilumo, atsparumo ir valdymo stiprinimas – stipresnio ECBS dialogo su Afrika link“ 2025 m. gruodžio mėn. pratęstas dar dvejiems metams su papildomu 2 mln. Eur biudžetu. Projekto tikslas – stiprinti Afrikos šalių centrinių bankų gebėjimus valdysenos, finansinio stabilumo, atsparumo, strateginio planavimo ir tarptautinio bendradarbiavimo srityse. Projektas skirtas 12 Afrikos šalių centrinių bankų, veikiančių 24 Afrikos valstybėse. Lietuvos bankas projektą įgyvendina kartu su 7 ECBS nacionaliniais centriniais bankais ir ECB.
Kartu su Lenkijos ir Ispanijos priežiūros institucijomis Lietuvos bankas nuo 2025 m. sausio 1 d. sėkmingai įgyvendina ES Dvynių programos projektą „Nebankinių finansų įstaigų veiksmingos priežiūros įgyvendinimas“, skirtą Ukrainos nacionaliniame bankui. Projekto komponentei, skirtai kiekybiniam rizikos vertinimui įdiegti, vadovauja ir kartu su Ispanijos priežiūros institucija įgyvendina Lietuvos bankas. Projekto vertė – 1,5 mln. Eur, trukmė – 24 mėn.
2025 m. rugsėjo 25–26 d. vykusi kasmetinė Lietuvos banko ekonomikos konferencija, surengta bendradarbiaujant su Konkurencingumo tyrimų tinklu (angl. CompNet), buvo skirta produktyvumui, konvergencijai ir konkurencingumui Europoje. Pastaraisiais metais, keičiantis pasaulinės prekybos tendencijoms, ekonominei politikai ir didėjant geopolitiniam neapibrėžtumui, mažų ir atvirų Europos ekonomikų vaidmuo tampa vis reikšmingesnis. Konferencijos dalyviai aptarė iššūkius, su kuriais šiandien susiduria mažos ir atviros ekonomikos sparčiai besikeičiančioje pasaulinėje aplinkoje, ir galimybes jiems įveikti, diskutavo apie ilgalaikio augimo veiksnius, Europos konkurencingumo dinamiką ir strateginį mažų ekonomikų vaidmenį stiprinant ekonominį atsparumą ateities iššūkiams.
2025 m. rugsėjo 29 d. Lietuvos bankas kartu su Estijos ir Latvijos bankais Taline surengė Baltijos šalių skaitmeninio euro konferenciją „Mokėjimai ir politika kintančioje aplinkoje“ (angl. Payments & Policy in a Changing Environment). Konferencijos tikslas – didinti informuotumą apie skaitmeninį Eurą kaip viešąją gėrybę ir jo vaidmenį saugioje sistemoje, stiprinant Europos mokėjimo sistemų atsparumą geopolitinio ir technologinio neapibrėžtumo laikotarpiu. Konferencijos metu aptartos skaitmeninio euro kūrimo priežastys ir jo strateginė svarba. Pagrindinius pranešimus konferencijoje skaitė už ekonomiką ir našumą atsakingas EK narys Valdis Dombrovskis ir ECB vykdomosios valdybos narys Piero Cipollone.
2025 m. lapkričio 20 d. jau tryliktą kartą surengta kasmetinė Lietuvos banko nekilnojamojo turto konferencija. Jos metu diskutuota apie būsto rinkos sandorių ir kredito dinamiką, būsto pasiūlos tendencijas, į pasiūlą orientuotą būsto politiką, renovacijos iššūkius, pasirengimą atliepti būsto poreikius ateityje.
Lietuvos bankas 2025 m. rugpjūčio mėn. pradėjo informacinę kampaniją „Spręsk pats #sucharakteriu“, kviečiančią gyventojus stiprinti gebėjimus valdyti asmeninius finansus, sprendimus priimti vadovaujantis žiniomis, o ne emocijomis. Sąmoningai valdydami asmeninius finansus, gyventojai gali sumažinti būsto paskolos išlaidas, optimizuoti mėnesines įmokas, apsaugoti savo lėšas nuo finansinių grėsmių.
2025 m. gruodžio mėn. Lietuvos bankas kartu su LRT, Lietuvos policija ir Lietuvos bankų asociacija pradėjo visuomenės informavimo kampaniją prieš sukčius „Padėk ragelį“. Kampanijos tikslas – padėti gyventojams atpažinti dažniausiai pasitaikančias apgaules, laiku sustabdyti sukčių spaudimą ir apsaugoti savo pinigus bei asmens duomenis.
Savo interneto svetainėje Lietuvos bankas skelbia gyventojams aktualią lyginamąją informaciją: mokėjimo paslaugų įkainius, investicinio gyvybės draudimo atskaitymų skaičiuoklę, komercinių bankų ir kredito unijų siūlomas terminuotųjų, kaupiamųjų ir neatšaukiamųjų indėlių palūkanų normas, būsto paskolų skaičiuoklę.
Reaguodami į ekonomikos doktorantūros studijų kokybės Lietuvoje ir jų tarptautinio konkurencingumo iššūkius, Lietuvos bankas kartu su VU žengė į naują bendradarbiavimo etapą. Ilgametė partnerystė, kuriant bendrą Kiekybinės ekonomikos bakalauro programą ir bendradarbiaujant Lietuvos banko Tyrimų centrui ir VU Ekonomikos ir verslo administravimo fakultetui, nuo šiol apima ir doktorantūros studijų stiprinimą. Atnaujinti studijų moduliai tapo prieinami ne tik VU, bet ir kitų Lietuvos aukštųjų mokyklų doktorantams.
Siekiant visuomenei atskleisti Lietuvos banko indėlį į kultūros ir meno puoselėjimą, suteikta galimybė susipažinti su vertingiausiais Lietuvos banko sukaupto dailės rinkinio darbais. 2025 m. vasario–gegužės mėn. Lietuvos Didžiosios Kunigaikštystės valdovų rūmų muziejuje, o liepos–spalio mėn. Klaipėdos Pilies muziejuje eksponuota paroda „Atsivėrimai. Iš Lietuvos banko dailės rinkinio“. Lietuvos banko sukaupto dailės rinkinio darbai tradiciškai yra naudojami banko patalpų interjerams puošti ir estetinei aplinkai sukurti.
2025 m. vasario mėn. Nasdaq Baltijos rinkos apdovanojimuose už pasiekimus plėtojant kapitalo rinką Lietuvoje įvertinta Kapitalo rinkos taryba. Jai atiteko „Metų proveržio“ apdovanojimas už Lietuvos kapitalo rinkos pažangos lyderystę.
Lietuvos banko finansinių ataskaitų rinkinys
Lietuvos banko finansinių ataskaitų rinkinį žiūrėkite čia.
Priedai
2025 m. išleistos į apyvartą kolekcinės ir proginės monetos
Į apyvartą išleistų kolekcinių ir proginių monetų sąrašą rasite čia.
Lietuvos banko valdybos priimti nutarimai, 2025 m. paskelbti Teisės aktų registre (TAR)
Lietuvos bankas 2025 m. aktyviai dalyvavo teisėkūros srityje, priimdamas norminius Lietuvos banko teisės aktus. Jie paskelbti Teisės aktų registre.
Santrumpos
AB akcinė bendrovė
AKR anticiklinis kapitalo rezervas
ASN Atsakingojo skolinimo nuostatai
BPM Bendras priežiūros mechanizmas
BVP bendrasis vidaus produktas
FMĮ finansų maklerio įmonės
ECB Europos Centrinis Bankas
ECBS Europos centrinių bankų sistema
EK Europos Komisija
EPĮ elektroninių pinigų įstaigos
ES Europos Sąjunga
Eurosistema Europos Centrinis Bankas ir euro zonos centriniai bankai
FRD finansų rinkos dalyviai
IGD investicinis gyvybės draudimas
IISKIS informuotiesiems investuotojams skirti kolektyvinio investavimo subjektai
IISKISĮ Informuotiesiems investuotojams skirtų kolektyvinio investavimo subjektų įstatymas
IRT informacinės ir ryšių technologijos
IT informacinės technologijos
JAV Jungtinės Amerikos Valstijos
JK Jungtinė Karalystė
KIS kolektyvinio investavimo subjektai
KRT Kapitalo rinkos taryba
MĮ mokėjimo įstaigos
MPT mokėjimo paslaugų teikėjai
NT nekilnojamasis turtas
PF pensijų fondai
PFĮ pinigų finansų įstaigos
PPTFP pinigų plovimo ir teroristų finansavimo prevencija
SVP skolos vertybiniai popieriai
SVKI suderintasis vartotojų kainų indeksas
TVF Tarptautinis valiutos fondas
VP vertybiniai popieriai
VDA Valstybės duomenų agentūra
VĮ valdymo įmonės
VKD vartojimo kredito davėjai
VVP vyriausybės vertybiniai popieriai
|
© Lietuvos bankas Gedimino pr. 6, LT-01103 Vilnius Lietuvos banko valdyba 2025 metų ataskaitą patvirtino 2026 m. balandžio 9 d. Kai kuriose lentelėse ir paveiksluose dėl apvalinimo eilučių suma ir procentai nesutampa su bendrais duomenimis („Iš viso“ ir 100 %). Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis. ISSN 1648-9020 (online) |