
Įžanginis žodis
Lietuvos ekonomika auga, tačiau artimiausiu metu jos taip pat laukia nemažai iššūkių. Pasaulio ekonomiką vis dar neigiamai veikia geopolitinė įtampa, karas Artimuosiuose Rytuose sukėlė energijos kainų šuolį, tęsiasi Rusijos agresija prieš Ukrainą.
Reaguodama į sustiprėjusį infliacinį spaudimą, Europos Centrinio Banko valdančioji taryba šiemet sugriežtino pinigų politiką: birželio mėn., pirmą kartą nuo 2025 m. birželio mėn., pagrindinės palūkanų normos buvo padidintos 0,25 proc. punkto, o rugsėjo mėn. – dar tiek pat.
Palūkanų normos padidintos siekiant, kad infliacijos lūkesčiai nenutoltų nuo siekiamo 2 proc. lygio. Valdančioji taryba ir toliau sprendimus priims per kiekvieną posėdį atskirai, remdamasi tuo metu turimais duomenimis.
Mūsų ūkio plėtra šiemet turėtų siekti 2,7, o 2027 m. – 2,4 proc. Euro zonos ekonomika tuo pačiu laikotarpiu turėtų augti kur kas lėčiau – atitinkamai 0,9 ir 1,4 proc. Vidutinė metinė infliacija Lietuvoje šiemet turėtų sudaryti 5,1, o metinė infliacija kai kuriais mėnesiais bus didesnė kaip 6 proc. Vėlesniais metais infliacija nuosekliai mažės ir 2028 m. turėtų grįžti į 2,6 proc. lygį, būdingą Vakarų valstybių pragyvenimo link artėjančiai ekonomikai.
Nepaisant sudėtingos išorės aplinkos, šalies finansų sistema yra stabili ir atspari. Bankų kapitalo rezervus stiprina didelis pelningumas, paskolų kokybė tebėra gera, sparčiai didėja verslo ir gyventojų kreditavimas. Testavimas nepalankiomis sąlygomis rodo, kad bankų sektorius gebėtų atlaikyti ir nepalankius ekonominės raidos scenarijus.
Lietuvos bankų sektorius ir toliau yra vienas pelningiausių Europos Sąjungoje. Jo pelnas 2026 m. pirmąjį pusmetį sudarė beveik 600 mln. Eur – dešimtadaliu daugiau nei tuo pačiu laikotarpiu pernai. Atsižvelgdamas į tikėtiną ciklinės rizikos didėjimą ir siekdamas dar labiau sustiprinti sektoriaus atsparumą, Lietuvos bankas liepos mėn. nusprendė anticiklinio kapitalo rezervo normą padidinti nuo 1 iki 1,25 proc. Nuo 2027 m. rugpjūčio mėn. įsigaliosianti norma leis papildomai sukaupti apie 60 mln. Eur kapitalo.
Kitų finansų rinkos sektorių būklė taip pat yra gera. Kredito unijų ir draudimo sektoriai, valdymo ir finansų maklerio įmonės dirba stabiliai ir pelningai, auga elektroninių pinigų ir mokėjimo įstaigų rinka, plečiasi kitų finansų rinkos dalyvių veiklos apimtis. Gyventojams ir verslui atsiranda daugiau galimybių gauti jų poreikius atitinkančias finansines paslaugas.
Finansų rinkoje veikiame ne tik kaip priežiūros ir reguliavimo institucija, bet ir aktyviai prisidedame prie jos plėtros. Stipriname konkurenciją, siekiame pritraukti naujų rinkos dalyvių, didinti įmonių finansavimo alternatyvas ir skatinti gyventojus daugiau investuoti.
Kapitalo rinkoje neblėsta obligacijų populiarumas. Per 2026 m. pirmąjį pusmetį 52 įmonės obligacijomis pritraukė 543 mln. Eur. Aktyvumas nemažėja ir sutelktinio finansavimo rinkoje – čia didėja tiek finansuotų investicinių projektų skaičius, tiek vidutinė vieno sandorio vertė.
Investuojančių Lietuvos gyventojų skaičius jau pasiekė 250 tūkst., o jų investicijų vertė – beveik 4 mlrd. Eur. Vis dėlto gerokai daugiau lėšų gyventojai tebelaiko bankų sąskaitose. Mažiau rizikingi Vyriausybės vertybiniai popieriai galėtų būti pirmasis žingsnis nuo taupymo prie investavimo, o didesnės gyventojų investicijos į Lietuvos įmones suteiktų joms daugiau finansavimo galimybių ir stiprintų kapitalo rinkos vaidmenį šalia tradicinio bankinio finansavimo.
Stiprindami šalies finansų rinkos konkurencinę aplinką, peržiūrime nacionalinius priežiūros reikalavimus ir mažiname administracinę naštą. Vadovaujamės rizikos vertinimu pagrįstos priežiūros principu – mažesnės rizikos sritims taikome lankstesnį reguliavimą, taip didindami Lietuvos finansų sektoriaus patrauklumą ir konkurencingumą. Šios krypties rezultatai jau matomi – pastaraisiais metais Lietuvą renkasi pasauliniai rinkos lyderiai.
FinTech sektoriui augant, vis daugiau dėmesio skiriame kokybei, konkurencingumui ir tvariam augimui. Prisidedame prie Finansų ministerijos rengiamų sektoriaus plėtros gairių iki 2030 m. ir siekiame pritraukti aukštos reputacijos bei inovatyvius rinkos dalyvius. Vien 2026 m. pirmąjį pusmetį pagal Naujokų programą konsultavome daugiau kaip 80 potencialių rinkos dalyvių, daugiausia iš Lenkijos, Jungtinės Karalystės ir JAV.
Kartu toliau stipriname finansų sektoriaus priežiūrą pinigų plovimo ir teroristų finansavimo prevencijos bei tarptautinių sankcijų įgyvendinimo srityse. Vertiname sektoriui būdingas rizikas, vykdome patikrinimus ir palaikome nuolatinį dialogą su finansų rinkos dalyviais.
Reikšmingą poveikį gyventojų finansams šiemet turėjo pensijų kaupimo sistemos reforma. Iš antrosios pensijų kaupimo pakopos sistemos pasitraukė beveik 620 tūkst. dalyvių, jiems išmokėta apie 3,5 mlrd. Eur. Apie penktadalį šių lėšų gyventojai skyrė vartojimui, tačiau didelės dalies atsiimtų pinigų dar neišleido – beveik 1,6 mlrd. Eur liepos mėn. vis dar buvo gyventojų sąskaitose.
Savo ruožtu Lietuvos bankas daug dėmesio skiria sprendimams, kurie suteiktų gyventojams daugiau galimybių finansų rinkoje ir didintų jų pasirinkimą.
Viena svarbiausių sričių – būsto įsigijimo finansavimas. Rugpjūčio mėn. įsigaliojo Atsakingojo skolinimo nuostatų pakeitimai, kuriais švelninami reikalavimai būsto dar neturintiems asmenims ir kartu griežtinami investicinio būsto įsigijimo reikalavimai.
Toliau jaučiamas ir Lietuvos banko inicijuotos paprastesnės bei pigesnės būsto paskolų refinansavimo tvarkos poveikis. Būsto paskolą refinansavo arba dėl jos sąlygų persitarė apie 50 tūkst. vartotojų – per visą paskolos laikotarpį jie sutaupys daugiau kaip 260 mln. Eur.
Daugėja ir fiksuotąją palūkanų normą besirenkančių gyventojų. Kredito davėjams įpareigojus klientams siūlyti tiek kintamąją, tiek fiksuotąją palūkanų normą, pastarosios dalis išaugo nuo vidutiniškai 1,5 proc. (2025 m. pradžioje) iki maždaug 6 proc. (šių metų birželio mėn.) naujų būsto paskolų srauto. Toliau teiksime siūlymus, kurie didintų vartotojų galimybes rinktis jų poreikius atitinkančias ir naudingas finansines paslaugas.
Svarbu ne tik paslaugų pasirinkimas, bet ir jų prieinamumas. Nors keičiantis gyventojų įpročiams, grynųjų pinigų reikšmė mažėja, daliai žmonių jie vis dar svarbūs atsiskaitant. Siekdamas didinti finansinių paslaugų prieinamumą regionuose, Lietuvos bankas inicijavo dialogą su bankais ir savivaldybėmis. Bankai yra pasirengę plėsti paslaugų teikimą dešimtyje savivaldybių, kuriose šiuo metu nėra nė vieno banko skyriaus. Taip pat toliau tariamės dėl papildomų bankomatų įrengimo atokiuose regionuose.
Ne mažiau svarbus finansinių paslaugų saugumas. Stipriname sukčiavimo prevenciją, skatiname finansų rinkos dalyvius diegti pažangias prevencijos priemones. Matydami, kad dabartinio teisinio reguliavimo nepakanka, Finansų ministerijai pateikėme įstatymų pakeitimus, kuriais stiprinama sukčiavimo prevencija ir plečiamas nuostolių atlyginimas.
Dalyvaujame Vyriausybės koordinuojamoje tarpinstitucinėje darbo grupėje ir koordinuojame sukčiavimo prevencijos valstybės lygiu strategijos rengimą. Vykdome patikrinimus, rengiame prevencinius susitikimus su finansų rinkos dalyviais, blokuojame kenkėjiškas interneto svetaines. Daug dėmesio skiriame ir gyventojų švietimui, kurį vykdo Lietuvos banko Finansinio raštingumo centras.
Papildomą apsaugą suteikia gavėjo tikrinimo paslauga. Mokėjimo paslaugas teikiantys bankai, kredito unijos, elektroninių pinigų ir mokėjimo įstaigos prieš atlikdami lėšų pervedimą patikrina, ar pavedime nurodytas gavėjas atitinka nurodytos banko sąskaitos savininką. Tai padeda vartotojui įsitikinti, kad pinigai pervedami tam asmeniui, kuriam jie skirti.
Tačiau mokėjimų rinkoje rūpinamės ne tik šiandienos saugumu – kartu rengiamės ir ateities iššūkiams. Saugumas ir atsparumas, paslaugų prieinamumo didinimas, klientų mobilumo stiprinimas bei inovacijų skatinimas yra svarbiausios Lietuvos banko Mokėjimų rinkos strategijos iki 2030 m. kryptys.
Dirbame, kad Lietuvoje atsirastų naujų mokėjimų produktų ir alternatyvių sprendimų, skirtų skirtingų bankų klientams atsiskaityti. Tai skatintų konkurenciją ir galėtų padėti spręsti tarpininkų problemą, kylančią surenkant mokesčius ir įmokas valstybei bei savivaldybėms.
Prisidedame ir prie Eurosistemos pasirengimo galimam skaitmeninio euro išleidimui 2029 m., jei bus priimtas jį reglamentuojantis teisės aktų paketas. Dalyvaujame rengiantis bandomajam testavimui, kurio pradžia numatyta 2027 m. antrąjį pusmetį.
Kartu didiname gyventojų pasirengimą atsiskaityti nenumatytomis aplinkybėmis ir geriname jų finansinį raštingumą. Rekomenduojame naudotis skirtingomis mokėjimo priemonėmis ir finansų įstaigomis, turėti grynųjų pinigų atsargą, primename apie galimybę keisti mokėjimo paslaugų teikėją. Taip pat skelbiame gyventojams aktualią lyginamąją informaciją apie mokėjimo paslaugų įkainius, indėlių palūkanų normas ir būsto paskolas.
Lietuvos bankas svariai prisideda ir prie valstybės poreikių finansavimo. Sėkmingai valdydami finansinį turtą, 2025 m. uždirbome 84,74 mln. Eur pelno ir šiemet į valstybės biudžetą pervedėme 71,12 mln. Eur pelno įmoką – trečią pagal dydį Lietuvos banko istorijoje.
Visus šiuos darbus vienija bendras tikslas – stipri ir atspari šalies ekonomika bei finansų sistema, konkurencinga ir inovacijoms atvira finansų rinka, o svarbiausia – saugios, prieinamos ir gyventojų poreikius atitinkančios finansinės paslaugos.
Gediminas Šimkus
Lietuvos banko valdybos pirmininkas
1.Informacija apie pagrindinio tikslo įgyvendinimą
2026 m. pradžioje euro zonoje vyravusią stabilią infliacijos ir palūkanų normų aplinką sutrikdė kilęs karas Artimuosiuose Rytuose ir dėl jo padidėjusios energijos kainos. Metų pradžioje palūkanų normos nebuvo keičiamos, o infliacija svyravo apie 2 proc. lygį. Vasario pabaigoje Artimuosiuose Rytuose įsiplieskus karui, energijos kainos reikšmingai pakilo, o tai paspartino ir kitų vartojimo prekių bei paslaugų kainų augimą. Kartu padidėjo rizika, kad infliacija ilgesnį laiką gali viršyti siekiamą 2 proc. lygį.
Į tai atsižvelgdama, ECB valdančioji taryba metų viduryje ėmė didinti palūkanų normas, kurios nebuvo keistos nuo 2025 m. birželio mėn. Lygiai po metų – 2026 m. birželio mėn. posėdyje – Valdančioji taryba nusprendė pagrindines palūkanų normas padidinti 0,25 proc. punkto, o rugsėjo mėn. tiek pat palūkanų normos padidintos dar kartą. Šie sprendimai padeda sumažinti riziką, kad infliacijos lūkesčiai euro zonoje atitrūks nuo 2 proc. lygio. Infliacija tampa pavojingiausia ne tada, kai vieną mėnesį pabrangsta energijos kainos, o tada, kai vartotojai ir įmonės praranda tikėjimą, kad prekių ir paslaugų krepšelio kainų augimas grįš į normalų lygį. Valdančioji taryba pakartotinai pabrėžė, kad ateityje pinigų politikos sprendimai priklausys nuo infliacijos perspektyvos, bazinės infliacijos dinamikos ir pinigų politikos poveikio perdavimo stiprumo.
Naujausios ECB prognozės rodo, kad griežtesnė pinigų politika ir toliau darys poveikį infliacijai, o energijos kainoms toliau nebekylant, infliacija turėtų pamažu grįžti į siekiamą 2 proc. lygį. Nors rugpjūčio mėn. infliacija euro zonoje padidėjo iki 3,3 proc., rugsėjo mėn. makroekonominėse prognozėse numatoma, kad dėl atslūgusio energijos kainų sukrėtimo ir didesnių palūkanų normų infliacija turėtų kasmet nuosekliai mažėti ir 2028 m. turėtų būti ties 2,1 proc. ECB valdančioji taryba ir toliau priims sprendimus remdamasi visais turimais duomenimis per kiekvieną posėdį, todėl jos sprendimai nebūtinai sutaps su FRD lūkesčiais.
ECB pagrindinės palūkanų normos buvo padidintos siekiant neleisti infliacijos lūkesčiams atitrūkti nuo siekiamo 2 proc. lygio.
Faktiniai palūkanų normų ir infliacijos euro zonoje duomenys bei finansų rinkų lūkesčiai
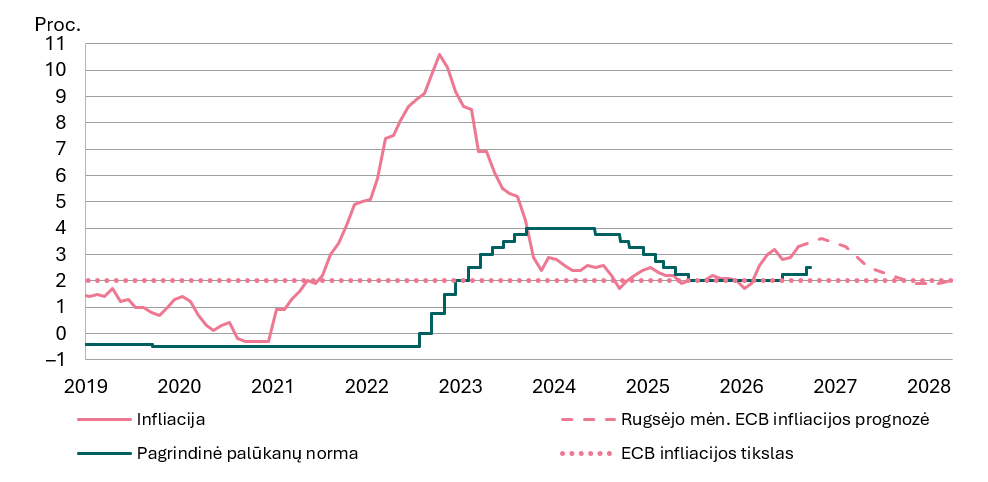
Šaltiniai: ECB ir LSEG Datastream.
Pastaba: paveiksle naudojami rugsėjo 10 d. duomenys.
Eurosistemos pinigų politikos skolinimo operacijose paskolinta suma per 2026 m. aštuonis mėnesius beveik nesikeitė ir rugpjūčio pabaigoje sudarė 32,3 mlrd. Eur. Tokią situaciją nulėmė nors ir mažėjantis, bet vis dar esantis reikšmingos apimties perteklinis likvidumas.
Lietuvos banko sandorių šalys 2026 m. pradėjo truputį aktyviau dalyvauti pinigų politikos skolinimo operacijose tiek likvidumo valdymo, tiek techninės parengties testavimo tikslais ir rugpjūčio pabaigoje buvo pasiskolinusios 6,0 mln. Eur.
Nors perteklinis likvidumas euro zonoje mažėja, Lietuvos banko sandorių šalių naudojimasis indėlių galimybe išaugo. Nuo 2025 m. pabaigos šių indėlių padaugėjo 1,0 mlrd. ir 2026 m. rugpjūčio pabaigoje jie sudarė 13,7 mlrd. Eur. Didžiąją šio augimo dalį lėmė kai kurių kredito įstaigų sprendimai naudotis indėlių galimybe Lietuvos banke, o ne kitame euro zonos centriniame banke.
Analizuojamu laikotarpiu Eurosistemos pinigų politikos tikslais laikomų VP portfelis sumažėjo 385,7 mlrd. ir rugpjūčio pabaigoje sudarė 3 365,8 mlrd. Eur, nes Eurosistema nebevykdė pirkimų ir reinvestavimo pagal turto pirkimo programas.
Lietuvos banko pinigų politikos tikslais laikomas VP portfelis taip pat sumažėjo 1,0 mlrd. ir rugpjūčio pabaigoje sudarė 8,6 mlrd. Eur. Iš jų 4,9 mlrd. Eur sudarė Lietuvos VVP ar jos garantuoti VP, o 3,7 mlrd. Eur – Europos institucijų obligacijos.
2.Lietuvos ūkio raida ir prognozės
Ūkio aktyvumas Lietuvoje nemenkai didėja, tačiau įvairių ekonominių veiklų raida gerokai skiriasi. 2026 m. pirmąjį pusmetį pastebimai augo apdirbamoji gamyba. Prie to, matyt, prisidėjo stiprėjusi pasaulinė tarptautinė prekyba ir siekis didinti gamybą, nuogąstaujant, kad dėl tebesitęsiančio konflikto Artimuosiuose Rytuose įvairių žaliavų kainos gali kilti. Tarp didesnių pramonės šakų labiausiai ūgtelėjo guminių, plastikinių bei medienos gaminių ir baldų gamyba. Žvelgiant į visą apdirbamosios gamybos apimtį, pastebėtina, kad ji neatsilieka nuo ilgalaikės augimo tendencijos, ją netgi viršija. Reikšmingai pagausėjo ir statybos darbų. Įgyvendinant bendrus su ES finansuojamus projektus, ypač padaugėjo inžinierinių statinių statybų. Daugiau atlikta ir gyvenamųjų bei negyvenamųjų pastatų statybos darbų. Pastaraisiais mėnesiais suaktyvėjo ir mažmeninė prekyba. Atsiradus galimybei namų ūkiams atsiimti ir panaudoti lėšas iš antrosios pensijų kaupimo pakopos (APKP) fondų, mažmeninė prekyba jau nuo šių metų kovo mėn. ėmė viršyti iki tol stebėtą augimo tendenciją. Ypač padidėjo prekyba ne maisto prekėmis (garso, vaizdo, informacijos ir ryšių įranga, apranga ir avalyne, baldais ir kt.). Prekyba maisto prekėmis bei maitinimo ir gėrimų teikimo veikla buvo paveikta gerokai mažiau. Kitaip nei minėtos ekonominės veiklos, kai kurios verslo paslaugos augo lėčiau nei anksčiau. Tai ypač buvo pastebima informacijos ir ryšių, profesinių, mokslinių ir techninių paslaugų veiklose.
Šalies ekonomika ir toliau palaipsniui augs, tačiau neišvengs ir nemenkų trumpalaikių svyravimų. Kylančios gyventojų pajamos, naudojamos ES paramos lėšos ir didėjanti užsienio paklausa skatinamai veiks ūkio aktyvumą artimiausiais ketvirčiais. Prie to prisidės ir vėl pagerėjusios vartotojų nuotaikos bei gana neblogas, artimas ilgalaikiam vidurkiui, bendras įvairių ekonominių veiklų pasitikėjimas. Tačiau, kitaip nei pastaraisiais mėnesiais, sunku tikėtis reikšmingo papildomo impulso privačiajam vartojimui, nes tikėtina, kad norintieji išleisti iš APKP fondų atsiimtas lėšas jau panaudojo nemažą jų dalį. Tai nereiškia, kad ateityje jos nebus skiriamos vartojimui, tačiau artimiausiu metu tai veikiausiai nesukels reikšmingo papildomo postūmio vidaus paklausai. Dėl didesnės palyginamosios bazės poveikis gali būti netgi neigiamas (tiek 2026 m. antrąją pusę, tiek 2027 m.). Namų ūkių finansinė padėtis gana gera, jau ilgą laiką gyventojai gauna daugiau pajamų, nei išleidžia, taupymo norma yra gerokai pakilusi, tad ir lėšas, atsiimtas iš APKP fondų, jie vartojimui skiria tik ribotai ir mažiau, nei tikėtasi anksčiau. Tiesa, dalį šių lėšų gyventojai gali išleisti vėliau, kai labiau bus juntamas pakilusių kainų poveikis, pavyzdžiui, vėlyvą rudenį ir žiemą atsiskaitydami už šilumos energiją. Tačiau vėlgi tai nebus papildomas postūmis privačiajam vartojimui. Tai daugiau veiks kaip veiksnys, švelninantis didesnių kainų įtaką. Banguojanti, kaip numatoma, bus ir investicijų raida. Baigiant įgyvendinti Ekonomikos gaivinimo ir atsparumo didinimo priemonės projektus ir padidėjus išlaidoms gynybos srityje, šiemet investicijos augs santykinai daugiau, o paskesniais prognozuojamais metais – mažiau. Labiau stabilizuojamai ekonomiką veiks užsienio paklausa. Didėjančios investicijos į dirbtinį intelektą, gausesnės įvairių šalių išlaidos gynybai ir ilgainiui mažėsiančios energijos žaliavų kainos pamažu didins pasaulinę tarptautinę prekybą, taigi ir Lietuvos eksporto paklausą visu prognozuojamu laikotarpiu. Numatoma, kad šiemet paaugęs 2,7 proc., 2027 m., išnykus teigiamam lėšų atsiėmimo iš APKP fondų poveikiui ir dėl didesnės palyginamosios bazės atsiradus neigiamam poveikiui, realusis BVP padidės 2,4, o 2028 m., ekonomikai grįžtant į labiau įprastą plėtros trajektoriją, – 3,1 proc.
Infliacija šiemet vis dar bus padidėjusi, bet vėlesniais metais kainų augimas menks. Prognozuojama, kad šių metų kitais mėnesiais metinė infliacija dar padidės, o vidutinė metinė infliacija šiemet sudarys 5,1 proc. Pagrindinė infliaciją lemianti sudedamoji dalis, priešingai nei ankstesniais metais, bus energija. Vėlesniais metais daugiausia dėl mažėsiančių energijos išteklių kainų, mažiau kilsiančių mokesčių ir lėtesnio darbo užmokesčio augimo vidutinė metinė infliacija kris ir 2027 m. sudarys 3,1, o 2028 m. – 2,6 proc.
2026 m. rugsėjo mėn. Lietuvos makroekonominės prognozės
(pokytis per metus, išskyrus nedarbo lygį, %)
|
Rodikliai |
2026 |
2027 |
2028 |
|
|
Realusis BVP |
2,7 |
2,4 |
3,1 |
|
|
Realiosios privačiojo vartojimo išlaidos |
3,0 |
1,0 |
3,0 |
|
|
Realusis bendrojo pagrindinio kapitalo formavimas |
8,2 |
5,7 |
5,1 |
|
|
Realusis prekių ir paslaugų eksportas |
4,8 |
3,6 |
3,6 |
|
|
BVP defliatorius |
5,0 |
3,3 |
3,1 |
|
|
Infliacija (pagal SVKI) |
5,1 |
3,1 |
2,6 |
|
|
Darbo užmokestis |
9,4 |
7,6 |
7,0 |
|
|
Nedarbo lygis |
6,7 |
6,6 |
6,6 |
|
|
Užimtųjų skaičius |
0,1 |
–0,3 |
–0,3 |
Šaltinis: Lietuvos banko makroekonominės prognozės (2026 m. rugsėjo mėn.).
3.Informacija apie finansų rinkos būklę
Lietuvos bankas prižiūri daugiau kaip 900 FRD. Informacija apie FRD veiklos rezultatus ir jų veiklos apžvalgos skelbiamos Lietuvos banko interneto svetainėje.
Lietuvos banko prižiūrimi finansų rinkos dalyviai
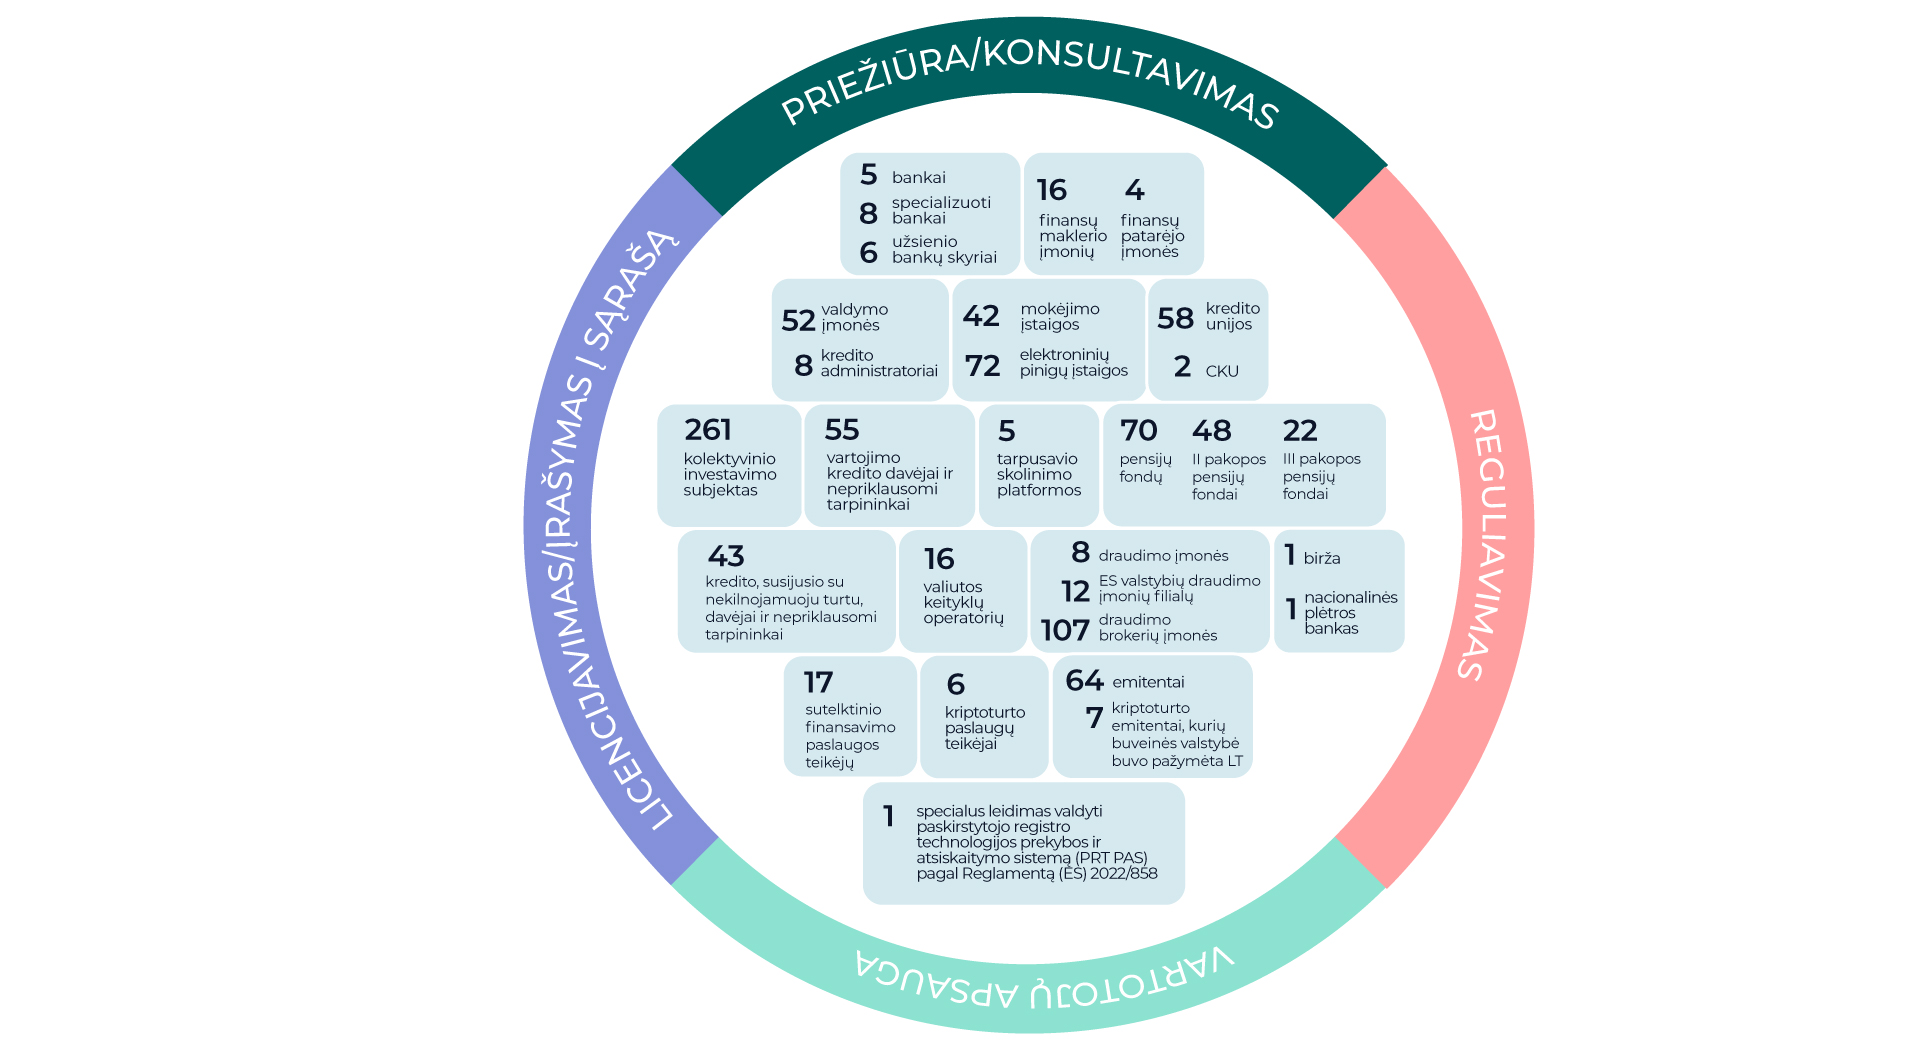
Šaltinis: Lietuvos bankas.
Per 2026 m. aštuonis mėnesius finansų sektorių papildė 19 naujų FRD. Išduotos 7 licencijos (veiklos leidimai), o į viešuosius sąrašus įrašyta 12 asmenų. 2024 m. gruodžio 30 d. įsigaliojus Europos Parlamento ir Tarybos reglamentui (ES) 2023/1114 dėl kriptoturto rinkų, kuriuo iš dalies keičiami reglamentai (ES) Nr. 1093/2010 bei (ES) Nr. 1095/2010 ir direktyvos 2013/36/ES bei (ES) 2019/1937, asmenys, ketinantys vykdyti su turtu susieto žetono emitento ar kriptoturto paslaugų teikėjo (KPT) veiklą, turi gauti Lietuvos banko išduotą licenciją. Iki šios dienos išduotos 4 KPT licencijos, o 2 EPĮ turi teisę teikti kriptoturto paslaugas.
Išduotos naujos FRD licencijos ir veiklos leidimai per 2026 m. aštuonis mėnesius
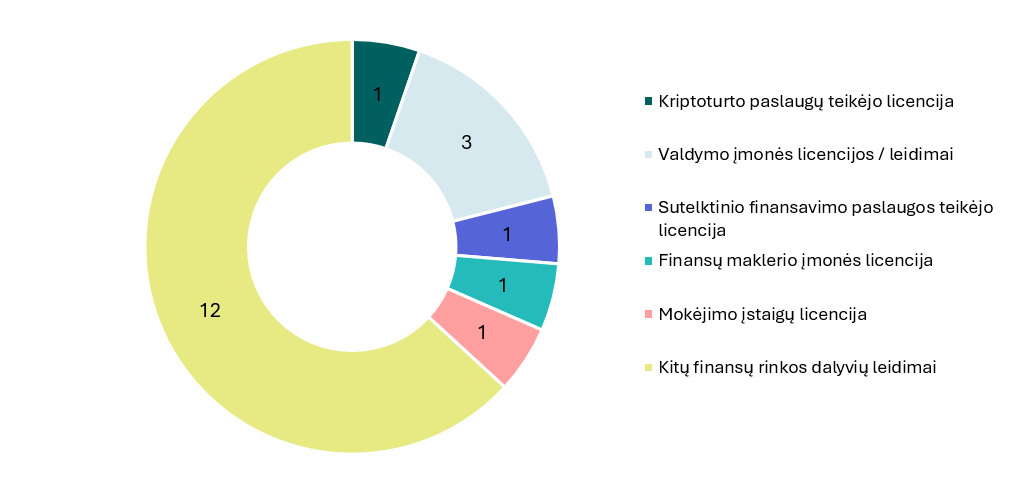
Šaltinis: Lietuvos bankas.
Bankų sektorius 2026 m. toliau augo: didėjo kreditavimas, o nemažai daliai gyventojų pasitraukus iš APKP, antrąjį ketvirtį gana reikšmingai padidėjo namų ūkių indėliai (7%), todėl augo ir likvidžiojo turto atsargos, pagerėjo bankų sektoriaus likvidumo padėtis. Bankų sektorius ir toliau yra gerai kapitalizuotas, daugiausia dėl didžiausių ir seniai rinkoje veikiančių bankų stiprių kapitalo pozicijų, tačiau kai kuriems mažesnės svarbos bankams kapitalo stiprinimas ir toliau yra prioritetinė sritis. Bankų kreditavimas per ketvirtį padidėjo 4,2 proc.: būsto paskolos tebebuvo pagrindinis namų ūkių kreditavimo segmentas, daugiausia per antrąjį ketvirtį padidėjo paskolos namų ūkiams (4,2 % – iki 22,1 mlrd. Eur) ir verslui (4,4 % – iki 15,5 mlrd. Eur), o Lietuvos rezidentams suteiktų vartojimo paskolų portfelis praktiškai nepakito. Paskolų kokybės rodikliai ir toliau buvo geri. 2026 m. pirmojo pusmečio Lietuvos bankų sektoriaus pelnas sudarė 591,3 mln. Eur – 10,1 proc. daugiau nei 2025 m. tuo pačiu laikotarpiu. Tokį pelningumą lėmė tolesnis reikšmingas Revolut grupės augimas ir aktyvi veiklos įvairiose ES šalyse plėtra – dėl jos grupė uždirbo beveik 44 mln. Eur (42,5 %) daugiau pelno. Pelną didino ir tai, kad bankai nebeturi mokėti laikinojo solidarumo įnašo, kuris prieš metus už 2025 m. pirmąjį pusmetį sudarė 55 mln. Eur. Bankų turtas per antrąjį ketvirtį padidėjo 6,1 proc. – iki beveik 107 mlrd. Eur, tačiau, pašalinus Revolut grupės veiksnį, turtas išaugo 1,6 proc. Didžiausio bankų sektoriaus dalyvio Revolut Holdings Europe UAB (aukščiausiu konsolidavimo lygiu) užimama rinkos dalis padidėjo iki 42,9 proc. Apžvelgiamu laikotarpiu Lietuvoje veikė 19 bankų sektoriaus dalyvių.
Kredito unijų sektorius toliau didino veiklos apimtį, vykdė visus veiklos riziką ribojančius normatyvus ir veikė pelningai. Nepaisant sumažėjusio kredito unijų skaičiaus (RATO kredito unija nuo 2026 m. sausio 1 d. tapo RATO banku, UAB), kredito unijų turtas toliau augo ir 2026 m. liepos 1 d. sudarė 1 816,6 mln. Eur. Turtas daugiausia didėjo dėl paskolų portfelio plėtros – kredito unijų suteiktų paskolų suma padidėjo 25,5 mln. Eur ir sudarė 77 proc. viso sektoriaus turto. Paskolų portfelio kokybė ir toliau buvo stabili, specialiųjų atidėjinių ir paskolų santykis nepakito ir sudarė 0,5 proc. 2026 m. pirmąjį pusmetį kredito unijų sektorius uždirbo 8,1 mln. Eur pelno – 3,1 mln. Eur daugiau nei praėjusių metų tuo pačiu laikotarpiu.
EPĮ ir MĮ rinka 2026 m. pirmojo pusmečio pabaigoje toliau augo. Bendra per pastaruosius 12 mėn. atliktų mokėjimo operacijų suma, palyginti su 2025 m. pirmuoju pusmečiu, remiantis išankstiniais duomenimis, padidėjo 2 proc. ir sudarė 164 mlrd. Eur, o licencinės veiklos pajamos sudarė 347 mln. Eur ir per metus padidėjo šiek tiek daugiau nei dešimtadaliu. Apžvelgiamu laikotarpiu į saugų, likvidųjį turtą investuojama klientų lėšų dalis reikšmingai nepakito ir sudarė 1,1 mlrd. Eur, arba 38 proc. visų rinkos dalyvių saugomų klientų lėšų.
KPT aktyvią veiklą pradėjo vykdyti nuo 2026 m. pradžios, pasibaigus pereinamajam laikotarpiui Lietuvoje ir įsigaliojus Kriptoturto rinkų reglamentui, juo nustatyta bendra kriptoturto paslaugų teikimo ES reguliavimo sistema. Depozitinių virtualiųjų valiutų piniginių operatoriai ir (ar) virtualiųjų valiutų keityklos operatoriai iki 2025 m. gruodžio 31 d. privalėjo gauti Lietuvos banko išduodamą licenciją. Iki 2026 m. birželio 30 d. Lietuvos bankas buvo išdavęs šešias licencijas teikti kriptoturto paslaugas. Šie KPT buvo sudarę paslaugų teikimo sutartis su 425 071 klientu. 2026 m. pirmąjį pusmetį KPT tarpininkavo klientams sudarant sandorius, kurių vertė sudarė 319 mln. Eur, o klientų sąskaitose saugomo kriptoturto vertė 2026 m. birželio 30 d. sudarė beveik 41 mln. Eur. Apžvelgiamu laikotarpiu KPT uždirbo 2,5 mln. Eur pelno prieš mokesčius.
VĮ (be informuotiesiems investuotojams skirtų kolektyvinio investavimo subjektų, IISKIS) skaičius išaugo iki 19 (2025 m. pabaigoje buvo 18), o FMĮ skaičius nepakito – 15. VĮ patikėjimo teise valdomas klientų turtas sumažėjo 19, VĮ turtas taip pat sumažėjo 12 proc., mažėjimas susijęs su APKP reforma. FMĮ patikėjimo teise valdomas klientų turtas išaugo daugiau kaip 1,2, o FMĮ – daugiau kaip 1,6 karto. Augimą lėmė aktyviai veikiantys nauji rinkos dalyviai.
2026 m. pirmąjį pusmetį Lietuvos draudimo rinka augo lėčiau. Per šį laikotarpį Lietuvoje registruotų draudimo įmonių pasirašytos draudimo įmokos, palyginti su tuo pačiu praėjusių metų laikotarpiu, padidėjo 3,8 proc. ir sudarė 893 mln. Eur, o išmokos didėjo sparčiau – 14,8 proc., iki 514 mln. Eur. Draudimo rinkoje ir toliau dominuoja ne gyvybės draudimas (75 % visų įmokų), tačiau pirmą kartą per ilgesnį laikotarpį šiame sektoriuje draudimo įmokos sumažėjo 0,6 proc. (4 mln. Eur) ir sudarė 666 mln. Eur. Tikėtina, kad mažesnėms ne gyvybės draudimo įmokoms reikšmingą įtaką darė nuo 2026 m. sugriežtinti mokestiniai papildomo savanoriško sveikatos draudimo įmokų apribojimai. Gyvybės draudimo rinkos spartų (19,4 % – iki 227 mln. Eur) augimą lėmė padidėjęs susidomėjimas investiciniu gyvybės draudimu – jo įmokos padidėjo 22 proc., iki 187 mln. Eur. Šio draudimo populiarumą galėjo paskatinti vykstanti APKP reforma, dėl kurios dalis gyventojų ieškojo alternatyvių lėšų kaupimo ar investavimo sprendimų. 2026 m. pirmąjį pusmetį visos šalyje licencijuotos draudimo įmonės dirbo pelningai ir bendrai uždirbo 49,6 mln. Eur pelno prieš mokesčius (25,2 % mažiau nei 2025 m. tuo pačiu laikotarpiu). Visos draudimo įmonės su pakankama atsarga vykdė privalomuosius mokumo kapitalo reikalavimus.
Dėl pensijų kaupimo sistemos reformos antrosios pakopos PF dalyvių skaičius ir valdomas turtas reikšmingai sumažėjo. 2026 m. birželio 30 d. visų PF valdomas turtas sudarė 7,419 mlrd. Eur. Nuo metų pradžios iš kaupimo sistemos pasitraukė beveik 664 tūkst. dalyvių, iš viso dalyviams ir Sodrai išmokėta 5,46 mlrd. Eur. Per šiuos metus 619 tūkst. dalyvių pasinaudojo galimybe pasitraukti iš APKP sistemos 2026–2027 m. pereinamuoju laikotarpiu; jiems išmokėta apie 3,5 mlrd. Eur. Nepaisant reikšmingų pokyčių kaupimo sistemoje, PF rezultatai buvo teigiami – bendras svertinis vieneto vertės pokytis sudarė 9,1 proc. Investicijos į Lietuvos subjektus sudarė apie 13,1 proc. viso PF turto, tai daugiau kaip 970 mln. Eur, arba 8,4 proc., daugiau nei 2025 m.
Apžvelgiamu laikotarpiu Lietuvos KIS ir IISKIS rinka toliau augo: didėjo tiek valdomas turtas, tiek dalyvių skaičius, o bendras valdomas turtas sudarė daugiau kaip 3,8 mlrd. Eur. Per šį laikotarpį įsteigta 30 naujų IISKIS, per visus 2025 m. – 40.
Vartojimo kredito davėjų (ne kredito įstaigų), įskaitant ir tarpusavio skolinimo platformos operatorius, portfelis augo nedaug. 2026 m. pirmąjį pusmetį, palyginti su tuo pačiu laikotarpiu prieš metus, portfelis padidėjo 1 proc. – iki 1,19 mlrd. Eur. Vartotojai sudarė beveik 136 tūkst. vartojimo kredito sutarčių ir pasiskolino 325 mln. Eur.
Lietuvos bankas finansų rinkoje veikia ne tik kaip priežiūros ir reguliavimo institucija, bet ir kaip aktyvus rinkos plėtros dalyvis, stiprinantis konkurenciją, pritraukiantis naujų rinkos dalyvių ir tobulinantis reguliacinę aplinką. Kapitalo rinkos plėtros srityje dėmesys skiriamas įmonių finansavimo alternatyvų plėtrai, administracinių ir reguliacinių kliūčių mažinimui bei didesniam gyventojų įsitraukimui į investavimą.
Sutelktinio finansavimo paslaugų teikėjų rinka tebėra populiari. Nuo 2023 m. pasikeitus šių pasaugų teikimo reglamentavimui, buvo stebima nuosekli sektoriaus plėtra. 2026 m. pirmąjį pusmetį Lietuvoje veikė 16 paslaugų teikėjų. Toliau didėjo tiek finansuotų investicinių projektų skaičius, tiek vidutinė vieno sandorio vertė. 2025 m. sutelktinio finansavimo būdu paskelbtiems projektams finansuoti buvo sutelkta 379 mln. Eur. Didžiąją finansavimo dalį sudarė tarpininkavimas teikiant paskolas – 98,5 proc., o VP platinimas – 1,5 proc. visos finansuotos sumos.
Obligacijų rinka toliau sparčiai augo. 2026 m. pirmąjį pusmetį obligacijų rinkoje 52 įmonės pritraukė 543 mln., o per visus 2025 m. – 1,5 mlrd. Eur.
Lietuvos bankas daugiau dėmesio skiria įmonių, ypač smulkiojo ir vidutinio verslo, finansavimo alternatyvų plėtrai. Didėjanti obligacijų ir sutelktinio finansavimo rinkų reikšmė rodo, kad kapitalo rinka gali papildyti bankinį finansavimą tenkinant skirtingus įmonių finansavimo poreikius.
Lietuvos bankas kartu su Latvijos ir Estijos priežiūros institucijomis, reaguodamas į ES teisės aktų pakeitimus, toliau vienodina sąlygas įmonėms pritraukti finansavimą Baltijos kapitalo rinkose. Nuo 2024 m. visose trijose šalyse taikomi bendri nacionaliniai mažesnių viešų VP emisijų reikalavimai, leidžiantys pagal vieną informacinį dokumentą anglų kalba VP platinti visose Baltijos valstybėse. Šia galimybe aktyviai naudojamasi – nuo 2024 m. liepos mėn. iki 2025 m. pabaigos pusė pagal bendro informacinio dokumento reikalavimus išleistų emisijų buvo platinamos visose trijose Baltijos valstybėse. Pasikeitus ES reguliavimui, bendri nacionaliniai reikalavimai atnaujinti, o emisijų be prospekto riba padidinta nuo 8 mln. iki 12 mln. Eur. Plačiau skaitykite čia ir čia.
Apžvelgiamu laikotarpiu atliktas investuotojo paveikslo tyrimas rodo, kad 2025 m. reikšmingai padidėjo tiek investuotojų skaičius, tiek jų aktyvumas. Praėjusiais metais, palyginti su 2024 m., Lietuvos investuotojų skaičius padidėjo 40 proc. – iki 250 tūkst., sudaryta apie 8 mln. sandorių, t. y. 60 proc. daugiau nei 2024 m., o investicijų vertė sudarė beveik 4 mlrd. Eur – išaugo beveik penktadaliu. Pirmą kartą surinkti išsamūs investicijų pasiskirstymo duomenys rodo, kad apie 45 proc. gyventojų ir neprofesionaliųjų juridinių investuotojų turto (3,3 mlrd. iš 7,2 mlrd. Eur) investuota Lietuvos kapitalo rinkoje: 26 proc. sudarė investicijos į Lietuvos bendrovių akcijas, 10 proc. – į Lietuvos bendrovių obligacijas, 9 proc. – į VVP. Augo ir susidomėjimas Valstybės taupymo lakštais (gynybos obligacijomis). Investavusiųjų į juos skaičius per metus padidėjo nuo beveik 5 tūkst. iki daugiau kaip 6,3 tūkst. Plačiau skaitykite Lietuvos investuotojo paveikslo apžvalgoje ir Kapitalo rinkos 2025 m. apžvalgoje.
Augant investuotojų skaičiui ir plečiantis investavimo galimybėms, svarbu stiprinti gyventojų gebėjimą priimti informuotus investicinius sprendimus. Lietuvos bankas rengia ir papildo investuotojams skirtą šviečiamąją medžiagą, daugiau dėmesio skirdamas ir sparčiai populiarėjančioms obligacijoms.
Nepaisant didėjančio gyventojų investavimo aktyvumo, Lietuvos kapitalo rinkos potencialas dar nėra visiškai panaudojamas. Antrinė akcijų rinka tebėra nelikvidi, o į VVP investuoja santykinai nedaug gyventojų.
Didesnis gyventojų santaupų investavimas į našias investicijas galėtų tapti reikšmingu Lietuvos kapitalo rinkos ir ekonomikos augimo šaltiniu. VVP, kaip santykinai mažos rizikos finansinė priemonė, galėtų tapti pirmu žingsniu nuo taupymo prie investavimo. Didesnės gyventojų investicijos į Lietuvos įmones suteiktų joms daugiau finansavimo galimybių ir stiprintų kapitalo rinkos vaidmenį šalia tradicinio bankinio finansavimo.
4.Funkcijų vykdymas
4.1.Finansų rinkos dalyvių priežiūra
Lietuvos bankas siekia užtikrinti FRD brandą ir aukštą vartotojams teikiamų finansinių paslaugų kokybę: aktyviai bendradarbiaudamas su FRD, organizuoja konsultacinius renginius jiems aktualiais klausimais, teikia metodinę pagalbą, taiko priežiūrines priemones ir prisideda prie aktualių teisėkūros iniciatyvų įgyvendinimo. Lietuvos bankas nuolat stebi FRD veiklos patikimumą ir rizikų valdymą, pagal parengtą planą atlieka patikrinimus, vertina jų pasirengimą teikti finansines paslaugas bei taikomų kontrolės priemonių veiksmingumą, ypač daug dėmesio skiria finansinio sukčiavimo prevencijai, pinigų plovimo ir teroristų finansavimo prevencijos bei tarptautinių sankcijų reikalavimų įgyvendinimui. Nustatęs pažeidimų, Lietuvos bankas, atsižvelgdamas į jų mastą, trukmę ir galimą poveikį finansų sistemos bei vartotojų interesams, taiko proporcingas ir objektyvias poveikio priemones. Jomis siekiama užtikrinti teisės aktų laikymąsi, užkirsti kelią pažeidimams kartotis ir stiprinti finansų rinkos patikimumą. 2024 m. pabaigoje įsigalioję Lietuvos banko įstatymo pakeitimai leido šių priemonių taikymo procedūras užbaigti administraciniu susitarimu. Per 2026 m. pirmus aštuonis mėnesius iš 16 FRD taikytų poveikio priemonių 12 buvo pritaikytos sudarant administracinius susitarimus.
Per 2026 m. pirmus aštuonis mėnesius pritaikytos poveikio priemonės ir atlikti FRD patikrinimai
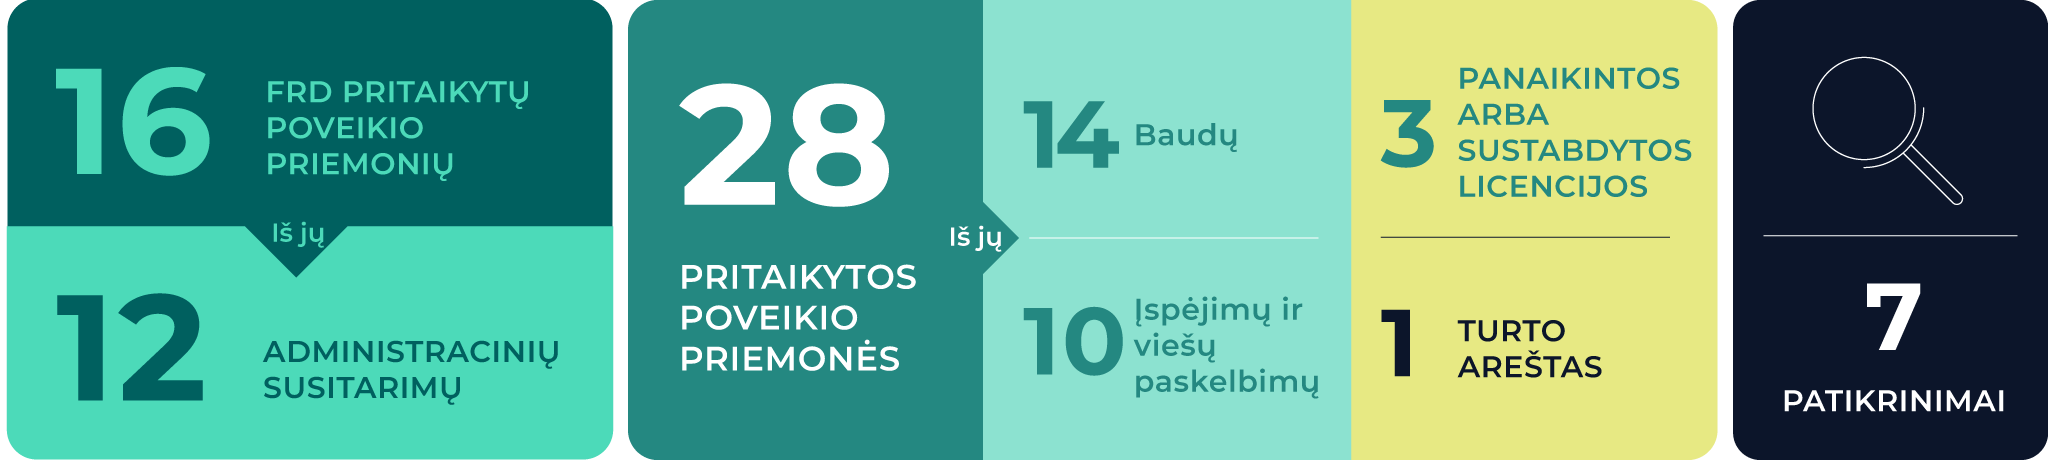
Šaltinis: Lietuvos bankas.
Pastaba: Lietuvos bankas tam pačiam FRD gali taikyti vieną arba kelias poveikio priemones.
Bendras kibernetinio saugumo fonas sparčiai keičiasi dėl programinės įrangos pažeidžiamumų nustatymo ir saugumo spragų panaudojimo kibernetinėms atakoms, pasitelkus naujas dirbtinio intelekto priemones. Reaguodamas į šią situaciją, Lietuvos bankas šiai sričiai skyrė daugiau priežiūrinio dėmesio: informavo bankus ir draudimo įmones apie kylančias grėsmes, teikė aktualias rekomendacijas, organizavo susitikimus su atskirais rinkos dalyviais, taip pat reguliariai keitėsi informacija su Nacionaliniu kibernetinio saugumo centru ir derino veiksmus su ECB.
Sukčiavimo prevencija ir toliau buvo viena iš prioritetinių Lietuvos banko veiklos krypčių. 2026 m. vasario mėn. Finansų ministerijai oficialiai pateiktas Lietuvos banko parengtas teisėkūros iniciatyvų paketas – Lietuvos Respublikos mokėjimų įstatymo ir Lietuvos Respublikos vartojimo kredito įstatymo pakeitimai, skirti sukčiavimo prevencijai prižiūrimų FRD veikloje stiprinti ir geresnei vartotojų apsaugai nuo sukčiavimo sukeliamų neigiamų finansinių pasekmių užtikrinti. Lietuvos bankas taip pat aktyviai dalyvavo Lietuvos Respublikos Ministro Pirmininko 2025 m. lapkričio 5 d. potvarkiu sudarytos Tarpinstitucinės darbo grupės kovai su sukčiavimais skaitmeninėje erdvėje koordinuoti veikloje ir koordinavo Nacionalinės kovai su sukčiavimais skaitmeninėje erdvėje strategijos rengimą. Papildomai taikytos prevencinės priemonės ir priežiūriniai veiksmai – atlikti patikrinimai, organizuoti prevenciniai susitikimai su FRD, blokuotos kenkėjiškos interneto svetainės. Svarbią prevencinių priemonių dalį sudarė ir Lietuvos banko Finansinio raštingumo centro vykdomas vartotojų švietimas.
Lietuvos bankas aktyviai prisidėjo prie naujos redakcijos Lietuvos Respublikos nacionalinio plėtros banko įstatymo rengimo. Įstatymas priimtas 2026 m. birželio 18 d., įsigalios 2027 m. sausio 1 d. Įstatymu išplėstas nacionalinio plėtros banko priežiūros ir kontrolės modelis: numatyta nacionalinio plėtros banko veiklai proporcingai taikyti bankų vadovams keliamus ir kitus prudencinius reikalavimus – kapitalo, rizikos valdymo, valdysenos ir vidaus kontrolės srityse. Stiprinama rizikos priežiūra, skaidrumas ir skaitmeninis atsparumas, taip pat aiškiau apibrėžiamos ir priežiūrą vykdančių institucijų atsakomybės.
Lietuvos bankas prisidėjo rengiant naujos redakcijos Lietuvos Respublikos vartojimo kredito įstatymą, kuriuo į nacionalinę teisę perkeltos Direktyvos (ES) 2023/2225 dėl vartojimo kredito sutarčių (angl. Consumer Credit Directive 2, CCD2) nuostatos. Įstatymas priimtas 2026 m. balandžio 16 d., o Lietuvos banko valdyba 2026 m. liepos mėn. priėmė šiam įstatymui įgyvendinti reikalingus teisės aktų pakeitimus. Naujuoju reguliavimu taip pat išplečiama vartojimo kredito reguliavimo apimtis, nustatomi išsamesni vartotojų informavimo apie skolinimosi riziką reikalavimai ir stiprinama vartotojų apsauga. Kartu Lietuvos bankas pasiūlė supaprastinti šio sektoriaus vadovams taikomas vertinimo procedūras, kai keičiasi jų pareigos tame pačiame FRD. Tokius pasiūlymus Lietuvos bankas yra pateikęs Finansų ministerijai ir dėl kitų sektorių, siekdamas, kad supaprastinta tvarka būtų taikoma visame finansų sektoriuje.
Toliau buvo stiprinama finansų sektoriaus priežiūra pinigų plovimo ir teroristų finansavimo prevencijos (PPTFP) bei tarptautinių sankcijų įgyvendinimo srityse. Įvertintos sektoriui būdingos pinigų plovimo ir teroristų finansavimo rizikos ir taikytos jų valdymo bei mažinimo priemonės: vykdyti patikrinimai, rengti susitikimai su atskirų FRD atstovais ir jų asociacijomis, organizuoti atitikties susitikimai su įvairių sektorių dalyviais. Jų metu aptartos Lietuvos banko ir Nacionalinio pinigų plovimo ir teroristų finansavimo rizikos vertinimo metu nustatytos rizikos bei jų valdymo priemonės. Ši informacija raštu pateikta ir atskirų FRD vadovams.
Lietuvos bankas taip pat aktyviai dalyvavo Tarptautinių sankcijų koordinavimo komisijos, PPTFP koordinavimo komisijos ir darbo grupių veikloje, bendradarbiavo Baltijos bei Šiaurės ir Baltijos šalių formatuose. Aktyviai rengiamasi 2027 m. liepos 10 d. pradedamo taikyti ES PPTFP paketo įgyvendinimui ir būsimam Lietuvos MONEYVAL vertinimui. Lietuvos bankas aktyviai įsitraukė į Kovos su pinigų plovimu ir teroristų finansavimu institucijos (AMLA) Bendrosios valdybos, komitetų ir darbo grupių, rengiančių įgyvendinamuosius teisės aktus, veiklą.
Siekdamas didinti fizinį finansinių paslaugų prieinamumą regionuose, Lietuvos bankas inicijavo dialogą su bankais ir savivaldybėmis. Bankai yra pasirengę plėsti paslaugų teikimą dešimtyje savivaldybių, kuriose šiuo metu nėra nė vieno banko skyriaus, o Lietuvos bankas aktyviai stebi ir skatina įgyvendinti numatytus sprendimus.
Slapto pirkėjo tyrimas parodė, kad dauguma klientų bankų padaliniuose buvo priimti be išankstinės registracijos. Vis dėlto konsultacijų kokybė ir darbuotojų iniciatyva išsiaiškinti klientų poreikius ne visais atvejais buvo pakankama. Lietuvos bankas tyrimo rezultatus pristatė bankams ir paragino gerinti klientų aptarnavimą. Pažanga bus toliau stebima, o pakartotinis tyrimas leis įvertinti įgyvendintų pakeitimų poveikį.
Lietuvos FinTech sektoriui augant, vis daugiau dėmesio skiriama kokybei, konkurencingumui ir tvariam augimui. Lietuvos bankas prisideda prie Finansų ministerijos rengiamų FinTech sektoriaus plėtros gairių iki 2030 m. ir siekia pritraukti aukštos reputacijos bei inovatyvius FRD. 2026 m. pirmąjį pusmetį pagal Naujokų programą konsultuoti 84 potencialūs rinkos dalyviai, daugiausia besidomintys mokėjimų, kriptoturto paslaugų ir bankų licencijomis. Didžiausio susidomėjimo sulaukta iš Lenkijos, Jungtinės Karalystės ir JAV.
4.2.Vartotojų ir finansų rinkos dalyvių ginčų sprendimas
2026 m. pirmąjį pusmetį Lietuvos bankas gavo 1 248 kreipimusis dėl neteisminio ginčų sprendimo: 1 202 prašymus nagrinėti ginčą ir 46 paklausimus. Bendras kreipimųsi skaičius, palyginti su 2025 m. tuo pačiu laikotarpiu, padidėjo 135, o prašymų nagrinėti ginčus – 141 proc. Tai rodo reikšmingai išaugusį kreipimųsi mastą: per 2026 m. pirmąjį pusmetį gauta daugiau prašymų nei per visus 2024 m. ir beveik tiek pat, kiek per visus 2025 m. Analizuojant prašymų nagrinėti ginčus pasiskirstymą pagal FRD tipus, stebimas augimas visose srityse: dėl bankų teikiamų paslaugų gauta 175, dėl draudikų – 119, o dėl kitų FRD – 123 proc. daugiau prašymų.
Prašymai nagrinėti ginčus pagal FRD tipą
Vnt.
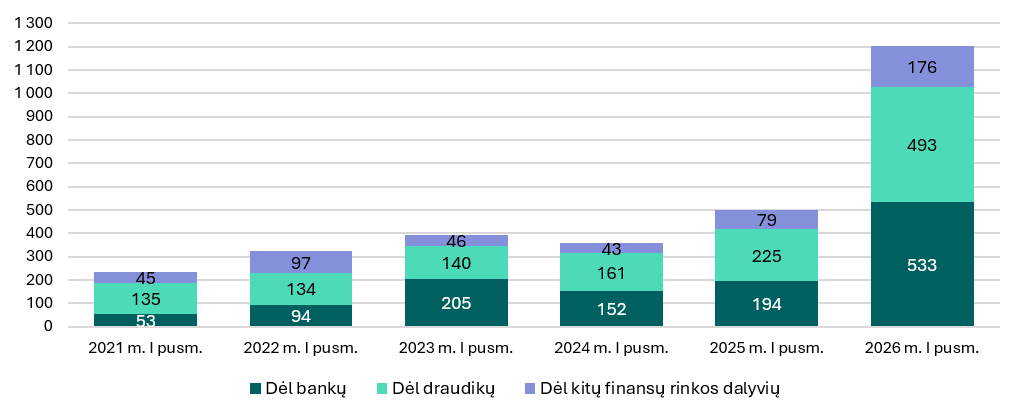
Šaltinis: Lietuvos bankas.
Aptariamu laikotarpiu išnagrinėtas 841 vartotojų ir FRD ginčas – 89 proc. daugiau nei per 2025 m. pirmąjį pusmetį ir 123 proc. daugiau nei 2024 m. tuo pačiu laikotarpiu. Iš jų beveik pusė – 46 proc. (385 atvejai) – kilo su draudimo įmonėmis, 42 proc. (355 ginčai) – su bankais, o 12 proc. (101 ginčas) – su kitais FRD. Palyginti su 2025 m. pirmuoju pusmečiu, išnagrinėtų ginčų skaičius augo visose srityse: su bankais – 119, su draudimo įmonėmis – 82, su kitais FRD – 38 proc.
Daugiausia nesutarimų kilo dėl ne gyvybės draudimo sutarčių vykdymo (380 ginčų) ir mokėjimo paslaugų teikimo (352 ginčai). Šios dvi grupės sudarė atitinkamai 45 ir 42 proc. visų išnagrinėtų ginčų. Vartotojai dažniausiai kėlė reikalavimus, susijusius su transporto priemonių valdytojų civilinės atsakomybės privalomojo draudimo (134 ginčai), turto (124 ginčai), kasko (42 ginčai) ir sveikatos (37 ginčai) draudimo sutartimis. Didžiąją dalį mokėjimo paslaugų ginčų lėmė finansinio sukčiavimo situacijos (172 ginčai) ir atvejai, susiję su negrynųjų pinigų operacijų vykdymu (99 ginčai).
Išnagrinėti ginčai pagal paslaugos tipą
Vnt.
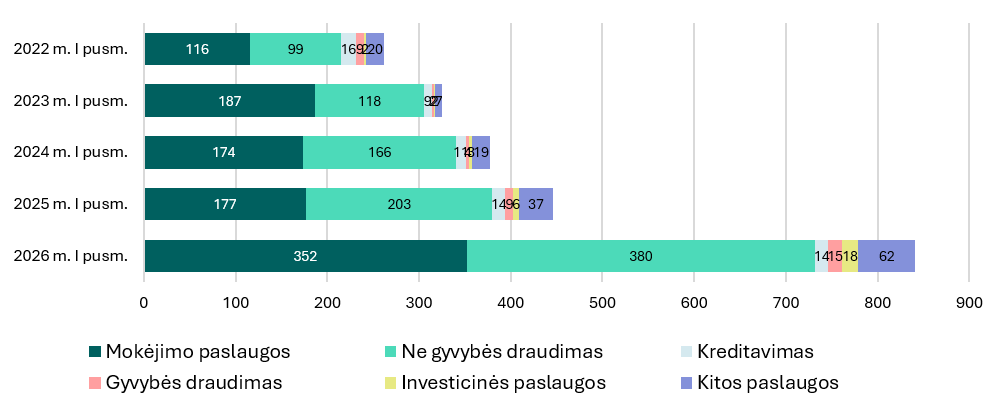
Šaltinis: Lietuvos bankas.
Vartotojų lūkesčiai 142 atvejais, arba 17 proc. visų išnagrinėtų ginčų, buvo patenkinti pasiekus taikius susitarimus. Tai 82 proc. daugiau nei per 2025 m. pirmąjį pusmetį, kai taikiai baigėsi 78 vartojimo ginčai. Lietuvos bankui tarpininkaujant pasiektų taikių susitarimų pagrindu vartotojams išmokėta beveik 422 tūkst. Eur – daugiau nei per visus 2025 m. (368,4 tūkst. Eur). Apžvelgiamu laikotarpiu taip pat surengti penki ginčų prevencijai skirti susitikimai su FRD, juose aptartos pasikartojančios nesutarimų su vartotojais priežastys ir priemonės, galinčios padėti jų išvengti ateityje.
Taikūs susitarimai
Vnt.
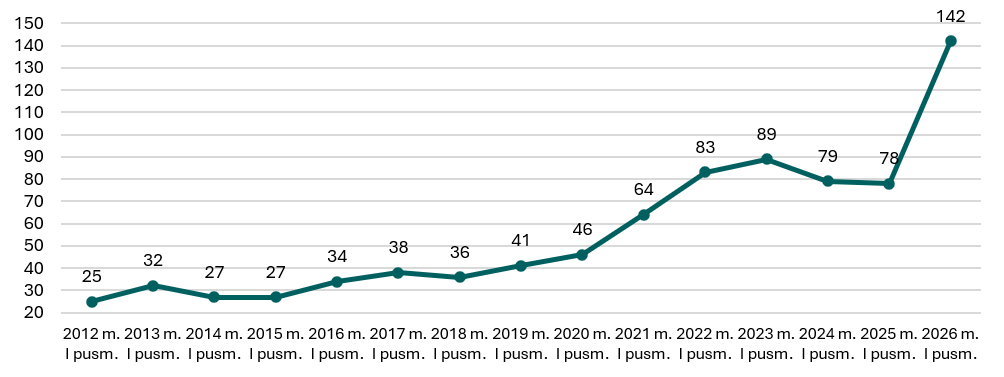
Šaltinis: Lietuvos bankas.
4.3.Makroprudencinė politika
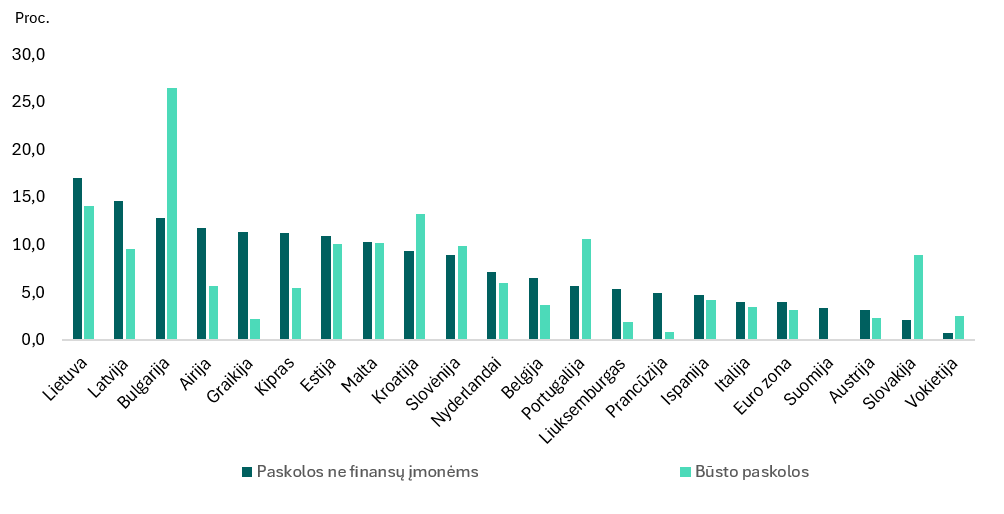
Kreditavimas Lietuvoje tebėra vienas sparčiausių euro zonoje, nors paskolų palūkanų normos sparčiai didėjo. 2026 m. birželio mėn. metinis PFĮ paskolų ne finansų įmonėms portfelio augimas (16,7 %) buvo didžiausias, o būsto paskolų (14,1 %) – antras pagal dydį euro zonoje. Vertinant bankų ir centrinių kredito unijų grupių konsoliduotai teikiamas paskolas įmonėms, metinis portfelio augimas 2026 m. antrąjį ketvirtį buvo šiek tiek lėtesnis ir sudarė 14 proc. Aktyviai skolinamasi ir vartojimui – paskolų vartojimui ir kitiems tikslams portfelis per metus birželio mėn. padidėjo 19,2 proc. Spartesnę nei euro zonoje kreditavimo plėtrą Lietuvoje iš dalies paaiškina vienas mažiausių euro zonoje bendras įsiskolinimo lygis. Panaši tendencija būdinga ir kitoms euro zonos valstybėms: paskolų portfelis sparčiau didėja ten, kur paskolų portfelio ir BVP santykis yra mažesnis (pvz., Bulgarijoje, Latvijoje). Skolinimosi kaina Lietuvoje tebėra didesnė už euro zonos vidurkį: 2026 m. birželio mėn. naujų paskolų ne finansų įmonėms palūkanų normos sudarė 4,9 proc. (1,4 proc. p. daugiau už euro zonos vidurkį – 3,5 %), o naujų būsto paskolų palūkanų normos – 4,1 proc. (euro zonos vidurkis – 3,6 %). Būsto paskolų rinkoje tebebuvo jaučiamas 2025 m. įsigaliojusių reguliacinių pakeitimų poveikis: paskolų su ne trumpiau kaip vieniems metams fiksuotosiomis palūkanų normomis dalis naujų būsto paskolų sraute nuo metų pradžios svyravo apie 10, tačiau birželio mėn. sumažėjo iki 5,7 proc. Būsto paskolų persitarimų apimtis gerokai sumažėjo po 2025 m. pirmąjį ketvirtį pasiekto piko (956 mln. Eur), tačiau tebėra aukštesnio lygio: 2026 m. antrąjį ketvirtį gyventojai persitarė dėl maždaug 333 mln. Eur vertės būsto paskolų sąlygų, o pirmąjį ketvirtį – dėl 360 mln. Eur, refinansavo 61 mln. Eur vertės paskolų.
PFĮ paskolų ne finansų įmonėms ir būsto paskolų portfelio metinė kaita euro zonos valstybėse
(2026 m. birželio mėn.)
Šaltinis: ECB.
Būsto rinkos aktyvumui neslopstant, kainų pervertinimas didėjo, o komercinio NT rinkoje fiksuojamas atsigavimas, nepaisant pažeidžiamumo biurų segmente. 2026 m. antrąjį ketvirtį būsto sandorių skaičius 10–15 proc. viršijo dešimtmečio tendenciją. Metinis būsto kainų augimas paspartėjo iki 15 proc. ir lenkė darbo užmokesčio augimą (8 %). Būsto kainų pervertinimas per metus padvigubėjo ir sudarė 10 proc. Būsto įperkamumas yra prastesnis nei 2025 m., tačiau, vertinant ilgesnį laikotarpį, reikšmingo kainų atotrūkio nestebima: nuo 2015 m. vidutinės gyventojų grynosios pajamos padidėjo apie 180, o būsto pardavimo kainos – 190 proc. 2027 m. kainų augimas turėtų lėtėti didėjant pasiūlai – tiek Vilniuje, tiek kitose Lietuvos vietovėse butų statybos leidimų skaičius yra didžiausias per penkiolika metų. Vis dėlto trumpuoju laikotarpiu didelį paklausos lygį palaikys atsiimtos APKP lėšos ir pirmojo būsto pirkėjų lūkesčiai dėl švelnesnių skolinimo standartų, susiję su 2026 m. rugpjūčio 1 d. įsigaliojusiais Atsakingojo skolinimo nuostatų pakeitimais. Komercinio NT rinkoje 2026 m. pirmąjį pusmetį sandorių skaičius buvo 30 proc. didesnis nei prieš metus. Investiciniai sandoriai šiuo laikotarpiu viršijo visų praėjusių metų apimtį, o kainos per metus pakilo 10–15 proc. Vilniaus biurų segmentas tebėra pažeidžiamas – patalpų kainos nuo 2024 m. pabaigos po truputį mažėja, o jų neužimtumo lygis sudaro 10 proc. (vidutinis visų komercinių patalpų neužimtumas Lietuvos didmiesčiuose siekia 4 %). Kita vertus, bankams kredituojant tik saugiausius segmentus, komercinio NT paskolų kokybė gera.
Lietuvos banko taikomos prevencinės finansinio stabilumo priemonės yra nuolat peržiūrimos ir padeda užtikrinti, kad finansų sistema būtų pajėgi atlaikyti sukrėtimus, o skolinimas būtų tvarus. Nuo 2011 m. taikomi ASN padeda užtikrinti tvarų namų ūkių įsiskolinimo lygį ir gebėjimą vykdyti finansinius įsipareigojimus net ir vyraujant didesnėms palūkanų normoms. Nuo 2026 m. rugpjūčio 1 d. įsigaliojusiais ASN pakeitimais siekiama subalansuoti priemonių poveikį skirtingoms paskolų gavėjų grupėms – pirmąjį būstą įsigyjantiems ir antrą ar paskesnę būsto paskolą imantiems gyventojams – ir užtikrinti didesnį skolininkų atsparumą galimam palūkanų normų augimui ir tolygesnį priemonių veikimą per visą palūkanų normų ciklą. Liepos mėn. naujų būsto paskolų fiksuotosios palūkanų normos padidėjo iki 4,88, o kintamosios – iki 4,06 proc., todėl šie pokyčiai tapo ypač aktualūs palūkanų normoms didėjant.
Makroprudenciniai kapitalo rezervai didina bankų atsparumą sisteminio pobūdžio rizikoms, o dalis sukauptų rezervų galėtų būti atlaisvinama, jei ekonomika patirtų sukrėtimą ar pasireikštų ciklinės rizikos. Tai suteikia bankams daugiau galimybių sugerti nuostolius ir palaikyti ekonomikos augimui reikalingą kreditavimą. Atsižvelgdamas į tebesitęsiantį finansinio ciklo pakilimą, spartų kredito augimą ir tikėtiną tolesnį ciklinės rizikos didėjimą, 2026 m. liepos mėn. Lietuvos bankas nusprendė AKR normą padidinti nuo 1 iki 1,25 proc. Padidinta AKR norma po įprasto 12 mėn. pereinamojo laikotarpio bus pradėta taikyti nuo 2027 m. rugpjūčio 1 d. Šiuo sprendimu siekiama laiku stiprinti bankų sektoriaus atsparumą didėjančiai ciklinei rizikai ir užtikrinti pakankamą kapitalo rezervų sukaupimą galimų nepalankių ekonominių sukrėtimų atveju. Atliktas vertinimas rodo, kad AKR normos padidinimas, esant palankiai makroekonominei aplinkai ir dideliam bankų pelningumui, tikėtina, neturės reikšmingo poveikio kreditavimo sąlygoms, o didesnis bankų atsparumas prisidės prie tvarios finansų sistemos ir ekonomikos raidos.
4.4.Finansų įstaigų pertvarkymas
Rengdamasis galimiems netikėtiems įvykiams kredito įstaigų sektoriuje, Lietuvos bankas pirmąjį pusmetį toliau vykdė kredito įstaigų pertvarkymo planavimo darbus, o iki metų pabaigos stiprins praktinį pasirengimą galimoms nenumatytoms aplinkybėms. Bendradarbiaujant su Bendra pertvarkymo valdyba ir Lietuvoje veikiančių kitų šalių bankų nacionalinėmis pertvarkymo institucijomis, pirmąjį pusmetį buvo naujinami didžiausių sisteminės svarbos bankų – „Swedbank“, AB, Revolut Bank, UAB, AB SEB banko ir AB Artea banko pertvarkymo planai. Lietuvos bankas yra atsakingas už Lietuvoje įsteigtų vidutinės ir mažesnės svarbos kredito įstaigų pertvarkymo planų rengimą ir atnaujinimą. Nuo 2026 m. pradžios tokių įstaigų pertvarkymo planavimas supaprastinamas taikant Bendros pertvarkymo valdybos parengtas atnaujintas gaires ir supaprastintą metodiką. Siekiant stiprinti praktinį pasirengimą galimiems nenumatytiems įvykiams bankų sektoriuje, šių metų antrąją pusę Lietuvos bankas dalyvaus Bendros pertvarkymo valdybos organizuojamose krizės simuliacijos pratybose ir pats organizuos panašaus pobūdžio pratybas.
Siekiant apsaugoti valstybės lėšas ir prisidėti prie Lietuvos finansų sistemos stabilumo užtikrinimo, rengiant ir atnaujinant kredito įstaigų pertvarkymo planus, nustatomas minimalus nuosavų lėšų ir tinkamų įsipareigojimų reikalavimas (MREL). Ši papildoma finansinė apsaugos priemonė, užtikrinanti, kad pertvarkymo metu būtų pakankamai išteklių nuostoliams padengti ir kapitalui atkurti, nustatoma įstaigoms, kurių žlugimo atveju numatoma taikyti pertvarkymo, o ne likvidavimo procedūrą. Lietuvoje veikiantys bankai ataskaitiniu laikotarpiu vykdė jiems nustatytus privalomus MREL.
Lietuvos bankas toliau rengiasi 2024 m. lapkričio 27 d. Europos Parlamento ir Tarybos direktyvos (ES) 2025/1, kuria nustatoma draudimo ir perdraudimo įmonių gaivinimo ir pertvarkymo sistema, įgyvendinimui. Valstybės narės, įskaitant Lietuvą, šios direktyvos nuostatas į nacionalinę teisę turi perkelti iki 2027 m. sausio 29 d. Lietuvos bankas glaudžiai bendradarbiauja su Finansų ministerija rengiant nacionalinę draudimo ir perdraudimo įmonių pertvarkymo sistemą ir kartu rengiasi praktiniam naujų funkcijų įgyvendinimui. Siekiama, kad kuriama sistema būtų proporcinga Lietuvos draudimo rinkos dydžiui ir struktūrai, kartu užtikrintų pakankamus institucinius pajėgumus, veiksmingą tarpvalstybinį bendradarbiavimą ir aiškų veiksmų mechanizmą galimos draudimo sektoriaus krizės atveju.
Įgyvendinus šią sistemą, Lietuvoje bus sukurtas papildomas finansinio saugumo mechanizmas, leidžiantis ne tik reaguoti į jau kilusias draudimo sektoriaus krizes, bet ir iš anksto joms pasirengti ir sumažinti galimą poveikį draudėjams, finansų sistemai ir viešiesiems finansams.
4.5.Mokėjimai
Prieš metus pradėjusi veikti gavėjo tikrinimo paslauga veikia sklandžiai, yra naudinga kovojant su sukčiavimu ir padeda išvengti žmogiškųjų klaidų. Gavėjo tikrinimo paslauga visoje euro zonoje pradėta teikti 2025 m. spalio pradžioje. Jos esmė – prieš mokėtojui patvirtinant mokėjimo pavedimą, jo MPT patikrina, ar mokėtojo nurodytas gavėjo pavadinimas atitinka sąskaitos, į kurią pervedamos lėšos, savininko duomenis. Siekdamas išsiaiškinti šios paslaugos poveikį, Lietuvos bankas 2026 m. gegužės mėn. apklausė rinkos dalyvius, vykdančius kredito pervedimus. Rinkos dalyviai gavėjo tikrinimo paslaugą vertina kaip naudingą priemonę kovojant su sukčiavimu (pvz., kai sukčiai nurodo, kad sąskaita priklauso kitam žmogui, institucijai arba prekių ar paslaugų pardavėjui), tačiau vien jos nepakanka. Vertintina, kad paslauga pradėjo veikti be didelių trikdžių ir šiuo metu veikia sklandžiai. Ji taip pat padeda išvengti žmogiškųjų klaidų atliekant mokėjimus ir suteikia daugiau pasitikėjimo, kad mokėjimas vykdomas tam, kam ir ketinama.
Lietuvos bankas, didindamas Lietuvos gyventojų pasirengimą atsiskaityti nenumatytomis aplinkybėmis ir informuotumą apie galimybes keisti MPT, vykdė dvi visuomenei skirtas informacines kampanijas. Gyventojams pateiktos rekomendacijos, kaip pasirengti, kad pavieniai mokėjimo paslaugų ar priemonių sutrikimai nesutrikdytų įprastų mokėjimų: kasdienėms reikmėms su savimi turėti nedidelę sumą grynųjų pinigų, fizinę mokėjimo kortelę (būtinai įsiminti jos PIN kodą), o siekiant apsisaugoti nuo netikėtumų, verta turėti grynųjų pinigų atsargą, naudoti skirtingas elektronines mokėjimo priemones (korteles, mobiliąją programėlę, interneto banką), vienam žmogui ar šeimai naudotis skirtingų finansų įstaigų paslaugomis. Lietuvos bankas taip pat atkreipė vartotojų dėmesį, kad MPT, vartotojui pageidaujant, turi sudaryti galimybę gauti paskolą ar padėti indėlį neatsidarant vartotojui kainuojančios mokėjimo sąskaitos. Vartotojui nusprendus pakeisti savo MPT, jis gali pasinaudoti sąskaitos perkėlimo paslauga. Gyventojai skatinami vertinti skirtingų paslaugų teikėjų pasiūlymus ir pasirinkti jų poreikius geriausiai atitinkančias paslaugas, nesvarbu, ar jas gautų iš to paties, ar skirtingų MPT. Šios informacinės kampanijos prisideda prie Lietuvos mokėjimų rinkos strategijos iki 2030 m. įgyvendinimo.
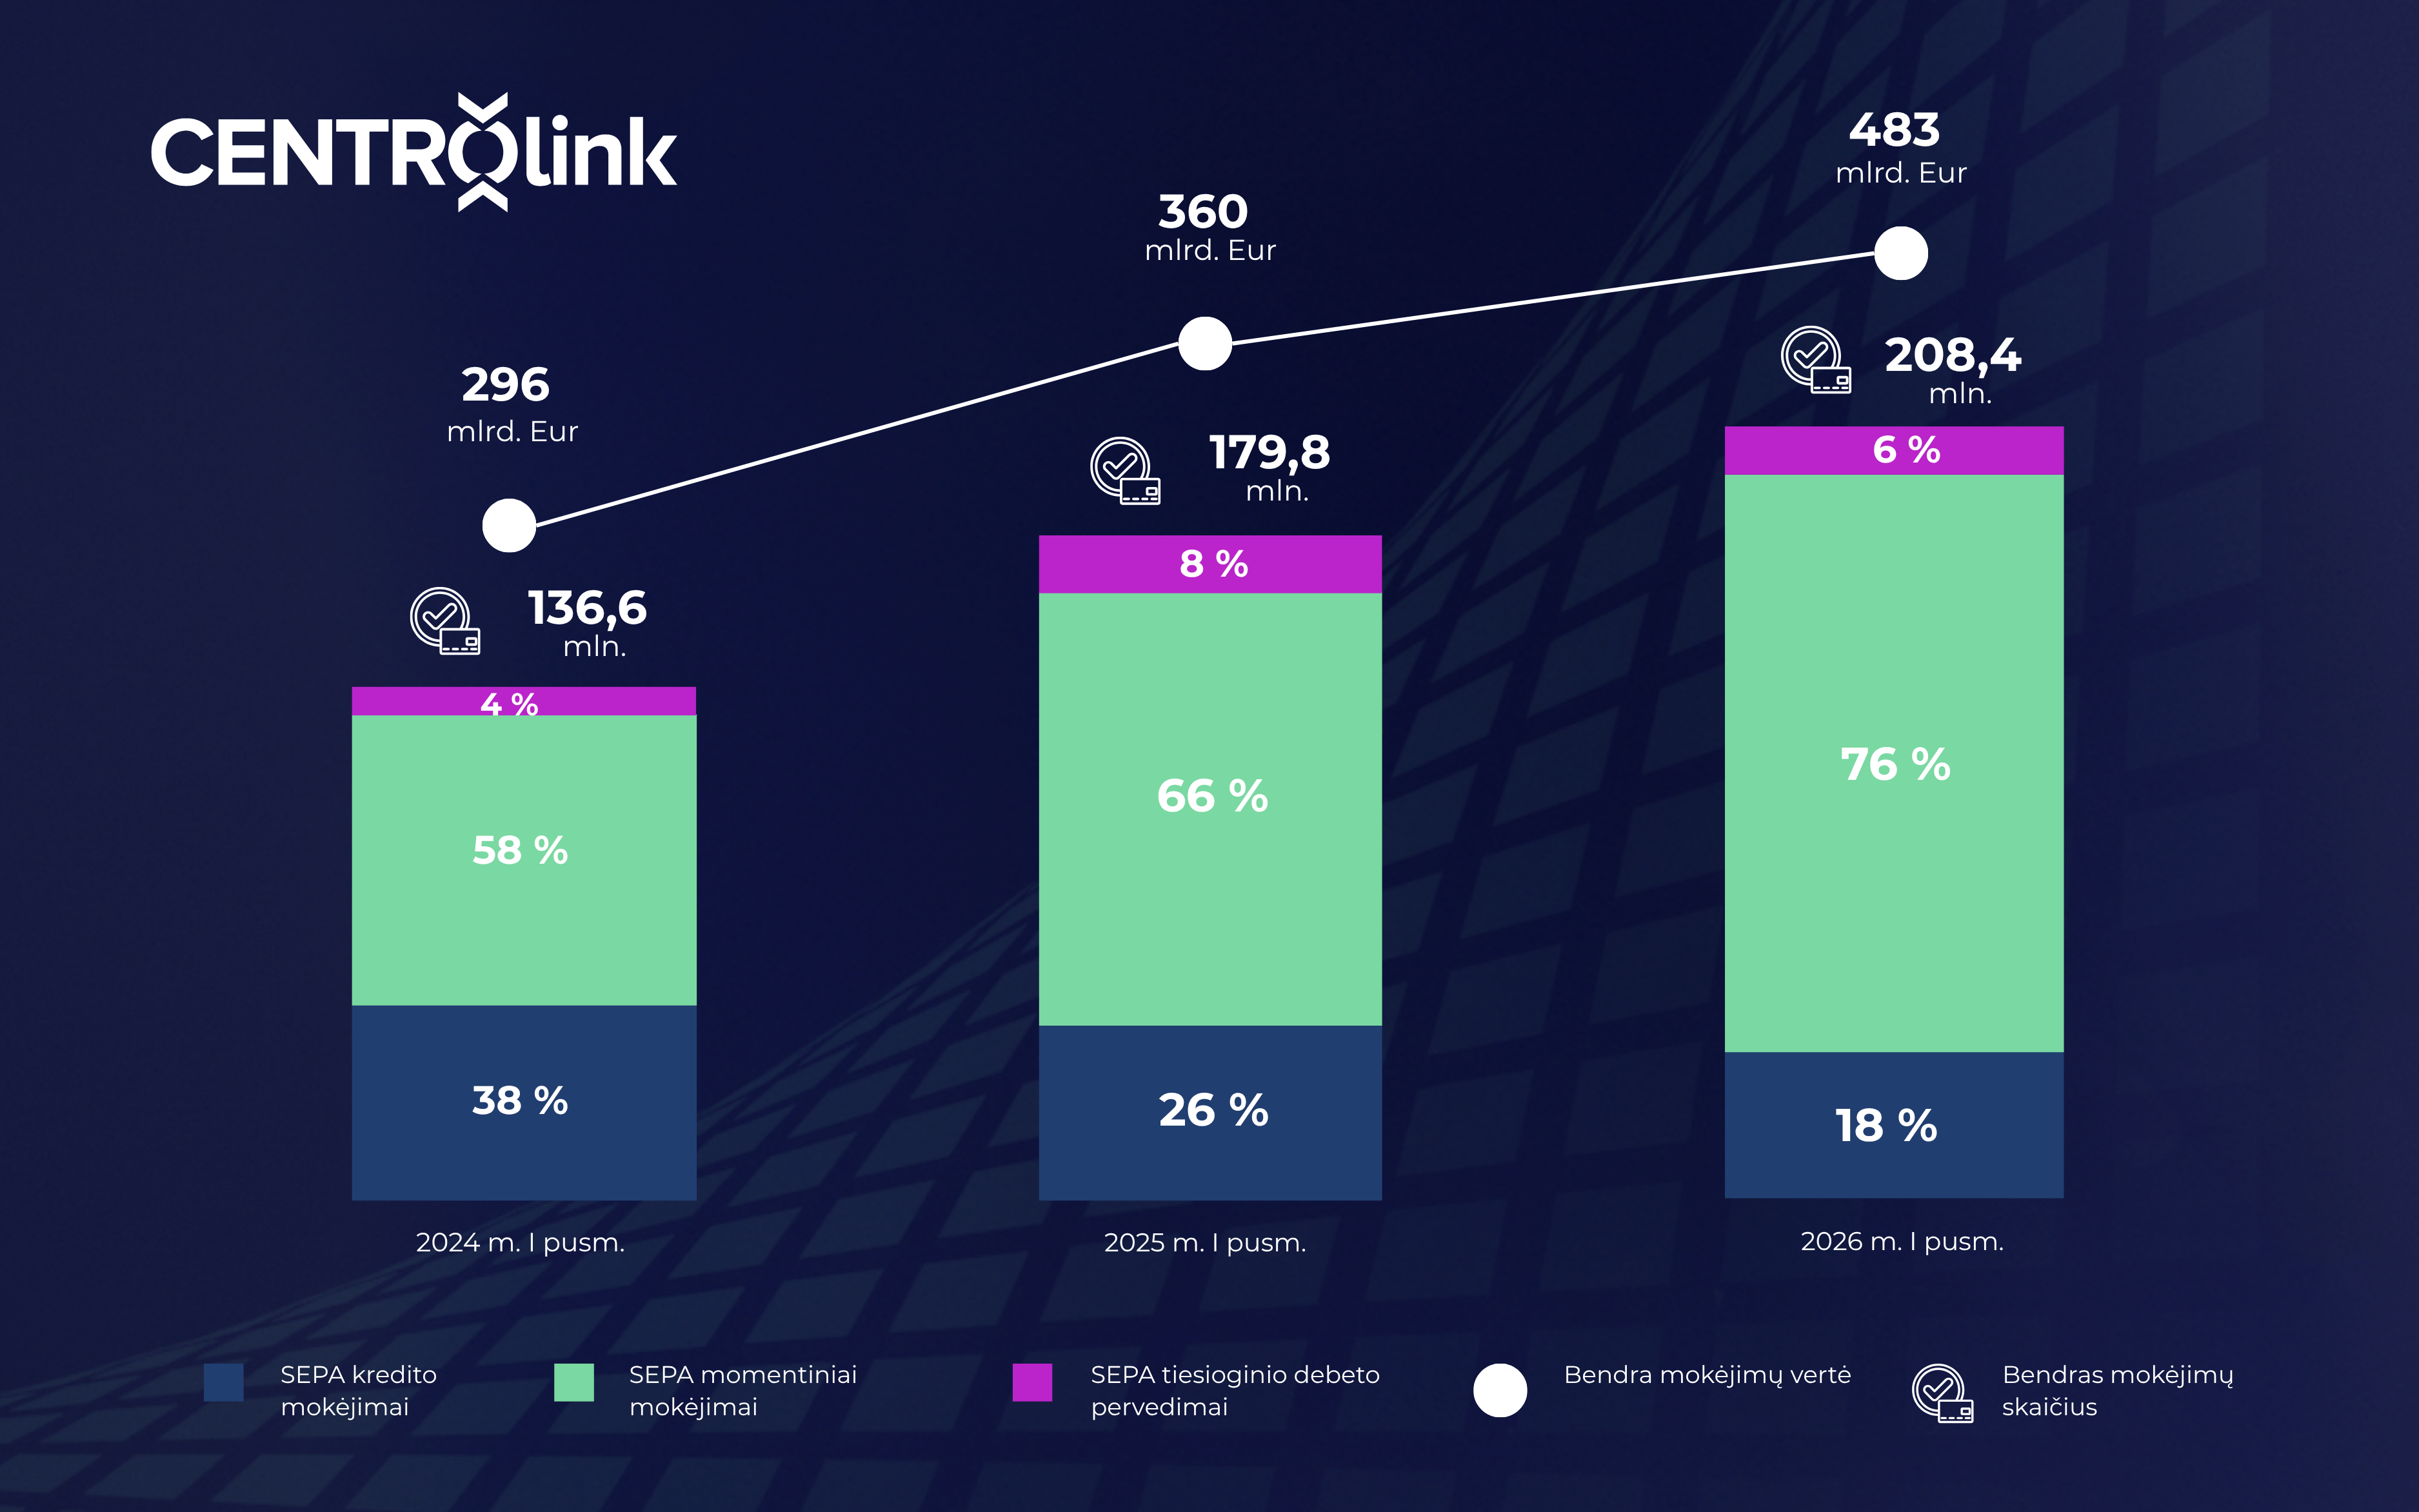
2026 m. pirmąjį pusmetį Lietuvos banko CENTROlink mokėjimo sistemoje įvykdytų mokėjimų skaičius ir toliau augo. Šiuo laikotarpiu iš viso sistemoje atlikta 208,41 mln. SEPA mokėjimų (2025 m. pirmąjį pusmetį – 179,8 mln.), jų vertė sudarė 483 mlrd. Eur. Toliau didėjo atliktų momentinių mokėjimų dalis (2026 m. pirmąjį pusmetį jie sudarė 76 %, 2025 m. atitinkamu laikotarpiu – 66 %), o įprastų kredito pervedimų dalis sumažėjo – atitinkamai nuo 26 iki 18 proc. 2026 m. CENTROlink paslaugomis naudojosi 143 MPT iš 22 valstybių. Toliau augo momentinių mokėjimų paslaugas teikti galinčių CENTROlink naudotojų skaičius – nuo 2025 m. pabaigos iki 2026 m. rugpjūčio padidėjo 13 proc. ir pasiekė 109 MPT.
CENTROlink mokėjimo sistemoje MPT toliau perkėliami į tiesioginius dalyvius. Įgyvendinus ES direktyvų nuostatas dėl EPĮ ir MĮ tiesioginio dalyvavimo mokėjimo sistemose, EPĮ ir MĮ, atitinkančios Antrosios mokėjimo paslaugų direktyvos (PSD2) ir ECB nustatytus reikalavimus, gali tapti tiek ES centrinių bankų, tiek privačių įmonių valdomų mokėjimo sistemų tiesioginėmis dalyvėmis. EPĮ ir MĮ, kurios anksčiau prieiga prie Lietuvos banko mokėjimo sistemos CENTROlink naudodavosi netiesiogiai per Lietuvos banką, 2025 m. pradėtos perkelti į tiesioginius dalyvius, šis procesas truks iki 2026 m. pabaigos. Iki 2026 m. vidurio tiesioginiais sistemos CENTROlink dalyviais tapo 80 proc. visų MPT, kurie gali būti perkelti.
Eurosistema aktyviai rengiasi galimam skaitmeninio euro išleidimui 2029 m., jei jį reglamentuojantis teisės aktų paketas būtų patvirtintas šiais metais. Skaitmeninio euro teisėkūros procesas 2026 m. vasarą persikėlė į tarpinstitucinių derybų etapą, kurio metu Europos Parlamentas ir ES Taryba, dalyvaujant EK, siekia susitarti dėl skaitmeninio euro teisės aktų nuostatų. Lietuvos bankas toliau aktyviai dalyvauja Eurosistemos projekto aukšto lygio ekspertų ir projekto valdymo grupėse, priimant svarbius sprendimus dėl skaitmeninio euro savybių. 2025 m. lapkričio mėn. prasidėjus skaitmeninio euro projekto techniniam pasirengimo etapui, Eurosistema suplanavo dvylikos mėnesių skaitmeninio euro sprendimo vidinį bandomąjį testavimą, kurio pradžia numatyta 2027 m. antrąjį pusmetį. Bandomojo testavimo metu MPT, prekybininkai ir Eurosistemos nacionalinių centrinių bankų darbuotojai galės išbandyti skaitmeninio euro betą versiją atlikdami mokėjimus. Įgyta patirtis padės įvertinti techninį ir operacinį pasirengimą bei vartotojo patirtį. ECB valdančioji taryba sprendimą dėl skaitmeninio euro išleidimo priims tik tada, kai bus patvirtintas skaitmeninį eurą reglamentuojantis teisės aktas.
2025 m. Eurosistema pradėjo strateginį projektą, susidedantį iš dviejų tarpusavyje susijusių iniciatyvų – „Appia“ ir „Pontes“, kuriuo siekiama užtikrinti atsiskaitymą centrinio banko pinigais paskirstytojo registro technologijos (DLT) aplinkoje ir skatinti integruotos, pagrįstos žetonais Europos finansų sistemos plėtrą. „Pontes“ yra praktinis sprendimas, kuris sujungs rinkos DLT platformas su esamomis Eurosistemos TARGET paslaugomis ir sudarys galimybę DLT pagrįstus sandorius vykdyti atsiskaitant centrinio banko pinigais. Pirmąjį „Pontes“ sprendimą planuojama pradėti naudoti 2026 m. trečiąjį ketvirtį. O „Appia“ orientuota į ilgesnį laikotarpį – jos metu atliekama analizė ir praktiniai darbai padės formuoti būsimą Europos tokenizuotų finansų rinkų ekosistemą ir kartu prisidės prie tolesnės „Pontes“ plėtros. 2026 m. kovo mėn. Eurosistema paskelbė „Appia“ veiksmų gaires (angl. Appia roadmap), jose numatyti pirminiai Eurosistemos tikslai ir požiūris į tokenizuotos finansų rinkos plėtrą. Juos planuojama galutinai suformuoti 2028 m., paskelbus techninį ir strateginį būsimos ekosistemos modelį (angl. Appia Blueprint). Siekiant užtikrinti nuolatinį dialogą su rinka, 2026 m. Eurosistema taip pat įsteigė „Appia“ kontaktinę grupę, į kurią atrinktas 61 finansų rinkos ir viešojo sektoriaus atstovas, įskaitant vieną Lietuvoje licencijuotą rinkos dalyvį.
4.6.Grynieji pinigai
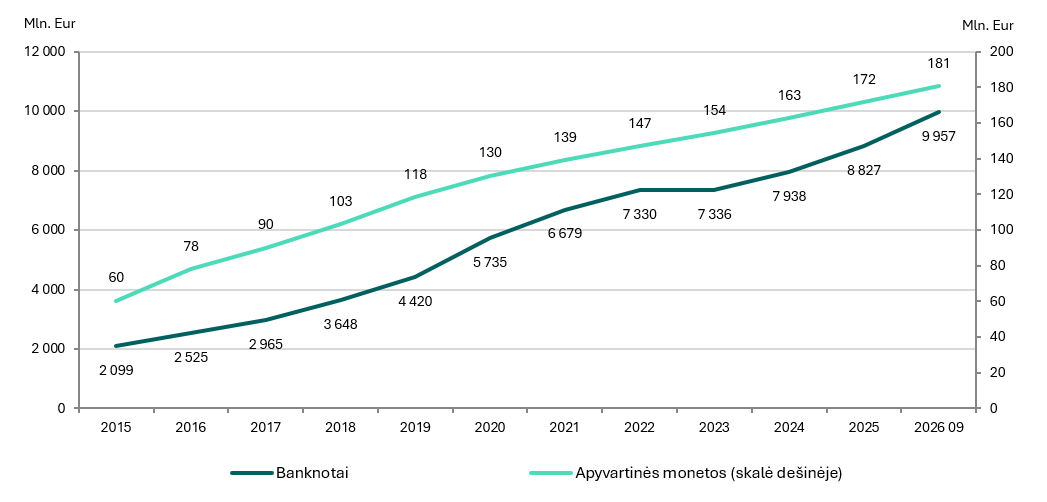
2026 m. rugsėjo 30 d. Lietuvos banko į apyvartą išleistų eurų bendra vertė sudarė 10,1 mlrd. Eur.
Grynoji emisija
Šaltinis: Lietuvos bankas.
Nuo 2025 m. gegužės 1 d. taikomas atsiskaitymų grynaisiais pinigais sumų apvalinimas reikšmingai sumažino 1 ir 2 ct monetų poreikį. Per pirmus metus nuo atsiskaitymų grynaisiais pinigais sumų apvalinimo pradžios į Lietuvos banką grįžo apie 40 mln. vienetų 1 ir 2 ct monetų. Tai daugiau kaip tris kartus viršijo iki apvalinimo buvusį metinį vidurkį – anksčiau per metus į Lietuvos banką grįždavo apie 12 mln. šių monetų. Iki 2026 m. rugsėjo 30 d. nuo apvalinimo pradžios į Lietuvos banką iš viso grįžo 46 mln. vienetų 1 ir 2 ct monetų, kurių nominalioji vertė sudarė 690 tūkst. Eur, o svoris – 124 t. Dalimi grįžusių monetų Lietuvos bankas apsikeitė su Latvijos centriniu banku. Apvalinimu siekiama mažinti neefektyvų 1 ir 2 ct monetų naudojimą, supaprastinti atsiskaitymus ir prisidėti prie tvaresnės grynųjų pinigų apyvartos. Rezultatai rodo, kad šių monetų poreikis reikšmingai sumažėjo, o anksčiau gyventojų sukauptos monetos grįžta į Lietuvos banką. 1 ir 2 ct monetos ir toliau yra teisėta mokėjimo priemonė – jomis galima atsiskaityti už prekes ir paslaugas. Gyventojai sukauptas monetas taip pat gali nemokamai išsikeisti Lietuvos banko kasose Vilniuje ir Kaune. Lietuva yra viena iš aštuonių euro zonos valstybių, kuriose taikomas atsiskaitymų grynaisiais pinigais sumų apvalinimas. Jis taip pat taikomas Airijoje, Belgijoje, Estijoje, Italijoje, Nyderlanduose, Slovakijoje ir Suomijoje. Daugiau informacijos apie apvalinimą Lietuvoje – Lietuvos banko interneto svetainėje.
2026 m. užtikrintas pakankamas grynųjų pinigų prieinamumas ir išlaikytas 2022 m. išplėtotas bankomatų tinklas. Kredito įstaigoms, įgyvendinant Tarpusavio supratimo memorandumą siekiant užtikrinti grynųjų pinigų prieinamumą Lietuvoje (toliau – Memorandumas), įrengus 100 naujų bankomatų šalies regionuose, padvigubėjo vietovių, kuriose galima pasiimti grynųjų pinigų, skaičius. Iki Memorandumo pasirašymo bankomatai buvo 91 vietovėje, o įgyvendinus jį, galimybė išsigryninti pinigų užtikrinama ne mažiau kaip 191 vietovėje. 2026 m. rugsėjo 30 d. Lietuvos 197 gyvenamosiose vietovėse veikė 1 140 bankomatų, artimiausią bankomatą iki 10 km atstumu pasiekia 92, o iki 20 km – 99 proc. gyventojų. Gyventojai lėšų kasdienėms reikmėms banko kortelėmis gali pasiimti ne tik bankomatuose, bet ir kredito įstaigų partnerių grynųjų pinigų paslaugų teikimo vietose – daugiau kaip 4 000 vietų: UAB „Perlas Finance“ terminaluose, prekybos vietų, teikiančių grynųjų pinigų išdavimo paslaugą, kasose, taip pat kai kurių kredito unijų skyriuose bei jų kasose. Grynųjų pinigų prieigos vietos (bankomatai ir alternatyvios vietos) skelbiamos Lietuvos banko administruojamame grynųjų pinigų prieinamumo žemėlapyje.
Grynųjų pinigų prieinamumo regionuose gerinimas – vienas iš Lietuvos mokėjimų rinkos strategijos iki 2030 m. prioritetų. Lietuvoje jau įgyvendintos pagrindinės grynųjų pinigų prieinamumą užtikrinančios priemonės, tačiau galimybės pasiimti grynųjų pinigų atskirose savivaldybėse skiriasi. Todėl Lietuvos bankas siekia toliau gerinti šių paslaugų prieinamumą vietovėse, kuriose jų pasiūla yra mažesnė. 2026 m. pradžioje Lietuvos bankas kredito įstaigoms pateikė siūlymus dėl tolesnio grynųjų pinigų prieinamumo regionuose gerinimo ir pakvietė kartu ieškoti tinkamiausių sprendimų. Šiuo metu su kredito įstaigomis toliau diskutuojama dėl konkrečių priemonių, kurios padėtų užtikrinti geresnį grynųjų pinigų prieinamumą regionų gyventojams.
Lietuvoje aptiktų padirbtų pinigų skaičius reikšmingai nekito. Per 2026 m. devynis mėnesius Lietuvos banke buvo ištirti ir iš apyvartos išimti 1 025 vnt. padirbtų eurų banknotų ir monetų – tai 9 proc. mažiau nei per 2025 m. tą patį laikotarpį. Didžiąją padirbtų eurų banknotų dalį sudarė 50 ir 100 eurų nominalo banknotai.
Gyventojai ir toliau aktyviai keičia litus į eurus. 2026 m. sausio–rugsėjo mėn. į eurus pakeista 2,4 mln. litų – panaši suma kaip per 2025 m. tą patį laikotarpį. Apyvartoje 2026 m. rugsėjo 30 d. buvo likę 392 mln. litų, nepakeistų į eurus.
Per 2026 m. devynis mėnesius Lietuvos bankas į apyvartą išleido dviejų temų kolekcines monetas, vieną proginę monetą ir apyvartinių monetų numizmatinį rinkinį. Šiemet dar planuojama išleisti dviejų temų kolekcines monetas ir vieną proginę monetą. Numizmatinių vertybių galima įsigyti Lietuvos banko el. parduotuvėje monetos.lb.lt.
4.7.Oficialiosios atsargos
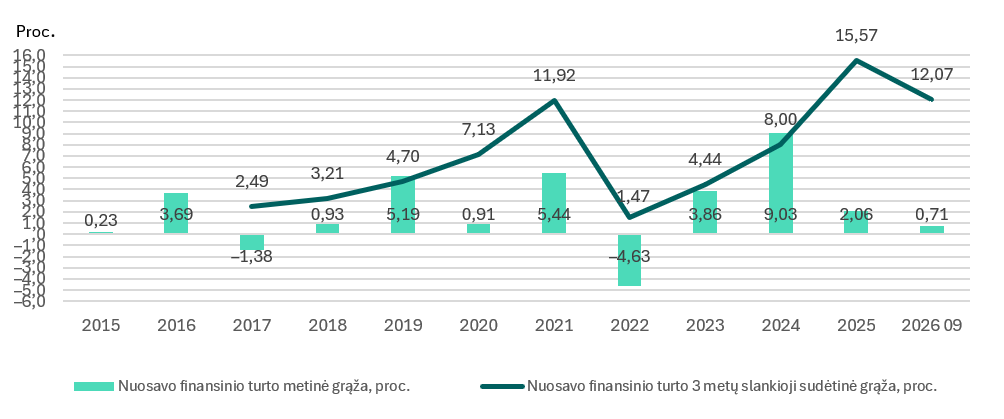
2026 m. rugsėjo pabaigoje Lietuvos banko finansinis turtas, nesusijęs su pinigų politikos operacijomis, sudarė 7 799 mln. Eur. Nuosavo finansinio turto (be įsipareigojimų) dydis sudarė 7 124 mln. Eur. Šio turto grąža nuo metų pradžios buvo 51,0 mln. Eur, arba 0,71 proc.
Investicijų grąža
Šaltinis: Lietuvos bankas.
Aukso kiekis nepakito ir sudarė 5,8 t. Aukso portfelis per 2026 m. devynis mėnesius patyrė 1,00 proc. nuostolį, nes nuo metų pradžios aukso kaina JAV doleriais nukrito 3,75 proc. Galutinį aukso portfelio rezultatą švelnino 3,54 proc. nuo metų pradžios sustiprėjęs JAV doleris euro atžvilgiu.
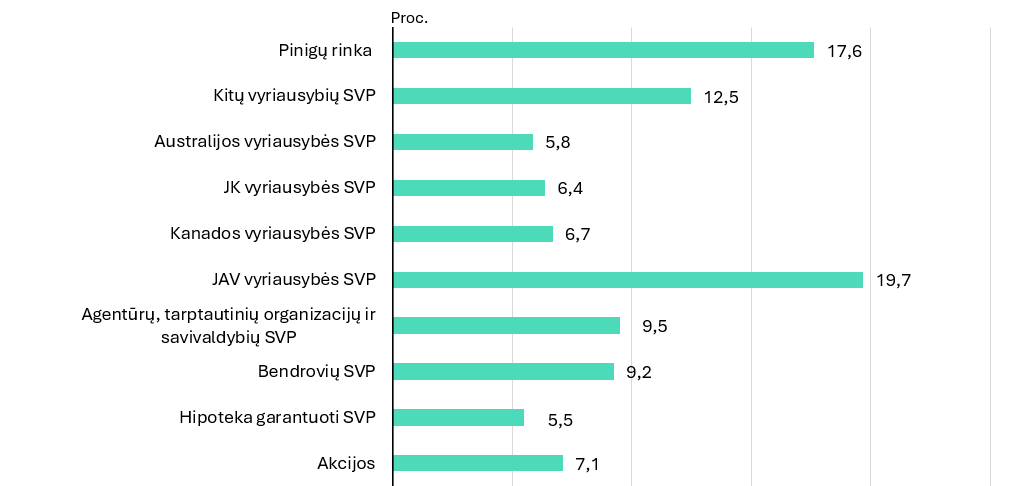
Finansinio turto saugumas užtikrinamas skaidant investicijas, sudarant sandorius su geros reputacijos, aukštus reitingus turinčiomis finansų įstaigomis ir investuojant tik į investicinį reitingą turinčių emitentų SVP. Finansų įstaigoms ir VP emitentams tarptautinių reitingų agentūrų suteiktas investicinis reitingas rodo, kad jų įsipareigojimų nevykdymo tikimybė yra maža. 2026 m. rugsėjo pabaigoje 54 proc. investicijų buvo suteiktas aukščiausias AAA reitingas.
Vidutinis investicijų pasiskirstymas 2026 m. rugsėjo pabaigoje
Šaltinis: Lietuvos bankas.
Prisidėdamas prie ES keliamų neutralaus poveikio klimatui ir perėjimo prie mažai anglies dioksido į aplinką išskiriančios ekonomikos tikslų, Lietuvos bankas siekia, kad su pinigų politika nesusijęs Lietuvos banko finansinis turtas ne vėliau kaip iki 2050 m. taptų neutralus klimatui. Investuojant finansinį turtą, dėmesys skiriamas žaliosioms investicijoms, mažinamos su klimato kaita susijusios rizikos, kai tai neprieštarauja investicijų saugumo, likvidumo ir pelningumo principams. Daugiau informacijos pateikiama Su klimatu susijusios informacijos apie Lietuvos banko ne pinigų politikos portfelius ataskaitoje.
4.8.Statistika
Vykdydamas Oficialiosios statistikos programą, Lietuvos bankas įgyvendino savo statistikos darbų programoje numatytus 2026 m. pirmojo pusmečio plėtros darbus.
Lietuvos banko rengiama statistika, kurioje duomenys pateikiami pagal euro ir ne euro zonos grupes, buvo perskaičiuota Bulgarijai 2026 m. sausio 1 d. įsivedus eurą ir tapus euro zonos nare. Daugiau informacijos apie skelbiamų duomenų pokyčius čia.
2026 m. vasario mėn. pradėti rinkti išsamesni KIS duomenys per sistemą REGATA investicinių bendrovių statistikai sudaryti. Tai susiję su Investicinių fondų statistikos plėtra pagal 2024 m. birželio 27 d. priimtą Reglamentą (ES) 2024/1988 dėl Investicinių fondų statistikos, jis įsigaliojo 2025 m. gruodžio 1 d. Todėl nuo 2026 m. renkama išsamesnė informacija (pvz., duomenys apie kiekvieno fondo išleistų vienetų turėtojus pagal jų šalį ir sektorių). Ši informacija toliau naudojama rengiant suvestinę investicinių fondų statistiką ir kiekvieno fondo statistiką. Tai papildo kitus ECB surinktos statistinės informacijos šaltinius ir užtikrina veiksmingą suderinimą su jais, įskaitant į turimų VP statistiką, Institucijų ir susijusių įmonių duomenų registrą (RIAD) ir centrinę vertybinių popierių duomenų bazę (CVPDB).
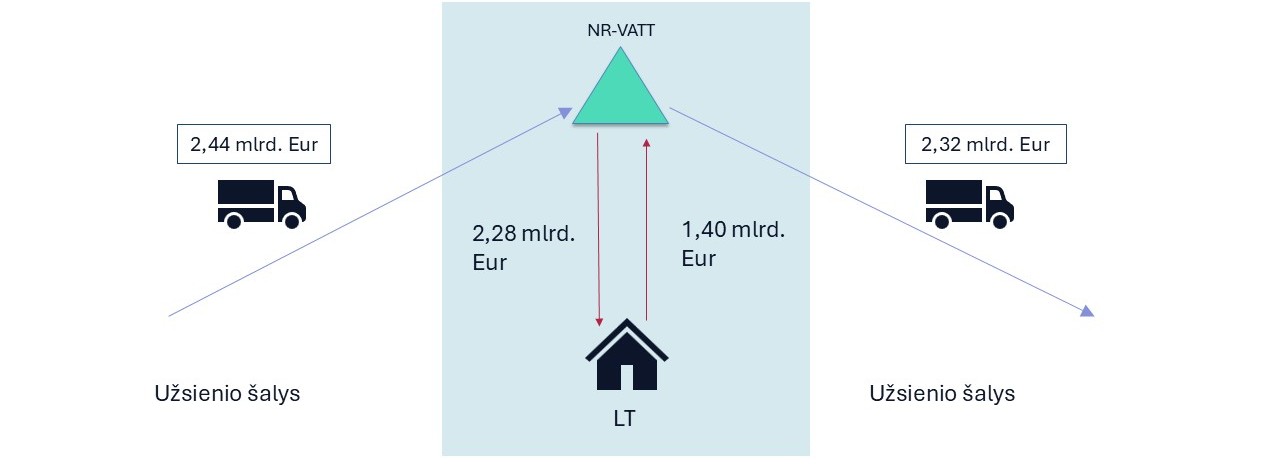
Lietuvos bankas, būdamas jo iniciatyva sukurtos tarpinstitucinės darbo grupės, kurią sudaro Lietuvos banko, Valstybės duomenų agentūros, Valstybinės mokesčių inspekcijos ir Muitinės departamento atstovai, dalyvis, patikslino Lietuvos Respublikos mokėjimų balanso ir nacionalinių sąskaitų balanso duomenis, taip pat BVP vertinimą. Tikslinimo esmė yra pridėtinės vertės mokesčiu apmokestinamų nerezidentų prekiautojų (angl. non-resident VAT trader, NR-VATT) identifikavimas ir jų sandorių įtraukimas į apskaitą. Šį darbą Lietuva, kaip ir kitos ES valstybės narės, Eurostato buvo įpareigota atlikti iki 2026 m. spalio mėn.
2025 m. NR-VATT pirkimas iš Lietuvos įmonių ir pardavimai Lietuvos įmonėms
Šaltinis: Lietuvos bankas.
Modernizuojant duomenų iš FRD surinkimą per REGATA sistemą, kartu tobulinami duomenų valdysenos principai visame duomenų gyvavimo cikle. Peržiūrima renkamų duomenų apimtis, atsisakoma perteklinio ir besidubliuojančio duomenų rinkimo, o duomenų rinkiniai optimizuojami vadovaujantis principu „rinkti vieną kartą“. Kartu nuosekliai gerinamas semantinis suderinamumas – siekiama, kad tie patys duomenys ir sąvokos skirtinguose duomenų rinkiniuose ir jų panaudojimo srityse būtų vienodai apibrėžiami bei suprantami. Taip sudaromos prielaidos surinktus duomenis veiksmingiau pakartotinai naudoti priežiūros, statistikos ir analizės reikmėms, lengviau juos jungti ir automatizuotai apdoroti, taip pat plačiau taikyti pažangiosios analitikos ir dirbtinio intelekto priemones.
4.9.Fiskalinis agentas
Lietuvos bankas, vykdydamas Lietuvos Respublikos Lietuvos banko įstatyme nustatytas fiskalinio agento funkcijas, per 2026 m. tris ketvirčius tvarkė viešųjų subjektų sąskaitas ir atliko finansines operacijas viešiesiems subjektams Lietuvos banko nustatyta tvarka ir sąlygomis. Lietuvos bankas teikė bankines paslaugas šiems viešiesiems subjektams: Finansų ministerijai, tvarkant Lietuvos Respublikos valstybės iždo sąskaitas; nacionalinėms plėtros įstaigoms ir kitoms viešojo sektoriaus įstaigoms, valdančioms įstatymuose nustatytus fondus, ir ES institucijoms; pagal Eurosistemos atsargų valdymo paslaugų sąrangą – užsienio centriniams bankams.
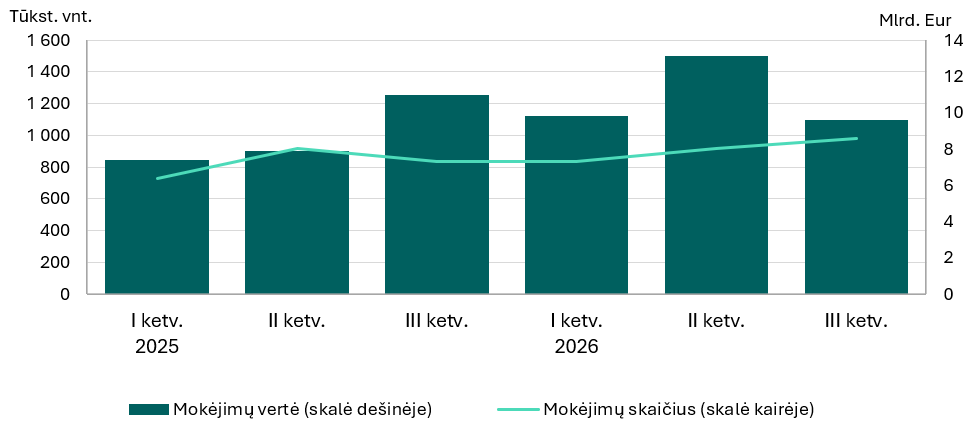
Lietuvos bankas viešiesiems subjektams teikia šias bankines paslaugas: perveda lėšas pagal pateiktus mokėjimo nurodymus, įskaito jas į sąskaitas, keičia valiutas, rengia ir teikia sąskaitų išrašus bei kitą informaciją. Per 2026 m. tris ketvirčius, vykdant viešųjų subjektų mokėjimo nurodymus, atlikta 2 7626,9 tūkst. kredito pervedimų – jų apyvarta sudarė 32,5 mlrd. Eur.
Vykdydama Valstybės iždo konsoliduoto sąskaitų valdymo sistemos (VIKSVA) diegimo projektą, skirtą valstybės pinigų laikymui bei valdymui centralizuoti, Finansų ministerija prie VIKSVA jau prijungė 401 biudžetinę įstaigą ir fondą iš 434 registruotų, t. y. daugiau nei 90 proc., taip sudarydama sąlygas racionaliau ir efektyviau valdyti valstybės pinigines lėšas. Kartu Finansų ministerija toliau aktyviai naudojasi Lietuvos banko administruojamos mokėjimo sistemos CENTROlink paslaugomis, įskaitant momentinių mokėjimų paslaugą, – per mėnesį pateikia išsiųsti vidutiniškai apie 300 tūkst. mokėjimo nurodymų.
Viešųjų subjektų mokėjimai
Šaltinis: Lietuvos bankas.
5.Kita veikla
Techninis bendradarbiavimas yra svarbi Lietuvos banko veiklos sritis. Lietuvos bankas kartu su 19 ECBS nacionalinių centrinių bankų ir ECB nuo 2026 m. vasario 26 d. įgyvendina ES finansuojamą projektą „Centrinio banko gebėjimų stiprinimo Vakarų Balkanuose programa, siekiant integracijos į ECBS. III etapas“. Šis projektas – 2025 m. pabaigoje užbaigto projekto Vakarų Balkanuose II etapo tęsinys, pagrįstas jo struktūra ir koncepcija. Projektu siekiama stiprinti šešių Vakarų Balkanų šalių centrinių bankų ir bankų priežiūros agentūrų institucinius gebėjimus, visų pirma, tobulinant jų analitines bei politikos priemones ir perkeliant geriausius tarptautinius ir Europos standartus į nacionalinę praktiką. Europos Komisija pagal Pasirengimo narystei paramos priemonę (PNPP III) programai skyrė 3 mln. Eur, o projektas bus įgyvendinamas 36 mėnesius.
Lietuvos bankas kartu su 7 ECBS nacionaliniais centriniais bankais ir ECB įgyvendina 2023 m. pradėtą ir 2025 m. pabaigoje dar dvejiems metams pratęstą ES finansuojamą projektą Afrikos šalims „Finansinio stabilumo, atsparumo ir valdymo stiprinimas – stipresnio ECBS dialogo su Afrika link“, jo biudžetas papildomai padidintas 2 mln. Eur. Projekto tikslas – stiprinti Afrikos šalių centrinių bankų gebėjimus valdysenos, finansinio stabilumo, atsparumo, strateginio planavimo ir tarptautinio bendradarbiavimo srityse. Projektas skirtas 12 Afrikos šalių centrinių bankų, veikiančių 24 Afrikos valstybėse.
Kartu su Lenkijos ir Ispanijos priežiūros institucijomis Lietuvos bankas nuo 2025 m. sausio 1 d. sėkmingai įgyvendina ES Dvynių programos projektą „Nebankinių finansų įstaigų veiksmingos priežiūros įgyvendinimas“, skirtą Ukrainos nacionaliniam bankui. Projekto vertė– 1,5 mln. Eur, trukmė – 24 mėn.
16-oji TVF kvotų peržiūra kol kas neįsigaliojusi – dėl kitų šalių vėlavimo atlikti reikalingas procedūras TVF dar kartą pratęsė terminą iki 2026 m. lapkričio 15 d. Lietuva visas reikalingas nacionalines 16-osios kvotų peržiūros procedūras atliko dar 2024 m.: 2024 m. liepos mėn. įsigaliojo Lietuvos Respublikos kvotos Tarptautiniame valiutos fonde didinimo įstatymas, juo Seimas pritarė kvotos padidinimui 220,8 mln. specialiųjų skolinimosi teisių (SST) (apie 259 mln. Eur) – nuo 441,6 mln. iki 662,4 mln. SST. Vis dėlto faktinis TVF kvotų padidinimas įsigalios tada, kai kitos šalys narės užbaigs reikalingas procedūras ir bus įgyvendinti kvotų peržiūros įsigaliojimui nustatyti kriterijai. Reikalingas nacionalines procedūras kol kas atliko ir kvotos padidinimui pritarė 76,8 proc. kvotų dalį turinčių TVF šalių narių, o įgyvendinimui reikalinga riba yra 85 proc. 2023 m. gruodžio 15 d. TVF valdytojų valdyba užbaigė 16-ąją bendrąją kvotų peržiūrą, kuria sustiprinama kvotų reikšmė TVF išteklių pakete. Lietuvoje už su kvota TVF susijusius įsipareigojimus yra atsakingas Lietuvos bankas, o sprendimą dėl Lietuvos Respublikos kvotos TVF dydžio keitimo priima Lietuvos Respublikos Seimas.
Siekdamas atliepti didėjantį visuomenės ir verslo dėmesį skaitmeniniam eurui, Lietuvos bankas, bendradarbiaudamas su Eesti Pank ir Latvijas Banka, surengė konferenciją „Diving into the Digital Euro“. Joje aptarta, kaip skaitmeninį eurą būtų galima integruoti į platesnę Europos finansų ekosistemą. Skaitmeninis euras taip pat buvo pristatytas jau 20 metų skaičiuojančioje LOGIN konferencijoje.
Itin daug dėmesio Lietuvos bankas skiria finansiniam raštingumui – nuo iniciatyvų dėl naudojimosi kasdienėmis mokėjimo paslaugomis, taupymo iki priemonių, padedančių apsisaugoti nuo sukčių.
Šią vasarą Lietuvos bankas rekomendavo gyventojams, kaip pasirengti, kad mokėjimo įpročių nesutrikdytų netikėtumai, į ką svarbu atkreipti dėmesį renkantis mokėjimo paslaugas. Per Pasaulinę pinigų savaitę (angl. Global Money Week) ir Nacionalinę finansinio raštingumo dieną Lietuvos bankas kvietė visuomenę, ugdymo įstaigas, FRD aptarti, kaip atsakingai elgtis su pinigais.
Kartu su Nacionaliniu kibernetinio saugumo centru ir Pinigų plovimo prevencijos kompetencijų centru suvienijo jėgas ir pristatė nemokamą mokymų kursą, padedantį gyventojams atpažinti dažniausiai pasitaikančias finansinio sukčiavimo formas ir suprasti, kaip nuo jų apsisaugoti. Taip pat buvo įgyvendinamas bendras Ekonominio bendradarbiavimo ir plėtros organizacijos, EK, Lietuvos banko ir Latvijas Banka projektas, kuriuo siekiama ugdyti skaitmeninį finansinį raštingumą ir didinti atsparumą finansiniam sukčiavimui Lietuvoje ir Latvijoje. Šį ES lėšomis finansuojamą projektą vainikuos sukčiavimo prevencijai skirta tarptautinė konferencija, vyksianti Vilniuje lapkričio pabaigoje.
Siekdamas kuo plačiau ir įdomiau pristatyti savo veiklą, Lietuvos bankas atvėrė duris lankytojams – vilniečiai ir miesto svečiai galėjo apsilankyti centriniuose Lietuvos banko rūmuose sostinėje per miesto renginius „Open House Vilnius“, Gatvės muzikos dieną, Muziejų naktį ir Šaltibarščių festivalį. Tradicinė atvirų durų diena surengta ir Kauno rūmuose. Tokie renginiai sutraukia tūkstančius gyventojų ir leidžia iš arčiau susipažinti su Lietuvos banko veikla.
Kaune ir Panevėžyje eksponuota Pinigų muziejaus fotografijų paroda apie grynųjų pinigų kelią „Gyvenimas tarp delnų“ – nuo jų gamybos iki išleidimo į apyvartą, tvarkymo ir sunaikinimo. Klaipėdoje surengta paroda „Rinkti(s) vertę. Pinigai Rytų Prūsijoje ir Lietuvoje 1914–1924 m.“, pasakojusi apie Pirmojo pasaulinio karo ir pokario metais Rytų Prūsijoje bei Lietuvoje naudotus pinigus ir alternatyvias mokėjimo priemones.
Santrumpos
AB akcinė bendrovė
AKR anticiklinis kapitalo rezervas
APKP antroji pensijų kaupimo pakopa
BVP bendrasis vidaus produktas
DLT paskirstytojo registro technologija
ECB Europos Centrinis Bankas
ECBS Europos centrinių bankų sistema
EK Europos Komisija
EPĮ elektroninių pinigų įstaigos
ES Europos Sąjunga
Eurosistema Europos Centrinis Bankas ir euro zonos centriniai bankai
FRD finansų rinkos dalyviai
FMĮ finansų maklerio įmonės
IISKIS informuotiesiems investuotojams skirti kolektyvinio investavimo subjektai
JAV Jungtinės Amerikos Valstijos
JK Jungtinė Karalystė
KIS kolektyvinio investavimo subjektai
KPT kriptoturto paslaugų teikėjai
KRT Kapitalo rinkos taryba
MĮ mokėjimo įstaigos
MPT mokėjimo paslaugų teikėjai
NT nekilnojamasis turtas
PF pensijų fondai
PFĮ pinigų finansų įstaigos
PPTFP pinigų plovimo ir teroristų finansavimo prevencija
SST specialiosios skolinimosi teisės
SVKI suderintasis vartotojų kainų indeksas
TVF Tarptautinis valiutos fondas
VĮ valdymo įmonės
VP vertybiniai popieriai
VVP vyriausybės vertybiniai popieriai
|
© Lietuvos bankas Gedimino pr. 6, LT-01103 Vilnius Lietuvos banko valdyba Pranešimą apie Lietuvos banko pagrindinio tikslo įgyvendinimą, finansų rinkos būklę ir funkcijų vykdymą patvirtino 2026 m. spalio 22 d. Kai kuriose lentelėse ir paveiksluose dėl apvalinimo eilučių suma ir procentai nesutampa su bendrais duomenimis („Iš viso“ ir 100 %). Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis. ISSN 2538-8428 (online) |