
Santrauka
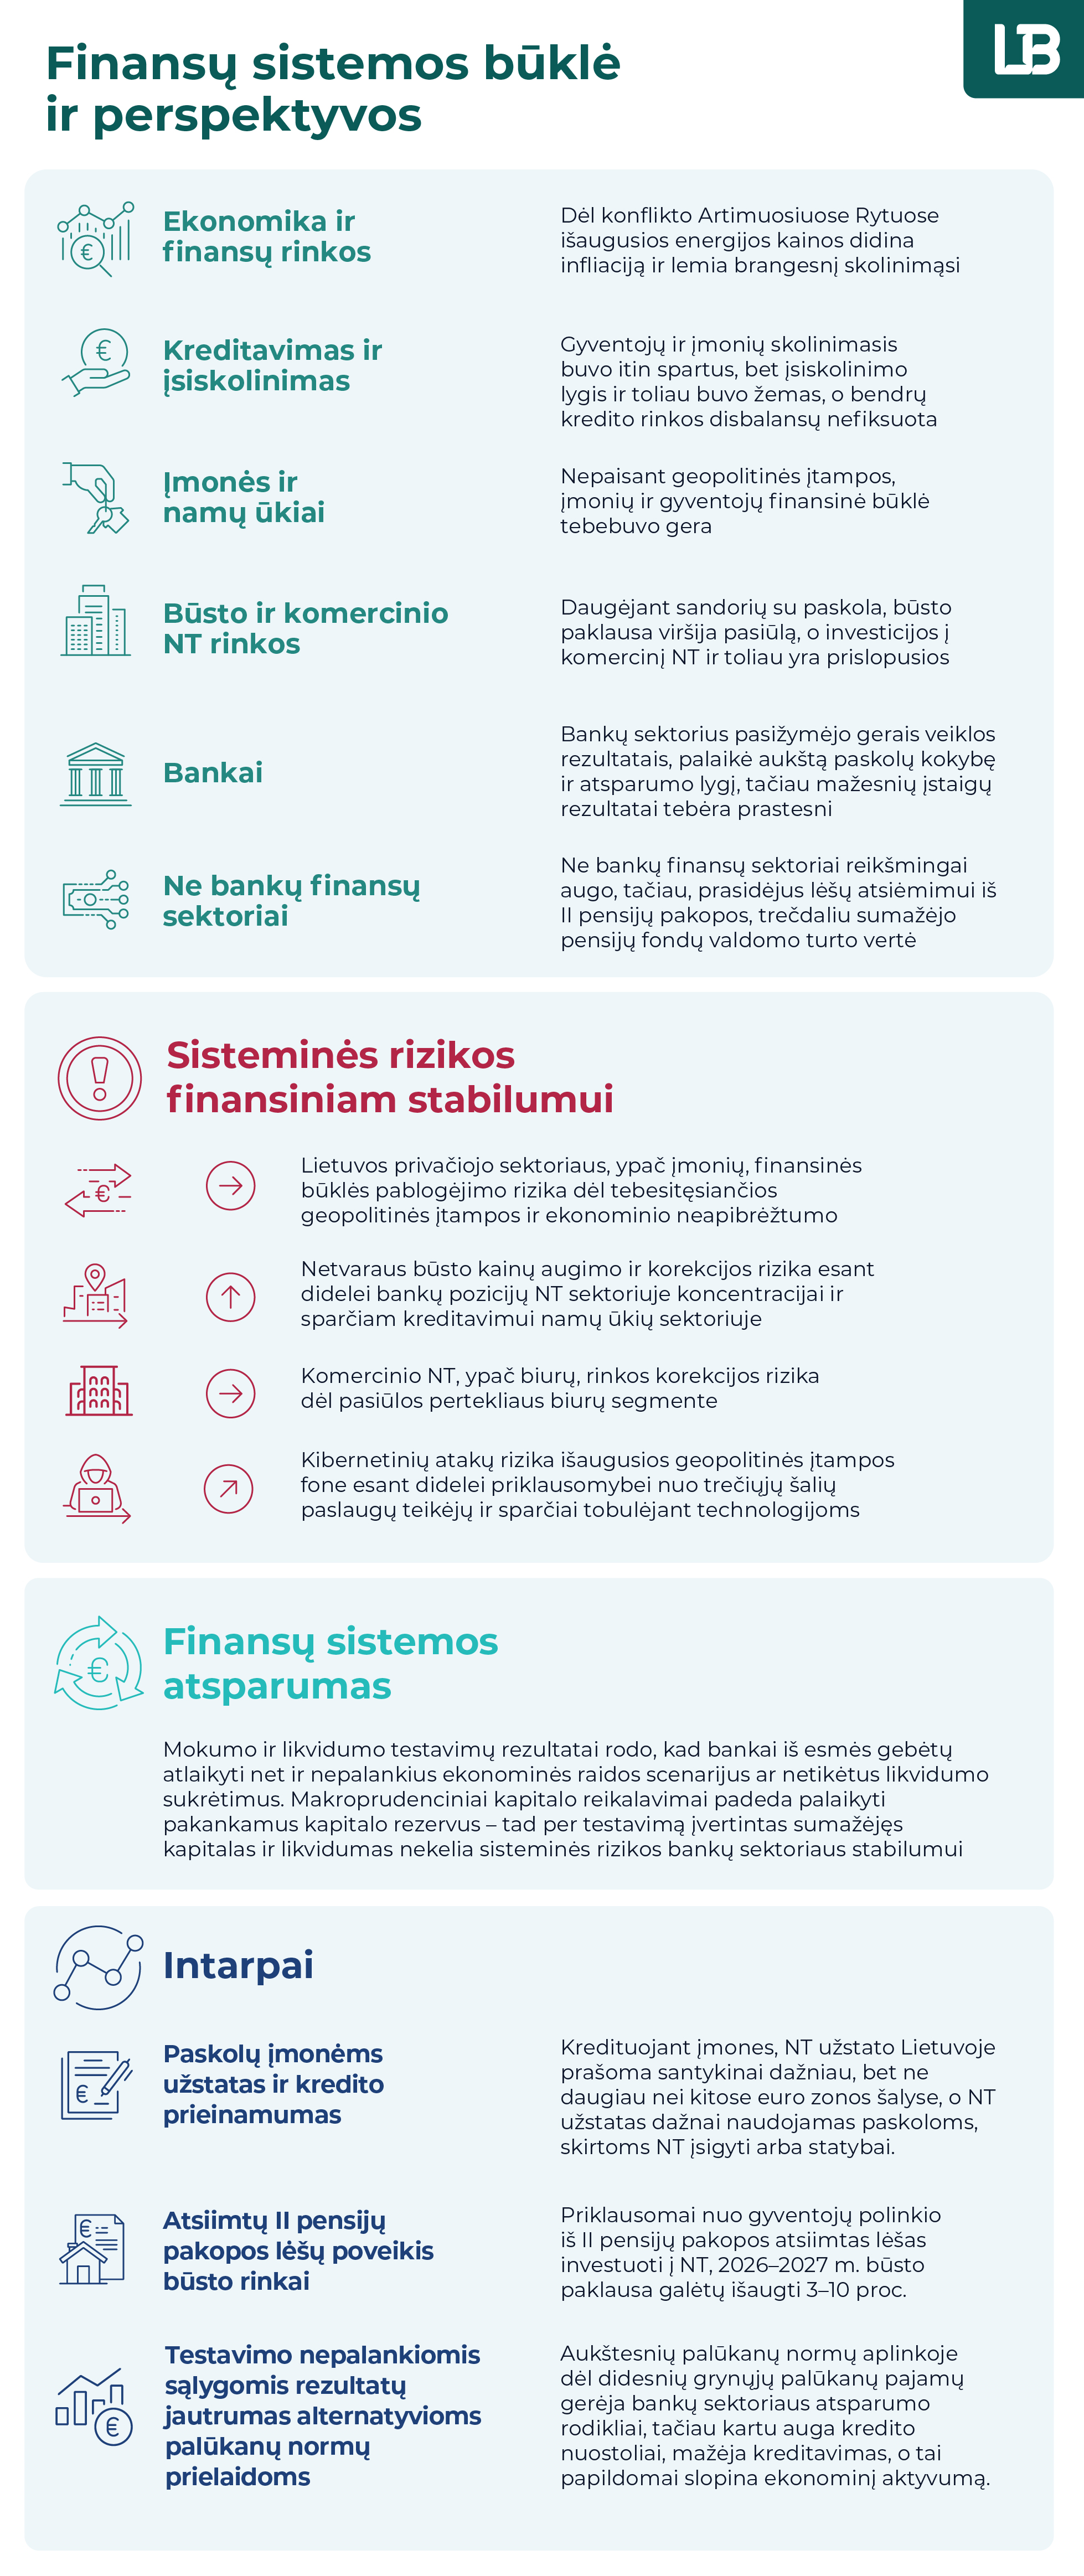
Pasaulio ekonomikos augimo tendencija 2025–2026 m. išliko, tačiau padidėjusi įtampa kėlė riziką finansiniam stabilumui. Teigiamas perspektyvas iliustravo ir toliau augusios akcijų rinkos, kurios tik laikinai smuktelėdavo didžiausios įtampos laikotarpiais. Tiesa, 2026 m. pirmąjį ketvirtį prasidėjęs konfliktas Artimuosiuose Rytuose turėjo globalų besitęsiantį poveikį, ypač dėl kylančių energijos kainų. Prognozės rodo, kad tai lems didesnę infliaciją Lietuvoje ir bendrai euro zonoje, tačiau padidėjimas nebus toks didelis kaip 2022 m. Nerimas dėl augančio infliacijos spaudimo lėmė lūkesčius dėl griežtesnės pinigų politikos ir EURIBOR augimo. Tai savo ruožtu didino tiek gyventojų, tiek vyriausybių skolinimosi kainą. Lietuvos VVP pajamingumas šioje aplinkoje taip pat padidėjo, tačiau pokytis neišsiskyrė kitų šalių kontekste. Apskritai, nors, nepaisant sudėtingos geopolitinės aplinkos, finansų sistema tebėra atspari, tačiau jei toliau gilėtų konfliktas Artimuosiuose Rytuose, tai gali lemti perkainojimą finansų rinkose, kredito rizikos padidėjimą, sumažėjusį vyriausybių skolos tvarumą ir bankų sektoriaus turto kokybės suprastėjimą.
Lietuvos ekonominei situacijai esant palankiai, įmonių ir gyventojų finansinė būklė buvo gera, bet energetikos krizė gali neigiamai paveikti jų galimybes vykdyti įsipareigojimus. 2025 m. daugelio pagrindinių ekonominių veiklų sektorių pardavimai augo, o pradėtų bankroto procedūrų skaičius toliau mažėjo. Eksporto paklausos pokyčiams ir energijos išteklių kainoms bei energijos tiekimo sutrikimams jautresni apdirbamosios gamybos, transporto ir žemės ūkio sektoriai dėl konflikto Artimuosiuose Rytuose patiria didžiausią tiesioginio poveikio riziką. Šių sektorių skolos negrąžinimo tikimybę mažina žemas įsiskolinimo lygis, gera paskolų portfelio kokybė ir pakankami skolos grąžinimo pajėgumai bei likvidumo rezervai. Vis dėlto dėl tarpusavio susietumo ar ilgiau trunkančių energijos tiekimo sutrikimų per antrinius kanalus pažeidžiamumas galėtų išplisti ir į kitas įmones. Savo ruožtu, kelerius metus sparčiai kilę atlyginimai prisidėjo prie pagerėjusių namų ūkių taupymo galimybių ir išaugusio skolinimosi, tačiau dėl numatomo energijos kainų ir infliacijos augimo, šios tendencijos gali prislopti. Reikšmingas skolinimasis su kintamąja palūkanų norma didina namų ūkių, ypač gaunančių mažiausias pajamas, jautrumą EURIBOR didėjimui. Jei konfliktas Artimuosiuose Rytuose neišplis į gilesnę krizę, gyventojai turėtų ir toliau būti pajėgūs atlaikyti trumpalaikius sukrėtimus, o prie jų atsparumo prisideda ir sukaupti rezervai, iš II pensijų pakopos atsiimtos lėšos bei skolininkų riziką ribojantys ASN.
Namų ūkių ir įmonių kreditavimas buvo vienas sparčiausių euro zonoje, nors įsiskolinimo lygis tebėra žemas, o daliai įmonių kredito prieinamumą riboja užstato reikalavimai. Privačiojo ne finansų sektoriaus kreditavimo tempai per metus reikšmingai spartėjo ir buvo istoriškai aukšti, tačiau įsiskolinimo kredito įstaigoms lygis Lietuvoje tebėra vienas mažiausių euro zonoje. Gyventojai aktyviai skolinosi tiek būstui, tiek vartojimui ir kitiems tikslams, o skolinimas įmonėms apėmė tiek dideles, tiek SVV įmones daugumoje pagrindinių ekonominių sektorių. Nepaisant spartaus kreditavimo, bendrų kredito rinkos disbalansų nefiksuota, o dalis įmonių ir toliau susiduria su struktūriniais iššūkiais siekdamos pasiskolinti – NT užstato Lietuvoje prašoma santykinai dažniau nei kitose ES šalyse. Nors tą iš dalies galima paaiškinti paskolų paskirtimi ir didesne SVV įmonių svarba šalies ekonomikoje, yra ženklų, kad esamomis priemonėmis veiksmingai neišsprendžiama problema, siejama su dažnesniu NT užstato reikalavimu. Ribota prieiga prie bankinio finansavimo skatina įmones ieškoti finansavimosi alternatyvų – pastaraisiais metais reikšmingai augo obligacijų ir sutelktinio finansavimo rinkose pritrauktų lėšų srautai, o didėjantis ILTE vaidmuo turėtų dar labiau pagerinti įmonių prieigą prie finansavimo ateityje.
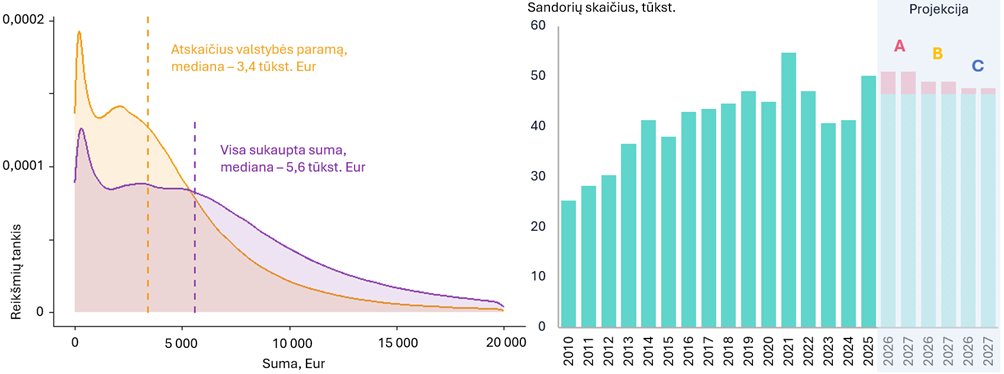
Gyvenamojo ir komercinio NT rizikos skiriasi pagal ciklinę padėtį – būsto rinkoje dėl didelės paklausos yra netvaraus kainų augimo, o Vilniaus biurų segmente dėl pasiūlos pertekliaus – kainų korekcijos rizika. Būsto rinkos aktyvumas yra apie 10–15 proc. didesnis už ilgalaikę tendenciją, dėl iš II pensijų pakopos atsiimamų lėšų jis turėtų didėti toliau. Modeliavimo rezultatai rodo, kad dėl II pakopos lėšų būsto sandorių skaičius 2026–2027 m. gali papildomai padidėti 3–10 proc. punkto. Jei pasiūla neatitiks paklausos, kainų disbalansai gali augti, o būsto rinkos pažeidžiamumas sukrėtimams – didėti. Kita vertus, žemas gyventojų įsiskolinimo lygis ir gera finansinė padėtis mažina rizikos išsipildymo tikimybę. Dėl pasiūlos pertekliaus Vilniaus biurų segmente (patalpų neužimtumas siekia apie 10 %) kainų korekcijos rizika tebėra padidėjusi. Vis dėlto naujų pastatų plėtros ir kainų augimo tempams sulėtėjus, rizikos lygis sostinės biurų segmente nepakito. Situacija kituose komercinio NT segmentuose yra palanki, disbalansų nestebima.
Bankų sektorius pasižymėjo gerais veiklos rezultatais, palaikė aukštą paskolų kokybę ir atsparumo galimiems sukrėtimams lygį, tačiau didesnės svarbos įstaigų rodikliai yra reikšmingai geresni nei mažesnės svarbos. Nors ir sumažėjęs, tačiau Lietuvos bankų sektoriaus pelningumas buvo vienas didžiausių ES mastu, o tam didžiausią įtaką turėjo reikšminga vieno rinkos dalyvio plėtra užsienio rinkose, taip pat per metus sumažėjusios, tačiau ir toliau istoriškai didelės grynosios palūkanų pajamos bei augęs bankų sektoriaus efektyvumas, kurį daugiausia nulėmė didesnės svarbos įstaigos. Kartu neveiksnių ir išaugusios rizikos paskolų dalis portfeliuose ir toliau buvo nedidelė. Lietuvos banko atlikti bankų sektoriaus mokumo ir likvidumo testavimo nepalankiomis sąlygomis rezultatai rodo, kad pagal nepalankųjį scenarijų įvertintas kapitalo sumažėjimas nekelia rizikos sektoriaus stabilumui, o didelės likvidžiojo turto atsargos bankų sektoriui leistų atlaikyti galimus likvidumo sukrėtimus.
Rizika dėl sisteminio poveikio kibernetinių incidentų šiek tiek padidėjo. Vyraujanti geopolitinė įtampa ir toliau didina paskatas kibernetinėms ir hibridinėms atakoms, nukreiptoms prieš strategiškai svarbius sektorius, o didėjanti bankų priklausomybė nuo trečiųjų šalių paslaugų teikėjų ir greitai besikeičiančios technologijos, ypač sparti DI plėtra ir tobulėjantys DI modeliai, lemia išaugusią sisteminio poveikio incidentų tikimybę finansų sistemai. Tačiau kibernetinių grėsmių suvaldymui ir toliau yra skiriama daug dėmesio – stiprinama priežiūra ir bendradarbiavimas nacionaliniu bei tarptautiniu lygiais, taip pat nuolat didinamos finansų įstaigų investicijos į kibernetinio atsparumo stiprinimą.
Pagrindinių ne bankų finansų sektorių raida Lietuvoje yra tvari, nepaisant reikšmingai sumažėjusio pensijų fondų valdomo turto portfelio. II pakopos lėšų atsiėmimas 2026 m. pradžioje sumažino bendrą pensijų fondų valdomą turtą daugiau kaip trečdaliu – nuo 11 mlrd. iki maždaug 7 mlrd. Eur. Vis dėlto tiesioginių rizikų finansiniam stabilumui šis procesas nekelia. Investicinių fondų ir draudimo sektoriai augo stabiliai: draudimo įmonės dirbo pelningai ir vykdė mokumo reikalavimus, o investicinių fondų turtas per metus padidėjo 11 proc., toliau augo į akcijas ir skolos vertybinius popierius investuojančių fondų svarba. Atskirų kredito unijų kapitalo ir likvidumo rodikliai tebebuvo mažesni nei bankų sektoriuje, todėl atsparumo didinimas yra svarbus. FinTech sektoriuje apie trečdalis įmonių veikė nuostolingai, jų atsparumas sukrėtimams yra labai netolygus. Ribotas ne bankų sektoriaus sąryšis su bankais padeda suvaldyti galimą sisteminę riziką.
Taikomos makroprudencinės politikos priemonės ir toliau yra tinkamos esamam rizikų lygiui atliepti ir stiprina finansų sistemos atsparumą, o įgyvendinti būsto paskolų reguliavimo pakeitimai veiksmingai prisideda prie aktyvesnės ir konkurencingesnės būsto paskolų rinkos. 1 proc. AKR tebėra tinkamas nuosaikiam ciklinės rizikos lygiui, susiformavusiam tiek namų ūkių, tiek ne finansų įmonių sektoriuose, atliepti. Atsižvelgiant į aukštesnį rizikos lygį būsto paskolų rinkoje, papildomai taikomas 2 proc. sektorinis SRR, skirtas bankų atsparumui galimiems nuostoliams didinti. Sparčiai didėjantis būsto rinkos aktyvumas ir vartojimo paskolų portfelio plėtra indikuoja galimą rizikų kaupimąsi, bet lėšų atsiėmimas iš II pensijos pakopos bei ASN pokyčiai prisideda prie neapibrėžtumo dėl bendro rizikos lygio vertinimo. Šios tendencijos yra atidžiai stebimos ir prireikus gali būti atliepiamos koreguojant makroprudencinius kapitalo reikalavimus. Nuo 2026 m. rugpjūčio 1 d. įsigaliosiantys ASN pakeitimai prisidės prie tolygesnio priemonių veikimo ir stiprins skolininkų atsparumą kintančių palūkanų normų aplinkoje. Kartu, praėjus daugiau nei metams po Su nekilnojamuoju turtu susijusio kredito įstatymo pakeitimų įsigaliojimo, daugiau nei dvigubai išaugęs būsto paskolų persitarimų ir refinansavimo mastas rodo didelį rinkos aktyvėjimą, o vartotojai, pasinaudodami šiomis galimybėmis, reikšmingai gerina savo paskolų sąlygas. O po reikalavimo įsigaliojimo 2025 m. gegužės 1 d. sparčiai didėjanti paskolų su fiksuotomis palūkanomis dalis rodo, kad reguliavimo pakeitimai išplėtė vartotojų pasirinkimo galimybes ir sustiprino konkurenciją tarp kredito davėjų.
1.Finansų sistemos būklė, rizikos ir atsparumas
1.1.Lietuvos ir tarptautinės makroekonominės aplinkos bei finansų rinkų raida
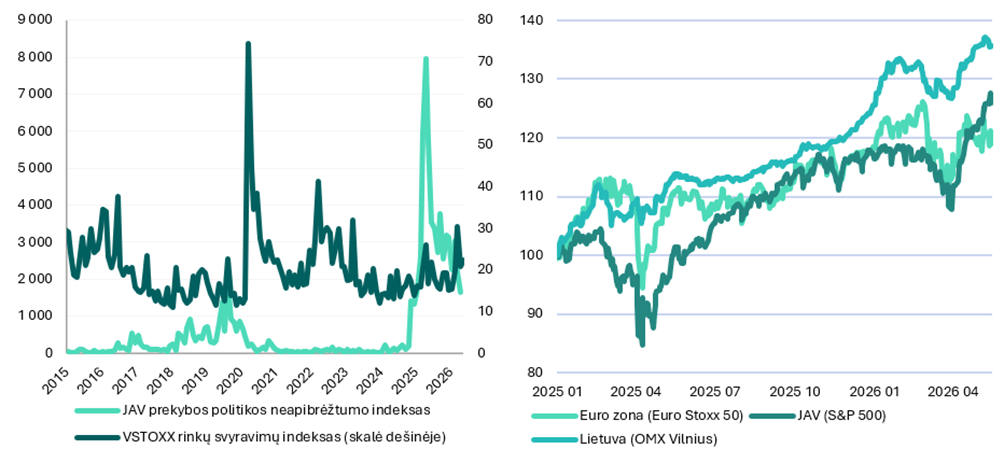
Akcijų indeksai didėjo, nors geopolitinė įtampa jiems darė neigiamą poveikį.
1 pav. Prekybos ir finansų rinkų neapibrėžtumo indeksai (grafikas kairėje) ir akcijų indeksai (2025-01-01 = 100) (grafikas dešinėje)
Šaltiniai: Lietuvos bankas ir London Stock Exchange Group (LSEG).
Pastaba: prekybos politikos neapibrėžtumo indeksas parodo bendrą mėnesinį septynių JAV laikraščių straipsnių, kuriuose minimas prekybos politikos neapibrėžtumas, skaičiaus dalį (100 =1 %). VSTOXX sudarytas remiantis Euro Stoxx 50 realaus laiko pasirinkimo sandorių kainomis.
Akcijų rinkose 2025–2026 m. vyravo augimo tendencija, tačiau ekonomiką veikiantys sukrėtimai darė neigiamą poveikį ir finansų rinkoms. 2026 m. kovo mėn., po JAV ir Izraelio smūgių Iranui, atsinaujino įtampa Artimuosiuose Rytuose, o Iranas, atsakydamas į šiuos veiksmus, smogė Persijos įlankos valstybėms ir iš esmės sustabdė energijos tiekimą per Hormūzo sąsiaurį. Tai lėmė padidėjusius svyravimus finansų rinkose (žr. 1 pav. grafiką kairėje). Nuo 2025 m. pradžios akcijų indeksai reikšmingai padidėjo, o didžiausią įtaką tam turėjo didžiųjų technologijų bendrovių akcijos, kurias teigiamai veikė lūkesčiai dėl dirbtinio intelekto plėtros ir jo pritaikymo (žr. 1 pav. grafiką dešinėje). Euro zonos akcijų indeksų dinamika buvo panaši kaip JAV. Vilniaus OMX indeksas krito mažiau nei Europos ir JAV indeksai tiek 2025 m. balandžio mėn. išaugus įtampai dėl muitų, tiek 2026 m. kovo mėn. prasidėjus konfliktui Artimuosiuose Rytuose, todėl nuo 2025 m. pradžios yra paaugęs labiau. Apskritai, nors rinkų svyravimai buvo reikšmingi, jie nepasiekė lygių, stebėtų per COVID‑19 pandemiją ir prasidėjus Rusijos invazijai į Ukrainą.
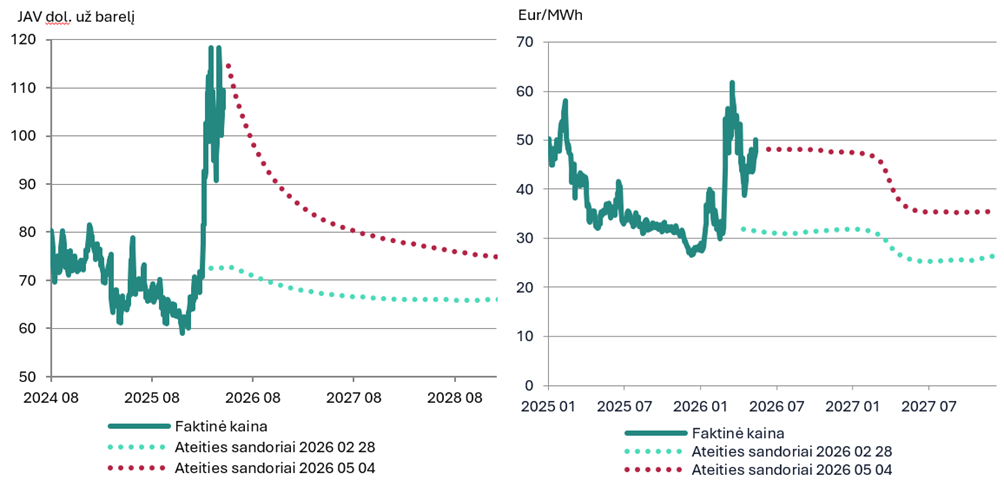
Prasidėjus konfliktui Artimuosiuose Rytuose, reikšmingai padidėjo energijos kainos, tačiau ateities sandoriai rodo, kad jos turėtų iš lėto mažėti (žr. 2 pav.). Sutrikęs naftos bei dujų tiekimas per Hormūzo sąsiaurį ir išaugusi rizika dėl tolesnio pasiūlos užtikrinimo lėmė energijos pasiūlos sumažėjimą ir spartų jos kainų kilimą. Brent žalios naftos kaina pirmą kartą nuo 2022 m. rugpjūčio mėn. viršijo 100 JAV dol. už barelį ribą, o Dutch TTF dujų kaina beveik padvigubėjo. Vis dėlto šie pokyčiai, nors ir reikšmingi pastarųjų metų kontekste, nepasiekė lygių, stebėtų prasidėjus Rusijos invazijai į Ukrainą. Ateities sandoriai rodo, kad energijos kainos turėtų mažėti, tačiau ir toliau būti aukštesnio lygio nei iki konflikto Artimuosiuose Rytuose. Vertinama, kad ilgesniu laikotarpiu naftos kainos bus apie 15 JAV dol. už barelį didesnės nei iki konflikto, o dujų – apie 10 Eur už megavatvalandę. Nepaisant tokio rinkų vertinimo, energijos kainų perspektyvas tebegaubia didelis neapibrėžtumas, o jų raidą lems tai, kaip greitai ir sklandžiai pavyks atkurti sutrikusį energijos tiekimą.
Išaugusios energijos kainos turėtų iš lėto mažėti, tačiau ir toliau būti aukštesnio lygio nei prieš konfliktą Artimuosiuose Rytuose.
2 pav. Brent žalios naftos (grafikas kairėje) ir Dutch TTF dujų (grafikas dešinėje) kaina ir ateities sandoriai
Šaltinis: LSEG.
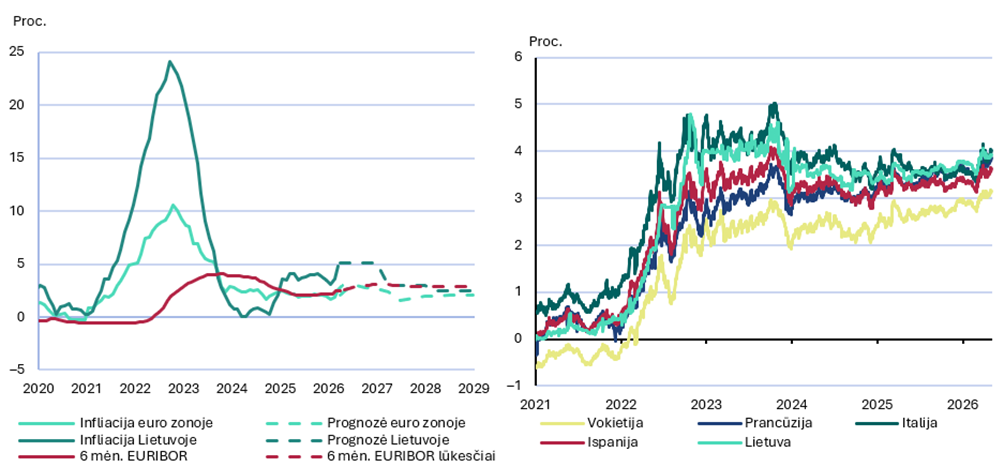
Išaugus infliacijos perspektyvoms, didėjo ir VVP pajamingumas.
3 pav. Infliacija, EURIBOR ir jų prognozės Lietuvoje bei euro zonoje bendrai (grafikas kairėje) ir 10 m. VVP pajamingumas (grafikas dešinėje)
Šaltiniai: Lietuvos bankas, LSEG ir Chatham Financial.
Pastaba: grafike kairėje ECB ir Lietuvos banko prognozės.
1.2.Kreditavimo ir įsiskolinimo raida
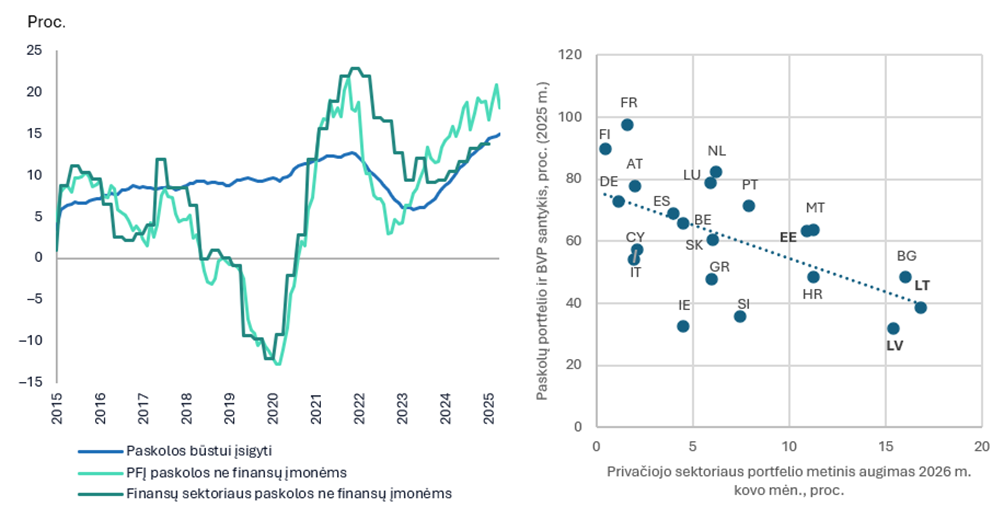
Paskolų privačiajam ne finansų sektoriui portfelis sparčiai augo, tačiau ši tendencija būdinga euro zonos valstybėms, kurių yra mažesnis įsiskolinimo kredito įstaigoms lygis.
4 pav. Paskolų ne finansų įmonėms ir namų ūkiams portfelio metinė kaita (grafikas kairėje) bei privačiojo sektoriaus įsiskolinimo lygis ir paskolų portfelio metinis augimas (grafikas dešinėje)
Šaltiniai: Lietuvos bankas, ECB ir Eurostatas.
Pastabos: grafike kairėje: finansų sektorius apima ne tik PFĮ, bet ir bankų patronuojamąsias lizingo bei kitas finansų įmones;
grafike dešinėje: AT – Austrija, BE – Belgija, BG – Bulgarija, CY – Kipras, DE – Vokietija, EE – Estija, ES – Ispanija, FI – Suomija, FR – Prancūzija, GR – Graikija, HR – Kroatija, IE – Airija, IT – Italija, LT – Lietuva, LU – Liuksemburgas, LV – Latvija, MT – Malta, NL – Nyderlandai, PT – Portugalija, SI – Slovėnija, SK – Slovakija. Airijos atveju vietoj BVP skaičiavimams naudojamos bendrosios nacionalinės pajamos.
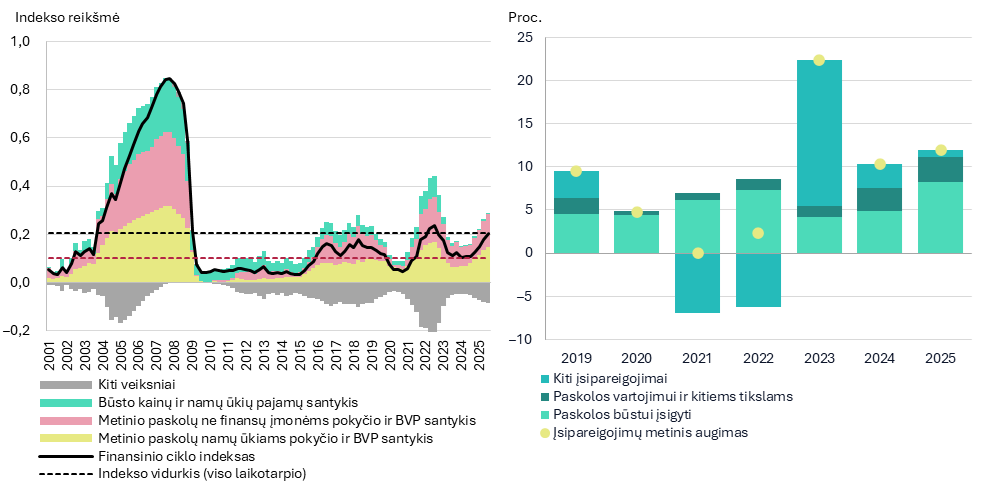
Nepaisant finansinio ciklo augimo, bendrų kredito rinkos disbalansų nefiksuojama. Finansinis ciklas Lietuvoje 2025 m. reikšmingai augo – Lietuvos banko skaičiuojamas plačiu kreditu pagrįstas indeksas metų pabaigoje pasiekė ilgalaikį vidurkį (žr. 5 pav. grafiką kairėje). Dėl aktyvaus kreditavimo reikšmingai didėjęs įmonių ir gyventojų įsiskolinimo lygis tebėra vienas mažiausių euro zonoje – PFĮ paskolų ir BVP santykis 2025 m. pabaigoje sudarė 39,4 proc. (3,4 proc. p. metinis ūgtelėjimas), tačiau jo atotrūkis nuo ilgalaikės tendencijos tebėra neigiamas, tad perteklinio kreditavimo nestebima.
Prie reikšmingo Lietuvos finansinio ciklo augimo prisidėjo spartus namų ūkių ir įmonių kreditavimas.
5 pav. Plačiu kreditu pagrįstas Lietuvos finansinio ciklo indeksas (grafikas kairėje), namų ūkių įsipareigojimų pokytis ir jį lėmę veiksniai (grafikas dešinėje)
Šaltiniai: VDA, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastaba: grafike kairėje taikomas platesnis kredito apibrėžimas, vertinant visą suteiktą kreditą, nepriklausomai nuo kredito teikėjo (ne tik PFĮ).
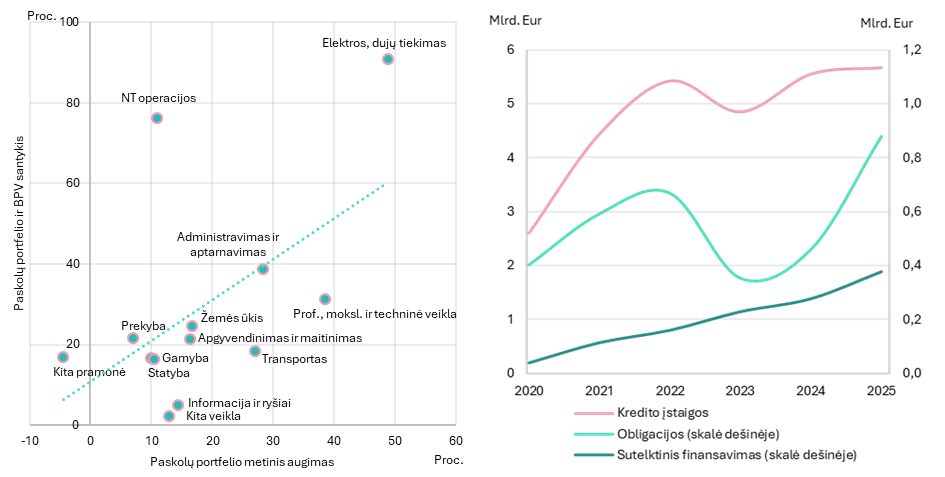
Įmonės vis daugiau naudojasi bankinio kredito alternatyvomis, kad pritrauktų finansavimą. 2025 m. Europos investicijų banko apklausa rodo, kad reikšminga dalis Lietuvos SVV įmonių siekdamos pasiskolinti vis dar susiduria su problemomis, o labai mažų ir mažų įmonių, besiskundžiančių griežtais užstato reikalavimais, dalis Lietuvoje tebėra viena didžiausių ES (plačiau apie užstato reikalavimus ir kredito įmonėms prieinamumą žr. 1 intarpe). Ribota prieiga prie bankinio finansavimo skatina įmones ieškoti alternatyvų – pastaraisiais metais reikšmingai augo per kitus finansavimosi šaltinius pritrauktų lėšų srautai. Lietuvos įmonės 2025 m. aktyviai finansavosi paskolomis iš kitų ne finansų įmonių ir prekybos kreditais (atitinkamai 18 ir 9 % metinis portfelio augimas). Sutelktinio finansavimo rinkoje įmonės praėjusiais metais pritraukė beveik 380 mln., obligacijų rinkoje – net 880 mln. Eur lėšų (atitinkamai 36 ir 90 % metinis augimas, žr. 6 pav. grafiką dešinėje). Šie finansavimo šaltiniai sudarė atitinkamai 6,7 ir 15,5 proc. kredito įstaigų 2025 m. įmonėms paskolintų lėšų. Per pastaruosius keletą metų reikšmingai padidėjo dalis obligacijų emitentų, kurie nėra turėję bankinio kredito. Tai indikuoja, kad daliai įmonių obligacijų rinka tampa ne tik bankinio finansavimo papildymu, bet tam tikrais atvejais ir vienintele alternatyva.
2025 m. spartėjo įmonių finansavimasis tiek kredito įstaigose, tiek naudojantis nebankiniais finansavimo šaltiniais.
6 pav. Paskolų įmonėms portfelio ir bendrosios pridėtinės vertės santykis, bei paskolų portfelio metinis augimas pagal ekonominį sektorių (grafikas kairėje) ir įmonių skolinimosi srautai pagal finansavimo šaltinius (grafikas dešinėje)
Šaltiniai: VDA, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastabos: BPV – bendroji pridėtinė vertė. Paskolų portfelio ir BPV rodiklis apskaičiuotas naudojant 2025 m. PFĮ paskolų įmonėms portfelio ir 2024 m. sukurtos BPV duomenis. Pateikiami sutrumpinti ekonominių veiklų pavadinimai.
Parengė J. Skurkis
Koufopoulos, K., McGowan, D., Perdichizzi, S., Reghezza, A. ir Spaggiari, M. (2026) Risky collateral and default probabilityRisky collateral and default probability, ECB Working Paper Series No. 3167.
Didelė paskolų su NT užstatu dalis Lietuvoje iš dalies paaiškinama SVV įmonių svarba ir paskolų paskirtimi.
A pav. Paskolų su NT užstatu dalis ir NT operacijų bei statybos sektorių dalis įmonių portfelyje (grafikas kairėje) ir užstatu padengtų paskolų Lietuvos įmonėms srauto užtikrinimo lygis pagal įmonės dydžio grupę bei užstato rūšį (grafikas dešinėje)
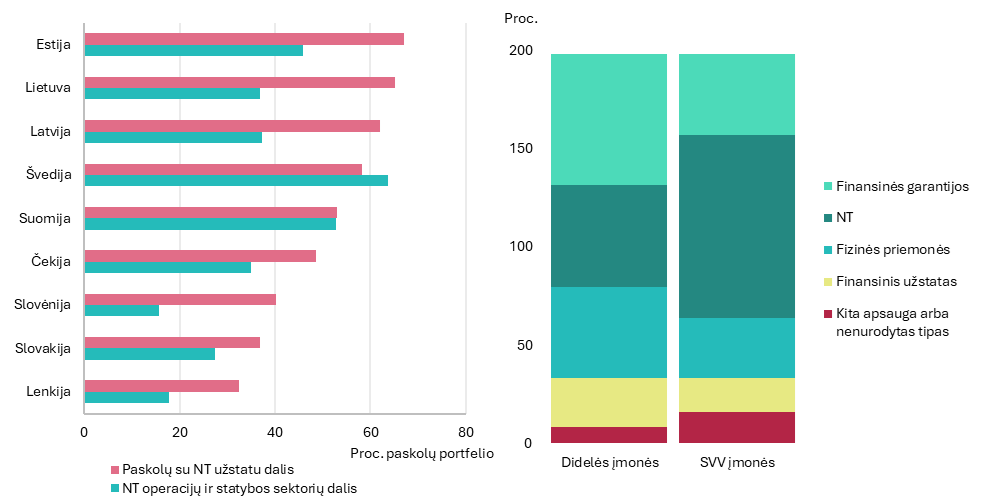
Šaltiniai: ECBS, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastaba: skaičiuojant paskolų srauto užtikrinimo lygį įtraukiamos tik užstatu padengtos paskolos, neįtraukiamos finansinės nuomos paskolos.
1.3.Privačiojo ne finansų sektoriaus atsparumas
1.3.1.Įmonių sektoriaus atsparumas
Pastarąjį pusmetį pramonės sektoriuje lūkesčiai nuosaikiai gerėjo, o bankrutuojančių įmonių skaičius Lietuvoje ir toliau mažėjo.
7 pav. Pramonės pasitikėjimo rodiklio standartizuotas nuokrypis nuo istorinio (2015–2026 m.) vidurkio Lietuvoje, Vokietijoje bei ES (grafikas kairėje) ir vidutinis ne finansų įmonių bankrotų skaičius per mėnesį (grafikas dešinėje)
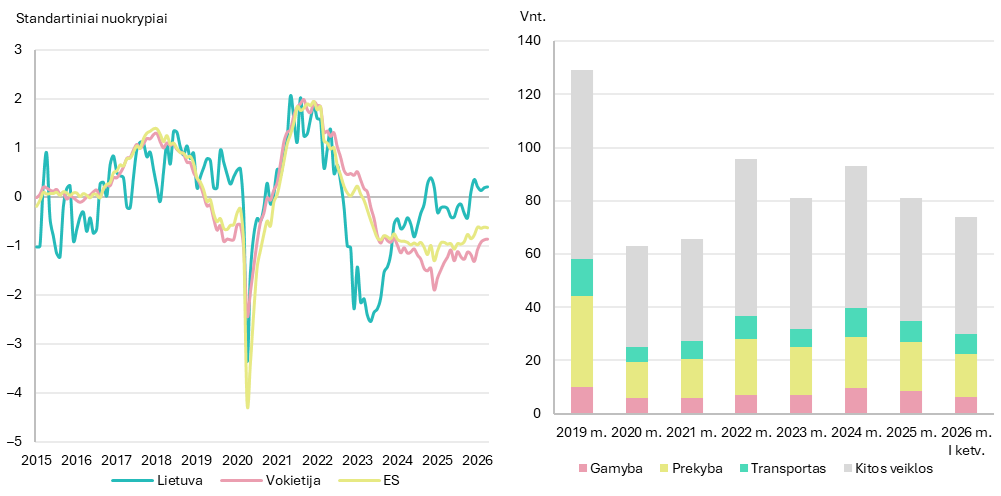
Šaltiniai: Eurostatas, Audito, apskaitos, turto vertinimo ir nemokumo valdymo tarnyba ir Lietuvos banko skaičiavimai.
Pastaba: pateikiami sutrumpinti ekonominių veiklų pavadinimai.
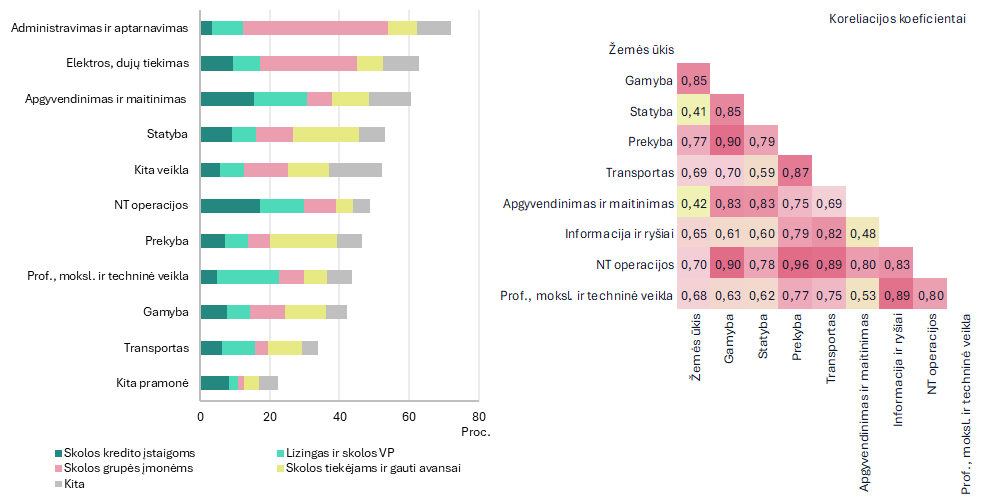
Pagrindinių įmonių sektorių neveiksnių paskolų lygiui Lietuvoje istoriškai būdinga reikšminga tarpusavio koreliacija, tad, pažeidžiamumui išplitus į kitas ekonomines veiklas, didėtų spaudimas bankų paskolų portfelio kokybei. Per pastaruosius trejus metus paskolų įmonėms portfelis Lietuvoje didėjo sparčiausiai euro zonoje – daugiau nei 45 proc., tačiau paskolų portfelio kokybė ir toliau buvo stabili. Bendras įmonių neveiksnių paskolų lygis tebėra istoriškai žemas, o geopolitinei įtampai ir energijos išteklių kainų didėjimui pažeidžiamiausių – žemės ūkio, transporto ir gamybos – sektorių neveiksnių paskolų dalis per metus sumažėjo atitinkamai 1,8, 0,5 ir 0,4 proc. punkto. Profesinės, mokslinės ir techninės veiklos įmonių neveiksnių paskolų dalis per metus padidėjo 2,3 proc. punkto, tačiau ilgesnio laikotarpio kontekste tebėra pakankamai maža (2,6 %). Didelė neveiksnių paskolų lygio koreliacija tarp pagrindinių sektorių, ypač gamybos, prekybos ir NT operacijų, rodo galimą užkrato riziką – sektorių sukrėtimų tarpusavio sąveika lemtų didesnį bankų turto kokybės pablogėjimą (žr. 8 pav. grafiką dešinėje).
Eksporto paklausos ir energijos kainų pokyčiams jautriausi sektoriai – tarp mažiausiai įsiskolinusių, jų neveiksnių paskolų lygis tebėra žemas, tačiau pažeidžiamumas gali išplisti ir į kitus sektorius.
8 pav. 2024 m. įmonių įsipareigojimų ir turto santykis pagal įsipareigojimų rūšį (grafikas kairėje) bei neveiksnių paskolų lygio koreliacija tarp sektorių (grafikas dešinėje)
Šaltiniai: VDA, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastaba: pateikiami sutrumpinti ekonominių veiklų pavadinimai. Koreliacijos koeficientai apskaičiuoti naudojant 2014 m. III ketv.–2025 m. IV ketv. duomenis.
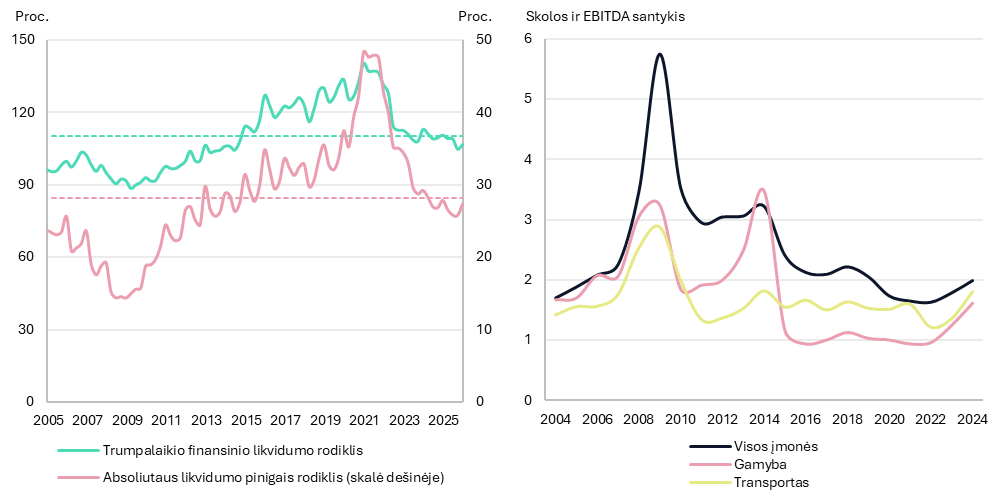
Įmonių likvidumo rodikliai tebėra arti istorinių vidurkių, pažeidžiamiausių sektorių skolos grąžinimo pajėgumai – saugaus lygio.
9 pav. Lietuvos ne finansų įmonių likvidumo rodikliai (grafikas kairėje) bei skolinių įsipareigojimų ir EBITDA santykis (grafikas dešinėje)
Šaltiniai: VDA, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastabos: punktyrinėmis linijomis pažymėti 2005–2025 m. rodiklių vidurkiai. Trumpalaikis finansinio likvidumo rodiklis – trumpalaikio finansinio turto ir trumpalaikių finansinių įsipareigojimų santykis. Absoliutaus likvidumo pinigais rodiklis – pinigų ir trumpalaikių įsipareigojimų santykis. Skola apima ilgalaikius bei trumpalaikius skolinius įsipareigojimus ir skolas kredito įstaigoms. EBITDA – pelnas (nuostolis) prieš pelno mokestį, finansinės veiklos rezultatą, nusidėvėjimą ir amortizaciją. Pateikiami sutrumpinti ekonominių veiklų pavadinimai.
Apibendrinant pažymėtina, kad geopolitinė įtampa ir ekonominis neapibrėžtumas gali neigiamai paveikti įmonių finansinę būklę ir jų galimybes vykdyti įsipareigojimus. Eksporto paklausai ir energijos išteklių kainoms bei energijos tiekimo sutrikimams jautresni apdirbamosios gamybos, transporto ir žemės ūkio sektoriai patiria didžiausią tiesioginio poveikio riziką, tačiau dėl tarpusavio susietumo ar ilgiau trunkančių energijos tiekimo sutrikimų per antrinius kanalus pažeidžiamumas gali išplisti ir į kitas įmones. Skolos negrąžinimo riziką mažina žemas įmonių įsiskolinimo lygis, gera paskolų portfelio kokybė ir pakankami skolos grąžinimo pajėgumai bei likvidumo rezervai. Vis dėlto neramumams Artimuosiuose Rytuose užsitęsus ilgesnį laiką, rizikos lygis reikšmingai padidėtų.
1.3.2.Namų ūkių sektoriaus atsparumas
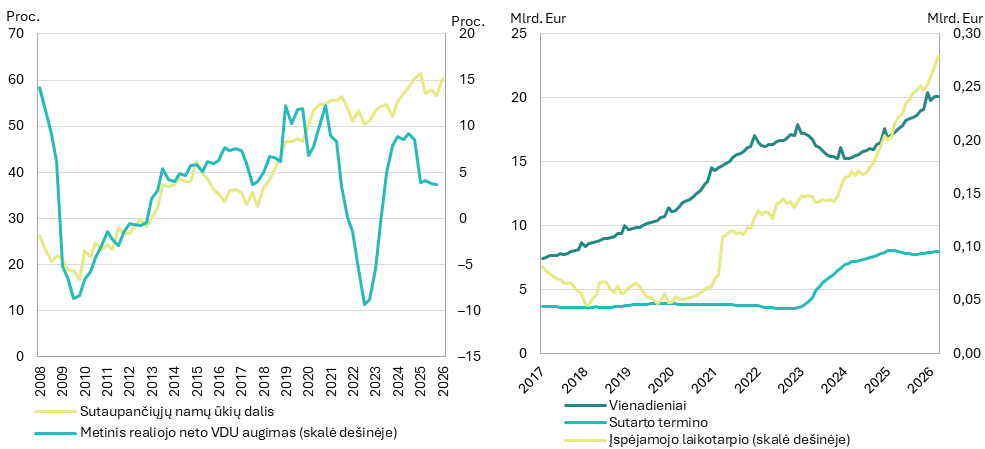
Padidėjus infliacijai gyventojų taupymas stabilizavosi, o sumažėjus palūkanų normoms – terminuotųjų indėlių nebedaugėjo.
10 pav. Namų ūkių gebėjimas sutaupyti ir atlyginimų augimas (grafikas kairėje), namų ūkių indėlių raida pagal rūšį (grafikas dešinėje)
Šaltiniai: VDA, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastabos: sutaupančiųjų namų ūkių dalis apskaičiuojama sudėjus namų ūkių, kurie savo esamą finansinę padėtį vertina nurodydami, kad „daug sutaupo“ ir „truputį sutaupo“, ir apskaičiavus šios sumos 3 mėn. slankųjį vidurkį.
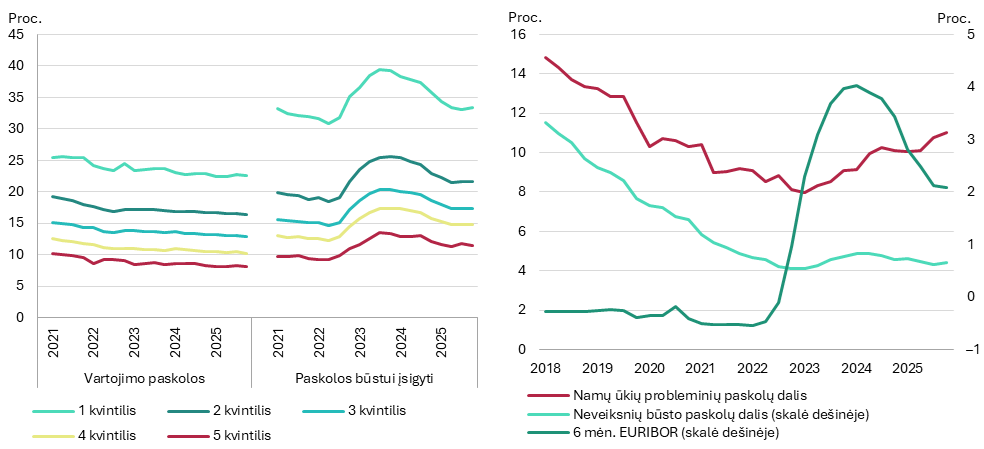
Kylant palūkanų normoms, namų ūkių būsto paskolų grąžinimo išlaidos padidėja, tačiau daugumai skolininkų dėl to nekyla nemokumo problemų.
11 pav. Namų ūkių turimų paskolų LSTI rodiklio dinamika pagal pajamų kvintilius (grafikas kairėje), namų ūkių paskolų kokybės ir 6 mėn. EURIBOR raida (grafikas dešinėje)
Šaltiniai: Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastabos: namų ūkių probleminės paskolos – paskolos su išaugusia kredito rizika ir nuvertėjusios namų ūkių paskolos. Paskolų dalis palyginta su atitinkamu paskolų portfeliu. 6 mėn. EURIBOR atvaizduota su 3 mėn. slankiuoju vidurkiu.
Tebesitęsiant geopolitinei įtampai ir ekonominiam neužtikrintumui, gyventojų atsparumas tebėra didelis. Prie skolininkų atsparumo reikšmingai prisideda ir ASN, ribojantys perteklinį gyventojų skolinimąsi bei su tuo susijusias rizikas (plačiau žr. 2 skyriuje Finansinio stabilumo stiprinimas). Atsižvelgiant į tai, kad šiuo metu prognozuojamas mažesnis infliacijos ir EURIBOR augimas nei ankstesnės energetikos krizės laikotarpiu (plačiau žr. 1.1. skirsnyje), tikėtina, kad namų ūkių sektorius ir toliau bus atsparus. Reikšmingesnė rizika finansiniam stabilumui galėtų kilti gilesnės ir ilgesnės trukmės krizės atveju, kuri labai pablogintų namų ūkių finansinę padėtį ir jų galimybes vykdyti įsipareigojimus kredito įstaigoms. Rizikos svarba taip pat didėtų, jei vartojimo ir būsto paskolų augimo tempai ir toliau būtų spartūs arba dar labiau paspartėtų, didindami gyventojų įsiskolinimo lygį ir šių pozicijų reikšmę kredito įstaigų balansuose.
1.4.Būsto ir komercinio NT rinkų tendencijos
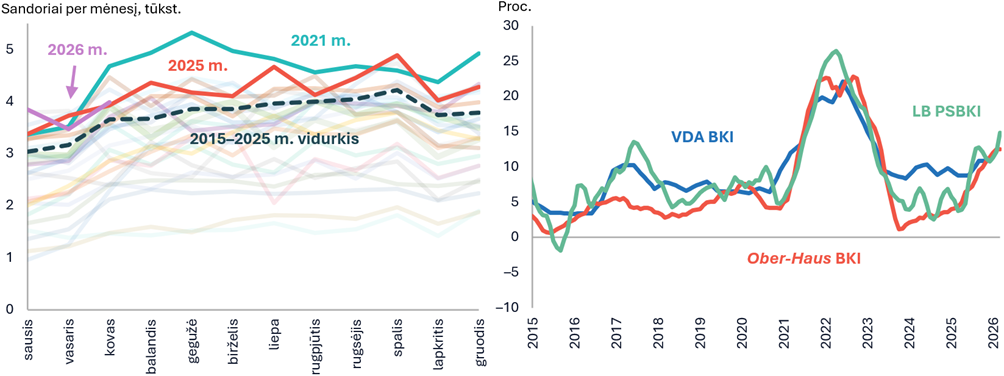
Būsto rinkos aktyvumas 2025 m. buvo didelis, 2026 m. jis neturėtų mažėti. 2025 m. parduotų būstų skaičius buvo penktadaliu didesnis nei 2024 m. ir nusileido tik 2021 m., kai fiksuotas rekordinis rinkos aktyvumas (žr. 12 pav. grafiką kairėje). 2026 m. pradžioje paklausa nemažėjo – pardavimų skaičius toliau 10–15 proc. viršijo ilgalaikę tendenciją. Sandorių gausa išsiskyrė Vilniaus apskritis: 2025 m. miesto teritorijoje rinkos aktyvumas buvo 19, o regione – net 24 proc. didesnis už pastarojo dešimtmečio tendenciją. Augančios būsto rinkos miestų pakraščiuose yra būdingos visiems Lietuvos didmiesčiams ir iliustruoja driekos reiškinį, kai miestų plėtra vyksta labiau į plotį nei į tankį. Artimiausiu metu būsto paklausa neturėtų mažėti – tai lems vis dar gana geras būsto įperkamumo lygis, taip pat II pensijų pakopos lėšų atsiėmimas (plačiau žr. 2 intarpe).
Esant didelei paklausai, metinis būsto kainų augimas spartėjo ir buvo didesnis kaip 10 proc.
12 pav. Mėnesinis būsto sandorių skaičius Lietuvoje 2000–2026 m. (grafikas kairėje) ir metinis būsto pardavimo kainų pokytis (grafikas dešinėje)
Šaltiniai: VĮ Registrų centras, VDA, Ober–Haus ir LB PSBKI.
Pastaba: BKI – būsto kainų indeksas; LB PSBKI – Lietuvos banko pasikartojančių sandorių būsto kainų indeksas.
Parengė D. Skinkys
Iš II pensijų pakopos atsiimtos lėšos skatins NT rinką, tačiau tik apie 6 proc. kaupiančiųjų namų ūkių nebus finansiškai apriboti panaudoti šias lėšas gauti būsto paskolą.
A pav. Gyventojų II pensijų pakopoje sukauptų sumų pasiskirstymas (grafikas kairėje), metinis būsto sandorių skaičius ir projekcija pagal scenarijus (grafikas dešinėje)
Šaltiniai: Lietuvos bankas ir VĮ Registrų centras.
Pastabos: grafike kairėje – 2025 m. ketvirtojo ketvirčio projekcija pagal 2023 m. pirmojo pusmečio fondų dalyvių mikroduomenis. Skaičiavimams naudoti pensijų fondų veiklos rezultatų ir VDA gyventojų uždarbio duomenys; x ašis sutrumpinta; grafike dešinėje – pagal A (intensyvusis), B (vidutinis) ir C (švelnusis) scenarijus skaičiuojama, kad būstą įsigyja atitinkamai 20, 10 ir 5 proc. 2026 m. rugpjūčio mėn. įsigaliosiančių ASN nevaržomi namų ūkiai, kaupiantys II pensijų pakopoje. Raudoni stulpeliai žymį papildomą paklausą dėl atsiimtų lėšų. Kitos prielaidos: 1) 2026–2027 m. pagrindinei projekcijai gauti naudojamas 2020–2025 m. vidurkis, t. y. 46 tūkst. būsto sandorių; 2) laikoma, kad 1 arba 2 suaugę asmenys namų ūkyje sudaro atitinkamai 40 ir 60 proc. pirkėjų srauto; 3) daroma prielaida, kad būstą pirks tik tie II pakopoje kaupiantys namų ūkiai, kurių amžiaus vidurkis ne didesnis kaip 45 m.; 4) daroma konservatyvi prielaida, kad namų ūkis neturi papildomų santaupų.
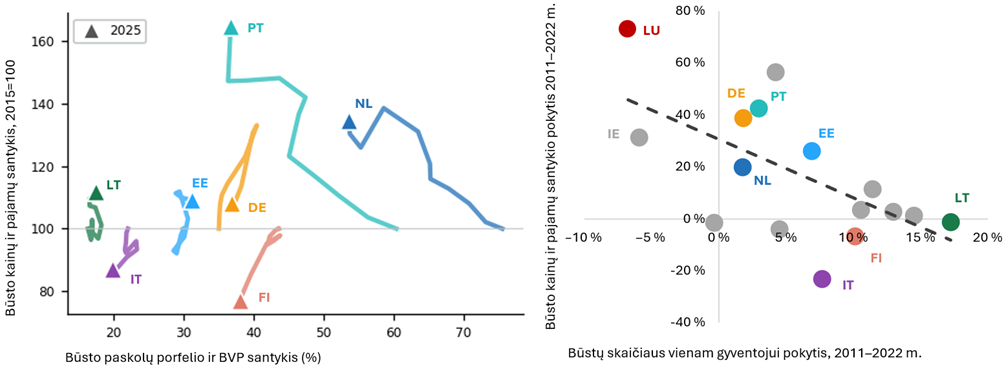
Būsto įperkamumo raidą euro zonoje labiau lėmė pastatų pasiūlos, o ne kredito pokyčiai.
13 pav. Būsto įperkamumo ir įsiskolinimo pokyčiai pasirinktose euro zonos šalyse (grafikas kairėje) bei būsto įperkamumo ir pasiūlos pokyčiai euro zonos šalyse (grafikas dešinėje)
Šaltiniai: EBPO ir ECB statistinių duomenų saugykla.
Pastabos: skaičiavimams naudotos disponuojamosios pajamos; LT – Lietuva, IT – Italija, EE – Estija, DE – Vokietija, FI – Suomija, PT – Portugalija, NL – Nyderlandai, IE – Airija, LU – Liuksemburgas; grafike dešinėje dėl duomenų stygiaus nėra Graikijos, Kipro, Kroatijos ir Maltos.
Didesnė būsto pasiūla siejama su geresniu įperkamumu. Euro zonos šalyse, kur pasiūla augo sparčiau, įperkamumas gerėjo arba bent jau prastėjo mažiau (žr. 13 pav. grafiką dešinėje). 2022 m. pasiūlos kiekiu euro zonoje išsiskyrė Italija, Prancūzija ir Suomija (apie 0,6 būsto vienam gyventojui), o būsto trūkumu – Airija ir Liuksemburgas (apie 0,4). Esant ribotai pasiūlai ir augant gyventojų skaičiui, būtent Airijoje ir Liuksemburge 2011–2022 m. įperkamumas prastėjo labiausiai. Daugiausia dėl emigracijos Lietuvoje 2011–2022 m. būstų skaičius vienam gyventojui padidėjo nuo 0,45 iki 0,52 ir pasiekė euro zonos vidurkį. Gyventojų skaičius Lietuvoje nuo 2022 m. pradėjo didėti, tačiau susidaręs pasiūlos rezervas leido amortizuoti naują paklausą ir užtikrinti gana stabilų būsto įperkamumą. 2026 m. pradžioje būsto įperkamumas šiek tiek suprastėjo, bet jo lygis buvo arti ilgalaikės tendencijos ribos: būsto kainų ir metinių grynųjų pajamų santykiai visoje Lietuvoje ir Vilniuje siekė atitinkamai 6 ir 7 ir tebebuvo mažesni už 2015–2025 m. vidurkį (6,5 ir 7,5).
Naujų būstų statyba paspartėjo, tačiau artimiausiu metu baigtų statyti būstų Vilniuje gali pradėti trūkti.
14 pav. Būsto pasiūla pirminėje būsto rinkoje (grafikas kairėje) ir butų pasiūlos bei gyventojų prieaugiai Vilniaus mieste (grafikas dešinėje)
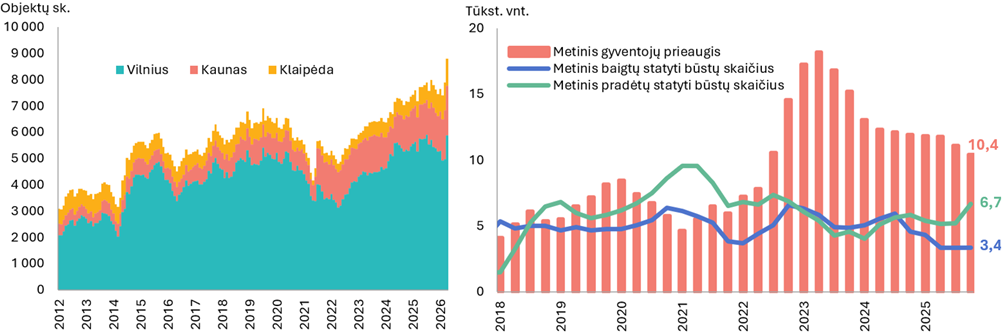
Šaltiniai: UAB „Inreal“, VDA ir teritorinės ligonių kasos.
Pastabos: grafike kairėje – Vilniuje jau rezervuota apie penktadalis, o Kaune ir Klaipėdoje – apie 40–50 proc. siūlomų įsigyti būstų (iš viso apie 2 tūkst. būstų). Įtraukti ir statomi, ir nepradėti statyti būstai, įkelti į aktyvius skelbimus.
Bankai yra susiję su NT rinka tiek per suteiktas paskolas NT veikloms, tiek per paskolų užstatą.
15 pav. Su NT susijusių paskolų dalis, palyginti su bankų kredito privačiajam ne finansų sektoriui portfeliu (grafikas kairėje), ir bankų paskolų įmonėms su NT užstatu dalis ES (grafikas dešinėje)
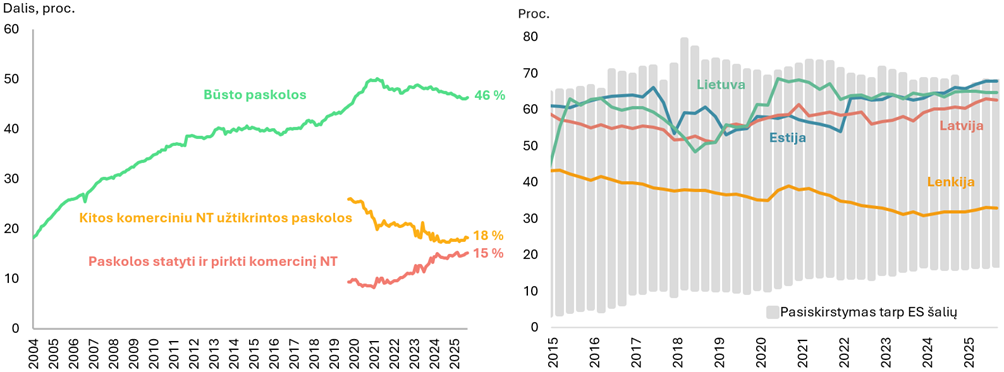
Šaltiniai: Lietuvos bankas ir VDA.
Pastabos: grafike kairėje – paskolų dalis pagal rūšį visame bankų paskolų privačiajam ne finansų sektoriui portfelyje; grafike dešinėje – imtis yra ES šalys, išskyrus Bulgariją, Vengriją, Airiją ir Ispaniją.
Investicijos į komercinį NT tebėra prislopusios, jas riboja sumažėjusi rizikos premija. Komercinio NT investicijų rizikos premija 2025 m. reikšmingai nesikeitė ir buvo kone 3 proc. punktais mažesnė negu laikotarpiu iki pinigų politikos griežtinimo pradžios (žr. 16 pav. grafiką kairėje). Investuotojams renkantis patrauklesnes alternatyvas, investicinių sandorių apimtis 2025 m. buvo arti dešimtmečio žemumų. Pinigų srautus perorientuojant nuo biurų segmento, padidėjo investicijos į pramonines ir prekybines patalpas. Be to, išaugo Kauno miestui tenkanti investicijų dalis (2025 m. sudarė apie 30 %, o 2015–2024 m. vidurkis – 10 %). Nors investicinių sandorių apimtis tebėra maža, pigesnis skolinimasis suteikė paskatų vykdyti mažesnės vertės sandorius. Įtraukiant į skaičiavimus ir pastaruosius, rinka jau yra gana aktyvi – 2025 m. komercinio NT pardavimo sandorių skaičius buvo 30 proc. didesnis nei 2024 m.
Po kelių sukrėtimų investicijos į komercinį NT susitraukė, bet plataus masto kainų korekcijos išvengta.
16 pav. Komercinio NT rizikos premija ir investicijų apimtis (grafikas kairėje) bei pardavimo kainos (grafikas dešinėje)
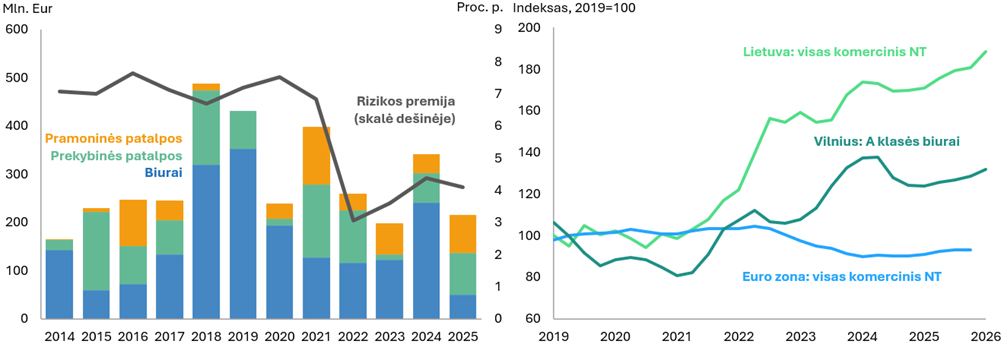
Šaltiniai: Refinitiv, CPB Real Estate Services, ECB duomenų saugykla, VĮ Registrų centras ir Eurostatas.
Pastabos: pramoninių patalpų segmentas apibrėžiamas kaip gamybinės ir logistinės paskirties komercinis NT. Rizikos premija – atitinkamų metų paskutinio ketvirčio skirtumas tarp komercinio NT nuomos ir Lietuvos 10 m. VVP pajamingumo.
Patalpų neužimtumo lygis Vilniaus biuruose tebėra padidėjęs, o plėtotojams prisitaikant prie mažesnės paklausos, nauja statyba lėtėjo. Palyginti su kitu komerciniu NT, biurų segmentas pastarąjį dešimtmetį išsiskyrė plėtros sparta: nuo 2015 m. šių patalpų fondas padidėjo 200 proc. (prekybinių ir pramoninių patalpų atitinkamai – 30 ir 125 %). Susiduriant su hibridinio darbo iššūkiais, ne visa nauja pasiūla yra įsisavinama. Nepaisant sulėtėjusios plėtros (žr. 17 pav. grafiką kairėje), Vilniaus biurų neužimtumas 2026 m. pradžioje tebesiekė 10 proc., o prekybinių ir pramoninių patalpų sudarė atitinkamai 1 ir 4 proc. Komercinio NT segmentuose, kuriuose yra didesnis patalpų neužimtumas, nuomos kainos nuo 2022 m. kilo lėčiau (žr. 17 pav. grafiką dešinėje). Tai mažino NT valdytojų pajamas ir didino neigiamą spaudimą šių patalpų kainoms. Kita vertus, net ir labiau pažeidžiamuose segmentuose nuomos kainų korekcijos nestebima, o tai rodo, kad patalpų valdytojai nesusiduria su rimtesniais sunkumais.
Dėl pasiūlos pertekliaus Vilniaus biurų segmente kainų korekcijos rizika tebėra padidėjusi.
17 pav. Komercinių patalpų fondas (grafikas kairėje) ir ryšys tarp patalpų neužimtumo ir nuomos kainų (grafikas dešinėje)
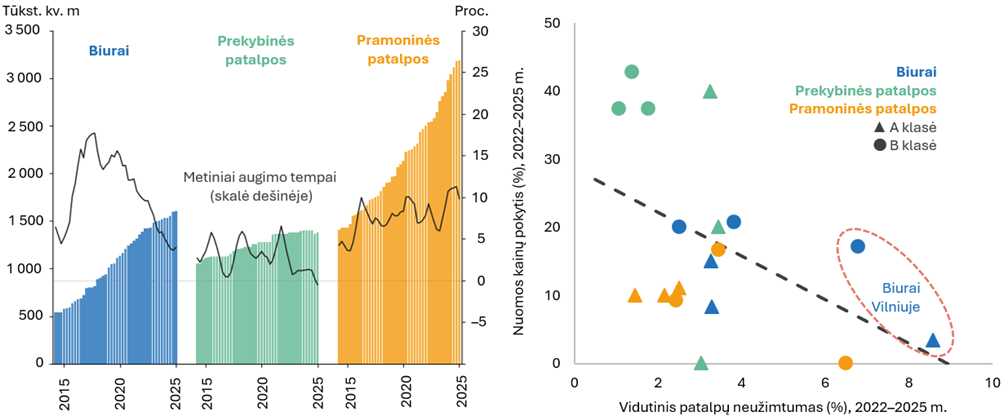
Šaltinis: CPB Real Estate Services.
Pastaba: grafike kairėje – metiniai tempai apskaičiuoti naudojant 12 mėn. slankųjį vidurkį; grafike dešinėje – 18 skirtingų komercinio NT segmentų duomenys Vilniuje, Kaune ir Klaipėdoje.
Gyvenamojo ir komercinio NT rizikos skiriasi pagal ciklinę padėtį – būsto rinkoje dėl didelės paklausos yra netvaraus kainų augimo, o Vilniaus biurų segmente dėl pasiūlos pertekliaus – kainų korekcijos rizika. Būsto rinkos aktyvumas yra didelis, dėl iš II pensijų pakopos atsiimamų lėšų jis turėtų didėti toliau. Jei pasiūla neatitiks paklausos, kainų disbalansai gali augti, o būsto rinkos pažeidžiamumas sukrėtimams – didėti. Kita vertus, žemas gyventojų įsiskolinimo lygis ir gera finansinė padėtis mažina rizikos išsipildymo tikimybę (plačiau žr. 1.3 skirsnyje). Pastatų plėtros ir kainų augimo tempams sulėtėjus, rizikos lygis komercinio NT segmente per metus iš esmės nepakito, bet dėl kainų disbalanso tebėra Vilniaus biurų kainų korekcijos rizika. Nepaisant to, situacija kituose komercinio NT segmentuose yra palanki, disbalansų nestebima. Be to, bankams kredituojant saugiausius komercinio NT projektus, paskolų portfelio kokybė yra gera. Tai rodo ir istoriškai žemas neveiksnių paskolų lygis bankuose (2025 m. pabaigoje nesiekė 1 %).
Rizikingesnės bankų komercinio NT paskolų pozicijos nėra didelės, o NT fondų investicijų rizikos lygį mažina nedidelis atvirojo tipo fondų paplitimas.
18 pav. Komerciniu NT užtikrintų bankų paskolų portfelis (grafikas kairėje) ir NT fondų valdomo turto vertė pagal fondo tipą (grafikas dešinėje)
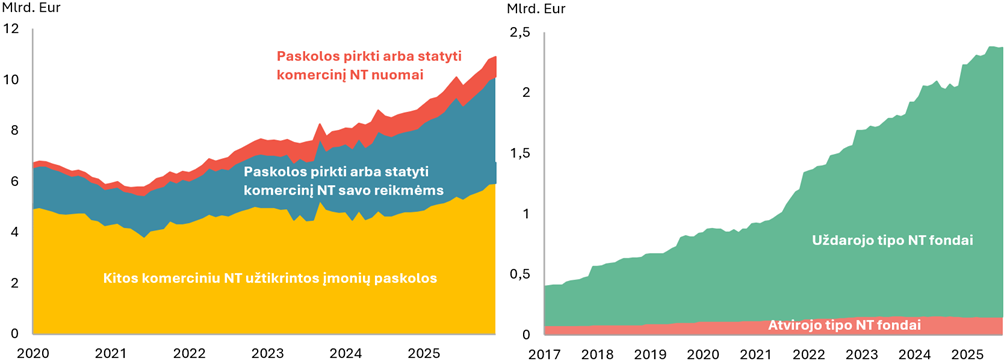
Šaltiniai: PRDB ir Lietuvos bankas.
1.5.Bankų sektoriaus raida ir atsparumas
1.5.1.Bankų sektoriaus raida
Lietuvos bankų sektoriaus pelningumas, nors sumažėjęs, ir toliau buvo didelis, o paskolų portfelio kokybė – gera.
19 pav. Pagrindiniai 2024 ir 2025 m. bankų pajamų ir išlaidų straipsniai, palyginti su nuosavu kapitalu (grafikas kairėje) bei paskolų, kurių kredito rizika yra reikšmingai padidėjusi, ir neveiksnių paskolų privačiajam ne finansų sektoriui dalys (grafikas dešinėje)
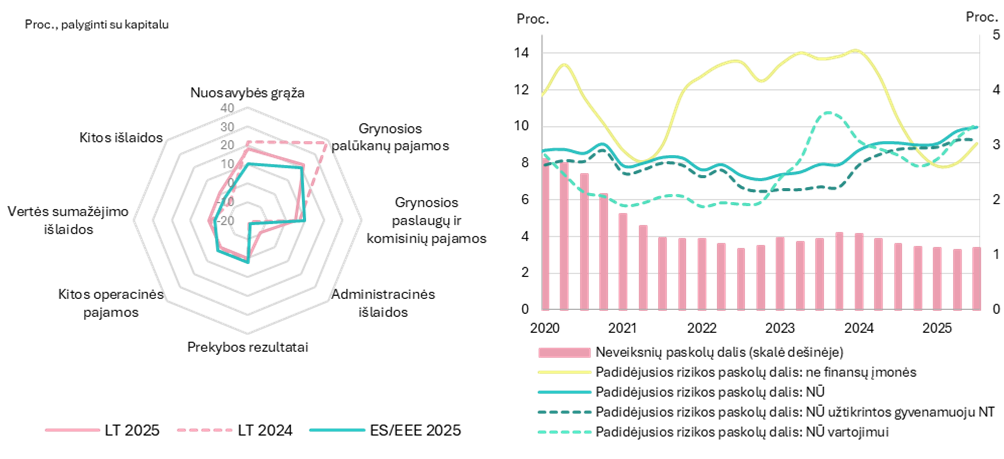
Šaltiniai: EBI, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastabos: pagrindiniai Lietuvos bankų sektoriaus bankų pajamų ir išlaidų straipsniai pateikti pašalinus Revolut grupės veiksnį; NŪ – namų ūkiai.
Išaugusios investicijos į skolos VP rodo šiek tiek padidėjusią riziką dėl galimų nuostolių įvykus kainų korekcijai rinkose, o didesnė rizika tenka bankams, turintiems mažesnius likvidžių lėšų rezervus ir didesnę šių VP dalį portfeliuose.
20 pav. Turto grąža (grafikas kairėje) ir bankų sektoriaus turte laikomo skolos VP portfelio pasiskirstymas pagal vertinimo metodą, emitentą ir emitento šalį (grafikas dešinėje)
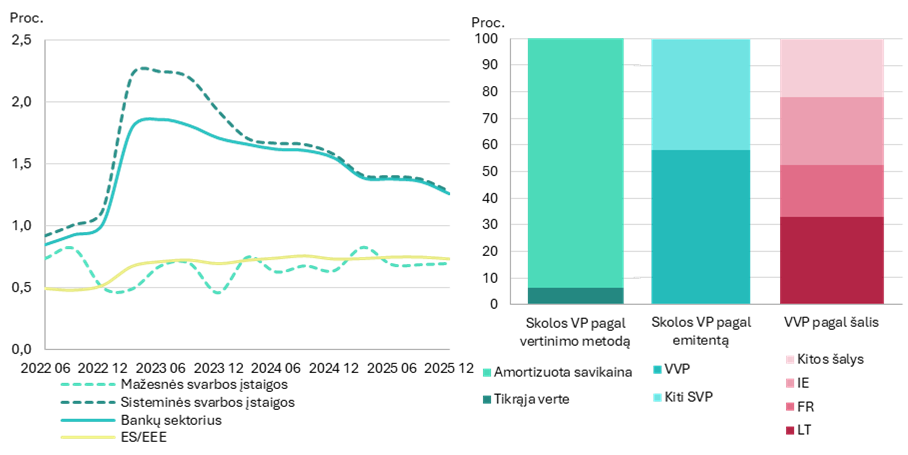
Šaltiniai: EBI, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastaba: IE – Airija, FR – Prancūzija, LT – Lietuva.
Bankams padidinus investicijas į skolos VP, išaugo galimas neigiamas poveikis įvykus kainų korekcijai rinkose, tačiau galimų nuostolių tikimybė yra nedidelė. Nors likvidžios lėšos ir suteiktos paskolos sudaro didžiausią turto dalį (83 %), bankų turimų skolos VP dalis 2025 m. pabaigoje padidėjo iki 15 proc., t. y. 4,5 proc. punkto daugiau nei prieš metus, o kai kuriuose bankuose ši dalis siekia net 27 proc. viso turto. Tik nedidelė dalis (6 %) Lietuvos bankų sektoriaus turimų skolos VP yra vertinami tikrąja verte, t. y. perkainojami rinkos kaina (žr. 20 pav. grafiką dešinėje). Rizika galėtų kilti tuo atveju, jei įvyktų kainų korekcija, o bankas pritrūktų likvidžių lėšų ir būtų priverstas realizuoti turimus skolos VP anksčiau išpirkimo termino, kartu prisiimdamas nuostolį dėl vertės sumažėjimo. Lūkesčiai dėl pinigų politikos griežtinimo ir didėjanti valstybių skolų tvarumo rizika (plačiau žr. 1.1. skirsnyje) sudaro prielaidas galimai reikšmingesnei skolos VP kainų korekcijai ateityje. Kita vertus, tikėtinų nuostolių rizika yra nedidelė dėl reikšmingų likvidžių lėšų rezervų, kurie, susiklosčius nepalankiai situacijai, mažintų poreikį parduoti turimus skolos VP anksčiau laiko. Pažymėtina, kad didesnė rizika tenka bankams, kuriuose skolos VP sudaro reikšmingesnę dalį turto ir sukaupti likvidžių lėšų rezervai yra mažesni, tačiau ją taip pat mažina ir šiuose bankuose esanti didelė Lietuvos VVP koncentracija portfelyje, amortizuojanti galimą neigiamą poveikį dėl skolos tvarumo rizikos.
Bendradarbiaujant tarptautiniu ir nacionaliniu lygiais, stiprinamas finansų sektoriaus atsparumas didėjančiai kibernetinei rizikai suvaldyti. 2025 m. sausio 17 d. įsigaliojus DORA reglamentui, pradėti taikyti griežtesni veiklos atsparumo reikalavimai. Atsižvelgiant į tai, Lietuvos bankas vertino, ar bankai sustiprino IRT rizikos valdymą, atnaujino vidaus kontrolės sistemas, sugriežtino IRT paslaugų teikėjų priežiūrą ir taikė saugumo testavimo priemones. Lietuvos bankas taip pat pradėjo vykdyti kibernetinio atsparumo testavimus, padedančius įvertinti, kaip veiktų finansų įstaigų veiklos atkūrimo procesai kraštutinio scenarijaus atveju. Taip pat ir toliau stiprinamas bendradarbiavimas su Nacionaliniu kibernetinio saugumo centru ir įvairiomis tarptautinėmis institucijomis, tiek keičiantis aktualia informacija, tiek derinant veiksmus reikšmingų kibernetinių incidentų atveju. Be to, bankai nuolat didina investicijas į IT sistemų atsparumo stiprinimą ir reikiamų IT ekspertų užtikrinimą, o visa tai prisideda prie visos finansų sistemos atsparumo užtikrinimo.
Didelė koncentracija bankų kredito rinkoje nuosaikiai mažėja, o kibernetinės grėsmės tebėra pagrindinė operacinė rizika Lietuvos finansų sistemai, nors reikšmingų incidentų skaičius sumažėjo.
21 pav. Rinkos koncentracija pagal paskolų likučius PFĮ rinkoje (grafikas kairėje) ir FRD patirtų reikšmingų kibernetinių incidentų (pagal DORA kriterijus) skaičius (grafikas dešinėje)
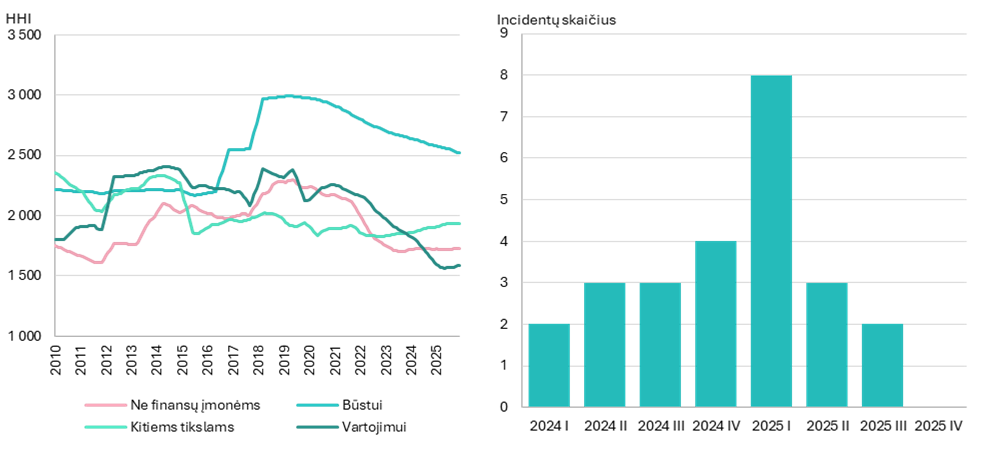
Šaltiniai: Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastaba: grafike kairėje koncentracija matuojama Herfindahlio ir Hirschmano indeksu (HHI).
Lietuvos bankų sektorius ir toliau išlaiko didelę likvidžiojo turto apimtį ir finansuojasi stabiliais šaltiniais, o tai mažina sisteminės likvidumo rizikos tikimybę. 2025 m. grynieji pinigai ir likvidžiosios lėšos bankuose per metus padidėjo penktadaliu ir sudarė reikšmingą dalį (42 %) bankų turto (pašalinus Revolut grupės įtaką, – sumažėjo 8 % ir sudarė 31 % turto). Be to, Lietuvoje veikiantys bankai beveik išimtinai remiasi indėlių finansavimu – indėliai sudaro beveik 90 proc. visų įsipareigojimų, o dauguma (56 %) jų pritraukiami vidaus rinkoje (pašalinus Revolut grupės įtaką, ši dalis sudarytų 92 %). Indėlių struktūroje dominuoja privačiojo ne finansų sektoriaus indėliai (90 %), o tai laikoma vienu stabiliausių finansavimosi šaltinių. Pažymėtina, kad didesnė indėlių atsitraukimo rizika būdinga bankams, kuriuose dominuoja kitų finansų įstaigų indėliai, nes, susiklosčius nepalankiai situacijai, indėlininkai galėtų atsitraukti didesniu mastu.
Bankų sektoriaus atsparumą galimiems sukrėtimams rodo gera kapitalizacija, bankuose ir toliau dominuojant aukščiausio lygio kapitalo priemonėms. Bendras KPR 2025 m. padidėjo 1,1 proc. punkto ir laikotarpio pabaigoje sudarė 23 proc., o bendro 1 lygio nuosavo kapitalo (CET1) rodiklis šiek tiek sumažėjo – iki 19,8 proc. (prieš metus sudarė 20,2 %), tačiau ir toliau buvo aukštas. Kita vertus, gerą kapitalizaciją daugiausia palaiko didesni ir seniai veiklą vykdantys bankai: sisteminės svarbos įstaigų bendras KPR per metus padidėjo nuo 21,5 iki 23,1 proc., o kitų įstaigų – sumažėjo nuo 20,1 iki 19,0 proc. Tai rodo, kad mažesniems ir neseniai veiklą pradėjusiems bankams kapitalo didinimas ir toliau yra aktualus, ypač veikiant aukšto neapibrėžtumo fone.
1.5.2.Bankų mokumo vertinimas
1 lentelė. Pagrindinių makroekonominių rodiklių kaita pagal testavimo scenarijus (procentais)
|
Rodiklis |
Faktinis rodiklis |
Labiausiai tikėtinas scenarijus |
Nepalankusis scenarijus |
||||
|
2025 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
|
|
BVP |
2,9 |
3,1 |
2,0 |
2,9 |
–2,3 |
–3,6 |
–0,1 |
|
Prekių
ir paslaugų eksportas |
4,2 |
2,0 |
3,1 |
3,4 |
–5,2 |
–9,4 |
–6,2 |
|
Privačiojo
vartojimo išlaidos |
1,9 |
3,8 |
0,3 |
4,7 |
–5,5 |
–7,7 |
–3,2 |
|
Nedarbo
lygis |
6,9 |
6,7 |
6,6 |
6,6 |
8,2 |
10,0 |
10,5 |
|
Kompensacija
vienam dirbančiajam |
10,0 |
9,2 |
6,6 |
6,9 |
1,0 |
–1,3 |
3,0 |
|
Vidutinė
metinė infliacija |
3,4 |
5,1 |
3,0 |
2,5 |
1,7 |
0,4 |
0,2 |
|
Būsto
kainų indeksas |
10,8 |
10,6 |
10,4 |
10,0 |
–10,3 |
–8,7 |
–4,9 |
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Pastaba: BVP, prekių ir paslaugų eksportas ir privačiojo vartojimo išlaidos nurodyti palyginamosiomis kainomis.
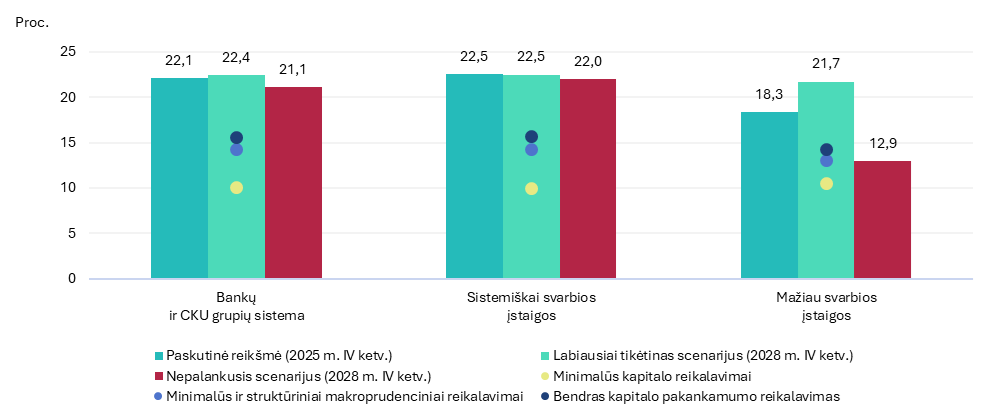
Bankų ir centrinių kredito unijų grupių sistema turi pakankamai kapitalo ir yra atspari galimiems sukrėtimams, tačiau mažiau svarbios įstaigos yra jautresnės nepalankiajam scenarijui.
22 pav. Bendro KPR pokytis pagal scenarijus
Šaltiniai: bankų duomenys ir Lietuvos banko skaičiavimai.
Pastaba: minimalius reikalavimus sudaro 8 proc. minimalus kapitalo reikalavimas ir 2 ramsčio kapitalo reikalavimas. Struktūrinius makroprudencinius kapitalo reikalavimus sudaro kapitalo apsaugos rezervas ir kitų sisteminės svarbos įstaigų kapitalo rezervas. Bendrą KPR sudaro minimalūs reikalavimai, struktūriniai makroprudenciniai kapitalo reikalavimai, AKR ir sektorinio SRR reikalavimai.
Pagal nepalankųjį scenarijų mažiau sistemiškai svarbių įstaigų agreguotas KPR 2028 m. pabaigoje sumažėtų reikšmingiau nei sistemiškai svarbių įstaigų, tačiau ir toliau būtų didesnis už minimalių kapitalo reikalavimų ribą. Mažiau sistemiškai svarbios įstaigos yra jautresnės nepalankiems makroekonominiams sukrėtimams, jų agreguotas KPR 2028 m. pabaigoje sumažėtų iki 12,9 proc., o sistemiškai svarbių įstaigų – iki 22,0 proc. Vis dėlto, siekiant užtikrinti visų kapitalo reikalavimų vykdymą, testuojamoms įstaigoms papildomai reikėtų apie 65,2 mln. Eur kapitalo (apie 1,7 % dabartinio sistemos kapitalo lygio). Darant prielaidą, kad pagal nepalankųjį scenarijų būtų atlaisvinta dalis makroprudencinių kapitalo rezervų ir toliau būtų taikomi tik minimalūs bei struktūriniai reikalavimai, papildomo kapitalo poreikis sumažėtų iki 39,2 mln. Eur.
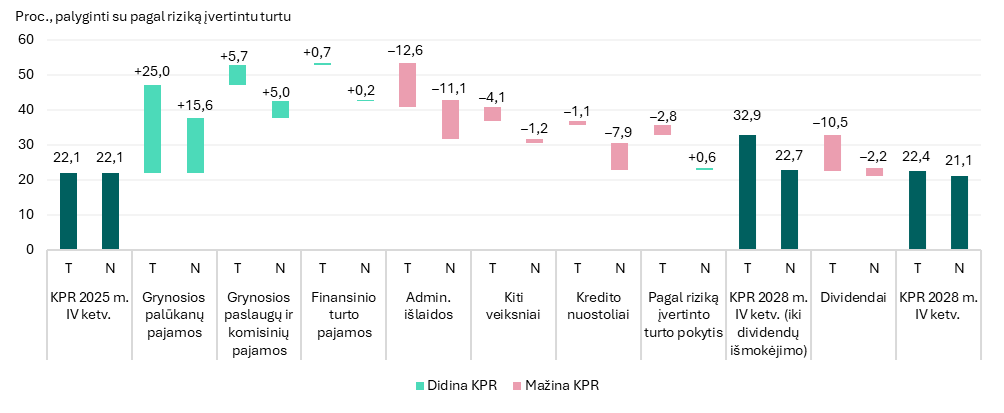
KPR kaitos veiksnių išskaidymas (žr. 23 pav.) rodo, kad grynosios palūkanų pajamos leistų bankų sektoriui absorbuoti pagal nepalankųjį scenarijų išaugančius kredito nuostolius. Pagal labiausiai tikėtiną scenarijų testavimo laikotarpiu įstaigos nuosekliai didintų kredito portfelį, o pakankamai didelis pelningumas leistų dar padidinti ir taip aukštą KPR. Pagal nepalankųjį scenarijų kapitalo didinimą labiausiai stabdytų išaugantys kredito nuostoliai – per visą testavimo laikotarpį jie sudarytų apie 1,4 mlrd. Eur (apie 4,4 % viso paskolų portfelio 2025 m. pabaigoje). Nepalankiojo scenarijaus atveju grynosios palūkanų pajamos sumažėtų, tačiau vis tiek būtų reikšmingos, o tai finansų sistemos lygiu kompensuotų kredito nuostolius.
Reikšmingos palūkanų pajamos leistų bankų sektoriui absorbuoti pagal nepalankųjį scenarijų išaugančius kredito nuostolius, todėl KPR sumažėjimas yra nedidelis.
23 pav. Kredito įstaigų KPR išskaidymas pagal labiausiai tikėtiną (T) ir nepalankųjį (N) scenarijus
Šaltiniai: bankų duomenys ir Lietuvos banko skaičiavimai.
Parengė I. Mikaliūnaitė-Jouvanceau
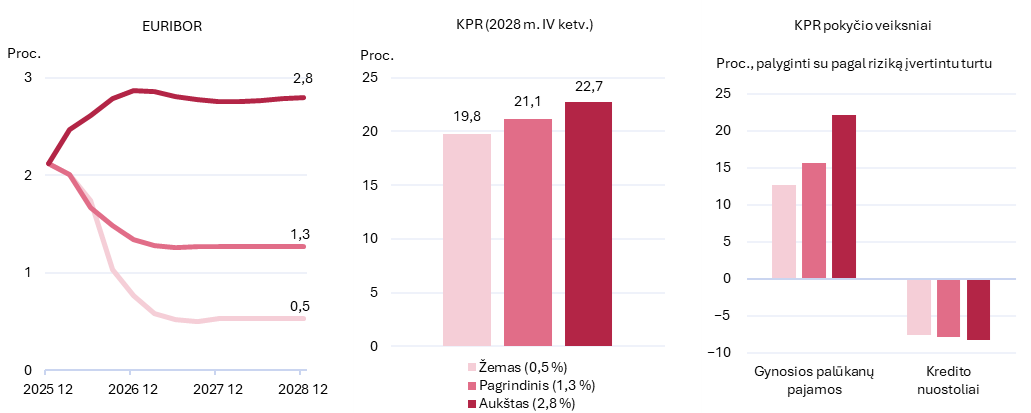
Rezultatai rodo, kad pagal aukštų palūkanų normų scenarijų bankų sektoriaus KPR tebėra didesnis nei pagal pagrindinį ir žemų palūkanų normų scenarijus. Testavimo laikotarpio pabaigoje bankų sektoriaus KPR aukštų palūkanų normų scenarijaus atveju sudaro 22,7, pagrindinio scenarijaus atveju – 21,1 ir mažų palūkanų normų scenarijaus atveju – 19,8 proc. (žr. A pav. grafiką viduryje). Tokį rezultatą daugiausia lemia didesnės grynosios palūkanų pajamos. Nors aukštesnių palūkanų normų aplinkoje kartu didėja ir kredito nuostoliai, jų neigiamą poveikį atsveria spartesnis palūkanų pajamų augimas, todėl bendras poveikis bankų kapitalo rodikliams tebėra teigiamas (žr. A pav. grafiką dešinėje).
Aukštų palūkanų aplinkoje didesnės grynosios palūkanų pajamos padeda absorbuoti kredito nuostolius ir palaiko didesnius kapitalo rodiklius.
A pav. Alternatyvios EURIBOR prielaidos (grafikas kairėje), jų poveikis bankų ir CKU grupių KPR (grafikas viduryje) bei pagrindiniams KPR pokyčio veiksniams (grafikas dešinėje)
Šaltiniai: bankų duomenys ir Lietuvos banko skaičiavimai.
Pastaba: žemas, pagrindinis ir aukštas nurodo testavimo scenarijus, kuriuose EURIBOR palūkanų normos laikotarpio pabaigoje sudaro atitinkamai 0,5, 1,3 ir 2,5 proc.
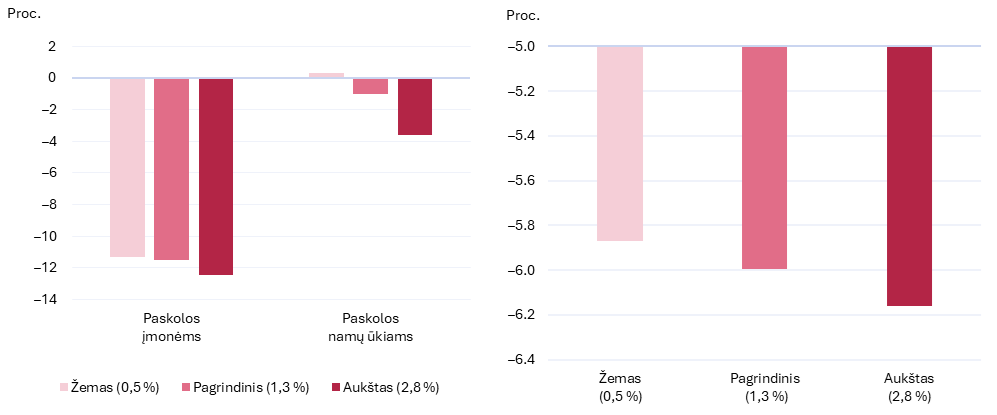
Vis dėlto aukštesnės palūkanų normos lemia reikšmingesnį kreditavimo susitraukimą. Įmonių paskolų portfelis mažėja pagal visus scenarijus dėl nepalankios makroekonominės aplinkos, mažesnės investicijų paklausos ir prastėjančių verslo lūkesčių, tačiau aukštų palūkanų normų scenarijaus atveju šis sumažėjimas yra didžiausias. Namų ūkių kreditavimas yra dar jautresnis palūkanų normų pokyčiams, nes didesnės skolinimosi išlaidos tiesiogiai blogina būsto įperkamumą ir mažina naujų paskolų paklausą. Dėl to aukštų palūkanų normų scenarijaus atveju paskolos namų ūkiams taip pat mažėja sparčiausiai (žr. B pav. grafiką kairėje).
Didesnis kreditavimo susitraukimas pagal aukštų palūkanų normų scenarijų dar labiau slopina ekonominį aktyvumą. Mažesnis kredito prieinamumas riboja namų ūkių vartojimą ir įmonių investicijas, o blogėjanti skolininkų finansinė padėtis dar labiau mažina vidaus paklausą. Dėl grįžtamųjų ryšių tarp bankų sektoriaus ir realiosios ekonomikos bendras realiojo BVP sumažėjimas per trejų metų laikotarpį pagal aukštų palūkanų normų scenarijų yra apie 0,2 proc. punkto didesnis nei pagrindinio scenarijaus atveju, o pagal žemų palūkanų normų scenarijų – 0,1 proc. punkto mažesnis (žr. B pav. grafiką dešinėje). Rezultatai rodo, kad palūkanų normų prielaidų jautrumo analizė suteikia papildomos informacijos vertinant bankų sektoriaus atsparumo ir makroekonominės raidos sąveiką nepalankiomis sąlygomis.
Aukštesnės palūkanų normos riboja kreditavimą ir dar labiau slopina ekonominį aktyvumą.
B pav. Alternatyvių palūkanų normų scenarijų poveikis privačiojo ne finansų sektoriaus paskolų portfeliui (grafikas dešinėje) ir realiajam BVP (grafikas kairėje)
Šaltiniai: bankų duomenys ir Lietuvos banko skaičiavimai.
Pastaba: grafikuose pateikiamas paskolų portfelio (įmonėms ir namų ūkiams) pokytis per testavimo laikotarpį (2025 m. IV ketv.–2028 m. IV ketv.), o realiojo BVP rodiklis – bendras pokytis 2026–2028 m.
1.5.3.Bankų likvidumo vertinimas
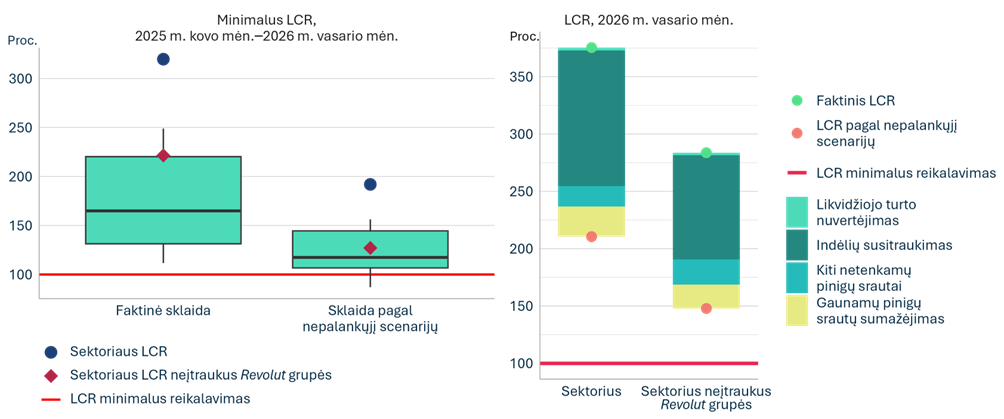
Siekiant įvertinti kredito įstaigų atsparumą galimiems likvidumo sukrėtimams, buvo atliktas likvidumo testavimas nepalankiomis sąlygomis. Testavimas buvo atliktas naudojant vienų metų laikotarpio (nuo 2025 m. kovo mėn. iki 2026 m. vasario mėn.) mėnesinius duomenis, kiekvieną šio laikotarpio mėnesį įvertinus kredito įstaigų galimybes patenkinti reikšmingai padidėjusį 30 dienų likvidumo poreikį, t. y. atlikus 12 atskirų vieno mėnesio horizonto likvidumo vertinimų. Toks metodas leidžia įvertinti rezultatų stabilumą skirtingais laiko momentais ir patikrinti, ar kredito įstaigų gebėjimas atlaikyti likvidumo sukrėtimus nėra jautrus laikotarpio pasirinkimui. Tai ypač svarbu, nes LCR per metus gali reikšmingai kisti.
Bankų ir centrinių kredito unijų grupių sistema ir toliau yra atspari galimiems likvidumo sukrėtimams, didžioji dalis kredito įstaigų yra pajėgios juos su atsarga atlaikyti.
24 pav. Bankų ir centrinių kredito unijų grupių sistemos LCR sklaida (grafikas kairėje) ir LCR sumažėjimo pagal nepalankųjį scenarijų veiksnių išskaidymas (grafikas dešinėje)
Šaltinis: bankų duomenys ir Lietuvos banko skaičiavimai.
Pastaba: grafike kairėje minimalaus LCR sklaida rodo atskirų kredito įstaigų mažiausių LCR reikšmių per vienų metų laikotarpį nuo 2025 m. kovo mėn. iki 2026 m. vasario mėn. pasiskirstymą; grafike dešinėje LCR sumažėjimo veiksnių išskaidymas pateiktas remiantis 2026 m. vasario mėn. duomenimis.
1.6.Ne bankų finansų sektoriaus tendencijos
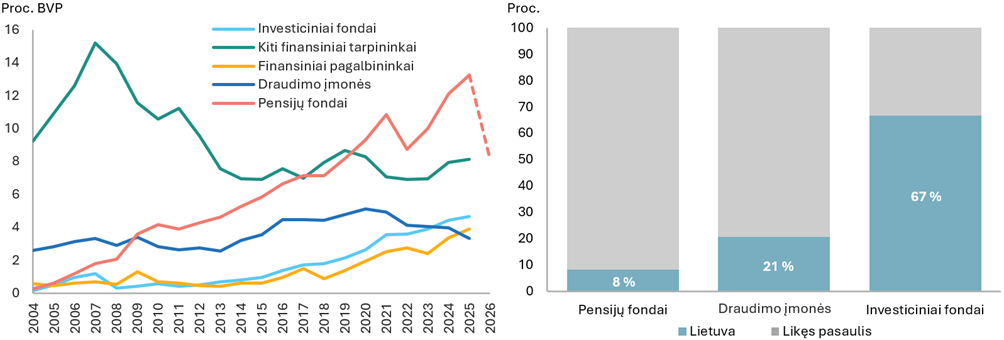
Dėl pensijų sistemos pokyčių pensijų fondų valdomo turto vertė 2026 m. pradžioje reikšmingai mažėjo, bet rizikos finansiniam stabilumui šis procesas nekelia.
25 pav. Ne bankų finansų įstaigų turto ir BVP santykis (grafikas kairėje) bei įstaigų tiesiogiai valdomo turto struktūra pagal vietovę 2025 m. pabaigoje (grafikas dešinėje)
Šaltinis: Lietuvos bankas.
Pastabos: grafike kairėje punktyrinė linija – 2026 m. balandžio mėn. duomenys. Naudojami finansinių sąskaitų duomenys neapima nefinansinio turto, taip pat kontroliuojančiųjų bendrovių. Finansiniai pagalbininkai yra draudimo brokeriai ir agentai, pensijų fondų ir KIS valdymo įmonės, sutelktinio finansavimo ir tarpusavio skolinimo platformų operatoriai ir kt. Kiti finansiniai tarpininkai yra finansinės nuomos bendrovės, faktoringu užsiimančios bendrovės, rizikos kapitalo bendrovės ir kt.
2026 m. pradžioje atsiradus galimybei atsiimti lėšas iš II pensijų pakopos, pensijų fondų valdomo turto vertė sumažėjo daugiau kaip trečdaliu. 2025 m. pabaigoje pensijų fondų valdomas turtas siekė 11,1 mlrd. Eur (arba 13,8 % BVP, žr. 25 pav. grafiką kairėje). II ir III pensijų pakopose valdyta atitinkamai 95 ir 5 proc. sektoriaus turto, o dalyvių skaičius sudarė atitinkamai 1,4 ir 0,2 mln. asmenų. Pensijų fondai toliau daugiausia investuoja į užsienio investicinių fondų vienetus (žr. 25 pav. grafiką dešinėje), o gyvenimo ciklo strategija yra pagrindinis investicijų paskirstymo principas. 2025 m. sektoriaus augimą lėmė didėjančios įmokos ir investicinė grąža (apie 6 % per metus). Vis dėlto, prasidėjus lėšų atsiėmimui iš II pakopos, sektoriaus valdomo turto vertė 2026 m. balandžio mėn. susitraukė iki maždaug 7 mlrd. Eur (8 % BVP). Nors dalis atsiimtų II pakopos lėšų galimai bus perkelta į III pakopą, bendrai 2026–2027 m. tikėtinas sektoriaus traukimasis. Vis dėlto rizikos finansiniam stabilumui šis procesas nekelia.
Investicinių fondų turto vertė per metus padidėjo 11 proc., prie to prisidėjo tiek investicinė grąža, tiek naujos įplaukos. 2025 m. pabaigoje investiciniai fondai iš viso valdė daugiau kaip 4 mlrd. Eur turto. Apie pusė turto valdyta kaip investicijos į NT, kita dalis – daugiausia įmonių nuosavybės priemonės. Ne NT investicijų dalis per penkerius metus pastebimai išaugo (2020 m. sudarė 30 % sektoriaus turto). 2025 m. išsiskyrė penkiskart padidėjusiomis įplaukomis iš pensijų fondų (pasiekė 120 mln. Eur), o tai rodo, kad, sektoriui bręstant, jame pradeda aktyviau dalyvauti instituciniai investuotojai. Augimą taip pat užtikrino į fondus gausiai jungęsi nauji dalyviai: KIS ir IISKIS dalyvių skaičius 2025 m. padidėjo atitinkamai 45 ir 20 proc. Apskritai, iš sektoriaus kylančias rizikas finansų sistemai riboja mažas atvirojo tipo investicinių fondų paplitimas. Atvirieji fondai turi laisvesnius lėšų atsiėmimo reikalavimus, tad staigus investicijų nutekėjimas iš jų yra labiau tikėtinas. Vis dėlto atvirieji fondai daugiausia investuoja į likvidųjį turtą (pvz., biržines akcijas), tad likvidumo rizikos yra valdomos.
Draudimo rinka Lietuvoje 2025 m. toliau augo, pasirašytos draudimo įmokos didėjo beveik dešimtadaliu. Lietuvoje licencijuotų draudikų turtas padidėjo daugiau kaip 10 proc. (siekė 2,3 mlrd. Eur). Draudimo bendrovių valdomų investicijų struktūra reikšmingai nepakito: didžiąją dalį sudarė VVP (47 %) ir akcijos bei investicinių fondų vienetai (37 %), taip pat obligacijos (10 %). Sudarytų ne gyvybės draudimo sutarčių skaičius padidėjo apie 5 proc. ir beveik pasiekė 9 mln. vienetų. Ne gyvybės draudimo rinkoje didžiausią draudimo įmokų portfelio dalį sudarė transporto priemonių (apie 51 %), turto draudimo nuo gaisro ir panašių žalų (apie 24 %) bei 2025 m. sparčiausiai augusio medicininių išlaidų (16 %) draudimo įmokos. Gyvybės draudimo rinkoje dominuoja investicinis gyvybės draudimas – įmokos pagal šias sutartis sudarė 81 proc. visų gyvybės draudimo įmokų. Visos Lietuvoje licencijuotos draudimo įmonės 2025 m. dirbo pelningai, jų pelnas (iki mokesčių) sudarė 115 mln. Eur (padidėjo 16 %). Beveik 72 proc. bendrovių pelno uždirbo ne gyvybės draudimo įmonės. Visos draudimo įmonės vykdė mokumo kapitalo reikalavimus: ne gyvybės draudimo sektoriaus mokumo rodiklis sudarė 1,64, o gyvybės draudimo – 1,97. Bendrai vertinant, draudimo sektorius tebėra atsparus.
Kriptoturto rinką Lietuvoje formuoja griežtėjantis reguliavimas ir konsolidacijos procesai. Nuo 2026 m. kriptoturto paslaugas galės teikti tik MiCA licenciją gavusios įmonės – nelicencijuoti dalyviai turėjo nutraukti veiklą ar persitvarkyti. Reguliavimas suartina kriptoturto sektorių su tradiciniu finansų sektoriumi didindamas skaidrumą ir vienodą panašios veiklos reguliavimą, kartu mažindamas mažiau pasirengusių įmonių skaičių. Be to, MiCA reglamento įgyvendinimas reikšmingai prisidės prie sektoriaus įstaigų atsparumo didinimo ir rizikų užkardymo. 2026 m. pradžioje Lietuvos banko licenciją, suteikiančią teisę teikti kriptoturto paslaugas mūsų šalyje ir kitose ES valstybėse, turi keturios bendrovės (Robinhood Europe, Nuvei Liquidity, Coingate ir Micar assets). Šiuo metu kriptoturto sektoriaus sąryšis su bankų sektoriumi tiek Lietuvoje, tiek visoje Europoje tebėra ribotas, tačiau rinkos dalyviai vertina galimus tarpusavio ryšio stiprėjimo scenarijus ir ieško priemonių, kurios užtikrintų, kad sektorių integracija vyktų kontroliuojamai ir nepadidintų sisteminės rizikos.
2.Finansinio stabilumo stiprinimas
2.1. Makroprudencinių priemonių taikymas
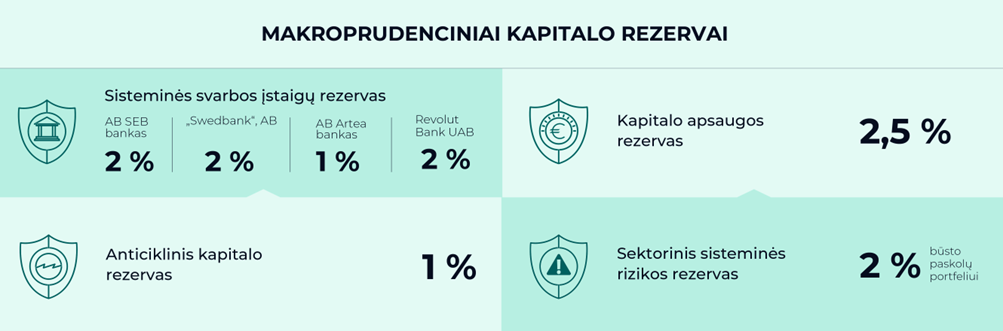
Nuo 2023 m. spalio 1 d. Lietuvoje taikomas 1 proc. AKR ir toliau yra tinkamas ir pakankamas nuosaikiam ciklinės rizikos lygiui, kurį šiuo metu yra pasiekęs tiek namų ūkių, tiek ne finansų įmonių sektorius, atliepti. AKR norma nustatoma atsižvelgiant į ciklinės rizikos lygį, kuris skirstomas į keturias stadijas – žemą, nuosaikų, vidutinį ir aukštą. Ciklinės rizikos lygis nustatomas vertinant platų sąrašą rodiklių, kuriais siekiama įvertinti finansų rinkoje egzistuojančių disbalansų lygį ir finansų ciklo rodiklių augimo greitį. Priimant sprendimą dėl AKR normos, atsižvelgiama į atskirų sektorių situaciją: jei ciklinės rizikos lygis atskiruose ekonomikos sektoriuose (pvz., ne finansų įmonių ar namų ūkių) nesutampa, bendru ciklinės rizikos lygiu laikomas lygis, kurį yra pasiekę visi sektoriai. Nustatant AKR daugiau dėmesio skiriama to sektoriaus, kurio rizikos lygis yra mažesnis, situacijai, siekiant, kad reikalavimas neturėtų pernelyg didelio nepalankaus poveikio jo kreditavimui. 2026 m. pirmojo ketvirčio finansinio ciklo vertinimas rodo, kad, nors tiek namų ūkių, tiek įmonių sektoriuje stebimas spartus augimas, vis dėlto dėl sparčiau kylančių būsto kainų vidutinio dydžio disbalansai yra susidarę tik būsto sektoriuje. Atskirų sektorių disbalansų ir augimo rodiklių analizė rodo, kad ciklinės rizikos lygis įmonių sektoriuje yra nuosaikus, o namų ūkių sektoriuje – aukštas. Tai reiškia, kad bendras ciklinės rizikos lygis, kurį yra pasiekę abu sektoriai, vertinamas kaip nuosaikus ir, vadovaujantis AKR taikymo Lietuvoje principais, tokiam rizikos lygiui atliepti taikoma 1 proc. AKR norma. Tačiau bendras ciklinės rizikos lygis yra nuolat stebimas, o pastebėjus jo didėjimo požymių, būtų svarstomas AKR normos didinimas.
Taikomi makroprudenciniai kapitalo rezervai didina bankų atsparumą nenumatytiems sukrėtimams.
26 pav. Lietuvoje taikomi makroprudenciniai kapitalo rezervai
Pastaruoju metu sparčiai didėjantis būsto rinkos aktyvumas ir vartojimo paskolų portfelis, taip pat galimas papildomas skatinantis reguliavimo pasikeitimų poveikis yra atidžiai stebimi ir prireikus gali būti atliepiami koreguojant SRR reikalavimą. Per 2025 m. būsto kainų atotrūkis nuo fundamentaliųjų verčių išaugo 3 proc. punktais ir 2025 m. pabaigoje sudarė 7 proc. Būsto paskolų portfelio metinis augimas pasiekė aukščiausią lygį nuo 2009 m. Taip pat reikšmingai auga vartojimo paskolų Lietuvos rezidentams portfelis – 2026 m. kovo mėn. metinis šio portfelio augimas siekė apie 18 proc. Būsto rinkos aktyvumą gali paveikti stebimas aktyvus lėšų atsiėmimas iš II pensijų pakopos bei ASN pakeitimai. Pirmasis, tikėtina, turės įtakos ir vartojimo kredito paklausai, taip pat gali paveikti ir bendrą namų ūkių paskolų portfelio dydį, daliai gyventojų pasirinkus atsiimtas lėšas skirti turimiems įsipareigojimams dengti. Šių pokyčių poveikis šiuo metu yra sunkiai apibrėžiamas ir išryškės per keletą ateinančių ketvirčių, tačiau bus visapusiškai įvertintas atliekant reguliarią sektorinio SRR peržiūrą antrąjį pusmetį. Sektorinio SRR normos didinimas būtų svarstomas, jei atliekant peržiūrą būtų nustatyta, kad sisteminės rizikos lygis būsto rinkoje yra reikšmingai padidėjęs ir esama sektorinio SRR norma nėra pakankama jam atliepti.
ASN priemonės apsaugo vartotojus nuo per didelės finansinių įsipareigojimų naštos, o nuo 2026 m. rugpjūčio 1 d. įsigaliosiantys jų pakeitimai užtikrins tolygesnį poveikį skirtingoms skolininkų grupėms ir kintančių palūkanų normų aplinkoje.
27 pav. Šiuo metu taikomos ASN priemonės ir jų pakeitimai, įsigaliosiantys 2026 m. rugpjūčio 1 d.
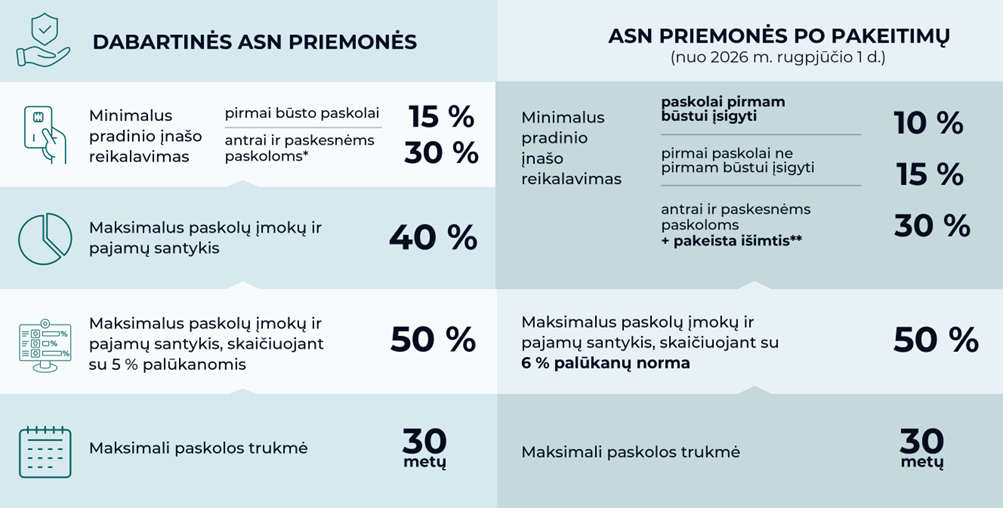
* Išimtis: pradinis įnašas gali būti mažesnis kaip 30 proc. (bet didesnis kaip 15 %) tais atvejais, kai ankstesnės būsto paskolos (paskolų) likutis sudaro mažiau nei pusę įkeisto NT vertės.
** Išimtis: pradinis įnašas gali būti mažesnis kaip 30 proc. (bet didesnis kaip 15 %) tais atvejais, kai ankstesnės būsto paskolos (paskolų) likutis sudaro mažiau nei pusę pasiskolintos sumos, t. y. daugiau kaip pusė paskolos jau yra grąžinta.
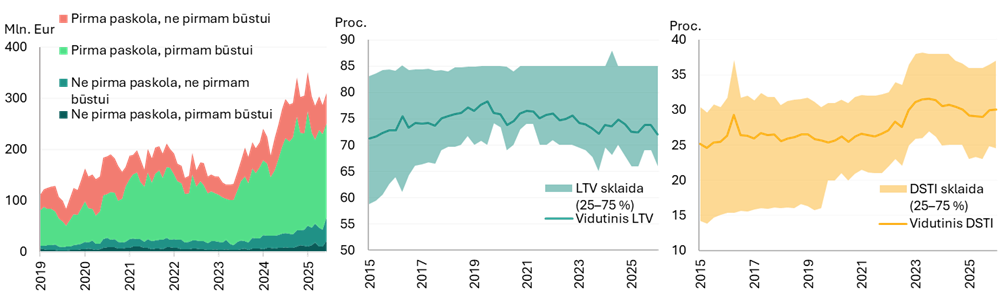
Pastebima, kad nuo 2025 m. pradžios sparčiau augo antrų ir paskesnių būsto paskolų srautas, tačiau, įsigaliojus ASN pakeitimams, jų dalis naujų būsto paskolų sraute, tikėtina, kad grįš prie ilgalaikio vidurkio. 2025 m. naujų antrų būsto paskolų metinis srauto augimas siekė apie 70 proc. (žr. 28 pav. grafiką kairėje), o 2026 m. sausio–kovo mėn. šių paskolų dalis sudarė apie 17 proc. viso naujų būsto paskolų srauto – apie 3 proc. punktais daugiau nei vidutiniškai 2025 m. ASN pakeitimais bus sugriežtinta antrai ar paskesnei paskolai taikoma išimtis, leidžianti gauti paskolą su didesniu LTV, todėl tikėtina, kad dalis gyventojų skubėjo pasiimti antrą ar paskesnę paskolą prieš įsigaliojant pakeitimams.
2025 m. antrąją pusę buvo stebimas naujų būsto paskolų vidutinių LTV ir DSTI verčių padidėjimas, o paskelbus apie būsimus ASN pakeitimus, sparčiau augo antrų ir paskesnių būsto paskolų srautas.
28 pav. Paskolų srautas pagal turimų paskolų ir būstų skaičių (grafikas kairėje), naujų būsto paskolų LTV (grafikas viduryje) ir DSTI (grafikas dešinėje)
Šaltinis: PRDB.
2025 m. antrąją pusę buvo stebimas naujų būsto paskolų vidutinių LTV ir DSTI verčių padidėjimas, kuriam didžiausią įtaką turėjo išaugusi didesnės vertės pirmų būsto paskolų dalis. Vis dėlto 2026 m. pirmąjį ketvirtį LTV reikšmės vėl pradėjo mažėti ir artėti prie lygio, matyto prieš pastarąjį palūkanų normų didinimo ciklą, tačiau DSTI ir toliau buvo padidėjęs dėl pakilusios EURIBOR (žr. 28 pav. grafiką viduryje ir dešinėje). Jei dėl užsitęsusio konflikto Artimuosiuose Rytuose vartotojams taikomos būsto palūkanų normos kurį laiką vis dar bus aukštesnio lygio, vidutinis DSTI gali būti didesnis ilgesnį laiką, tačiau ASN pakeitimai, įsigaliojantys nuo 2026 m. rugpjūčio mėn., užtikrins tolygesnį priemonių poveikį palūkanų normų cikle ir, esant didesnių palūkanų aplinkai, ASN numatytas DSTI limitas paskolos gavėją varžys mažiau.
2.2. Kitos Lietuvos banko pasiūlytos priemonės finansų sektoriui
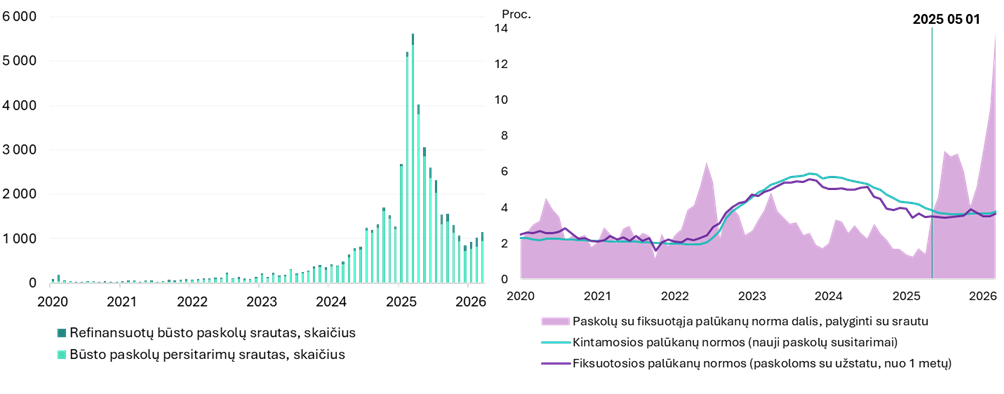
Praėjus daugiau nei metams po Su nekilnojamuoju turtu susijusio įstatymo pakeitimų įsigaliojimo, daugiau nei dvigubai išaugęs persitarimų ir refinansavimo mastas rodo reikšmingą rinkos aktyvėjimą. Remiantis naujausiais 2026 m. kovo mėn. duomenimis, nuo 2025 m. vasario mėn. refinansuota daugiau kaip 2,7 tūkst. paskolų – jų bendra vertė didesnė kaip 275 mln. Eur ir sudarė beveik 2 proc. viso būsto paskolų portfelio. Taip pat nuo 2025 m. vasario mėn. persitarta dėl daugiau nei 30 tūkst. paskolų, kurių bendra vertė siekė apie 2,7 mlrd. Eur ir sudarė 19 proc. viso būsto paskolų portfelio. Ši augimo tendencija pastebima dar nuo 2024 m. pradžios, kai buvo inicijuoti refinansavimo tvarkos pakeitimai – nuo to laiko buvo persitarta dėl 27 proc. viso būsto paskolų portfelio. 2026 m. pirmojo ketvirčio refinansavimo ir persitarimų srautai ir toliau yra stabilūs – abiem atvejais lygis vis dar gerokai viršija buvusį prieš šio įstatymo pakeitimus 2022–2023 m. (žr. 29 pav. grafiką kairėje).
Refinansuodami paskolas ir persitardami dėl paskolų sąlygų su esamu kredito davėju, vartotojai reikšmingai pasigerino savo būsto paskolų sąlygas. Nuo 2025 m. vasario mėn. paskolas refinansavę gyventojai reikšmingai sumažino savo maržas (vidutiniškai apie 0,42 proc. p.), o per visą paskolos laikotarpį galės vidutiniškai sutaupyti iki 7 tūkst. Eur. Taip pat vartotojai, persitardami dėl paskolų sąlygų, vidutiniškai maržą susimažino 0,33 proc. punkto, o tai leis jiems per visą paskolos laikotarpį vidutiniškai sutaupyti iki 4 tūkst. Eur. Iš viso 2024–2026 m. vasario mėn. paskolų refinansavimu ar persitarimu dėl palankesnių paskolos sąlygų jau pasinaudojo daugiau nei 45 tūkst. vartotojų, kurie kartu per visą paskolos laikotarpį sutaupys daugiau nei 250 mln. Eur.
Gyventojai aktyviai naudojasi refinansavimo supaprastinta tvarka suteikiamomis galimybėmis, o paskolų su fiksuotomis palūkanų normomis dalis, palyginti su bendru naujų būsto paskolų srautu, reikšmingai išaugo.
29 pav. Refinansuotų būsto paskolų ir persitarimų skaičiaus mėnesinis srautas (grafikas kairėje) bei paskolų su fiksuotąja palūkanų norma dalis, palyginti su srautu (grafikas dešinėje)
Šaltiniai: PRDB ir PFĮ.
Refinansavimo tendencijos rodo, kad paskolos gavėjų sprendimai refinansuoti turimas paskolas daugiausia grindžiami ekonomine nauda. Pirma, refinansuojamų paskolų trukmė dažniausiai yra ilgesnė – kuo daugiau laiko lieka iki paskolos grąžinimo pabaigos, tuo didesnė nauda vartotojui dėl sumažėjusios palūkanų normos, todėl tokiems paskolos gavėjams refinansavimas yra patraukliausias. Antra, daugiau kaip pusė refinansuotų paskolų suteikiamos su mažesniu nei 60 proc. LTV, tikėtina, kad refinansavimo galimybe aktyviau naudojasi namų ūkiai, dėl kurių mažesnio LTV kredito davėjai juos vertina kaip mažiau rizikingus. Šie namų ūkiai gali tikėtis palankesnių sąlygų ir konkurencingesnių pasiūlymų kituose bankuose.
2025 m. gegužės 1 d. įsigaliojus reikalavimui bankams būsto paskolas siūlyti tiek su kintamosiomis, tiek su ne trumpiau kaip penkeriems metams fiksuotomis palūkanų normomis, pastarųjų dalis, palyginti su bendru naujų būsto paskolų srautu, reikšmingai išaugo. Šis reikalavimas yra taikomas aktyviausiai būsto paskolų segmente veikiantiems bankams, kurių būsto paskolų portfelis didesnis nei 50 mln. Eur. 2025 m. sausio–balandžio mėn. būsto paskolų su fiksuotomis palūkanų normomis dalis sudarė vidutiniškai 1,5, o 2026 m. pirmąjį ketvirtį vidutiniškai – 10,1 proc. (žr. 29 pav. grafiką dešinėje). Būtent bankai, kuriems taikomas šis reikalavimas, reikšmingiausiai prisidėjo prie paskolų su fiksuotosiomis palūkanų normomis dalies augimo, o tai rodo, kad atlikti reguliavimo pakeitimai yra veiksmingi – jie užtikrina vartotojams realias pasirinkimo galimybes ir skatina konkurenciją tarp kredito davėjų.
Santrumpos
AB akcinė bendrovė
AKR anticiklinis kapitalo rezervas
ASN Atsakingojo skolinimo nuostatai
BVP bendrasis vidaus produktas
DSTI vidutinės įmokos dydžio ir pajamų santykis (angl. debt service-to-income ratio)
EBI Europos bankininkystės institucija
ECB Europos Centrinis Bankas
ECBS Europos centrinių bankų sistema
EEE Europos ekonominė erdvė
EK Europos Komisija
EPĮ elektroninių pinigų įstaigos
ES Europos Sąjunga
FinTech finansinės technologijos
FRD finansų rinkos dalyviai
IISKIS informuotiesiems investuotojams skirti kolektyvinio investavimo subjektai
IRT informacinės ir ryšių technologijos
IT informacinės technologijos
JAV Jungtinės Amerikos Valstijos
KIS kolektyvinio investavimo subjektai
KPR kapitalo pakankamumo rodiklis
LCR padengimo likvidžiuoju turtu rodiklis (angl. liquidity coverage ratio)
LSTI vidutinės turimų paskolų įmokų dydžio ir pajamų santykis (angl. loan service-to-income)
LTV kredito dydžio ir įkeičiamo turto vertės santykis (angl. loan-to-value)
LSEG London Stock Exchange Group
MiCA reglamentas Kriptoturto rinkų reglamentas (angl. Regulation on markets in crypto-assets)
MĮ mokėjimo įstaigos
NT nekilnojamasis turtas
PFĮ pinigų finansų įstaigos
PRDB Paskolų rizikos duomenų bazė
SRR sisteminės rizikos rezervas
SVKI suderintasis vartotojų kainų indeksas
SVV smulkus ir vidutinis verslas
TVF Tarptautinis valiutos fondas
UAB uždaroji akcinė bendrovė
VDA Valstybės duomenų agentūra
VP vertybiniai popieriai
VVP vyriausybės vertybiniai popieriai
|
© Lietuvos bankas Gedimino pr. 6, LT-01103 Vilnius Finansinio stabilumo apžvalgoje nagrinėjama bankų sektoriaus, įmonių bei namų ūkių būklės raida ir situacija NT rinkose, nustatomos svarbiausios rizikos ir iššūkiai, galintys daryti įtaką šalies finansų sistemos, ypač bankų, veiklai, finansų sistemos gebėjimas atlaikyti sukrėtimų poveikį. Apžvalgoje pateikiama medžiaga yra statistinių duomenų analizės, modeliavimo ir ekspertų vertinimo rezultatas. Apžvalgą rengia Lietuvos bankas. Apžvalga pagrįsta informacija, paskelbta iki gegužės 1 d. Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis. ISSN 1822-5071 (online) |