
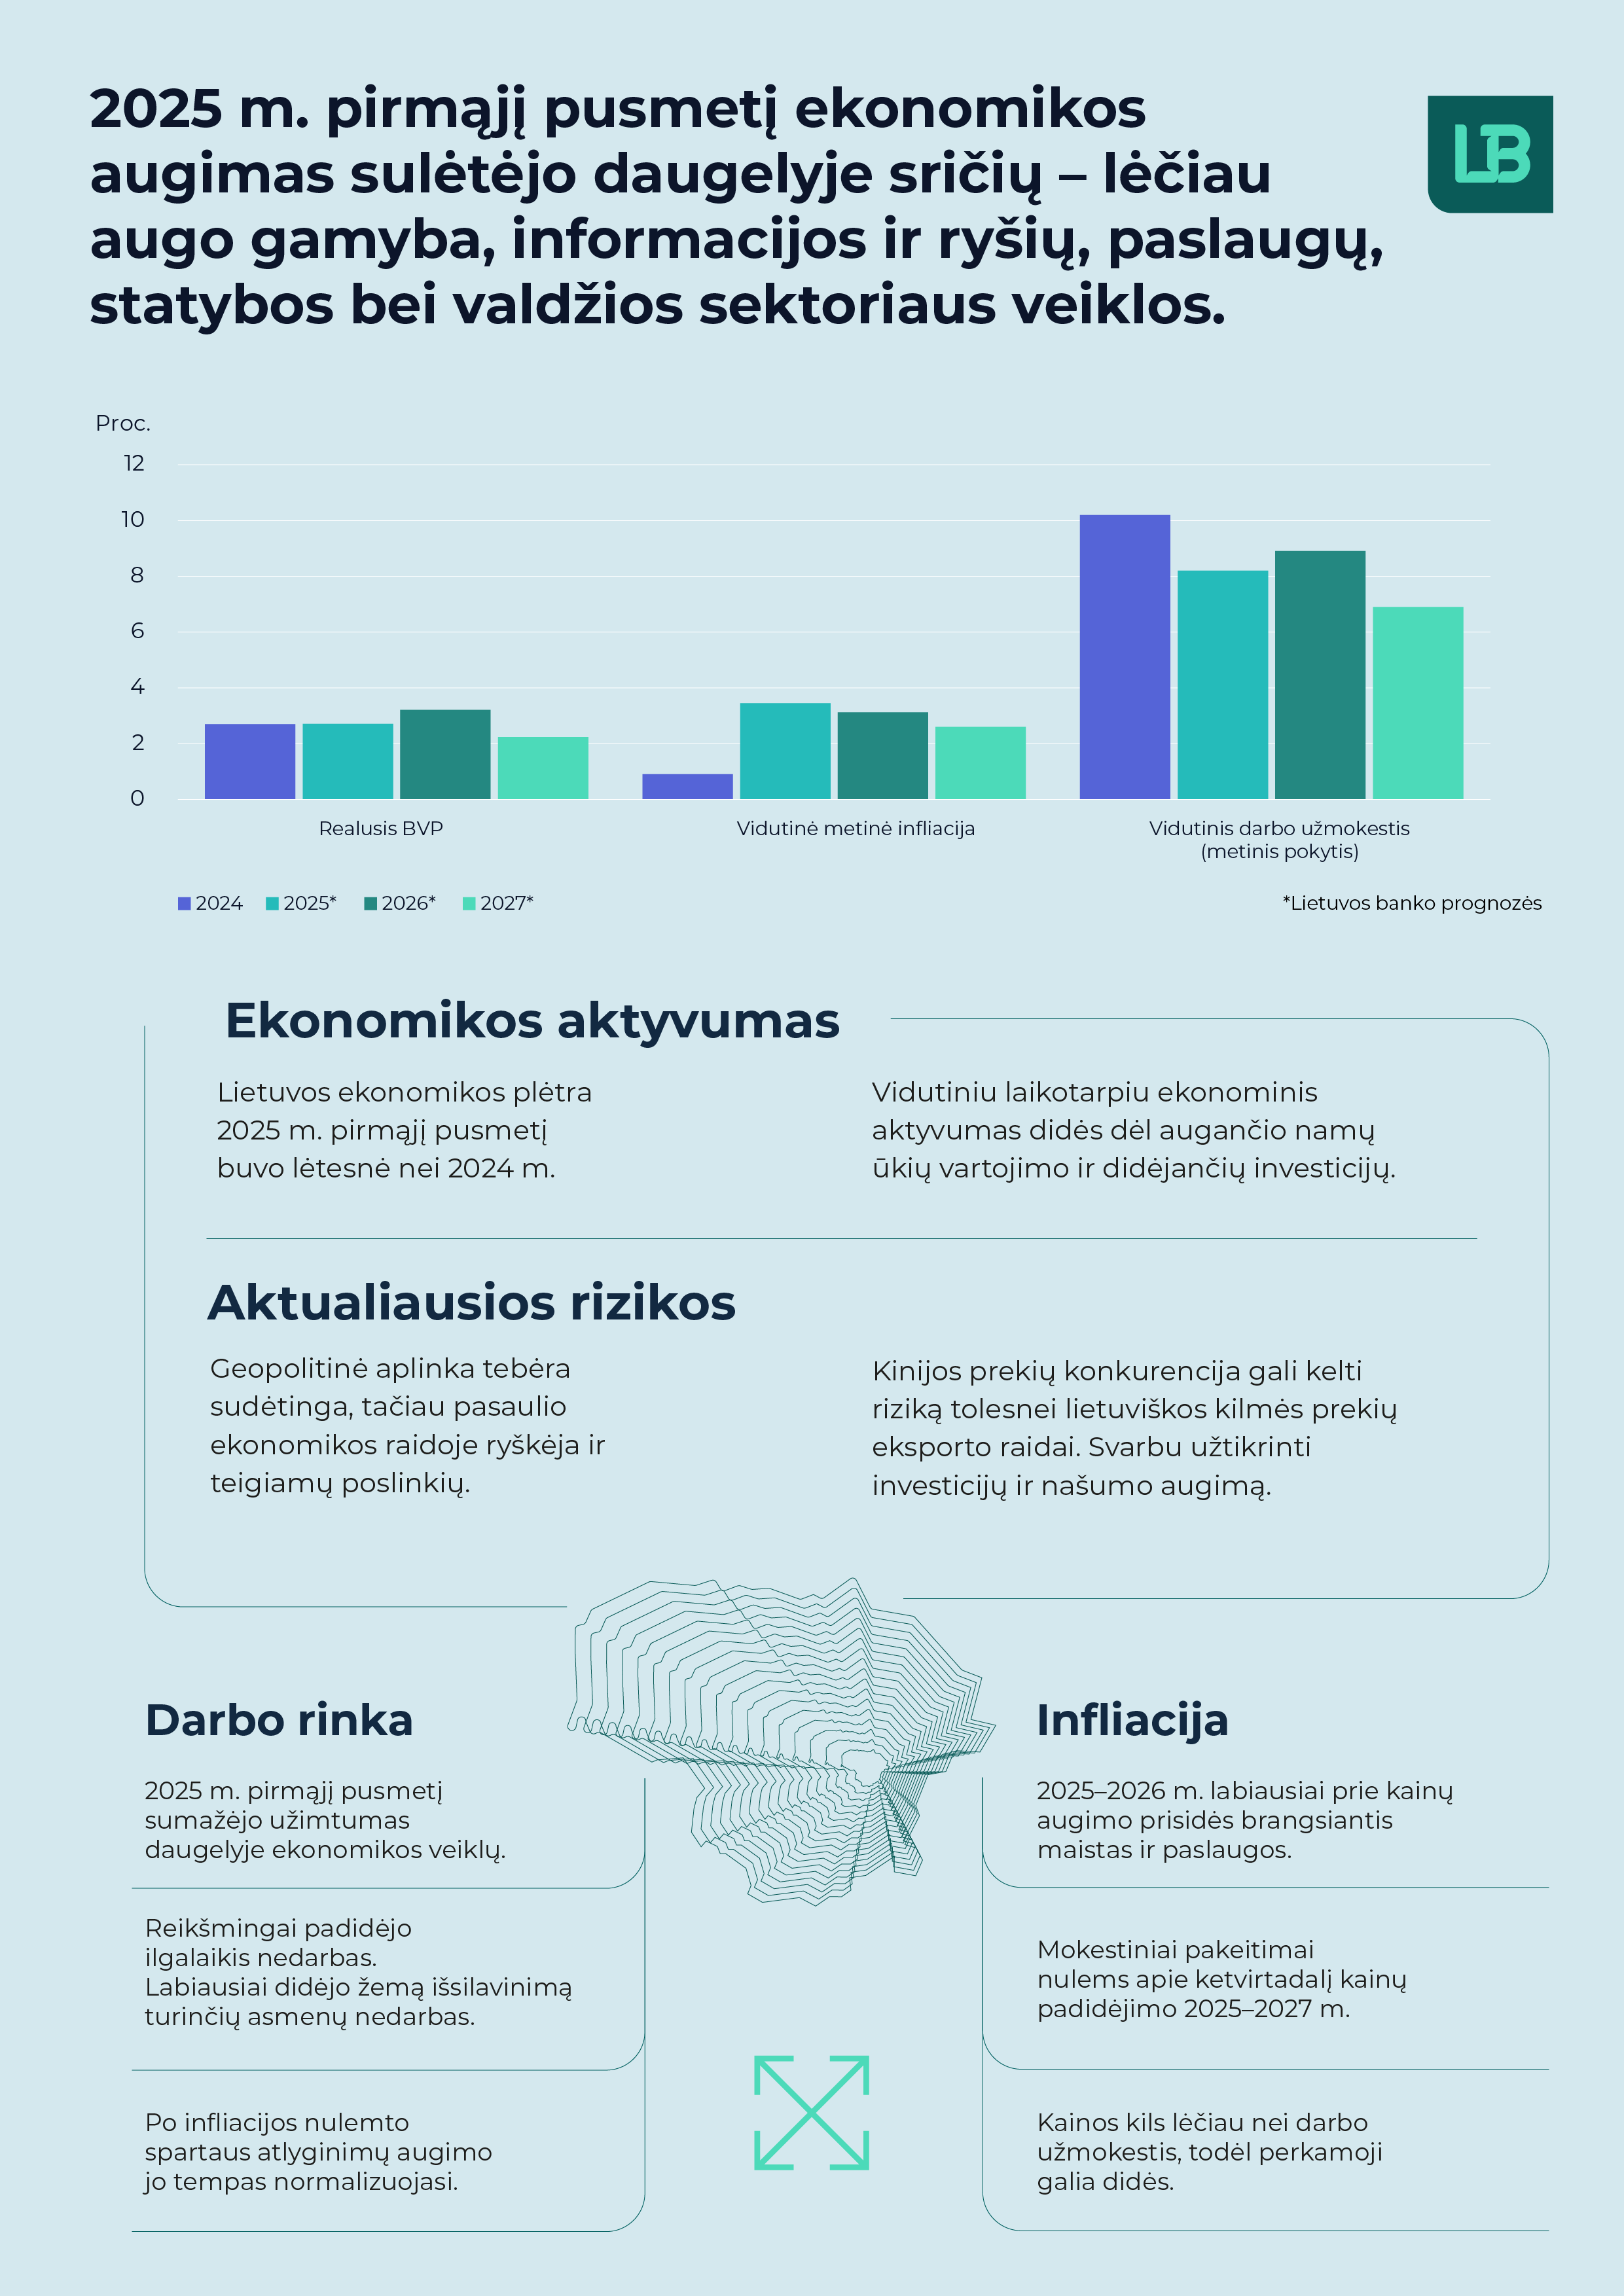
Lietuvos ekonomikos raida ir perspektyvos
Pasikeitus JAV prekybos politikai, pasaulio ekonomika ir toliau yra augimo kelyje, tačiau jos raida gana netolygi. Muitų tarifai, taikomi JAV prekių importui, nepadidėjo tiek, kiek buvo svarstoma juos pakelti, tačiau susijęs neapibrėžtumas turėjo ir turi poveikį daugelio šalių ekonomikoms. Nuogąstaujant, kad JAV muitų tarifai reikšmingai padidės, intensyvėjo atsargų kaupimas šioje šalyje, o tai palankiai veikė gamybą ir eksportą įvairiuose pasaulio regionuose pirmais šių metų mėnesiais. Kurį laiką suintensyvėjusi tarptautinė prekyba skatinančiai veikė investicijas, prisidėjo prie akcijų rinkų atsigavimo. Po vangesnės raidos metų pradžioje pagerėjo padėtis ir daugelio šalių paslaugų sektoriuose. Palyginti gera padėtis darbo rinkose, mažiau neigiama, nei nuogąstauta, didesnių muitų įtaka, švelnėjantis anksčiau griežtintos pinigų politikos poveikis palankiai veikė į paslaugas orientuotas ekonomines veiklas. Trumpojo laikotarpio pasaulio ekonomikos perspektyva vis dėlto yra mažiau teigiama. Gamybos ir tarptautinės prekybos šoktelėjimas, tikėtina, kad buvo trumpalaikis. Antrąjį pusmetį atvirasis ekonomikos sektorius gali patirti daugiau iššūkių dėl atsirandančių prekybos suvaržymų, todėl tarptautinės prekybos prognozės artimiausiems ketvirčiams yra atsargios, jos yra šiek tiek yra bloginamos.
Numatoma, kad artimiausiu metu infliacija tebebus aukštesnė. Prognozuojama, kad 2025–2026 m. ji sudarys atitinkamai 3,5 ir 3,1 proc. Be anksčiau numatyto netiesioginių mokesčių didinimo, infliaciją kitąmet veiks mokesčių pakeitimai, priimti 2025 m. birželio mėn. Visų mokestinių pakeitimų poveikis infliacijai kitąmet gali siekti 1,2 proc. punkto. 2026 m. infliaciją taip pat didins dalies gyventojų pasitraukimas ir lėšų atsiėmimas iš APKP fondų. Kartu infliaciją slopins, kaip numatoma, krisiančios energijos ir nebeaugsiančios maisto žaliavų kainos. Ne daugiau nei pastaruoju metu infliaciją veiks ir darbo sąnaudos. Ilgainiui, sumažėjus keliamų mokesčių įtakai, išnykus kainas didinančiam lėšų atsiėmimo iš APKP fondų poveikiui ir menkiau kylant darbo sąnaudoms, infliacija, prognozuojama, kad kris. Numatoma, kad 2027 m. ji sudarys 2,6 proc.
Numatoma Lietuvos ekonomikos raida
|
2025 m. rugsėjo mėn. prognozėa |
2025 m. birželio mėn. prognozė |
|||||||
|
2025b |
2026b |
2027b |
2025b |
2026b |
2027b |
|||
|
Kainų ir sąnaudų kaita (%, pokytis per metus) |
||||||||
|
Vidutinė metinė infliacija pagal SVKIe |
3,5 |
3,1 |
2,6 |
3,3 |
2,5 |
2,6 |
||
|
BVP defliatoriusc |
3,6 |
3,3 |
2,9 |
3,3 |
3,2 |
3,1 |
||
|
Darbo užmokestis |
8,2 |
8,9 |
6,9 |
8,7 |
8,3 |
7,7 |
||
|
Importo defliatoriusc |
–0,5 |
1,3 |
2,3 |
0,6 |
1,8 |
2,5 |
||
|
Eksporto defliatoriusc |
0,1 |
1,4 |
2,3 |
0,2 |
2,1 |
2,5 |
||
|
Ekonominis aktyvumas (palyginamosiomis kainomis; %, pokytis per metus) |
||||||||
|
BVPc |
2,7 |
3,2 |
2,3 |
2,8 |
2,8 |
2,9 |
||
|
Privačiojo vartojimo išlaidosc |
2,2 |
6,0 |
0,8 |
3,8 |
4,0 |
3,7 |
||
|
Valdžios sektoriaus vartojimo išlaidosc |
0,9 |
0,1 |
0,1 |
0,5 |
0,1 |
0,1 |
||
|
Bendrojo pagrindinio kapitalo formavimasc |
5,7 |
5,4 |
3,4 |
6,9 |
5,2 |
3,5 |
||
|
Prekių ir paslaugų eksportasc |
3,8 |
2,0 |
3,4 |
3,3 |
2,7 |
3,5 |
||
|
Prekių ir paslaugų importasc |
5,2 |
3,4 |
2,5 |
6,9 |
2,8 |
3,5 |
||
|
Darbo rinka |
||||||||
|
Nedarbo lygis (vidutinis metinis; %, palyginti su darbo jėga) |
7,1 |
6,6 |
6,5 |
6,7 |
6,6 |
6,5 |
||
|
Užimtųjų skaičius (%, pokytis per metus)d |
–0,2 |
0,1 |
–0,3 |
0,3 |
–0,3 |
–0,2 |
||
|
Išorės sektorius (%, palyginti su BVP) |
||||||||
|
Prekių ir paslaugų balansas |
4,6 |
3,7 |
4,3 |
2,5 |
2,6 |
2,6 |
||
|
Einamosios sąskaitos balansas |
1,4 |
0,4 |
0,8 |
–0,4 |
–0,5 |
–0,8 |
||
|
Einamosios ir kapitalo sąskaitų balansas |
3,6 |
2,2 |
1,6 |
1,9 |
1,3 |
0,0 |
||
a Makroekonominių rodiklių prognozės parengtos remiantis tarptautinės aplinkos prielaidomis, sudarytomis pagal informaciją, paskelbtą iki 2025 m. rugpjūčio 15 d., ir kitais duomenimis bei informacija, paskelbta iki 2025 m. rugsėjo 1 d.
b Prognozė.
c Pašalinus sezono ir darbo dienų skaičiaus įtaką.
d Nacionalinių sąskaitų duomenys; užimtųjų skaičius apibrėžiamas pagal vidaus koncepciją.
e Suderintas vartotojų kainų indeksas.
1.Tarptautinė aplinka
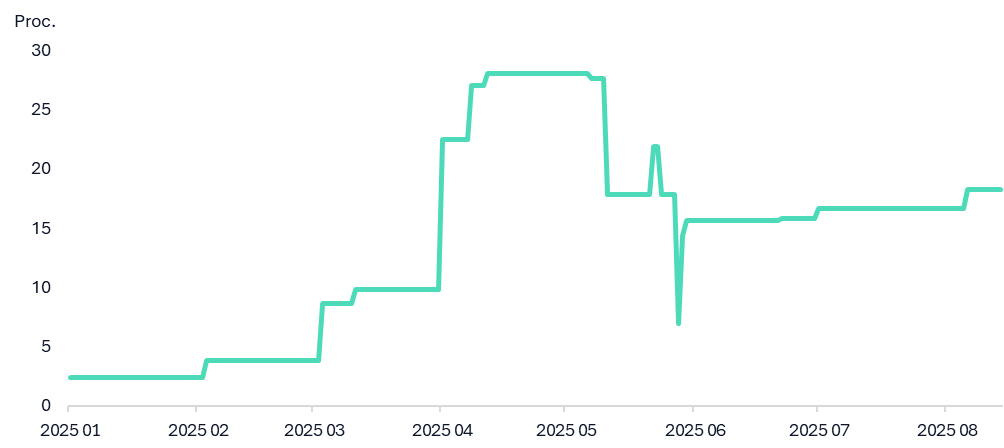
JAV efektyvus importo tarifų lygis sumažėjo nuo savo piko balandžio mėn.
1 pav. JAV efektyvus importo tarifų lygis
Šaltinis: The Budget Lab at Yale.
Atslūgus JAV prekybos politikos sukeltai sumaiščiai, Kinijos ekonomikos augimo prognozės buvo pagerintos, tačiau šalis toliau susiduria su mažos vidaus paklausos keliamomis problemomis. Šių metų augimo prognozė (liepos mėn. prognozė, palyginti su balandžio mėn. įverčiu), buvo reikšmingai padidinta – 0,8 proc. punkto (iki 4,8 %) – pokytį daugiausia lėmė spartesnė, nei prognozuota, ekonomikos plėtra metų pradžioje. Pagrindinis augimo peržiūrą lėmęs veiksnys – suintensyvėjęs eksportas, kurį paskatino JAV įmonių pastangos iš anksto apsirūpinti importo prekėmis, Kinijos gebėjimas perorientuoti eksportą į Aziją ir kitas rinkas bei pasiektos prekybos karo paliaubos. Tačiau kitąmet augimas lėtės iki 4,2 proc. Pagrindinė Kinijos problema ir toliau bus vidaus paklausos trūkumas dėl nekilnojamojo turto rinkos smukimo, augimą lėtins ir didesni nei anksčiau JAV tarifai. Spartesnės ekonomikos raidos būtų galima tikėtis tuo atveju, jei būtų išplėstos į vartojimo skatinimą nukreiptos fiskalinės priemonės.
2.Realusis sektorius
2025 m. pirmąjį pusmetį Lietuvos ekonomika toliau augo, tačiau augimo tempas lėtėjo. Pagal VDA įverčius, metinis augimas pirmąjį ketvirtį buvo 3,2, o antrąjį ketvirtį – 3,1 proc., ketvirtinis augimo tempas sudarė atitinkamai 0,6 ir 0,3 proc. Prie šio pusmečio augimo labiausiai prisidėjo pramonės, prekybos bei informacijos ir ryšių sektoriai (žr. 2 pav.). Tačiau taip sparčiai kaip anksčiau augti neleido sulėtėjęs augimas statybos, žemės ūkio ir valdžios sektoriui priskiriamose veiklose. Pramonės produkcija pirmąjį ketvirtį augo sparčiausiai nuo karo Ukrainoje pradžios, vis dėlto antrąjį ketvirtį pramonės augimą slopino AB „Achema“ gamybos sustabdymas ir mažėjantys naftos perdirbimo pardavimai. Chemijos pramonė ir mašinos su įvairiais įrenginiais daugiausia prisidėjo prie augančio lietuviškos kilmės eksporto, tačiau prekių eksportas augo lėčiau negu istorinis vidurkis dėl lėčiau didėjančios paklausos pagrindinėse prekybos partnerėse ir, Lietuvos įmonių vertinimu, blogėjančio gebėjimo konkuruoti. Statybos sektoriuje metų pradžioje augimas dar buvo ryškus, bet jau antrąjį ketvirtį fiksuotas nuosaikus augimo sumažėjimas dėl sumenkusios inžinerinės statybos apimties. Statybos sektoriaus aktyvumą pirmąjį pusmetį labiausiai palaikė statybos darbai užsienyje, kurių apimtis tebebuvo istoriškai didelė, o statybos darbų skaičius Lietuvoje beveik neauga nuo 2024 m. Mažmeninė prekyba metų pradžioje fiksavo neigiamus rezultatus, o antrąjį ketvirtį sektorius atsigavo – apyvarta augo ir birželio mėn. pasiektas aukščiausias lygis istorijoje. Informacijos ir ryšių, NT operacijos bei transporto veikla prisidėjo prie teigiamo rinkos paslaugų sektoriaus augimo, tačiau įmonių apklausos rodo, kad pastaraisiais mėnesiais juntama mažėjanti paklausa, dėl kurios verslas santūriau vertina ateities perspektyvas. Apskritai, 2025 m. pirmojo pusmečio ekonominę plėtrą palaikė didelė vidaus paklausa, auganti perkamoji galia ir investicijos.
Šių metų antrąjį pusmetį Lietuvos ekonomikos augimas turėtų sustiprėti. Tam įtakos turės pamažu didėsianti išorės paklausa, gyventojų perkamoji galia ir švelnėjantis anksčiau griežtintos pinigų politikos poveikis. O 2026 m. ekonomiką dar labiau paskatins dėl antrosios pensijų pakopos reformos numatomas didesnis namų ūkių vartojimas. Tiesa, šis poveikis nebus ilgalaikis, jau 2027 m. ekonomikos plėtrą reikšmingai sulėtės. Prognozuojamu laikotarpiu ekonomikos raidą taip pat turėtų šiek tiek slopinti įsigaliosiantys mokestiniai pakeitimai ir didesni tarptautinės prekybos tarifai. Prognozuojama, kad 2025 m. realusis BVP padidės 2,7 proc., 2026 m. dėl antrosios pensijų pakopos reformos kils iki 3,2, o 2027 m. sumažės iki 2,3 proc. (žr. 2 pav.).
2025 m. pirmąjį pusmetį Lietuvos ekonomika toliau augo, tačiau augimo tempas lėtėjo.
2 pav. BVP raida ir kaitos veiksniai (gamybos metodu)
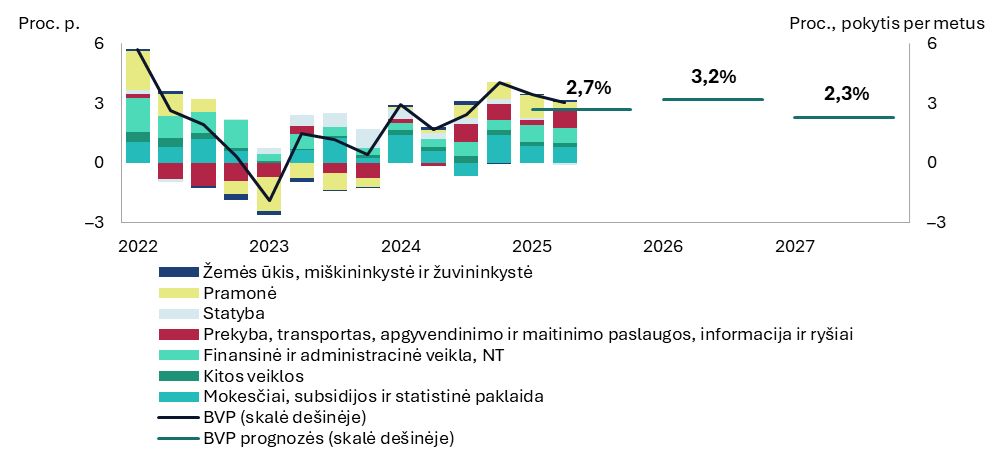
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
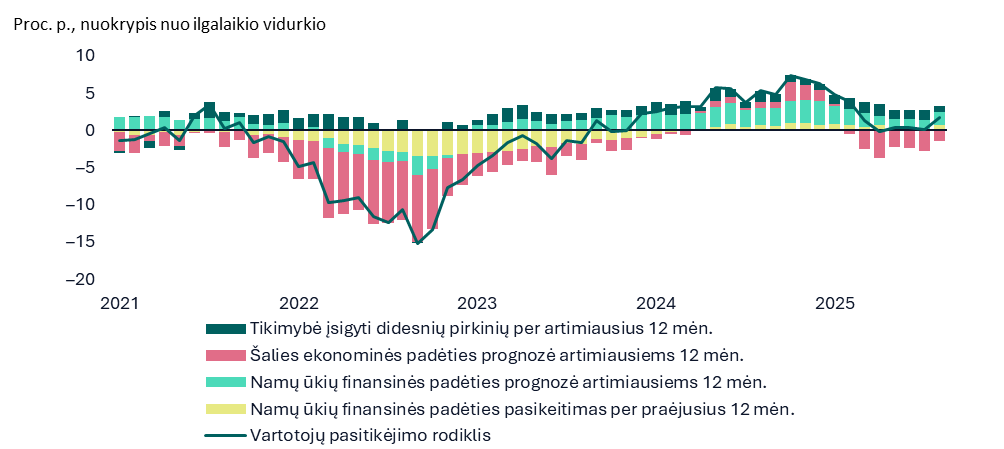
Po laikino smuktelėjimo dėl metų pradžioje trumpam paūmėjusios infliacijos ir mokestinių pakeitimų šių metų antrąjį ketvirtį namų ūkių vartojimas vėl augo. Namų ūkių vartojimo metinis augimas šių metų pirmąjį ketvirtį sulėtėjęs iki 0,5, antrąjį ketvirtį atsitiesė iki 3,1 proc. Pirmąjį ketvirtį mokestiniai pakeitimai ir trumpam paūmėjusi infliacija paveikė vartotojų perkamąją galią ir pirkimo įpročius, kurie taip pat darė reikšmingą įtaką ir mažmeninės prekybos rezultatams metų pradžioje. Nuo 2025 m. įvesti nauji anglies dioksido dedamosios akcizai padidino energijos kainas. Tai turėjo įtakos degalų prekybai: deklaruoto gazolio kiekis šių metų pirmąjį pusmetį sumažėjo 16,3, o benzino – padaugėjo 3,5 proc. Antrąjį ketvirtį prekybos sektoriaus pardavimai atsigavo, sparčiausiai augo drabužių, avalynės bei internetinės prekybos pardavimai, taip pat didėjo ir degalų prekyba. Didėjo ir namų ūkių vartojimo išlaidos, kurias tarp kitų veiksnių palaikė ir nenustojusi augti perkamoji galia – realusis darbo užmokestis pirmąjį pusmetį pakilo 8,4 proc. Nepaisant to, gyventojų apklausos rodo blogėjančius lūkesčius – vartotojų pasitikėjimo rodiklis antrąjį ketvirtį nusileido iki žemiausio lygio nuo 2023 m. pabaigos. Gyventojai prognozuoja vis prastesnę šalies ekonominę ir savo finansinę padėtį, o tai gali lemti atsargesnius vartojimo sprendimus artimiausiu laikotarpiu. Vis dėlto rugpjūčio mėn. pasitikėjimo rodiklis pastebimai atsigavo, todėl galima įžvelgti atsigavimo ženklų (žr. 3 pav.). Numatoma, kad 2025 m. namų ūkių vartojimo augimas sudarys 2,2, o 2026 m. dėl įvykdytos antrosios pensijų pakopos reformos laikinai padidės iki 6,0 proc., tačiau dėl palyginamosios bazės efektų 2027 m. bus pastebimai lėtesnis – sudarys tik 0,8 proc.
3 pav. Vartotojų pasitikėjimo rodiklis.
Šaltiniai: Europos Komisija, VDA ir Lietuvos banko skaičiavimai.
Vienas iš svarbesnių ekonomikos augimą palaikančių veiksnių šiais metais yra investicijos. Jos šių metų pirmąjį ketvirtį per metus paaugo 7,6, o antrąjį ketvirtį – 9,1 proc. Prie augimo labiausiai prisidėjo investicijos į transporto priemones, mašinas ir įrenginius (žr. 4 pav.), o tai rodo įmonių pastangas atnaujinti gamybos potencialą ir didinti efektyvumą. Verslo investicijų tendencijų tyrimo rezultatai rodo, kad 2025 m. pramonės įmonės investavo tiek į nusidėvėjusių įrenginių keitimą, tiek į gamybos modernizavimą, tiek į gamybos pajėgumų didinimą, o pagrindinis investicijas lemiantis veiksnys ir toliau buvo gaminamos produkcijos paklausa. Įmonių investicijos į gamybos modernizavimą turėtų palankiai veikti įmonių konkurencingumą. Taip pat reikšmingai išaugo investicijos į negyvenamuosius pastatus, o labiausiai didėjo baigtų statyti valstybei priklausančių pastatų – kultūros ir sporto renginių bei ligoninių – plotas. Nepaisant švelnėjančios pinigų politikos, investicijos į gyvenamuosius pastatus mažėja. Reikšmingesnio šios rūšies investicijų augimo artimiausiu metu nerodo ir išduotų statybos leidimų ar pradėtų projektų statybos duomenys. Valdžios sektoriaus investicijos pirmąjį ketvirtį smuko 7,5 proc. – tai, tikėtina, kad prisidėjo ir prie mažėjusios inžinerinių statinių statybos apimties. Numatoma, kad 2025 m. investicijos augs 5,7, 2026 m. – 3,2, o 2027 m. – 2,3 proc. (žr. 4 pav.).
4 pav. Investicijų kaitos veiksniai
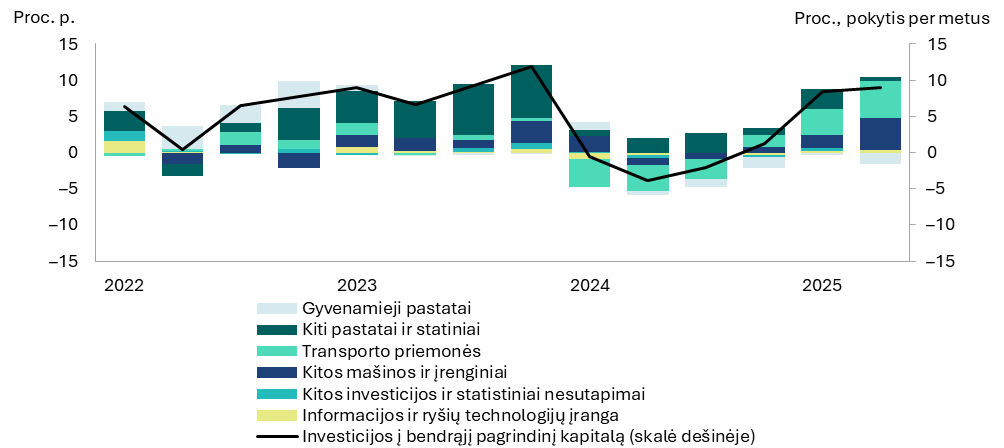
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Parengė L. Mociūnaitė
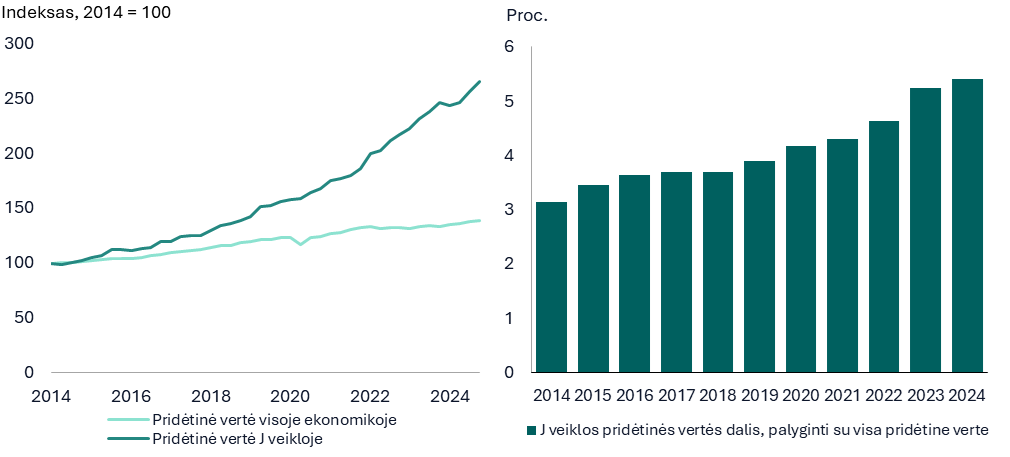
Informacijos ir ryšių (J) veikloje sukuriama pridėtinė vertė per pastarąjį dešimtmetį padidėjo 2,5 karto, o veiklos dalis Lietuvos ekonomikos struktūroje per šį laikotarpį beveik padvigubėjo. 2024 m. šiai veiklai teko 5,4 proc. visos šalyje sukuriamos pridėtinės vertės (žr. A pav.). Apskritai, informacijos ir ryšių veikla pastaruosius trejus metus buvo sparčiausiai auganti ekonominė veikla Lietuvoje ir reikšmingai prisidėjo prie visos ekonomikos augimo. Užimtųjų, dirbančiųjų informacijos ir ryšių veikloje dalis, palyginti su visais užimtaisiais, per šį laikotarpį padidėjo 2,7 karto ir 2024 m. sudarė 4,8 proc. Atsižvelgiant į didėjančią informacijos ir ryšių veiklos svarbą, intarpe atliekama šios veiklos analizė, siekiant išskirti jos proveržį lėmusias priežastis.
Pastaraisiais metais informacijos ir ryšių veikla buvo sparčiausiai auganti ekonominė veikla Lietuvoje.
A pav. Informacijos ir ryšių veiklos pridėtinės vertės (grafikas kairėje) ir jos dalies visoje pridėtinėje vertėje (grafikas dešinėje) raida
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
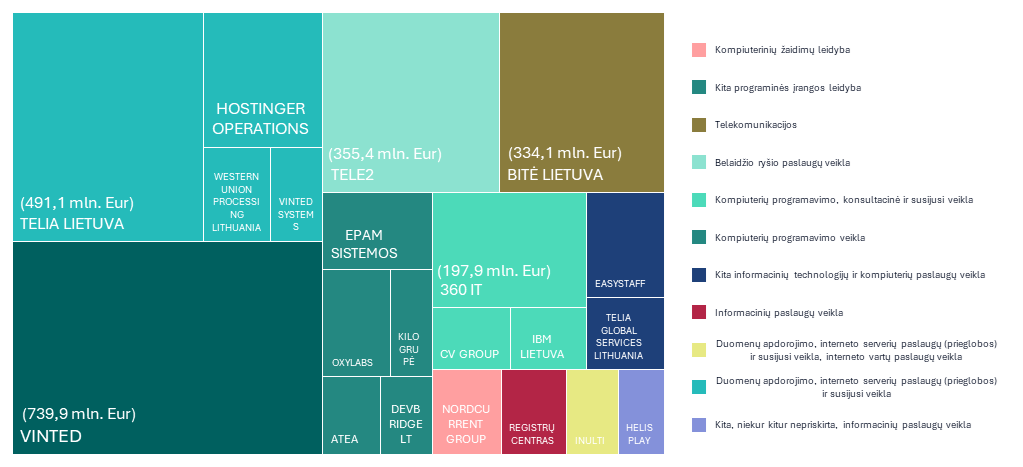
Penkios didžiausios informacijos ir ryšių veiklos įmonės 2024 m. sugeneravo apie trečdalį veiklos pajamų.
B pav. Didžiausios J veiklos įmonės, 2024 m. sugeneravusios 50 proc. visos J veiklos apyvartos
Šaltiniai: Sodra, VĮ Registrų centras ir Lietuvos banko skaičiavimai.
Pastabos: remiamasi VĮ Registrų centre pateikiamais įmonių pelno (nuostolio) ataskaitų duomenimis, kurie buvo prieinami liepos 21 d. Remiamasi ataskaitiniais metais galiojusia įmonių klasifikacija į veiklas.
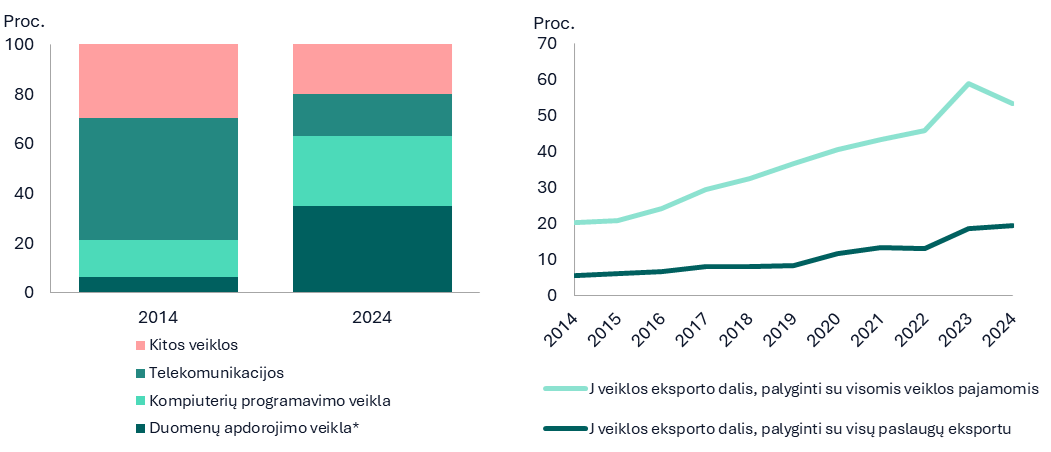
Per dešimtmetį informacijos ir ryšių veiklos struktūra tapo labiau orientuota į eksportą. Prieš dešimtmetį J veikloje dominavo ryšio paslaugos, labiau orientuotos į vietos rinką. 2014 m. telekomunikacijų veiklos pardavimo pajamos sudarė apie pusę visų veiklos pardavimo pajamų (žr. C pav. grafiką kairėje). 2024 m. šios veiklos dalis struktūroje sumenko apie 3 kartus. O duomenų apdorojimo ir kompiuterių programavimo veiklų dalys reikšmingai išaugo. 2024 m. J veiklos struktūroje didžiausią dalį (35 %) sudarė būtent duomenų apdorojimo, interneto serverių paslaugų ir susijusi veikla, interneto vartų paslaugų veikla, palyginti nedaug atsiliko ir kompiuterių programavimo veikla (sudarė 28 %, žr. C pav. grafiką kairėje). Programinės įrangos ir skaitmeninių paslaugų specifika leidžia gana greitai plėstis į užsienio rinkas, didinant paslaugų eksporto svorį. Tokia informacijos ir ryšių veiklos struktūra yra labiau orientuota į eksportą ir yra palanki šios veiklos augimui ateityje.
Prieš dešimtmetį informacijos ir ryšių veikloje dominavo labiau į vidaus rinką orientuotos veiklos, o šiuo metu vyrauja į eksportą orientuotos veiklos.
C pav. J veiklos pardavimo pajamų struktūra 2014 ir 2024 m. (grafikas kairėje) ir J veiklos eksporto dalies dinamika
Šaltiniai: VDA, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Pastaba: veiklos pavadinimas yra sutrumpintas.
Informacijos ir ryšių veiklos plėtrą skatino ir tiesioginės užsienio investicijos, kurios per pastarąjį dešimtmetį padidėjo beveik tris kartus. Didelių tarptautinės rinkos dalyvių, tokių kaip, pavyzdžiui, Barclays Group Operations Limited Lietuvos filialas, atėjimas leido darbuotojams įgyti žinių darbo vietoje. Apskritai, tiesioginės užsienio investicijos sudarė palankesnes sąlygas lietuviško kapitalo įmonėms, pavyzdžiui, Vinted, UAB, pritraukti patyrusių darbuotojų, investicijų ir augti. Įgyta investicijų pritraukimo ir eksporto rinkų plėtros patirtis persidavė ir kitoms sėkmingoms įmonėms. Sparčiai augant lietuviško kapitalo įmonėms, tiesioginių užsienio investicijų dalis, palyginti su informacijos ir ryšių veiklos pridėtine verte, per pastarąjį dešimtmetį sumenko apie penktadaliu ir 2024 m. sudarė apie 58 proc. Tai lemia mažesnę riziką, kad, didėjant darbo sąnaudoms, įmonės išsikels į užsienį.
Gebėjimas pasiūlyti inovatyvias ir kokybiškas paslaugas, atliepiančias pokyčius rinkoje (pvz., išaugusias kibernetines grėsmes, duomenų kiekį, elektroninės prekybos apimtį bei tvarumo poreikį) bei sėkmingas konkuravimas su užsienio paslaugų teikėjais leido Lietuvos įmonėms plėstis ir įsitvirtinti užsienio rinkose. Didėjanti eksporto apimtis padėjo pasiekti spartų informacijos ir ryšių veiklos augimą, o pasikeitusi ir labiau į eksportą orientuota veiklos struktūra sudaro palankias sąlygas ir tolesniam šios veiklos augimui.
Parengė E. Virbickas
Šiame intarpe visos ekonomikos realusis likutinis perteklius apskaičiuojamas bendrąjį likutinį perteklių ir bendrąsias mišriąsias pajamas dalijant iš BVP defliatoriaus.
Ekonomikai augant, įveiklinto kapitalo sukuriamos pajamos, kitaip – realusis likutinis perteklius, Lietuvoje vis dėlto mažėja.
A pav. Realusis BVP, atlygis darbuotojams ir likutinis perteklius Lietuvoje ir euro zonoje
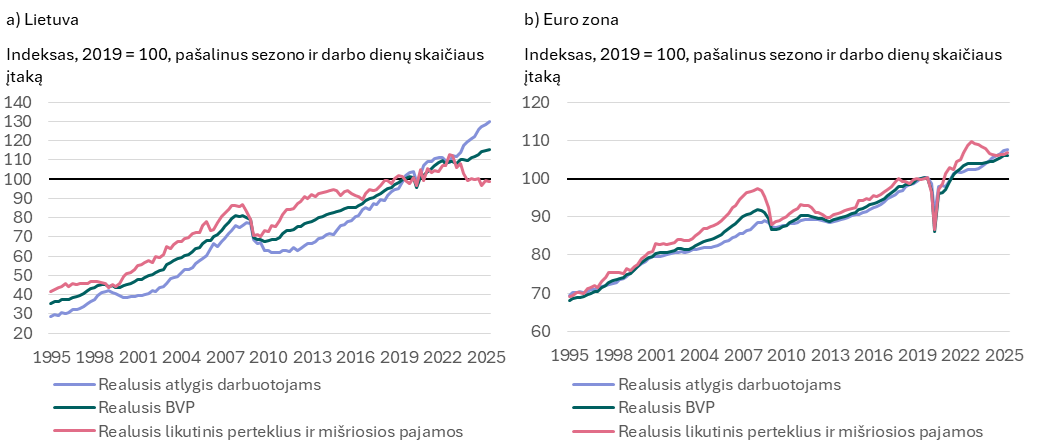
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Ilguoju laikotarpiu, ekonomikai kylant, paprastai didėja ir realusis likutinis perteklius. 1995–2019 m., t. y. iki prasidedant pastarųjų metų sukrėtimams, jis sudarė maždaug trečdalį Lietuvos realiojo BVP augimo. Maždaug tiek pat prie realiojo BVP didėjimo jis prisidėjo ir euro zonoje. Tiek Lietuvoje, tiek daugelyje kitų šalių realusis likutinis perteklius svyruoja daugiau nei bendras ekonominis aktyvumas iš dalies dėl nemažos realiųjų darbo sąnaudų, sudarančių reikšmingą sukurtos pridėtinės vertės dalį, inercijos.
Likutinį perteklių šalyje labiausiai mažina transporto ir saugojimo ekonominė veikla (žr. B pav. a grafiką). Ji išsiskiria ypatinga dinamika. Ankstesnį dešimtmetį (2011–2019 m.) transporto ir saugojimo veikla, daug išteklių skyrusi plėtrai ES šalyse, augo daugiau nei visa šalies ekonomika. Šiuo laikotarpiu ji lėmė maždaug šeštadalį visos pridėtinės vertės augimo šalyje, o jos dalis šalies pridėtinėje vertėje padidėjo nuo 9,5 proc. (2010 m.) iki 11,8 proc. (2019 m.). Aptariamu laikotarpiu transporto ir saugojimo veikla lėmė daugiau nei ketvirtadalį viso realiojo likutinio pertekliaus kilimo šalyje (žr. B pav. b grafiką). 2020 m. šios veiklos raida ėmė gerokai keistis. Europos ir kitų šalių ekonomikoms patiriant įvairių iššūkių ir mažiau plečiantis tarptautinei prekybai, beveik nustojo didėti realiosios transporto ir saugojimo veiklos pardavimų pajamos. Pastarosios 2023 m. buvo tik 2,0 proc. didesnės nei 2019 m. Be paminėtų veiksnių, prie tokios pardavimų pajamų raidos prisiėjo ir ribojimai vežti krovinius iš kaimyninių ne ES šalių. Kartu augo realiosios darbo sąnaudos. 2023 m. jos aptariamoje ekonominėje veikloje buvo 21,2 proc. didesnės nei 2019 m. Visa tai ribojančiai veikė transporto ir saugojimo įmonių realųjį likutinį perteklių. Jis pradėjo mažėti 2020 m. ir krito kasmet iki 2023 m. imtinai.
Likutinio pertekliaus kritimo tendencija vis dėlto pastebima tik kai kuriose ekonominėse veiklose.
B pav. Realiojo likutinio pertekliaus Lietuvoje kaitos veiksniai
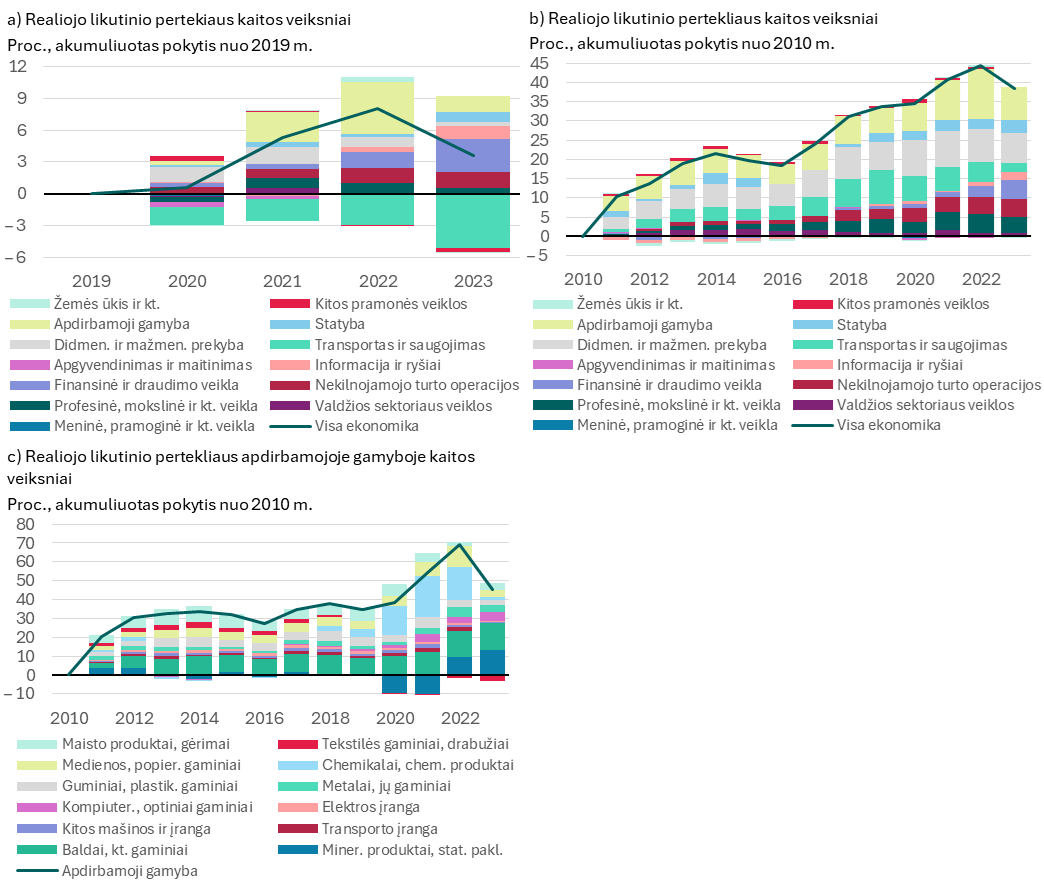
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Realiojo likutinio pertekliaus raida pasikeitusi ir apdirbamojoje gamyboje. Iki 2022 m. didėjęs, realusis likutinis perteklius šioje ekonominėje veikloje pastaraisiais metais krinta (žr. B pav. c grafiką). 2023 m. jis buvo 14,0 proc. mažesnis nei 2022 m. ir tik 7,7 proc. didesnis nei 2019 m. Realųjį likutinį perteklių apdirbamojoje gamyboje labiausiai mažina prastesni veiklos rezultatai chemikalų ir chemijos produktų gamyboje. Prie to, tikėtina, kad prisidėjo anksčiau (plačiai apimančios rusijos karinės invazijos į Ukrainą pradžioje) reikšmingai kilusios energijos žaliavų kainos ir sumenkusi trąšų gamyba bei kritusi produktų, naudotų kovojant su pasauline COVID-19 pandemija, gamyba, kuri pastebimai didino visos apdirbamosios gamybos realųjį likutinį perteklių 2020–2022 m. Tik nedaugelyje apdirbamosios gamybos šakų pastebima tęstinė realiojo likutinio pertekliaus mažėjimo tendencija. Ji netrumpą laiką tęsiasi iš esmės tik tekstilės gaminių, odos ir jos dirbinių gamyboje, drabužių siuvimo veikloje (čia realusis likutinis perteklius 2023 m. buvo 50,1 %mažesnis nei 2019 m.). Kita vertus, esama apdirbamosios gamybos šakų, kuriose realusis likutinis perteklius nuosekliai ir pastebimai auga. Pavyzdžiui, jis kyla kompiuterinių, elektroninių ir optinių gaminių gamyboje, kur realusis likutinis perteklius 2023 m. buvo 75,6 proc. didesnis nei 2019 m.
Apibendrinant pažymėtina, kad realusis likutinis perteklius Lietuvoje mažėja, tačiau kritimo tendencija pastebima tik kai kuriose ekonominėse veiklose ar jų šakose. Prie tokios likutinio pertekliaus raidos prisideda vangi ekonominė situacija Europos šalyse, mažiau auganti tarptautinė prekyba, išblėsusi trumpalaikių veiksnių palanki įtaka. Iš dalies dėl to realųjį likutinį perteklių šalyje labiausiai mažina transporto ir saugojimo ekonominė veikla. Vis dėlto, net ir esant prastesnei geopolitinei padėčiai bei kylant darbo sąnaudoms, gana didelėje dalyje ekonominių veiklų realusis likutinis perteklius didėja. Tai ypač pasakytina apie veiklas, pasižyminčias aktyviu inovacijų ir pažangių technologijų naudojimu, – kompiuterinių, elektroninių ir optinių gaminių gamybą, informacijos ir ryšių paslaugas.
3.Darbo rinka
Lietuvos darbo rinkos būklė pirmąjį pusmetį tebebuvo gana palanki darbuotojams. Darbo užmokestis didėjo gana sparčiu tempu, nedarbo lygis buvo mažesnis nei prieš metus, o itin aukštas įtampos rodiklis indikuoja, kad darbo rinkos padėtis tebėra palanki darbuotojams, nuolatinių gyventojų ir užimtųjų skaičius per metus taip pat padidėjo. Artimiausiais ketvirčiais šios tendencijos neturėtų reikšmingai keistis. Verta paminėti, kad yra ir rizikų. Gyventojų skaičius, palyginti su praėjusiais metais, augo lėčiau. Tai turi neigiamų pasekmių užimtumo ir visos ekonomikos augimui.
Gyventojų skaičius yra didžiausias nuo 2016 m., tačiau augimo tempas sulėtėjo. Nuolatinių gyventojų skaičius Lietuvoje sudarė 2 894 tūkst. Tai didžiausias gyventojų skaičius per beveik dešimtmetį. Gyventojų skaičiaus augimą iš esmės lėmė teigiama grynoji migracija, kuri kompensavo neigiamą natūralios kaitos poveikį. Vis dėlto gyventojų skaičius didėjo lėčiau: šių metų sausio–rugpjūčio mėn., palyginti su praėjusių metų atitinkamu laikotarpiu, nuolatinis gyventojų skaičius padidėjo tik 0,1 proc. Palyginkime: praėjusiais metais šis augimas buvo gerokai didesnis – 0,9 proc. Prie lėtėjančio gyventojų skaičiaus augimo prisidėjo reikšmingai sumažėjęs Lietuvoje leidimą gyventi turinčių užsieniečių skaičius. Remiantis naujausiais Migracijos departamento duomenimis, šių metų rugpjūčio mėn. Lietuvoje leidimą gyventi turėjo 204 tūkst. užsieniečių – tai 14 tūkst. mažiau nei praėjusiais metais. Labiausiai sumažėjo Lietuvoje leidimą gyventi turinčių baltarusių skaičius. Lietuvoje gyvenančių užsieniečių skaičiaus mažėjimas paskutinį kartą buvo fiksuotas 2016 m. Prie to prisidėjo 2024 m. sugriežtinta užsieniečių įdarbinimo ir leidimų gyventi tvarka: apribotas darbas su viza ar beviziu režimu, nustatytas kvotų mechanizmas, pagal kurį 2025 m. leidimų dirbti kvota neviršys 1,4 proc. nuolatinių Lietuvos gyventojų skaičiaus. 2025 m. kvota siekia 25 tūkst. asmenų – 15 tūkst. mažiau nei prieš metus.
Užimtųjų skaičiaus augimas sulėtėjo iš esmės dėl sugriežtinto užsieniečių įdarbinimo. Šių metų pirmąjį pusmetį bendras užimtųjų skaičius šalyje sudarė 1 454 tūkst. ir buvo tik 0,1 proc. didesnis nei prieš metus. Palyginkime: praėjusių metų atitinkamu laikotarpiu užimtųjų skaičius per metus ūgtelėjo 2,3 proc. Praėjusiais metais beveik pusę užimtųjų augimo lėmė užsieniečiai. Lėtesnę užimtumo raidą iš dalies galima sieti su sugriežtinta užsieniečių įdarbinimo ir leidimo gyventi tvarka, kuri prisideda prie nekvalifikuotą darbą dirbančių užsieniečių skaičiaus traukimosi. Remiantis naujausiais Migracijos departamento duomenimis, šių metų liepos mėn. leidimą dirbti turėjo 98 tūkst. užsieniečių – 16 proc. mažiau nei prieš metus. Užimtumo raidą teigiamai veikė didesnis aukštos kvalifikacijos specialistų užimtumas. Prie užimtųjų skaičiaus padidėjimo per metus labiausiai prisidėjo švietimo, profesinės, mokslinės ir techninės bei informacijos ir ryšių veiklose padidėjęs užimtųjų skaičius. Lietuvos bankas prognozuoja, kad užimtumas šiais metais susitrauks –0,2 proc., o ateinančiais metais padidės 0,1 proc. (žr. 5 pav.).
5 pav. Nedarbo lygio ir užimtųjų raida
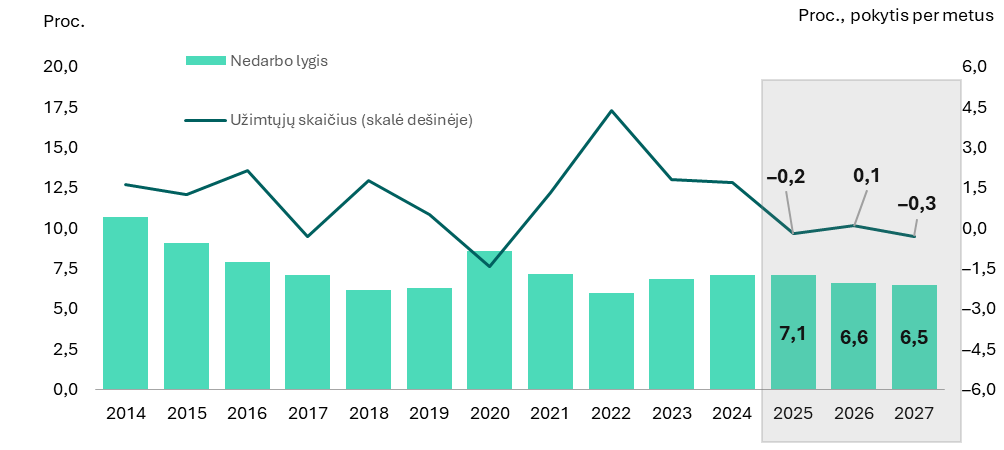
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Pastaba: nedarbo lygis pakoreguotas pagal sezoniškumą.
Nedarbo lygis Lietuvoje mažėja, tačiau ilgalaikis nedarbas tebėra aukštas – tai rodo darbo rinkos struktūrines problemas ir darbuotojų įgūdžių bei darbdavių reikalavimų neatitikimą. Nedarbo lygis šių metų pirmąjį pusmetį sudarė 7,1 proc. ir buvo 0,5 proc. punkto mažesnis nei prieš metus. Jaunimo nedarbo lygis sudarė 15,7 proc. ir buvo tik 0,1 proc. punkto mažesnis nei prieš metus. Nedarbo mažėjimo tendenciją patvirtina ir registruotų bedarbių statistika: šių metų sausio–liepos mėn. registruotų bedarbių buvo 0,5 proc. mažiau nei prieš metus. Verta paminėti, kad fiksuota ir neigiamų tendencijų. Ilgalaikio nedarbo lygis šių metų pirmąjį pusmetį buvo 0,5 proc. punkto didesnis nei prieš metus, o ilgalaikiai bedarbiai sudarė šiek tiek daugiau nei trečdalį visų bedarbių. Ilgalaikis nedarbas kelia grėsmę šių asmenų kvalifikacijai, mažina jų konkurencingumą rinkoje ir didina socialinių išmokų naštą viešiesiems finansams. Tikėtina, kad prie itin aukšto ilgalaikio nedarbo lygio prisideda nesuderinamumas tarp darbdavio reikalavimų ir darbuotojo turimų įgūdžių: nors nedarbo lygis per metus sumažėjo, laisvų darbo vietų lygis padidėjo ir pasiekė didžiausią reikšmę nuo duomenų skelbimo pradžios (žr. 6 pav.). Pažymėtina, kad prie šio išaugimo daugiausia prisidėjo viena veikla – transporto ir saugojimo. Beveridžo kreivė rodo pasislinkimą į išorę, o tai reiškia, kad darbo vietų yra, tačiau bedarbiams jų nepavyksta užimti. Gerai veikiančioje darbo rinkoje Beveridžo kreivė rodo neigiamą ryšį tarp nedarbo ir laisvų darbo vietų: mažėjant nedarbui, laisvų darbo vietų daugėja, ir atvirkščiai. Jeigu ši tendencija nesikeis ilgesnį laiką, tai rodytų darbuotojų įgūdžių ir darbdavio keliamų kvalifikacijų neatitikimą.
6 pav. Nedarbo ir laisvų darbo vietų lygis bei įtampos rodiklis
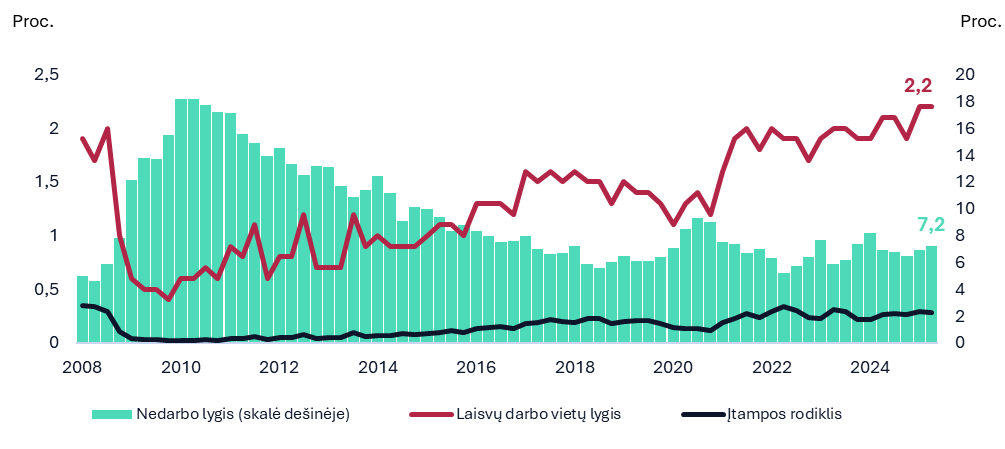
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Pastabos: duomenys pakoreguoti pagal sezoniškumą. Įtampos lygis darbo rinkoje vertinamas pagal laisvų darbo vietų ir bedarbių santykį.
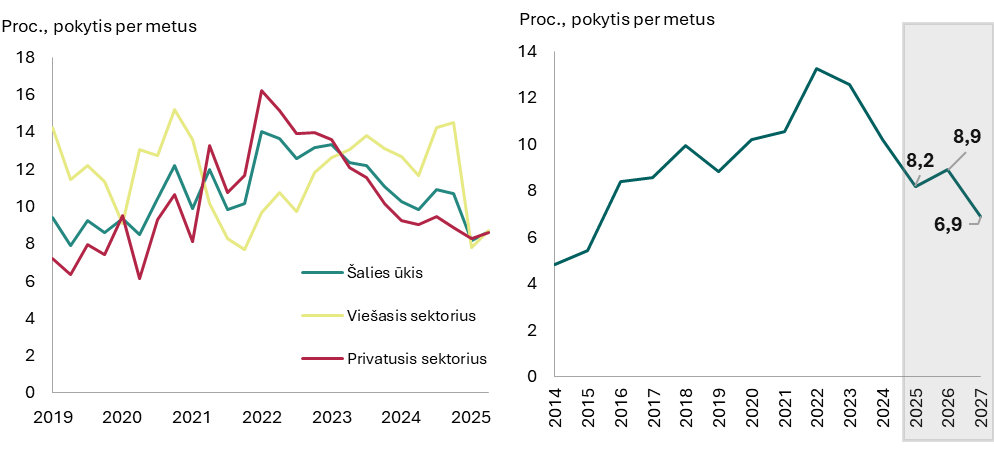
Atlyginimai ir toliau sparčiai kyla, tačiau lėčiau už pastarųjų penkerių metų vidurkį. Remiantis pirmojo pusmečio VDA duomenimis, šalies ūkio darbo užmokesčio augimas per metus sulėtėjo iki 8,4 proc. Palyginkime: praėjusių metų pirmąjį pusmetį darbo užmokesčio metinis augimas sudarė 10,0 proc. Verta paminėti, kad prie šio sulėtėjimo prisidėjo itin silpni pirmojo ketvirčio duomenys, o antrąjį ketvirtį atlyginimų augimo vidurkis buvo artimas 2019–2024 m. vidurkiui. Sulėtėjimui pirmąjį ketvirtį didžiausią įtaką turėjo lėtesnis viešojo sektoriaus atlyginimų augimas – jis sudarė 7,8 proc. ir pirmą kartą per beveik dvejus metus buvo mažesnis nei privačiajame sektoriuje. Palyginkime: praėjusių metų ketvirtąjį ketvirtį atlyginimų metinis augimas valstybiniame sektoriuje sudarė net 14,5 proc. Vis dėlto tokį spartų viešojo sektoriaus darbuotojų atlyginimų augimą praėjusių metų ketvirtąjį ketvirtį galėtume sieti su itin didelėmis premijomis švietimo sektoriuje: jos buvo šiek tiek daugiau nei ketvirtadaliu didesnės nei prieš metus. Švietimo sektoriaus specialistų atlyginimus planuojama ir toliau didinti. Nuo šių metų rugsėjo mėn. mokytojų ir švietimo pagalbos specialistų pareiginiai algų koeficientai yra didinami 8 proc. ir iki 2028 m. kasmet jie augs 5 proc. punktais sparčiau, nei prognozuojamas šalies VDU augimas. Tiesa, trečiąjį ketvirtį šio didinimo poveikis atlyginimų augimui bus ribotas dėl itin aukšto bazės efekto: 2024 m. rugsėjo mėn. švietimo specialistų algos pakilo net 15,5 proc. Apskritai, vis dar spartų darbo užmokesčio augimą galima sieti su itin įtempta padėtimi darbo rinkoje. Darbuotojų su reikiama kvalifikacija pasiūla ir toliau nepasiveja paklausos, o tai darbuotojams leidžia palaikyti stiprią derybinę galią. Lietuvos bankas prognozuoja, kad šiais metais atlyginimai pakils 8,2, o kitąmet augimo tempas pagreitės iki 8,9 proc. (žr. 7 pav.).
7 pav. Darbo užmokesčio metinė raida pagal sektorius (grafikas kairėje) ir prognozė (grafikas dešinėje)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Pastaba: šalies ūkis ir privatusis sektorius be individualiųjų įmonių.
Parengė K. Vasiliauskas
A pav. 15–74 m. asmenų darbo jėgos aktyvumo raida ES šalyse
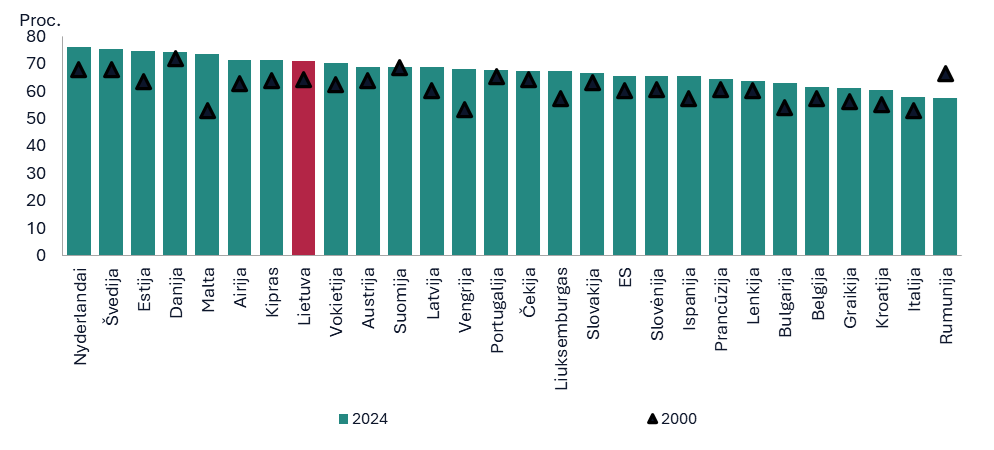
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
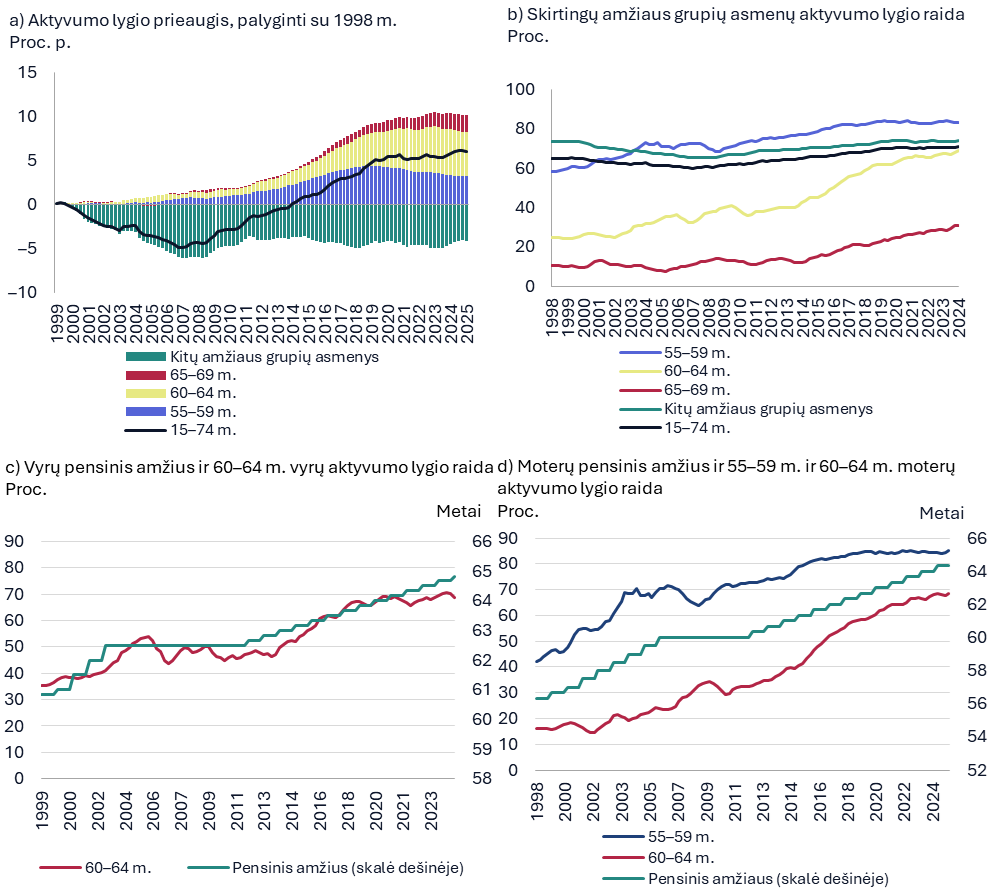
Išsamiau nagrinėjant 15–74 m. gyventojų darbo jėgos aktyvumą, ryškiausiai išsiskiria vyresnio amžiaus grupės asmenys (55–59 m., 60–64 m. ir 65–69 m.), kurių dalyvavimas darbo rinkoje didėjo sparčiausiai (žr. B pav. a grafiką). Visų šių grupių aktyvumo lygis daugiau nei padvigubėjo, o 60–64 m. asmenų grupės – net patrigubėjo (žr. B pav. b grafiką).
Pagrindinis vyresnio amžiaus asmenų aktyvumo didėjimo veiksnys – nuoseklus pensinio amžiaus ilginimas, vykdytas keliais etapais. Pirmajame etape (1995–2001 m.) buvo numatyta moterų pensinį amžių ilginti nuo 55 m. po 4 mėn. per metus, vyrų nuo 60 m. – po 2 mėn. per metus. Antrajame etape (2001–2006 m.) buvo numatyta abiejų lyčių pensinį amžių ilginti po 6 mėn. per metus, kol pasieks 62 m. moterims ir 62,5 m. vyrams. Vyrų tikslinis amžius pasiektas 2003 m. liepos mėn., o moterų – 2006 m. liepos mėn. Trečiajame etape (2012–2026 m.) numatyta moterims pensinį amžius kasmet ilginti po 4 mėn., vyrams – po 2 mėn., kol abiejų lyčių pensinis amžius 2026 m. pasieks 65 m.
Šie etapai turėjo skirtingą poveikį įvairioms amžiaus grupėms. Pavyzdžiui, pirmi du etapai labiausiai paveikė 60–64 m. vyrų ir moterų ir 55–59 m. moterų grupes. Trečiojo etapo metu sparčiai didėjo 60–64 m. tiek vyrų, tiek moterų grupių aktyvumas (žr. B pav. apatinius grafikus).
Nuo XXI amžiaus pradžios augusį darbo jėgos aktyvumo lygį galima sieti su pensinio amžiaus ilginimu.
Šaltiniai: Eurostatas, Sodra ir Lietuvos banko skaičiavimai.
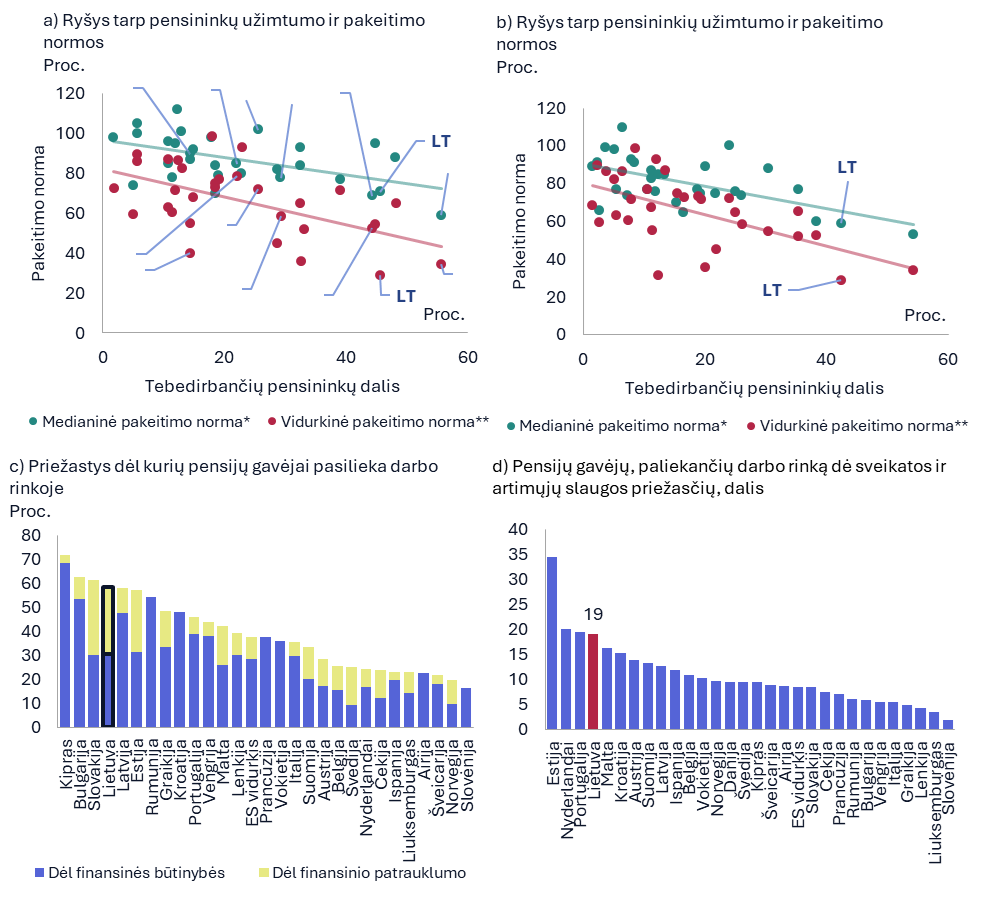
Aukštą pensininkų aktyvumo lygį daugiausia galima sieti su santykinai žema pajamų pakeitimo norma.
C pav. Aukšto pensijas gaunančių asmenų aktyvumo lygio darbo rinkoje priežastys
Šaltiniai: EBPO, Eurostatas ir Lietuvos banko skaičiavimai.
*Medianinė pakeitimo norma apibrėžiama kaip asmenų, vyresnių nei 65 m., medianinių ekvivalentinių disponuojamųjų pajamų ir tų pačių pajamų jaunesnių nei 65 m. amžiaus grupės asmeny santykis.
**Vidurkinė pakeitimo norma apibrėžiama kaip vidutinių grynųjų pensinių pajamų ir vidutinio atlyginimo santykis.
Apibendrinant galima teigti, kad pastaraisiais dešimtmečiais Lietuvoje darbo jėgos aktyvumo augimą daugiausia lėmė vyresnio amžiaus gyventojų dalyvavimo darbo rinkoje didėjimas, kurį skatino nuoseklus pensinio amžiaus ilginimas, žemas pajamų pakeitimo normos lygis ir platus senjorų socialinio skurdo paplitimas. Nors šiuo metu viešoje erdvėje nėra informacijos, kuri indikuotų tolesnį pensinio amžiaus ilginimą, kitų šalių, taip pat ir Lietuvos patirtis rodo, kad, didėjant tikėtinai gyvenimo trukmei ir spaudimui pensijų sistemai, pensinis amžius yra pamažu ilginamas. Objektyvių prielaidų manyti, kad pajamų pakeitimo norma ateityje reikšmingai didės, taip pat nėra. Šių veiksnių visuma leidžia teigti, kad darbo jėgos aktyvumo lygis gali dar didėti. Tačiau šis potencialas daugiausia grindžiamas ne palankiomis, o struktūrinėmis ir socialinėmis priežastimis – finansine būtinybe vyresnio amžiaus žmonėms ilgiau išlikti darbo rinkoje. Siekiant tvaraus socialinės gerovės augimo, ilgalaikė kryptis turėtų būti tokia, kad vyresnio amžiaus asmenų aktyvumas būtų nulemtas ne vien materialinių aplinkybių, bet ir dėl galimybės įgyvendinti socializacijos, saviraiškos bei bendruomeniškumo poreikius. Tokiu atveju platus vyresnio amžiaus gyventojų dalyvavimas darbo rinkoje prisidėtų ne tik prie ekonominių rodiklių, bet ir prie didesnės platesnės visuomenės gerovės.
Parengė J. Garcia-Louzao
Tiek namų ūkiams, tiek įmonėms priimant sprendimus, svarbus vaidmuo tenka darbo užmokesčiui. Namų ūkių atveju darbo užmokestis lemia sprendimus dėl vartojimo ir taupymo. Įmonėms darbo užmokestis yra vienos iš pagrindinių sąnaudų, darančių įtaką kainoms, ypač kai jos didėja sparčiau už našumą. Darbo užmokestis atspindi ir formuoja makroekonomines sąlygas, jis didėja augant įtampai darbo rinkoje, o su infliacija sąveikauja dėl sąnaudų poveikio ir lūkesčių. Todėl sudėtingoje šiandieninėje ekonominėje aplinkoje centriniams bankams labai svarbu suprasti darbo užmokesčio augimą lemiančius veiksnius.
2015–2025 m. nominalusis darbo užmokestis Lietuvoje vidutiniškai didėjo apie 9,5 proc. per metus, tačiau jo sąveika su infliacija, našumu ir darbo rinkos sąlygomis gerokai pasikeitė (žr. A pav.). Laikotarpio pradžioje metinis darbo užmokesčio augimas buvo lėtesnis dėl didelio nedarbo lygio, mažos infliacijos ir mažo našumo. Nuo 2017 m. stipresnė darbo rinka ir augantis našumas prisidėjo prie beveik 10 proc. darbo užmokesčio augimo esant nedidelei infliacijai. 2020 m. pandemija laikinai sumažino ir darbo užmokesčio, ir našumo augimą, tačiau vėliau, nepaisant didėjančio nedarbo, darbo užmokestis didėjo sparčiau. Nuo 2021 m. infliacija ūgtelėjo daugiau kaip 20 proc., viršydama našumo augimą ir mažindama realųjį darbo užmokestį. Iki 2023 m. pinigų politikos griežtinimas padėjo sumažinti infliaciją, našumas pradėjo didėti, o realiojo darbo užmokesčio atsilikimas ėmė mažėti. Nedarbas tebebuvo padidėjęs ir pradėjo mažėti tik pastaruoju metu, tačiau vis dar viršijo iki pandemijos buvusį lygį.
2015–2025 m. nominalusis darbo užmokestis Lietuvoje vidutiniškai augo apie 9,5 proc. per metus, tačiau jo sąveika su infliacija, našumu ir darbo rinkos sąlygomis labai svyravo, rodydama besikeičiančias ekonomines sąlygas.
A pav. Darbo užmokesčio augimas ir jį lemiantys pagrindiniai makroekonominiai kintamieji
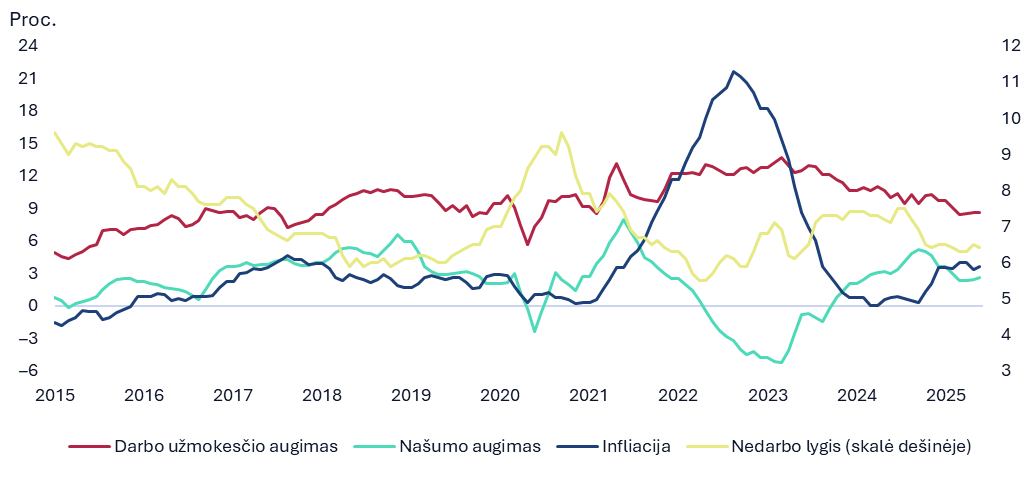
Šaltiniai: VDA, Sodra, ir autoriaus skaičiavimai.
Pastabos darbo užmokesčio augimas – mėnesinio darbo užmokesčio logaritminiai pokyčiai, palyginti su ankstesnių metų tuo pačiu laikotarpiu. Darbo našumas – ketvirtinės pridėtinės vertės vienam darbuotojui logaritminiai pokyčiai, palyginti su ankstesnių metų tuo pačiu laikotarpiu. Infliacija – mėnesinio vartotojų kainų indekso logaritminiai pokyčiai, palyginti su ankstesnių metų tuo pačiu laikotarpiu. Nedarbas – mėnesinis nedarbo lygis. Visi kintamieji nurodyti procentais.
Cikliniai ir struktūriniai pokyčiai Lietuvoje turėjo įtakos pagrindinių darbo užmokestį lemiančių veiksnių – infliacijos lūkesčių, darbo našumo augimo ir įtampos darbo rinkoje – santykinei svarbai. Siekiant geriau suprasti šių kintamųjų poveikį, šiame intarpe įvertinama sumažintos formos darbo užmokesčio Filipso kreivė ir išskaidomas metinis nominaliojo darbo užmokesčio augimas per pastarąjį dešimtmetį. Darbo užmokesčio Filipso kreivė yra paprasta ir empiriškai lengvai apčiuopiama sistema, leidžianti nominaliojo darbo užmokesčio augimą priskirti darbo rinkos sąlygoms, infliacijai, našumo dinamikai ir likutiniam komponentui. Šis liekamasis nepaaiškintas kintamasis reiškia darbo užmokesčio augimo dalį, kurios nepaaiškina pagrindiniai lemiami veiksniai, ir gali rodyti kitus veiksnius, pavyzdžiui, institucinius pokyčius, pokyčius sektoriuje arba vertinimo problemas.
Trys esminiai modelio kintamieji paaiškina 79 proc. mėnesinio nominaliojo darbo užmokesčio augimo Lietuvoje 2015–2025 m. kitimą, t. y. jie paaiškina didžiąją dalį šiuo laikotarpiu stebėtos dinamikos. Įvertintas pusiau elastingumas nedarbo atžvilgiu yra didelis: nedarbo lygio padidėjimas 1 proc. punktu reiškia metinio nominaliojo darbo užmokesčio augimo sumažėjimą 0,58 proc. punkto. Įverčiai taip pat rodo dalinį realiojo našumo poveikio perdavimą darbo užmokesčiui: našumui padidėjus 1 proc. punktu, darbo užmokestis pakyla 0,30 proc. punkto. Taip pat 1 proc. punktu padidėjusi vartotojų kainų infliacija metinį nominaliojo darbo užmokesčio augimą padidina 0,31 proc. punkto.
Nominaliojo darbo užmokesčio augimą galima išreikšti kaip visų jį lemiančių veiksnių poveikio sumą, naudojant darbo užmokesčio Filipso kreivės įverčius. B pav. pateikti šio išskaidymo rezultatai, darbo užmokesčio augimą ir jį lemiančius veiksnius išreiškiant nuokrypiais nuo imties laikotarpio vidurkio. Rezultatai parodo, kaip 2015–2025 m. kito kiekvieno lemiamo veiksnio svarba nominaliojo darbo užmokesčio augimui Lietuvoje.
Nominaliojo darbo užmokesčio augimą daugiausia lėmė nebe darbo rinkos sąstingis ir struktūriniai veiksniai, o infliacijos šuolis ir jo uždelstas poveikis, prieš normalizavimąsi infliacijai sumažėjus.
B pav. Filipso kreivės darbo užmokesčio augimo išskaidymas
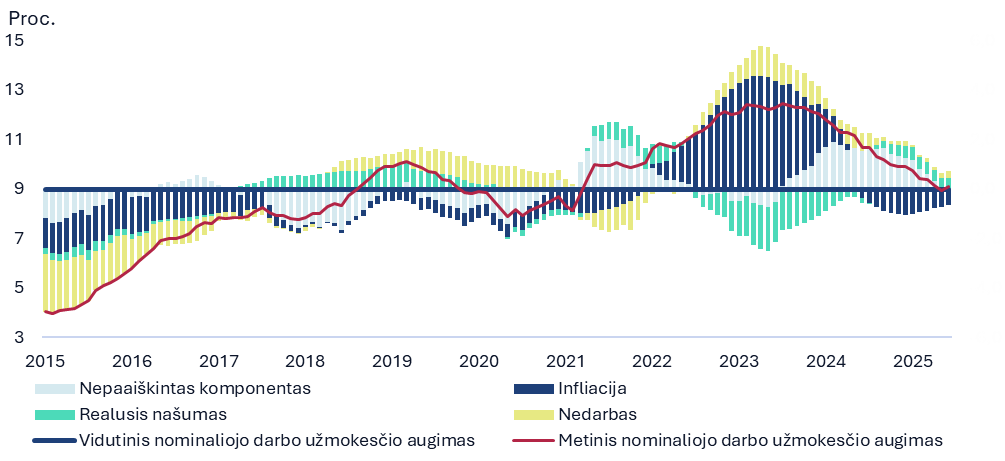
Šaltiniai: VDA, Sodra ir autoriaus skaičiavimai.
Pastabos: duomenų imtis apima laikotarpį nuo 2013 m. liepos mėn. iki 2025 m. gegužės mėn. Darbo užmokesčio Filipso kreivės modelyje mėnesinio nominaliojo darbo užmokesčio augimas, palyginti su ankstesnių metų tuo pačiu laikotarpiu, regresuojamas pagal realiojo našumo augimą, palyginti su ankstesnių metų tuo pačiu laikotarpiu, 12 mėn. vėluojantį nedarbo lygį (darbo rinkos rodiklis) ir pastarųjų 12 mėn. mėnesinės infliacijos, palyginti su ankstesnių metų tuo pačiu laikotarpiu, vidurkį. Darbo užmokesčio augimas – mėnesinio darbo užmokesčio pokyčiai, palyginti su ankstesnių metų tuo pačiu laikotarpiu, 12 mėn. slankusis vidurkis. Darbo našumas – ketvirtinė pridėtinė vertė vienam darbuotojui, palyginti su ankstesnių metų tuo pačiu laikotarpiu, keturių ketvirčių slankusis vidurkis. Infliacija – mėnesinio vartotojų kainų indekso pokyčiai, palyginti su ankstesnių metų tuo pačiu laikotarpiu. Nedarbas – mėnesinis nedarbo lygis. Darbo užmokesčio augimas ir kintamųjų poveikis išreikštas kaip pagal modelį numatyto vidurkio per vertinimo imties, apimančios laikotarpį nuo 2015 m. sausio mėn. iki 2025 m. gegužės mėn., pirmąjį ketvirtį nuokrypis. Poveikis apskaičiuojamas kaip nurodyta J. Yellen (2015).
Laikotarpio pradžioje (2015–2017 m.) nominaliojo darbo užmokesčio augimas buvo mažesnis už vidutinį – visų pirma dėl palyginti silpnos darbo rinkos. Nominaliojo darbo užmokesčio augimą taip pat ribojo mažos infliacijos aplinka. Nuo 2017 m. darbo užmokestis didėjo pradėjus gerėti ekonominėms sąlygoms ir sparčiau kylant darbo našumui. Infliacijos poveikis prie šio augimo prisidėjo nedaug, nors ji iki 2020 m. buvo didesnė už 2 proc. tikslą. 2015–2020 m. nepaaiškintas komponentas tebebuvo didelis ir tikriausiai rodo struktūrinius, institucinius ir šaliai būdingus veiksnius, kurių nerodo Filipso kreivė. Tokių veiksnių pavyzdžiai yra prisijungimas prie euro zonos 2015 m. ir 2017 m. Darbo kodekso reforma. Apskritai šie veiksniai neigiamai veikė darbo užmokesčio augimą analizuojamo laikotarpio pradžioje.
Nuo 2020 iki 2025 m. nominaliojo darbo užmokesčio augimas buvo labai kintamas, nes keitėsi pagrindiniai jį lemiantys veiksniai. Dėl COVID-19 pandemijos sukelto ekonomikos nuosmukio nominaliojo darbo užmokesčio augimas 2020–2021 m. buvo sulėtėjęs, nes sumažėjo ekonominis aktyvumas ir našumas. Nuo 2021 m. darbo užmokestis sparčiai didėjo ir 2023 m. pasiekė aukščiausią lygį. Nors gerėjančios darbo rinkos sąlygos prisidėjo prie augimo, infliacijos, kuri net buvo viršijusi 20 proc., šuolis tapo dominuojančiu veiksniu. Tai rodo retrospektyvinę darbo užmokesčio reakciją į kainų augimą praeityje ir skiriasi nuo 2017–2019 m. laikotarpio, kai infliacija, kuri šiek tiek viršijo tikslinį dydį, turėjo nedidelį poveikį. Nuo 2022 m. liepos mėn. pradėjus griežtinti pinigų politiką, infliacija priartėjo prie 2 proc. tikslo 2023 m. pabaigoje. Todėl infliacijos poveikis darbo užmokesčio augimui labai sumažėjo ir 2024 m. tapo neigiamas. Per šį infliacijos mažėjimo laikotarpį padidėjo nepaaiškinamo komponento svarba, tikriausiai dėl struktūrinių ar institucinių veiksnių, taip pat dėl Filipso kreivės ribotumo fiksuojant realiojo darbo užmokesčio atsilikimo mažėjimą. Visą šį laikotarpį vangus našumo augimas mažino infliacijos ir įtemptų darbo rinkos sąlygų skatinamąjį poveikį. Naujausi duomenys rodo, kad darbo užmokesčio dinamika normalizavosi, o didžiąją dalį kitimo vėl paaiškina pagrindiniai modelio kintamieji.
4.Išorės sektorius
2025 m. pirmąjį pusmetį grynasis eksportas sumažėjo, nes importo plėtra buvo spartesnė nei eksporto. Importo augimą daugiausia lėmė atsigaunančios investicijos į mašinas ir įrenginius bei atkuriamos ir kaupiamos atsargos, susijusios su numatomais muitų pakeitimais. Dėl šių veiksnių importo augimas viršijo praėjusio dešimtmečio vidutinį tempą (žr. 8 pav. grafiką dešinėje). Eksportas pirmąjį ketvirtį padidėjo 2,4 proc., daugiausia dėl didėjančios užsienio paklausos, tačiau jo plėtra buvo gerokai lėtesnė nei ankstesnį dešimtmetį (žr. 8 pav. grafiką kairėje). Prognozuojama, kad 2025 m. paskutiniais mėnesiais ir 2026–2027 m. eksportas išlaikys teigiamą augimo tendenciją ir vidutiniškai padidės 3,1, o importas taip pat augs sparčiau – apie 3,7 proc. Eksporto plėtrą daugiausia lems išorės paklausos raida, o importo augimą – didelė vidaus paklausa. Dėl spartesnės importo plėtros grynojo eksporto indėlis į BVP bus mažiau palankus nei anksčiau – tai rodo ir dabartinė raida.
Prognozuojama, kad ateinančiais metais eksportas ir importas augs nuosekliai, tačiau spartesnė importo plėtra ir toliau mažins grynąjį eksportą.
8 pav. Realiojo prekių ir paslaugų eksporto (grafikas kairėje) ir importo (grafikas dešinėje) istorinė raida ir prognozės (2 ketvirčių slankieji vidurkiai)
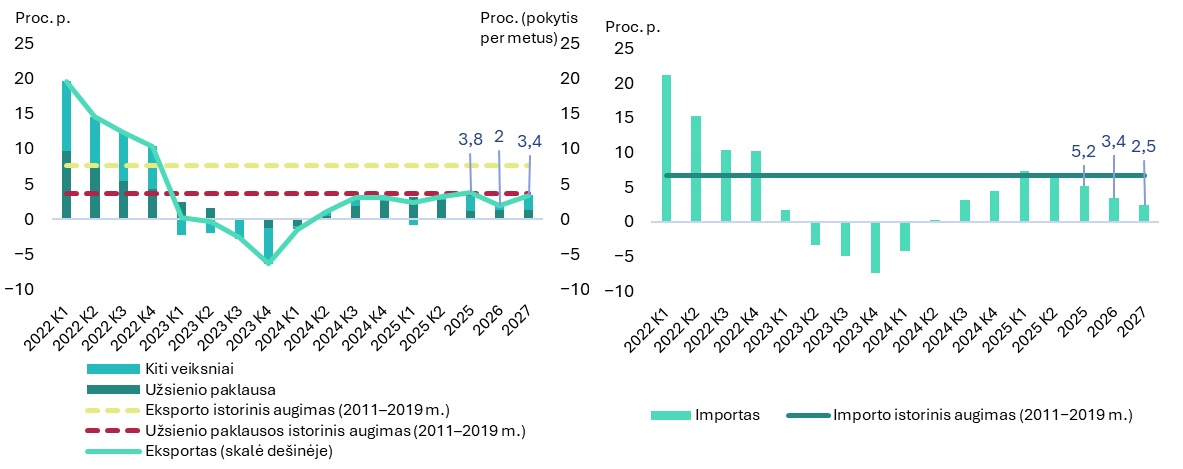
Šaltiniai: VDA, ECB, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Lietuviškos kilmės prekių eksporto metinė raida, neįskaitant mineralinių produktų, šių metų pirmąjį pusmetį rodė 3,8 proc. vidutinį mėnesinį augimą, daugiausia dėl padidėjusios eksporto į JAV apimties, tai skatino tarifų įvedimo rizika. O lietuviškos kilmės mineralinių produktų eksportas (–1,85 %) ir reeksportas, neįskaitant mineralinių produktų (–4,1 %), traukėsi. 2025 m. pirmąjį pusmetį lietuviškos kilmės eksportą, be mineralinių produktų augimo, labiausiai didino transporto priemonės – tokios kaip laivai ir valtys, mašinos ir įrenginiai, mediena, chemijos pramonės gaminiai ir plastikai, taip pat žemės ūkio ir maisto produktai (žr. 9 pav. grafiką viduryje). Geografiškai eksportas labiausiai augo į JAV ir Jungtinę Karalystę. Tam įtakos turėjo prekybos neapibrėžtumas ir JAV planuoti tarifai, todėl Lietuvos įmonės siekė padidinti eksporto apimtį dar prieš jiems įsigaliojant. O eksportas į NVS šalis, neįskaitant mineralinių produktų, toliau mažėjo – daugiausia dėl nuosekliai smunkančio eksporto į Baltarusiją ir Kirgiziją, kurį lėmė sankcijos bei šių šalių silpnėjanti ekonomika (žr. 9 pav. grafiką dešinėje). Reeksportas pamažu atsigauna: nors metinis pokytis (3 mėn. slankusis vidurkis) vis dar tebėra neigiamas, jo mažėjimo tempas lėtėja. Reeksporto srautai, ypač mineralinių produktų, per pirmąjį pusmetį nuosekliai didėjo į Baltijos šalis.
Lietuviškos kilmės eksportas pirmąjį pusmetį daugiausia augo dėl didesnės paklausos Vakarų rinkose, ypač JAV, o prekyba su NVS šalimis toliau mažėjo dėl sankcijų ir lėčiau augančių ekonomikų. Reeksportas dar traukėsi, bet nuosmukis mažėjo, o mineralinių produktų srautai į Baltijos šalis augo.
9 pav. Prekių eksporto metinė raida (3 mėn. slankusis vidurkis) (grafikas kairėje), lietuviškų prekių eksporto metinė raida (3 mėn. slankusis vidurkis) (grafikas viduryje) ir lietuviškų prekių eksporto metinis augimas pagal regionus (3 mėn. slankusis vidurkis) (grafikas dešinėje)
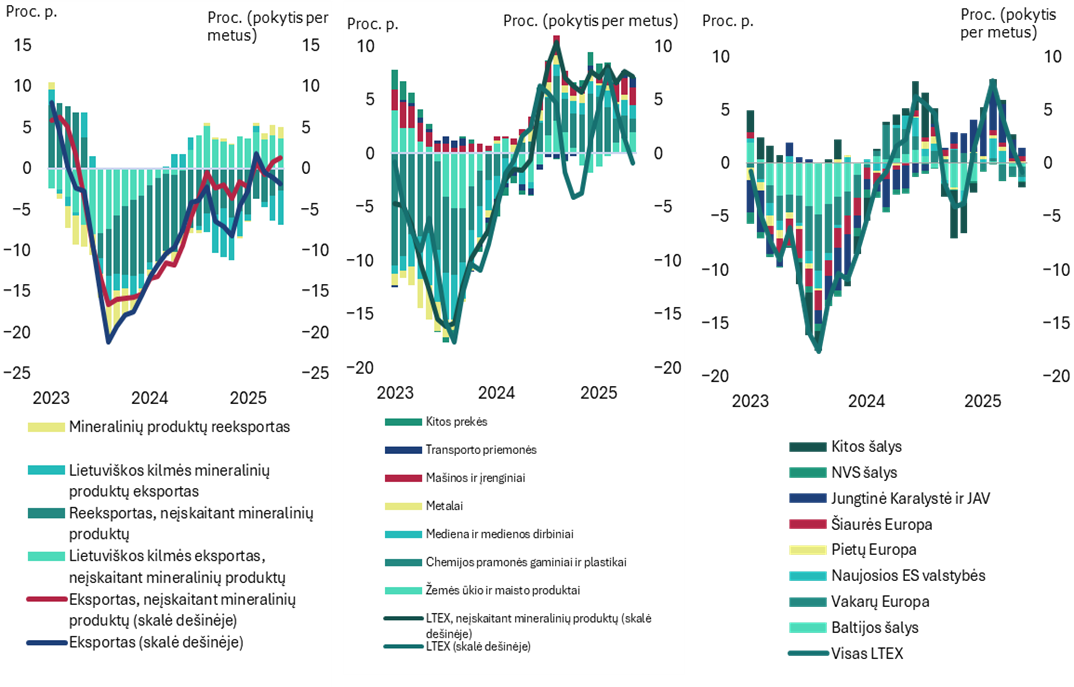
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
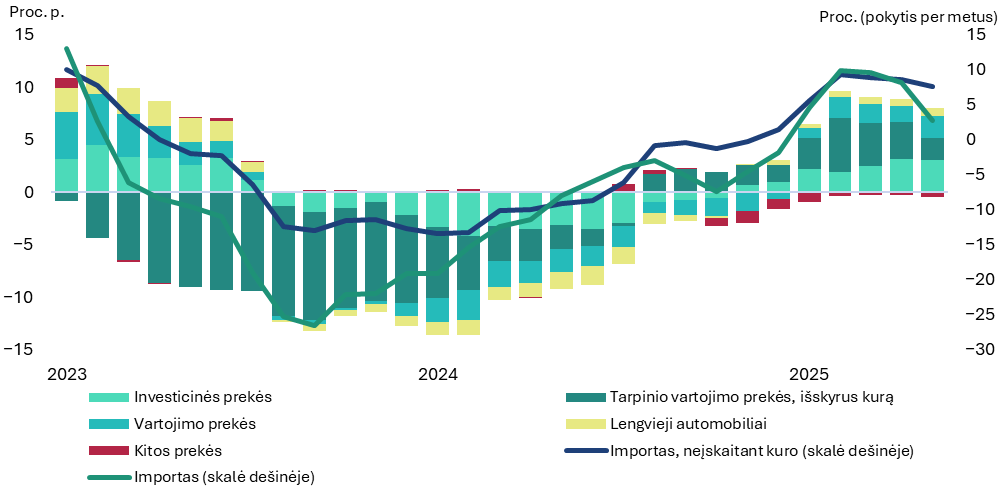
2025 m. pirmąją pusę importo augimą daugiausia skatino atsigaunančios investicijos, ypač į mašinas ir įrenginius. Tam įtakos turėjo ES remiami projektai ir mažėjančios palūkanų normos, sudariusios palankesnes sąlygas įmonių investicijoms. Nors Investicinių, tarpinio vartojimo (išskyrus kurą) ir vartojimo prekių importas 2025 m. pirmąjį pusmetį didėjo, kuro importo augimas reikšmingai sulėtėjo. Tam įtakos turėjo ne tik tarptautinių naftos kainų kritimas, mažinęs nominaliąją importo vertę, bet ir vidaus veiksniai – padidinti akcizai bei gerokai sumažėję mažmeniniai kuro pardavimai.
2025 m. pirmąjį pusmetį importas augo daugelyje prekių grupių, o tam įtaką darė atsigaunančios investicijos ir palankesnės finansavimo sąlygos. Išimtis buvo tik kuro importas, kuris mažėjo dėl pigusios naftos, akcizų pokyčių ir kritusių mažmeninių pardavimų.
10 pav. Importo metinis augimas (3 mėn. slankusis vidurkis)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
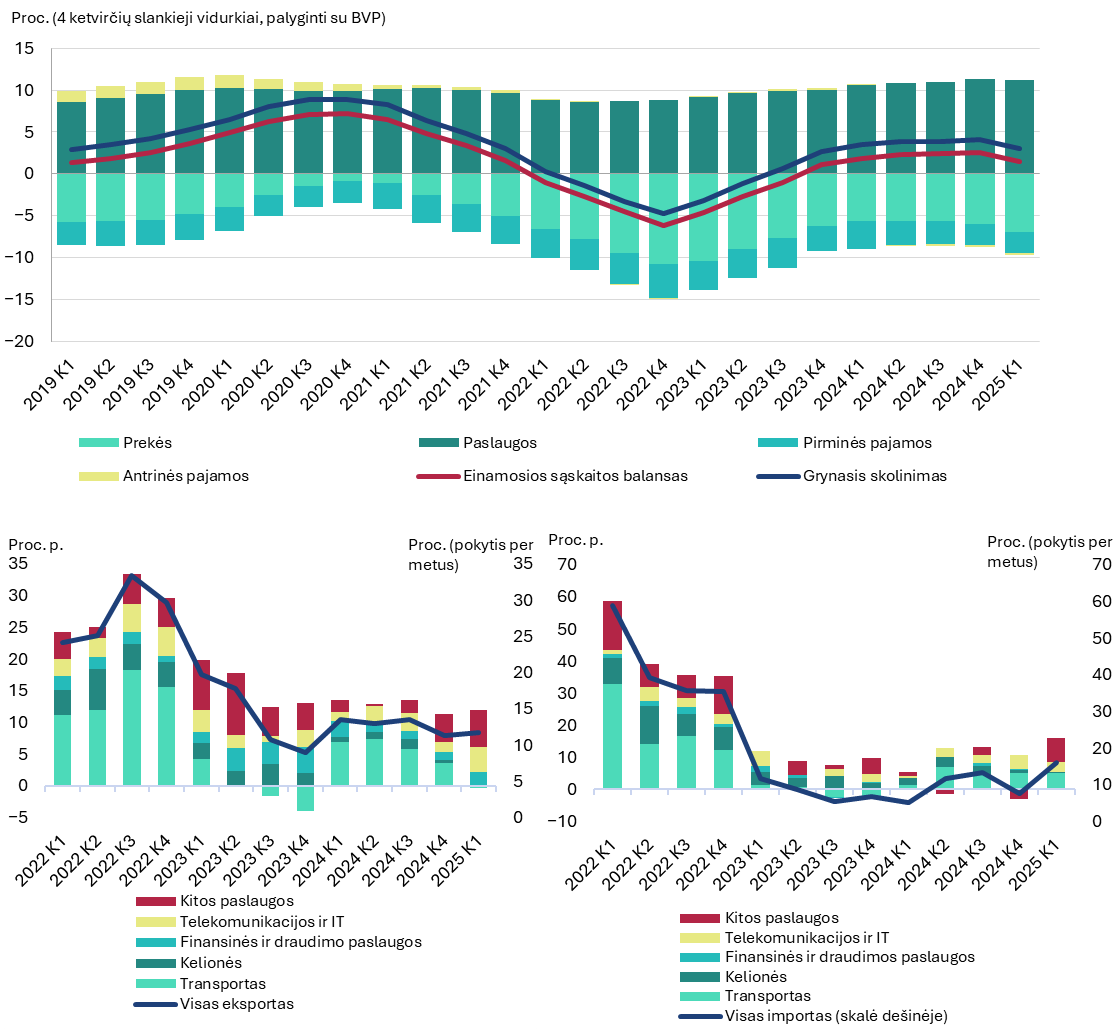
Mokėjimų balanso duomenys rodo, kad 2025 m. pirmąjį ketvirtį einamosios sąskaitos balansas minimaliai sumažėjo. Tam didžiausią įtaką darė padidėjęs prekių deficitas iki beveik 3 proc. BVP, jį didino pastebimai sparčiau už eksportą augęs importas ir nedidelis, bet pamažu didėjantis antrinių pajamų deficitas. Paslaugų prekybos balansas nepakito ir tebebuvo stabilus – sudarė 11,2 proc. BVP (vertinant pagal 4 ketvirčių slankųjį vidurkį). Balanso stabilumą lėmė priešingos krypties tendencijos: telekomunikacijų ir IT paslaugų eksportas toliau sparčiai augo, tačiau transporto paslaugų rezultatai prastėjo – prie to prisidėjo mažėję Europos kelių transporto tarifai. Kartu paslaugų importas taip pat padidėjo, daugiausia dėl didesnio transporto ir IT paslaugų poreikio. Dėl šių priešpriešinių judėjimų bendras paslaugų balanso rodiklis reikšmingai nesikeitė. Lietuvoje matoma tendencija, kad eksportuojama daugiau paslaugų, nei importuojama, o su prekėmis – atvirkščiai. Tai reiškia, kad paslaugų sektorius tampa vis svarbesnis ir iš dalies kompensuoja prekių eksporto deficitą. Didžiausią paslaugų eksporto dalį sudaro transporto paslaugos (2025 m. pirmąjį ketvirtį – apie 1,2 mlrd. Eur). Maždaug 73,3 proc. paslaugų eksporto nukreipiama į ES, o didžiausia rinka tebėra Vokietija, kur nuosekli transporto paslaugų paklausa palaiko eksporto apimtį. Kartu vis ryškesnį vaidmenį atlieka aukštos pridėtinės vertės paslaugos, kaip informacinės ir ryšių technologijos, kurios plečia eksporto apimtį ir stiprina teigiamą paslaugų balansą.
Einamosios sąskaitos perteklius sumažėjo, nes prekių deficitas augo sparčiau nei paslaugų perteklius. Vis dėlto paslaugų sektorius ir toliau yra kertinis veiksnys, padedantis švelninti prekių prekybos disbalansą.
11 pav. Einamosios sąskaitos sudedamosios dalys ir grynasis skolinimasis (4 ketvirčių slankieji vidurkiai, palyginti su BVP), paslaugų eksporto metinis pokytis (grafikas kairėje apačioje) ir paslaugų importo metinis pokytis (grafikas dešinėje apačioje)
Šaltiniai: VDA, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Parengė K. Vasiliauskas
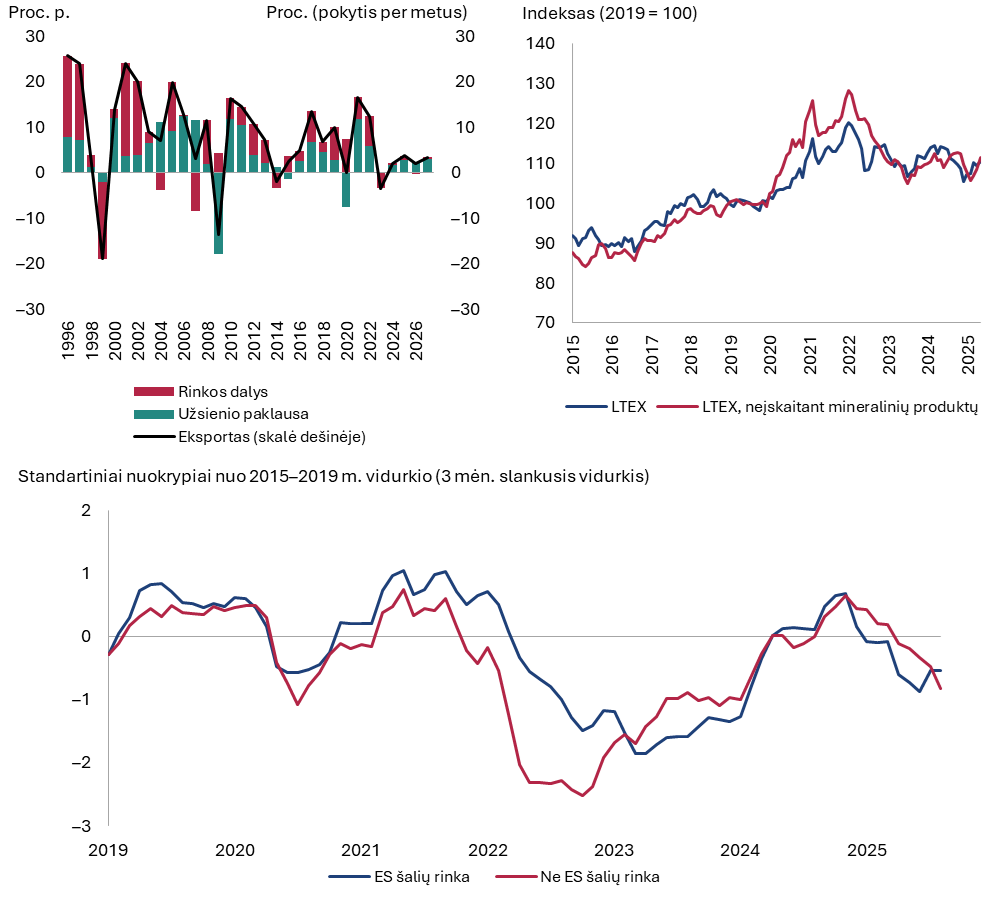
Vis dėlto pastaraisiais metais rinkos dalys augo gerokai kukliau nei įprasta Lietuvai istoriškai, o prognozuojamas prieaugis taip pat nukrypsta nuo ankstesnių tendencijų. Tikėtina, kad jis bus daugiausia nulemtas paslaugų eksporto plėtros. Nors objektyvūs duomenys kol kas nerodo, kad Lietuvos prekių gamintojai susiduria su reikšmingais sunkumais (žr. A pav. grafiką dešinėje viršuje), subjektyvūs Lietuvos įmonių vertinimai dėl gebėjimo konkuruoti tarptautinėse rinkose yra pastebimai suprastėję (žr. A pav. grafiką apačioje).
Viena iš lūkesčių suprastėjimo priežasčių gali būti įsigalioję JAV tarifai prekybos partneriams. Šie tarifai riboja užsienio eksportuotojų galimybes patekti į JAV rinką, tačiau kartu gali neigiamai paveikti Lietuvos eksporto konkurencingumą Europoje. Apribojus Kinijos prieigą prie JAV rinkos, atsiranda rizika, kad Kinijos gamintojai mėgins nukreipti perteklinę produkciją į Europą. 2025 m. pirmojo pusmečio duomenys rodo, kad Kinijos eksportas į Europą buvo dešimtadaliu didesnis nei prieš metus. Tai kelia klausimą: kokią riziką Lietuvos eksportuotojams gali sukelti stiprėjanti Kinijos eksportuotojų skverbtis į Europos rinką? Siekiant atsakyti į šį klausimą, šiame intarpe analizuojama, kiek istoriškai Lietuvos eksportuotojams buvo aktuali Kinijos eksportuotojų konkurencija ir kokioms prekių grupėms rizika yra didžiausia ES rinkoje.
A pav. Lietuvos prekių ir paslaugų eksporto raida, prognozės ir kaitos veiksniai (grafikas kairėje viršuje), lietuviškos kilmės eksporto rinkos dalių raida (grafikas dešinėje viršuje) ir įmonių vertinimas dėl gebėjimo konkuruoti (grafikas apačioje)
Šaltiniai: Eurostatas, U.S. Census Bureau, HM Revenue & Customs, VDA ir Lietuvos banko skaičiavimai.
Pastaba: LTEX – lietuviškos kilmės eksportas.
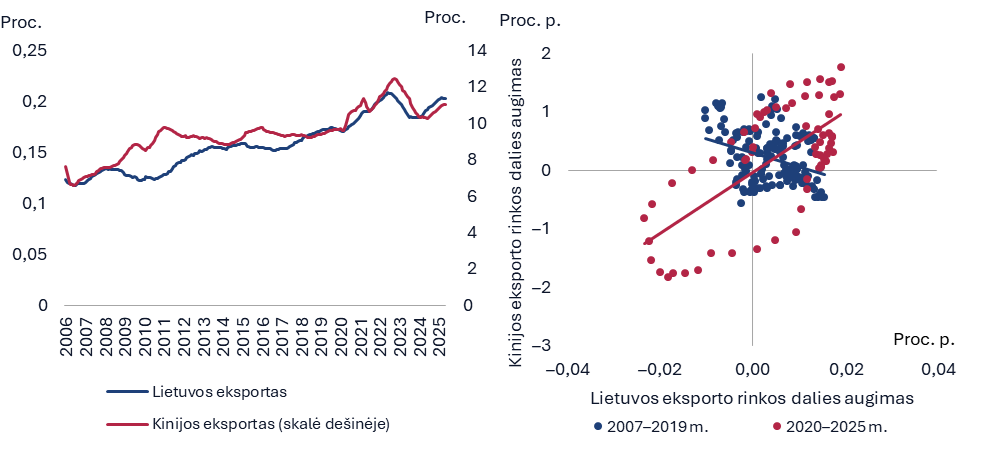
Per pastaruosius 20 metų tiek Lietuvos, tiek Kinijos eksportuotojai ženkliai padidino savo rinkos dalis ES (žr. B pav. grafiką kairėje). Tačiau atskirais laikotarpiais rinkos dalių raida buvo skirtinga. Iki COVID-19 pandemijos Lietuvos rinkos dalių augimas sutapdavo su Kinijos nuosmukiu, ir atvirkščiai. Nuo pandemijos pradžios iki 2025 m. antrojo ketvirčio pradžios abiejų šalių rinkos dalys augo vienu metu (žr. B pav. grafiką dešinėje).
Šaltiniai: Eurostatas, VDA ir Lietuvos banko skaičiavimai.
Pastaba: duomenys 2025 m. prieinami iki gegužės mėnesio imtinai.
Iki COVID-19 pandemijos santykinai lėtesnę Lietuvos eksporto rinkos dalių raidą ES buvo galima sieti su suprastėjusiu kainų konkurencingumu Kinijos eksporto atžvilgiu.
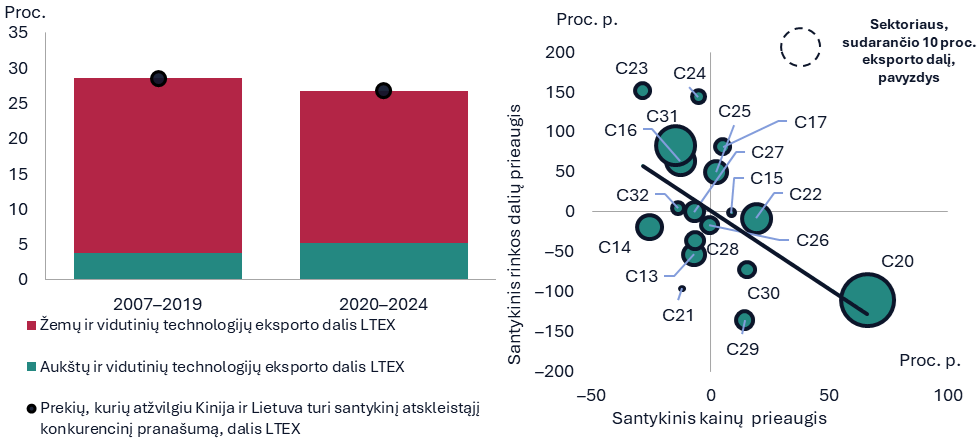
Šaltiniai: Eurostatas, Kinijos statistikos agentūra, VDA ir Lietuvos banko skaičiavimai.
Pastabos: C kodai grafike atvaizduoja šiuos sektorius pagal EVRK 2 red.: C13 – tekstilės gaminių gamyba; C14 – drabužių siuvimas; C15 – odos ir odos dirbinių gamyba; C16 – medienos bei medienos ir kamštienos gaminiai, išskyrus baldus; C17 – popierius ir popieriaus gaminių gamyba; C20 – chemikalai ir chemijos produktų gamyba; C21 – pagrindinių vaistų pramonės gaminių ir farmacinių preparatų gamyba; C22 – guminių ir plastikinių gaminių gamyba; C23 – kitų nemetalo mineralinių produktų gamyba; C24 – pagrindinių metalų gamyba; C25 – metalo gaminių, išskyrus mašinas ir įrenginius, gamyba; C26 – kompiuterinių, elektroninių ir optinių gaminių gamyba; C27 – elektros įrangos gamyba; C28 – niekur kitur nepriskirtų mašinų ir įrangos gamyba; C29 – variklinių transporto priemonių, priekabų ir puspriekabių gamyba; C30 – kitų transporto priemonių ir įrangos gamyba; C31 – baldų gamyba ir C32 – kita gamyba. LTEX – lietuviškos kilmės eksportas.
Kitu pjūviu panagrinėjus prekes, kurios labiausiai didino Lietuvos rinkos dalis ES nuo 2020 m., pastebima, kad pastaraisiais metais rinkos dalys reikšmingai augo dėl būtent tų aukštesnės pridėtinės vertė prekių, kurioms JAV taiko didesnius tarifus, eksporto (žr. D pav. grafiką viduryje). Istoriškai šiame prekių segmente kainų konkurencijos ryšys su Kinija buvo pakankamai silpnas ir netgi priešingai – Lietuvos eksportuotojai sugebėdavo auginti rinkos dalis gamindami santykinai brangesnę produkciją (žr. D pav. grafiką dešinėje). Tai leidžia viltis, kad, išaugus eksporto iš Kinijos spaudimui, bent dalį spaudimo aukštesnės pridėtinės vertės gamintojams galės amortizuoti ne kainų konkurencingumo veiksniai – aukštesnė produkcijos kokybė, stiprūs prekybos ryšiai ir geografinis ES rinkos artumas. Kita vertus, kituose produktų segmentuose – vidutinių ir žemų technologijų ir tuose, kuriuose atitinkamai kainų konkurencingumo svarba yra didesnė, – rizika dėl Kinijos eksporto konkurencinio spaudimo yra gerokai didesnė.
Laikotarpiu nuo COVID-19 pandemijos pradžios iki dabar aukštesnės pridėtinės vertės prekės labiausiai prisidėjo prie Lietuvos eksporto rinkos dalies ES augimo. Istoriškai šioje prekių grupėje ryšys tarp kainų konkurencingumo su Kinijos eksportuotojais ir rinkos dalies augimo buvo silpnas.
D pav. Lietuvos ir Kinijos eksporto rinkos dalies ES prieaugis pagal sektorius (grafikas kairėje) ir pagal imlumą technologijoms 2025 m. gegužės mėnesį, palyginti su 2019 m. pabaiga (12 mėn. slankieji vidurkiai) (grafikas viduryje), bei santykinis kainų ir rinkos dalių metinis augimas nuo 2015 m. iki 2025 m. gegužės mėn. (12 mėn. slankieji vidurkiai) (grafikas dešinėje)
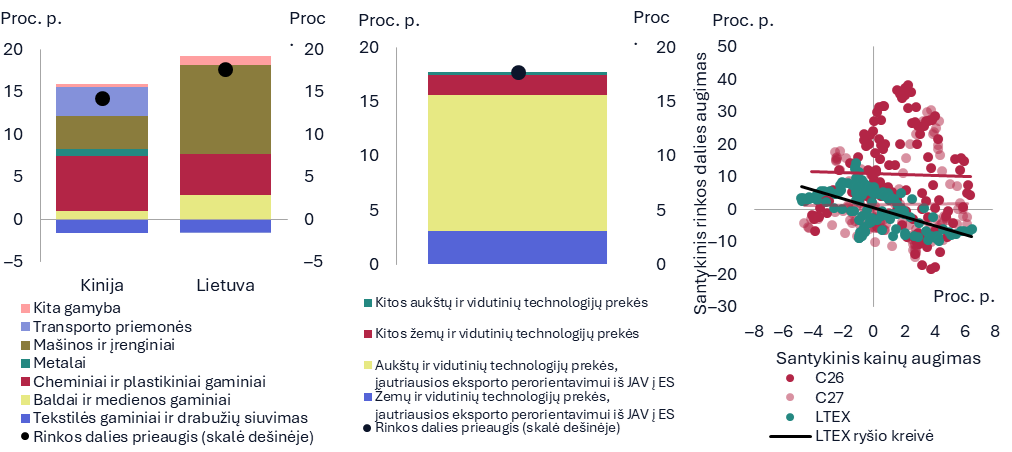
Šaltiniai: Eurostatas, Kinijos statistikos agentūra, VDA ir Lietuvos banko skaičiavimai.
Apibendrinant pažymėtina, kad Lietuvos eksportuotojai nuo COVID-19 pandemijos pradžios sėkmingai plėtė rinkos dalis, pasinaudodami tiekimo grandinių sutrikimais, paklausos pokyčiais ir naujų produktų plėtra. Vis dėlto ateities raidos perspektyvos tampa labiau priklausomos nuo konkurencijos su Kinija. Segmentuose, kurie pastaraisiais metais labiausiai prisidėjo prie rinkos dalių augimo, konkurencinį pranašumą užtikrina ne kainų veiksniai – produkcijos kokybė, inovacijos, specializuotos nišos ir ES rinkos artumas. Tai leidžia manyti, kad net ir sustiprėjęs Kinijos spaudimas šiose srityse galėtų būti iš dalies amortizuotas. Vidutinių ir žemų technologijų prekių segmentuose, kuriuose kainų konkurencija yra esminis veiksnys, rizika yra daug didesnė: Kinijos perteklinės gamybos nukreipimas į Europą gali sustiprinti kainų spaudimą ir riboti Lietuvos eksporto plėtros galimybes. Todėl ilgalaikė rinkos dalių raida iš esmės priklausys nuo gebėjimo išlaikyti struktūrinį poslinkį didesnės pridėtinės vertės gamybos link ir sistemingų investicijų į inovacijas, kurios mažintų pažeidžiamumą kainų konkurencijos aplinkoje.
5.Kainos
Nuo metų pradžios sparčiau brangstantis maistas ir toliau kylančios paslaugų kainos yra pagrindiniai greičiau augančios infliacijos veiksniai. Paslaugų kainos jau kelerius metus tebėra svarbiausia bendrosios infliacijos sudedamoji dalis, tačiau 2025 m. jų svarbai prilygo ir maistas – jo brangimas tapo antruoju pagal svarbumą veiksniu, beveik lygiai taip pat reikšmingai prisidedančiu prie augimo tendencijų (žr. 12 pav. grafiką kairėje). Šios sudedamosios dalys nulėmė beveik visą SVKI augimą. O kilęs energijos kainų lygis nuo gegužės mėn. jau daro nedidelį neigiamą poveikį infliacijai. Grynoji infliacija sausio mėn. buvo pakilusi iki 3,3 proc., tačiau per metus minimaliai mažėjo ir liepos mėn. sudarė 3,1 proc. Prognozuojama, kad antrąjį pusmetį sparčiau kils maisto kainos ir vidutinė metinė infliacija 2025 m. bus 3,5, o darbo užmokestis padidės apie 8 proc., vidaus paklausa ir toliau bus tvirta. Rinkų lūkesčiai rodo, kad iškastinio kuro kainos 2026 m. bus mažesnės nei šiais metais, o euro kursas – pastebimai stipresnis. Mokestiniai pakeitimai taip pat prisidės prie augančių kainų, ypač PVM lengvatų šildymui ir malkoms atsisakymas. Atsižvelgiant į šias ir kitas makroekonomines prielaidas, prognozuojama, kad 2026 m. vidutinė metinė infliacija sudarys 3,1, o 2027 m. sumažės iki 2,6 proc. (žr. 12 pav. grafiką dešinėje).
2025 m. vidutinė metinė infliacija pralenkė grynąją infliaciją ir bus didesnė kaip 3 proc.
12 pav. Infliacija pagal SVKI bei jos kaitos veiksniai (grafikas kairėje) ir kainų dinamikos prognozės (grafikas dešinėje)
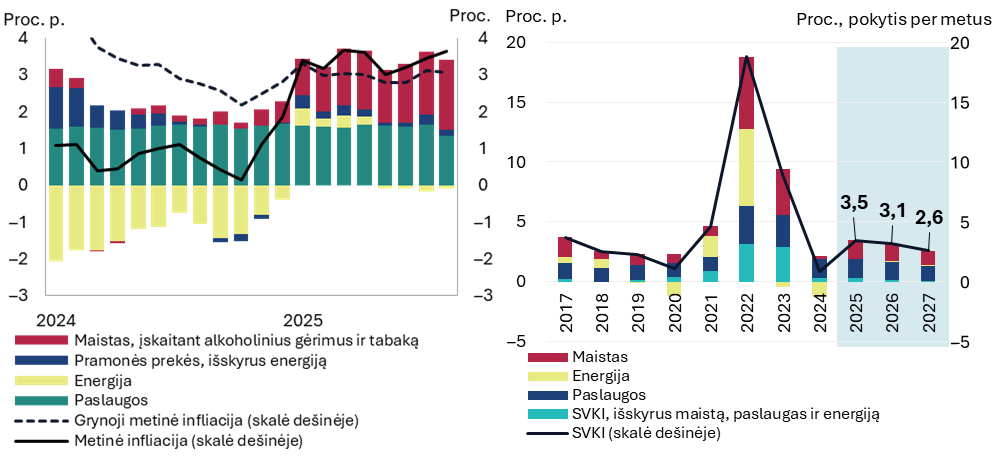
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Maisto kainos jau yra didesnės nei prieš metus dėl išaugusių žaliavų supirkimo ir žemės ūkio produktų kainų. Išblėsęs mažinantis neapdoroto maisto kainų poveikis ir augančios apdoroto maisto kainos reikšmingai prisidėjo prie metinės infliacijos padidėjimo. 2024 m. būtiniausių maisto grupių – tokių kaip duonos ir grūdų produktų, pieno gaminių, kitų maisto produktų bei daržovių – kainos mažėjo, o šiemet fiksuojama priešinga tendencija: kilo visų šių kategorijų kainos. Be to, sparčiau didėjo ir kitų maisto prekių grupių kainos. Praėjusių metų paskutinį ketvirtį reikšmingai išaugo maisto žaliavų supirkimo kainos, o šiais metais fiksuojamas maisto kainų vartotojams dinamikos atsiskyrimas nuo maisto gamintojų kainų, kurios išlaiko panašų lygį. Didžiausią poveikį maisto infliacijai turėjo pabrangę kiti produktai, alkoholiniai gėrimai, pieno ir mėsos produktai bei tabakas (žr. 13 pav. grafiką kairėje). Dalis poveikio buvo užprogramuota dėl sausio mėn. įsigaliojusių akcizų pakeitimų. Dėl nepalankių oro sąlygų ir prasto derliaus šią vasarą šviežių vaisių ir daržovių kainos ne tik nemažėjo, bet kai kurių net ir kilo (tai netipiška vasaros sezono dinamika). Atsižvelgiant į augančius ekstremalių orų reiškinių ir klimato kaitos sukeliamų padarinių pavojus, tikėtina, kad šių rizikų poveikis žemės ūkio sektoriaus našumui bei prasto derliaus tikimybė ateityje tik dar labiau didės.
Šaltąjį sezoną išaugusios šildymo sąnaudos ryškiausiai prisidėjo prie bendros energijos kainų dinamikos ir trumpuoju laikotarpiu ir toliau bus pagrindinis šio segmento kainų augimo veiksnys. Padidėjęs kietojo kuro ir šildymo kainų poveikis reikšmingai prisidėjo prie metinės energijos infliacijos augimo (žr. 13 pav. grafiką dešinėje). Degalų ir tepalų kainos, sausio mėn. pakilusios dėl akcizų pakeitimų, vėliau per metus sumažėjo. Tam įtakos turėjo tiek padidėjusi pasaulinė naftos gavyba, tiek nuo kovo mėn. pastebimai sustiprėjąs euro kursas JAV dolerio atžvilgiu. Numatoma, kad šildymo kainos kils ir artėjantį šaltąjį sezoną, o tam didžiausią įtaką darys nuo 2026 m. atsisakyta PVM lengvata šildymui – tarifas didės nuo 9 iki 21 proc. Kartu elektros energijos kainos ir toliau mažėja, daugiausia dėl augančios vietinės atsinaujinančiosios energijos produkcijos. Šis efektas ypač ryškus esant elektros gamybai palankioms gamtinėms sąlygoms: kai šviečia saulė ir pučia stiprus vėjas, šiluminės elektrinės dirba didesniu pajėgumu. Elektros kainos šių metų birželio mėn. pasiekė žemiausią penkmečio kainų lygį. 2025 m. Lietuva turės mažiausią elektros sistemos komercinį disbalansą nuo Ignalinos atominės elektrinės uždarymo, tačiau iki visiško vartotojų poreikių patenkinimo reikės ir toliau sparčiai plėsti atsinaujinančiosios energijos gamybos pajėgumus.
Maisto kainos kyla sparčiau, o energijos kainų mažinantis efektas išblėso.
13 pav. Maisto kainų (grafikas kairėje) ir energijos kainų (grafikas dešinėje) įtaka bendrajai metinei infliacijai
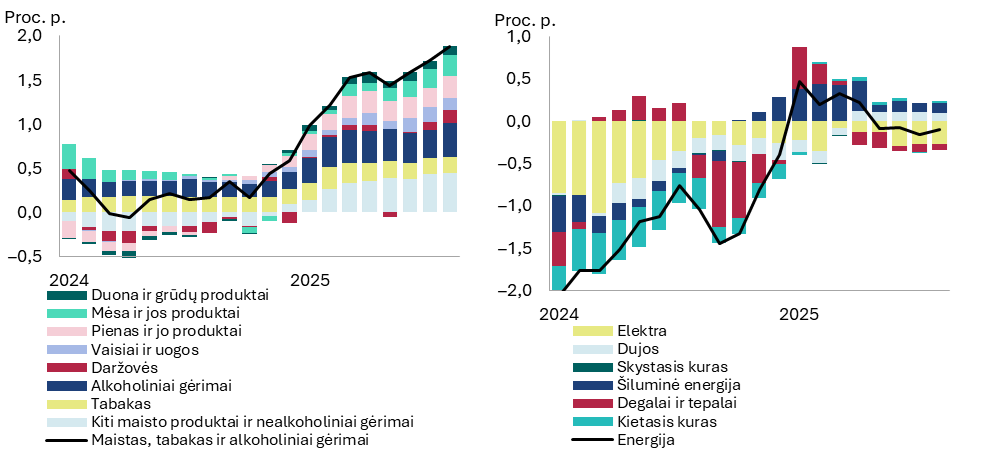
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Paslaugų kainos ir toliau auga artimu 6 proc. metiniu tempu. Tai rodo tam tikrą kainodaros inerciją daugumoje paslaugų sektoriaus segmentų, kurią lemia didėjančios darbo užmokesčio išlaidos ir didėjančios veiklos sąnaudas. Ši sudedamoji dalis ir toliau bus viena iš pagrindinių infliaciją lemiančių veiksnių ir artimiausiais metais (žr. 12 pav. grafiką dešinėje). Pramonės produktų kainos nerodo didelės variacijos ir jų prisidėjimas prie 2025 m. metinės infliacijos bus minimalus.
6.Eurosistemos pinigų politika
Mažėjant infliaciniam spaudimui, ECB valdančioji taryba ir toliau mažino pagrindines palūkanų normas. Sprendimai mažinti palūkanų normas priimti atsižvelgus į atnaujintą infliacijos perspektyvos, bazinės infliacijos raidos ir pinigų politikos poveikio stiprumo vertinimą. Šiems kriterijams rodant, kad infliacija vidutiniu laikotarpiu turėtų išsilaikyti arti siekiamo 2 proc. lygio, pinigų politikos pobūdis pamažu buvo švelninamas. Palūkanų normos sumažintos jau aštuonis kartus per šiek tiek daugiau nei metus, o pagrindinė indėlių galimybės palūkanų norma 2025 m. birželio mėn. pasiekė 2 proc. lygį ir tokio lygio buvo išlaikyta per liepos ir rugsėjo mėn. posėdžius. Eurosistemos balanso dydis ir toliau mažėjo sueinant pinigų politikos tikslais įsigytų vertybinių popierių terminams.
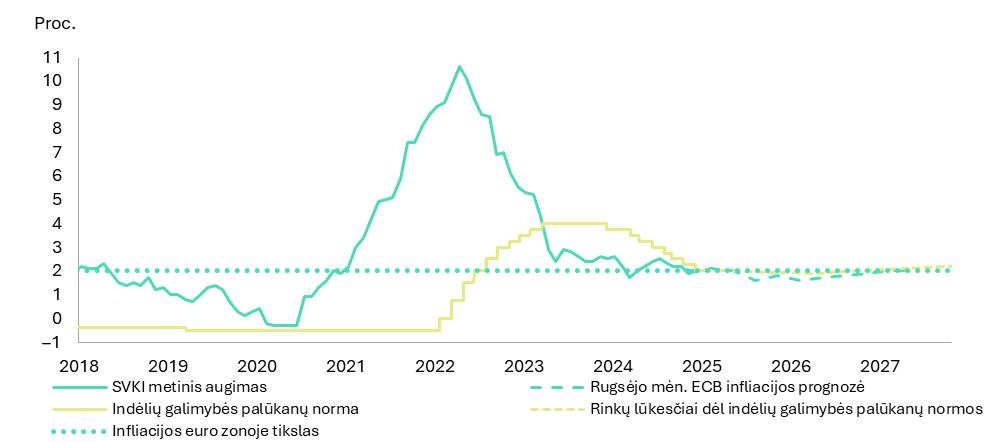
Infliacija sumažėjo ir iš esmės atitinka ECB siekiamą tikslinį lygį. Nuo 2022 m. spalio mėn., kai infliacija euro zonoje buvo perkopusi 10 proc., iki 2025 m. rugpjūčio mėn. ji sumažėjo iki 2,1 proc. (žr. 14 pav.). Prie to prisidėjo ir nuo 2022 m. liepos mėn. reikšmingai pakeltos palūkanų normos. ECB prognozės rodo, kad kitąmet infliacija laikinai galėtų dar labiau sumažėti dėl neigiamos energijos infliacijos ir sustiprėjusio euro kurso poveikio, tačiau vidutiniu laikotarpiu turėtų grįžti į 2 proc. lygį. Esant gana stabiliai infliacijai, finansų rinkų dalyviai tikisi, kad palūkanų normos ir ateityje bus panašaus lygio, koks yra dabar. Vis dėlto ECB valdančioji taryba sprendimus priims per kiekvieną posėdį remdamasi visais tuo metu turimais duomenimis ir informacija.
ECB pagrindinės palūkanų normos dar labiau sumažėjo infliacijai tvariai kritus iki siekiamo lygio.
14 pav. Faktiniai palūkanų normų ir infliacijos euro zonoje duomenys bei rinkų lūkesčiai
Šaltiniai: ECB ir LSEG Datastream.
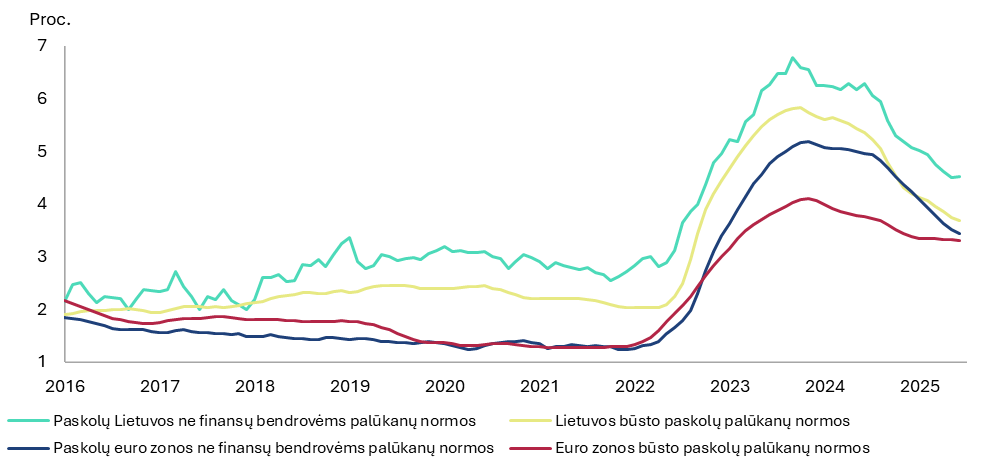
Paskolų palūkanų normos ir toliau smuko mažėjant ECB pagrindinėms palūkanų normoms (žr. 15 pav.). Spartų naujų paskolų palūkanų augimą 2024 m. pakeitė nuoseklus jų mažėjimas, kuris vis labiau įsibėgėjo tiek būsto, tiek ne finansų bendrovių segmentuose Lietuvoje ir visoje euro zonoje. Tai lėmė ECB valdančiosios tarybos sprendimai mažinti palūkanų normas ir lūkesčiai dėl tolesnio jų mažinimo. Lietuvoje naujų būsto paskolų segmente palūkanų normos vis dar yra didesnės nei vidutiniškai euro zonoje, tačiau pastaraisiais metais šis skirtumas mažėja. Šias tendencijas iš dalies paaiškina tai, kad Lietuvoje beveik visos būsto paskolos (apie 97 %) suteikiamos su kintamąja palūkanų norma (dažniausiai ją siejant su 3, 6 ar 12 mėn. EURIBOR), o vidutiniškai euro zonoje šis rodiklis yra gerokai mažesnis (apie 18 %). Dėl to tiek padidėjusios, tiek sumažėjusios palūkanų normos Lietuvos skolininkus paveikė iš karto, o vidutiniškai visos euro zonos skolininkus – tik keičiantis ilgalaikiams lūkesčiams dėl palūkanų normų krypties. Vis dar aukštesnį paskolų palūkanų normų lygį Lietuvoje taip pat galėjo lemti didesnė koncentracija bankų sektoriuje nei vidutiniškai euro zonoje. Paskolų palūkanų normų dinamika ateityje priklausys ne tik nuo pinigų politikos pobūdžio ir ekonominės padėties, tačiau ir nuo bankų finansinės padėties ir maržos nustatymo politikos.
Finansavimosi sąlygos euro zonoje bendrai ir Lietuvoje toliau švelnėjo.
15 pav. PFĮ naujų būsto paskolų ir paskolų ne finansų bendrovėms vidutinė palūkanų norma
Šaltiniai: ECB ir Lietuvos banko skaičiavimai.
Pastabos: 3 mėn. slankusis vidurkis. Neįtraukti esamų paskolų sutarčių sąlygų persvarstymų duomenys.
2025 m. birželio mėn. atnaujintoje ECB pinigų politikos strategijoje patvirtintas nepakeistas pagrindinis 2 proc. infliacijos euro zonoje vidutiniu laikotarpiu tikslas, tačiau daugiau dėmesio nuspręsta skirti lankstumui ir galimybėms operatyviai reaguoti į netikėtumus. Strategijoje pabrėžiama, kad infliacinė aplinka pastaraisiais metais tapo nepastovesnė, o infliaciją lemiantys veiksniai – tokie kaip senėjanti visuomenė, deglobalizacija ar geopolitinė aplinka – ją gali veikti į abi puses. Šioje aplinkoje svarbus lankstumas ir ryžtinga reakcija, kurie buvo pademonstruoti po 2022–2023 m. infliacijos šuolio, kai per šiek tiek daugiau nei metus palūkanų normos padidintos net 4,5 proc. punkto. Numatoma, kad palūkanų normos ir toliau bus pagrindinė pinigų politikos priemonė, tačiau prireikus gali būti taikomos ir kitos nestandartinės priemonės. Į išaugusį neapibrėžtumą ir rizikas ECB atsakys į sprendimų priėmimo procesą įtraukdamas alternatyvius prognozių scenarijus ir jautrumo analizę.
7.Ekonomikos finansavimas
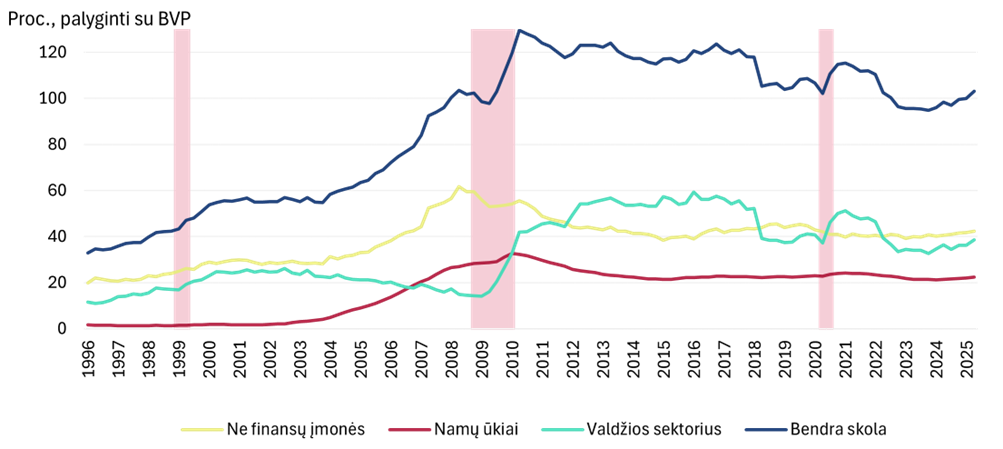
Šiuo metu Lietuvos valdžios sektoriaus skolos ir BVP santykis atitinka ES Mastrichto kriterijus, o skolos administravimo našta yra nedidelė – tai rodo trumpojo laikotarpio finansinį stabilumą. Kitas svarbus aspektas yra kredito augimo tempas: jei kreditas keletą metų iš eilės auga dvigubai greičiau nei BVP, tai įspėja apie galimą korekciją (žr. 16 pav. 2008 –2009 m.). Ekonomika, kuri yra per daug priklausoma nuo kredito, tampa ypač jautri palūkanų normų pokyčiams ir išorės sukrėtimams. Valdžios sektoriaus įsipareigojimai užsieniui 2024 m. sudarė 68,3 proc. bendros skolos (metinis augimas – 5,1 %). Apie trys ketvirtadaliai valdžios sektoriaus skolos grąžinimo terminų yra vidutinės trukmės (nuo 5 iki 30 m.). Lietuvos banko vertinimu, dėl dabartinių gynybos poreikių be tvarių pajamų valdžios sektoriaus skola ilguoju laikotarpiu padidės iki daugiau kaip 60 proc. BVP, o šios skolos administravimo našta – iki daugiau kaip 2 proc. BVP.
Bendra skola vėl didesnė kaip 100 proc. BVP ir dėl gynybos poreikių augs sparčiau.
16 pav. Lietuvos skolos ir jos dalių istorinė raida
Šaltinis: Lietuvos bankas.
Nuosaikiai didėja privačiojo ne finansų sektoriaus finansiniai įsipareigojimai. 2025 m. pirmąjį ketvirtį gyventojų įsipareigojimai augo gerokai lėčiau nei prieš metus tuo pačiu laikotarpiu – 8,6 proc. (2024 m. pirmąjį ketvirtį – 24 %). Šį padidėjimą daugiausia lėmė išaugusios prekybos kreditų ir mokėtinos sumos. Įmonių įsipareigojimai didėjo panašiu tempu (2025 m. pirmąjį ketvirtį metinis augimas sudarė 8,5 %), šiam didėjimui didžiausią įtaką darė aktyvesnis finansavimasis ilgalaikėmis ir trumpalaikėmis paskolomis iš bankų bei kitų ne finansų įmonių, taip pat – padidėjęs trumpalaikių prekybos kreditų portfelis. Nuosaikiai didėjant įsipareigojimams, grynasis finansinis turtas augo sparčiau: gyventojų grynasis finansinis turtas pasiekė 60 mlrd. Eur (metinis augimas – 10 %), daugiausia dėl pensijų fonduose sukaupto turto, išaugusių nevienadienių indėlių ir gautinų sumų, o ne finansų įmonių – 21 mlrd. Eur (metinis augimas – 13 %), daugiausia dėl investicijų į nebiržines akcijas, suteiktų trumpalaikių paskolų ir prekybos kreditų.
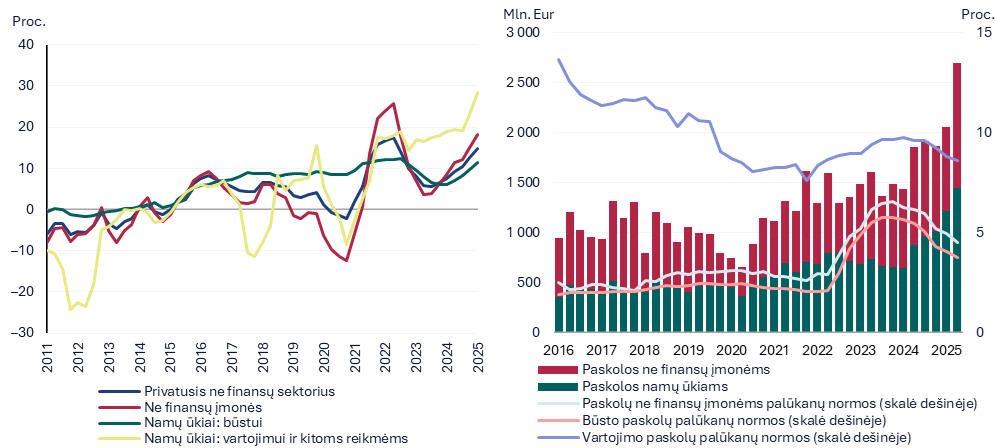
Įmonių skolinimasis Lietuvoje įgauna vis didesnę spartą – bankai tikisi tolesnio paskolų įmonėms paklausos didėjimo. Mažėjant paskolų įmonėms palūkanų normoms (žr. 17 pav. grafiką dešinėje), 2025 m. antrojo ketvirčio pabaigoje ne finansų įmonių paskolų portfelis, spartinamas gamybos ir NT įmonių kreditavimo, augo 19,5 proc. metiniu tempu (žr. 17 pav. grafiką kairėje) – gerokai sparčiau nei bendrai euro zonoje ir prieš pusmetį Lietuvoje (atitinkamai 2,3 ir 12 %). Bendras ketvirtinis paskolų srautas buvo daugiau nei 25 proc. didesnis nei prieš metus – tai daugiausia lėmė didesnė vidutinė paskolų vertė. Paskolų įmonėms ir BVP santykis ir toliau yra gerokai sumažėjęs per dešimtmetį, bet šiek tiek padidėjęs per metus, 2025 m. pirmąjį ketvirtį pasiekė 16 proc. lygį. Lietuvos banko vykdomos bankų apklausos rodo, kad 2025 m. antrąjį ketvirtį įmonių paskolų paklausa toliau nuosaikiai augo, tikimasi, kad ji didės ir trečiąjį ketvirtį, ypač mažų ir vidutinių įmonių segmente. Nors atmestų ar nevisiškai patenkintų įmonių paskolų paraiškų dalis šiek tiek didėjo jau antrą ketvirtį iš eilės, tuo pačiu laikotarpiu fiksuotas pirmas, nors ir nedidelis, per daugiau nei trejus metus bendras skolinimo standartų švelninimas. Bankai trečią ketvirtį iš eilės prasčiausiai vertino viešbučių ir restoranų sektoriaus įmonių finansinę būklę, o statybos ir transporto įmonių vertinimas gerėjo tris ketvirčius iš eilės. Apskritai įmonių finansinė padėtis šiuo metu bankų vertinama kaip stabili arba gerėjanti.
PFĮ paskolų portfelio metinis augimas paspartėjo visuose paskolų privačiajam ne finansų sektoriui segmentuose.
17 pav. Lietuvos ne finansų įmonėms ir namų ūkiams suteiktų PFĮ paskolų portfelio metinis pokytis (grafikas kairėje) ir ketvirtiniai paskolų srautai bei vidutinės naujų paskolų palūkanų normos (grafikas dešinėje)
Šaltinis: Lietuvos bankas.
Paskolų portfelio kokybė ir toliau gerėjo – neveiksnių paskolų lygis tiek įmonių, tiek gyventojų segmente toliau mažėjo. 2025 m. pradžioje įmonių bankrotų skaičius reikšmingai nepakito, o neveiksnių paskolų įmonėms lygis ir toliau buvo žemas (1,2 %), o daugelyje pagrindinių įmonių veiklų stebėtas reikšmingas PFĮ suteiktų paskolų kokybės gerėjimas, palyginti su tuo pačiu laikotarpiu pernai, ypač gamybos, transporto ir apgyvendinimo sektoriuose. Gyventojų būsto ir vartojimo neveiksnių paskolų lygis 2025 m. pirmąjį ketvirtį, palyginti su tuo pačiu laikotarpiu prieš metus, pagerėjo ir sudarė atitinkamai 0,7 ir 2,3 proc.
8.Valdžios sektoriaus finansai
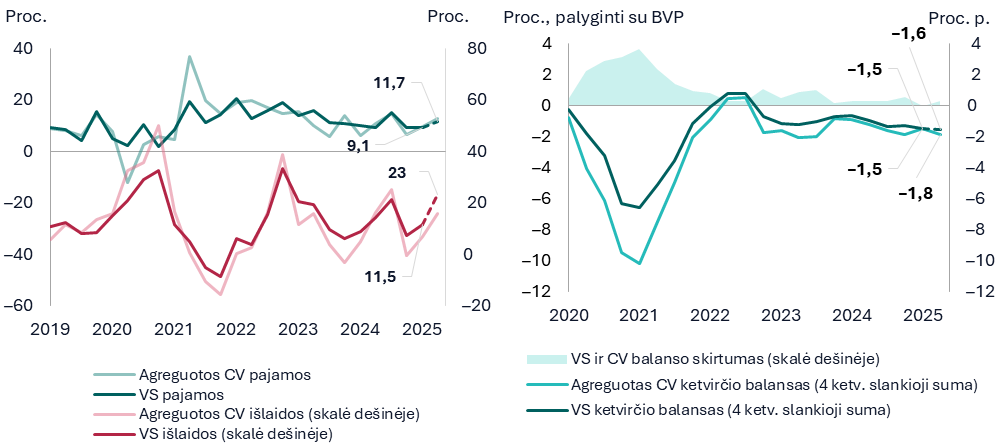
Valdžios sektoriaus (VS) finansų būklė 2025 m. pirmąjį pusmetį dar labiau suprastėjo išlaidoms vėl augant sparčiau už pajamas. Palyginti su 2024 m., VS balanso ir BVP santykis 2025 m. pirmąjį ketvirtį pablogėjo 0,2 proc. punkto ir sudarė –1,5 proc. BVP (matuojant 4 ketvirčių slankiąja suma). Išankstiniai Lietuvos banko įverčiai, kurie sudaromi remiantis centrinės valdžios (CV) duomenimis, rodo, kad antrąjį ketvirtį išlaidų augimo tempas buvo dar didesnis nei pajamų (žr. 18 pav. grafikas kairėje). Dėl to VS deficitas antrąjį ketvirtį, tikėtina, padidėjo dar 0,1 proc. punkto – iki –1,6 proc. BVP (žr. 18 pav. grafikas dešinėje). 2025 m. pirmąjį pusmetį stebimas VS deficitas buvo aukščiausio lygio nuo 2021 m. trečiojo ketvirčio pabaigos, kai VS deficitas buvo didelis dėl didesnių išlaidų, susijusių su COVID-19 pandemijos padarinių švelninimu ir didesnis už 2015–2019 m. istorinį vidurkį.
2025 m. pirmąjį pusmetį VS deficitas dar labiau išaugo ir pasiekė aukščiausią lygį nuo 2021 m. trečiojo ketvirčio pabaigos.
18 pav. Valdžios ir centrinės valdžios sektorių pajamų ir išlaidų (grafikas kairėje) bei balanso raida (grafikas dešinėje)
Šaltiniai: VDA, Finansų ministerija ir Lietuvos banko skaičiavimai.
Pastaba: punktyrinės linijos žymi Lietuvos banko apskaičiuotus atitinkamų rodiklių įverčius.
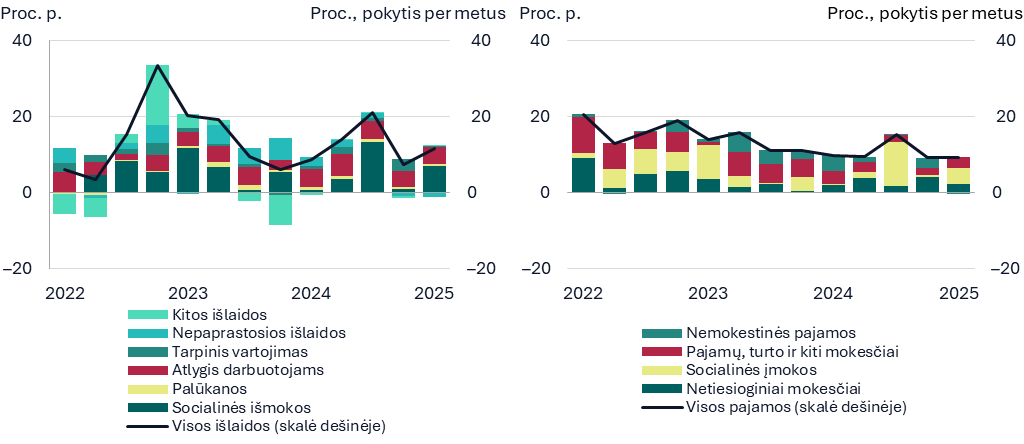
VS išlaidų augimas 2025 m. pirmąjį ketvirtį sudarė 11,5, o antrąjį ketvirtį, tikėtina, kad viršijo 20 proc. (žr. 19 pav. grafikas kairėje). Pirmąjį ketvirtį VS išlaidų augimą daugiausia lėmė išaugusios socialinės išmokos. Socialinių išmokų augimą iš dalies paaiškina dėl statistinės apskaitos specifikos padidėjusios išlaidos, skirtos valstybės lėšomis draudžiamiems asmenims apdrausti, taip pat nuo metų pradžios padidėjusi MMA ir kitų rodiklių (kaip antai: minimalių vartojimo poreikių dydžio, bazinės socialinės išmokos, bazinės pensijos ir t. t.), pagal kuriuos apskaičiuojamos įvairios socialinės išmokos, dydžiai. Tiek pirmąjį, tiek antrąjį ketvirtį išlaidas taip pat padidino didesnis atlygis darbuotojams – kaip ir ankstesnių metų ketvirčiais toliau sparčiausiai augo švietimo ir sveikatos sektorių darbuotojų darbo užmokesčio išlaidos. VDA ir Sodra skelbiami mėnesiniai duomenys ir pagal juos sudaryti Lietuvos banko įverčiai leidžia tikėtis, kad antrąjį ketvirtį prie spartesnio VS išlaidų augimo taip pat prisidėjo išaugusios tarpinio vartojimo ir dotacijų išlaidos.
VS pajamų augimas 2025 m. pirmąjį ir antrąjį ketvirčiais buvo nuosaikesnis nei išlaidų, tačiau ir toliau didelis (atitinkamai 9,1 % ir, tikėtina, 11,7 %) (žr. 19 pav. grafikas dešinėje). Pirmąjį ketvirtį VS pajamas labiausiai didino augusios socialinės įmokos. Kaip ir VS išlaidų atveju, taip ir VS pajamų atveju dėl statistinės apskaitos specifikos išaugusios valstybės draudžiamų asmenų įmokos didino pirmojo ketvirčio socialines įmokas. Socialines įmokas pirmąjį ir antrąjį ketvirčiais taip pat didino toliau kilę atlyginimai, didinę socialinio draudimo įmokas. Augę atlyginimai ir atitinkamai vartojimas taip pat didino GPM, pridėtinės vertės ir akcizų pajamas. Pažymėtina, kad nuo metų pradžios reikšmingai padidinti kuro akcizai ir dėl to metų pradžioje gerokai kritusi prekybos degalais apimtis nesutrukdė vykdyti metinio akcizų pajamų plano: 2025 m. vasario–liepos mėn. akcizų surinkta beveik 5 proc. daugiau nei per tą patį laikotarpį 2024 m. Nors šiuo laikotarpiu reikšmingai sumažėjo akcizų surinkimas iš gazolių, šiuos praradimus kompensavo išaugęs tabako gaminių, alkoholio ir benzino akcizų surinkimas.
VS išlaidų augimą labiausiai didino didėjusios socialinės išlaidos ir išlaidos darbuotojų atlyginimams. VS pajamas labiausiai didino augusios socialinės įmokos, GPM, PVM ir akcizų pajamos.
19 pav. Valdžios sektoriaus išlaidų (grafikas kairėje) ir pajamų (grafikas dešinėje) metinė raida bei kaitos veiksniai
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
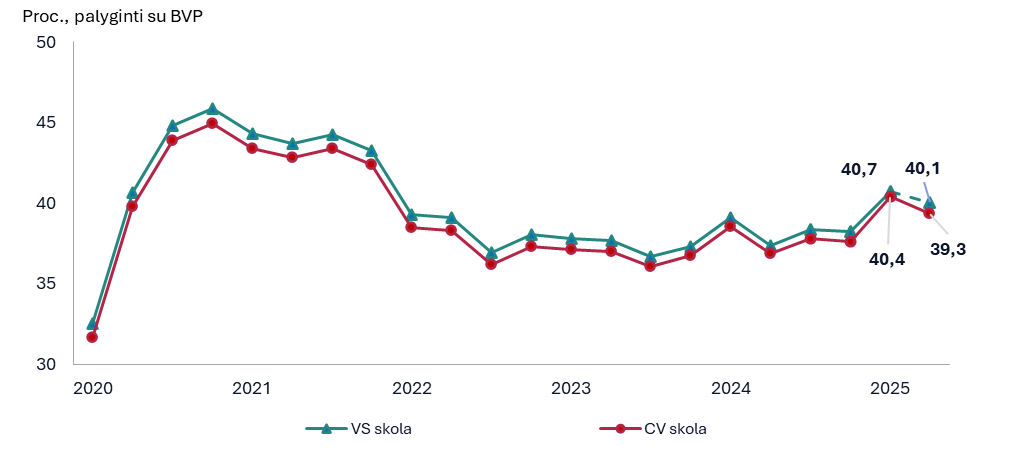
2025 m. pirmojo pusmečio pabaigoje VS skolos ir BVP santykis, tikėtina, kad sudarė 40 proc. Tačiau dėl didėjančio lėšų gynybai poreikio numatoma, kad metų pabaigoje skolos lygis sudarys daugiau kaip 42 proc.
20 pav. Valdžios ir centrinės valdžios sektorių skolos raida
Šaltiniai: Finansų ministerija, VDA ir Lietuvos banko skaičiavimai.
Pastaba: punktyrinės linijos žymi Lietuvos banko apskaičiuotus atitinkamų rodiklių įverčius.
Parengė V. Tuzikas
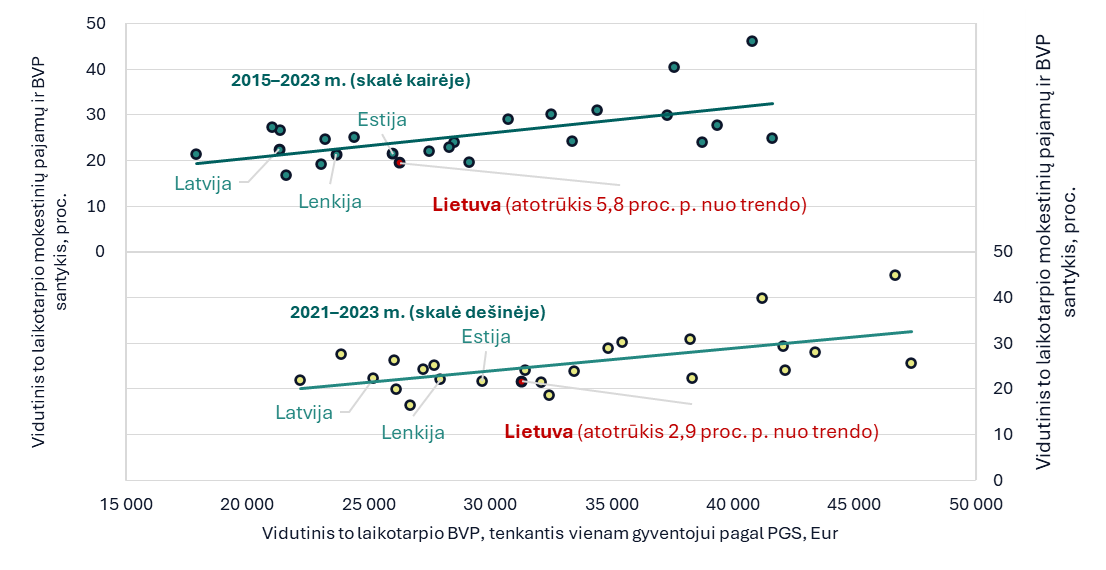
Šių metų birželio mėn. Lietuvos Respublikos institucijos pritarė mokestinių pakeitimų paketui, kurio tikslas – padidinti Valstybės gynybos fondo finansavimą ir užtikrinti tvarias ilgalaikes pajamas į šalies biudžetą. Deklaruojama, kad priimtais Gyventojų pajamų mokesčio įstatymo pakeitimais siekiama teisingiau paskirstyti mokestinę naštą ir mažinti pajamų nelygybę, todėl nustatomas didesnis didesnių pajamų apmokestinimo progresyvumas (įvedamas naujas 25 % GPM tarifas), taip pat vienodų GPM tarifų taikymas skirtingų rūšių pajamoms (išskyrus dividendus, tam tikras akcijų pardavimo pajamas, žemės ūkio veiklą vykdančių gyventojų pajamas ir kai kurias kitas išmokas). Verslo bendruomenė šiuos mokestinius pakeitimus įvertino skeptiškai: teigia, kad jiems įsigaliojus kyla labai reali kvalifikuotos, gerai apmokamos darbo jėgos ir kapitalo nutekėjimo iš šalies grėsmė. Todėl šiame intarpe aptarsime priimtus GPM pakeitimus ir kaip šie pakeitimai bei papildomos GPM pajamos paveiks Lietuvos GPM efektyvųjį mokesčio tarifą ir darbo jėgos apmokestinimo naštą Lietuvoje, palyginti su kitomis ES ir (arba) EBPO valstybėmis.
A pav. Mokestinių pajamų ir išsivystymo lygio ryšys ES valstybėse 2015–2023 m.
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Pastaba: PGS – perkamosios galios standartas.
(–2,1 proc. p.), statybos (–0,8 proc. p.) ir apdirbamosios gamybos veiklose (–0,8 proc. p.).
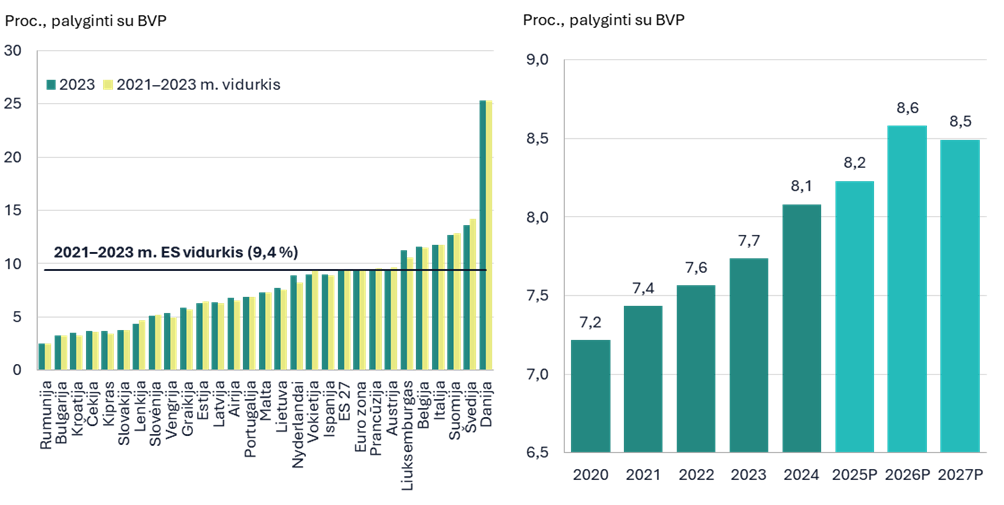
Lietuvos surenkamų GPM pajamų ir BVP santykis vis dar mažesnis už ES vidurkį, bet stabiliai auga ir lenkia kaimyninių valstybių surenkamas sumas. Pagal Eurostato pateikiamus duomenis, Lietuvos surenkama GPM pajamų suma 2023 m. sudarė 7,7 proc. BVP ir buvo mažesnė už gaunamų GPM pajamų vidurkį ES (žr. B pav. grafiką kairėje). Palyginti su kaimyninėmis valstybėmis (Estija, Latvija ir Lenkija), Lietuvos GPM surinktų pajamų ir BVP santykis 2023 m. buvo didžiausias, tačiau tai nebuvo vienkartinis reiškinys, nes, vertinant ilgesnį laikotarpį, matyti, kad vidutinis Lietuvos GPM pajamų ir BVP santykis buvo didžiausias ir 2021–2023 m. Naujausi faktiniai duomenys leidžia manyti, kad 2024 m. GPM pajamų ir BVP santykis dar labiau padidėjo ir sudarė maždaug 8,1 proc., o pagal 2025 m. biudžeto planą Lietuvos banko sudarytas GPM pajamų ir BVP įvertis rodo, kad šiemet šis santykis turėtų dar šiek tiek padidėti (iki maždaug 8,2 %, žr. B pav. grafiką dešinėje).
B pav. GPM* pajamos ES valstybėse 2019–2023 m. (grafikas kairėje) ir GPM pajamų ir BVP santykio** raida Lietuvoje (grafikas dešinėje)
Šaltiniai: Eurostatas, Finansų ministerija, VDA ir Lietuvos banko skaičiavimai.
Pastaba: P – prognozė.
* Valstybės išrikiuotos pagal 2023 m. duomenis – nuo mažiausio santykio iki didžiausio. Paveiksle pateikiami valstybių duomenys pagal nacionalinių sąskaitų kategoriją „D51A_C1 Taxes on individual or household income including holding gains“.
** 2025–2027 m. pateikti įverčiai sudaryti Lietuvos banko, remiantis viešai prieinama informacija apie BVP to meto kainomis, darbo užmokesčio fondo raidą, GPM pajamų planuojamą surinkimą ir patvirtintų GPM pakeitimų fiskalinį poveikį.
Lietuvos banko sudarytas įvertis rodo, kad GPM pajamų ir BVP santykis 2026 m. padidės iki maždaug 8,6 proc. ir dar labiau priartės prie ES valstybių vidurkio (žr. B pav. grafiką dešinėje). Birželio mėn. patvirtinti GPM pakeitimai, kuriais nuo 2026 m. įvedamas didesnis pajamų apmokestinimo progresyvumas (naujas 25 % GPM tarifas, pajamų sumavimas). Gyventojų pajamų mokesčio įstatymu įvedamas papildomas NPD tėvams (1 044 Eur per metus už vieną vaiką), jis bus taikomas nuo 2027 m. Remiantis minėto įstatymo projekto aiškinamajame rašte pateiktais skaičiavimais, planuojama, kad dėl šių pakeitimų 2026 m. bus papildomai gauta apie 225 mln. Eur (0,3 % BVP) papildomų GPM pajamų. Tačiau 2027 m. beveik 90 mln. Eur bus netekta dėl papildomo NPD už vaikus taikymo, todėl bendras GPM pajamų ir BVP santykis šiek tiek sumažės, bet, vertinant iš istorinės perspektyvos, tebebus didelis ir, tikėtina, kad dar labiau priartės prie ES valstybių vidurkio.
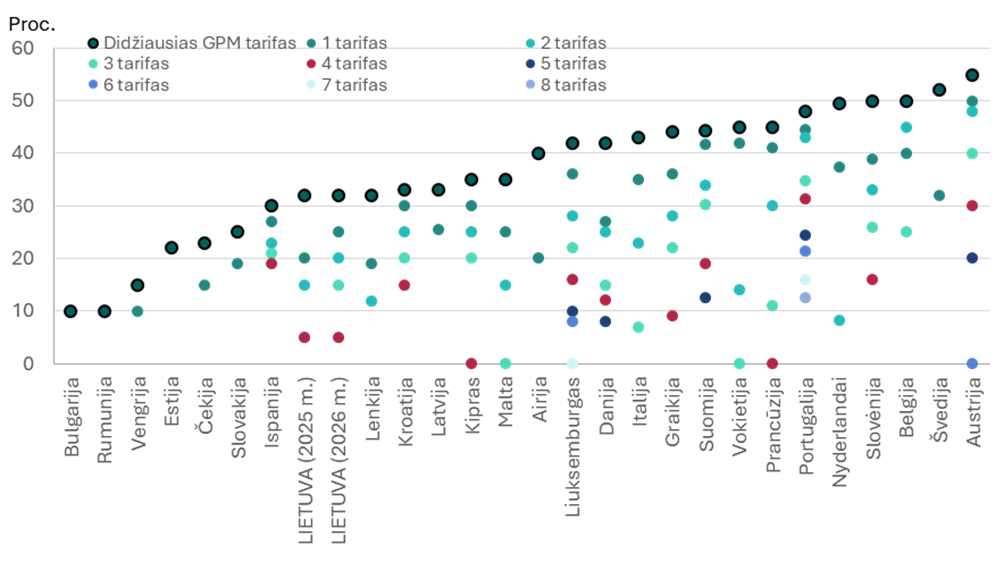
C pav. GPM tarifai ES valstybėse 2025 m.
Šaltiniai: sudaryta Lietuvos banko pagal PwC Worldwide Tax Summaries, pasinaudojant ChatGPT Enterprise analitinėmis galimybėmis.
Pastaba: paveiksle valstybės išrikiuotos pagal didžiausią galiojantį GPM tarifą.
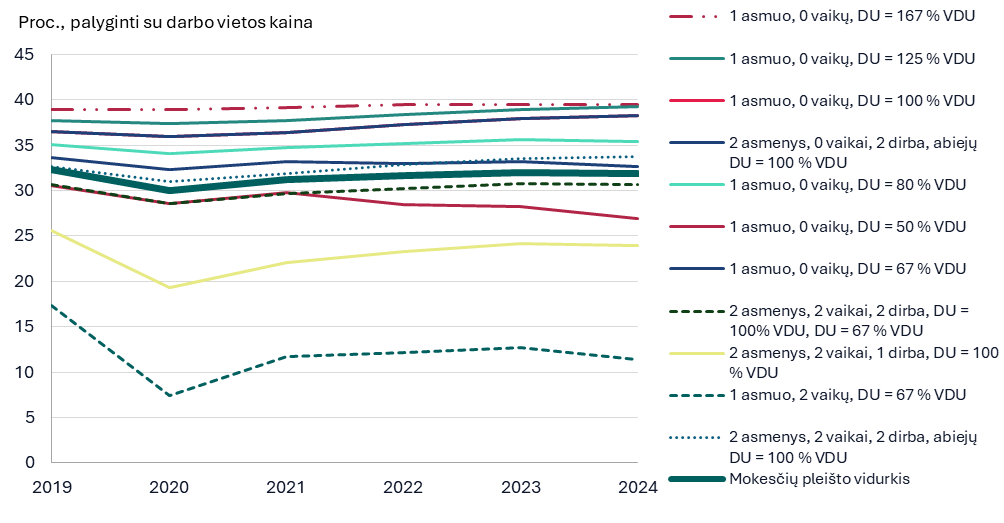
D pav. Mokesčių pleištas Lietuvoje
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Tikėtina, kad dėl naujo progresinio GPM tarifo mokesčių pleištas (angl. tax wedge) Lietuvoje reikšmingai nepadidės, nes jį daugiausia lemia valstybinio socialinio draudimo įmokos, o ne GPM. Mokesčių pleištas – tai skirtumas tarp darbdavio patiriamų sąnaudų darbuotojo samdai ir to darbuotojo gaunamo darbo užmokesčio atskaičius mokesčius. Ekonominėje literatūroje sutariama, kad didėjantis darbo jėgos apmokestinimas gali padidinti mokesčių pleištą ir taip turėti įtakos darbo veiksnio paklausai bei pasiūlai. Darbo mokesčių dydis daro įtaką namų ūkių sprendimui, ar dalyvauti darbo rinkoje ir kiek valandų dirbti, o kaip darbo paklausos pusės veiksnys, darbo mokesčiai daro įtaką įmonių sprendimams samdyti darbuotojus. Kaip jau minėta, birželio mėn. patvirtintais pakeitimais nuo 2026 m. įvedamas naujas 25 proc. GPM tarifas, kuris bus taikomas metinėms pajamoms nuo 36 iki 60 VDU arba mėnesinėms pajamoms nuo 3 iki 5 VDU. Iš D pav. matyti, kad didžiausią mokesčių pleištą patiria namų ūkiai, kuriuose nėra vaikų, o 1 arba 2 dirbančiųjų gaunamas DU patenka į intervalą nuo 1 iki 2,67 VDU (žr. D pav.). Todėl palyginti didelėms pajamoms įvedamas 25 proc. GPM tarifas D pav. pavaizduotų mažesnes pajamas gaunančių namų ūkių mokesčių pleištui įtakos greičiausiai neturės.
9.Santrumpos
BVP bendrasis vidaus produktas
EBPO Ekonominio bendradarbiavimo ir plėtros organizacija
ECB Europos Centrinis Bankas
ES Europos Sąjunga
Eurosistema Europos Centrinis Bankas ir euro zonos centriniai bankai
GPM gyventojų pajamų mokestis
IT informacinės technologijos
JAV Jungtinės Amerikos Valstijos
MMA minimalioji mėnesinė alga
NBP Lenkijos nacionalinis bankas
NPD neapmokestinamasis pajamų dydis
NT nekilnojamasis turtas
NVS Nepriklausomų valstybių sandrauga
PFĮ pinigų finansų įstaigos
PVM pridėtinės vertės mokestis
SVKI suderintasis vartotojų kainų indeksas
TVF Tarptautinis valiutos fondas
VDA Valstybės duomenų agentūra
VDU vidutinis darbo užmokestis
VS valdžios sektorius
|
© Lietuvos bankas, 2025 Gedimino pr. 6, LT-01103 Vilnius Lietuvos ekonomikos apžvaslgoje nagrinėjama realiojo sektoriaus, kainų, viešųjų finansų ir kredito kaita Lietuvoje, taip pat numatoma šalies ekonomikos raida. Apžvalgoje pateikiama medžiaga yra statistinių duomenų analizės, modeliavimo ir ekspertų vertinimo rezultatas. Apžvalgą rengia Lietuvos bankas. Apžvalga pagrįsta informacija, paskelbta iki 2025 m. rugsėjo 1 d., išskyrus informaciją apie pinigų politikos sprendimus. Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis. ISSN 2029-8358 (online) |