
|
Šioje vaizdo pamokoje sužinosite, kas yra obligacijos, kuo skiriasi jų grąža ir pelningumas (angl. yield) bei kada verta pirkti obligacijas, kad iš jų uždirbtumėte. |
Pagrindinės sąvokos
[[#ex]]
Kas yra obligacija?
Obligacija – skolos vertybinis popierius arba investuotojo paskola obligacijos emitentui (t. y. išleidėjui).
Įsigyjant obligacijų investuotojų lėšos paskolinamos įmonėms arba valstybės institucijoms. Investuotojas skolina iš anksto nustatytomis sąlygomis ir sutartam laikotarpiui, kuriam pasibaigus įmonė arba valstybės institucija yra įsipareigojusi grąžinti pasiskolintą pinigų sumą (išpirkti obligacijas), taip pat už galimybę naudotis investuotojo pinigais – sumokėti sutartas palūkanas nustatytu periodiškumu (dažniausiai kartą arba du kartus per metus) per visą obligacijos laikotarpį.
Obligacijas gali išleisti įvairios įmonės: akcinės bendrovės (AB), uždarosios akcinės bendrovės (UAB) ir pan., valstybės vardu – Vyriausybė. Taip pat obligacijas leisti gali ir savivaldybės, valstybinės agentūros, tarptautinės organizacijos.
Obligacijos dažnai vadinamos fiksuoto pajamingumo vertybiniais popieriais dėl joms būdingų fiksuotų atkarpų ir jų mokėjimo periodiškumo.
Nominalioji obligacijų vertė
Tai investuotojo investuojama (skolinama) suma obligacijos emitentui (išleidėjui).
Obligacijų išpirkimo data
Data, kai obligacijos emitentas (išleidėjas) turi grąžinti investuotojui jo paskolintą pinigų sumą.
Atkarpa (atkarpos norma)
Fiksuotas dydis, kurį obligacijos emitentas moka kaip palūkanas už pasiskolintas lėšas, t. y. investuotojo gaunama atkarpa eurais skaičiuojama kaip obligacijų nominalioji vertė, padauginta iš atkarpos normos.
|
Pavyzdys Investuotojas įsigijo obligacijų (paskolino lėšų) AB „Trys kviečiai“ už 1 000 Eur 2 metams su 3 proc. atkarpos norma. Taigi, po metų investuotojas gaus 30 Eur palūkanų – atkarpą, o po antrųjų metų atgaus paskolintus 1 000 Eur ir dar 30 Eur palūkanas už antruosius metus. Taigi iš viso gaus 60 Eur palūkanų (atkarpą) ir atgaus paskolintą 1 000 Eur sumą. |
Palūkanų (atkarpos) mokėjimas priklauso nuo nustatytų sąlygų. Jos gali būti:
- sumokamos visos iš karto grąžinant paskolą (išperkant obligaciją);
- sumokamos nustatytu periodiškumu (pvz., kartą per metus, ketvirtį ar pan.);
- perfiksuojamos nustatytu periodiškumu, pavyzdžiui, kas 3 ar 6 mėnesius, atsižvelgiant į nustatytas sąlygas.
Obligacijos kainos ir jos pelningumo sąryšis
Obligacijos kaina turėtų būti suprantama kaip obligacijos nominalo vertė rinkoje: ji gali būti lygi nominaliajai vertei (100 proc. nominalo), taip pat būti didesnė arba mažesnė už nominaliąją vertę.
Dažniausiai pirminėje rinkoje išleidžiamos obligacijos kaina yra 100 proc. jos nominaliosios vertės, nes obligacijos atkarpa yra prilyginama tuo metu rinkoje vyraujančiai atitinkamo laikotarpio ir atitinkamų rizikos charakteristikų palūkanų normai, kuri vadinama obligacijos pelningumu (angl. bond yield), pvz., 1 000 Eur su 3 proc. metine atkarpa.
Antrinėje rinkoje (einant laikui, kintant bazinėms palūkanoms, keičiantis emitento rizikai, kintant infliacijos lūkesčiams ir pan.) obligacijos pelningumo lygis keičiasi, o obligacijos atkarpa išlieka fiksuota (pavyzdyje – 3 proc.), todėl atkarpos ir pelningumo pusiausvyra kinta ir tai atsispindi kintančioje obligacijos kainoje:
- jei pelningumas nukrinta (pvz., rinkoje tampa 2 proc.), o atkarpa yra didesnė (3 proc.), tada obligacijos kaina viršija 100 proc. nominalo (galite šią obligaciją įsigyti už didesnę nei 1 000 Eur kainą);
- ir atvirkščiai, jei pelningumas kyla (pvz., 4 proc.) ir atkarpa tampa mažesnė (3 proc.), tada kaina nukrinta žemiau 100 proc. nominalo (galite ją įsigyti už mažesnę nei 1 000 Eur kainą).
Obligacijos pelningumas
Tai teorinė palūkanų norma, padedanti įvertinti obligacijos patrauklumą.
Obligacijos pelningumas (angl. bond yield) parodo, kiek galėtumėte uždirbti iš obligacijos, jei įsigytumėte ją už tuo metu siūlomą rinkos kainą su sąlyga, kad laikytumėte šią obligaciją iki jos išpirkimo, o kaskart periodiškai gaunamas atkarpas investuotumėte už tą pačią pelningumo normą iki pat obligacijos išpirkimo. Pastarajai sąlygai išpildyti reikėtų, jog rinkoje palūkanų normos nebesikeistų (t. y. ekonominė padėtis nekistų visą likusį laiką iki obligacijos išpirkimo termino). Tokios sąlygos, deja, yra tik teorinės, realybėje tokių nebūna, tad pelningumas yra tik būdas palyginti panašias obligacijas, o ne sužinoti realią grąžą, kurią uždirbsite.
| Svarbu! Obligacijos pelningumas nėra investicijos į obligaciją grąža! |
Obligacijos pelningumas parodo ir obligacijos rizikingumą: kuo didesnis pelningumas – tuo didesnę riziką investuotojas prisiima. Labai dažnai kuo didesnis pelningumas, tuo mažiau obligacija bus likvidi (t. y. ją bus sunkiau parduoti antrinėje rinkoje arba pirkimo–pardavimo kainų skirtumai bus didesni).
Jei reikėtų surašyti obligacijos pelningumą kaip formulę, ji atrodytų taip:
Obligacijos pelningumas = bazinės centrinio banko nustatomos palūkanų normos + rinkos lūkesčiai + laiko premija + kredito premija
Čia:
- rinkos lūkesčiai suprantami kaip investuotojų numatomi būsimų palūkanų normų ir infliacijos pokyčiai, t. y. ko tikisi investuotojai ateityje;
- laiko premija suprantama kaip kompensacija už tai, kad pinigai bus užšaldyti ilgam laikotarpiui, t. y. kuo ilgesnio laikotarpio yra obligacija, tuo daugiau rizikos, todėl įprastai už riziką atlyginti pageidaujamos palūkanos būna didesnės;
- kredito premija suprantama kaip papildoma kompensacija, kurią investuotojai nori gauti dėl emitento galimo nemokumo rizikos (kuo didesnė rizika, tuo didesnės premijos investuotojai reikalauja).
| Svarbu! Obligacijos pelningumui kylant, jos kaina krenta. Ir atvirkščiai, obligacijos pelningumui krentant, jos kaina kyla. |
Reali obligacijos grąža
Tai procentinis dydis, kuris rodo, kiek realiai uždirbote iš įsigytos ir vėliau parduotos (arba išpirktos) obligacijos. Šis dydis įprastai visada skirsis nuo atkarpos ir pelningumo dydžių.
[[#ex]]
Ką reikia žinoti, norint investuoti į obligacijas?
[[#ex]]
Priežastys, kodėl investuojama į obligacijas
Asmuo, investavęs į obligacijas, gali planuoti būsimas įplaukas – grąžinamą sumą ir palūkanas. Jis iš anksto žino, kada paskolinti pinigai, tikėtina, bus grąžinti ir kada bus sumokamos atkarpos palūkanos. Patogu ir tai, kad investuotojui nebūtina laukti obligacijos išpirkimo datos, – jis obligaciją gali bet kada parduoti kitam investuotojui, jei egzistuoja aktyvi antrinė rinka.
Kada verta investuoti į obligacijas?
- Kai centrinis bankas pradeda palūkanų normų mažinimo ciklą (t. y. kai reikia skatinti ekonominį augimą, o infliacija šalyje yra nedidelė). Tuo metu įsigijus obligaciją tikėtina, kad jos pelningumas bus žemesnis už jos atkarpą ir kaina antrinėje rinkoje didės (daugiau paskaityti apie tai galite kitame skyrelyje apie rinkos palūkanų normos ir obligacijų kainos priklausomybę).
- Kai investuotojas nenori prisiimti didelės rizikos, siūloma rinktis patikimą, aukšto kreditingumo obligacijos emitentą (pvz., valstybių, valstybinių agentūrų, savivaldybių ar tarptautinių organizacijų obligacijas).
- Kai siekiama diversifikuoti portfelį: jei investuotojo portfelyje vyrauja akcijos ir kiti rizikingi finansiniai instrumentai, nerizikingos obligacijos (neturinčios kredito premijų!) padeda išskaidyti ir sumažinti viso portfelio riziką. Svarbu atsiminti, kad įmonių obligacijos visada turi mažesnę ar didesnę kredito premiją, todėl dažnai padidina portfelio riziką, o ne išskaido.
| Svarbu! Įsigyjant obligacijų, reikėtų įsivertinti investavimo tikslus, laikotarpį, kuriam galite paskolinti lėšų, ir tikėtiną grąžos gavimo terminą, taip pat ir tikimybę, kad, esant dideliam pelningumui, ypač dėl kredito premijos komponentės obligacijos gali būti neišpirktos (t. y. suprasti prisiimamą riziką). |
Rinkos palūkanų normos ir obligacijų kainos priklausomybė
| Svarbu! Didėjant palūkanų normai, obligacijos kaina rinkoje krinta, ir atvirkščiai – krintant palūkanų normai, obligacijos kaina kyla. |
Rinkos palūkanų norma kinta dėl centrinių bankų vykdomos pinigų politikos, bendrojo vidaus produkto (BVP), infliacijos, darbo rinkos pokyčių ir bendros ekonominės situacijos. Infliacijai, BVP ir užimtumui didėjant, tikėtina, ekonominė padėtis kaista, ir centriniai bankai vykdys griežtą pinigų politiką, keldami palūkanų normas. Ir priešingai, ekonomikai stagnuojant ir infliacijai krintant žemiau 2 proc. lygio (centrinio banko tikslas), tikėtina, kad centriniai bankai skatins augimą, mažindami palūkanų normas. Taigi, investuojant į obligacijas, svarbu gilintis į ekonomines sąlygas ir jų dinamiką.
| Svarbu! Jeigu planuojate nelaikyti įsigytų obligacijų iki jų išpirkimo, atkreipkite dėmesį, ar gerai suprantate šią rinkos palūkanų normos ir obligacijų kainos priklausomybę, palūkanų normų galimą dinamiką ir tai, ar emisijos sąlygos užtikrina galimybę jas parduoti antrinėje rinkoje. |
|
Pavyzdys Obligacija yra fiksuoto pajamingumo vertybinis popierius, kuris generuoja fiksuotus atkarpos mokėjimus (pinigų srautus) nustatytu periodiškumu ateityje. Pavyzdžiui, investuotojas įsigyja 100 Eur nominaliosios vertės obligaciją, kurios atkarpa yra 2 proc., o obligacijos išpirkimo terminas yra po dvejų metų. Taigi, investavęs 100 Eur šiandien, po pirmų metų investuotojas gaus 2 Eur atkarpą, o po antrų metų – 102 Eur, t. y. 100 Eur nominalą ir 2 Eur atkarpą. Obligacijos kaina – procentinė obligacijos nominalo išraiška, kuri randama kaip dabartinė ateities fiksuotų piniginių srautų vertė, taikant diskontavimo* metodą (šiuo diskontavimo būdu įvertinama, kokia šiuo metu yra vertė pinigų, kuriuos gausime ateityje). Diskontavimo formulė:
čia: FV – pinigų srautai ateityje; PV – dabartinė vertė (kiek turima pinigų šiandien); r – palūkanų norma (pvz., 2 % = 0,02); n – laikotarpis (metais, mėnesiais ir pan.). Taigi, kiekvienus būsimus pinigų srautus dalijame iš atitinkamos trukmės rinkos palūkanų normos. Sakykime, kad rinkoje palūkanų normos yra kitokios nei atkarpa (kuri yra 2 proc.): vienų metų – 1 proc., o dvejų metų – 1,5 proc.
Obligacijos kainą 100,99 proc. padauginę iš nominalo (100 Eur), apskaičiuosime savo investicijos realią piniginę išraišką – 100,99 Eur. Iš pavyzdžio matome, kad kai rinkoje palūkanų norma yra mažesnė (1 ir 1,5 proc.) už atkarpą (2 proc.), obligacijos rinkos kaina yra didesnė. Jei palūkanų normos rinkoje labai reikšmingai padidėja ir siekia, sakykime, 5 proc. už vienų metų laikotarpį ir 10 proc. už dvejų metų laikotarpį, tada šiame pavyzdyje aptariamos obligacijos kaina sumažėtų iki 86,20 proc. nominalo:
Taigi, kai rinkoje palūkanų norma yra didesnė už obligacijos atkarpą, obligacijos kaina yra mažesnė nei nominalioji obligacijos vertė, ir atvirkščiai. * Diskontavimas – finansų matematikoje taikomas metodas būsimų pinigų dabartinei vertei apskaičiuoti. Dabartinė vertė – pinigų vertė šiuo momentu, o būsimoji vertė – tų pačių pinigų vertė po tam tikro laiko. |
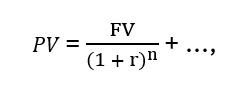
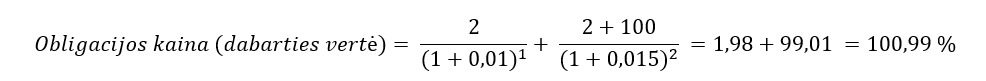
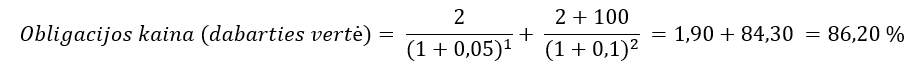
Diskontavimas: kaip sužinoti dabartinę obligacijos vertę?
Norint suprasti, kiek verta obligacija, kuria prekiaujama antrinėje rinkoje, reikia įvertinti ne tik rinkos palūkanų normos ir atkarpos skirtumus, bet ir tą dalį atkarpos, kuri jau yra sukaupta ir turi būti įtraukta į obligacijos pirkimo–pardavimo sandorio kainą.
Pirmesniame skyrelyje „Rinkos palūkanų normos ir obligacijų kainos priklausomybė“ pateiktu pavyzdžiu iliustruojamas tik rinkos palūkanų normos ir obligacijos kainos ryšys, neįvertinant jau sukauptų palūkanų. Šiame skyrelyje pateikiamas pavyzdys leis apskaičiuoti visą obligacijos vertę, perkant ją antrinėje rinkoje.
|
Pavyzdys Įsivaizduokite, kad perkate 1 000 Eur nominalo obligaciją, kurios atkarpa yra 2 proc., terminas – 4 metai. Obligacijos kaina rinkoje yra 100,757 proc. nominalo, t. y. 1 007,57 Eur (vadinasi, šiuo metu rinkoje palūkanų normos yra mažesnės nei atkarpos norma, nes obligacijos kaina didesnė už nominalą). Sakykime, obligaciją perkate praėjus pusei metų nuo jos išleidimo, taigi atkarpa jau kaupėsi 181 dieną (skaičiuojama, kad metus sudaro 365 dienos). Taigi surašykime duomenis, kuriuos jau turime. Obligacijos kaina rinkoje (angl. clean price) šiuo metu yra didesnė už nominalą, vadinasi, pelningumas mažesnis už atkarpą: 1 000 x 100,757 % = 1 007,57 Eur. Sukaupta atkarpa už pusę metų (ši suma turi būti pridėta prie obligacijos kainos, nes priklauso jos pardavėjui, o ne pirkėjui): 181 / 365 * 2 % * 1 000 = 9,92 Eur. Galiausiai žinome, kiek tokia obligacija turėtų kainuoti pirkimo–pardavimo sandorio metu (angl. dirty price): 1 007,57 + 9,92 = 1 017,49 Eur. Įsivaizduokite, kad tokią obligaciją Jūs ir įsigyjate už 1 017,49 Eur ir laikysite ją iki išpirkimo, t. y. dar 3,5 metų:
Taigi iš viso gausite: 20 + 20 + 20 + 1 020 = 1 080 Eur. Norint sužinoti, kokia yra dabartinė tokios obligacijos vertė, reikia diskontuoti pinigų srautus su rinkoje esančiomis palūkanų normomis tam laikotarpiui, kuris liko:
Jei palūkanų normos rinkoje (formulėje pažymėta r raide su atitinkamu laikotarpio indeksu) atitinka obligacijos kuponą (t. y. 2 %), tada dabartinė vertė bus artima nominalui (t. y. 1 000 Eur). Jei kiekvieno laikotarpio r yra mažesnės už kuponą – dabartinė vertė viršys nominalą. O jei palūkanos išaugtų – obligacijos vertė mažėtų. Diskontavimas leidžia įvertinti tikrąją vertę pagal ateities pinigų srautus ir reikalaujamą grąžą. * Tai teorinė sąlyga, realybėje neįmanoma, kad tiek laiko niekas nesikeistų, tačiau tai leidžia įvertinti panašias obligacijas. |
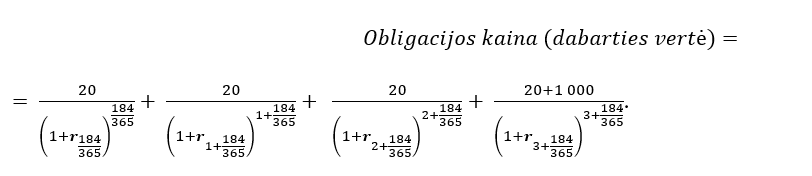
Ką rodo obligacijoms suteikti kredito reitingai?
Obligacijų emitentai – didesnės bendrovės (pvz., bankai) ar valstybių vyriausybės – dažnai kreipiasi į kredito reitingų agentūras, kad jos nustatytų emitentų ar jų obligacijų reitingą. Reitingai rodo emitento mokumo lygį arba bankroto tikimybę.
Kredito reitingų agentūros yra prižiūrimos. Europos vertybinių popierių ir rinkų institucija savo interneto svetainėje skelbia aktualų sertifikuotų europinių kredito agentūrų sąrašą. Skirtingų agentūrų suteikiami reitingai gali šiek tiek skirtis.
Obligacijų emitentų reitingai yra dviejų kategorijų: investicinis (bet kuris lygis nuo AAA iki BBB, t. y. aukštesnis reitingas) ir neinvesticinis (BB ir žemesnis), dar vadinamas didelio pajamingumo (žemas reitingas).
| Svarbu! Kuo žemesnis reitingas, tuo didesnė rizika, kad obligacijų emitentas neįvykdys įsipareigojimų ir investuotojai gali prarasti savo investiciją (atsižvelgiant į obligacijos saugumo lygį). |
Mažėjant investiciniam obligacijų reitingui, paprastai didėja jų pajamingumas. Taip yra todėl, kad žemesnio reitingo obligacijos turi didesnę įsipareigojimų neįvykdymo riziką nei aukštesnio reitingo obligacijos. Didesnis pajamingumas, nepaisant padidėjusios rizikos, siūlomas siekiant pritraukti daugiau investuotojų.
- Investicinio reitingo obligacijomis vadinamos aukštos kokybės arba mažos rizikos obligacijos ir laikytinos saugia investicija. Jų reitingai apima nuo AAA iki BBB– reitingus (Standard and Poor's ir Fitch) ir nuo Aaa iki Baa3 reitingus (pagal Moody's).
- Neinvesticinio reitingo didelio pajamingumo obligacijų (arba angl. junk bond) reitingai paprastai yra nuo BB+ iki D (Standard and Poor's ir Fitch) arba nuo Baa1 iki C (Moody's). Kai kuriais atvejais tokio pobūdžio obligacijoms suteikiamas neįvertintų arba nereitinguotų statusas. Bet kurios obligacijos, kurių reitingas yra C arba žemesnis, laikomos žemos kokybės obligacijomis, o jų emitentai dažniausiai turi likvidumo problemų ir kelia didžiausią įsipareigojimų neįvykdymo riziką.
Jeigu obligacijų emisija ar jos emitentas nėra reitinguoti, obligacijų riziką turi įsivertinti pats investuotojas. Jei investuotojas nepatyręs, visuomet praverčia investavimo konsultacijos, todėl reikėtų kreiptis į šias paslaugas teikiančius asmenis ar įmones.
Investuotojų į obligacijas teisės
Ar žinote, kokią informaciją ir dokumentus galite gauti apie ketinamas įsigyti obligacijas? Ar žinote savo teises apskųsti emitento ar investicinių paslaugų teikėjo veiksmus arba pareikalauti atlyginti žalą? Ar žinote, kada ir kokiomis sąlygomis obligacijos gali būti išperkamos anksčiau laiko?
| Svarbu! Prieš investuodami į konkrečias obligacijas, būtinai išsiaiškinkite visas savo teises, pareigas ir atsakomybę. |
Įsigijęs obligacijų asmuo tampa bendrovės kreditoriumi ir įgyja obligacijos savininkui nustatytų teisių.
- Obligacijos pirkėjas, įsigydamas obligaciją ir už ją sumokėdamas, skolina pinigų emitentui ir įgyja teisę reikalauti grąžinti skolą nustatytu laiku ir sumokėti už ją nustatytas palūkanas.
- Jei tai numatyta obligacijų emisijos sąlygose, obligacijos savininkas turi teisę reikalauti, kad jo obligacija būtų išpirkta pirma laiko. Tačiau šiuo atveju jo gaunama suma priklauso nuo tuo metu esančios obligacijos kainos, o pastaroji yra atvirkščiai proporcinga palūkanų normai. Kita vertus, emisijos sąlygose gali būti nustatyta emitento teisė pirma laiko išpirkti obligacijas. Tokiu atveju, emitentui pareikalavus, obligacijų savininkai privalo parduoti savo obligacijas, o emitentas privalo už priešlaikinį išpirkimą sumokėti emisijos sąlygose nustatytą išpirkimo premiją.
- Obligacijos savininkas turi visas bendrąsias kreditorių teises (pvz., pareikalauti papildomai užtikrinti prievolių įvykdymą bendrovių reorganizavimo atveju ir pan.).
- Obligacijos savininkas turi teisę suteikti paprastos rašytinės formos įgaliojimą kitam asmeniui jo vardu atlikti veiksmus, susijusius su obligacijų savininko interesų gynimu santykiuose su bendrove ir su obligacijų savininko patikėtiniu.
- Tos pačios emisijos obligacijos jų savininkams suteikia vienodas teises.
Tais atvejais, kai taikomas Lietuvos Respublikos akcinių bendrovių ir uždarųjų akcinių bendrovių obligacijų savininkų interesų gynimo įstatymas, bendrovė, prieš išleisdama obligacijas, turi sudaryti sutartį su obligacijų savininkų patikėtiniu, kuris atstovauja obligacijų savininkams, veikia jų naudai ir gina jų interesus palaikydamas ryšius su bendrove ir trečiaisiais asmenimis. Šiame įstatyme išsamiai reglamentuojamos obligacijų patikėtinio, obligacijų savininkų teisės ir pareigos bei kiti aktualūs klausimai. Obligacijų savininkų patikėtinis atstovauja visiems tos pačios obligacijų emisijos obligacijų savininkams ir yra atskaitingas obligacijų savininkų susirinkimui. Obligacijų savininkų patikėtinį skiria obligacijų emisiją išleidusios bendrovės vadovas. Obligacijų savininkų patikėtiniu gali būti skiriamas fizinis ar juridinis asmuo, atitinkantis šiame įstatyme nustatytus reikalavimus.
Investuotojui reikėtų atkreipti dėmesį ir į kitas iš anksto nustatytas sąlygas. Pavyzdžiui, obligacijos emitentas gali turėti teisę išpirkti obligaciją nepasibaigus terminui. Tokia teisė gali būti suteikta ir investuotojui, t. y. investuotojas gali turėti teisę reikalauti, kad obligacija būtų išpirkta nepasibaigus išpirkimo terminui. Tačiau net ir tuo atveju, kai tokia teisė nėra nustatyta, investuotojui nebūtina laukti išpirkimo termino pabaigos. Jis gali parduoti vertybinius popierius kitam investuotojui, t. y. antrinėje rinkoje, jeigu šios konkrečios obligacijos likvidumas yra didelis, kitaip sakant, rinkoje yra šio vertybinio popieriaus paklausa.
Informacijos apie obligacijų emisiją atskleidimas
Prieš įsigyjant obligacijų, visų pirma reikėtų įvertinti jų emitentą, pačias obligacijas ir su jomis susijusias rizikas. Pagrindinis dokumentas, kuriame pateikiama aktuali informacija, yra emisijos dokumentas – prospektas, informacinis dokumentas arba paties emitento nuožiūra parengtas obligacijų sąlygų aprašymas.
- Prospektas – teisės aktų reikalavimus atitinkantis informacijos dokumentas, tvirtinamas priežiūros institucijos. Lietuvoje prospekto skelbimo reikalavimai taikomi vertybinių popierių, kurių vertė per metus viršija 8 mln. Eur, viešam siūlymui. Prospekte pateikiama santrauka, informacija apie vertybinių popierių emitentą, pačius vertybinius popierius ir su investavimu susijusias rizikas. Prospektas gali būti parengtas kaip vientisas dokumentas arba kaip bazinis prospektas. Bazinio prospekto atveju jame pateikiama pagrindinė informacija, o prieš kiekvieną atskiros emisijos išleidimą paskelbiamos galutinės emisijos sąlygos. Tokios galutinės sąlygos laikomos emisijos prospekto sudedamąja dalimi. Prieš pasirašant sutartį dėl obligacijų įsigijimo, investuotojams rekomenduojama susipažinti su visu prospektu.
- Informacinis dokumentas – Lietuvos banko nustatyta tvarka rengiamas dokumentas, kurį emitentas privalo paskelbti, kai siūlomų vertybinių popierių vertė per 12 mėn. laikotarpį yra 1–8 mln. Eur. Informaciniame dokumente, kaip ir prospekte, pateikiama panaši informacija apie vertybinių popierių emitentą, vertybinius popierius ir susijusias rizikas, tačiau tai mažiau išsamus dokumentas ir jis nėra tvirtinamas priežiūros institucijos. Tiek už informacijos jame pateikimą, tiek už pačios informacijos turinį atsako emitentas.
- Tiek prospekto, tiek informacinio dokumento rengimui gali būti taikomos išimtys, t. y. netaikoma pareiga rengti šiuos dokumentus (pvz., emisijoms iki 1 mln. Eur vertės). Tokiu atveju investuotojams teikiama paties emitento nuožiūra parengta informacija – pagrindinė informacija apie emisijos sąlygas (pasirašymo tvarka, išpirkimo, palūkanų mokėjimo sąlygos, obligacijų suteikiamos teisės, emitento finansinė informacija ir (arba) kita informacija).
| Svarbu! Nei prospektas, nei informacinis dokumentas neapsaugo nuo obligacijų neišpirkimo ar kitų rizikų, tačiau suteikia informacijos, reikalingos sprendimui dėl investavimo priimti. |
Mokestinė aplinka ir paslaugos teikėjų taikomi mokesčiai
- Prieš investuodami į obligacijas, nepamirškite išsiaiškinti, kokius mokesčius reikės sumokėti (pvz., gyventojų pajamų mokestį už gautą pelną ir (arba) palūkanas). Daugiau informacijos ieškokite Valstybinės mokesčių inspekcijos interneto svetainėje.
- Taip pat reikėtų išsiaiškinti, kokius atskaitymus (mokesčius) mokėsite paslaugos teikėjui: sandorio sudarymo, platinimo, vertybinių popierių saugojimo ar pan.
| Svarbu! Tiek mokesčiai valstybei, tiek paslaugų teikėjų taikomi atskaitymai daro įtaką galutiniam Jūsų investavimo rezultatui, todėl nepamirškite to įvertinti. |
Obligacijų savininkų patikėtinis
Obligacijų savininkų patikėtinis – nepriklausomas asmuo, atstovaujantis visiems tos pačios obligacijų emisijos investuotojams ir ginantis jų interesus. Jo paskirtis – prižiūrėti, kad emitentas vykdytų prisiimtus įsipareigojimus obligacijų savininkams.
Svarbiausios patikėtinio funkcijos:
- Jis tikrina, ar įmonė laikosi obligacijų emisijos sąlygų, pavyzdžiui, neviršija sutarto skolos ir turto santykio.
- Jei obligacijos išleistos su užstatu, patikėtinis obligacijų savininkų naudai valdo hipotekos ar įkaito teises.
- Jeigu įmonė vėluoja mokėti palūkanas ar išpirkti obligacijas, patikėtinis imasi teisinių veiksmų investuotojų vardu.
- Inicijuoja ir šaukia obligacijų savininkų susirinkimus svarbiems klausimams spręsti.
- Įgyvendina obligacijų savininkų priimtus sprendimus ir atstovauja jų interesams santykiuose su emitentu.
| Svarbu! Patikėtinis padeda užtikrinti, kad būtų laikomasi emisijos sąlygų, ir atstovauja obligacijų savininkų interesams kilus problemų, tačiau jis nėra investicijos garantas. Net ir esant patikėtiniui, investuojant į obligacijas išlieka rizika, kad emitentas gali neįvykdyti savo įsipareigojimų ir investuotos lėšos gali būti negrąžintos arba grąžintos tik iš dalies. |
Patikėtinio paslauga yra mokama ir ją apmoka emitentas, t. y. ši paslauga įskaičiuota į obligacijų emisijos kainą.
[[#ex]]
Kaip įvertinti įmonės obligacijas prieš investuojant į jas?
[[#ex]]
Į kokius klausimus verta atsakyti prieš investuojant į įmonės obligacijas?
Investuojant į įmonių obligacijas svarbu suprasti, kad pirkdami obligacijas netampate įmonės savininku – jūs paskolinate įmonei pinigų ir tikitės, kad ji juos grąžins kartu su sutartomis palūkanomis.
Todėl svarbiausias klausimas yra ne „kiek uždirbsiu?“, o „ar ši įmonė gebės laiku grąžinti visus mano pinigus?“
Prieš investuojant verta įvertinti:
- kaip įmonė uždirba pinigus;
- ar jos veikla generuoja stabilias pajamas;
- kiek ji turi skolų;
- ar pakanka pinigų srautų skolai tvarkyti;
- ar skolinamasi ankstesnėms skoloms refinansuoti ar naujai veiklai plėtoti;
- iš kokių lėšų įmonė planuoja grąžinti obligacijas;
- ar obligacijos užtikrintos turtu;
- ar įmonė turi kredito reitingą.
Ką tarpininkai privalo atskleisti apie platinamas obligacijas?
Tarpininkas turėtų pateikti informaciją ne tik apie palūkanas, bet ir apie rizikas bei visas svarbias investavimo sąlygas.
Pavyzdžiui:
- Kas išleidžia obligacijas ir kokia yra įmonės finansinė padėtis.
- Koks yra obligacijų tipas.
- Kada ir kokios palūkanos planuojamos mokėti ir kada galima tikėtis atgauti investuotus pinigus.
- Kokie yra mokesčiai ir kiek iš tiesų kainuos investicija.
- Kam įmonė naudos iš investuotojų surinktas lėšas.
- Ar bus galima obligacijas parduoti antrinėje rinkoje anksčiau termino ir kaip tai padaryti.
- Jeigu įmonei sektųsi prasčiau, nei tikėtasi, kokių rizikų gali kilti.
Tarpininkas taip pat turi įvertinti, ar investuotojas, tai yra obligacijų įsigyjantis asmuo, turi pakankamai žinių ir patirties.
Kodėl didesnės obligacijų palūkanos dažnai reiškia didesnę riziką?
Finansų rinkose paprastai galioja principas, kad didesnė tikėtina grąža yra susijusi su didesne rizika.
Jeigu už obligacijas siūlomos gerokai didesnės palūkanos nei už panašios trukmės kitų emitentų obligacijas, verta pasidomėti:
- kodėl investuotojams siūloma didesnė grąža;
- kokią papildomą riziką jie prisiima;
- ar emitento finansinė padėtis nėra silpnesnė;
- ar obligacijos nėra mažiau likvidžios.
Didelė grąža savaime nėra privalumas – ją visada reikia vertinti kartu su rizika.
Kaip suprasti, ar įmonė pajėgi grąžinti skolą?
Vertinant įmonės obligacijas svarbu suprasti jos verslo modelį ir finansinę būklę.
Verta atkreipti dėmesį į tai:
- ar įmonės veikla lengvai suprantama;
- ar pajamos stabilios ir nuoseklios;
- kas yra pagrindiniai klientai;
- ar sektorius nėra itin jautrus ekonomikos svyravimams;
- ar įmonė generuoja pakankamus pinigų srautus.
Taip pat svarbu suprasti, iš kokių šaltinių įmonė planuoja grąžinti skolą. Vienos įmonės obligacijas išperka iš nuolat generuojamų veiklos pajamų, kitos tikisi gauti lėšų įgyvendinusios projektą ar pardavusios tam tikrą turtą, o dar kitos planuoja refinansuoti esamus įsipareigojimus. Kuo aiškesnis ir tvaresnis grąžinimo šaltinis, tuo mažesnė rizika investuotojui.
Kuo stabilesnės įmonės pajamos ir veikla, tuo didesnė tikimybė, kad ji galės vykdyti savo įsipareigojimus investuotojams.
Ar svarbu, ar obligacijos užtikrintos turtu?
Taip.
Užtikrinimas turtu gali suteikti papildomą apsaugą investuotojams tuo atveju, jeigu emitentas negalėtų vykdyti savo įsipareigojimų.
Tačiau vien užtikrinimo faktas dar nereiškia, kad rizika yra maža.
Svarbu įvertinti:
- koks turtas įkeistas;
- kokia jo rinkos vertė;
- ar jo vertės pakaktų įsipareigojimams padengti;
- ar turtas nėra įkeistas kitiems kreditoriams;
- kokią vietą obligacijų savininkai užima kreditorių eilėje (ar obligacijų investuotojai turi pirmumo teisę į šį turtą);
- kaip greitai tokį turtą būtų galima realizuoti.
Svarbu prisiminti, kad užstato vertė gali sumažėti, todėl užtikrinimas nėra garantija, kad investuotos lėšos bus visiškai susigrąžintos.
Kokie požymiai gali signalizuoti didesnę obligacijų riziką?
Didesnę riziką gali rodyti:
- labai didelės siūlomos palūkanos;
- augančios įmonės skolos;
- neigiami pinigų srautai;
- veiklos nuostoliai;
- sudėtingas ar sunkiai suprantamas verslo modelis;
- nepakankamas arba sunkiai realizuojamas užstatas;
- žemas kredito reitingas arba jo nebuvimas.
Nė vienas požymis savaime nereiškia, kad investicija netinkama, tačiau jie turėtų paskatinti investuotoją atlikti išsamesnį vertinimą.
Kokie finansiniai rodikliai gali padėti vertinti obligacijų emitentą?
Vertinant įmonės obligacijas svarbu ne tik suprasti emitento verslą, bet ir peržiūrėti pagrindinius finansinius rodiklius. Jie gali padėti įvertinti, ar įmonė pajėgi vykdyti savo finansinius įsipareigojimus.
Dažniausiai analizuojami šie rodikliai:
- Skolos ir EBITDA santykis (angl. Debt / EBITDA). Parodo, per kiek metų įmonė galėtų grąžinti skolą, jeigu visas veiklos pelnas būtų skirtas skolai padengti.
- EBITDA marža. Parodo, kiek pelno lieka iš pagrindinės veiklos, ir leidžia vertinti verslo efektyvumą.
- Palūkanų padengimo rodiklis (angl. Interest Coverage Ratio). Parodo, kiek kartų įmonės veiklos pelnas padengia palūkanų mokėjimus.
- Skolos ir nuosavo kapitalo santykis (angl. Debt / Equity). Parodo, kokia įmonės veiklos dalis finansuojama skolomis, palyginti su akcininkų investuotu kapitalu.
- Veiklos pinigų srautai. Padeda įvertinti, ar įmonė generuoja pakankamai pinigų palūkanoms mokėti ir skoloms grąžinti.
- Einamasis likvidumo rodiklis (angl. Current Ratio). Parodo, ar įmonė pajėgi padengti trumpalaikius įsipareigojimus.
- Kredito reitingas. Jeigu įmonei arba jos obligacijoms suteiktas kredito reitingas, jis leidžia greitai įvertinti bendrą emitento rizikos lygį.
Svarbu prisiminti, kad nė vienas rodiklis atskirai neleidžia įvertinti visos rizikos. Sprendimą investuoti reikėtų priimti vertinant visą informaciją apie emitentą, jo veiklą, finansinę būklę ir obligacijų sąlygas.
[[#ex]]
Investavimo į obligacijas rizikos
[[#ex]]
Įsitikinkite, kad suprantate investavimo į obligacijas riziką
Investuotojai į obligacijas gali susidurti su įvairiomis rizikomis, pavyzdžiui: emitento kredito rizika, palūkanų normų rizika, infliacijos rizika ir pan. Nors obligacijos įprastai laikomos saugesnėmis finansinėmis priemonėmis negu kitos finansinės priemonės, be saugių valstybės institucijų leidžiamų obligacijų, egzistuoja ir žemo kredito reitingo obligacijos, vadinamos didelio pajamingumo obligacijomis (angl. junk bond). Jų rizika gali būti netgi didesnė nei kai kurių kitų finansinių priemonių, todėl yra tikimybė neatgauti investuotų lėšų.
Ar žinote, kad kai kurios obligacijos gali būti net rizikingesnės negu kitos finansinės priemonės, pavyzdžiui, akcijos, investicinių fondų vienetai ir pan.?
| Svarbu! Įsigydami itin rizikingų aukšto pajamingumo, dažniausiai startuolių arba sunkios finansinės būklės įmonių obligacijų, būkite dėmesingi: nors uždirbti galite daugiau, tačiau ir rizika, kad visų investuotų lėšų neatgausite, didelė. Nepamirškite diversifikuoti savo investicijų portfelio ir susipažinti su emisijos dokumentu. |
Pagrindinės investavimo į obligacijas rizikos
Bet kokios investicijos į vertybinius popierius, taip pat ir į obligacijas, yra susijusios su tam tikromis rizikomis, įskaitant ir galimybę prarasti dalį arba visą investiciją, todėl prieš investuojant visų pirma reikia įsivertinti savo patirtį, finansines galimybes ir poreikius bei investavimo tikslus ir atidžiai perskaityti emisijos dokumentuose (prospekte, informaciniame dokumente ir kt.) aprašytas rizikas, o kilus neaiškumų papildomai klausti emitento, obligacijas siūlančio investicinių paslaugų teikėjo ar rinkos eksperto patarimo.
Rizikos gali būti įvairios – susijusios tiek su makroekonomine situacija, tiek su emitento finansine padėtimi, jo verslo sektoriumi, konkrečiomis išleidžiamų obligacijų savybėmis. Rizikos priklauso nuo daugelio aplinkybių ir įvykių, kurie gali įvykti arba neįvykti ateityje ir kurie gali būti nežinomi emitentui obligacijų išleidimo metu. Emisijos dokumentuose pateikiamos tik emitentui žinomos, svarbiausios ir tikėtiniausios rizikos. Investuojant visada prisiimama rizika, kad obligacijų galiojimo laikotarpiu gali atsirasti naujų aplinkybių ir nenumatytų įvykių, kurie gali daryti neigiamą įtaką emitento veiklai, jo finansinei būklei ir veiklos tęstinumui, taigi ir jo gebėjimui išpirkti obligacijas.
Palūkanų normos rizika
Kylant palūkanų normoms rinkoje, krinta obligacijų kainos, taigi mažėja ir Jūsų turimų obligacijų vertė. Palūkanų normų pokyčiai yra pagrindinė kainų svyravimo obligacijų rinkose priežastis. Jei parduodate obligaciją, kai palūkanų normos rinkoje yra mažesnės, nei buvo tada, kai ją įsigijote, tikėtina, galėsite užsidirbti pinigų. Bet jei parduodate obligaciją tada, kai palūkanų normos rinkoje yra didesnės, galite parduoti pigiau, nei įsigijote, – taigi, patirsite nuostolį.
Palūkanų normoms įtakos turi daug makroekonominių veiksnių: infliacijos lygis, didėjantis BVP, darbo rinkos užimtumas ir pan. Tokie veiksniai yra bendros ekonominės aplinkos pokyčiai ir centrinių bankų vykdoma pinigų politika, kt.
Kylanti rinkos palūkanų norma gali turėti reikšmingą neigiamą poveikį ir paties emitento veiklai.
Emitento įsipareigojimų neįvykdymo (kredito) rizika
Įsigydamas bendrovių obligacijų, investuotojas turėtų atsižvelgti į emitento finansinę sveikatą, t. y. įvertinti, ar emitento veikla pelninga, ar jis gebės laiku sumokėti palūkanas ir išpirkti obligacijas.
Emitentas turi turėti pakankamai likvidžiojo finansinio turto, kurį būtų galima panaudoti atkarpos mokėjimo įsipareigojimams įvykdyti ir obligacijoms išpirkti. Jo veiklos pajamos ir pinigų srautai turėtų būti didesni, palyginti su mokamų palūkanų suma. Sumažėjęs emitento likvidumas gali turėti reikšmingą neigiamą poveikį emitento veiklai, finansinei būklei, veiklos rezultatams arba perspektyvoms, taip pat gebėjimui išpirkti obligacijas suėjus jų terminui. Jeigu skola viršija turimą likvidųjį finansinį turtą, yra didelė tikimybė, kad emitentas negebės laiku atsiskaityti su investuotojais. Gali atsitikti ir taip, kad dėl nemokumo bus paskelbtas emitento bankrotas, tokiu atveju taip pat yra didelė tikimybė prarasti dalį arba visas investuotas lėšas.
Emitento atsiskaitymo su investuotojais rizika yra mažesnė, jei obligacijų emisija yra užtikrinta įkeičiamu turtu, jai suteikiama trečiojo asmens garantija ir pan., tačiau ir tokiu atveju reikėtų įvertinti, ar tas turtas padengtų visą investiciją ar tik dalį jos, kokia yra paties garanto finansinė padėtis, ar nėra kitų svarbių aplinkybių.
Aukštas atkarpos lygis gali rodyti ir emitento negebėjimą pasiskolinti palankesnėmis sąlygomis, todėl reikėtų atsargiai vertinti didelę siūlomą grąžą ─ atminkite, kad kuo didesnės siūlomos obligacijų palūkanos, kuo brangiau skolinasi emitentas, tuo obligacijos yra rizikingesnės (tokios obligacijos vadinamos didelio pajamingumo obligacijomis (angl. junk bonds)).
Bendros investavimo į obligacijas rizikos ir veiksniai
Infliacijos rizika
Didėjanti infliacija (kylančios prekių ir paslaugų kainos) gali sumažinti Jūsų turimų pinigų perkamąją galią. Vertinant investavimo rezultatus, reikėtų atsižvelgti ne tik į nominaliąją, bet ir į realiąją (nominalioji investicijų grąža minus infliacija) investicijų grąžą. Jei infliacijos lygis viršija obligacijų fiksuotąją palūkanų normą, tai reali investicijų grąža tampa neigiama. Todėl, investuojant į obligacijas, svarbu įsivertinti, kad reali investicijų grąža būtų teigiama.
Taip pat rinkos dalyviams prognozuojant ateityje kylančią infliaciją, obligacijos pelningumai augs, o obligacijos kaina kris. Žr. skyrelį „Palūkanų normos rizika“.
Valiutos kurso rizika
Įsigyjant obligacijų ne eurais, už jas mokamos sumos (palūkanos ir nominalioji vertė) taip pat bus ne eurais, bet ta valiuta, kuria obligacijos išleistos. Tad jeigu perkate kitomis valiutomis išleistas obligacijas, turite įvertinti valiutos kurso riziką – esant nepalankiems valiutos kurso svyravimams, Jūsų reali investicijų grąža eurais gali būti mažesnė.
Obligacijų likvidumo rizika
Su šia rizika galima susidurti tiek siekiant parduoti obligacijas iki jų išpirkimo, tiek laikant jas iki išpirkimo, nes ši rizika priklauso nuo emitentui būdingų savybių ir nuo bendros situacijos rinkoje.
Jei rinkoje vyrauja įtampa dėl nestabilios ekonominės padėties ar artėjančios krizės, obligacijų likvidumas mažėja, t. y. didėja likvidumo premija, kaip sudėtinė obligacijos pelningumo dalis. Dėl to obligacijos kainos krenta. Emitentui būdinga likvidumo premija pasireiškia tuomet, kai obligacijos nėra įtrauktos į vertybinių popierių biržos prekybos sąrašus. Tokiu atveju investuotojui gali tekti pačiam ieškoti pirkėjo. Obligacijos, kurias galima greitai įsigyti ar parduoti antrinėje rinkoje (kur vyksta aktyvi jų prekyba) be reikšmingo kainos pokyčio, vadinamos likvidžiosiomis obligacijomis. Obligacijų likvidumas paprastai būna mažesnis, jeigu obligacijos buvo skirtos nedideliam investuotojų skaičiui (pvz., didelės nominaliosios vertės) arba tiksliniams investuotojams.
Finansinio sverto rizika
Nors pačioje obligacijos struktūroje tokios rizikos nėra, ji gali atsirasti tada, kai siekdami daugiau uždirbti investuotojai turimas obligacijas įkeičia trečiosioms šalims ir už gautas lėšas papildomai įsigyja kitų obligacijų. Tokia strategija labai rizikinga, nes įkeistų obligacijų rinkos vertė kinta (kadangi kinta palūkanų norma rinkoje) ir, jai nukritus, gali tekti primokėti papildomai (angl. margin call). Todėl reikia užsitikrinti papildomus finansavimosi šaltinius.
Nenumatytų įvykių rizika
Bendrovei vykdant veiklą gali atsitikti įvairių nenumatytų įvykių, kurie reikšmingai pablogintų jos finansinę būklę ir padidintų obligacijų neišpirkimo riziką. Tai gali būti tokie įvykiai, kaip gaisrai, stichinės gamtos nelaimės, karai, pandemijos, nedraugiški ar neplanuoti bendrovių perėmimai ir pan.
Tokie įvykiai gali neigiamai paveikti tiek visą verslo sritį, tiek konkretų emitentą. Pavyzdžiui, emitentams, kurių nemaža verslo dalis buvo rusijoje ar Ukrainoje, reikšmingą įtaką padarė rusijos karas prieš Ukrainą – uždarytos įmonės, negautos planuotos pajamos, tarptautinių sankcijų taikymo poveikis ir pan.
Su mokesčių valstybei, komisinių ir kitų išlaidų veiksniais susijusios rizikos
Reikėtų atkreipti dėmesį (ypač investuojant nedideles sumas), kad siekiamą gauti naudą gali reikšmingai sumažinti taikomi atskaitymai ir kitos su obligacijų įsigijimu susijusios išlaidos: investicinių paslaugų teikėjui mokami platinimo, operacijų, saugojimo, valiutų konvertavimo atskaitymai, taip pat mokesčiai valstybei ir pan. Taigi, prieš pasirašydami obligacijų įsigijimo sutartį, išsiaiškinkite informaciją apie taikomus mokesčius ir komisinius (atskaitymus).
Obligacijų palūkanos ir pelnas iš obligacijų pardavimo yra apmokestinami Lietuvos Respublikos gyventojų pajamų mokesčio įstatymo ir Lietuvos Respublikos pelno mokesčio įstatymo nustatyta tvarka. Esminė informacija apie taikomą apmokestinimą atskleidžiama emisijos dokumente, tačiau kilus neaiškumų rekomenduotina kreiptis į Valstybinę mokesčių inspekciją arba mokesčių konsultantus.
Su obligacijų savybėmis susijusios rizikos
Obligacijų trukmės rizika
Ilgalaikių (10, 20 ar 30 m.) obligacijų pelningumas yra didesnis – kaip kompensacija investuotojams už tai, kad jie ilgam laikotarpiui skolina savo pinigus. Taip pat ilgalaikių obligacijų kainos jautrumas palūkanų normų pokyčiams yra gerokai didesnis, nes, pakilus palūkanų normoms, jų kaina rinkoje krinta kur kas labiau nei trumpalaikių obligacijų.
Investuojant į ilgalaikes obligacijas, reikia įvertinti savo galimybes laukti iki obligacijos išpirkimo termino. Atsiradus netikėtam pinigų poreikiui, ilgalaikę obligaciją parduoti antrinėje rinkoje gali būti sudėtinga, jei nėra šios obligacijos paklausos rinkoje ir obligacijos nėra įtrauktos į biržos prekybos sąrašus.
Išankstinio išpirkimo rizika
Kai kurias obligacijas emitentas gali išpirkti anksčiau, nei numatytas išpirkimo terminas. Tokia obligacijos emitento teisė visada yra žinoma iš anksto ir aprašyta obligacijos prospekte. Emitentas gali nuspręsti išpirkti savo obligacijas iš anksto nustatytu ankstesniu išpirkimo metu, jei palūkanų normos leidžia skolintis už geresnę palūkanų normą arba kitais tikslais. Paprastai emitento pasirinkimu išperkant obligaciją anksčiau termino, investuotojams mokama nedidelė priemoka, tačiau tokia priemoka numatoma ne visada.
Išperkant obligacijas anksčiau termino be jokios priemokos, investuotojas gaus tik iki išpirkimo datos apskaičiuotas palūkanas, t. y. ne visas pirkimo metu planuotas pajamas. Be to, paprastai investuotojui nėra suteikiama teisė reikalauti išankstinio obligacijų išpirkimo (išskyrus tam tikrus atvejus, kurie paprastai būna nurodyti emisijos sąlygose – prospekte arba kitame emisijos dokumente).
Su emitentu susijusios rizikos
Su emitento verslu ir jo plėtojimo tikslais susijusios rizikos
Sėkmingas emitento verslo plėtojimas ir galimybės laiku atsiskaityti su obligacijų savininkais labai priklauso nuo toliau išvardytų veiksnių.
- Bendros jo verslo srities (prekyba, statyba, paslaugos ir kt.) situacijos rinkoje obligacijų išleidimo metu.
- Veiklos geografijos (pvz., emitento verslų plėtojimas geopolitiškai nestabiliose teritorijose).
- Jo konkurencinės aplinkos (emitento pranašumai arba trūkumai, palyginti su kitomis panašia veikla užsiimančiomis įmonėmis).
- Reguliavimo (kai kurių, pvz., energetikos sektoriaus, emitentų veikla gana reikšmingai priklauso nuo taikomų Europos Sąjungos ir (arba) nacionalinių reikalavimų ir taisyklių, o tai gali turėti įtakos verslo plėtrai ir gaunamoms pajamoms bei jų panaudojimui).
- Subjektų, su kuriais emitentas turi verslo santykių (pvz., tiekėjų, klientų, bendrų projektų partnerių ir kt.), gebėjimo laiku vykdyti įsipareigojimus.
- Verslo tikslų. Pavyzdžiui, emitentui vykdant veiklą nekilnojamojo turto srityje, didesnė rizika bus tuo atveju, jeigu jis siekia pritraukti lėšų investavimui į naujus plėtojamus objektus, iš kurių tik ateityje ketina gauti pajamų (pvz., lizingo, pardavimo). Šiuo atveju emitentas, negaudamas pajamų, patiria didelių išlaidų, tiek tiesiogiai susijusių su statybos darbais (pvz., statybinių medžiagų, statybininkų ir kitų specialistų darbo sąnaudos), tiek netiesiogiai su jais susijusių (pvz., įvairūs mokesčiai, draudimas, leidimai, licencijos, teisinės paslaugos ir pan.).
Užsiimant nekilnojamojo turto plėtra, taip pat susiduriama su rizika, kylančia dėl to, kad dideli finansiniai ištekliai bus investuojami į projektus, kurie gali būti nutraukti dėl kilusių teisinių ar reguliavimo klausimų arba gali būti nukelti projektų užbaigimo terminai, išaugti statybos kainos, gali nepavykti rasti nuomininkų arba pirkėjų ir pan. Tai gali turėti didelį neigiamą poveikį emitento finansinei būklei ir apriboti galimybes tinkamai atsiskaityti su obligacijų savininkais. Mažesnė rizika bus tuo atveju, jeigu emitentas jau administruoja užbaigtus nekilnojamojo turto objektus, turi sudaręs ilgalaikes jų nuomos sutartis ir gauna iš turimo turto pajamų, tačiau siekia papildomai pasiskolinti lėšų, pavyzdžiui, aplinkai sutvarkyti, paslaugoms teikti arba naujam objektui įsigyti.
Emitento veiklos istorijos ir teisinė rizika
Įsigyjant obligacijų reikėtų atkreipti dėmesį ir į emitento veiklos istoriją. Galbūt tai yra nauja bendrovė, siekianti pritraukti lėšų veiklos pradžiai ir nežinanti, kaip seksis vykdyti numatytą veiklą. Gal tai seniai įsteigta ir sėkmingai veikianti bendrovė, siekianti pasiskolinti lėšų veiklos plėtrai arba naujiems gaminiams sukurti. O gal tai bendrovė, susidurianti su finansinėmis, likvidumo problemomis ir siekianti pritraukti lėšų apyvartiniam kapitalui papildyti arba esamoms obligacijoms išpirkti (refinansuoti).
Atkreiptinas dėmesys ir į tai, kiek emitentas yra įsitraukęs į teisminius procesus, ─ ar nėra rizikos, kad jam gali tekti mokėti dideles baudas, kurios gali reikšmingai pabloginti finansinę padėtį ir kartu galimybes laiku atsiskaityti su obligacijų savininkais, kaip jis vykdo įsipareigojimus darbuotojams, valstybės institucijoms ir verslo partneriams.
Su emitento valdymu ir darbuotojais susijusios rizikos
Gana reikšmingą įtaką emitento veiklos rezultatams gali turėti jo vadovų komandos kompetencija ir patirtis. Svarbių vadovų komandos narių arba išskirtinių retų profesijų specialistų praradimas ir negebėjimas pritraukti kitų (dėl specialistų trūkumo ar negalėjimo mokėti konkurencingą atlygį) gali turėti reikšmingą neigiamą poveikį emitento valdymui, veiklai, rezultatams ir finansinei būklei.
Refinansavimo rizika
Emitentui nepavykus sukaupti reikiamos laisvų lėšų sumos kiekio iš vykdomos veiklos, suėjus obligacijų išpirkimo terminui gali tekti refinansuoti turimus įsipareigojimus. Emitento gebėjimas sėkmingai refinansuoti įsipareigojimus priklauso ne tik nuo jo paties, bet ir nuo finansų rinkos sąlygų tuo metu, pavyzdžiui, kredito įstaigų teikiamų paskolų sąlygų, galimybių pasiskolinti iš kitų įmonių, galimybių išleisti ir sėkmingai išplatinti naują obligacijų emisiją, kurios lėšomis galėtų būti atsiskaitoma su ankstesnės emisijos obligacijų savininkais, ir kt. Emitento negebėjimas palankiomis sąlygomis refinansuoti savo skolinių įsipareigojimų gali turėti reikšmingą neigiamą poveikį jo veiklai, finansinei būklei ir veiklos rezultatams, taip pat gebėjimui laiku išmokėti investuotojui priklausančias lėšas už obligacijas.
[[#ex]]
Kokios gali būti obligacijos: skirstymas
[[#ex]]
Kriterijai, kaip skirstomos obligacijos
Obligacijos skirstomos pagal šiuos kriterijus:
- atkarpos tipą: fiksuotą, kintamą (perfiksuojamą periodiškai) ar nulinį;
- išpirkimo trukmę (ilgojo, vidutinio ar trumpojo laikotarpio);
- emitentą, t. y. išleidėją (valstybė ar bendrovė) ir pan.;
- saugumą.
Skirstymas pagal trukmę
- Terminuotosios obligacijos – obligacijos, kurių išpirkimo data yra nustatyta:
- trumpalaikės trukmės (1–3 m.),
- vidutinės trukmės (4–10 m.);
- ilgalaikės (daugiau nei 10 m.).
- Iždo vekseliai – obligacijos, kurių nustatyta išpirkimo data yra nuo kelių savaičių iki 12 mėn.
- Neterminuotoji obligacija – obligacija, kurios išpirkimo data nenustatyta.
- Obligacija iki pareikalavimo – obligacija, kurią emitentas gali išpirkti nepasibaigus nustatytam išpirkimo terminui. Išankstinio išpirkimo terminas ir suma yra iš anksto nustatyti. Tokios obligacijos yra rizikingesnės, todėl investuotojui jų pajamingumas yra didesnis: prie rinkoje vyraujančių palūkanų yra pridedama rizikos premija.
- Serijinės obligacijos – obligacijos, kurios yra išperkamos keliais etapais.
Skirstymas pagal pajamų būdą (atkarpą)
Fiksuotosios atkarpos obligacija – obligacija, kurią įsigyjantis investuotojas žino, kokio dydžio ir kokiu periodiškumu atkarpos jam bus sumokėtos. Pavyzdžiui, jei jis nusiperka trejų metų termino 100 Eur nominaliosios vertės obligaciją, kurios atkarpa yra 5 proc. nuo nominalo ir mokama kartą per metus, jis trejiems metams skolina 100 Eur ir už tai kiekvienais metais gauna po 5 Eur; po trejų metų jam grąžinama 100 ir 5 Eur.
Kintamosios atkarpos obligacija – obligacija, kurios atkarpa yra periodiškai perfiksuojama, nes susieta su rinkoje kintančių palūkanų normų indeksu. Obligacijos apraše nurodoma formulė, kurioje paprastai būna vienas kintamasis dydis, jo tiksli reikšmė nustatoma atkarpos mokėjimo dieną. Pavyzdžiui, kartą per metus mokamos atkarpos dydis, nurodomas kaip „EURIBOR 6 mėn. + 1 proc.“, reiškia, kad, skaičiuojant atkarpos dydį, bus pasitelkiamas 6 mėn. trukmės EURIBOR* ir prie tos sumos bus pridedamas 1 proc. Taigi, kiekvieną atkarpos mokėjimo datą investuotojo gaunama suma keičiasi.
Nulinės atkarpos, arba diskontuotosios, obligacijos – pirminio platinimo metu jos parduodamos su nuolaida, o vėliau išperkamos jų nominaliąja verte (pvz., 1 000 Eur nominaliosios vertės obligacija parduodama už 950 Eur, o po metų išperkama už 1 000 Eur). Tokios obligacijos dažniausiai yra trumpalaikės, iki 12 mėnesių, trukmės pinigų rinkos instrumentai, pavyzdžiui, vekseliai.
* EURIBOR – vidutinė tarpbankinė palūkanų norma, už kurią aukštą kredito reitingą turintys bankai skolintų lėšų eurais kitiems aukštą kredito reitingą turintiems bankams Europos tarpbankinėje rinkoje. Šį rodiklį apskaičiuoja Europos bankų federacija, remdamasi savo atrinktų aktyviausių tarpbankinės rinkos dalyvių skelbiamomis palūkanų normomis. Skaičiuojamas įvairių terminų (nuo 1 sav. iki 12 mėn.) EURIBOR.
Skirstymas pagal rūšį
Paprastosios obligacijos – obligacijos, kurios, suėjus jų emisijos sąlygose nustatytam išpirkimo terminui, turi būti išperkamos.
Konvertuojamosios obligacijos – obligacijos, už kurias, atėjus išpirkimo terminui, jų savininkas vietoj paskolintos sumos gauna ne pinigus, o atitinkamą skaičių bendrovės akcijų. Dažnai investuotojui suteikiama teisė pasirinkti – gauti akcijas ar paskolintą pinigų sumą. Kartais iš anksto tiksliai įvardijama, kiek akcijų investuotojas gaus už vieną obligaciją. Obligacijos galiojimo laikotarpiu investuotojui periodiškai mokama atkarpa.
Skirstymas pagal saugumą
Neužtikrintosios obligacijos – obligacijos, kurios nėra užtikrintos jokiu emitento turtu. Tai reiškia, kad atkarpos ir nominaliosios sumos išmokėjimą garantuoja tik obligacijas išleidęs emitentas. Dėl šios priežasties jos yra daug rizikingesnės nei užtikrintosios arba garantuotosios obligacijos.
Užtikrintosios obligacijos – obligacijos, kurias išleisdamas emitentas įkeičia nekilnojamąjį ar kitą turtą (paskolos užstatą). Emitentui neišpirkus obligacijų, obligacijų savininkams mokėtinos sumos išmokamos iš lėšų, gautų pardavus įkeistą turtą. Šios obligacijos yra saugesnės už neužtikrintąsias obligacijas, tačiau reikėtų atkreipti dėmesį į keletą dalykų: ar turtas įkeistas pirminiu įkeitimu, koks tai turtas ir kokie galimi turto vertės pokyčiai iki išpirkimo. Be to, emitentas gali įkeisti ne visą turtą arba įkeista dalis gali nevisiškai padengti emitento įsipareigojimus obligacijų savininkams, todėl, prieš įsigyjant obligacijas, rekomenduotina susipažinti ne tik su emisijos dokumentais (prospektu ir informaciniu dokumentu), bet ir su įkeitimo sutartimi. Ši sutartis paprastai pasirašoma išplatinus emisiją, o ją galima gauti iš obligacijų savininkų patikėtinio.
Garantuotosios obligacijos – obligacijos, kurių mokėtinų sumų išmokėjimą investuotojams, emitentui neatsiskaičius su obligacijų savininkais, garantuoja trečiasis asmuo – emitentą patronuojančioji bendrovė, kita įmonė, valstybė ir kt. Šiuo atveju taip pat svarbi garantuotojo finansinė padėtis ir pačios garantijos sąlygos.
Skirstymas pagal emitentą (kas jas išleido)
Obligacijas gali leisti:
- akcinės bendrovės, uždarosios akcinės bendrovės ir kitų teisinių formų įmonės, kurių veiklą reglamentuojantys teisės aktai tai leidžia,
- arba – valstybės vardu – vyriausybė.
Atskirai verta plačiau aptarti valstybės obligacijas. Šiuo atveju skolinasi ne bendrovė, o valstybė. Būtent ji prisiima įsipareigojimą iš anksto sutartu terminu išpirkti obligaciją ir sumokėti nustatytas atkarpas. Valstybės obligacijos yra saugesnės ar net visiškai saugios, nes valstybė visada vykdo įsipareigojimus, t. y. laiku išperka obligacijas ir sumoka atkarpas. Tik išimtiniais atvejais – dėl perversmų ar įvairių kataklizmų – valstybės obligacijų išpirkimas gali būti atidėtas. Todėl valstybės obligacijos laikomos saugiomis, už jas paprastai mokamos mažesnės palūkanos nei už bendrovių išleidžiamas obligacijas.
| Svarbu! Valstybės vardu vyriausybės išleidžiamos obligacijos vadinamos vyriausybės vertybiniais popieriais. Lietuvos Vyriausybės vertybiniai popieriai yra Vyriausybės obligacijos ir iždo vekseliai. |
Obligacijos, kurių išpirkimo terminas ilgesnis nei vieni metai, vadinamos Vyriausybės obligacijomis. O tos, kurių išpirkimo terminas yra trumpesnis nei vieni metai, vadinamos iždo vekseliais. Tiek Lietuvos Vyriausybės obligacijų, tiek iždo vekselių gali įsigyti ir fiziniai, ir juridiniai asmenys. Abiejų rūšių Vyriausybės vertybiniai popieriai gali būti ir fiksuotųjų, ir kintamųjų atkarpų. Lietuvos Vyriausybė išleistus vertybinius popierius platina ir Lietuvoje, ir užsienyje.
Vyriausybė taip pat skolinasi platindama taupymo lakštus (indėlius), kurių trukmė gali būti iki metų ir ilgesnė. Taupymo lakštai yra Vyriausybės vertybiniai popieriai, skirti mažmeniniams investuotojams, visų pirma, gyventojams, siekiant suteikti jiems saugią investavimo alternatyvą ir paskatinti mažmeniniams investuotojams skirtų finansinių priemonių rinkos plėtrą.
Vyriausybės vertybinių popierių galima įsigyti emisijų platinimo metu arba antrinėje rinkoje. Taupymo lakštų investuotojai gali įsigyti tiesiogiai, o norint investuoti į kitus Vyriausybės vertybinius popierius (obligacijas, valstybės iždo vekselius ar euroobligacijas), tereikia kreiptis į komercinių bankų finansų maklerių padalinius arba į bet kurią atitinkamas paslaugas teikiančią finansų maklerio įmonę.
[[#ex]]