
Įžanginis žodis
Į antrą pusę persiritę 2025 m. įnešė šiek tiek daugiau aiškumo, kas artimiausiu metu laukia pasaulio ir Lietuvos ekonomikos. JAV administracijos sprendimas dėl prekybos tarifų, antrosios pensijų kaupimo pakopos sistemos reforma ir mokestiniai pakeitimai – visi šie veiksniai padidins ekonomikos svyravimus, tačiau neišmuš Lietuvos iš augimo kelio.
Lietuvos ir visos euro zonos ekonomikos raidai itin svarbūs ir Europos Centrinio Banko (ECB) valdančiosios tarybos pinigų politikos sprendimai, kuriuos priimant aktyviai dalyvauja ir Lietuvos bankas. Jie atliepia pagrindinį Eurosistemos vidutinio laikotarpio tikslą – palaikyti kainų stabilumą, kad vidutiniu laikotarpiu infliacija būtų 2 proc. lygio. Šiuo metu infliacija euro zonoje ir jos prognozės vidutiniu laikotarpiu iš esmės atitinka šį tikslinį lygį, todėl ECB pagrindinės palūkanų normos, kurios 2024–2025 m. buvo mažintos aštuonis kartus, liepos ir rugsėjo mėn. nebuvo keičiamos.
ECB valdančioji taryba pinigų politikos sprendimus ir toliau priims per kiekvieną posėdį atskirai, remdamasi visais tuo metu turimais duomenimis. Turime būti atviri įvairiems galimiems pinigų politikos sprendimams, nes pastaruoju metu stebime ir rizikas, kurios infliacijos euro zonoje kreivę spaudžia žemyn.
Lietuvos ūkio plėtra yra artima ilgametei tendencijai ir šiemet sieks 2,7 proc. Bendrame euro zonos, kurios ūkis 2025 m. turėtų augti tik 1,2 proc., kontekste tai yra išties geras rezultatas. Vidutinė metinė infliacija šiemet turėtų sudaryti 3,5 proc., tačiau vėliau nuosekliai mažės ir 2027 m. grįš į 2,6 proc. lygį, būdingą Vakarų valstybių pragyvenimo link artėjančiai ekonomikai.
Lietuvos finansinio stabilumo būklė ir toliau yra gera. Bankų kapitalo rezervus stiprina didelis pelningumas, paskolų kokybė tebėra gera, sparčiai didėja verslo ir gyventojų kreditavimas. Testavimas nepalankiomis sąlygomis rodo, kad bankų sektorius gebėtų atlaikyti ir nepalankius ekonominės raidos scenarijus.
Sisteminė rizika bankų sektoriui ir toliau yra kibernetinės atakos, kurių grėsmė tebėra padidėjusi išaugusių geopolitinių grėsmių ir agresyvaus rusijos karo prieš Ukrainą fone. Aktyviai bendradarbiaujame su Nacionaliniu kibernetinio saugumo centru – pirmieji iš Lietuvos priežiūros institucijų prisijungėme prie jo koordinuojamos Nacionalinės kibernetinių incidentų valdymo platformos. Bendradarbiaujame ir su Europos partneriais, konsultuojame rinkos dalyvius, stipriname savo veiklos operacinį atsparumą.
Lietuvos bankų sektorius ir toliau yra vienas iš pelningiausių ES – tai didina atsparumą galimiems sukrėtimams. Lietuvos bankų sektoriaus pelnas 2025 m. pirmąjį pusmetį sudarė 537 mln. Eur, o nuosavybės grąžos rodiklis – 18,8 proc.
Lietuvos bankas kartu su Finansų ministerija 2023 m. parengė finansiniam stabilumui neutralų Laikinojo solidarumo įnašo įstatymą, pagal kurį į valstybės biudžetą jau pervesta apie 510 mln. Eur laikinojo solidarumo įnašo įmokų, tačiau finansų sistema dėl to nesusilpnėjo. Per visą šio įstatymo galiojimo laikotarpį už 2023–2025 m. pervesta suma gali siekti apie 520–530 mln. Eur.
Prie valstybės poreikių finansavimo svariai prisideda ir Lietuvos bankas. Pernai sėkmingai valdydami finansinį turtą, uždirbome 143,7 mln. Eur pelno ir į valstybės biudžetą pervedėme rekordinę 130,0 mln. Eur pelno įmoką. Svariai prisidėti prie valstybės poreikių finansavimo leido Prezidento inicijuotos ir Seimo patvirtintos Lietuvos banko įstatymo pataisos dėl pelno paskirstymo.
Kitų finansų rinkos sektorių būklė taip pat yra gera. Kredito unijų ir draudimo sektoriai, valdymo ir finansų maklerio įmonės dirba stabiliai ir pelningai, auga elektroninių pinigų ir mokėjimo įstaigų rinka, plečiasi vartojimo kredito davėjų, pensijų fondų ir kolektyvinio investavimo subjektų veiklos apimtis. Tai suteikia vis daugiau galimybių gyventojams ir verslui gauti jiems tinkamas finansines paslaugas.
Renesansą išgyvena Lietuvos kapitalo rinka. Obligacijų emisijų nominalioji vertė per penkerius metus išaugo beveik šešis kartus ir pernai sudarė 400 mln. Eur. Rekordai fiksuojami sutelktinio finansavimo rinkoje – vien 2024 m. įmonės čia pritraukė apie 300 mln. Eur. Investuojančių gyventojų bendruomenė plečiasi ir jau siekia 180 tūkst.
Finansų rinkos priežiūros politikoje daugiausia dėmesio skiriame vartotojams teikiamų paslaugų kokybei ir dialogui su finansų rinkos dalyviais. Per 2025 m. pirmąjį pusmetį surengtuose konsultaciniuose renginiuose dalyvavo beveik 2 tūkst. dalyvių. Aktyvūs priežiūros ir konsultacijų veiksmai lėmė, kad skundų dėl mokėjimo paslaugų pernai sumažėjo tris kartus. Atrinktų finansų įstaigų apklausa rodo, kad jos stengiasi atliepti lūkesčius gerinant mokėjimo paslaugų vartotojų patirtį, išvengti galimų teisės aktų pažeidimų ir veiklos trūkumų.
Stiprindami šalies finansų rinkos konkurencinę aplinką, peržiūrime nacionalinius priežiūros reikalavimus ir mažiname administracinę naštą. Tą darydami vadovaujamės rizikos vertinimu pagrįstos priežiūros principu – mažesnės rizikos sritims taikome lankstesnį reguliavimą, kuris didina Lietuvos finansų sektoriaus patrauklumą ir konkurencingumą.
Vienas svarbiausių darbų reguliavimo srityje – kartu su kitų institucijų ir finansų rinkos atstovais parengti ir nuo šių metų liepos mėn. įsigalioję Pinigų plovimo ir teroristų finansavimo prevencijos įstatymo pakeitimai, susiję su supaprastinto kliento tapatybės nustatymo reikalavimais mažesnės rizikos atvejais.
Šių pastangų rezultatus jau matome. Pernai gruodžio mėn. atstovybę Lietuvoje atidarė vienas didžiausių Vokietijos bankų „Commerzbank“, apie planus jau artimiausiais mėnesiais atidaryti savo atstovybę Lietuvoje rugsėjo viduryje paskelbė didžiausias Lenkijos bankas „PKO Bank Polski“.
2024 m. pabaigoje įsigaliojus ES Kriptoturto rinkų reglamentui, gavome naują priežiūros mandatą. Siekiame, kad Lietuvoje į šią rinką patektų tik brandūs ir šio verslo rizikos valdymą tinkamai išmanantys paslaugų teikėjai. Gegužės pabaigoje JAV kapitalo bendrovei Robinhood Europe, UAB, suteikėme pirmą kriptoturto paslaugų teikėjo licenciją Lietuvoje. Šiuo metu vertiname kitų potencialių kriptoturto paslaugų teikėjų paraiškas.
Lietuvos banko tikslas yra kurti naudą šalies gyventojams. Nuo šių metų pradžios įsigaliojo sprendimas dėl optimalios pagrindinės mokėjimo sąskaitos paslaugų krepšelio sudėties ir kainos. Šia paslauga besinaudojantys gyventojai dabar gali iš bankomatų pasiimti daugiau pinigų, atlikti daugiau mokėjimo pervedimų, trečdaliu sumažėjo ir paties krepšelio kaina. Tokia paslaugų apimtis tenkina 90 proc. sąskaitą turinčių šalies gyventojų poreikius.
Nuo vasario mėn. įsigaliojo Lietuvos banko inicijuota paprastesnė ir pigesnė būsto paskolų refinansavimo tvarka. Tai lėmė, kad vidutiniai refinansavimo ir persitarimo srautai šiemet, palyginti su 2024 m., išaugo atitinkamai daugiau kaip 4 ir 3 kartus. Paskolas refinansavę gyventojai per visą paskolos laikotarpį galės vidutiniškai sutaupyti iki 7 tūkst., o persitarę – iki 4 tūkst. Eur.
Įsigaliojus pakeitimams, kurie įpareigoja kredito davėjus teikiant būsto paskolų pasiūlymus klientui pasiūlyti bent dvi palūkanų normos rūšis – kintamąją ir fiksuotąją, – išaugo gyventojų aktyvumas renkantis fiksuotąją palūkanų normą. Sausio–balandžio mėn. paskolų su bent penkeriems metams fiksuota palūkanų norma dalis sudarė vidutiniškai 1,5, o rugpjūčio mėn. – 6,8 proc.
Neketiname sustoti. Toliau teikiame ir teiksime siūlymus, kurie didintų vartotojų galimybes rinktis jiems reikalingas ir naudingas finansines paslaugas. Jau baigėme būsto kreditavimui svarbių Atsakingojo skolinimo nuostatų (ASN) peržiūrą, nustatėme griežtesnius reikalavimus investicinio gyvybės draudimo (IGD) produktų platintojams.
Koreguojant ASN, nuo kitų metų rugpjūčio bus taikomi švelnesni reikalavimai būsto dar neturintiems asmenims, taip suteikiant jiems daugiau galimybių įžengti į būsto rinką. Kartu nustatomi griežtesni investicinių būsto įsigijimo sandorių reikalavimai. Griežtindami reikalavimus IGD produktų platintojams, siekiame, kad IGD produktai gyventojams būtų siūlomi tinkamai atsižvelgiant į jų poreikius, apsaugant juos nuo galimų finansinių nuostolių.
Gyventojus skatiname daugiau dėmesio skirti svarbiausiems asmeninių finansų valdymo klausimams. Tam esame įsteigę Finansinio raštingumo centrą. Savo interneto svetainėje skelbiame gyventojams aktualią lyginamąją informaciją: mokėjimo paslaugų įkainius, IGD atskaitymų skaičiuoklę, komercinių bankų ir kredito unijų siūlomas terminuotųjų, kaupiamųjų ir neatšaukiamųjų indėlių palūkanų normas, būsto paskolų skaičiuoklę.
Aktyviai dirbame sukčiavimo prevencijos srityje. Finansų rinkos dalyvius skatiname diegti pažangias sukčiavimo prevencijai skirtas priemones, kuriomis būtų siekiama išvengti sukčiavimo atakų ir su jomis susijusių gyventojų bei verslo nuostolių.
Saugumas ir atsparumas kartu su paslaugų prieinamumo didinimu, klientų mobilumo stiprinimu bei inovacijų skatinimu yra svarbiausios Lietuvos banko parengtos Mokėjimų rinkos strategijos iki 2030 m. kryptys. Dėl jų konsultavomės su mokėjimo paslaugų teikėjais, institucijomis, gyventojais ir verslu. Įvertinę gautus pasiūlymus nuspręsime dėl tinkamiausių tikslų ir veiksmų jiems pasiekti.
Mokėjimo paslaugas teikiantys bankai, kredito unijos, elektroninių pinigų ir mokėjimo įstaigos nuo 2025 m. spalio mėn., prieš atlikdami lėšų pervedimą, privalo patikrinti, ar mokėjimo pavedime nurodytas lėšų gavėjas atitinka nurodytos banko sąskaitos (IBAN) savininką. Ši priemonė leidžia mokėjimo pavedimą pateikusiam vartotojui įsitikinti, kad lėšos yra pervedamos tam asmeniui, kuriam yra skirtos.
2024 m. pabaigoje šalies teisėsaugos, reguliavimo institucijoms ir finansų rinkos dalyvių asociacijoms pristatėme viziją dėl finansinio sukčiavimo prevencijos ir užkardymo valstybės mastu sistemos – koordinuojančios institucijos, veiklos strategijos ir veiksmų plano. Šiemet kovo mėn. pasirašytas tarpinstitucinis memorandumas, kuriuo sutarta bendradarbiauti ir aktyviau kovoti su finansiniu sukčiavimu elektroninėje erdvėje.
Aktyviai informavome visuomenę ir verslą apie nuo 2025 m. gegužės 1 d. sėkmingai startavusį atsiskaitymų grynaisiais pinigais sumų apvalinimą. Visi prekybininkai ir paslaugų teikėjai privalo apvalinti galutinę pirkinių krepšelio sumą, kai vartotojas ją nori mokėti grynaisiais pinigais. Į Lietuvos banką jau grįžo 27 mln. vnt. smulkiųjų centų monetų (anksčiau paprastai per mėnesį grįždavo mažiau nei 1 mln. vnt.), todėl supaprastėjo grynųjų pinigų tvarkymas ir sumažėjo su tuo susijusios išlaidos, valstybė patiria mažiau išlaidų, susijusių su grynųjų pinigų gamyba ir tvarkymu, mažėja su smulkiųjų centų gamyba, transportavimu ir naudojimu susijęs poveikis aplinkai.
Nuosekliai prisidedame prie ES keliamų neutralaus poveikio klimatui ir perėjimo prie mažai anglies dioksido į aplinką išskiriančios ekonomikos tikslų. Siekiame, kad su pinigų politika nesusijęs Lietuvos banko finansinis turtas ne vėliau kaip iki 2050 m. taptų neutralus klimatui. Investuodami užsienio atsargas, prioritetą skiriame žaliosioms investicijoms, mažiname su klimato kaita susijusias rizikas, kai tai neprieštarauja investicijų saugumo, likvidumo ir grąžos principams.
Gediminas Šimkus
Lietuvos banko valdybos pirmininkas
1.Informacija apie pagrindinio tikslo įgyvendinimą
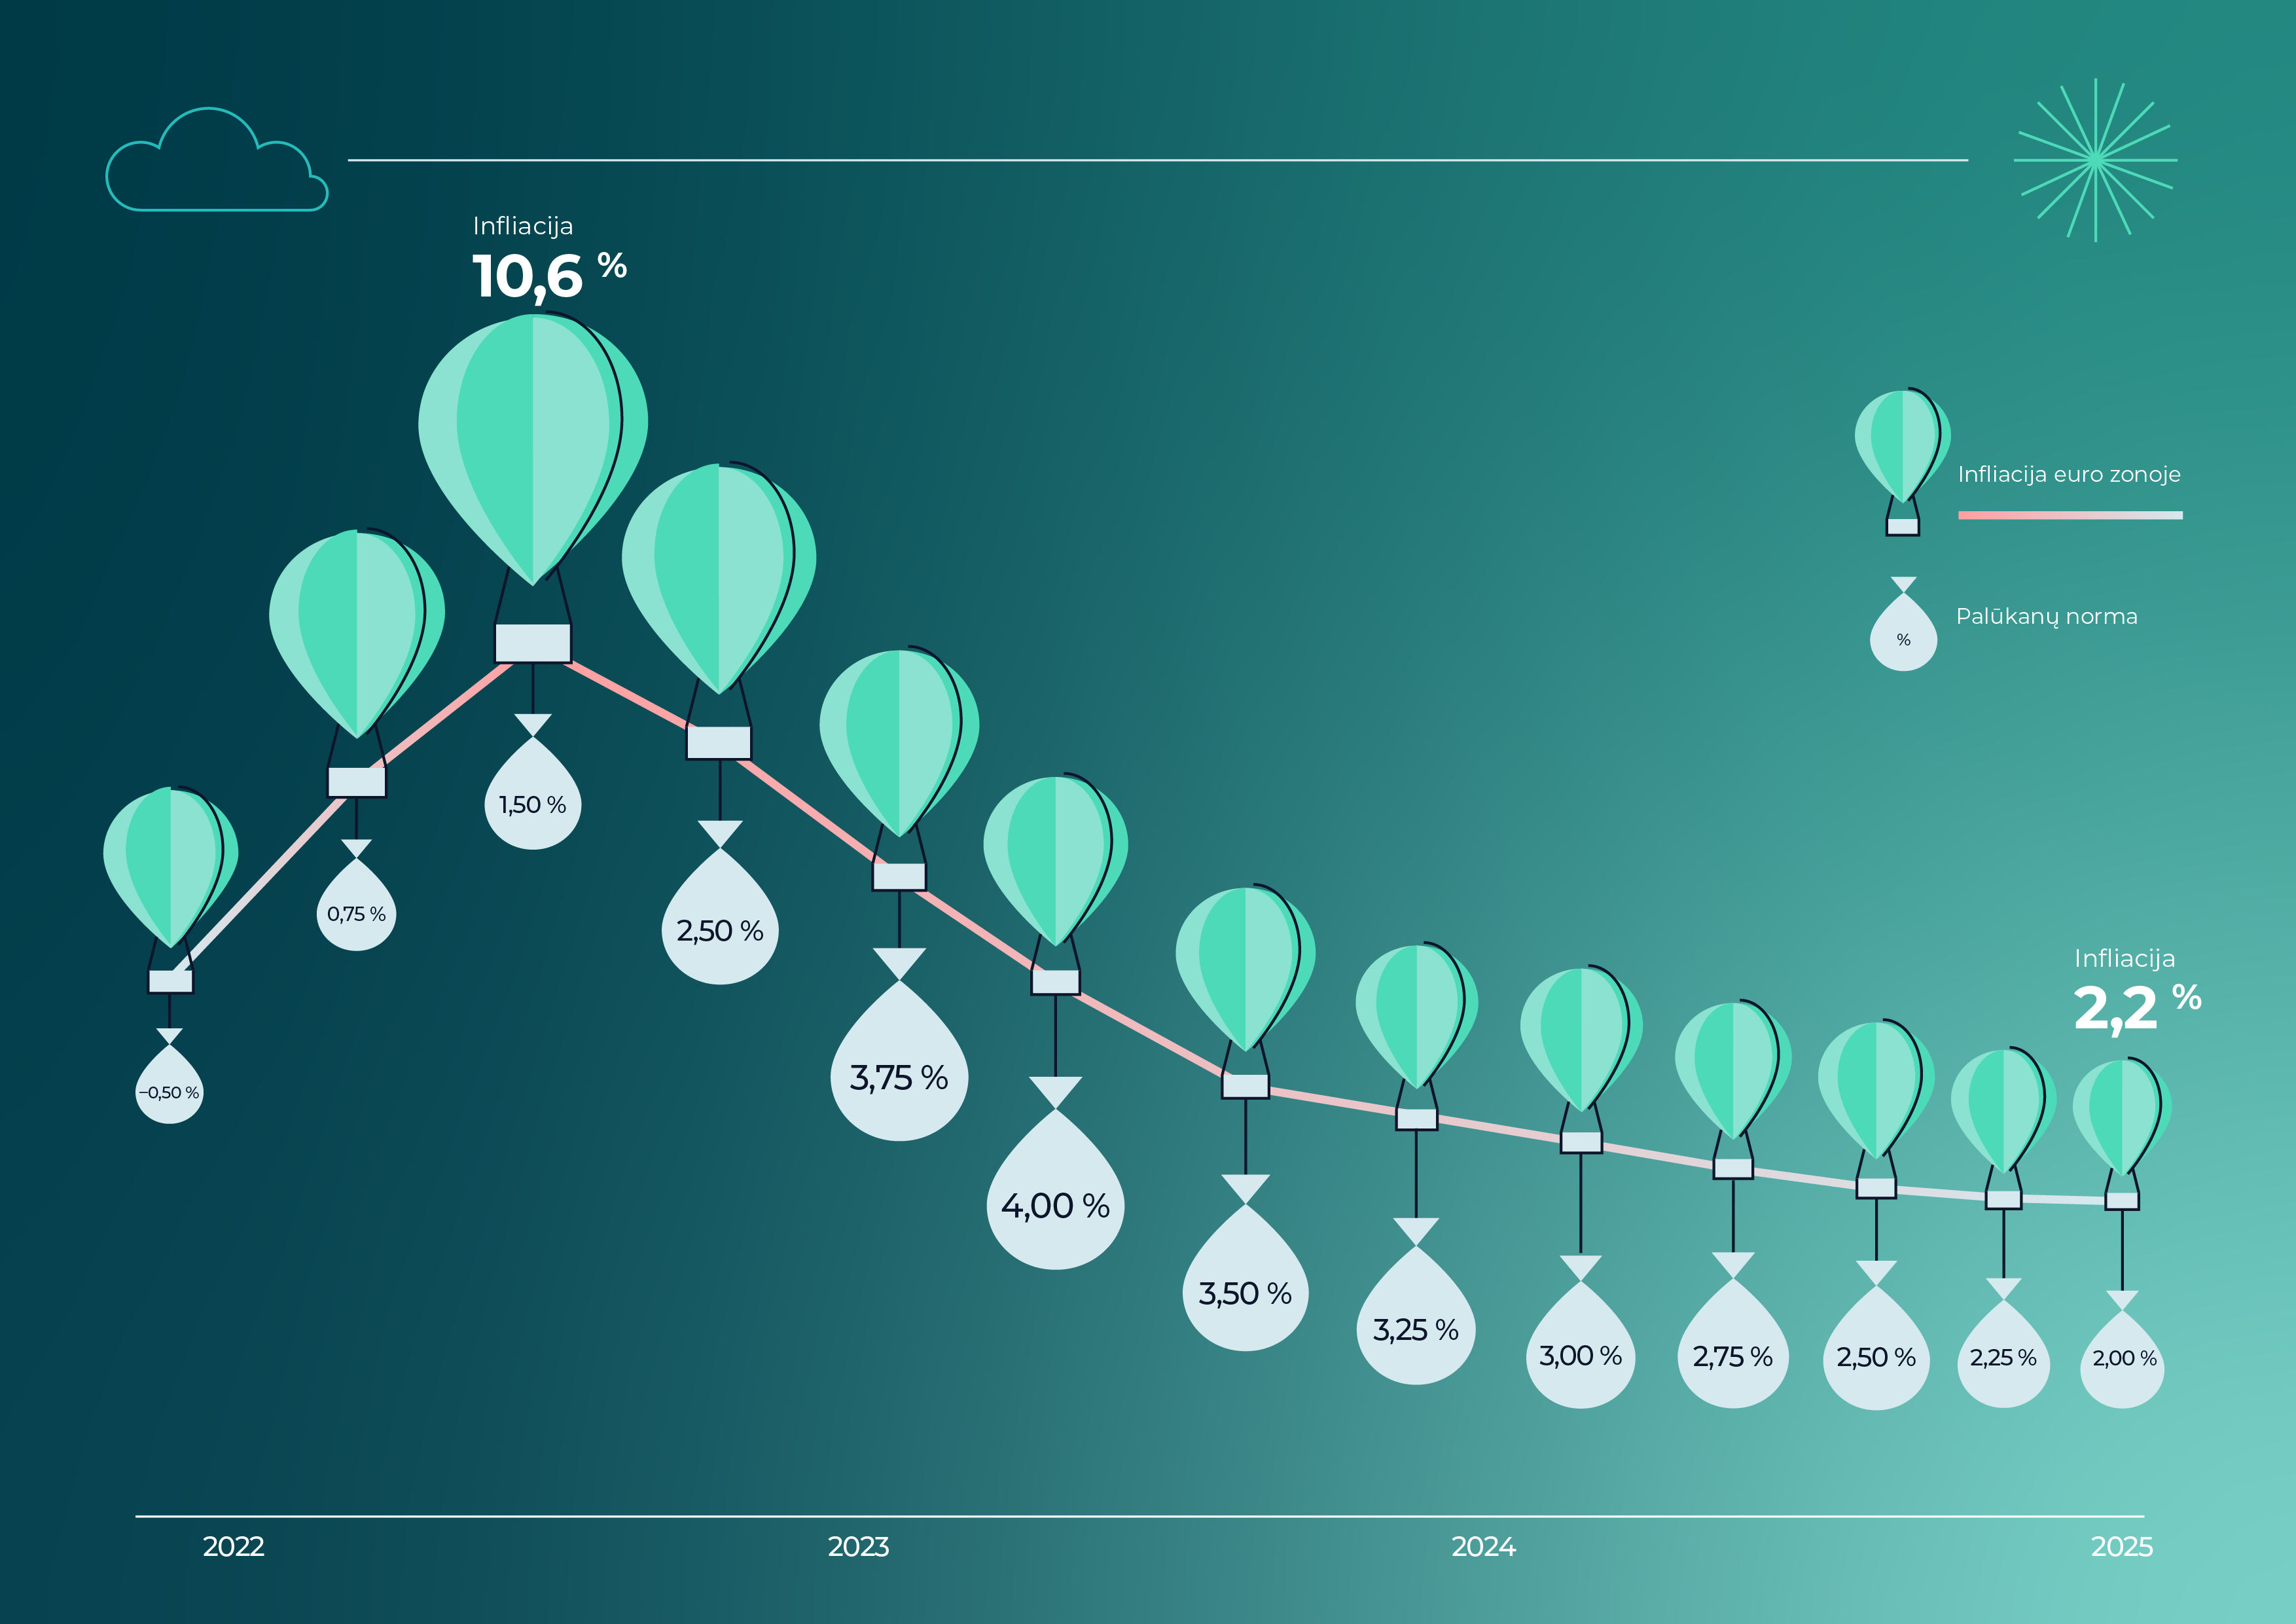
Slopstant infliaciniam spaudimui, ECB valdančioji taryba ir toliau mažino pagrindines palūkanų normas. Sprendimai mažinti palūkanų normas priimti atsižvelgus į atnaujintą infliacijos perspektyvos, bazinės infliacijos raidos ir pinigų politikos poveikio stiprumo vertinimą. Šiems kriterijams rodant, kad infliacija vidutiniu laikotarpiu euro zonoje turėtų išsilaikyti arti siekiamo 2 proc. lygio, pinigų politikos pobūdis toliau buvo švelninamas. Palūkanų normos iš viso sumažintos jau aštuonis kartus per šiek tiek daugiau nei metus, o pagrindinė indėlių galimybės palūkanų norma 2025 m. birželio mėn. pasiekė 2 proc. lygį. Įvertinus, kad toks lygis padeda užtikrinti siekiamo 2 proc. lygio infliaciją vidutiniu laikotarpiu, liepos ir rugsėjo mėn. posėdžiuose palūkanų normos nebebuvo keičiamos. Eurosistemos balanso dydis ir toliau mažėjo sueinant pinigų politikos tikslais įsigytų VP terminams. Valdančioji taryba neįsipareigoja dėl ateities palūkanų normų raidos ir sprendimus priims remdamasi ekonomikos ir infliacijos duomenimis bei perspektyvomis.
Infliacija euro zonoje sumažėjo ir iš esmės atitinka ECB siekiamą tikslinį lygį. Nors 2022 m. spalio mėn. infliacija euro zonoje buvo perkopusi 10 proc., 2025 m. rugpjūčio mėn. ji sumažėjo iki 2,1 proc. Prie to prisidėjo ir nuo 2022 m. liepos mėn. reikšmingai pakeltos palūkanų normos. Rugsėjo mėn. ECB prognozės rodo, kad kitąmet infliacija laikinai galėtų dar labiau sumažėti dėl neigiamos energijos infliacijos ir sustiprėjusio euro kurso poveikio, tačiau vidutiniu laikotarpiu turėtų grįžti į 2 proc. lygį. Numatoma, kad realioji ekonomika turėtų ir toliau būti atspari ir per prognozuojamą laikotarpį kasmet augti po 1 proc. ar šiek tiek didesniu tempu.
ECB pagrindinių palūkanų normų ir infliacijos dinamika euro zonoje
Šaltinis: Lietuvos bankas.
2025 m. birželio mėn. atnaujintoje ECB pinigų politikos strategijoje patvirtintas nepakeistas pagrindinis 2 proc. infliacijos euro zonoje vidutiniu laikotarpiu tikslas. Daugiau dėmesio nuspręsta skirti lankstumui ir galimybėms operatyviai reaguoti į netikėtumus. Strategijoje pabrėžiama, kad infliacinė aplinka pastaraisiais metais tapo nepastovesnė, o infliaciją lemiantys veiksniai – tokie kaip senėjanti visuomenė, deglobalizacija ar geopolitinė aplinka – ją gali paveikti į abi puses. Šioje aplinkoje svarbus lankstumas ir ryžtingi veiksmai, kurie buvo pademonstruoti po 2022–2023 m. infliacijos šuolio, kai per šiek tiek daugiau nei metus palūkanų normos padidintos net 4,5 proc. punkto. Numatoma, kad palūkanų normos ir toliau bus pagrindinė pinigų politikos priemonė, tačiau prireikus gali būti taikomos ir kitos nestandartinės priemonės. Dėl išaugusio neapibrėžtumo ir rizikų ECB nusprendė į sprendimų priėmimo procesą įtraukti alternatyvius prognozių scenarijus ir jautrumo analizę.
Eurosistemos pinigų politikos skolinimo operacijose paskolinta suma per 2025 m. pirmus aštuonis mėnesius beveik nesikeitė ir rugpjūčio pabaigoje sudarė 20 mlrd. Eur. Tokią situaciją nulėmė nors ir mažėjantis, bet vis dar reikšmingos apimties perteklinis likvidumas.
Lietuvos banko sandorių šalys 2025 m. pirmus aštuonis mėnesius nedalyvavo pinigų politikos skolinimo operacijose ir rugpjūčio pabaigoje pinigų pasiskolinusios nebuvo.
Mažėjant pertekliniam likvidumui, Lietuvos banko sandorių šalių naudojimasis indėlių galimybe nuosekliai mažėja. Nuo 2025 m. pradžios šių indėlių sumažėjo 4,1 mlrd. Eur ir rugpjūčio pabaigoje jie sudarė 8,6 mlrd. Eur.
Analizuojamu laikotarpiu Eurosistemos pinigų politikos tikslais laikomų VP portfelis sumažėjo 384,1 mlrd. Eur ir rugpjūčio pabaigoje sudarė 3 906,5 mlrd. Eur, nes Eurosistema nebevykdė pirkimų ir reinvestavimo pagal turto pirkimo programas.
Lietuvos banko pinigų politikos tikslais laikomas VP portfelis taip pat sumažėjo 0,5 mlrd. Eur ir rugpjūčio pabaigoje sudarė 10,3 mlrd. Eur: 5,8 mlrd. Eur – Lietuvos Respublikos Vyriausybės VP ar jos garantuoti VP ir 4,5 mlrd. Eur – Europos institucijų obligacijos.
2.Lietuvos ūkio raida ir prognozės
Pasikeitus JAV prekybos politikai, pasaulio ekonomika ir toliau yra augimo kelyje, tačiau jos raida gana netolygi. Muitų tarifai, taikomi JAV prekių importui, nepadidėjo tiek, kiek buvo svarstoma juos pakelti, tačiau susijęs neapibrėžtumas turėjo ir turi poveikį daugelio šalių ekonomikoms. Nuogąstaujant, kad JAV muitų tarifai reikšmingai padidės, intensyvėjo atsargų kaupimas šioje šalyje, o tai palankiai veikė gamybą ir eksportą įvairiuose pasaulio regionuose pirmais šių metų mėnesiais. Kurį laiką suintensyvėjusi tarptautinė prekyba skatinančiai veikė investicijas, prisidėjo prie akcijų rinkų atsigavimo. Po vangesnės raidos metų pradžioje pagerėjo padėtis ir daugelio šalių paslaugų sektoriuose. Palyginti gera padėtis darbo rinkose, mažiau neigiama, nei nuogąstauta, didesnių muitų įtaka, švelnėjantis anksčiau griežtintos pinigų politikos poveikis palankiai veikė į paslaugas orientuotas ekonomines veiklas. Trumpojo laikotarpio pasaulio ekonomikos perspektyva vis dėlto yra mažiau teigiama. Gamybos ir tarptautinės prekybos šoktelėjimas, tikėtina, kad buvo trumpalaikis. Antrąjį pusmetį atvirasis ekonomikos sektorius gali patirti daugiau iššūkių dėl atsirandančių prekybos suvaržymų, todėl tarptautinės prekybos prognozės artimiausiems ketvirčiams yra atsargios, jos yra šiek tiek yra bloginamos.
Numatoma, kad artimiausiu metu infliacija tebebus aukštesnė. Prognozuojama, kad 2025–2026 m. ji sudarys atitinkamai 3,5 ir 3,1 proc. Be anksčiau numatyto netiesioginių mokesčių didinimo, infliaciją kitąmet veiks mokesčių pakeitimai, priimti 2025 m. birželio mėn. Visų mokestinių pakeitimų poveikis infliacijai kitąmet gali siekti 1,2 proc. punkto. 2026 m. infliaciją taip pat didins dalies gyventojų pasitraukimas ir lėšų atsiėmimas iš APKP fondų. Kartu infliaciją slopins, kaip numatoma, krisiančios energijos ir nebeaugsiančios maisto žaliavų kainos. Ne daugiau nei pastaruoju metu infliaciją veiks ir darbo sąnaudos. Ilgainiui, sumažėjus keliamų mokesčių įtakai, išnykus kainas didinančiam lėšų atsiėmimo iš APKP fondų poveikiui ir menkiau kylant darbo sąnaudoms, infliacija, prognozuojama, kad kris. Numatoma, kad 2027 m. ji sudarys 2,6 proc.
2025 m. rugsėjo mėn. Lietuvos makroekonominės prognozės
(pokytis per metus, išskyrus nedarbo lygį, %)
|
Rodikliai |
2025 |
2026 |
2027 |
|
Realusis BVP |
2,7 |
3,2 |
2,3 |
|
Realiosios privačiojo vartojimo išlaidos |
2,2 |
6,0 |
0,8 |
|
Realusis bendrojo pagrindinio kapitalo formavimas |
5,7 |
5,4 |
3,4 |
|
Realusis prekių ir paslaugų eksportas |
3,8 |
2,0 |
3,4 |
|
BVP defliatorius |
3,6 |
3,3 |
2,9 |
|
SVKI |
3,5 |
3,1 |
2,6 |
|
Darbo užmokestis |
8,2 |
8,9 |
6,9 |
|
Nedarbo lygis |
7,1 |
6,6 |
6,5 |
|
Užimtųjų skaičius |
–0,2 |
0,1 |
–0,3 |
Šaltinis: Lietuvos banko makroekonominės prognozės (2025 m. rugsėjo mėn.).
3.Informacija apie finansų rinkos būklę
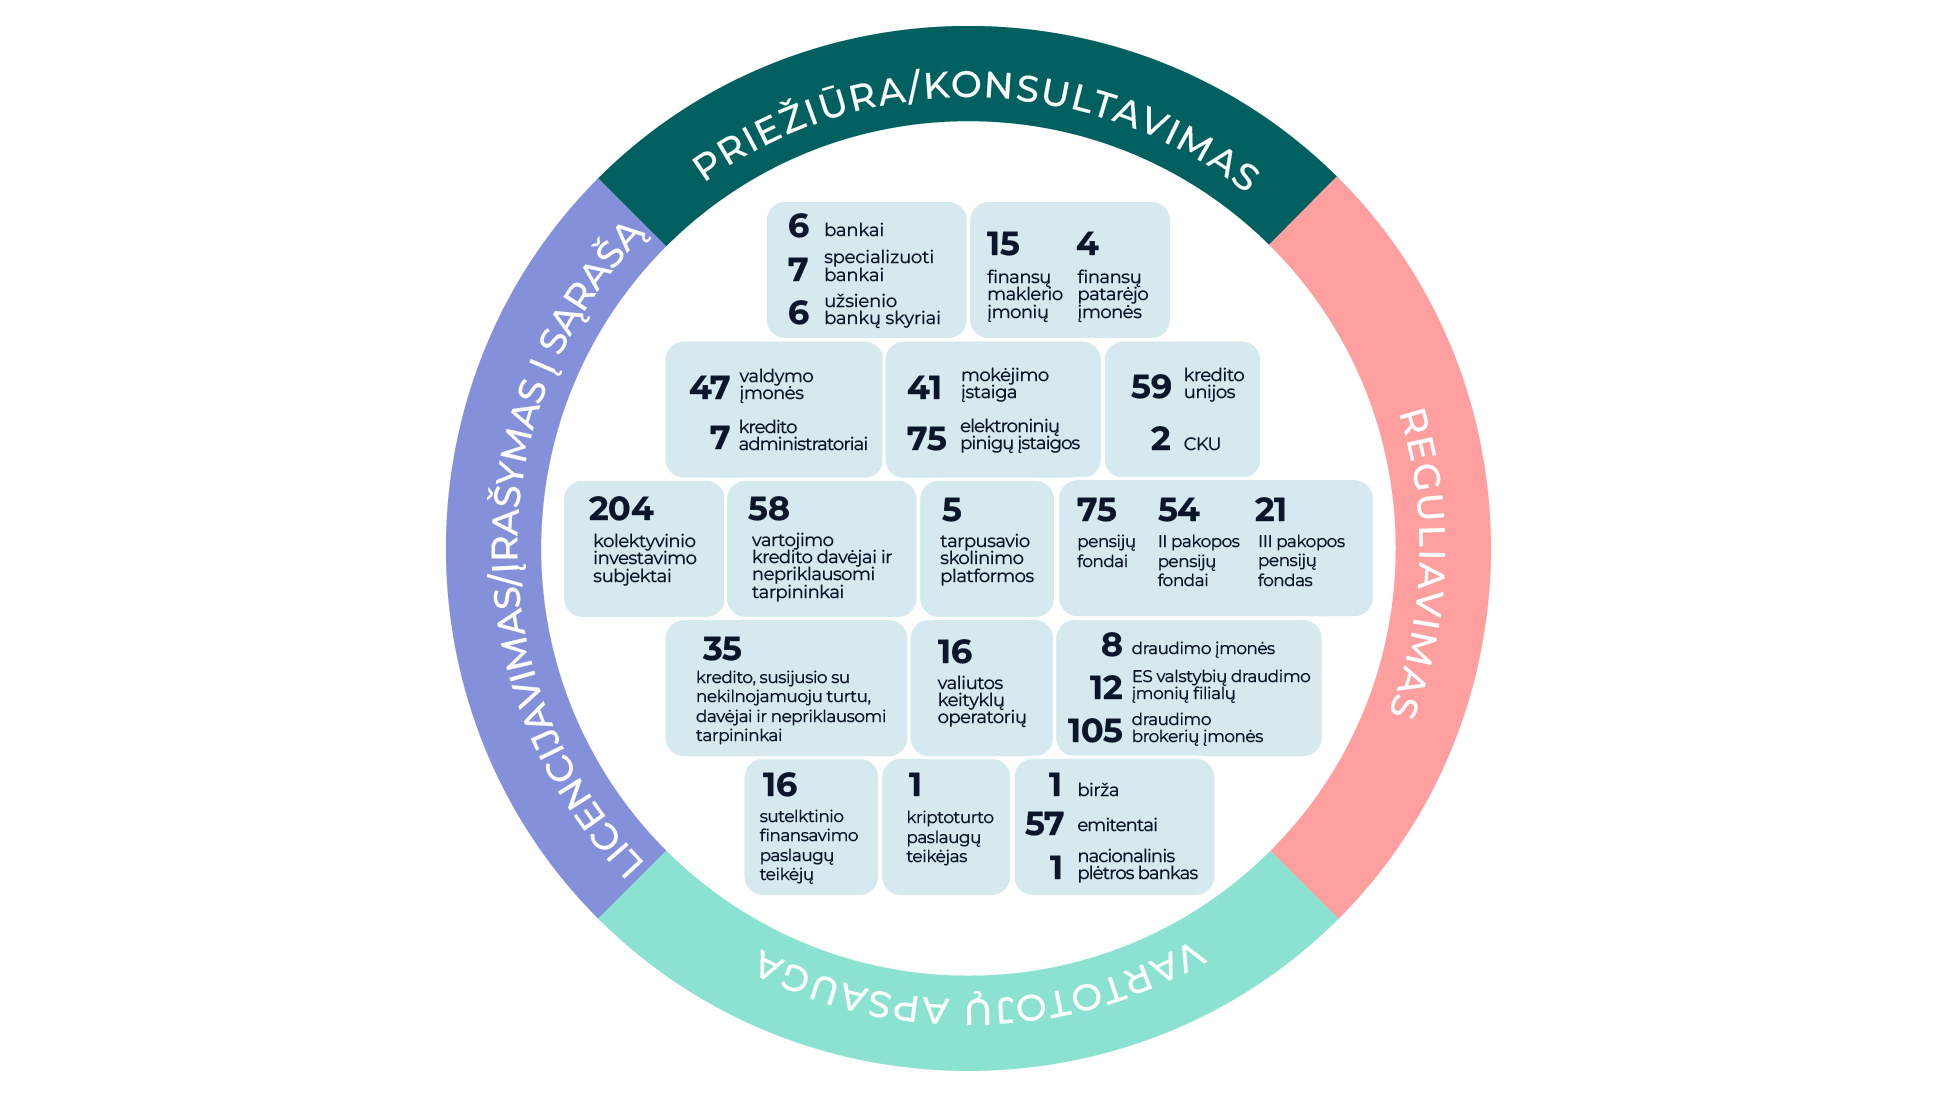
Lietuvos bankas prižiūri 863 finansų rinkos dalyvius (FRD). Finansų rinkos dalyvių veiklos apžvalgos ir informacija apie rinkos dalyvių rezultatus skelbiama Lietuvos banko interneto svetainėje.
Šaltinis: Lietuvos bankas.
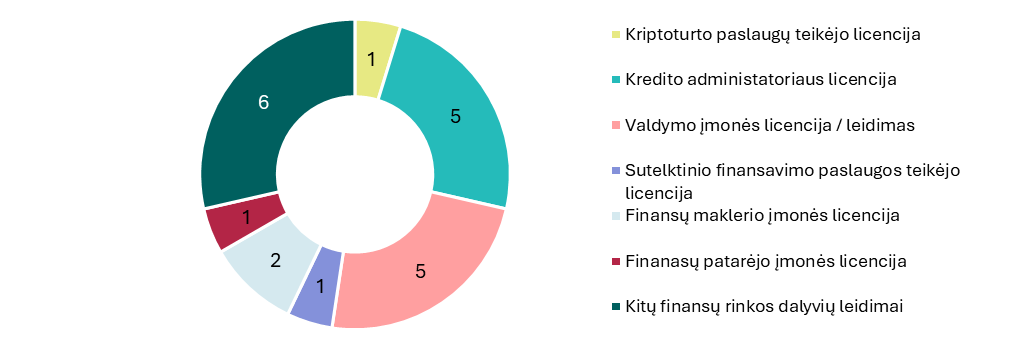
2025 m. finansų sektorių papildė 21 naujas FRD. Išduota 15 FMĮ, valdymo įmonės, sutelktinio finansavimo paslaugos teikėjo ir kt. licencijų (veiklos leidimų), į viešuosius sąrašus įrašyti šeši asmenys (FMĮ tarpininkai, draudimo brokerių įmonės, kredito tarpininkai). 2024 m. gruodžio 30 d. įsigaliojus Europos Parlamento ir Tarybos reglamentui (ES) 2023/1114 dėl kriptoturto rinkų, kuriuo iš dalies keičiami reglamentai (ES) Nr. 1093/2010 bei (ES) Nr. 1095/2010 ir direktyvos 2013/36/ES bei (ES) 2019/1937, asmenys, ketinantys vykdyti su turtu susietų žetonų emitento ar kriptoturto paslaugų teikėjo veiklą, turi gauti Lietuvos banko išduotą licenciją. Iki šios datos išduota viena kriptoturto paslaugų teikėjo licencija.
Išduotos naujos licencijos ir veiklos leidimai 2025 m.
Šaltinis: Lietuvos bankas.
Bankų sektoriaus kreditavimo apimtis toliau didėjo, paskolų kokybės rodikliai reikšmingai nesikeitė ir tebebuvo saugaus lygio, didėjo visi indėliai, sektorius buvo gerai kapitalizuotas, likvidus ir išlaikė didelį pelningumą. Tačiau mažėjo grynosios palūkanų pajamos, taip pat jau kurį laiką mažėja ir bankų pelningumo rodikliai. Sektoriaus turtas išaugo 11,4 proc. – iki 81,7 mlrd. Eur, tačiau, pašalinus Revolut grupės veiksnį, bankų turtas padidėjo 2,4 proc. Labiausiai augo paskolos namų ūkiams (9,1 % – iki 18,6 mlrd. Eur) ir verslui (7,5 % – iki 13,6 mlrd. Eur). Neveiksnių paskolų dalis sumažėjo 0,07 proc. punkto ir sudarė 0,82 proc. 2025 m. pirmojo pusmečio sektoriaus pelnas sudarė 537,2 mln. Eur po solidarumo įnašų sumokėjimo (3,2 % daugiau negu per 2024 m. tą patį laikotarpį). Didesniam 2025 m. pirmojo pusmečio, palyginti su 2024 m. pirmuoju pusmečiu, pelnui didžiausią įtaką turėjo vieno rinkos dalyvio gautas reikšmingai didesnis pelnas, gerokai išaugus jo veiklos įvairiose ES šalyse apimčiai. Dėl sparčiai augusio turto bankų pelningumo rodikliai toliau mažėjo: nuosavybės grąža per metus sumažėjo ir 2025 m. pirmojo pusmečio pabaigoje sudarė 18,8 proc. (prieš metus – 21,4 %). Mažesnės svarbos bankų pelningumo ir efektyvumo rodikliai ir toliau yra reikšmingai prastesni negu svarbių bankų – jų dideli pelningumo rodikliai nulemia ir viso bankų sektoriaus pelningumą.
Kredito unijų sektorius ir toliau didino veiklos apimtį, vykdė visus veiklos riziką ribojančius normatyvus ir dirbo pelningai. Kredito unijų suteiktos paskolos padidėjo daugiau kaip 76 mln. Eur, arba 6,5 proc., – jos sudarė 74 proc. kredito unijų turto. Paskolų portfelio kokybė tebebuvo stabili, specialiųjų atidėjinių ir paskolų santykis nepakito – sudarė 0,6 proc. Per šių metų pirmąjį pusmetį kredito unijų sektorius uždirbo 5 mln. Eur pelno, t. y. 4,1 mln. Eur mažiau nei 2024 m. tuo pačiu laikotarpiu. Pelnas sumažėjo dėl išaugusių finansavimosi išteklių ir dėl sumažėjusių paskolų palūkanų normų sumenkusių palūkanų pajamų.
EPĮ ir MĮ rinka 2025 m. pirmojo pusmečio pabaigoje palaikė augimo tendenciją. Mokėjimo operacijų suma, palyginti su 2024 m. pirmuoju pusmečiu, remiantis išankstiniais duomenimis, padidėjo 21 proc. ir sudarė 159 mlrd. Eur, licencinės veiklos pajamos išaugo 13 proc. – iki 310 mln. Eur. Apžvelgiamu laikotarpiu ir toliau stebima didėjanti į saugų, likvidųjį turtą investuojama klientų lėšų dalis. Ši suma, palyginti su 2024 m. atitinkamu laikotarpiu, yra 43 proc. didesnė ir sudaro 932 mln. Eur.
2025 m. pirmąjį pusmetį Lietuvos draudimo rinka toliau didino savo apimtį. Lietuvoje registruotų draudimo įmonių draudimo įmokos, palyginti su 2024 m. tuo pačiu laikotarpiu, padidėjo 8,9 proc. ir sudarė 861 mln. Eur, išmokos – atitinkamai 3,7 proc. ir 448 mln. Eur. Draudimo rinkoje ir toliau dominuoja ne gyvybės draudimas (78 % visų įmokų). Visos šalyje registruotos draudimo įmonės dirbo pelningai – per 2025 m. pirmąjį pusmetį įmonės bendrai uždirbo 66,3 mln. Eur ikimokestinio pelno, visos įmonės vykdė privalomuosius mokumo kapitalo reikalavimus. Iš 105 draudimo brokerių įmonių 92 veikė pelningai.
2025 m. pirmąjį pusmetį FMĮ pasižymėjo stabilia ir pelninga veikla. FMĮ turtas per šį laikotarpį padidėjo beveik dvigubai – daugiausia dėl naujo rinkos dalyvio atėjimo.
Vartojimo kredito davėjų (ne kredito įstaigų), įskaitant ir tarpusavio skolinimo platformos operatorius, portfelis 2025 m. pirmąjį pusmetį, palyginti su tuo pačiu laikotarpiu prieš metus, išaugo 4 proc. ir siekė beveik 1,19 mlrd. Eur. Vartotojai sudarė šiek tiek daugiau nei 141 tūkst. vartojimo kredito sutarčių ir pasiskolino beveik 301 mln. Eur.
Pensijų fondų valdomas turtas 2025 m. pirmąjį pusmetį toliau augo. Nepaisant svyravimų akcijų rinkose, pensijų fondų valdomas turtas toliau didėjo. Pensijų fondų investicijos į Lietuvos subjektus sudarė apie 9 proc., arba daugiau kaip 844 mln. Eur viso antrosios pensijų kaupimo pakopos PF turto. Palyginti su 2024 m., investicijos Lietuvoje sumažėjo 10,7 proc. (arba daugiau kaip 101 mln. Eur). Pensijų kaupimo bendrovės pradeda ruoštis įgyvendinti pensijų kaupimo sistemos reformą.
2025 m. pirmąjį pusmetį ir kolektyvinio investavimo subjektų (KIS), ir informuotiesiems investuotojams skirtų KIS (IISKIS) rinkos Lietuvoje toliau augo. Aptariamu laikotarpiu tiek KIS, tiek IISKIS valdomas turtas ir dalyvių skaičius augo. Per šį laikotarpį taip pat įsteigta 10 naujų IISKIS.
2025 m. pirmąjį pusmetį, palyginti su 2024 m. pabaiga, valdymo įmonių (be IISKIS) skaičius padidėjo. Valdymo įmonių turtas taip pat išaugo 4 proc. Visos valdymo įmonės tenkino kapitalo pakankamumo rodiklį.
Sutelktinio finansavimo paslaugos tebėra populiarios. Nuo 2023 m. pasikeitus šių pasaugų teikimo reglamentavimui, stebėta sektoriaus plėtra, buvo suteiktos 4 naujos sutelktinio finansavimo teikėjo licencijos. Šiuo metu Lietuvoje veikia 16 paslaugų teikėjų. Finansuotų investicinių projektų skaičius buvo mažesnis nei 2023 m., tačiau vidutinė vieno sandorio suma ir toliau augo: 2024 m. per sutelktinį finansavimą buvo sutelkta 278 mln. Eur paskelbtiems projektams finansuoti.
Lietuvos banko atliktas investuotojo paveikslo tyrimas parodė, kad 2024 m. didėjo investuotojų aktyvumas. Gyventojų sandorių skaičius, palyginti su 2023 m., išaugo dvigubai, o portfelio valdymo sutarčių skaičius – penkis kartus, didėjo ir susidomėjimas rizikingesnėmis finansinėmis priemonėmis. Atliekant 2024 m. tyrimą, buvo renkami duomenys ir apie investuotojus AB Nasdaq Vilnius biržoje, įskaitant duomenis apie juridinius asmenis. Tarp įmonių populiarėja obligacijų emisijos, jų daugėja tiek Nasdaq Vilnius reguliuojamoje rinkoje, tiek First North rinkoje, auga ir investuotojų susidomėjimas obligacijomis, tačiau Lietuvos akcijų rinkos kapitalizacija, skaičiuojant palyginti su BVP, tebėra žema, 2024 m. – 6,23 proc.
EK, įgyvendinant Kapitalo rinkų sąjungos strategiją, 2024 m. lapkričio 14 d. ES oficialiajame leidinyje paskelbtas Įtraukimo į sąrašus aktas (angl. Listing Act). Jo tikslas – supaprastinti Europos įmonių, ypač mažųjų ir vidutinių, prieigą prie finansavimo galimybių, įskaitant akcijų rinkas. Aktualiausi teisinio reguliavimo pakeitimai, susiję su Įtraukimo į sąrašus aktu, pateikiami Lietuvos banko pranešime.
Vienas iš Lietuvos banko strateginių tikslų – finansų rinkos plėtra. 2025 m. pirmąjį pusmetį Kapitalo rinkos taryboje ir toliau glaudžiai bendradarbiauta su rinkos dalyvių asociacijomis, Finansų ministerija bei Ekonomikos ir inovacijų ministerija. Siekta šalinti teisinius barjerus kapitalo rinkos raidai: inicijuotas sutuoktinių įgaliojimų atsisakymas parduodant finansines priemones, modernizuotas Akcinių bendrovių įstatymas. Kartu su Valstybine mokesčių inspekcija, bankais ir FMĮ siekiama, kad investicinės sąskaitos mokestinis režimas būtų kuo paprastesnis naudotis gyventojams. Dėl tarpininkų pasiūlytų paprastesnių investavimo būdų ir spartesnės skaitmeninių paslaugų plėtros nors kartą sandorį sudariusių investuotojų skaičius 2024 m. padvigubėjo iki 176 tūkst.
Lygiagrečiai vykdyta potencialių emitentų švietimo veikla – didžiuosiuose miestuose surengti seminarai. Naujų emitentų atėjimas į kapitalo rinką sietinas su obligacijų rinka, kuri 2025 m. pirmąjį pusmetį tebebuvo aktyvi – 25 įmonės pritraukė 184 mln., o per visus 2024 m. – 388 mln. Eur. Šios priemonės stiprina kapitalo rinkos patrauklumą kaip alternatyvą tradiciniam bankiniam finansavimui.
Kita plėtros kryptis – naujų rinkos dalyvių pritraukimas. Bendradarbiauta su VĮ „Investuok Lietuvoje“, Užsienio reikalų ministerija ir ambasadomis pristatant Lietuvą kaip Europos FinTech centrą ir atskleidžiant bankų sektoriaus potencialą. Naujausias rezultatas - didžiausias Lenkijos bankas „PKO Bank Polski“ pranešė netrukus atidarysiantis atstovybę Lietuvoje. Kitas būdas skatinti inovatyvių naujų rinkos žaidėjų atėjimą į Lietuvos finansų rinką – Naujokų programa. Ją įgyvendindamas Lietuvos bankas suteikia galimybę besikreipiantiems potencialiems rinkos dalyviams pristatyti savo verslo modelius, atsako į klausimus dėl jiems keliamų reikalavimų. 2025 m. pirmąjį pusmetį Naujokų programoje aptarnauta apie 100 potencialių rinkos dalyvių – daugiausia iš mokėjimų ir kriptoturto paslaugų sektorių.
4.Funkcijų vykdymas
4.1.Finansų rinkos dalyvių priežiūra
Lietuvos bankas siekia, kad vartotojams teikiamų paslaugų kokybė būtų aukšta, o FRD brandūs. Šiems tikslams pasiekti atliekama nuolatinė FRD priežiūra, vykdomi priežiūros veiksmai vietoje (patikrinimai, vertinamieji vizitai), atliekama priežiūros veikla nevykstant į vietą (susitikimai, raštai, kuriuose atkreipiamas dėmesys į tobulintiną praktiką, ir kt.). Siekdamas tinkamai informuoti FRD, Lietuvos bankas nuolat organizuoja renginius ir mokymus FRD – juose aptariamos tokios temos kaip finansinio sukčiavimo prevencija, PPTFP, tarptautinių sankcijų įgyvendinimas, teisės aktų pakeitimai, geriausia rinkos praktika ir kt.
2024 m. pabaigoje įsigaliojus Lietuvos Respublikos Lietuvos banko įstatymo pakeitimams, atsirado galimybė poveikio priemonių taikymo procedūras užbaigti administraciniu susitarimu. Pradėjus taikyti šią procedūrą, per šių metų devynis mėnesius iš 18 FRD taikytų poveikio priemonių 12 jų buvo pritaikytos sudarant administracinius susitarimus. Iš viso pritaikytos 26 poveikio priemonės.
Per 2025 m. 9 mėn. Lietuvos banko pritaikytos poveikio priemonės ir atlikti FRD patikrinimai
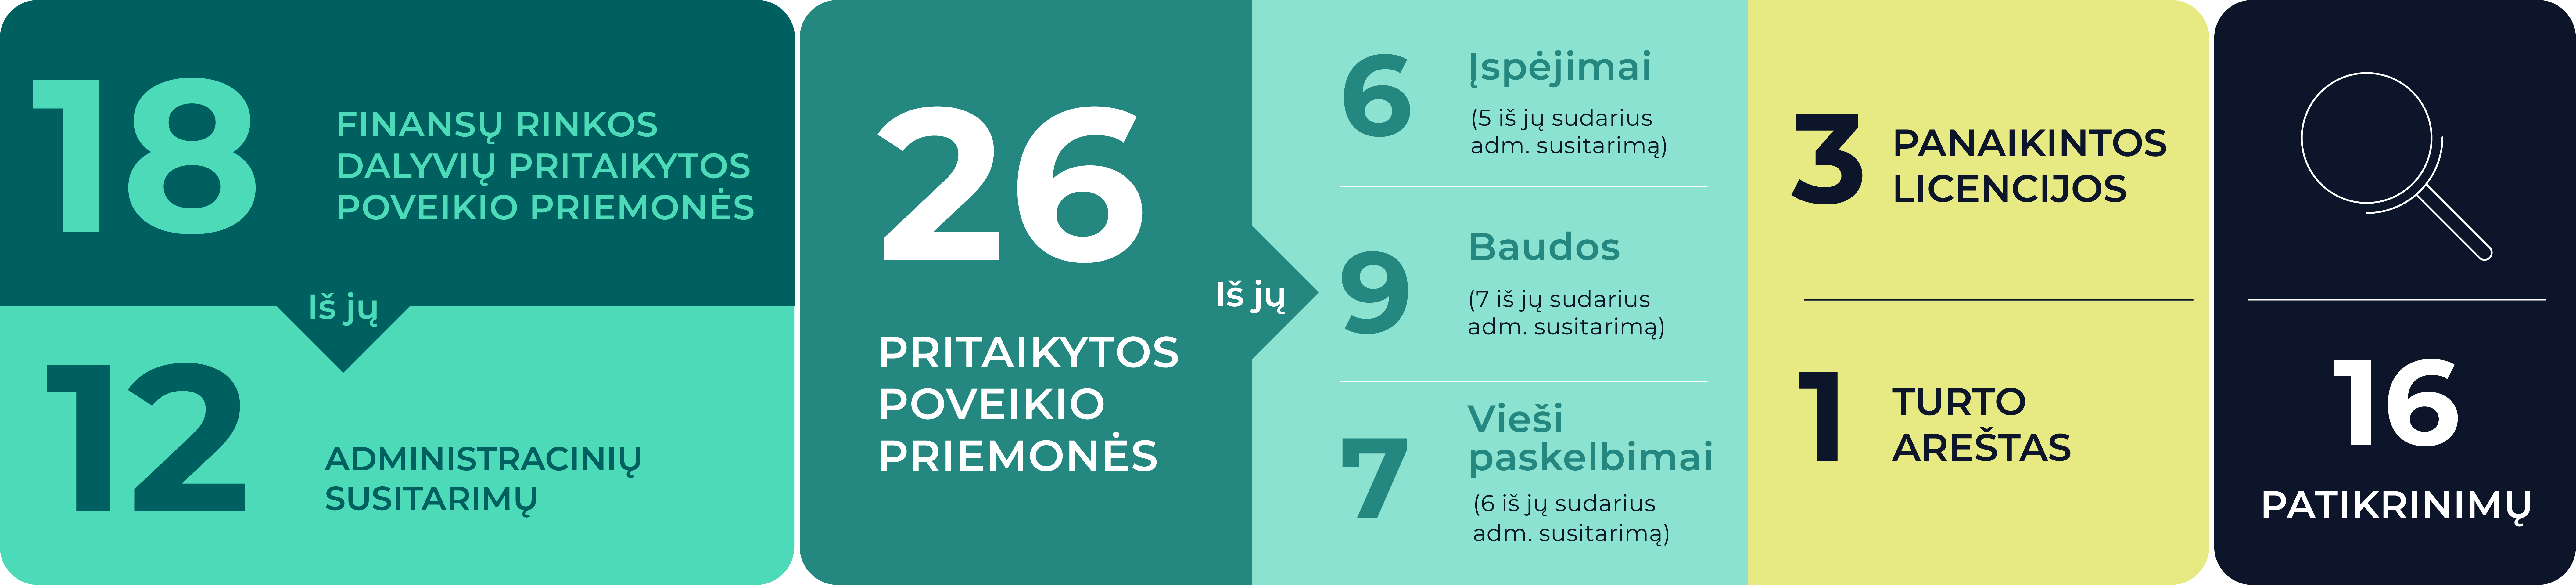
Šaltinis: Lietuvos bankas.
Pastaba: Lietuvos bankas tam pačiam FRD gali taikyti vieną arba kelias poveikio priemones.
Lietuvos bankas, stiprindamas šalies finansų rinkos konkurencinę aplinką ir siekdamas mažinti administracinę naštą, peržiūri nacionalinius finansų rinkos priežiūros srities teisės aktų reikalavimus. Šių metų pradžioje Lietuvos bankas pakvietė suinteresuotuosius FRD įvertinti nacionalinį reguliavimą ir pateikti pasiūlymus dėl jo tobulinimo, įskaitant ir konkrečius palyginimus su kitų ES šalių teisiniu reguliavimu. Sulaukta atsiliepimų, jie vertinami atsižvelgiant į priežiūros politikoje įtvirtintą rizikos vertinimu pagrįstos priežiūros principą – mažesnės rizikos sritims taikyti atitinkamą lankstesnį reguliavimą ir jį pamažu įgyvendinti.
2025 m. sausio 1 d. įsigaliojo Skaitmeninės veiklos atsparumo finansų sektoriuje reglamentas (DORA). Atsižvelgdami į naujus reikalavimus, FRD sustiprino veiklos atsparumą – atnaujino informacinių ir ryšių technologijų (IRT) rizikos valdymo ir kontrolės sistemas, sugriežtino IRT paslaugų teikėjų priežiūrą, dažniau taiko įvairius saugumo testus. Taip pat apie 180 FRD Lietuvos bankui teikia informaciją apie didelius IRT incidentus, taip pat ir apie kibernetines atakas.
DORA įgyvendinimas paskatino glaudesnį institucijų bendradarbiavimą kibernetinio saugumo srityje nacionaliniu ir tarptautiniu mastu. 2025 m. pradžioje ES pradėjo veikti nauja informacijos apsikeitimo platforma (EU-SCICF), prie jos prisijungė ir Lietuvos bankas. EU-SCICF skirta keistis informacija apie kibernetinius incidentus, keliančius grėsmę finansiniam stabilumui. Be to, nuo 2025 m. liepos mėn. įsigaliojus bendradarbiavimo susitarimui, Lietuvos bankas kartu su Nacionaliniu kibernetinio saugumo centru gali dar greičiau keistis duomenimis ir koordinuotai reaguoti į grėsmes, taip stiprindami visos finansų sistemos atsparumą.
Lietuvos bankas tęsia pradėtus darbus finansinio sukčiavimo prevencijos srityje – stiprėja tarpinstitucinės pastangos veikti sistemiškai ir koordinuotai, kuriant atsaką į finansinį sukčiavimą. 2025 m. kovo 27 d. pasirašytas tarpinstitucinis memorandumas kuriuo sutarta bendradarbiauti ir aktyviau kovoti su finansiniu sukčiavimu elektroninėje erdvėje. Laikomasi požiūrio, kad, siekiant suvaldyti finansinio sukčiavimo augimo mastą šalyje, būtina ir toliau stiprinti tarpinstitucinį ir viešojo bei privačiojo sektorių bendradarbiavimą, grįstą koordinuotu veikimu ir bendra strategija valstybės lygiu.
Lietuvos bankas toliau stiprino PPTFP ir tarptautinių sankcijų įgyvendinimo srities finansų sektoriuje priežiūrą. Siekdamas didinti FRD brandą, Lietuvos bankas taiko kompleksines priežiūros priemones, kurios apima tiek nuotolinę FRD priežiūrą, tiek patikrinimus vietoje. Vyko atitikties susitikimai su atskirais finansų rinkos sektoriais pabrėžiant Lietuvos banko nustatytas ir Lietuvos Respublikos Nacionaliniame rizikos vertinime identifikuotas PPTF rizikas, jų valdymo priemones, ši informacija taip pat raštu buvo adresuojama FRD vadovams.
Lietuvos bankas aktyviai dalyvavo Lietuvos Respublikos pinigų plovimo ir teroristų finansavimo prevencijos įstatymo pakeitimo ir papildymo projekto rengimo procese, siekiant nustatyti tinkamas sąlygas rizika grįsto metodo įgyvendinimui taikant PPTFP priemones, kai FRD teikia mažą PPTF riziką keliančius produktus ir paslaugas.
Lietuvos bankas intensyviai ruošiasi vadinamojo ES PPTFP paketo, kuris bus taikomas nuo 2027 m. liepos 10 d., įgyvendinimui. Lietuvos bankas yra įsitraukęs į parengiamuosius veiksmus nacionaliniu mastu, komunikuoja svarbią informaciją FRD, aktyviai dalyvauja tarptautinėse Kovos su pinigų plovimu ir teroristų finansavimu institucijos (AMLA) ir Europos bankininkystės institucijos darbo grupėse ir komitetuose, rengiančiuose PPTFP paketą įgyvendinančius teisės aktus.
Lietuvos bankas raštu atkreipė kredito įstaigų, gyventojams teikiančių pagrindinės mokėjimo sąskaitos paslaugą, dėmesį, kad jos savo interneto svetainėse ir mobiliosiose programėlėse privalo aiškiai ir suprantamai pateikti informaciją apie šią paslaugą – krepšelio sudėtį, įkainius, užsakymo ir teikimo sąlygas. Nuo 2025 m. sausio 1 d. įsigaliojus atnaujintai pagrindinės mokėjimo sąskaitos paslaugai, jokie kredito įstaigų ribojimai Lietuvos bankui yra nepriimtini.
Lietuvos bankas atrinktų finansų įstaigų paprašė pakartotinai įsivertinti, kaip joms sekasi įgyvendinti išsakytus lūkesčius gerinant mokėjimo paslaugų vartotojų patirtį, išvengti galimų teisės aktų pažeidimų ir veiklos trūkumų. Apklausos duomenimis, 91 proc. lūkesčių yra visiškai tenkinami, 8,5 proc. – iš dalies, o 0,5 proc. – netenkinami (2023 m. apklausoje vertinimai buvo atitinkamai 90, 7,5 ir 2,5 %). Įvertinęs finansų įstaigos apklausos metu surinktą informaciją, Lietuvos bankas toliau aiškinsis, kodėl nebuvo įgyvendintos visos rekomendacijos, analizuos kylančias problemas, teiks konsultacijas ir metodinę pagalbą finansų įstaigoms.
4.2.Vartotojų ir finansų rinkos dalyvių ginčų sprendimas
2025 m. pirmąjį pusmetį Lietuvos bankas gavo 532 kreipimusis dėl neteisminio ginčų sprendimo: 498 prašymus nagrinėti ginčą ir 34 paklausimus. Bendras kreipimųsi skaičius, palyginti su 2024 m. tuo pačiu laikotarpiu, padidėjo 13, o prašymų nagrinėti ginčus – net 40 proc. Abu šie rodikliai yra didžiausi nuo 2012 m., kai Lietuvos bankui buvo pavesta vartotojų ir FRD ginčų nagrinėjimo ne teismo tvarka funkcija. Analizuojant gaunamų kreipimųsi pasiskirstymą pagal FRD tipus, stebimas visų kategorijų augimas: dėl bankų teikiamų paslaugų kreiptasi 28, dėl draudikų – 40, o dėl kitų finansų rinkos dalyvių – net 85 proc. dažniau.
Prašymai nagrinėti ginčus pagal FRD tipą
Vnt.
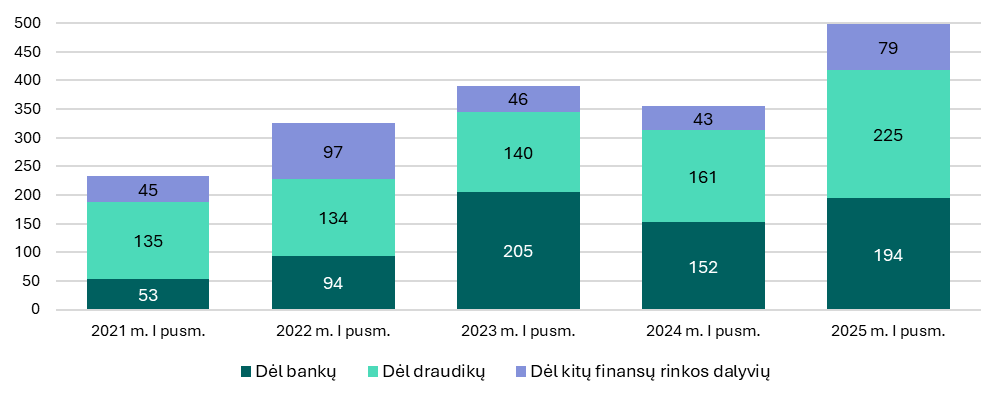
Šaltinis: Lietuvos bankas.
Išnagrinėti ginčai pagal paslaugos tipą
Vnt.
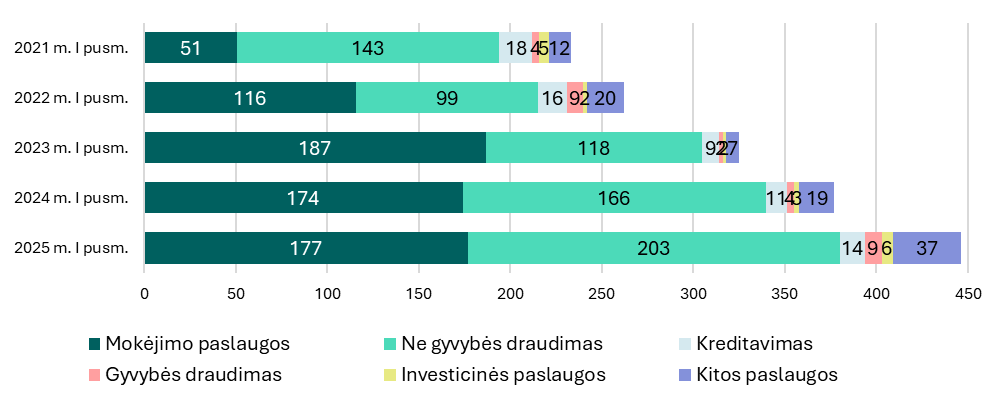
Šaltinis: Lietuvos bankas.
Vartotojų lūkesčiai 78 atvejais (17 % visų išnagrinėtų ginčų) buvo patenkinti pasiekus taikius susitarimus: jų pagrindu vartotojams buvo išmokėta daugiau nei 178 tūkst. Eur. Sprendžiant vartotojų ir FRD ginčus ne teismo tvarka, ir toliau siekiama kompromisinių sprendimų. Tokia praktika ne tik leidžia lanksčiau ir greičiau reaguoti į individualius vartotojų lūkesčius, bet ir sumažina bylinėjimosi sąnaudas. Dauguma atvejų, kai buvo nustatyta pagrįstų vartotojų lūkesčių, pasitelkus mediacijos priemones, buvo pasiekti vartotojams palankūs susitarimai ir išvengta būtinybės taikyti visą ginčo nagrinėjimo procedūrą.
Vienu atveju, kai šalims pasiekti taikaus susitarimo nepavyko, Lietuvos bankas, išnagrinėjęs ginčą iš esmės, nusprendė iš dalies tenkinti vartotojo reikalavimą, o FRD rekomendaciją įgyvendino. Visais kitais atvejais – 128 iš 129, kai buvo priimti sprendimai dėl ginčo esmės, – pagrindo tenkinti vartotojų reikalavimus nenustatyta.
Taikūs susitarimai
Vnt.
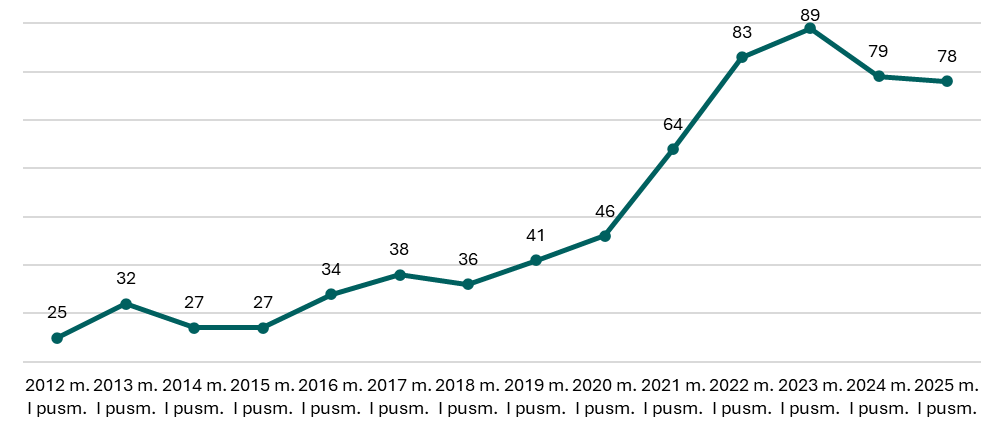
Šaltinis: Lietuvos bankas.
4.3.Makroprudencinė politika
Lietuvos ne finansų įmonėms ir namų ūkiams PFĮ suteiktų paskolų ir BVP santykis
(2005 m. I ketv.–2025 m. II ketv.)
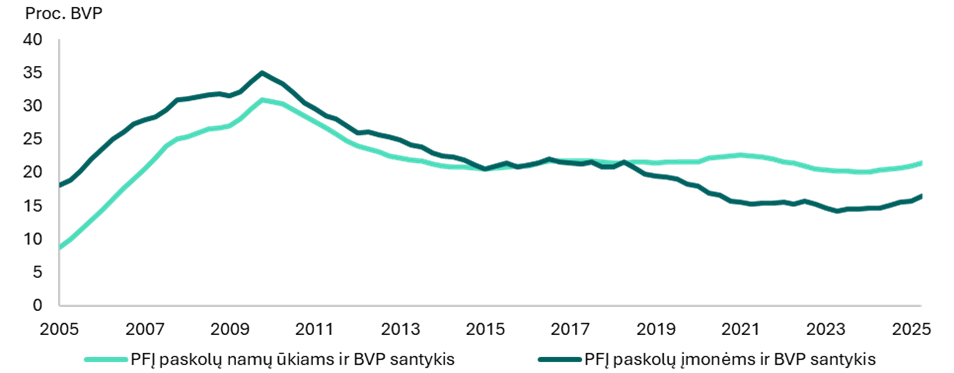
Šaltinis: Lietuvos bankas.
Įperkamumui sugrįžus į priešpandeminį lygį, būsto rinkos aktyvumas didėja, bet komercinio NT segmente atsigavimas yra lėtesnis – naujas investicijas riboja perteklinė biurų pasiūla. 2025 m. antrąjį ketvirtį buvo registruota 25 proc. daugiau būsto pardavimų nei tuo pačiu laikotarpiu prieš metus, o sandorių skaičius jau šiek tiek viršijo ilgalaikę tendenciją. Būsto rinkos aktyvumas didėja jau apie metus, tačiau dėl sukaupto pasiūlos rezervo ir pakankamo naujų statybų tempo rinkos raida yra gana subalansuota. Kita vertus, didėjant paklausai, kainos kyla sparčiau: 2025 m. rugpjūčio mėn. metinis būsto kainų augimo tempas jau viršijo 10 proc. ir buvo dvigubai didesnis nei metų pradžioje. Tolesnei rinkos raidai įtaką darys 2026 m. įsigaliosiantys antrosios pensijų kaupimo pakopos ir numatomi Atsakingojo skolinimo nuostatų (ASN) pakeitimai. Komercinio NT rinkos aktyvumas didėja jau du ketvirčius paeiliui, tačiau bendrai investicijų srautai 2025 m. vasarą tebebuvo vieni mažesnių per pastarąjį dešimtmetį. Mažas rinkos aktyvumas lėmė ir prislopusį kainų augimą – komercinių patalpų kainos per metus iš esmės nepasikeitė. Nors skolos tvarkymo iššūkiai šiek tiek atslūgo, vis dar tebėra rizika dėl perteklinės biurų pasiūlos: Vilniuje biurų neužimtumo lygis 2025 m. antrąjį ketvirtį sudarė 7,7 proc. (prekybos ir pramonės paskirties patalpų – atitinkamai 2,3 ir 4,5 %). Kita vertus, stabilios nuomos kainos rodo, kad patalpų valdytojai nesusiduria su rimtesniais sunkumais.
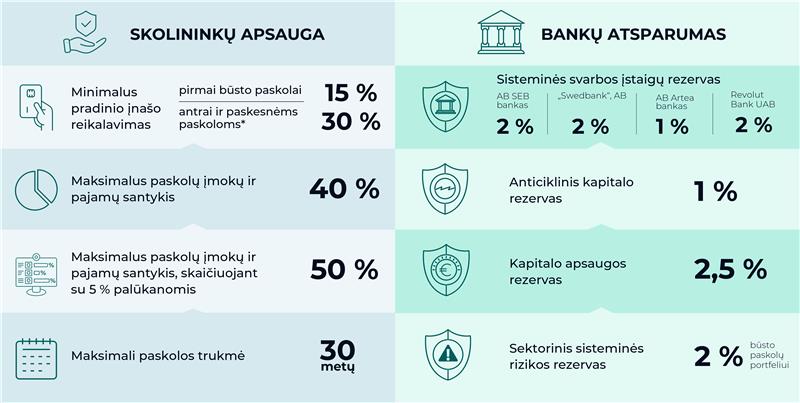
Lietuvos banko šiuo metu taikomos makroprudencinės priemonės
Šaltinis: Lietuvos bankas.
* Išimtis taikoma kredito gavėjams, kurių kiekvienos ankstesnės paskolos likutis yra mažesnis nei 50 proc. su atitinkama paskola įsigyto būsto vertės.
Lietuvos banko taikomos prevencinės finansinio stabilumo priemonės yra nuolat peržiūrimos ir padeda užtikrinti, kad finansų sistema būtų pajėgi atlaikyti sukrėtimus, o skolinimas tebebūtų tvarus. ASN užtikrina tvarų namų ūkių įsiskolinimo lygį ir gebėjimą vykdyti finansinius įsipareigojimus net ir išaugusių palūkanų normų aplinkoje. Makroprudenciniai kapitalo rezervai didina bankų atsparumą sisteminio pobūdžio rizikoms. Dalis jų galėtų būti atlaisvinama, jei ekonomika patirtų sukrėtimą ar pasireikštų ciklinės rizikos, tam, kad kredito įstaigos gebėtų palaikyti ekonomikai reikalingą kreditavimą.
Lietuvos bankas, siekdamas, kad į skolininkus orientuotų makroprudencinių priemonių poveikis būtų labiau subalansuotas tarp skirtingų paskolų gavėjų grupių ir tolygesnis viso palūkanų normų ciklo metu, atliko ASN pakeitimus. Lietuvos bankas, atlikęs reguliarią ASN priemonių sąrangos peržiūrą ir nustatęs tobulintinas priemonių sritis, 2025 m. spalio 22 d. patvirtino ASN pakeitimus, kurie įsigalios 2026 m. rugpjūčio 1 d. Priimti pakeitimai apima tiek švelninančius, tiek griežtinančius pakeitimus, siekdamas užtikrinti, kad poveikis finansiniam stabilumui būtų neutralus. Koreguojant ASN, nustatytas ne mažesnio kaip 10 proc. perkamo būsto vertės pradinio įnašo reikalavimas pirmo būsto pirkėjams vietoj anksčiau galiojusio 15 proc. Švelnesnis reikalavimas suteiks didesnių galimybių būsto dar neturintiems asmenims įsigyti būstą. Be to, imantiems antrą ar paskesnę būsto paskolą, kai ankstesnės dar negrąžintos, panaikinta išimtis, leidusi taikyti mažesnį nei 30 proc. pradinį įnašą. Kartu minimi pakeitimai užtikrins pradinio įnašo reikalavimų poveikio balansą tarp pirmo būsto pirkėjų ir tų pirkėjų, kurie jau turi nuosavą būstą. Peržiūros metu taip pat buvo nustatyta, kad taikytas dviejų vidutinės įmokos dydžio ir pajamų santykio (DSTI) limitų derinys buvo pernelyg procikliškas kintant palūkanų normoms. Todėl pereita prie vieno 50 proc. DSTI limito, kurį paskolos gavėjas turės tenkinti skaičiuojant su ne mažesne kaip 6 proc. palūkanų norma. Tai prisidės prie didesnio skolininkų atsparumo praktikoje galimam palūkanų normų padidėjimui ir tolygesnio reikalavimo poveikio visame palūkanų normų cikle. Remiantis Lietuvos banko atliktu ekonometriniu vertinimu, jei siūlomi ASN pakeitimai būtų įsigalioję nuo 2025 m. sausio mėn., būsto kainų ir būsto paskolų portfelio metinis augimas per pirmus trejus metus būtų atitinkamai iki 0,8 ir 2,3 proc. punkto spartesnis. Tačiau ilgesnio laikotarpio prognozės rodo, jog vėliau būsto rinka, tikėtina, kad prisitaikytų ir pirminis pakeitimų poveikis sumažėtų.
4.4.Finansų įstaigų pertvarkymas
Lietuvos bankas, vykdydamas nacionalinės pertvarkymo institucijos funkciją, 2025 m. pirmąjį pusmetį tęsė kredito įstaigų pertvarkymo planavimo darbus. Keturių didžiausių sisteminės svarbos bankų – „Swedbank“, AB, Revolut Bank, UAB, AB SEB banko ir AB Artea banko – pertvarkymo planų kasmetinio atnaujinimo darbai vykdomi bendradarbiaujant su Bendra pertvarkymo valdyba ir kitų šalių Lietuvoje veikiančių bankų nacionalinėmis pertvarkymo institucijomis. Pasibaigus 2025 m. pertvarkymo planavimo ciklui, parengti pertvarkymo planai apims visas Lietuvoje įsteigtas kredito įstaigas – keturis didžiausios sisteminės svarbos bankus ir vienuolika vidutinio ir mažesnio reikšmingumo kredito įstaigų.
Apsaugant valstybės lėšas ir užtikrinant Lietuvos finansų sistemos stabilumą, kartu su kredito įstaigų pertvarkymo planų rengimu ir atnaujinimu nustatomas privalomas minimalus nuosavų lėšų ir tinkamų įsipareigojimų reikalavimas (MREL). Šis reikalavimas yra nustatomas kredito įstaigoms, kurių pertvarkymo plane yra numatyta, kad jų žlugimo atveju jos būtų pertvarkomos, o ne likviduojamos. MREL yra papildoma finansinė apsaugos priemonė, užtikrinanti sklandų kredito įstaigos pertvarkymą, turint pakankamai išteklių nuostoliams padengti ir kapitalui atkurti. Lietuvoje veikiantys bankai vykdė jiems nustatytus privalomus MREL. Vienam sistemiškai svarbiam bankui yra nustatytas kelerių metų pereinamasis MREL išteklių sukaupimo laikotarpis.
2025 m. birželio 25 d. ES Taryba ir Europos Parlamentas priėmė politinį susitarimą dėl Bankų gaivinimo ir pertvarkymo direktyvos (BGPD) ir Direktyvos dėl indėlių garantijų sistemų pakeitimų (bendrai – krizių valdymo ir indėlių draudimo sistemos (angl. crisis management and deposit insurance, CMDI) paketą) (toliau – CMDI paketas. CMDI paketu siekiama patobulinti mažų ir vidutinių bankų pertvarkymo procesą, suteikiant daugiau galimybių pertvarkymo institucijoms naudoti indėlių draudimo ir pertvarkymo fondų finansinius išteklius kaip papildomas pertvarkymo finansavimo priemones.
Pertvarkymo institucijoms bus sudarytos palankesnės sąlygos panaudoti bankų sektoriaus finansuojamas apsaugos priemones, t. y. nacionalinius pertvarkymo fondus, o bankų sąjungoje – Bendrą pertvarkymo fondą (BPeF), žlungančių bankų pertvarkymui ir jų pasitraukimui iš rinkos finansuoti.
Šiuo metu ES Taryba ir Europos Parlamentas rengia galutinę CMDI paketo pakeitimų redakciją techniniu lygmeniu. Planuojama, kad ji bus patvirtinta jau šių metų pabaigoje arba kitų metų pradžioje. Pakeitimus į nacionalinę teisę valstybės narės turės perkelti per dvejus metus.
2025 m. sausio 28 d. įsigaliojo Europos Parlamento ir Tarybos direktyva (ES) 2025/1 nustatanti draudimo ir perdraudimo įmonių gaivinimo ir pertvarkymo sistemą. Ja siekiama užtikrinti veiksmingesnę draudėjų interesų apsaugą, stiprinti finansinį stabilumą ir sumažinti mokesčių mokėtojams tenkančią finansinę naštą kilus krizėms draudimo sektoriuje.
Valstybės narės, įskaitant Lietuvą, privalo perkelti šios direktyvos nuostatas į nacionalinę teisę iki 2027 m. sausio 29 d. Lietuvos bankas glaudžiai bendradarbiauja su Finansų ministerija, siekdamas užtikrinti nuoseklų minėtos direktyvos nuostatų perkėlimą ir veiksmingą jos įgyvendinimą Lietuvoje.
4.5.Mokėjimai
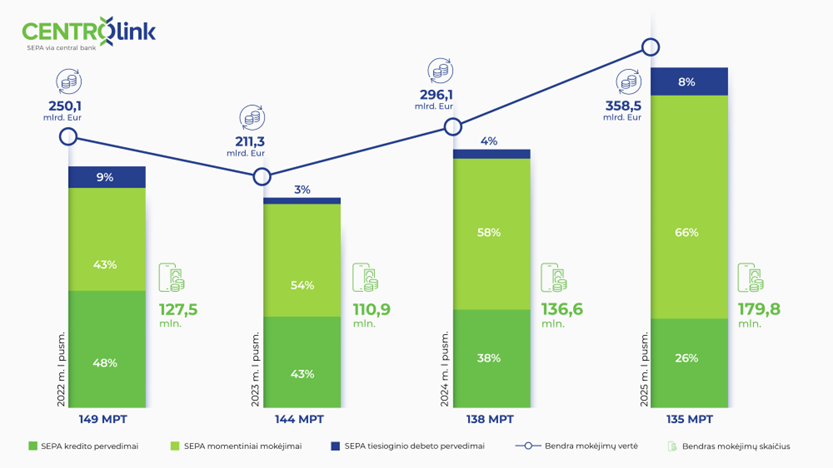
CENTROlink mokėjimo sistemoje reikšmingai augo atliktų momentinių mokėjimų skaičius ir vertė, tą lėmė Momentinių mokėjimų reglamento reikalavimai – juo kredito įstaigos įpareigotos nuo 2025 m. spalio 9 d. teikti momentinių mokėjimų paslaugą. 2025 m. pirmąjį pusmetį finansų įstaigos per CENTROlink sistemą atliko 179,8 mln. mokėjimų, arba trečdaliu daugiau nei per 2024 m. atitinkamą laikotarpį (136,6 mln.). Bendra minėtu laikotarpiu įvykdytų mokėjimų vertė išaugo 21 proc. ir šiemet sudarė 358,5 mlrd. Eur (2024 m. pirmąjį pusmetį – 296,1 mlrd. Eur). 2025 m. birželio pabaigoje CENTROlink mokėjimo sistemoje dalyvavo 135 MPT iš dvidešimties Europos ekonominės erdvės šalių (2024 m. birželio pabaigoje – 138). Teikiančių momentinių mokėjimų paslaugas MPT skaičius sparčiai didėjo – nuo 66 iki 82. Kartu daugiau nei perpus padidėjo ir atliktų momentinių mokėjimų skaičius – nuo 78,7 mln. (2024 m. pirmąjį pusmetį) iki 118,5 mln. (2025 m. pirmąjį pusmetį). Daugiau kaip 2,5 karto išaugo SEPA tiesioginio debeto paslaugos naudojimas.
Pagal Momentinių mokėjimų reglamentą, nuo 2025 m. spalio 9 d. visi MPT, kurie teikia kredito pervedimų eurais paslaugą, savo klientams privalo teikti gavėjo tikrinimo paslaugą (angl. verification of payee). Prieš įvykdant mokėjimą bus patikrinama, ar gavėjo, kuriam pervedami pinigai, vardas ir pavardė (arba pavadinimas) (toliau – pavadinimas) sutampa su tikruoju nurodytos mokėjimo sąskaitos savininko pavadinimu. Patikrinimo rezultatas – ar nurodytas pavadinimas sutampa, beveik sutampa, ar nesutampa su tikruoju pavadinimu – bus parodomas mokėtojui. Tai kovos su sukčiavimu priemonė – ji skirta mokėtojui apsaugoti tais atvejais, kai sukčiai pateikia sąskaitos numerį su klaidingu vardu, pavyzdžiui, nurodo, kad tai pažįstamo žmogaus, institucijos, žinomo pardavėjo sąskaita. Lietuvos bankas parengė infrastruktūrą (CENTROlink mokėjimo gavėjo patikros paslaugą – CENTROlink VoP) mokėjimo sistemos CENTROlink dalyviams, kuria naudodamiesi jie galės teikti gavėjo tikrinimo paslaugą savo klientams.
Lietuvoje, įgyvendinus ES direktyvų nuostatas dėl EPĮ ir MĮ tiesioginio dalyvavimo mokėjimo sistemose, šiems mokėjimų rinkos dalyviams atsivėrė didesnės konkurencijos galimybės. EPĮ ir MĮ, atitinkančios Antrosios mokėjimo paslaugų direktyvos (PSD2) ir ECB nustatytus reikalavimus, gali tapti tiek ES centrinių bankų, tiek privačių įmonių valdomų mokėjimo sistemų tiesioginėmis dalyvėmis.
Atliktas išsamus mažmeninės mokėjimo sistemos CENTROlink vertinimas pagal Tarptautinių atsiskaitymų banko Mokėjimo ir rinkos infrastruktūrų komiteto kartu su Tarptautinės vertybinių popierių komisijų organizacijos techniniu komitetu (angl. CPMI-IOSCO) parengtus Finansų rinkos infrastruktūrų principus (angl. Principles for financial market infrastructures). CENTROlink, remdamasis vertinimo išvadomis, dar labiau gerins sistemos veikimą, stiprins jos saugumą ir didins veiksmingumą.
2025 m. balandžio 5 d. Lietuvos bankas paskelbė viešą konsultaciją dėl Lietuvos mokėjimų rinkos strategijos iki 2030 m. (toliau – Strategija). Strategija siekiama Lietuvos mokėjimų rinkoje sukurti daugiau galimybių mokėjimo paslaugų naudotojams (fiziniams ir juridiniams asmenims) pasirinkti patikimas mokėjimo paslaugas ir daugiau galimybių MPT plėtoti (dabar ir ateityje) mokėjimo paslaugas. Strategijos pasiūlyme išskirtos trys strateginės Lietuvos mokėjimų rinkos plėtros kryptys: 1) paslaugų saugumo ir atsparumo didinimas; 2) paslaugų prieinamumo didinimas; 3) klientų mobilumo didinimas ir inovacijų skatinimas. Taip pat pasiūlyti septyni tikslai ir pateikta dalis galimų priemonių šiems tikslams pasiekti bei galimi pagrindiniai veiklos rezultatų rodikliai. Strategijos siūlymas buvo parengtas įvertinus Eurosistemos mažmeninių mokėjimų strategiją ir atliepiantis nacionalinius Lietuvos mokėjimų rinkos ypatumus. Vieša konsultacija baigėsi birželio mėn., atsakymus į konsultaciją pateikė 28 respondentai. Lietuvos bankas, atsižvelgęs į visuomenės nuomonę, spręs dėl tinkamiausių krypčių ir imsis veiksmų joms įgyvendinti, taip pat, bendradarbiaudamas su kitomis institucijomis, svarstys poreikį inicijuoti aktualių teisės aktų pakeitimus ir (arba) paskelbti rekomendacinio pobūdžio dokumentus.
Lietuvos bankas, atsižvelgdamas į viešosios konsultacijos dėl Strategijos metu gautus savivaldybių atsakymus, inicijavo diskusijas dėl finansinių paslaugų prieinamumo regionuose gerinimo. Ši problema aptarta Lietuvos savivaldybių asociacijos ir Lietuvos banko susitikime. Sutarta, kad veiksmingiausia – nustatyti konkrečiose savivaldybėse finansinių paslaugų trūkumą ir tai spręsti bendradarbiaujant savivaldybėms, Lietuvos bankui ir finansų įstaigoms. Lietuvos banko atstovai tęsia dialogą su savivaldybėmis, aptardami jų pateiktus siūlymus dėl finansinių paslaugų prieinamumo, įskaitant grynųjų pinigų paslaugas, taip pat atsiskaitymų negrynaisiais pinigais galimybes.
ES Taryba sutarė dėl pozicijos dėl ES mokėjimo paslaugų aplinkos gerinimo, įtvirtinamo atnaujinamoje Mokėjimo paslaugų direktyvoje ir Mokėjimo paslaugų reglamente. Šiuose teisės aktuose ypač daug dėmesio skiriama sukčiavimų prevencijai. Numatoma, kad MPT turės tarpusavyje dalytis su sukčiavimais susijusia informacija, stebėti vykdomus mokėjimus, patikslintos nuostatos, susijusios su MPT ir vartotojų atsakomybe. Į sukčiavimo prevencijos taikymo sritį įtraukiami ir kiti rinkos dalyviai, pavyzdžiui, tokie elektroninių ryšių paslaugų teikėjai kaip interneto paslaugų teikėjai. Lietuvos bankas buvo aktyviai įsitraukęs į ES Tarybos derybas ir teikė pasiūlymus, remdamasis savo patirtimi. Kitas etapas – derybos su Europos Parlamentu, po kurių bus patvirtinti galutiniai teisės aktai.
2025 m. spalio pabaigoje baigiasi prieš dvejus metus pradėtas skaitmeninio euro projekto parengiamasis etapas, kai ECB valdančioji taryba priims sprendimą dėl kito projekto etapo. Šiais metais daug dėmesio skirta sprendimams, užtikrinantiems mokėjimų skaitmeniniu euru atsparumą, t. y. mokėjimams skaitmeniniu euru, kai dingus elektrai nėra galimybės naudotis mobiliuoju ar interneto ryšiu, ir prieinamumą įvairioms pažeidžiamoms visuomenės grupėms. Buvo atlikti euro zonos skaitmeninių mokėjimų rinkos tyrimai, baigta rengti skaitmeninio euro didžiausio likučio sąskaitoje nustatymo metodika, aktyviai bendradarbiaujant su suinteresuotosiomis šalimis parengtas taisyklių sąvado projektas, įvyko dalies skaitmeninio euro komponentų tiekėjų atranka, pradėtas pasirengimas kitam skaitmeninio euro vystymo projekto etapui. Jo metu būtų rengiamasi skaitmeninio euro testavimui ir išbandymui realioje aplinkoje. Išleisti skaitmeninį eurą ECB valdančioji taryba svarstys tik tada, kai bus patvirtintas teisinis skaitmeninio euro reglamentas Taryboje ir Parlamente.
Nuo 2025 m. sausio 1 d. galiojanti pagrindinės mokėjimo sąskaitos paslaugų apimtis ir maksimalus 1 Eur per mėnesį įkainis galios ir kitus dvejus metus. Pagrindinės mokėjimo sąskaitos paslauga užtikrina, kad gyventojai prieinama kaina gautų visas kasdien reikalingas mokėjimo paslaugas – mokėjimo sąskaitą, priemonę sąskaitai valdyti, el. pervedimų eurais vykdymą ir gautų mokėjimų įskaitymą į sąskaitą, mokėjimo kortelę, grynųjų pinigų pasiėmimo ir įmokėjimo į sąskaitą paslaugas. Lietuvos bankui pavesta apskaičiuoti konkrečią grynųjų pinigų pasiėmimo iš bankomato sumą ir el. pervedimų skaičių per mėnesį, kurie turi tenkinti 90 proc. sąskaitą turinčių Lietuvos gyventojų poreikius. Tokias sąlygas atitinkantys dydžiai yra 15 elektroninių pervedimų per mėnesį ir 800 Eur grynųjų pinigų suma. Nustatytas pagrindinės mokėjimo sąskaitos įkainis ir paslaugų apimtis galios iki 2027 m. pabaigos. Po to šie dydžiai bus peržiūrimi atsižvelgiant į naujausius duomenis.
4.6.Grynieji pinigai
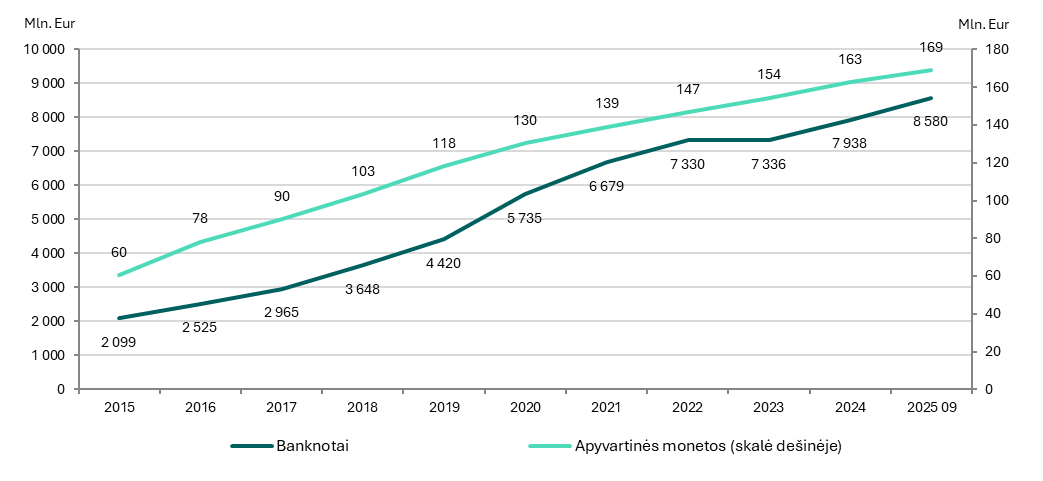
2025 m. rugsėjo 30 d. Lietuvos banko į apyvartą išleistų eurų bendra vertė sudarė 8 749 mln. Eur.
Grynoji emisija
Šaltinis: Lietuvos bankas.
Nuo 2025 m. gegužės 1 d. Lietuvoje pradėtas taikyti atsiskaitymų grynaisiais pinigais sumų apvalinimas, kaip nustatyta Lietuvos banko inicijuotame Atsiskaitymų grynaisiais pinigais sumų apvalinimo įstatyme, kuriam Seimas pritarė 2024 m. kovo mėn. Atsiskaitant grynaisiais pinigais, galutinė pirkinių krepšelio suma apvalinama iki artimiausių 5 euro centų į mažesnę arba didesnę pusę, atsižvelgiant į tai, ar paskutinis skaitmuo yra arčiau 0 ar 5, ar 10. Apvalinama tik galutinė pirkinių krepšelio suma, o atskirų prekių ar paslaugų kainos ir toliau nurodomos centų tikslumu. Apvalinimas yra vienodai teisingas tiek pirkėjams, tiek pardavėjams. Taikant apvalinimą, pirkėjas, mokėdamas grynaisiais pinigais, sumoka tai 1 ar 2 centais mažiau, tai 1 ar 2 centais daugiau, negu apskaičiuota bendra mokėtina suma, todėl ilguoju laikotarpiu susidarę skirtumai išsilygina. Apvalinant 1 ir 2 euro centų monetos ir toliau yra teisėta mokėjimo priemonė. Per penkis mėnesius po apvalinimo pradžios į Lietuvos banką sugrąžinta apie 27 mln. vnt. 1 ir 2 ct monetų – įprastai per mėnesį grįždavo mažiau nei 1 mln. vnt. monetų. Apvalinimas padeda mažinti smulkiųjų monetų skaičių apyvartoje, palengvina grynųjų pinigų naudojimą, užtikrina sklandesnius atsiskaitymus, mažina grynųjų pinigų sąnaudas visuomenei, verslui ir valstybei, prisideda prie tvaresnės aplinkos. Imtis pakeitimų paskatino tai, kad didžioji dalis 1 ir 2 euro centų monetų mokėjimams panaudojamos vos vieną kartą – gavus grąžą šių nominalų monetomis, jos pametamos ar nugula gyventojų taupyklėse, automobilių salonuose, fontanuose ir pan. Lietuvos bankas ėmėsi šios iniciatyvos po viešosios diskusijos su visuomene apie 1 ir 2 euro centų monetų naudojimą ir įvertinęs kitų valstybių, jau taikančių apvalinimą, patirtį. Apvalina septynios euro zonos valstybės: Airija, Belgija, Italija, Nyderlandai, Suomija, Slovakija ir Estija.
2025 m. užtikrintas pakankamas grynųjų pinigų prieinamumas ir išlaikytas 2022 m. išplėtotas bankomatų tinklas, gyventojų vertinimu, grynųjų pinigų prieinamumas pagerėjo. Kredito įstaigoms, įgyvendinant Tarpusavio supratimo memorandumą siekiant užtikrinti grynųjų pinigų prieinamumą Lietuvoje (toliau – Memorandumas), įrengus 100 naujų bankomatų šalies regionuose, padvigubėjo vietovių, kuriose galima pasiimti grynųjų pinigų, skaičius. Iki Memorandumo pasirašymo bankomatai buvo 91 vietovėje, o įgyvendinus jį, galimybė išsigryninti pinigų užtikrinama ne mažiau kaip 191 vietovėje. 2025 m. birželio 30 d. Lietuvos 193 gyvenamosiose vietovėse veikė 1 140 bankomatų, artimiausią bankomatą iki 10 km atstumu pasiekia 92, iki 20 km – 99 proc. gyventojų. ECB 2023 m. rudens ir 2024 m. pavasario laikotarpiu atliktos visuomenės apklausos duomenimis, Lietuvos gyventojų vertinimu, grynųjų pinigų prieinamumas šalyje pagerėjo – 88 proc. lengvai pasiekia artimiausią bankomatą ar banko skyrių, prieš dvejus metus taip manė 86 proc. Gyventojai pasiimti lėšų kasdienėms reikmėms banko kortelėmis gali ne tik iš bankomatų, bet ir apie 4 000 kredito įstaigų partnerių grynųjų pinigų paslaugų teikimo vietų: UAB „Perlas Finance“ terminaluose, prekybos vietų, kuriose ši paslauga teikiama, kasose, ir kai kurių kredito unijų skyriuose bei jų kasose. Grynųjų pinigų prieigos vietos (bankomatai ir alternatyvios vietos) skelbiamos Lietuvos banko administruojamame grynųjų pinigų prieinamumo žemėlapyje. Lietuvos bankas nuolat stebi ir vertina grynųjų pinigų prieinamumo situaciją Lietuvoje, prireikus imasi veiksmų.
Lietuvoje aptikta mažiau padirbtų pinigų. Per 2025 m. devynis mėnesius Lietuvos banke buvo ištirti ir iš apyvartos išimti 1 125 vnt. padirbtų eurų banknotų ir monetų – tai 2 kartus mažiau nei per 2024 m. tą patį laikotarpį. Didžiąją padirbtų eurų banknotų dalį sudarė 50 eurų nominalo banknotai.
Gyventojai vis dar atneša iškeisti litų. 2025 m. sausio–rugsėjo mėn. į eurus pakeista 2,4 mln. Litų – panaši suma kaip per 2024 m. tą patį laikotarpį. Apyvartoje 2025 m. rugsėjo 30 d. buvo likę 396 mln. litų, nepakeistų į eurus.
Per 2025 m. devynis mėnesius Lietuvos bankas į apyvartą išleido dviejų temų kolekcines monetas, vienos temos proginę monetą ir apyvartinių monetų numizmatinį rinkinį. Šiemet dar planuojama išleisti dviejų temų kolekcines monetas ir vienos temos proginę monetą. Numizmatinėmis vertybėmis įamžinami svarbūs istoriniai įvykiai ir asmenybės. Jų galima įsigyti Lietuvos banko el. parduotuvėje monetos.lb.lt.
4.7.Oficialiosios atsargos
2025 m. rugsėjo pabaigoje Lietuvos banko finansinis turtas, nesusijęs su pinigų politikos operacijomis ir be įsipareigojimų, sudarė 7 669 mln. Eur. Šio turto grąža eurais, įskaitant valiutų kursų pokyčių įtaką, bet be aukso kainos pokyčių, buvo –1,12 proc. Finansinio turto, be įsipareigojimų ir nesusijusio su pinigų politikos operacijomis, grąža, be valiutų kursų ir aukso kainos įtakos, 2025 m. rugsėjo pabaigoje sudarė 3,90 proc.
Investicijų grąža
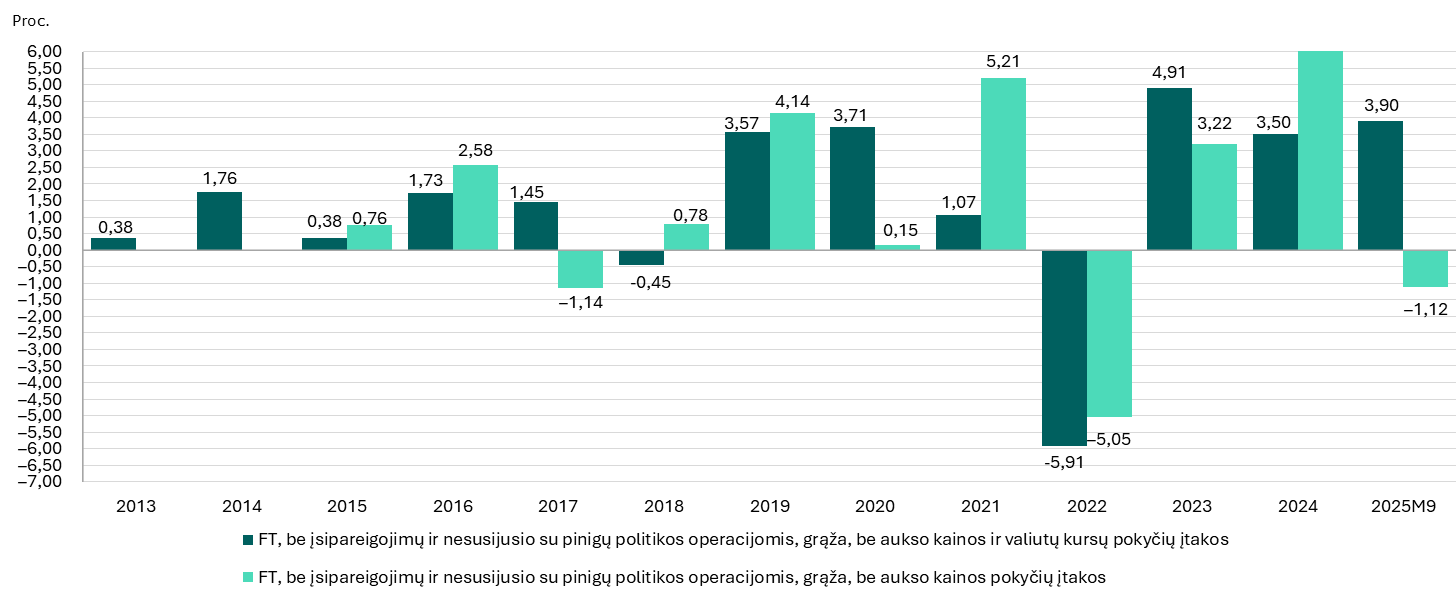
Šaltinis: Lietuvos bankas.
Pastaba: FT – finansinis turtas.
Aukso kiekis nepakito ir sudarė 5,8 t. Aukso portfelis per 2025 m. devynis mėnesius uždirbo 29,49 proc. grąžą. Pastariesiems pokyčiams reikšmingą įtaką turėjo ūgtelėjusi aukso kaina JAV doleriais (+47 %), tačiau grąžą itin mažino daugiau kaip 13 proc. susilpnėjęs JAV doleris euro atžvilgiu.
Siekiant didesnės grąžos ilguoju laikotarpiu ir didesnio investicijų rizikos išskaidymo, didžioji Lietuvos banko investicijų dalis per 2025 m. devynis mėnesius buvo JAV doleriais ar kitomis valiutomis (Japonijos jenomis, JAV doleriais, Kanados doleriais, Šveicarijos frankais, Didžiosios Britanijos svarais sterlingų), kurių valiutos kurso rizika buvo neapdrausta (per 2025 m. devynis mėn. – vidutiniškai 81 %). Daugiausia investicijų, kurių valiutos kurso rizika nebuvo apdrausta, buvo JAV doleriais (23 %), Kanados doleriais (8 %) ir Didžiosios Britanijos svarais sterlingų (11 %).
Vidutinė investicijų valiutinė struktūra 2025 m. rugsėjo pabaigoje
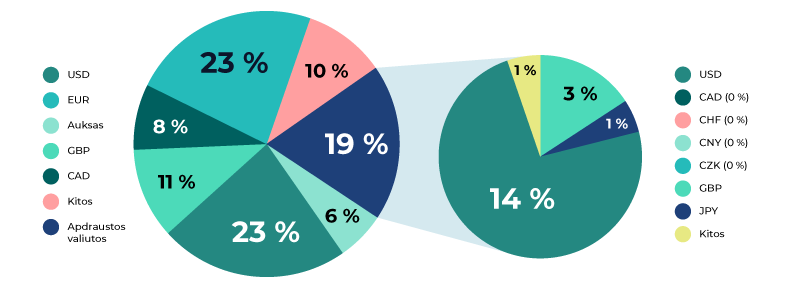
Šaltinis: Lietuvos bankas.
Finansinio turto saugumas užtikrinamas skaidant investicijas, sudarant sandorius su geros reputacijos, aukštus reitingus turinčiomis finansų įstaigomis ir investuojant tik į investicinį reitingą turinčių emitentų skolos VP. Finansų įstaigoms ir VP emitentams tarptautinių reitingų agentūrų suteiktas investicinis reitingas rodo, kad jų įsipareigojimų nevykdymo tikimybė yra maža. 2025 m. rugsėjo pabaigoje 53 proc. investicijų buvo suteiktas aukščiausias AAA reitingas.
Vidutinis investicijų pasiskirstymas 2025 m. rugsėjo pabaigoje
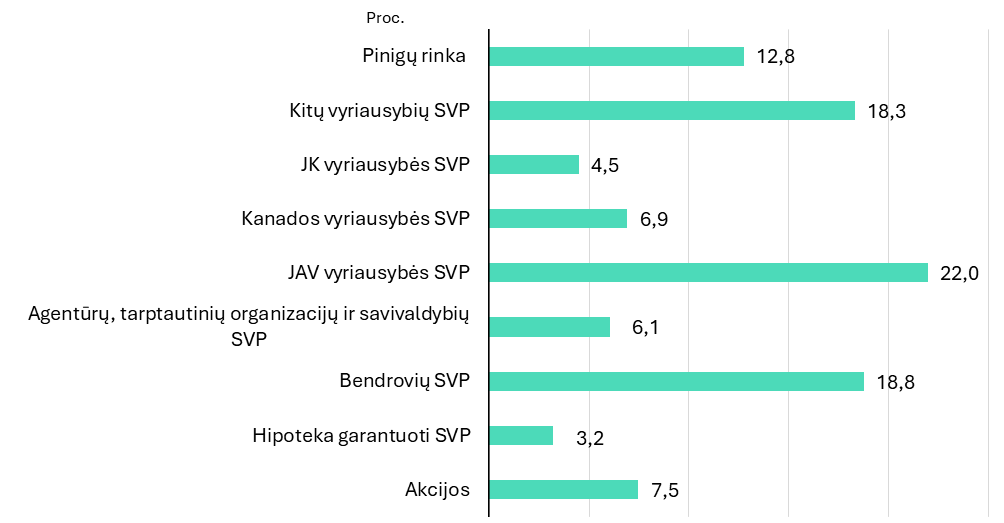
Šaltinis: Lietuvos bankas.
Lietuvos bankas siekia, kad su pinigų politika nesusijęs Lietuvos banko finansinis turtas kuo greičiau ir ne vėliau kaip iki 2050 m. taptų neutralus klimatui. Šis įsipareigojimas atitinka Paryžiaus susitarimą ir ES neutralaus poveikio klimatui tikslus. Papildomai Lietuvos bankas nustatė du tarpinius investicijų į akcijas tikslus: siekti, kad investicijų į akcijas vidutinis svertinis anglies dvideginio intensyvumas (angl. Weighted Average Carbon Intensity, WACI) iki 2025 m., palyginti su baziniais 2020 m., sumažėtų 30 proc. ir kad iki 2025 m. investicijų į akcijas WACI rodiklis būtų 30 proc. mažesnis už lyginamąjį rodiklį (išsivysčiusių rinkų akcijų indekso WACI). Išsamūs rezultatai pateikti Su klimatu susijusios informacijos apie Lietuvos banko ne pinigų politikos portfelius ataskaitoje.
4.8.Statistika
Vykdydamas Oficialiosios statistikos programą, Lietuvos bankas įgyvendino savo statistikos darbų programoje numatytus plėtros darbus.
Užtikrinant duomenų valdymą, skaidrumą, centralizavimą ir efektyvų duomenų panaudojimą sprendimams, analizei, kasdienei veiklai, toliau buvo įgyvendinami Duomenų valdymo brandos didinimo programos projektai. Šie projektai įgalins banką greičiau priimti sprendimus, patogiau analizuoti duomenis, pasiekti juos realiuoju laiku ir integruoti sistemas.
Įdiegus duomenų platformos komponentus, buvo sudarytos sąlygos reikšmingai sustiprinti analitinių modelių taikymą ir padidinti sprendimų priėmimo procesų efektyvumą organizacijoje. Efektyvinant duomenų platinimo procesus, toliau įgyvendinamas duomenų platinimo projektas, leisiantis dalytis duomenų produktais su kitomis institucijomis, visuomene ir kitomis duomenų naudotojų grupėmis.
Modernioje ataskaitų surinkimo sistemoje REGATA surenkamos draudimo bendrovių, bankų, taip pat alternatyvių investicinių fondų ataskaitos pagal reikalavimus, kuriuos nustato ES. Nacionaliniu lygiu sėkmingai įdiegta pensijų anuiteto fondų atskaitomybė, gaunant duomenis iš Sodros.
Įgyvendinus pirminį programos etapą ir sukūrus reikiamą infrastruktūrą, buvo inicijuotas papildomas projektas A-DATA, jo tikslas – centralizuoti ir optimizuoti administracinių duomenų surinkimą. Tai sudarys sąlygas sklandžiai ir saugiai gauti duomenis iš įvairių administracinių šaltinių, užtikrins duomenų kokybę ir padidins pakartotinio duomenų panaudojimo galimybes.
Toliau atliekami detalesnės investicinių bendrovių statistikos rinkimo, sudarymo ir platinimo įgyvendinimo darbai. Tai susiję su ECB atnaujintu Reglamentu dėl investicinių fondų statistikos, kuris įsigalios nuo 2025 m. gruodžio 1 d., atsižvelgiant į poreikį rinkti papildomą statistinę informaciją apie investicinius fondus ir ją rinkti dažniau. Kadangi padidėjo investicinių fondų subsektoriaus svarba pinigų politikos perdavimui ir finansinio stabilumo priežiūrai bei vertinimui, todėl reikia išsamesnės statistinės informacijos kas mėnesį. Tai sudarys sąlygas laiku teikti politikos rekomendacijas ir gerinti analizės kokybę, pavyzdžiui, tiksliau identifikuojant įvykius bei priežastinį ryšį ekonomikoje ir finansų rinkose, iš esmės pagerinant duomenų ir susijusios analizės įtraukimą į reguliariai rengiamus politikos dokumentus, skirtus Valdančiajai tarybai. Atitinkamai 2025 m. gegužės 29 d. Lietuvos banko valdyba priėmė nutarimą dėl KIS statistinės atskaitomybės. Investicinės bendrovės buvo informuotos apie pasikeitusią atskaitomybę ir duomenų rinkimą per REGATA sistemą. Šių naujovių testavimas sistemoje REGATA numatomas 2025 m. spalio–lapkričio mėn.
2025 m. rugsėjo mėn. Lietuvos bankas, siekdamas vartotojams atverti daugiau statistinių duomenų, savo interneto svetainėje kartu su mokėjimų statistikos reguliariu skelbimu pradėjo skelbti sukčiavimų atliekant mokėjimus statistinius duomenis. Sukčiavimų atliekant mokėjimus statistika padeda formuoti sukčiavimo prevencijos politiką, išryškindama vyraujančią sukčiavimo apimtį ir tendencijas pagal atskiras mokėjimo paslaugas. Plačiau skaitykite čia.
4.9.Fiskalinis agentas
Lietuvos bankas, vykdydamas Lietuvos Respublikos Lietuvos banko įstatyme nustatytas fiskalinio agento funkcijas, per 2025 m. tris ketvirčius tvarkė viešųjų subjektų sąskaitas ir atliko finansines operacijas viešiesiems subjektams Lietuvos banko nustatyta tvarka ir sąlygomis. Lietuvos bankas teikė bankines paslaugas šiems viešiesiems subjektams: Finansų ministerijai, tvarkant Lietuvos Respublikos valstybės iždo sąskaitas; nacionalinėms plėtros įstaigoms ir kitoms viešojo sektoriaus įstaigoms, valdančioms įstatymuose nustatytus fondus, ir ES institucijoms; pagal Eurosistemos atsargų valdymo paslaugų sąrangą užsienio centriniams bankams.
Lietuvos bankas viešiesiems subjektams teikia šias bankines paslaugas: perveda lėšas pagal išteklių valdytojų mokėjimo nurodymus, įskaito jas į sąskaitas, keičia valiutas, rengia ir teikia sąskaitų išrašus bei kitą informaciją. Per 2025 m. tris ketvirčius, vykdant viešųjų subjektų mokėjimo nurodymus, atlikta 2 482,9 tūkst. kredito pervedimų – jų apyvarta sudarė 26,3 mlrd. Eur.
Vykdydama Valstybės iždo konsoliduoto sąskaitų valdymo sistemos (VIKSVA) diegimo projektą, skirtą valstybės pinigų laikymui bei valdymui centralizuoti ir tokiu būdu racionaliau ir efektyviau valdyti valstybės pinigines lėšas, prie VIKSVA prisijungus 398 biudžetinėms įstaigoms ir fondams, Finansų ministerija toliau aktyviai naudojosi Lietuvos banko administruojamos mokėjimo sistemos CENTROlink paslaugomis (taip pat ir momentinių mokėjimų paslauga) – pateikia vidutiniškai apie 275 tūkst. mokėjimo nurodymų per mėnesį.
Viešųjų subjektų mokėjimai
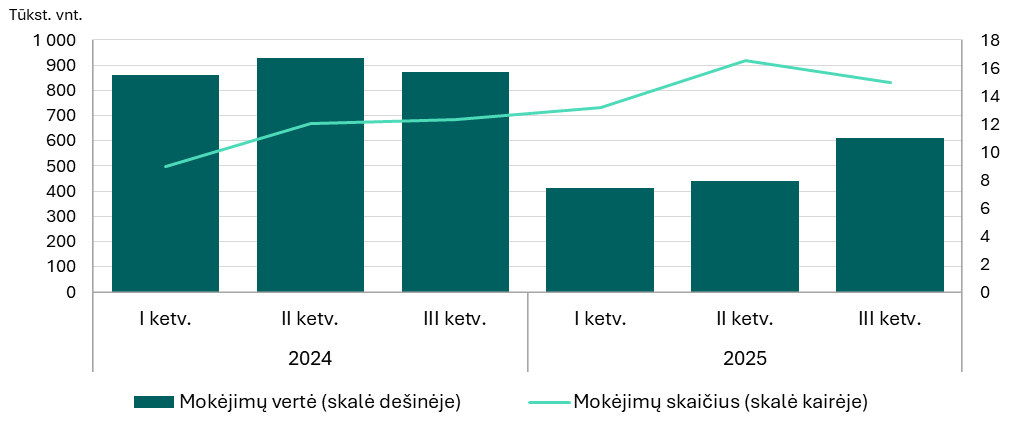
Šaltinis: Lietuvos bankas.
5.Kita veikla
Techninis bendradarbiavimas yra svarbi Lietuvos banko veiklos sritis. Lietuvos bankas kartu su 19 ECBS nacionalinių centrinių bankų ir ECB 2025 m. rugsėjo 15 d. oficialiai užbaigė trejus metus trukusį ES finansuojamą projektą „Centrinio banko gebėjimų stiprinimo Vakarų Balkanuose programa, siekiant integracijos į ECBS. II etapas“ įgyvendinimą. Projektas skirtas šešių Vakarų Balkanų šalių centrinių bankų ir bankų priežiūros agentūrų instituciniams gebėjimams stiprinti, visų pirma, tobulinant jų analitines bei politikos priemones ir perkeliant geriausius tarptautinius bei Europos standartus į nacionalinę praktiką.
Kartu su 7 ECBS nacionaliniais centriniais bankais ir ECB sėkmingai įgyvendinamas 2023 m. pabaigoje pradėtas ir dvejus metus truksiantis ES finansuojamas bandomasis projektas Afrikos šalims „Finansinio stabilumo, atsparumo ir valdymo stiprinimas – stipresnio ECBS dialogo su Afrika link“. Tikslas – sustiprinti Afrikos šalių centrinių bankų pajėgumus valdysenos, finansinio stabilumo, atsparumo, strateginio planavimo ir tarptautinio bendradarbiavimo srityse. Projektas skirtas 12 Afrikos šalių centrinių bankų, veikiančių 24 Afrikos šalyse.
Kartu su Lenkijos ir Ispanijos priežiūros institucijomis Lietuvos bankas nuo 2025 m. sausio 1 d. sėkmingai įgyvendina ES Dvynių programos projektą „Nebankinių finansų įstaigų veiksmingos priežiūros įgyvendinimas“ Ukrainos nacionaliniame banke. Projekto vertė – 1,5 mln. Eur, trukmė – 24 mėn.
16-oji TVF kvotų peržiūra kol kas neįsigaliojusi – dėl kitų šalių vėlavimo įgyvendinti reikalingas procedūras TVF dar kartą pratęsė terminą iki 2025 m. lapkričio 15 d. Lietuva jau 2024 m. yra atlikusi visas reikalingas nacionalines 16-osios kvotų peržiūros procedūras: 2024 m. liepos mėn. įsigaliojo Lietuvos Respublikos kvotos Tarptautiniame valiutos fonde didinimo įstatymas, kuriuo Seimas pritarė kvotos padidinimui 220,8 mln. specialiųjų skolinimosi teisių (SST) (apie 259 mln. Eur) – nuo 441,6 mln. iki 662,4 mln. SST. Vis dėlto faktinis TVF kvotų padidinimas įsigalios tada, kai kitos šalys narės užbaigs reikalingas procedūras ir bus įgyvendinti kvotų peržiūros įsigaliojimui reikalingi kriterijai. Reikalingas nacionalines procedūras kol kas atliko ir padidinimui pritarė 72,5 proc. kvotų turinčios TVF šalys narės, o įgyvendinimui reikalinga riba yra 85 proc. 2023 m. gruodžio 15 d. TVF valdytojų valdyba užbaigė 16-ąją bendrąją kvotų peržiūrą, kuria sustiprinama kvotų reikšmė TVF išteklių pakete, t. y. 50 proc. padidinamos visų TVF valstybių narių kvotos ir atitinkamai sumažinami skolinti TVF ištekliai. Lietuva kartu su kitomis ES valstybėmis visada palaikė stiprų ir kvotomis pagrįstą TVF. Lietuvoje už su kvota TVF susijusius įsipareigojimus yra atsakingas Lietuvos bankas, o sprendimą dėl Lietuvos Respublikos kvotos TVF dydžio keitimo priima Lietuvos Respublikos Seimas.
2025 m. rugsėjo 25–26 d. vykusi kasmetinė Lietuvos banko ekonomikos konferencija, surengta bendradarbiaujant su Konkurencingumo tyrimų tinklu (angl. CompNet), buvo skirta produktyvumui, konvergencijai ir konkurencingumui Europoje. Pastaraisiais metais, keičiantis pasaulinės prekybos tendencijoms, ekonominei politikai ir augant geopolitiniam neapibrėžtumui, mažų ir atvirų Europos ekonomikų vaidmuo tampa vis reikšmingesnis. Konferencijos dalyviai aptarė iššūkius ir galimybes, su kuriais šiandien susiduria mažos ir atviros ekonomikos sparčiai besikeičiančioje pasaulinėje aplinkoje, diskutavo apie ilgalaikio augimo veiksnius, Europos konkurencingumo dinamiką ir strateginį mažų ekonomikų vaidmenį stiprinant ekonominį atsparumą ateities iššūkiams.
2025 m. rugsėjo 29 d. kartu su Estijos banku ir Latvijos banku Taline surengta Baltijos šalių skaitmeninio euro konferencija „Mokėjimai ir politika kintančioje aplinkoje“ (angl. Payments & Policy in a Changing Environment). Konferencijos tikslas – didinti informuotumą apie skaitmeninį eurą kaip viešąją gėrybę ir jo vaidmenį saugioje sistemoje, stiprinant Europos mokėjimo sistemų atsparumą geopolitinio ir technologinio neapibrėžtumo laikotarpiu. Konferencijos metu aptartos skaitmeninio euro kūrimo priežastys ir jo strateginė svarba. Šiuo metu ECB atliekami parengiamieji darbai ir tai, kaip skaitmeninis euras dera tiek su vietos, tiek su Europos mokėjimų ekosistemomis. Pagrindinius pranešimus konferencijoje skaitė už ekonomiką ir našumą atsakingas Europos Komisijos narys Valdis Dombrovskis ir ECB vykdomosios valdybos narys Piero Cipollone.
Lietuvos bankas 2025 m. rugpjūčio mėn. pradėjo informacinę kampaniją „Spręsk pats #sucharakteriu“, kviečiančią gyventojus stiprinti gebėjimus valdyti asmeninius finansus, sprendimus priimti vadovaujantis žiniomis, o ne emocijomis. Sąmoningai valdydami asmeninius finansus, gyventojai gali sumažinti būsto paskolos išlaidas, optimizuoti mėnesines įmokas, apsaugoti savo lėšas nuo finansinių grėsmių.
Savo interneto svetainėje Lietuvos bankas skelbia gyventojams aktualią lyginamąją informaciją: mokėjimo paslaugų įkainius, investicinio gyvybės draudimo atskaitymų skaičiuoklę, komercinių bankų ir kredito unijų siūlomas terminuotųjų, kaupiamųjų ir neatšaukiamųjų indėlių palūkanų normas, būsto paskolų skaičiuoklę.
Reaguodami į ekonomikos doktorantūros studijų kokybės Lietuvoje ir jų tarptautinio konkurencingumo iššūkius, Lietuvos bankas kartu su Vilniaus universitetu žengė į naują bendradarbiavimo etapą. Ilgametė partnerystė, kuriant bendrą Kiekybinės ekonomikos bakalauro programą ir bendradarbiaujant Lietuvos banko Tyrimų centrui ir Vilniaus universiteto Ekonomikos ir verslo administravimo fakultetui, nuo šiol apima ir doktorantūros studijų stiprinimą. Atnaujinti studijų moduliai tapo prieinami ne tik Vilniaus universiteto, bet ir kitų Lietuvos aukštųjų mokyklų doktorantams.
Tęsiant Lietuvos banko indėlio į kultūros ir meno puoselėjimą atskleidimą, Klaipėdos Pilies muziejuje liepos mėn. atidaryta paroda „Atsivėrimai. Iš Lietuvos banko dailės rinkinio“. Parodoje iki spalio vidurio buvo galima susipažinti su vertingiausiais Lietuvos banko sukaupto dailės rinkinio, kuris naudojamas banko patalpų interjerams puošti ir estetinei aplinkai sukurti, darbais. Šių metų vasario–gegužės mėn. paroda eksponuota Lietuvos Didžiosios Kunigaikštystės valdovų rūmų muziejuje.
Santrumpos
AB akcinė bendrovė
AKR anticiklinis kapitalo rezervas
APKP antroji pensijų kaupimo pakopa
ASN Atsakingojo skolinimo nuostatai
BVP bendrasis vidaus produktas
ECB Europos Centrinis Bankas
ECBS Europos centrinių bankų sistema
EK Europos Komisija
EPĮ elektroninių pinigų įstaigos
ES Europos Sąjunga
Eurosistema Europos Centrinis Bankas ir euro zonos centriniai bankai
FMĮ finansų maklerio įmonės
FRD finansų rinkos dalyviai
IISKIS informuotiesiems investuotojams skirti KIS
IRT informacinės ir ryšių technologijos
JAV Jungtinės Amerikos Valstijos
JK Jungtinė Karalystė
KIS kolektyvinio investavimo subjektai
KRT Kapitalo rinkos taryba
MĮ mokėjimo įstaigos
MPT mokėjimo paslaugų teikėjai
NT nekilnojamasis turtas
PF pensijų fondai
PFĮ pinigų finansų įstaigos
PPTF pinigų plovimas ir teroristų finansavimas
PPTFP pinigų plovimo ir teroristų finansavimo prevencija
SVKI suderintasis vartotojų kainų indeksas
SVP skolos vertybiniai popieriai
ŠBŠ Šiaurės ir Baltijos šalys
TVF Tarptautinis valiutos fondas
VP vertybiniai popieriai
VVP vyriausybės vertybiniai popieriai
|
© Lietuvos bankas Gedimino pr. 6, LT-01103 Vilnius Lietuvos banko valdyba Pranešimą apie Lietuvos banko pagrindinio tikslo įgyvendinimą, finansų rinkos būklę ir funkcijų vykdymą patvirtino 2025 m. spalio 22 d. Kai kuriose lentelėse ir paveiksluose dėl apvalinimo eilučių suma ir procentai nesutampa su bendrais duomenimis („Iš viso“ ir 100 %). Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis. ISSN 2538-8428 (online) |