
 |
CENTROlink yra Lietuvos banko valdoma mokėjimų infrastruktūra, skirta EEE licenciją turintiems mokėjimo paslaugų teikėjams. Ji suteikia galimybę per vieną integraciją pasiekti pagrindines SEPA mokėjimų schemas ir teikti mokėjimų paslaugas remiantis patikima centrinio banko infrastruktūra. CENTROlink sukurtas įstaigoms, kurios nori greičiau pradėti veiklą, efektyviau augti ir išlaikyti daugiau kontrolės mokėjimų procese. Per pastarąjį dešimtmetį sistema nuosekliai augo, o jos raida rodo ne tik technologinį pajėgumą, bet ir rinkos pasitikėjimą. Aiški kainodara, papildomos paslaugos ir lankstus veikimo modelis leidžia kurti saugius, konkurencingus ir lengvai plečiamus mokėjimų sprendimus. |
Ką gaunate su CENTROlink
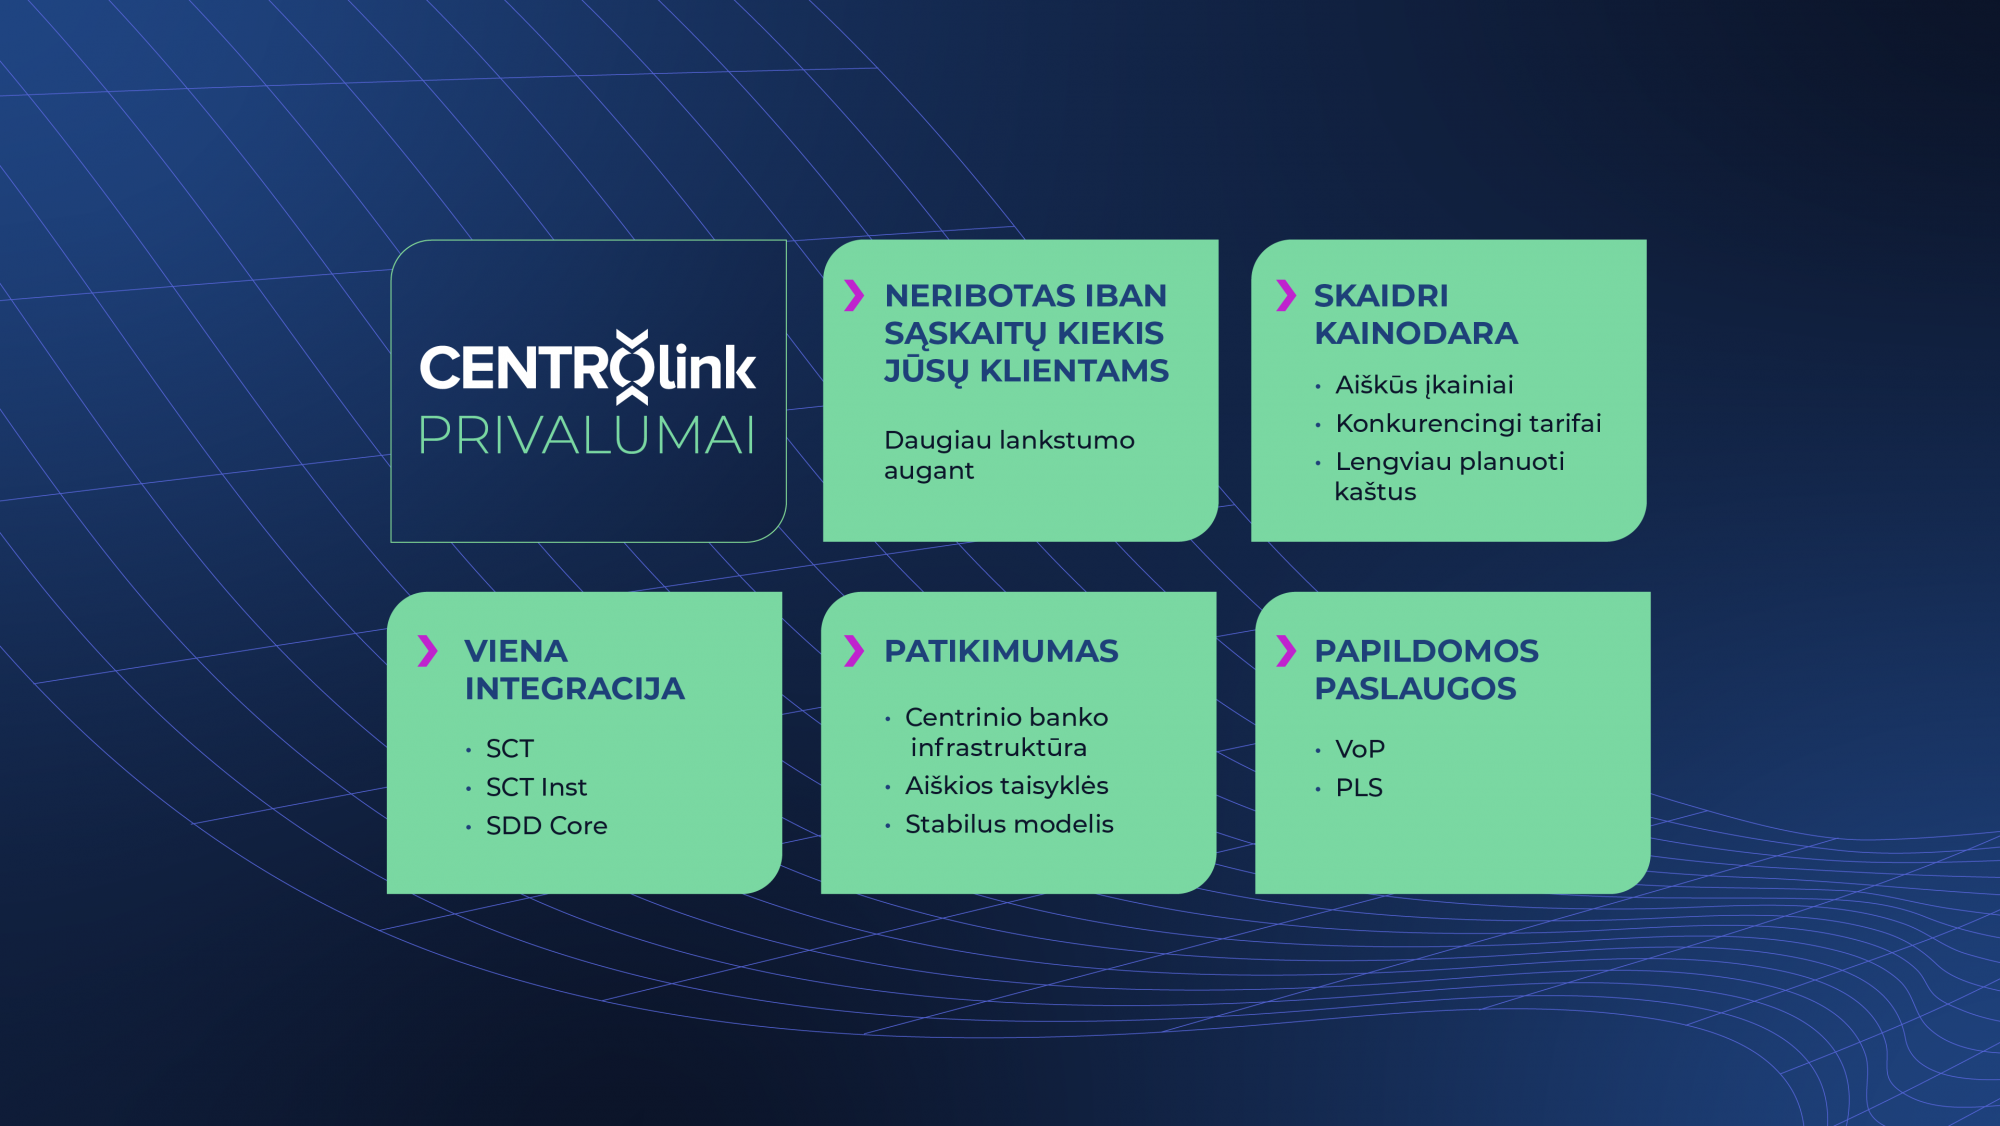
 Tiesioginę prieigą prie SEPA mokėjimų Per vieną integraciją pasieksite SCT, SCT Inst ir SDD Core mokėjimų schemas. |
Centrinio banko infrastruktūros patikimumą
Veikite infrastruktūroje, sukurtoje stabilumui, saugumui ir ilgalaikiam naudojimui. |
| Neribotą IBAN sąskaitų skaičių
Savo klientams galite atidaryti tiek IBAN sąskaitų, kiek reikia. |
Aiškią ir viešai skelbiamą kainodarą
Naudokitės pelno nesiekiančiu modeliu ir iš anksto aiškiais įkainiais. |
| Papildomas paslaugas vienoje infrastruktūroje
CENTROlink dalyviams prieinamos tokios paslaugos kaip gavėjo patikra (VoP) ir pakaitinių identifikatorių paieškos paslauga (Proxy Lookup Service). |
Daugiau kontrolės augant
CENTROlink padeda plėsti veiklą išlaikant didesnę kontrolę ir mažesnę priklausomybę nuo komercinių paslaugų teikėjų. |

[[#ex]]
Kas yra CENTROlink?
CENTROlink yra Lietuvos banko mokėjimo sistema, suteikianti galimybę prisijungti prie bendros mokėjimų eurais erdvės (SEPA) Europos ekonominėje erdvėje (EEE) licencijuotiems mokėjimo paslaugų teikėjams (MPT) – bankams, specializuotiems bankams, kredito unijoms, elektroninių pinigų įstaigoms (EPĮ) ir mokėjimo įstaigoms (MĮ).
Kam tinka CENTROlink?
|
Įstaigos, kurios keičia savo paslaugų teikėją |
Naujos licencijuotos įstaigos |
|---|---|
|
Jei šiuo metu SEPA mokėjimus vykdote per kitą paslaugų teikėją, CENTROlink leidžia pereiti į Lietuvos banko valdomą infrastruktūrą ir augant turėti didesnę kontrolę. Pagrindiniai privalumai:
Trys schemos vienoje vietoje: SCT, SCT Inst ir SDD Core.
Padedame suplanuoti BIC naudojimą prisijungimo procese, kad perėjimas būtų sklandus.
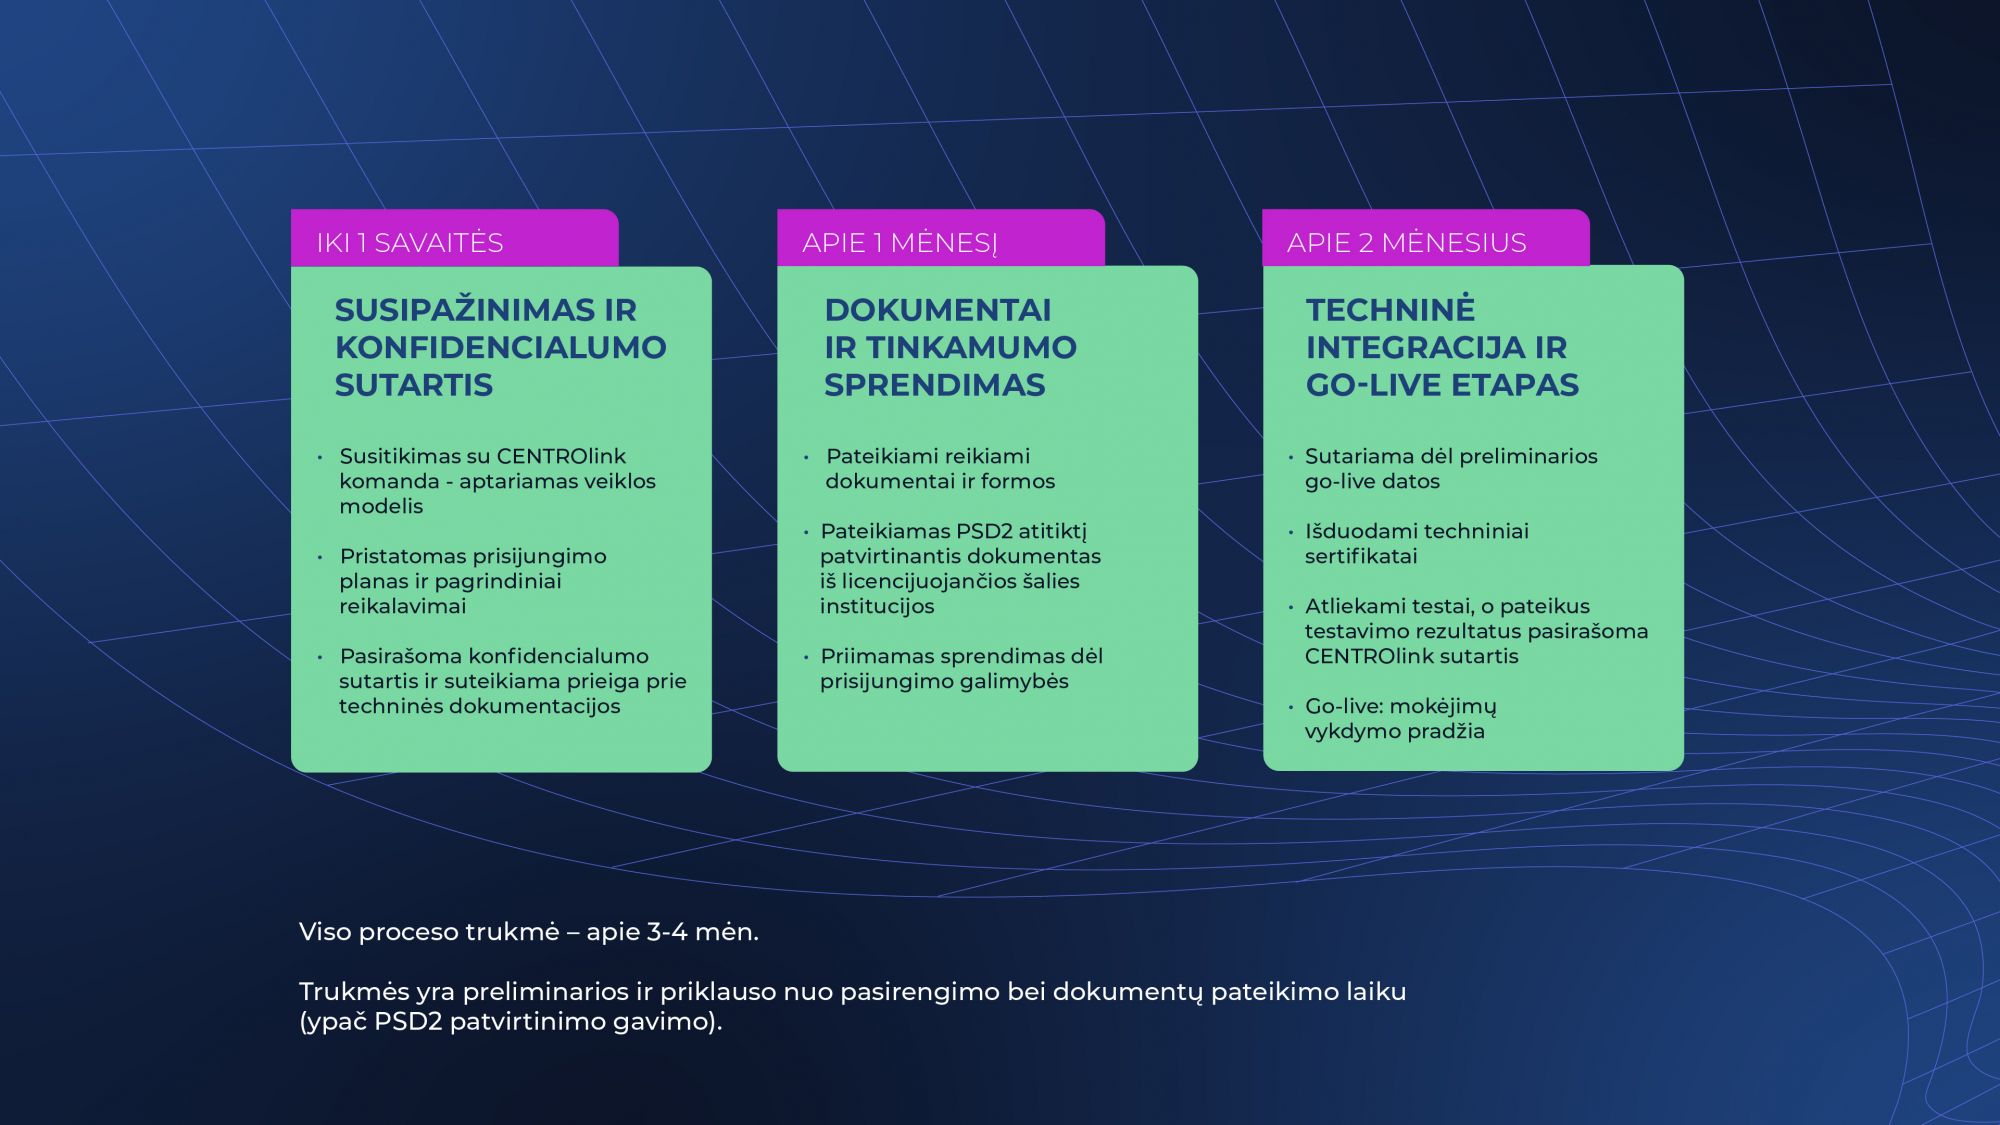
Keturi etapai: susipažinimas ir NDA (iki 1 sav.), dokumentai ir sprendimas (apie 1 mėn.), integracija ir testai (apie 2 mėn.), sutartis ir mokėjimų vykdymo pradžia.
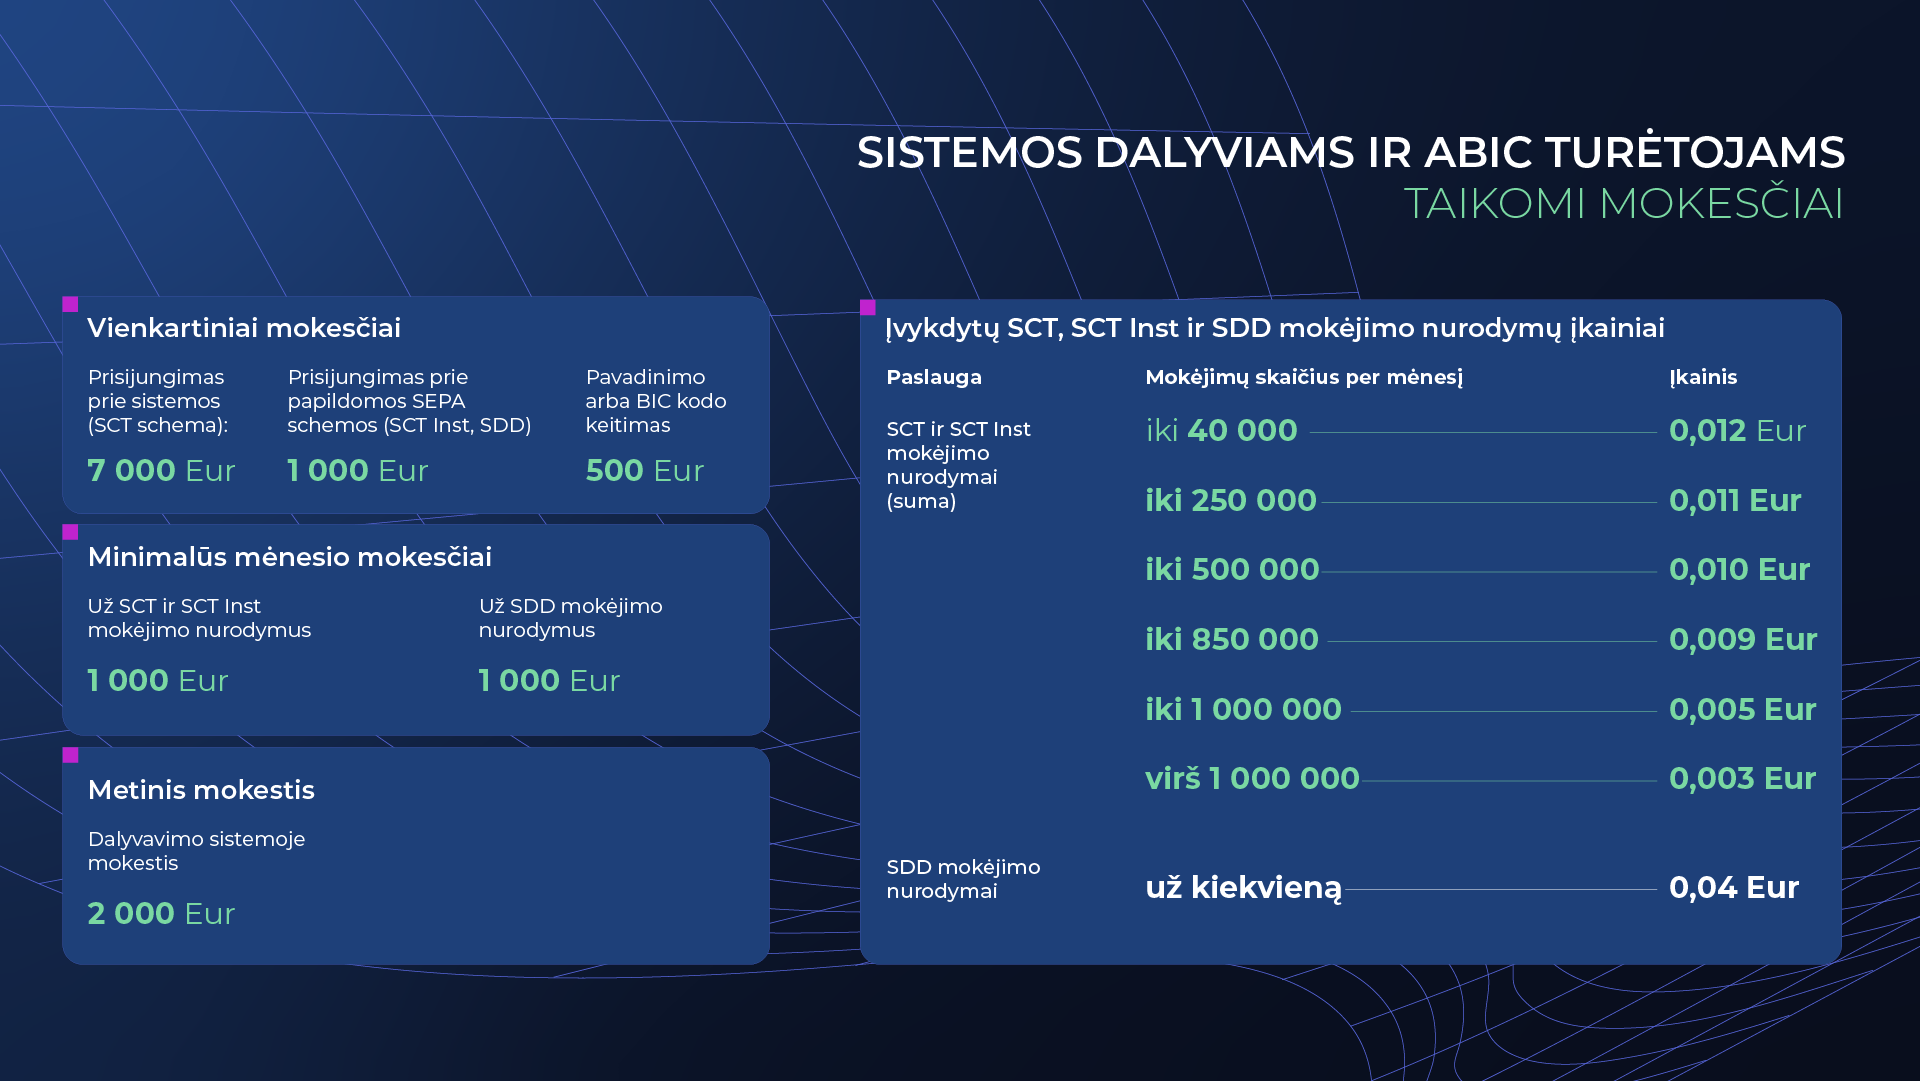
SCT ir SCT Inst įkainis už mokėjimo nurodymą, priklausomai nuo apimties, gali mažėti iki 0,003 Eur.
Savo klientams galite atidaryti tiek IBAN sąskaitų, kiek reikia, be apribojimų.
CENTROlink veikia centrinio banko valdomoje mokėjimų infrastruktūroje, o VoP, arba gavėjo patikra, yra prieinama visiems CENTROlink dalyviams. |
Jei esate naujas licencijuotas mokėjimo paslaugų teikėjas, CENTROlink padeda greitai pradėti teikti SEPA paslaugas ir nuo pirmos dienos susidėlioti tvarų augimo kelią. Pagrindiniai privalumai:
Susipažinimas ir NDA (iki 1 sav.), dokumentai ir sprendimas (apie 1 mėn.), integracija ir testai (apie 2 mėn.), sutartis ir mokėjimų startas.
SCT, SCT Inst ir SDD Core nuo pat pradžių.
SCT ir SCT Inst įkainis už mokėjimo nurodymą, priklausomai nuo apimties, gali mažėti iki 0,003 Eur.
Patogu, kai sparčiai auga klientų skaičius, produktų pasiūla ar veiklos apimtis skirtingose rinkose.
CENTROlink veikia centrinio banko valdomoje mokėjimų infrastruktūroje, o VoP, arba gavėjo patikra, yra prieinama visiems CENTROlink dalyviams. |
Kaip prisijungti?
Prisijungimas prie CENTROlink – aiškus procesas nuo pirmo susitikimo iki mokėjimų vykdymo pradžios
Procesas sudarytas taip, kad prisijungimas būtų sklandus, prognozuojamas ir pritaikytas jūsų pasirengimui.
Papildomos paslaugos
Be pagrindinių SEPA mokėjimų schemų, CENTROlink dalyviams siūlo ir papildomų paslaugų, kurios padeda didinti mokėjimų saugumą, patogumą ir atitiktį rinkos bei reguliaciniams reikalavimams.
Gavėjo patikra (Verification of Payee, VoP)
- Kas tai?
Gavėjo patikra leidžia prieš atliekant mokėjimą patikrinti, ar nurodytas gavėjo vardas arba pavadinimas atitinka sąskaitos numerį.
- Praktinė nauda
Ši paslauga padeda mažinti klaidų ir sukčiavimo riziką, gerina klientų patirtį ir padeda pasirengti reguliaciniams reikalavimams. CENTROlink dalyviams VoP siūloma kaip patogus integruotas sprendimas: ta pati integracija, nereikia ieškoti atskiro tiekėjo, o paslaugą galima gauti paprastai ir ekonomiškai.
- Kam skirta?
Mokėjimo paslaugų teikėjams, kurie nori užtikrinti saugesnius mokėjimus ir atitikti su VoP susijusius reguliacinius reikalavimus.
Pakaitinių identifikatorių paieškos paslauga (Proxy Lookup Service, PLS)
- Kas tai?
PLS leidžia inicijuoti mokėjimą naudojant ne gavėjo IBAN sąskaitos numerį, o pakaitinį identifikatorių, pvz., mobiliojo telefono numerį ar el. pašto adresą, susietą su gavėjo sąskaita.
- Praktinė nauda
Mokėjimus galima inicijuoti paprasčiau – mokėtojui nereikia žinoti gavėjo IBAN. Tai ypač aktualu mokėjimams tarp fizinių asmenų.
- Kam skirta?
Mokėjimo paslaugų teikėjams, norintiems pasiūlyti patogesnį mokėjimų inicijavimą savo klientams.
Įkainiai ir dokumentacija
Išsami informacija apie visus CENTROlink sistemos paslaugų įkainius ir atsiskaitymo už suteiktas paslaugas tvarką pateikiama CENTROlink veikimo taisyklėse ir CENTROlink adresuojamojo BIC turėtojo sutarties sudarymo taisyklėse.
Užmokestis už sistemos paslaugas skaičiuojamas pagal kiekvieną sistemos dalyvio ar ABIC turėtojo BIC kodą atskirai.
DUK
- Kas gali tapti tiesioginiu CENTROlink dalyviu?
Tiesioginiais CENTROlink dalyviais gali tapti EEE licenciją turintys mokėjimo paslaugų teikėjai, įskaitant bankus, specializuotus bankus, kredito unijas, elektroninių pinigų įstaigas ir mokėjimo įstaigas.
- Ar elektroninių pinigų ir mokėjimo įstaigos gali dalyvauti CENTROlink tiesiogiai?
Taip. Elektroninių pinigų ir mokėjimo įstaigos gali tapti tiesioginėmis CENTROlink dalyvėmis, jei atitinka taikomus reikalavimus.
- Nuo ko priklauso galimybė tapti tiesioginiu dalyviu?
Tai priklauso nuo šalies, kurioje įstaigai išduota licencija, ir joje galiojančio teisinio reguliavimo. Reikalavimai bei reikalingi dokumentai gali skirtis priklausomai nuo nacionalinės priežiūros institucijos nustatytos tvarkos.
- Kas yra PSD2 35a atitikties dokumentas?
Tai licenciją išdavusios priežiūros institucijos patvirtinimas arba kitas oficialus atitikties įrodymas, kad elektroninių pinigų įstaiga arba mokėjimo įstaiga atitinka PSD2 35a straipsnio reikalavimus dalyvauti mokėjimo sistemoje.
- Kur kreiptis dėl PSD2 35a atitikties dokumento?
Dėl PSD2 35a atitikties dokumento reikia kreiptis į nacionalinę priežiūros instituciją, išdavusią veiklos licenciją. Ji nurodo, kokius dokumentus reikia pateikti ir kokia forma išduodamas patvirtinimas.
- Ar Lietuvoje licencijuotoms įstaigoms taikomi papildomi reikalavimai?
Taip. Lietuvoje licencijuotos elektroninių pinigų ir mokėjimo įstaigos turi atlikti įsivertinimą ir pateikti reikalavimų laikymosi ataskaitą. Jei to reikalaujama, gali reikėti pateikti ir audito ataskaitą ar išvadą.
- Kaip šiuo metu CENTROlink sistemoje dalyvauja elektroninių pinigų ir mokėjimo įstaigos?
Dalis elektroninių pinigų ir mokėjimo įstaigų CENTROlink sistemoje dalyvauja pagal adresuojamojo BIC modelį. Šiuo metu vyksta perėjimas prie tiesioginio dalyvavimo modelio.
- Ką reiškia perėjimas prie tiesioginio dalyvavimo modelio?
Perėjimas reiškia, kad dalyviai, atitinkantys nustatytus reikalavimus, gali pereiti nuo adresuojamojo BIC modelio prie tiesioginio dalyvavimo CENTROlink sistemoje. Tam reikia įvertinti atitiktį, pasirengti teisiniams ir operaciniams pokyčiams bei pateikti reikiamus dokumentus.
- Kokių veiksmų gali reikėti įstaigoms, siekiančioms tiesioginio dalyvavimo?
Priklausomai nuo situacijos, gali reikėti:
- užtikrinti tinkamą klientų lėšų apsaugos būdą,
- valdyti lėšų likučius pagal taikomus reikalavimus,
- pasirengti atitikties vertinimui,
- pateikti reikiamus dokumentus CENTROlink operatoriui.
- Ar centrinio banko valdomose mokėjimo sistemose galima laikyti klientų lėšas safeguarding tikslu?
Ne. Klientų lėšų apsauga turi būti užtikrinama taip, kaip numatyta teisės aktuose, todėl įstaigos turi pasirinkti ir įgyvendinti tinkamą alternatyvų apsaugos būdą.
- Ar tiesioginio dalyvavimo reikalavimai visose šalyse vienodi?
Ne. Reikalavimai ir dokumentai gali skirtis priklausomai nuo šalies, kurioje išduota licencija, todėl visada reikia vadovautis savo nacionalinės priežiūros institucijos pateikta informacija.
- Kokiomis kalbomis galima teikti dokumentus?
Dokumentai gali būti teikiami lietuvių arba anglų kalba. Jei dokumentai parengti kita kalba, turi būti pateiktas vertimas į lietuvių arba anglų kalbą.
- Kur pateikti dokumentus dėl atitikties?
Dėl konkretaus pateikimo proceso ir reikalaujamų dokumentų rekomenduojama kreiptis tiesiogiai į CENTROlink komandą.
Oficialus sistemų ir jų dalyvių sąrašas
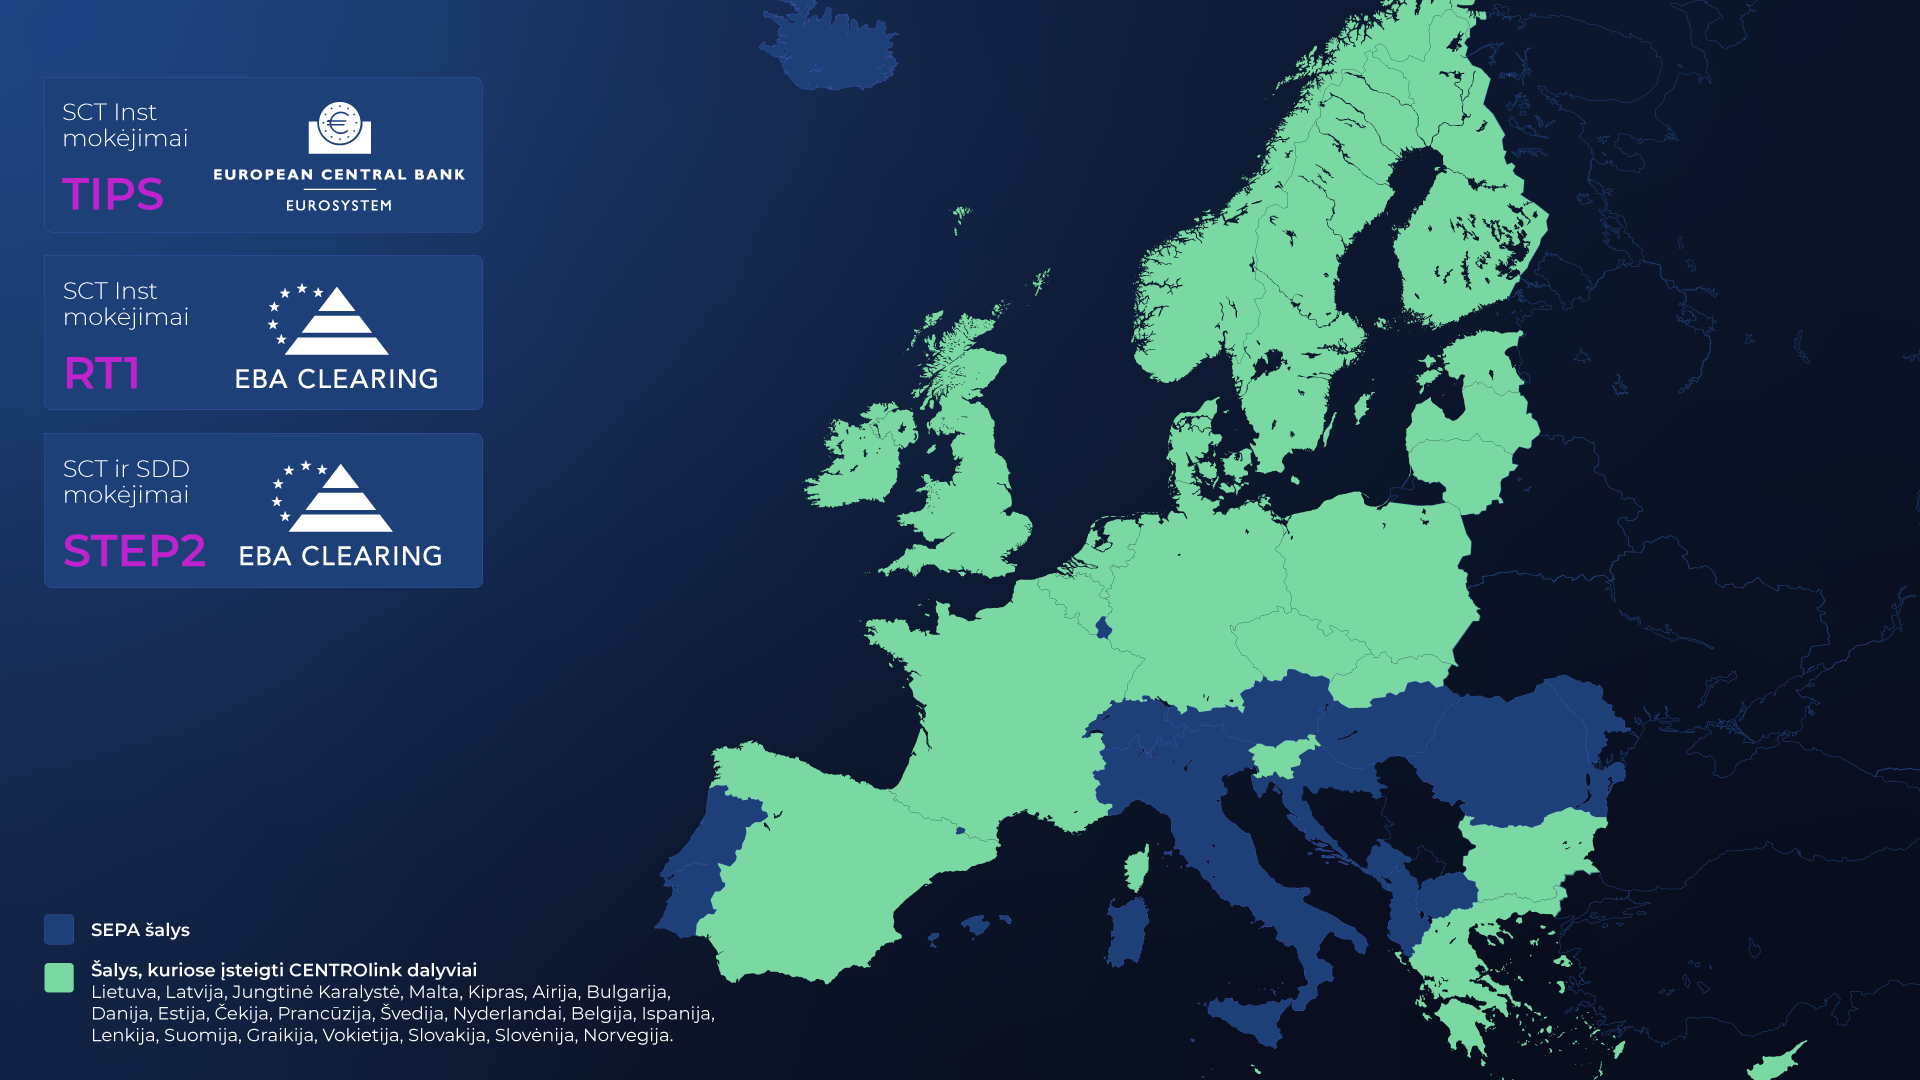
Prieš dešimtmetį pradėjusi veikti kaip nauja mokėjimo sistema, šiandien CENTROlink išaugo į patikimą Europos mažmeninių mokėjimų infrastruktūrą. Šiuo metu ji leidžia finansų įstaigoms visoje Europoje vykdyti SEPA mokėjimus eurais ir per vieną platformą sujungia tiek tradicinius bankus, tiek inovatyvius FinTech rinkos dalyvius.
Kartu su sistema augo ir CENTROlink bendruomenė – prie jos prisijungė daugiau kaip 200 finansų įstaigų iš daugiau kaip 20 šalių, o šiandien CENTROlink aktyviai naudojasi daugiau kaip 140 dalyvių, skaičiuojant tiesioginius dalyvius, per juos veikiančius adresuojamojo BIC turėtojus ir dalyvių filialus. Daugeliui partnerių CENTROlink tapo patikimu pagrindu įžengti į SEPA ekosistemą, efektyviai plėsti paslaugas ir kurti naujus sprendimus.
Oficialiame sistemų ir jų dalyvių sąraše skelbiami tiesioginiai CENTROlink mokėjimo sistemos dalyviai.
Oficialus sistemų ir jų dalyvių sąrašas
[[#ex]]