
2026-11-06

Skolinimasis Lietuvoje toliau brangsta, tačiau būsto ir įmonių kreditavimas išlieka vienas sparčiausių euro zonoje. Trečiąjį šių metų ketvirtį būsto paskolų portfelio augimas dar šiek tiek paspartėjo, o įmonių – kiek sulėtėjo. Kylančios palūkanų normos jau didina paskolų įmokas, tačiau kreditavimo augimo kol kas reikšmingai nestabdo.
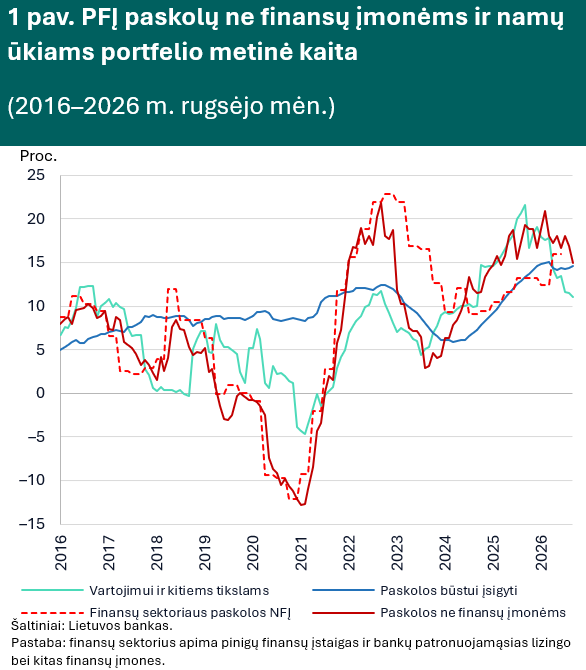
Ne finansų įmonių ir namų ūkių kreditavimas 2026 m. trečiąjį ketvirtį tebebuvo spartus, nors įmonių paskolų portfelio metinis augimas šiek tiek sulėtėjo
Pinigų finansų įstaigų (PFĮ) paskolų ne finansų įmonėms portfelio metinis augimas per ketvirtį sulėtėjo nuo 16,7 proc. (birželio mėn.) iki 15,0 proc. (rugsėjo mėn.), o būsto paskolų portfelio metinis augimas šiek tiek paspartėjo – iki 14,6 proc. (14,3 %) (žr. 1 pav. ir 1 lentelę). Vartojimo ir kitų paskolų portfelio metinis augimas sulėtėjo iki 11,1 proc. (13,5 %).
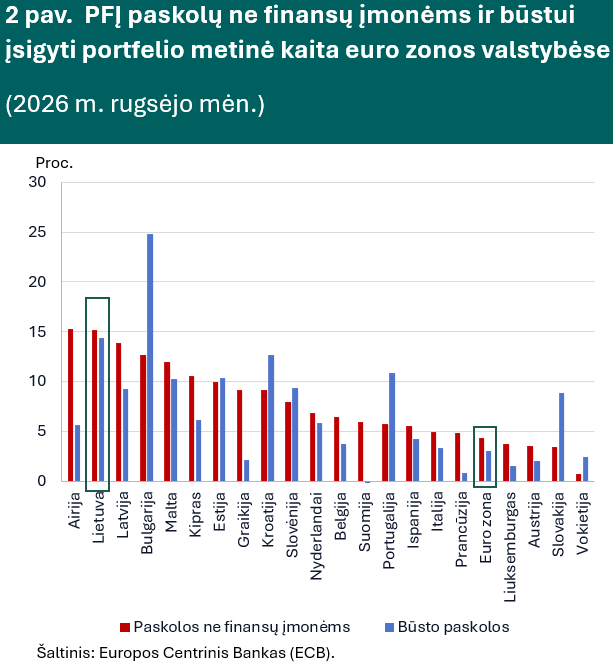
Metinis PFĮ paskolų ne finansų įmonėms ir būsto paskolų portfelio augimas Lietuvoje buvo antras pagal dydį euro zonoje (žr. 2 pav.). Euro zonoje šie rodikliai vidutiniškai sudarė atitinkamai 4,3 ir 3 proc.
Naujų paskolų palūkanų normos toliau kilo kartu su EURIBOR
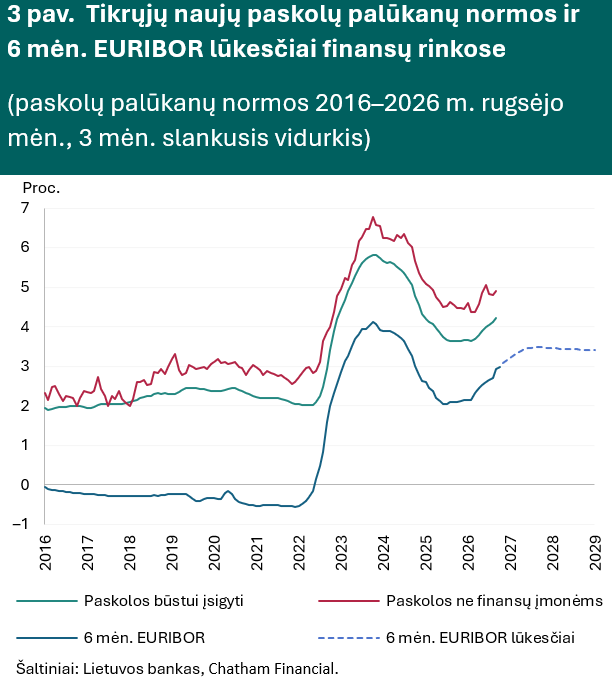
Naujų būsto paskolų ir naujų paskolų ne finansų įmonėms palūkanų normos per ketvirtį padidėjo po 0,3 proc. punkto ir rugsėjo mėn. sudarė atitinkamai 4,4 ir 5,2 proc. (žr. 2 lentelę ir 3 pav.). Tiek pat per ketvirtį pakilo ir 6 mėn. EURIBOR norma: rugsėjo mėn. ji vidutiniškai sudarė 2,9 proc. ir buvo apie 0,8 proc. punkto didesnė nei vasario mėn., prieš prasidedant konfliktui Artimuosiuose Rytuose.
Jau suteiktų būsto paskolų palūkanų norma rugsėjo mėn. sudarė 4,4, paskolų ne finansų įmonėms – 5,1 proc. Per trečiąjį ketvirtį jos padidėjo atitinkamai 0,2 ir 0,3, o nuo konflikto Artimuosiuose Rytuose pradžios – 0,4 ir 0,5 proc. punkto.
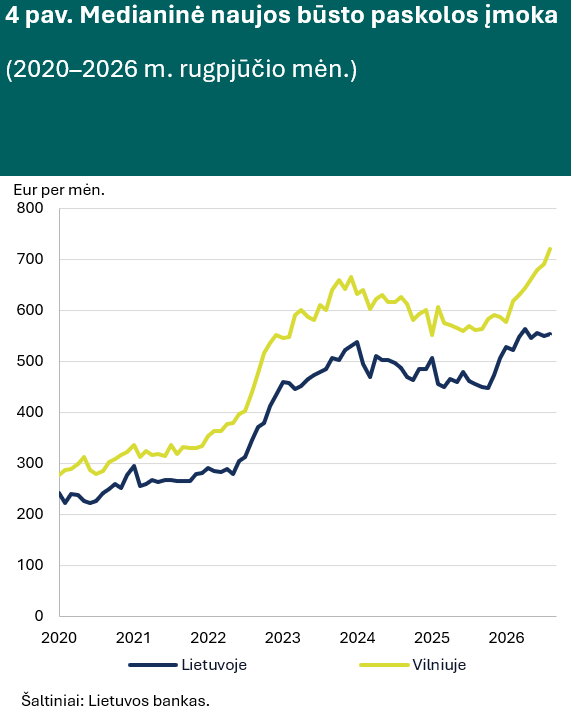
Medianinė suteiktos naujos būsto paskolos mėnesinė įmoka nuo konflikto Artimuosiuose Rytuose pradžios padidėjo – 32 Eur (nuo 522 iki 554 Eur). Naujos paskolos įmokų augimui didžiausią įtaką turėjo kylančios būsto kainos, o ne palūkanų normos, o medianinė įmoka per metus padidėjo 21 proc., arba 97 Eur (žr. 4 pav.).
Spalio pabaigos finansų rinkų lūkesčiai rodo, kad 6 mėn. EURIBOR per artimiausius metus galėtų pakilti iki maždaug 3,5 proc. ir panašaus lygio išsilaikyti iki 2028 m. pabaigos (žr. 3 pav.). Tai mažiau, nei tikėtasi rugsėjo pabaigoje (beveik 3,8 %), tačiau skolinimosi sąnaudos ir artimiausiais metais gali būti padidėjusios.
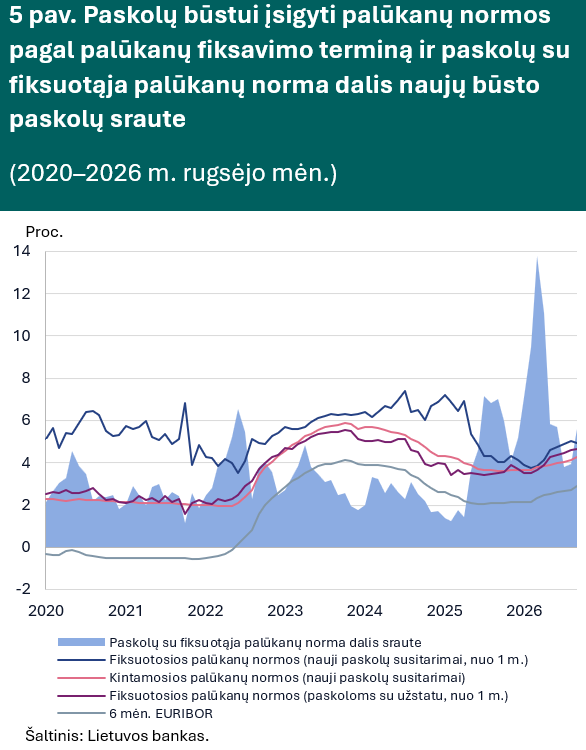
Paskolų su fiksuotosiomis palūkanų normomis dalis – gerokai mažesnė nei pirmąjį ketvirtį
Trečiąjį ketvirtį paskolų su ne trumpiau kaip vieniems metams fiksuotosiomis palūkanų normomis dalis vidutiniškai sudarė 4,4 proc. naujų būsto paskolų srauto – daugiau nei dvigubai mažiau nei pirmąjį ketvirtį (10,1 %) (žr. 5 pav.). Rugsėjo mėn. ši dalis padidėjo iki 5,6 proc., o skirtumas tarp fiksuotųjų (paskolų su užstatu) ir kintamųjų palūkanų normų sumažėjo iki 0,4 proc. punkto (pirmąjį ketvirtį fiksuotosios palūkanų normos buvo netgi apie 0,1 proc. p. mažesnės nei kintamosios).
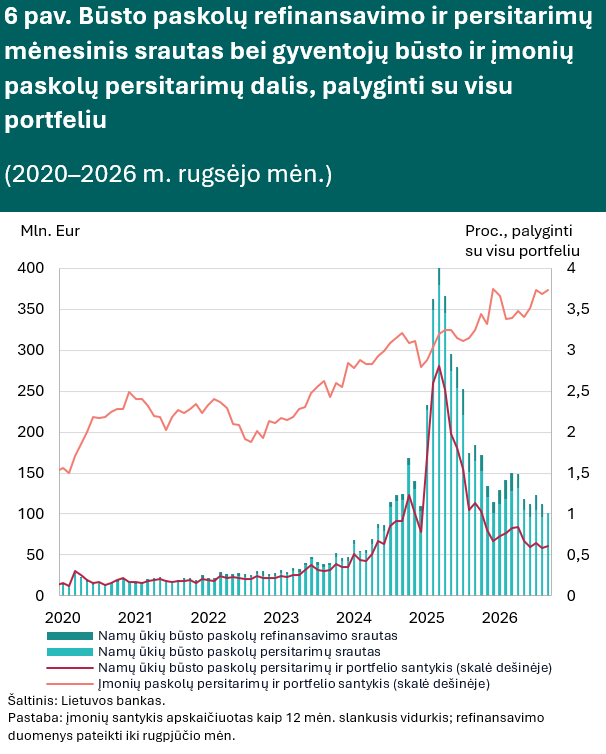
Būsto paskolų persitarimų srautas toliau mažėjo
Trečiąjį ketvirtį gyventojai persitarė dėl maždaug 303 mln. Eur vertės būsto paskolų sąlygų – dešimtadaliu mažiau nei antrąjį ketvirtį (333 mln. Eur) (žr. 6 pav.). Persitartų būsto paskolų ir viso portfelio santykis kas mėnesį sudarė apie 0,6 proc.
Būsto paskolų refinansavimo srautas liepos ir rugpjūčio mėn. sudarė atitinkamai 17,6 ir 15,8 mln. Eur – panašiai kaip antrąjį ketvirtį (vidutiniškai 15,5 mln. Eur per mėnesį), tačiau mažiau nei prieš metus (2025 m. trečiąjį ketvirtį – vidutiniškai 24,9 mln. Eur) (žr. 6 pav.).
Naujų namų ūkių terminuotųjų indėlių palūkanų normos kilo, o gyventojai daugiau lėšų laikė terminuotuosiuose indėliuose
Namų ūkių naujų terminuotųjų indėlių palūkanų norma per ketvirtį pakilo 0,7 proc. punkto – nuo 1,8 proc. (birželio mėn.) iki 2,5 proc. (rugsėjo mėn.) (žr. 3 lentelę). Daugiausia pakilo 1–2 m. termino indėlių palūkanų normos – iki 3,6 proc. (2,5 %). Nuo vasario mėn. naujų terminuotųjų indėlių palūkanų normos padidėjo 0,8 proc. punkto – beveik tiek pat, kiek 6 mėn. EURIBOR.
Trečiąjį ketvirtį namų ūkių terminuotųjų indėlių likutis padidėjo 215 mln. Eur ir sudarė beveik pusę viso namų ūkių indėlių prieaugio (447 mln. Eur). Todėl namų ūkių terminuotųjų indėlių dalis, mažėjusi kelis ketvirčius, padidėjo iki 26,3, o įmonių sumažėjo iki 15,8 proc. Tikėtina, kad gyventojus dalį lėšų perkelti į terminuotuosius indėlius paskatino kylančios šių indėlių palūkanų normos.
1 lentelė. PFĮ paskolų portfelio ir srauto vertės pokytis
(procentais)
|
Metinis portfelio pokytis* |
Metinis srauto pokytis** |
|||||
|
rugsėjis |
rugpjūtis |
liepa |
rugsėjis |
rugpjūtis |
liepa |
|
|
Privatusis ne finansų sektorius |
14,0 |
14,8 |
15,2 |
7,2 |
13,3 |
16,9 |
|
Paskolos ne finansų įmonėms*** |
15,0 |
16,9 |
18,0 |
–0,2 |
11,9 |
19,3 |
|
Paskolos namų ūkiams |
14,0 |
13,8 |
13,8 |
13,8 |
13,8 |
13,7 |
|
Būsto paskolos |
14,6 |
14,4 |
14,3 |
12,0 |
12,2 |
13,4 |
|
Vartojimo ir kitos paskolos |
11,1 |
11,5 |
11,6 |
19,3 |
18,2 |
14,6 |
* PFĮ duomenys neapima bankų patronuojamųjų lizingo ir kitų finansų įmonių duomenų, kurie rodo šiek tiek lėtesnį portfelio augimą konsoliduotu banko lygmeniu. Nuo 2025 m. „Swedbank lizingo“, UAB veiklą perkėlus į banką, dalis šių paskolų į PFĮ statistiką jau patenka.
** 3 mėn. slankusis vidurkis, paskolos Lietuvos rezidentams. Privačiojo ne finansų sektoriaus ir paskolų ne finansų įmonėms srautams taikomas 6 mėn. slankusis vidurkis.
*** Metiniai portfelio augimo tempai – sandoriais pakoreguotų likučių bazinio indekso pokytis per metus procentais.
2 lentelė. Tikrųjų naujų PFĮ paskolų palūkanų normos
(procentais)
|
|
Rugsėjis |
Rugpjūtis |
Liepa |
|
Privatusis ne finansų sektorius |
6,0 |
5,9 |
5,5 |
|
Paskolos ne finansų įmonėms |
5,2 |
5,0 |
4,6 |
|
Paskolos namų ūkiams |
6,3 |
6,3 |
6,2 |
|
Būsto paskolos |
4,4 |
4,2 |
4,1 |
|
Vartojimo ir kitos paskolos |
8,3 |
8,4 |
8,4 |
3 lentelė. Namų ūkių (NŪ) naujų terminuotųjų indėlių PFĮ palūkanų normos
(procentais)
|
|
Rugsėjis |
Rugpjūtis |
Liepa |
|
NŪ |
2,5 |
2,6 |
2,2 |
|
NŪ iki 1 m. |
2,3 |
2,4 |
2,1 |
|
NŪ nuo 1 iki 2 m. |
3,6 |
3,5 |
3,3 |
|
NŪ nuo 2 m. |
3,4 |
3,3 |
3,3 |
 |
 |
 |
 |
 |
 |