
Pateikiame dažniausiai viešojoje erdvėje pasitaikančius mitus apie II pakopos pensijų fondus ir paaiškinimus, kiek yra pagrįsti šie visuomenėje sklandantys mitai.
Pensijų kaupimo sistema
[[#ex]]
Mitas: „Pensijų fondai gali bankrutuoti“
- Pensijų fondų turtas yra atskirtas nuo pensijų kaupimo bendrovės turto ir laikomas depozitoriume.
- Pensijų kaupimo veikla yra reglamentuota ir prižiūrima.
Atkreiptinas dėmesys, kad turto atskyrimas yra viena iš svarbiausių pensijų fonde kaupiamų lėšų saugumo garantijų. Pensijų fonde kaupiamos lėšos yra atskirtos nuo pensijų kaupimo bendrovės lėšų – tai rodo ne tik apskaita, bet ir lėšų laikymas. Kaupiamos lėšos laikomos ne pensijų kaupimo bendrovėje, o specialiame banke – depozitoriume, kuris yra dar viena labai svarbi pensijų kaupimo sistemos saugumo grandis. Kadangi per depozitoriumą juda lėšos, jis pensijų kaupimo bendrovės pavedimus vykdo tik kruopščiai patikrinęs, kaip jie atitinka teisės aktuose nustatytus reikalavimus. Be to, depozitoriumo veiklą prižiūri Lietuvos bankas.
Pensijų fondas bendrosios dalinės nuosavybės teise priklauso to fondo dalyviams. Kiekvienam fondo dalyviui atidaroma speciali pensijų kaupimo sąskaita, kurios apskaita parodo, kiek šio bendro turto priklauso konkrečiam asmeniui. Pensijų kaupimo sąskaitoje nurodomas apskaitos vienetų skaičius, kurį padauginus iš vieneto vertės (ji skelbiama kiekvieną dieną) galima sužinoti, kokia yra kaupiančio asmens sąskaitos vertė. Pensijų kaupimo bendrovei šios lėšos nepriklauso, ji tik patikėjimo teise valdo lėšas pensijų fondo dalyvių vardu.
Taigi, net jei pensijų kaupimo bendrovė nutrauktų veiklą (dėl bankroto, likvidavimo ar reorganizavimo), pensijų fondo dalyviai santaupų neprarastų – jos liktų depozitoriume ir vėliau būtų pervestos į kitą pensijų kaupimo bendrovę (į šias lėšas negali būti nukreipiami jokie valdymo įmonei skirti išieškojimai ir pan.).
Mitas: „Bankai sukauptą pensijų fondų turtą naudoja savo reikmėms“
- Pensijų fondų turtas yra atskirtas nuo pensijų kaupimo bendrovės turto.
- Sukauptas turtas laikomas specialioje pensijų kaupimo sąskaitoje depozitoriume.
- Pensijų kaupimo bendrovės tiesiogiai nedisponuoja pensijų fondų dalyvių sukauptomis lėšomis.
- Iš II pakopos pensijų fonde sukaupto turto negali būti dengiami nei pensijų kaupimo bendrovės, nei pensijų fondo dalyvių įsiskolinimai.
- Atskaitymai iš pensijų fondo turto ir jų dydžiai yra nustatyti teisės aktuose.
Turto atskyrimas yra viena iš svarbiausių pensijų fonde kaupiamų lėšų saugumo garantijų. Pensijų fonde kaupiamos lėšos yra atskirtos nuo pensijų kaupimo bendrovės lėšų – tai rodo ne tik apskaita, bet ir lėšų laikymas. Kaupiamos lėšos laikomos ne pensijų kaupimo bendrovėje, o specialiame banke – depozitoriume, kuris yra dar viena labai svarbi pensijų kaupimo sistemos saugumo grandis. Kadangi per depozitoriumą juda lėšos, jis pensijų kaupimo bendrovės pavedimus vykdo tik kruopščiai patikrinęs, kaip jie atitinka teisės aktuose nustatytus reikalavimus. Be to, depozitoriumo veiklą prižiūri Lietuvos bankas.
Pensijų fondas bendrosios dalinės nuosavybės teise priklauso to fondo dalyviams. Kiekvienam fondo dalyviui atidaroma speciali pensijų kaupimo sąskaita, kurios apskaita parodo, kiek šio bendro turto priklauso konkrečiam asmeniui. Pensijų kaupimo sąskaitoje nurodomas apskaitos vienetų skaičius, kurį padauginus iš vieneto vertės (ji skelbiama kiekvieną dieną) galima sužinoti, kokia yra kaupiančio asmens sąskaitos vertė. Pensijų kaupimo bendrovei šios lėšos nepriklauso, ji tik patikėjimo teise valdo lėšas pensijų fondo dalyvių vardu.
Pensijų kaupimo bendrovės tiesiogiai nedisponuoja pensijų fondų dalyvių sukauptu turtu. Jos priima sprendimus siekdamos geriausio įmanomo rezultato pensijų fondui. Be to, pensijų fondų valdytojai, investuodami pensijų fondų dalyvių sukauptas lėšas, privalo laikytis griežtų reikalavimų. Jie numato, į kokias finansines priemones pensijų fondai gali investuoti ir kaip turi būti valdoma investavimo rizika. Pensijų fondų valdytojai privalo nuolat užtikrinti, kad:
- pensijų turtas būtų investuojamas siekiant užtikrinti viso pensijų fondo finansinių priemonių portfelio saugumą, pelningumą ir likvidumą;
- investiciniu sprendimu, atsižvelgiant į investavimo objektų kainą, investicinio sprendimo įvykdymo išlaidas, greitį, investicinio sprendimo įvykdymo ir atsiskaitymo tikimybę, investicinio sprendimo dydį, turinį ir kitas svarbias aplinkybes, būtų pasiekiamas geriausias įmanomas rezultatas pensijų fondui;
- pensijų turtas nebūtų investuojamas į įmonių grupės finansines priemones ar kitus produktus, siekiant išspręsti pensijų fondo valdytojo, kitos grupės įmonės arba fondo likvidumo, mokumo ar atitikties teisės aktų reikalavimams problemas.
Be to, pensijų fondų valdytojai pensijų kaupimo sistemos dalyvių sukauptas lėšas gali investuoti tik į pačius saugiausius ir patikimiausius vertybinius popierius ar kitą turtą. Tai nustatytus reikalavimus atitinkančios pinigų rinkos priemonės, indėliai kredito įstaigose, vyriausybių ar įmonių obligacijos, investicinių fondų vienetai, bendrovių akcijos ir kt.
Investuojamos lėšos turi būti paskirstytos, o teisės aktuose turi būti nustatyta, kiek daugiausia galima įsigyti vienokių ar kitokių vertybinių popierių ir kito turto. Pavyzdžiui, fondo valdytojui negalima investuoti daugiau kaip 5 proc. kaupiamųjų lėšų į vienos įmonės akcijas. Taip išvengiama rizikos, kuri galėtų kilti, jei didelė lėšų dalis būtų investuota į vieną objektą, o jo vertė dėl nepalankios padėties rinkoje ar kitų veiksnių reikšmingai sumažėtų. Šios investavimo taisyklės užtikrina tai, kad investicijos yra saugios ir duoda pajamų. Lietuvos bankas prižiūri, kad pensijų fondus valdančios bendrovės šių taisyklių laikytųsi.
Atkreiptinas dėmesys, kad iš II pakopos pensijų fonde sukaupto turto negali būti dengiami nei pensijų kaupimo bendrovės, nei pensijų fondo dalyvių įsiskolinimai. Didžiausi galimi atskaitymai iš pensijų fondo turto yra nustatyti teisės aktuose: atskaitymai pagal kiekvieną pensijų kaupimo sutartį su II pakopos pensijų kaupimo bendrove gali sudaryti ne daugiau kaip 0,5 proc. per metus, o turto išsaugojimo fonde – ne daugiau kaip 0,2 proc. pensijų fondo grynųjų aktyvų vidutinės metinės vertės. Kiti atskaitymai iš pensijų fondo turto galimi tik tokių dydžių, kokie nustatyti Lietuvos Respublikos pensijų kaupimo įstatyme ir pensijų fondo taisyklėse.
Visos kitos išlaidos ir galimi mokesčiai, susiję su pensijų fondo turto valdymu (depozitoriumo mokesčiai, komisiniai mokesčiai finansų tarpininkams, piniginių lėšų pervedimo mokesčiai bankui, mokesčiai auditoriams, reklamos išlaidos, pranešimų rengimo ir siuntimo pensijų fondo dalyviams išlaidos ir kt.), sumokami pensijų kaupimo bendrovės lėšomis.
Mitas: „Pensijų kaupimo bendrovės dirba tik sau, dalyvių lėšas investuoja nuostolingai“
- Per 20 metų II pakopos sistemos veiklos laikotarpį vieneto vertė kasmet vidutiniškai padidėja 5,7 proc.
- Atskaitymų iš pensijų turto dydžiai pensijų kaupimo bendrovės naudai yra numatyti teisės aktuose.
Lietuvos banko duomenimis, nuo pensijų kaupimo sistemos veiklos pradžios (2004 m.) iki 2024 m. gruodžio 31 d. pensijų fonduose vieneto vertė kasmet padidėdavo vidutiniškai 5,7 proc., ir toks padidėjimas viršydavo atitinkamo laikotarpio vidutinę infliaciją. Kaip žinoma, praeityje vyko pasaulio finansų krizė ir 2008 m. visų pensijų fondų svertinis vidurkis sudarė –19,7 proc., bet jau 2009 m. fiksuotas 17,3 proc. vieneto vertės augimas. 2020 m., COVID-19 pandemijos metu, visų pensijų fondų svertinis vidurkis siekė 5,2 proc., nors pandemijos pradžioje vertė krito beveik 20 proc. Tiesa, tokie pokyčiai ir tendencijos nebūtinai pasikartos ateityje. Išskirtini 2021 m. – jie buvo rekordiniai, vidutinis vieneto vertės augimas siekė 21 proc.
Taigi, pensijų fondų veiklos rezultatai išlieka teigiami. Verta paminėti ir tai, kad maksimalūs atskaitymai iš pensijų turto yra nustatyti teisės aktuose: atskaitymai pagal kiekvieną pensijų kaupimo sutartį su II pakopos pensijų kaupimo bendrove per metus gali sudaryti ne daugiau kaip 0,5 proc., o turto išsaugojimo fonde – ne daugiau kaip 0,2 proc. pensijų fondo grynųjų aktyvų vidutinės metinės vertės. Kiti atskaitymai iš pensijų turto galimi tik tokių dydžių, kokie nustatyti Lietuvos Respublikos pensijų kaupimo įstatyme ir pensijų fondo taisyklėse.
Mitas: „Valstybė arba „Sodra“ nusavins pensijų fonduose sukauptas lėšas“
- Pensijų fonde sukauptos lėšos priklauso pensijų fondo dalyviams.
- Pensijų fonduose kaupiamos lėšos yra paveldimos.
- Sukakęs senatvės pensijos amžių, pensijų fondo dalyvis įgyja teisę gauti pensijų išmoką.
Pensijų fondas bendrosios dalinės nuosavybės teise priklauso to fondo dalyviams. Kiekvienam fondo dalyviui atidaroma speciali pensijų kaupimo sąskaita, kurios apskaita parodo, kiek šio bendro turto priklauso konkrečiam asmeniui. Pensijų kaupimo sąskaitoje nurodomas apskaitos vienetų skaičius, kurį padauginus iš vieneto vertės (ji skelbiama kiekvieną dieną) galima sužinoti, kokia yra kaupiančio asmens sąskaitos vertė. Pensijų kaupimo bendrovei šios lėšos nepriklauso, ji tik patikėjimo teise valdo lėšas dalyvių vardu.
Teisė gauti pensijų išmoką iš pensijų fondų įgyjama tik sukakus senatvės pensijos amžių. Lietuvos Respublikos pensijų kaupimo įstatyme nustatyta tvarka, pagal kurią pensijų fondo dalyvis ir pensijų kaupimo bendrovė sudaro pensijų išmokos sutartį, atsižvelgdami į dalyvio vardu pensijų fonde sukaupto turto dydį. Pensijų fondo dalyviui mirus, sukauptos lėšos paveldimos, o sulaukus senatvės pensijos amžiaus galima gauti šias išmokas (priklausomai nuo sukauptos sumos): vienkartinę pensijų išmoką, periodinę pensijų išmoką, pensijų anuitetą. Daugiau informacijos apie pensijų išmokas galima rasti Lietuvos banko interneto svetainėje.
Mitas: „Nuo manęs slepiama, kas vyksta su mano pinigais“
- Visą informaciją, susijusią su konkrečia pensijų kaupimo sutartimi ir rezultatais, galima gauti iš pensijų kaupimo bendrovės, su kuria pasirašoma sutartis.
- Investicijų grąža skelbiama kiekvieną darbo dieną bendrovės interneto svetainėje.
- Kas metus pensijų kaupimo bendrovės siunčia ataskaitas, kuriose pateikia informaciją apie tai, kiek įmokų sumokėta, kiek didėjo turtas, kiek atskaitymų atlikta.
Įstatymuose numatyta, kad pensijų kaupimo bendrovės kartą per metus dalyvių pateiktais kontaktiniais duomenimis turi išsiųsti metinį pranešimą ir jame papildomai nurodyti, kur pensijų fondo dalyvis gali susipažinti su fondo, kuriame kaupia pensiją, ir pensijų kaupimo bendrovės periodinėmis ataskaitomis.
Pensijų kaupimo bendrovės interneto svetainėje dalyviai gali susipažinti ir su šiais dokumentais:
- taisyklėmis, pensijų fondo investavimo strategija, pensijų kaupimo bendrovės taikomais atskaitymais iš pensijų turto, informacija apie pensijų fondo depozitoriumą;
- pensijų kaupimo bendrovės ir turto išsaugojimo pensijų fondo finansinėmis ataskaitomis ir jų audito išvadomis.
Be to, dalyviai turi teisę kreiptis į pensijų kaupimo bendrovę ir prašyti suteikti informaciją apie pensijų kaupimo sąskaitoje įrašytus pensijų fondo vienetus ir jų vertę, lėšų investavimo strategiją ir pagal ją gautą investicinę grąžą, pensijų kaupimo bendrovės ir pensijų fondo audito išvadą.
[[#ex]]
Pensijų fondų grąža
[[#ex]]
Mitas: „Kaupti neapsimoka, nes vis tiek viskas nuvertės“
- Pensijų fondų rizika pagrįsta gyvenimo ciklo principu: artėjant senatvės pensijos amžiui, rizika mažėja.
- Pensijų fondų turtas valdomas siekiant apsaugoti kaupiamą pensijų turtą nuo infliacijos rizikos.
- Pensijų fondų turtas valdomas siekiant kiek įmanoma labiau riboti fondo dalyviui tenkančią investavimo riziką.
Tikslinės grupės pensijų fondų investicijų portfelis sudaromas ir valdomas laikantis investavimo strategijos, grindžiamos rizikingų ir mažiau rizikingų turto klasių optimaliu santykiu, atsižvelgiant į konkretaus tikslinės grupės pensijų fondo likusį veiklos laikotarpį. Turto išsaugojimo pensijų fondo investavimo strategija grindžiama investavimu į mažiausios rizikos turto klasių finansines priemones ir kitą turtą, kuriuo būtų galima apsaugoti sukauptą pensijų turtą nuo infliacijos rizikos. Turto išsaugojimo pensijų fondo investicijų portfelis sudaromas ir valdomas siekiant apsaugoti sukauptą pensijos turtą nuo infliacijos rizikos, kartu kiek įmanoma labiau riboti dalyviui tenkančią investavimo riziką.
Lyginant pensijų fondo bendrą svertinį vieneto vertės pokytį su infliacija (įvertinus visą pensijų fondų veiklos laikotarpį), matyti, kad vidutinė metinė pensijų fondų grąža sudarė 5,7, o infliacija – 3,9 proc.
Mitas: „Esu per jaunas kaupti pensijai; kol jos sulauksiu, nieko nebūsiu sukaupęs“
- Kuo jaunesniame amžiuje pradedama kaupti, tuo daugiau sukaupiama per ilgą laiką.
- Prie pensijų kaupimo prisideda valstybė.
- Pensijų fonde sukauptos lėšos yra paveldimos.
Jaunas amžius yra pats geriausias laikas pradėti rūpintis senatve. Kuo anksčiau pradedama kaupti ir kuo ilgiau kaupiama, tuo daugiau galima sukaupti per ilgą laiką. Ilgą laiką kaupiant su mažesnėmis įmokomis, gali būti pasiekti rezultatai, kurie prisidės prie gerokai didesnių išmokų sulaukus senatvės pensijos (žr. pav.).
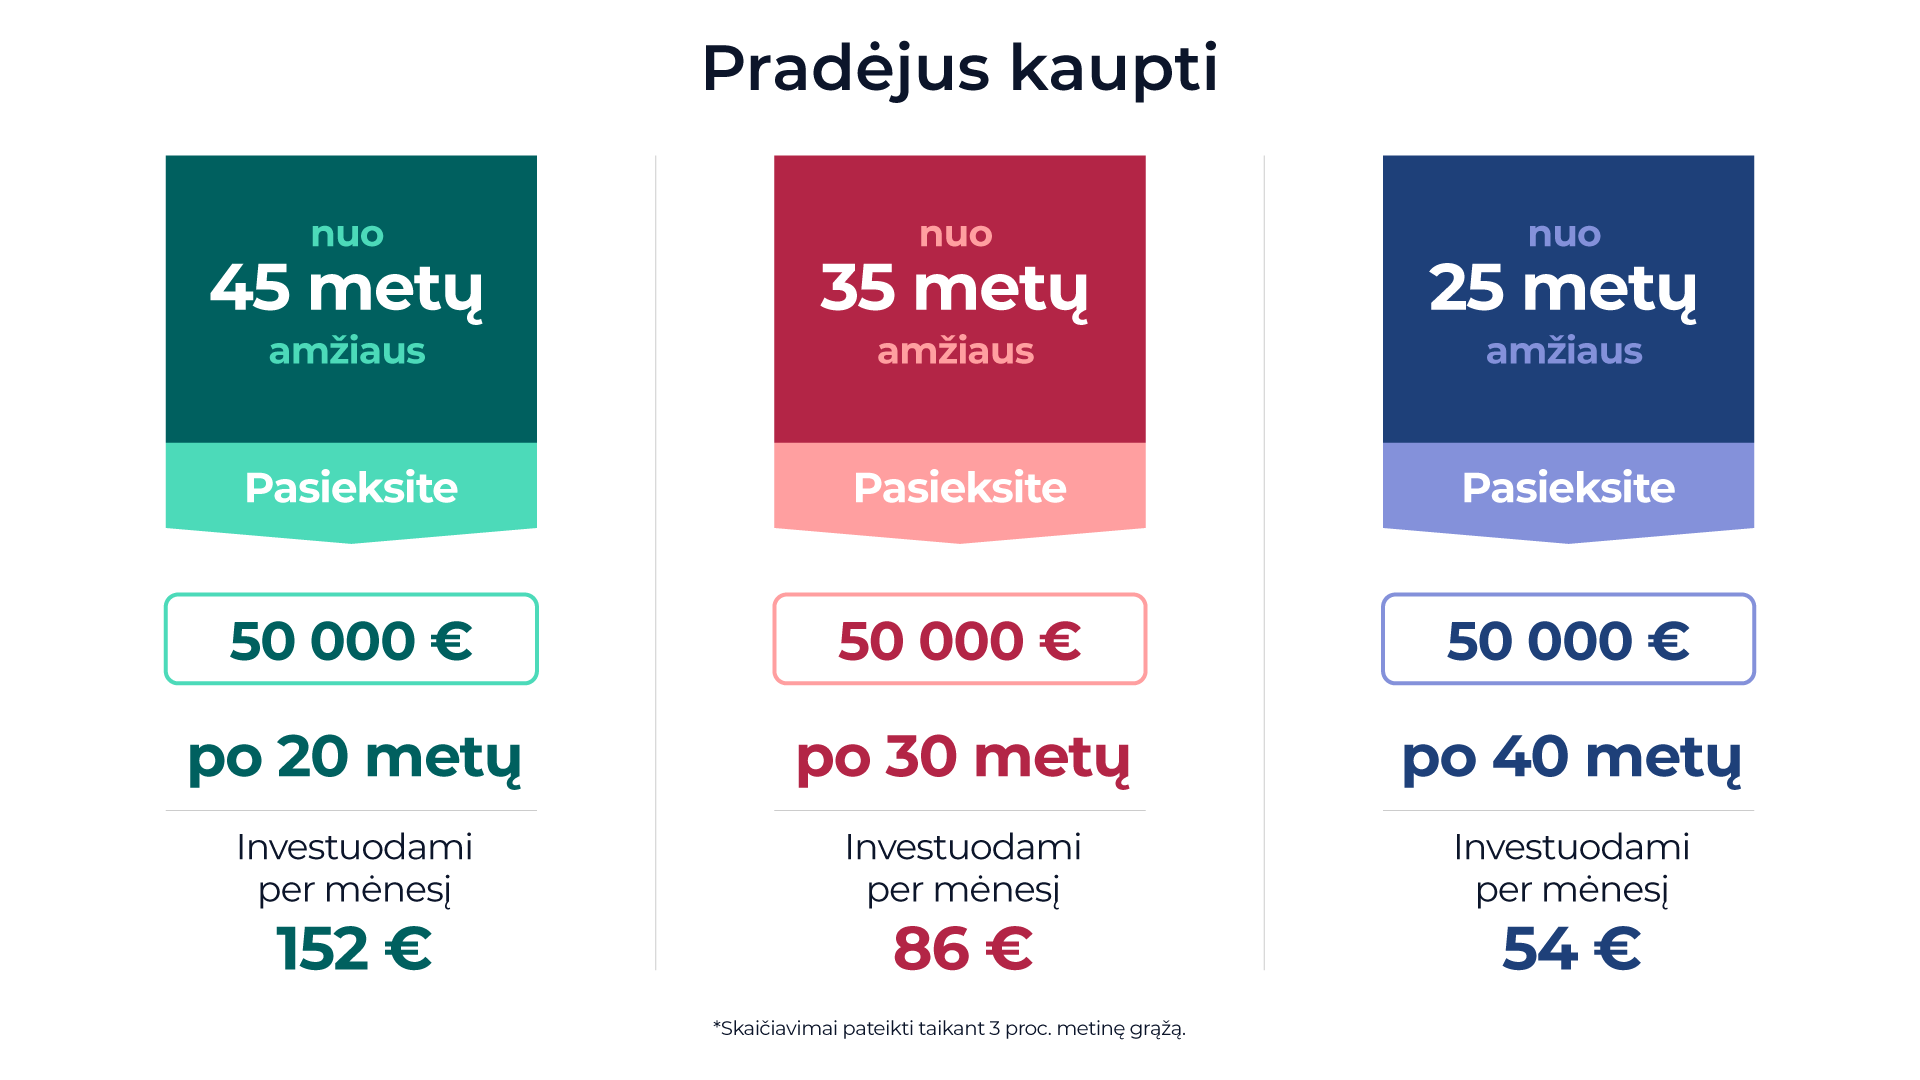
Reikėtų nepamiršti ir to, kad paskatą kaupti suteikia valstybė. Kaupiant II pakopos pensijų fonduose, valstybė moka 1,5 proc. vidutinio šalies darbo užmokesčio įmoką (2024 m. tai sudarė 325 Eur per metus). II pakopoje galima kaupti daugiau nei 3 proc. darbo užmokesčio, papildomoms įmokoms taikoma gyventojų pajamų mokesčio lengvata. Jeigu įmokas už darbuotoją moka darbdavys, pelno mokesčio lengvata (už sumokėtas papildomas įmokas) gali pasinaudoti jis. Be to, pensijų fonduose sukauptos lėšos yra paveldimos. Kol dalyvaujama kaupime, paveldima visa suma, o pasirašius pensijų išmokų sutartį paveldėjimas priklauso nuo pensijų fonde sukauptos lėšų sumos ir pensijų fondo dalyvio pasirinkto pensijų išmokų būdo.
[[#ex]]
Įmokos ir mokesčiai
[[#ex]]
Mitas: „Jei kaupsiu papildomai, sumažės mano pensija“
- Nuo 2019 m. dalyvaujant II pakopos pensijų kaupime „Sodros“ pensija nemažėja.
- Nuo 2023 m. visi II pakopos pensijų kaupimo sistemos dalyviai perveda 3 proc. darbo užmokesčio, o 1,5 proc. šalies vidutinio darbo užmokesčio dydžio įmoką moka valstybė.
Po 2019 m. pensijų sistemos reformos, kai pradėjo veikti gyvenimo ciklo fondai, kaupimas I ir II pensijų pakopose yra visiškai atskirti. Gauti I pakopos („Sodros“) pensiją pretenduoja kiekvienas dirbantis gyventojas, mokantis „Sodrai“ mokesčius – valstybinio socialinio draudimo įmokas. Šios pakopos pensijos dydį lemia darbuotojo sukauptas stažas, asmens įgytų pensijos apskaitos vienetų (taškų) suma, bazinės pensijos rodiklis ir apskaitos vieneto vertė tais metais, kai gyventojas išeis į pensiją. II pakopos pensijos dydį lemia darbo užmokesčio dydis ir kaupiama jo dalis, taip pat valstybės mokamos įmokos dydis, investavimo trukmė ir padėtis rinkoje.
Pensijų kaupimo lėšos iki 2019 m. buvo mokamos iš trijų šaltinių: iš „Sodrai“ sumokėtos įmokos, pensijų fondo dalyvio lėšomis mokamos papildomos pensijų įmokos ir valstybės biudžeto lėšų. Po 2019 m. pensijų sistemos reformos įsigaliojo naujas kaupimo modelis: nebeliko „Sodros“ įmokų dalies pervedimo į pensijų fondus, norintys galėjo pervesti 3 proc. savo atlyginimo, o valstybė įsipareigojo prie asmens kaupimo prisidėti 1,5 proc. šalies vidutinio darbo užmokesčio sudarančia įmoka.
Tie, kurie iki 2019 m. pensijai nekaupė arba kaupė tik 2 proc. „Sodros“ įmokų (2 + 0 + 0), galėjo pasirinkti didinti įmoką nuo 1,8 proc. (2019 m. įmoka) iki 3 proc. sudarančios įmokos 2023 m. Taigi, po 2019 m. įvykusios reformos pensija, kaupiama „Sodroje“, ir pensija, kaupiama II pakopos pensijų fonde, yra visiškai atskirtos ir dalyvavimas II pensijų pakopoje būsimai „Sodros“ pensijai neturi jokios įtakos.
Mitas: „Pensijų fondų mokesčiai yra dideli“
- Tai vienas pigiausių investavimo produktų rinkoje.
- Didžiausi galimi atskaitymai iš pensijų turto numatyti teisės aktuose.
Atskaitymai iš pensijų turto pensijų kaupimo bendrovės naudai galimi tik laikantis Lietuvos Respublikos pensijų kaupimo įstatyme ir pensijų fondo taisyklėse nustatytų dydžių. II pensijų kaupimo pakopoje atskaitymai pagal kiekvieną pensijų kaupimo sutartį per metus gali sudaryti ne daugiau kaip 0,5 proc., o turto išsaugojimo fonde – ne daugiau kaip 0,2 proc. pensijų fondo grynųjų aktyvų vidutinės metinės vertės. Kai pensijų kaupimo bendrovės valdomų pensijų fondų bendro turto vidutinė metinė vertė yra 2,5 mlrd. Eur arba daugiau, maksimalus mokestis sudaro 0,4 proc. pensijų fondo grynųjų aktyvų vidutinės metinės vertės.
Lietuvos bankas visų pensijų fondų taikomus mokesčius skelbia Lietuvos banko interneto svetainėje vienoje lentelėje, todėl juos lengva palyginti.
Tame pačiame interneto puslapyje galima rasti ir išlaidų rodiklius (bendrąjį atskaitymų rodiklį ir bendrąjį išlaidų koeficientą). Jie rodo ir kitas veiklos išlaidas, kurios dengiamos iš pensijų fondo turto (pvz., valiutos keitimo sąnaudas), o pagal juos pensijų fondus galima palyginti tarpusavyje ir su kitais investiciniais produktais.
Mitas: „Galiu ne tik nieko neatgauti, bet ir likti skolingas (skolą dar ir kažkas paveldės)“
- Pensijų fondų mokesčiai skaičiuojami nuo turimo turto, todėl kauptis kaip skola negali.
- Pensijų fondų mokesčiai yra įskaičiuoti į skelbiamą investicinio vieneto vertę, todėl grąža pateikiama jau įvertinus mokesčių įtaką.
- Pensijų fondų vienetų vertės priklauso nuo to, kur investuojamas fondo turtas. Paprastai siekiama gauti grąžą, atitinkamą grąžai akcijų ir obligacijų rinkose ilguoju laikotarpiu.
- Palyginti su didžiąja dalimi kitų investavimo produktų, tai viena pigiausių investavimo alternatyvų.
Skola pensijų kaupimo sąskaitoje susidaryti negali. Didžiausi galimi atskaitymai iš pensijų turto II pensijų kaupimo pakopoje yra nustatyti teisės aktais: atskaitymai pagal kiekvieną pensijų kaupimo sutartį su pensijų kaupimo bendrove per metus gali sudaryti ne daugiau kaip 0,5 proc., turto išsaugojimo fonde – ne daugiau kaip 0,2 proc. pensijų fondo grynųjų aktyvų vidutinės metinės vertės.
Taigi, net jei įmokos ir nebūtų mokamos ir pensijų fondų investicinė grąža būtų neigiama, dalyvis skolos savo pensijų kaupimo sąskaitoje negali sukaupti. Kad fondo vertė taptų lygi 0, turėtų įvykti neįmanomi dalykai – bankrutuoti visos įmonės, į kurių akcijas investuoja pensijų fondai, ir valstybės, į kurių skolos vertybinius popierius yra nukreiptos investicijos.
Mitas: „Nenoriu kaupti, nes taip mažėja atlyginimas“
- Nors ir gali atrodyti, kad „atlyginimas mažėja“, nes įmokos automatiškai nuskaitomos nuo dalyvio darbo užmokesčio ir „Sodra“ jas perveda į pensijų fondą, vis dėlto kaupiamos lėšos yra dalyvio nuosavybė.
- Kaupimą pensijai galima palyginti su bet kuriuo kitu taupymu: norint sutaupyti atostogoms, taip pat atidedama dalis atlyginimo, bet dėl to nemanoma, kad jis mažėja.
Pačiam pensijų fondo dalyviui įmokų pervedimu rūpintis nereikia – įmokas į jo pasirinktą pensijų fondą nuo jo darbo užmokesčio (bruto) automatiškai nuskaito darbdavys, šių įmokų pervedimu rūpinasi „Sodra“. Todėl ir gali atrodyti, kad darbo užmokestis sumažėja. Vis dėlto II pakopos pensijų fonduose kaupiamos lėšos yra dalyvio nuosavybė, jos kaupiamos asmeninėje pensijų kaupimo sąskaitoje. Pensijų kaupimo bendrovė pensijų turtą valdo, naudoja ir juo disponuoja turto patikėjimo teisės pagrindais, į jį draudžiama nukreipti išieškojimą pagal pensijų kaupimo bendrovės ir pensijų fondo dalyvių prievoles. Taigi, pervestos ir pervedamos įmokos išlieka dalyvio asmeninė nuosavybė, jos yra paveldimos Lietuvos Respublikos civilinio kodekso nustatyta tvarka.
Kitas svarbus aspektas yra taupymas. Taupant įvairiems didesniems pirkiniams, atostogoms, būstui, kas mėnesį taip pat atsidedama tam tikra suma. Kaupiant pensijai, kas mėnesį atsidedama suma sudaro 3 proc. atlyginimo „ant popieriaus“. Be to, prie šio taupymo prisideda valstybė – ji skiria 1,5 proc. sudarančią vidutinio šalies darbo užmokesčio dydžio įmoką (už 2024 m. – 325 Eur per metus, už 2025 m. – 364 Eur).
Mitas: „Mano pajamos (atlyginimas) yra per mažos kaupti pensijai, nieko nesukaupsiu“
- Gaunant mažesnes pajamas ir kaupiant po 3 proc. darbo užmokesčio, iš tiesų gali atrodyti, kad sukaupti iki senatvės didesnės sumos nepavyks, tačiau nereikėtų pamiršti, kad prie kaupimo prisideda valstybė (skiria 1,5 proc. šalies vidutinio darbo užmokesčio sudarančią įmoką).
- Valstybės indėlis svarus tiems asmenims, kurių pajamos mažesnės.
Atkreiptinas dėmesys, kad, kaupiant ilgą laiką, net ir nedidelėmis įmokomis galima sukaupti reikšmingą sumą. Prognozuojamą senatvės pensiją galima pasiskaičiuoti „Sodros“ pateikiamoje skaičiuoklėje. Pavyzdžiui, jeigu kaupti pradeda asmuo, gimęs 2000 m. sausio 1 d., ir įmokas jis pradeda mokėti nuo minimalaus mėnesinio atlyginimo (730 Eur), kas mėnesį sumokėdamas po 21,90 Eur (valstybės mokama įmoka sudarytų dar 23,85 Eur), tai jis iki pensijos sukauptų 112 266 Eur (numatant, kad vidutinė metinė investicijų grąža yra 3 proc.).
Be to, net ir nedidelės sumos gali padėti užsitikrinti didesnes pajamas senatvėje. Eurostatas prognozuoja, kad, prastėjant Lietuvos demografinei padėčiai, dirbantiesiems teks didesnė našta išlaikyti senatvės pensijos amžiaus sulaukusius asmenis: 2050 m. vieną asmenį turės išlaikyti 1,8 dirbančiojo (šiuo metu vieną asmenį išlaiko 3,1 dirbančiojo).
Mitas: „II pakopos pensijų fonduose apsimoka kaupti tik gaunantiems mažas pajamas“
- Kuo didesnis darbo užmokestis, tuo didesnę sumą senatvei galima sukaupti.
- Kaupimas II pakopos pensijų fonde papildo „Sodros“ mokamą pensiją, kuri yra labiau perskirstomojo pobūdžio, t. y. gaunant didesnes pajamas „Sodros“ mokama pensija tokiu pačiu santykiniu dydžiu nedidėja.
Įmoką į pensijų fondą sudaro dvi dalys: 3 proc. dydžio dalyvio įmoka, mokama nuo mėnesinio darbo užmokesčio, ir 1,5 proc. dydžio skatinamoji įmoka iš valstybės biudžeto, skaičiuojama imant užpraeitų metų šalies darbo užmokesčio vidurkį. Didesnes pajamas gaunantiems gyventojams svarbu tai, kad nuo įmokos tiesiogiai priklauso tiek sukaupta suma, tiek vėliau gaunama išmoka: didėjant darbo užmokesčiui, tiek pat didėja ir kaupimas.
Mitas: „Jei neteksiu darbo, vis tiek turėsiu mokėti įmokas į pensijų fondą“
- Įmokas perveda „Sodra“, taigi pačiam pensijų fondo dalyviui jų mokėjimu rūpintis nereikia.
- Jeigu asmuo netenka darbo, įmokos nemokamos.
Pačiam pensijų fondo dalyviui įmokų pervedimu rūpintis nereikia – įmokas į jo pasirinktą pensijų fondą darbdavys automatiškai nuskaito nuo jo darbo užmokesčio, įmokų pervedimu į pensijų fondus rūpinasi „Sodra“. Taigi, jei asmuo netenka darbo ir oficialių pajamų neturi, prievolė mokėti įmokas į pensijų fondą nutrūksta.
Esant sudėtingai finansinei situacijai, dalyvis gali laikinai nemokėti įmokų.
Aktualu iki 2025 m. gruodžio 31 d.
Įstatyme įtvirtinta dalyvio teisė laikinai, ne daugiau kaip 12 mėn. per visą dalyvavimo pensijų kaupime laikotarpį ir ne trumpesniam kaip 1 mėn. laikotarpiui, sustabdyti pensijų įmokų pervedimą. Apie numatomą pensijų įmokų sustabdymo pradžią ir sustabdymo trukmę (kalendoriniais mėnesiais) privalu informuoti pensijų kaupimo bendrovę likus ne mažiau kaip 30 kalendorinių dienų iki numatomo pensijų įmokų sustabdymo pradžios.
Aktualu nuo 2026 m. sausio 1 d.
Pensijų įmokų pervedimą galima sustabdyti laikinai 12 mėnesių laikotarpiui neribotą kartų skaičių. Jei dalyvis nori sustabdyti įmokas trumpesniam laikui arba atnaujinti jas anksčiau, jis turi pateikti prašymą pensijų kaupimo bendrovei. Pasibaigus 12 mėnesių terminui, įmokų pervedimas atsinaujina automatiškai – nuo kito kalendorinio mėnesio, be papildomo prašymo. Jei dalyvis vėl nori sustabdyti įmokas, jis turi iš naujo kreiptis į pensijų kaupimo bendrovę.
[[#ex]]
Pensijų išmokos
[[#ex]]
Mitas: „Suėjus senatvės pensijos amžiui, atsiimti sukaupto turto negalėsiu“
- Pensijų fondo dalyvio turtas yra jo nuosavybė ir pensijų išmokų mokėjimas reglamentuojamas įstatymais, todėl sukauptos lėšos bus išmokėtos.
- Nuo to, kokią sumą sukaups dalyvis, priklausys pensijų išmokų mokėjimo būdas. Daugiau apie išmokas galite rasti čia.
- 2026 m. įsigalioja teisės aktų pakeitimai, kuriais numatoma:
- jei kaupimas II pakopos pensijų fonde dalyviui tampa nebeprasmingas (pvz., esant rimtai sveikatos būklei), dalyviui gali būti išmokamas visas jo sukauptas pensijų turtas;
- galimybė atsiimti lėšas artėjant senatvės pensijos amžiui, jei sukaupta suma yra nedidelė;
- vienkartinė 25 proc. sukaupto turto dalies atsiėmimo galimybė.
Sužinoti sukaupto turto dydį kiekvienas pensijų fondo dalyvis gali pensijų kaupimo bendrovėje, o pagal mokamas įmokas gali paskaičiuoti, kokią sumą galėtų sukaupti iki senatvės.
Pensijų sistema Lietuvoje sukurta vadovaujantis Pasaulio banko trijų pensijų pakopų modeliu, kuris padeda užtikrinti pensijų sistemos stabilumą, patikimumą ir mažina rizikas, galinčias atsirasti bet kurioje pakopoje, tokiu būdu siekiant paskatinti gyventojus savarankiškai kaupti senatvei ir užsitikrinti didesnį pajamų pakeičiamumą išėjus į pensiją. Kadangi kaupiama pensijai, nebūtų tikslinga atsiimti pensijų fonde sukauptą turtą ir panaudoti lėšas buičiai ar kitoms reikmėms. Pensijos išmokos padeda užtikrinti didesnes pajamas ilgą laikotarpį (sulaukus pensijos). Savarankiškas gyventojų kaupimas pensijai daugeliui šiuo metu dirbančių asmenų bus svarbus pajamų šaltinis, nes Lietuvoje aktuali visuomenės senėjimo problema. Be to, išėjus į pensiją pajamos nesiekia nė 50 proc. prieš tai gautų pajamų ir pagal šį pajamų pakeitimo rodiklį gerokai atsiliekama nuo labiau pažengusių Europos Sąjungos valstybių.
Tokiais atvejais, kai kaupimas II pakopos pensijų fonde tampa itin sunkus ar betikslis (pvz., sergama sunkia liga, išduotas siuntimas paliatyviosios pagalbos asmens sveikatos priežiūros paslaugoms gauti arba nustatytas 70 proc. ir didesnis netektas dalyvumas), dalyviui suteikiama galimybė pasinaudoti sukauptomis lėšomis anksčiau, nes tolesnis kaupimas ateičiai gali būti nebereikšmingas ar neįmanomas. Tai užtikrina, kad dalyvis galėtų panaudoti savo pensijų fonde sukauptą turtą dabartinėms reikmėms, pavyzdžiui, gydymui ar kasdienėms išlaidoms. Norėdamas pasinaudoti šia galimybe, dalyvis turi kreiptis į pensijų kaupimo bendrovę pateikdamas prašymą baigti dalyvavimą pensijų kaupime ir išmokėti jo vardu pensijų fonde sukauptą pensijų turtą.
Jeigu iki senatvės pensijos amžiaus lieka 5 metai arba mažiau ir dalyvis pensijų fonde yra sukaupęs nedidelę sumą (mažiau nei pusę privalomos anuiteto sumos), šią sumą galima atsiimti vienkartine išmoka. Nuo atsiimamos sumos bus taikomas 3 proc. atskaitymas „Sodros“ valdomam pensijų anuitetų fondui. Galimybė prieš senatvės pensijos amžių atsiimti mažą sukauptą sumą išliks visada, tačiau svarbu atkreipti dėmesį, kad pensijų anuiteto ribos yra apskaičiuojamos kasmet, todėl ir minimali suma, iki kurios sukaupus bus galima gauti vienkartinę išmoką, taip pat kasmet keisis.
Kiekvienas dalyvis vieną kartą per visą dalyvavimo kaupimo sistemoje laikotarpį turi galimybę atsiimti 25 proc. savo pensijų fonde sukaupto turto, tačiau ši suma negali būti didesnė nei bendra paties dalyvio įmokėta suma (darbdavio ir kitų asmenų įmokos, taip pat valstybės paskata neįtraukiama). Svarbu pažymėti, kad vertinant, kokią sumą galima atsiimti pasinaudojus 25 proc. išsiėmimo galimybe, bus atsižvelgiama tik į 3 proc. nuo darbo užmokesčio dydžio dalyvio įmokas – jeigu dalyvis mokėjo didesnes įmokas, ši dalis nebus įskaičiuojama, o maksimali atsiimama suma negalės viršyti būtent 3 proc. nuo darbo užmokesčio sumokėtų įmokų. Be to, šis išsiėmimas turės įtakos galutinei pensijų išmokai – ši atsiimta suma bus vertinama prieš sudarant pensijų išmokų sutartį, o nuo atsiimamos sumos bus taikomas 3 proc. atskaitymas „Sodros“ valdomam pensijų anuitetų fondui.
Mitas: „Pensijų fonduose kaupiamas turtas nebus paveldimas“
- Jei pensijų fondo dalyvis miršta kaupdamas (t. y. jis dar nesudaręs pensijų išmokų sutarties), visos jo sukauptos lėšos paveldimos įstatymų nustatyta tvarka.
- Jei dalyvis miršta jau sudaręs pensijų išmokų sutartį ir pradėjęs gauti išmokas, paveldėjimas priklauso nuo pasirinktos išmokos rūšies. Pasirinkus tam tikros rūšies anuitetą arba pasirašius periodinių išmokų sutartį, dalis lėšų gali būti paveldimos.
[[#ex]]
Investavimas
[[#ex]]
Mitas: „Reikia turėti žinių apie investavimą, kad būtų galima kaupti“
- Norint kaupti II pakopos pensijų fonde, investavimo žinių nereikia, nes kaupiantieji į gyvenimo ciklo fondus paskirstomi pagal amžiaus grupes.
- Kiekvienas pensijų fondas turi patvirtintą investavimo strategiją.
- Įstatymais nustatyta, į kokias finansines priemones ir kokiomis didžiausiomis dalimis gali investuoti pensijų kaupimo bendrovės.
Nuo 2019 m. Lietuvos II pakopos pensijų kaupimo sistemoje veikia gyvenimo ciklo fondai – gyventojams nebereikia rūpintis, kokią investavimo strategiją rinktis ir kada ją keisti. Tinkamiausią investavimo strategiją taikantis fondas gyventojams priskiriamas pagal amžių ir „sensta“ drauge su fondo dalyviais: dalyviams artėjant prie senatvės pensijos amžiaus, pensijų fondo investavimo rizika automatiškai keičiama į konservatyvesnę. Gyvenimo ciklo fondais siekiama apsaugoti pensijų kaupimo sistemos dalyvius nuo klaidų kaupiant netinkamos investavimo strategijos fonduose. Taigi, kaupiant pensijai II pakopos pensijų fonde, investavimo žinios nėra būtinos.
Mitas: „Nebus leidžiama investuoti taip, kaip aš noriu“
| Pensijos kaupimo metu galima pereiti į kitą pensijų kaupimo bendrovę ir pensijų fondą. |
Gyvenimo ciklo fondai sukurti tam, kad kaupiančiajam reikėtų imtis kuo mažiau veiksmų, – artėjant pensijos amžiui fondas „sensta“ ir rizika mažėja kartu su fondo dalyvio amžiumi. Kuo dalyviai jaunesni, tuo rizikingiau, siekdamas ilgalaikės grąžos, fondas investuoja. Siekiant sumažinti riziką, įstatymais numatyta, į kokias finansines priemones ir kokiomis didžiausiomis dalimis gali investuoti pensijų kaupimo bendrovės. Pavyzdžiui, į vienos įmonės akcijas negalima investuoti daugiau kaip 5 proc. grynųjų aktyvų vertės. Lietuvos bankas prižiūri, kad pensijų fondai nustatytų taisyklių laikytųsi.
Skirtingų pensijų kaupimo bendrovių valdomų gyvenimo ciklo fondų taikomos investavimo strategijos gali skirtis pagal rizikingų ir mažiau rizikingų turto klasių santykį. Lietuvos banko interneto svetainėje skelbiama informacija tiek apie pensijų fondų veiklos rezultatus, tiek apie pensijų kaupimo bendrovių pasirinktas investavimo strategijas (artėjant senatvės pensijos amžiui, rizika gali būti pradedama mažinti likus iki pensijos skirtingam laikotarpiui, pvz., 10 ar 19 metų).
Pensijų kaupimo sistemos dalyvis, atsižvelgdamas į tai, kokia jam priimtina investavimo rizika, gali pereiti iš vienos pensijų kaupimo bendrovės į kitą, taip pat iš vieno pensijų fondo į kitą. Svarbu žinoti, kokie mokesčiai gali būti taikomi. Dalyvis į kitą tos pačios pensijų kaupimo bendrovės valdomą pensijų fondą gali būti perkeliamas pateikus prašymą ir kartą per kalendorinius metus tokia galimybė sudaroma netaikant mokesčio.
Perėjimo į kitos pensijų kaupimo bendrovės valdomą pensijų fondą išlaidas sudaro sąskaitos uždarymo ir lėšų pervedimo išlaidos. Perėjimo mokestis negali būti didesnis nei 0,05 proc. sukaupto turto. Konkretūs mokesčiai, kuriuos taiko bendrovė, nurodomi pensijų kaupimo sutartyje. Lietuvos banko interneto svetainėje taip pat skelbiama informacija apie kiekvienos pensijų kaupimo bendrovės valdomų pensijų fondų taikomus mokesčius.
Mitas: „Negaliu keisti bendrovės visu kaupimo laikotarpiu“
Dalyviai gali patys pasirinkti pensijų kaupimo bendrovę.
Kiekvienas pensijų fondo dalyvis turi teisę pasirinkti, kurioje bendrovėje nori kaupti lėšas senatvei ir kada pereiti į kitą bendrovę. Dažnu atveju perėjimas būna mokamas, tačiau įstatymais numatyta, jog perėjimo mokestis negali būti didesnis nei 0,05 proc. sukaupto turto. Konkretūs mokesčiai, kuriuos taiko bendrovė, nurodomi pensijų kaupimo sutartyje. Lietuvos banko interneto svetainėje taip pat skelbiama informacija apie kiekvienos pensijų kaupimo bendrovės pensijų fondų taikomus mokesčius.
Dalyviai, kurie į pensijų kaupimą įtraukiami automatiškai ir kuriems pensijų kaupimo bendrovė priskiriama atsitiktine tvarka, gauna informaciją apie teisę pasirinkti kitą bendrovę. Ne vėliau kaip iki įtraukimo į pensijų kaupimą metų birželio 30 d. jie gali sudaryti pensijų kaupimo sutartį su pačių pasirinkta pensijų kaupimo bendrove.
[[#ex]]
Anuitetai
[[#ex]]
Informacija
Daugiau informacijos galima rasti „Sodros“ interneto svetainėje.
[[#ex]]