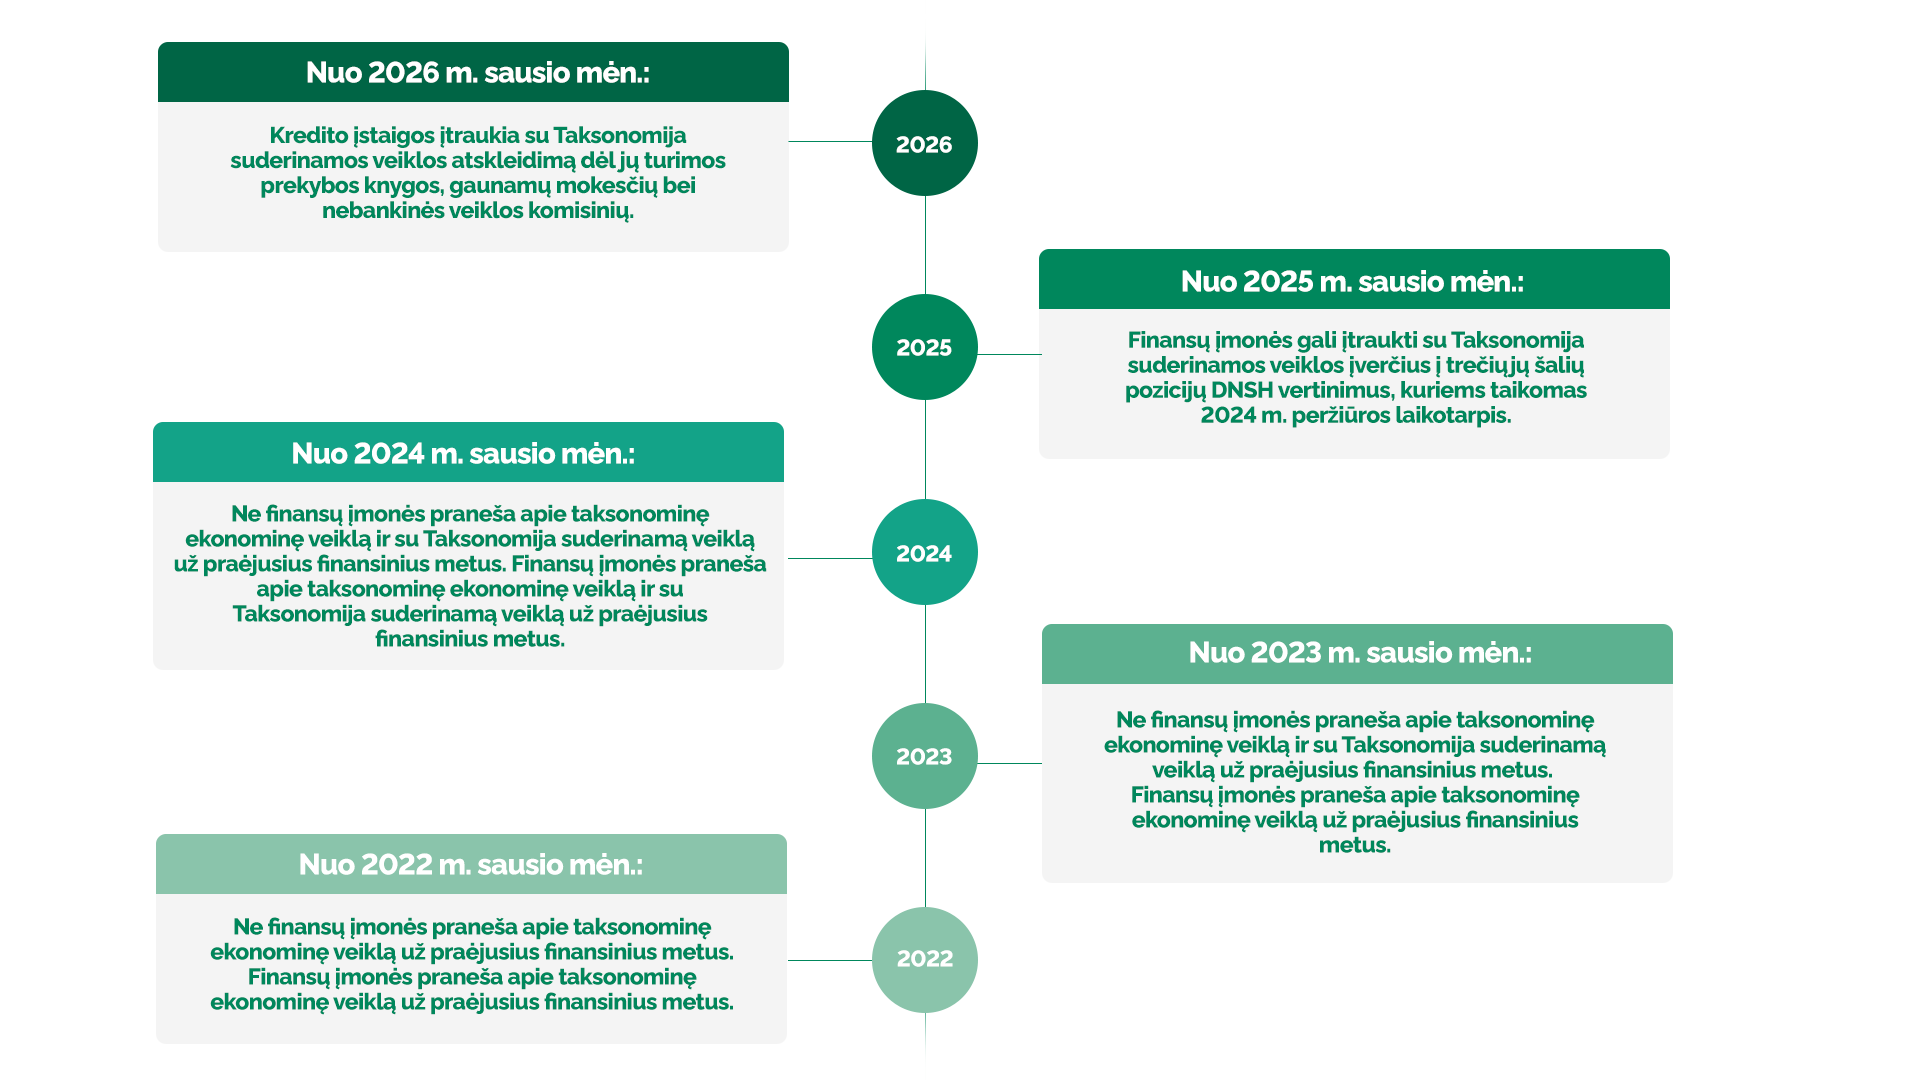
Vadovaujantis Reglamento 10 straipsnio 2 ir 3 dalimis nuo 2022 m. sausio 1 d. visos didelės viešojo intereso įmonės ar jų grupės, kurių vidutinis metinis darbuotojų skaičius pagal sąrašą per ataskaitinius finansinius metus paskutinę tų metų dieną viršija 500, turi atskleisti savo veiklos dalį (arba veiklos pozicijų dalį), kuri laikoma taksonomine pagal Reglamento 1 straipsnio 5 dalį ir ne taksonomine pagal Reglamento 1 straipsnio 6 dalį pagal tokius rodiklius: apyvartą, kapitalo (CapEx) ir veiklos išlaidas (OpEx) bei visą turtą (finansų įmonių atveju). Taip pat finansų įmonės (pagal Reglamento XI priedą) ir ne finansų įmonės (pagal Reglamento I priedo 1.2 skirsnį) turi atskleisti kokybinę informaciją. Be to, vadovaujantis Komisijos deleguotuoju reglamentu (ES) 2021/2139 turi būti pranešama tik apie tokią veiklą, kuria prisidedama prie klimato kaitos švelninimo tikslų.