
2026-10-06
Būsto kainų augimas nemažėja, bet statybų banga gali jį pristabdyti

Būsto rinka yra aktyvi, tačiau sandorių augimas didmiesčiuose prislopo. Būsto kainų augimo tempui maždaug dvigubai viršijant atlyginimų didėjimą, įperkamumas toliau prastėjo. Rekordiniai statybos leidimų skaičiai 2027 m. turėtų reikšmingai padidinti būsto pasiūlą ir slopinti tolesnį kainų augimą.
Komentuoja Daumantas Skinkys, Lietuvos banko Finansinio stabilumo departamento Makroprudencinės analizės skyriaus vyriausiasis ekonomistas
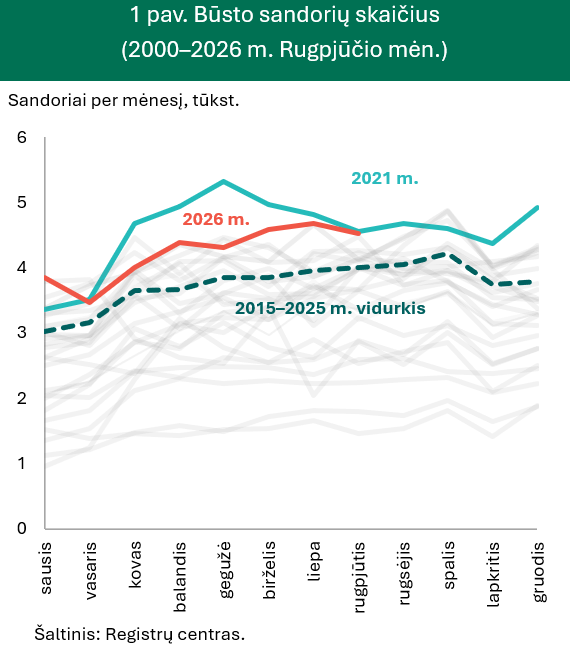
2026 m. vasarą būsto rinka buvo aktyvi, tačiau didmiesčių rinkose sandorių augimas prislopo. Šią vasarą sudaryta 7 proc. daugiau būsto sandorių nei 2025 m., o ilgalaikis sezono pardavimų vidurkis viršytas 15 proc. (žr. 1 pav.). Kita vertus, Vilniuje, Kaune ir Klaipėdoje sandorių skaičius nuo 2026 m. pradžios reikšmingai nebedidėja1. Rinkos aktyvumas yra sutelktas regionuose, daugiausia individualių namų, perkamų be paskolos, segmente. Tolesnę rinkos stabilizaciją rudenį gali skatinti brangesnis skolinimasis: rugsėjį 6 mėn. EURIBOR norma pasiekė 3 proc. ir buvo beveik 1 proc. punktu didesnė nei metų pradžioje. Per tą patį laikotarpį naujas būsto paskolas imančių gyventojų mėnesinė įmoka padidėjo daugiau kaip 50 Eur (apie 10 %)2.
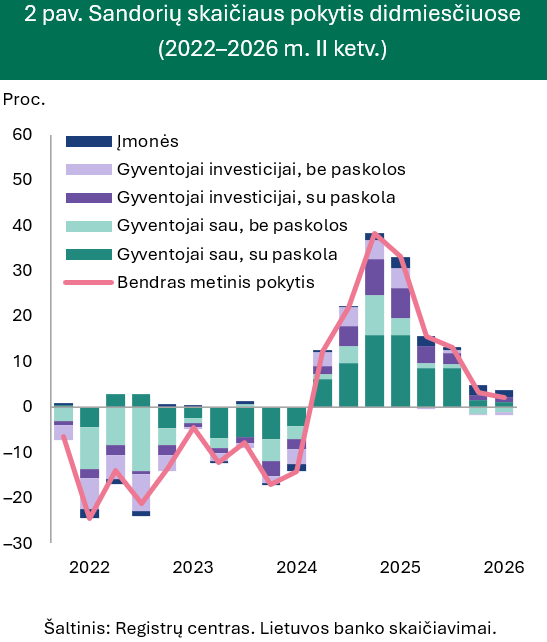
Didmiesčiuose pardavimų augimą palaiko investiciniai įmonių sandoriai, o likusioje Lietuvoje – būstą savo reikmėms perkantys gyventojai. 2026 m. antrąjį ketvirtį Vilniuje, Kaune ir Klaipėdoje sandorių augimas fiksuotas kone išimtinai investicinių sandorių segmente3 (žr. 2 pav.). Kitoje Lietuvos dalyje situacija buvo priešinga: sandorių skaičius per metus padidėjo 10 proc., o prieaugį daugiausia lėmė gyventojų būsto pirkimai savo reikmėms. Bendrai Lietuvoje pabrangęs skolinimasis labiau slopino gyventojų investicinius sandorius: po spartaus augimo laikotarpio jų kiekis 2026 m. antrąjį ketvirtį stabilizavosi, o įmonių sandorių skaičius tebedidėjo apie 15 proc. metiniu tempu. Neslopstančius įmonių būsto įsigijimus paaiškina maža priklausomybė nuo skolinimosi sąlygų – įmonės su paskola sudaro tik 20 proc. pirkimų (investuojantys gyventojai – 40 %).
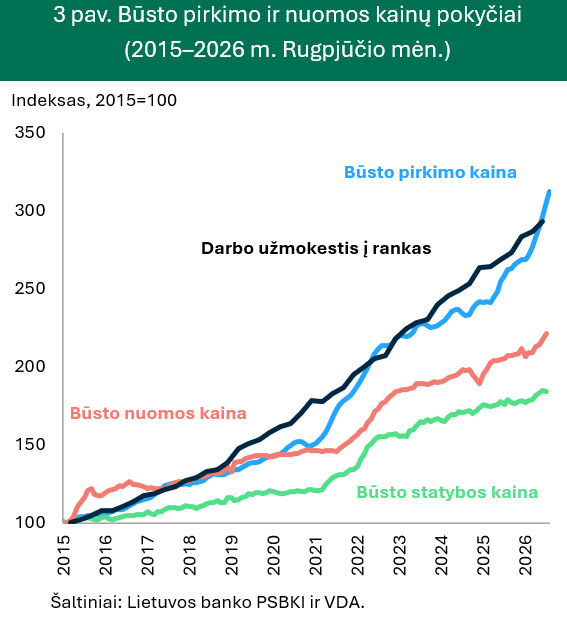
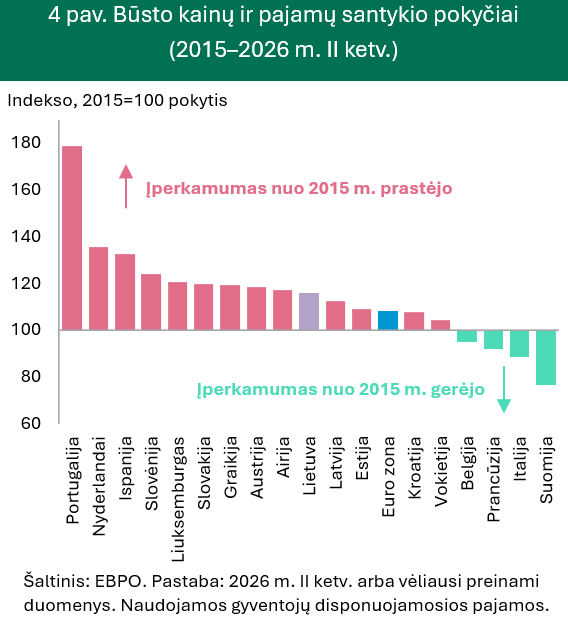
Metinis būsto kainų4 augimas viršija 15 proc., tad kainos didėja maždaug dvigubai sparčiau nei gyventojų uždarbis. LB PSBKI, VDA ir Ober-Haus būsto kainų indeksai 2026 m. vasarą didėjo 14–19 proc. metiniu tempu. Vidutiniam darbo užmokesčiui į rankas per metus paaugus 9 proc., būsto įperkamumas toliau prastėjo. Kita vertus, santykinis būsto nuomos patrauklumas yra didelis – nuo 2015 m. nuomos kainos kilo dvigubai lėčiau už būsto pardavimo kainas (žr. 3 pav.). Palyginti su kitomis euro zonos šalimis būsto įperkamumo prastėjimas Lietuvoje nėra išskirtinis. Įperkamumas nuo 2015 m. gerėjo tose euro zonos valstybėse, kurios patyrė reikšmingas būsto kainų korekcijas (pvz., Suomijoje ar Prancūzijoje) arba ilgalaikę ekonominę stagnaciją (Italijoje, žr. 4 pav.).
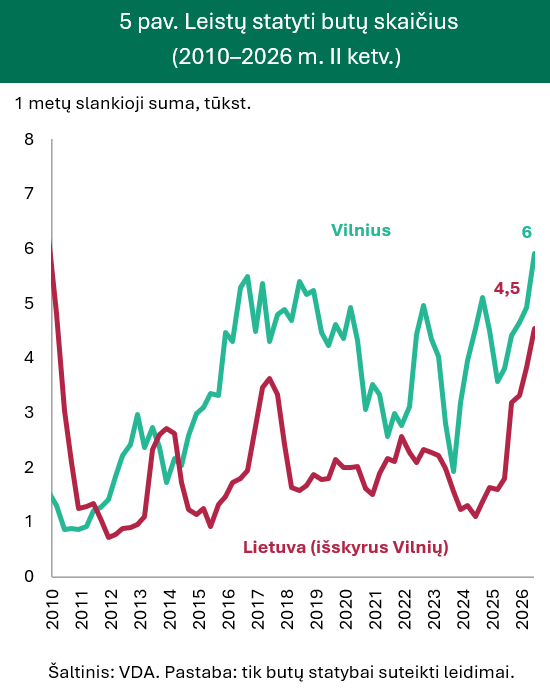
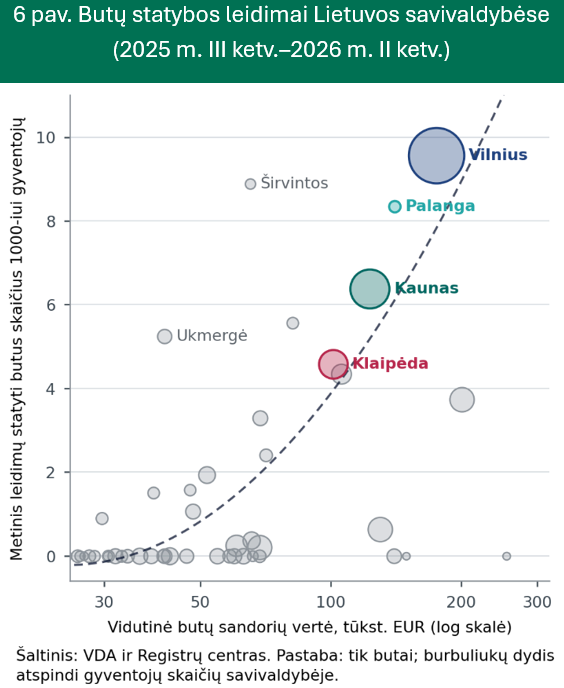
Leistų statyti butų skaičius 2026 m. antrąjį ketvirtį buvo didžiausias per 15 metų. Remiantis UAB „Inreal“ duomenimis, būsto pasiūla Lietuvos didmiesčių pirminėje rinkoje 2026 m. rugsėjo mėn. siekė 10 tūkst. būstų ir per metus išaugo net 30 proc. Pirminėje rinkoje siūlomo būsto fondas sparčiai plečiasi dėl statybos leidimų gausos – tiek Vilniuje, tiek likusioje Lietuvoje leistų statyti butų skaičius 2026 m. antrąjį ketvirtį buvo didžiausias per 15 metų (žr. 5 pav.). Daugiau leidimų suteikiama savivaldybėse, kuriose butai brangesnis, o projektų atsiperkamumas – geresnis5 (žr. 6 pav.). Didžiausias fizinės pasiūlos prieaugis tikėtinas 2027 m. vasarą–rudenį6, o iki tol didžioji dalis rezervacijų pirminėje rinkoje vyks dėl dar statomo būsto.
 |
 |
 |
 |
 |
 |
1 Metinis pardavimų pokytis didmiesčiuose bendrai siekė 2 proc., kai likusioje Lietuvos teritorijoje – 10 proc. (taikant 3 mėn. slankųjį vidurkį).
2 Darant prielaidą, kad perkamas tokios pat vertės būstas.
3 Investiciniais laikomi sandoriai, kai namų ūkio perkamo gyvenamojo NT objekto vertė yra mažesnė už bent vieną jau turimą objektą; taip pat įmonių būsto įsigijimai.
4 Remiantis Valstybės duomenų agentūros (VDA), Lietuvos banko pasikartojančių sandorių būsto kainų indeksu (LB PSBKI) ir UAB „OBER-HAUS“ nekilnojamas turtas (toliau – Ober-Haus) būsto kainų indeksu.
5 37 iš 60 savivaldybių pastaraisiais metais leidimų statyti butus apskritai nebuvo suteikta.
6 Istoriniai duomenys rodo, kad aktyvesnė būsto plėtra fizine jau baigto statyti būsto pasiūla tampa praėjus 5–7 ketvirčiams.