
2026-11-09
2026 m. rugsėjo mėn. Lietuvoje namų ūkių indėlių palūkanų normos viršijo euro zonos vidurkį, o būsto paskolų palūkanų normos išliko vienos aukščiausių euro zonoje

Lietuvos bankas skelbia 2026 m. rugsėjo mėn. mūsų šalies ir kitų euro zonos šalių kredito įstaigų (bankų ir kredito unijų) naujų paskolų ir sutarto termino (terminuotųjų) indėlių palūkanų normų palyginimą. Į paveikslus įtrauktos tos euro zonos šalys, kurių duomenys skelbiami Europos Centrinio Banko (ECB) interneto svetainėje. Išsamią informaciją rasite ECB duomenų portale.
Lietuvos bankas atkreipia dėmesį, kad Lietuvoje veikiančių kredito įstaigų paskolų ir indėlių naujų susitarimų1 palūkanų normos ir sumos apima euro zonos rezidentams suteiktas paskolas ir jų indėlius.
ECB paskelbtos euro zonos šalių kredito įstaigų paskolų ir sutarto termino indėlių naujų susitarimų palūkanų normos2 euro zonos rezidentams rodo, kad:
- 2026 m. rugsėjo mėn. Lietuvoje ne finansų bendrovių (įmonių) sutarto termino indėlių palūkanų normos buvo mažesnės už euro zonos vidurkį, o namų ūkių (gyventojų) – jį viršijo;
- o palūkanų normos už suteiktas paskolas tiek namų ūkiams, tiek ne finansų bendrovėms buvo didesnės nei euro zonos vidurkis.
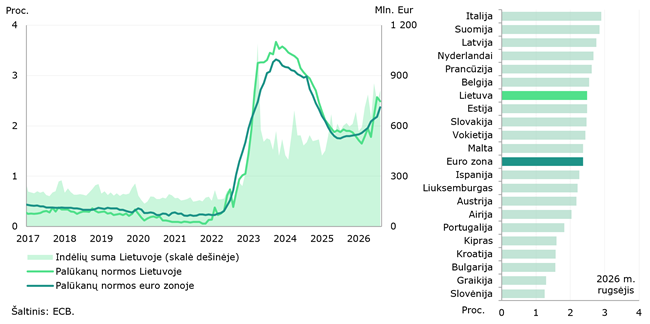
Namų ūkių (gyventojų) sutarto termino indėlių Lietuvoje veikiančiose kredito įstaigose palūkanų normos padidėjo 0,71 proc. punkto – iki 2,49 proc., o šių palūkanų normų vidurkis euro zonoje per 3mėn.3 padidėjo 0,28 proc. punkto – iki 2,37 proc. 2026 m. rugsėjo mėn. Lietuva pagal šį rodiklį dalijosi 7–8 vieta su Estija (ankstesnį ketvirtį užėmė 15 vietą) (žr. 1 pav.);
| 1 pav. Namų ūkių sutarto termino indėlių naujų susitarimų palūkanų normos ir sumos |
 |
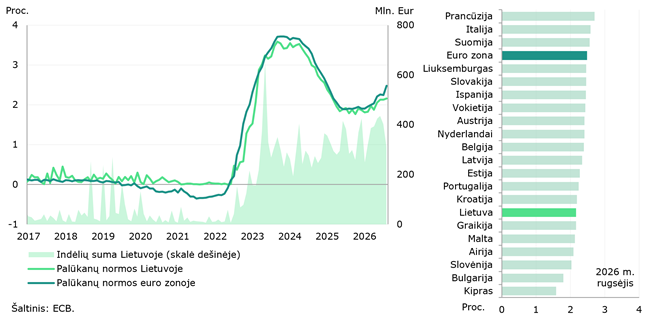
Ne finansų bendrovių (įmonių) sutarto termino indėlių Lietuvoje veikiančiose kredito įstaigose palūkanų normos per 3 mėn. pakilo 0,10 proc. punkto – iki 2,16 proc., šių palūkanų normų vidurkis euro zonoje padidėjo 0,27 proc. punkto – iki 2,48 proc. Lietuva pagal šių palūkanų normų dydį dalijasi 15–16 vieta su Graikija (ankstesnį ketvirtį dalijosi 11–12 vieta su Ispanija), jis tebėra žemesnis nei euro zonos vidurkis (žr. 2 pav.);
| 2 pav. Ne finansų bendrovių sutarto termino indėlių naujų susitarimų palūkanų normos ir sumos |
 |
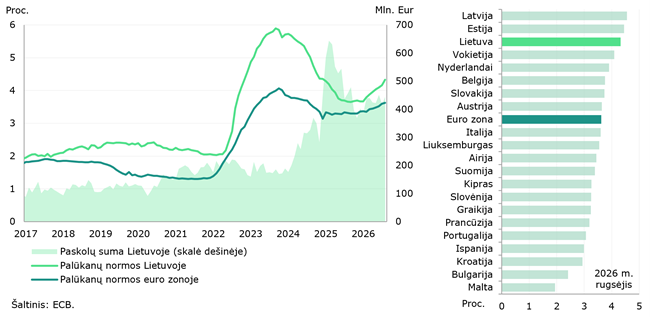
Paskolų namų ūkiams (gyventojams) būstui įsigyti palūkanų normos Lietuvoje veikiančiose kredito įstaigose, kaip ir bendrai euro zonoje, per pastaruosius 3 mėn. padidėjo – atitinkamai 0,29 ir 0,14 proc. punkto – ir sudarė 4,33 ir 3,62 proc. Lietuva pagal šį rodiklį ir toliau buvo 3 vietoje (žr. 3 pav.);
| 3 pav. Paskolų namų ūkiams būstui įsigyti naujų susitarimų palūkanų normos ir sumos |
 |
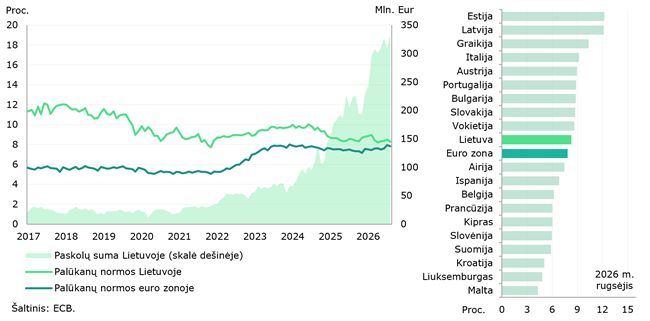
Per pastaruosius 3 mėn. vartojimo paskolų namų ūkiams palūkanų normos Lietuvoje sumažėjo 0,04 proc. punkto ir sudarė 8,29 proc., o euro zonoje pakilo 0,31 proc. punkto ir sudarė 7,82 proc. Lietuva pagal šias paskolų palūkanų normas užėmė 10 vietą (ankstesnį ketvirtį užėmė 8 vietą) (žr. 4 pav.);
| 4 pav. Paskolų namų ūkiams vartojimui naujų susitarimų palūkanų normos ir sumos |
 |
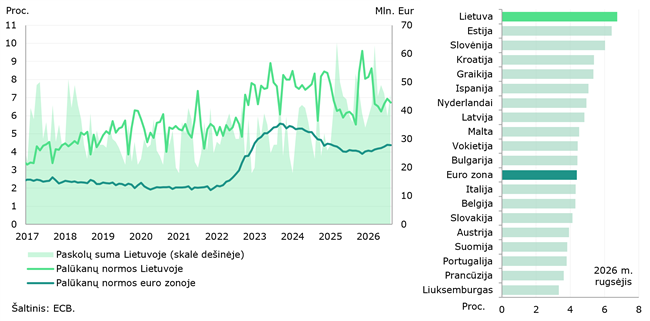
Paskolų namų ūkiams kitiems tikslams palūkanų normos Lietuvoje veikiančiose kredito įstaigose per pastaruosius 3 mėn. padidėjo 0,49 proc. punkto ir sudarė 6,73 proc. Šių palūkanų normų vidurkis euro zonoje padidėjo 0,16 proc. punkto – iki 4,38 proc. Lietuva pagal palūkanų normų dydį tarp euro zonos šalių užėmė 1, o ankstesnį ketvirtį – 2 vietą (žr. 5 pav.);
| 5 pav. Paskolų namų ūkiams kitiems tikslams naujų susitarimų palūkanų normos ir sumos |
 |
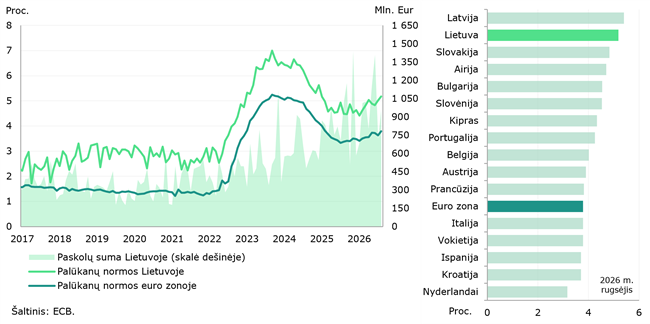
Paskolų ne finansų bendrovėms (įmonėms) palūkanų normų vidurkis Lietuvoje veikiančiose kredito įstaigose per 3 mėn. išaugo daugiau nei bendrai euro zonoje – atitinkamai 0,29 ir 0,06 proc. punkto (iki 5,18 ir 3,79 %). Lietuvoje šios palūkanų normos vis dar yra vienos didžiausių tarp euro zonos šalių – 139 baziniais punktais didesnės už euro zonos vidurkį ir kelis ketvirčius iš eilės yra 2–3 vietoje (žr. 6 pav.).
| 6 pav. Paskolų ne finansų bendrovėms naujų susitarimų palūkanų normos ir sumos |
 |
1 Nauji susitarimai apima finansines sutartis, kuriose pirmą kartą nustatoma paskolos ar indėlio palūkanų norma, ir sutartis dėl esamų paskolų ar indėlių, kurių sąlygos yra persvarstytos. Nauji paskolų susitarimai neapima atnaujinamųjų paskolų ir sąskaitų lėšų pereikvojimo, kredito kortelės kredito. Nauji indėlių susitarimai neapima automatinio esamų indėlių sutarčių sąlygų persvarstymo.
2 Naujų susitarimų per ataskaitinį mėnesį svertinės palūkanų normos pateikiamos procentais per metus.
3 Lyginami 2026 m. birželio ir rugsėjo mėn. duomenys.
Pranešimo pdf versija (366.2 KB download icon)