
Lietuvos ekonomikos raida ir perspektyvos
2026 m. birželio 17 d.
Tebevykstantis konfliktas Artimuosiuose Rytuose kelia vis didesnį susirūpinimą dėl pasaulio ekonomikos raidos. Nors kol kas pasaulio ekonomikos atsparumą palaiko investicijos į technologijas, įskaitant dirbtinį intelektą, ir atlaisvėjusi fiskalinė bei pinigų politika, vis dar uždarytas Hormūzo sąsiauris ir nesėkmingos taikos derybos didina netikrumą dėl tolesnės pasaulio ekonomikos raidos. Didžiausią susirūpinimą kelia dėl tebesitęsiančio konflikto ir toliau aukšto lygio energijos kainos, vis daugiau atsirandančių tiekimo grandinių sutrikimo ženklų, pasaulio rinkose sugriežtėjusios finansavimosi sąlygos bei padidėjęs geopolitinis neapibrėžtumas. Šis netikrumas matyti ir iš didesnio dažnio rodiklių. Pavyzdžiui, pasaulinis pirkimo vadybininkų indeksas (PVI, angl. Purchasing Managers’ Index) kovo–gegužės mėn. indikavo pastebimai vangesnę pasaulio ekonomikos raidą nei metų pradžioje. Ją labiausiai varžė aktyvumo sulėtėjimas paslaugų sektoriuje. Nuo dar didesnio pasaulio ekonomikos augimo sulėtėjimo kol kas saugo pagyvėjusi apdirbamoji gamyba, tačiau tikėtina, kad šis pagyvėjimas yra laikinas įmonėms siekiant pagaminti kuo daugiau produkcijos iš anksto, kad būtų sušvelnintas didėjančių kainų spaudimo ir tiekimo grandinių sutrikimo poveikis. Iš didžiųjų pasaulio ekonomikų euro zonos šalių ekonomikos raidos perspektyvos vertinamos pesimistiškiausiai. Gegužės mėn. euro zonos PVI rodiklis rodė ekonominio aktyvumo mažėjimą, o jo reikšmė buvo mažiausia per pastaruosius pusantrų metų. Tokia pagrindinės Lietuvos prekybos partnerės raida darys nepalankią įtaką ir Lietuvoje gaminamų prekių ir paslaugų paklausai.
Lietuvos ekonomika šiuos metus pradėjo šiek tiek kuklesniu augimu. Šių metų pirmąjį ketvirtį realusis bendrasis vidaus produktas (BVP) buvo 2,6 proc. didesnis nei prieš metus, tai šiek tiek lėtesnis augimas, nei buvo fiksuotas 2025 m., kai ekonomika augo 2,9 proc. Metų pradžioje ekonomikos augimo sulėtėjimas buvo gana platus masto, lėčiau nei ankstesnį ketvirtį didėjo daugelio privačiojo sektoriaus veiklų pridėtinė vertė, veikloms įtaką darė skirtingi veiksniai. Pavyzdžiui, neįprastai šalta žiema turėjo įtakos kuklesniems tiek statybos ir nekilnojamojo turto operacijų veiklų, tiek investicijų į pastatus ir statinius rodikliams. Vangesniam realiosios pridėtinės vertės augimui apdirbamojoje gamyboje ir lėtesnei eksporto, ypač prekių, plėtrai įtakos turėjo išblėsęs palyginamosios bazės efektas, kuris sietinas su įmonių pastangomis praėjusių metų pirmais mėnesiais skubėti vykdyti sandorius prieš galimą muitų tarifų padidėjimą. O transporto sektoriui sunkumų kėlė mažiau palanki šių paslaugų paklausos raida ir vasario 28 d. prasidėjęs konfliktas Artimuosiuose Rytuose, reikšmingai padidinęs veiklos sąnaudas. Nors pastarasis veiksnys įnešė itin daug netikrumo dėl ateities, tačiau kol kas reikšmingesnio Lietuvos įmonių nuotaikų suprastėjimo nesukėlė – Lietuvos ekonominių vertinimų rodiklis po reikšmingo pablogėjimo kovo mėn., balandžio ir gegužės mėn. gerėjo ir šiuo metu yra tik nedaug mažesnis nei buvo prieš prasidėjus konfliktui Artimuosiuose Rytuose. Tokias įmonių nuotaikas iš dalies galima sieti su padidėjusia prekių paklausa, įmonėms siekiant užsitikrinti pakankamą atsargų lygį baiminantis artėjančio kainų kilimo ir tiekimo grandinių trikdžių, didele vidaus paklausa, kurią lemia auganti namų ūkių perkamoji galia, ir lūkesčiais dėl didesnių pardavimų, gyventojams pradėjus leisti iš II pensijų kaupimo pakopos (APKP) fondų atsiimtas lėšas. Vis dėlto, atsižvelgiant į prastėjančius daugelio pasaulio ekonomikų didelio dažnio rodiklius, tikėtina, kad šis Lietuvos įmonių nuotaikų gerėjimas yra laikinas.
Tiek šiais, tiek ateinančiais metais Lietuvos ekonomikos raidą nemenkai veiks įgyvendinamos reformos, didėsiančios valdžios sektoriaus išlaidos, įvykiai tarptautinėje aplinkoje. Pagal pagrindinį scenarijų numatoma, kad šiais metais Lietuvos realusis BVP turėtų padidėti 2,7, o 2027 ir 2028 m. – atitinkamai 2,0 ir 3,3 proc. Šiuos ekonominio aktyvumo svyravimus labiausiai veiks atsiradusi galimybė atsiimti lėšas iš APKP fondų ir dėl to padidėsiančios gyventojų disponuojamosios lėšos. Numatoma, kad šiais metais nemenką atsiimtų lėšų dalį namų ūkiai išleis prekėms ir paslaugoms įsigyti, taip spartindami ekonomikos augimą. 2027 m. teigiamas anksčiau atsiimtų lėšų iš APKP fondų poveikis turėtų išnykti, todėl prognozuojama, kad ir ekonomika augs lėčiau. Vėlesniais metais ekonomikos augimas grįš į labiau įprastą raidos trajektoriją, o galimas tolesnis lėšų iš APKP fondų atsiėmimas turės tik ribotą poveikį. Ekonomikos augimą šiemet stipriau skatins ir reikšmingai padidėsiančios kai kurios valdžios sektoriaus išlaidos, o konkrečiau – tiek susijusios su gynybos poreikiais, tiek kitos investicijos. Kitaip nei paminėti veiksniai, užsienio paklausa, praėjusiais metais nemenkai kilusi iš dalies dėl suintensyvėjusio atsargų kaupimo prieš įsigaliojant didesniems muitų tarifams, 2026 m. prognozuojama, kad augs mažiau, tuo ribodama eksporto plėtrą. Prie mažiau palankios užsienio paklausos raidos reikšmingai prisidės ir konfliktas Artimuosiuose Rytuose. Jis per didesnes energijos kainas, potencialius tiekimo grandinių sutrikimus, griežtesnes finansines sąlygas pasaulio rinkose ir padidėjusį geopolitinį neapibrėžtumą slopins pagrindinių Lietuvos prekės partnerių ekonomikų augimą. Pastebėtina, kad pagal pagrindinį scenarijų numatoma, jog konfliktas Artimuosiuose Rytuose didžiausią nepalankų poveikį Lietuvos ekonomikai darys šiemet. O ateityje, konflikto poveikiams pasaulio ekonomikai slopstant, tai turėtų prisidėti prie palankesnės Lietuvos ekonomikos raidos.
Tebetvyrant įtampai ir neapibrėžtumui Artimuosiuose Rytuose, o energijos išteklių kainoms vis dar esant padidėjusioms, metinė infliacija Lietuvoje kyla. Metų pradžioje 2,8 proc. siekusi metinė infliacija gegužės mėn. jau sudarė 5,1 proc. Šiam infliacijos padidėjimui didžiausią įtaką darė brangstanti energija, o konkrečiau – degalai, veikiami pakilusių naftos kainų. Pabrangę degalai reikšmingai prisidėjo ir prie spartesnio kai kurių keleivinio transporto paslaugų kainų augimo, tai paspartino ir bendrą paslaugų kainų didėjimą. Nors pabrangusi energija didina spaudimą kainoms, tačiau daug kitų veiksnių veikia kainas mažinančia kryptimi: žemės ūkio produktų supirkimo kainos Lietuvoje, gamintojų vidaus rinkoje parduotos produkcijos kainos bei importuotų ilgalaikio ir trumpalaikio vartojimo prekių kainos ir toliau yra mažesnės nei atitinkamu laikotarpiu prieš metus. Tai lemia kad pramonės prekių kainų lygis tebėra panašus kaip ir pernai, o maisto, įskaitant alkoholinius gėrimus ir tabaką, kainų augimas nuosekliai lėtėja.
Numatoma Lietuvos ekonomikos raida
|
2026 m. birželio mėn. prognozėa |
2026 m. balandžio mėn. prognozė |
|||||||
|
2026b |
2027b |
2028b |
2026b |
2027b |
2028b |
|||
|
Kainų ir sąnaudų kaita (%, pokytis per metus) |
||||||||
|
Vidutinė metinė infliacija pagal SVKIe |
5,1 |
3,0 |
2,6 |
5,1 |
3,0 |
2,5 |
||
|
BVP defliatoriusc |
4,2 |
3,1 |
3,0 |
3,6 |
3,3 |
3,3 |
||
|
Darbo užmokestis |
8,7 |
6,9 |
7,2 |
8,0 |
6,8 |
7,3 |
||
|
Importo defliatoriusc |
7,5 |
2,4 |
1,3 |
3,3 |
2,6 |
1,0 |
||
|
Eksporto defliatoriusc |
6,8 |
1,9 |
1,5 |
2,0 |
2,1 |
2,1 |
||
|
Ekonominis aktyvumas (palyginamosiomis kainomis; %, pokytis per metus) |
||||||||
|
BVPc |
2,7 |
2,0 |
3,3 |
3,1 |
2,0 |
2,9 |
||
|
Privačiojo vartojimo išlaidosc |
4,1 |
–0,2 |
4,6 |
3,8 |
0,3 |
4,7 |
||
|
Valdžios sektoriaus vartojimo išlaidosc |
0,2 |
0,4 |
0,4 |
0,5 |
0,4 |
0,4 |
||
|
Bendrojo pagrindinio kapitalo formavimasc |
10,1 |
3,7 |
4,6 |
11,7 |
3,0 |
3,7 |
||
|
Prekių ir paslaugų eksportasc |
0,4 |
3,6 |
3,7 |
2,0 |
3,1 |
3,4 |
||
|
Prekių ir paslaugų importasc |
3,9 |
2,5 |
4,6 |
5,4 |
2,0 |
4,5 |
||
|
Darbo rinka |
||||||||
|
Nedarbo lygis (vidutinis metinis; %, palyginti su darbo jėga) |
6,8 |
6,7 |
6,6 |
6,7 |
6,6 |
6,6 |
||
|
Užimtųjų skaičius (%, pokytis per metus)d |
0,3 |
–0,3 |
–0,2 |
0,0 |
–0,2 |
–0,3 |
||
|
Išorės sektorius (%, palyginti su BVP) |
||||||||
|
Prekių ir paslaugų balansas |
1,0 |
1,5 |
1,0 |
0,4 |
0,8 |
0,8 |
||
|
Einamosios sąskaitos balansas |
–1,9 |
–1,6 |
–2,4 |
–2,8 |
–2,6 |
–2,7 |
||
|
Einamosios ir kapitalo sąskaitų balansas |
0,5 |
–0,5 |
–1,5 |
–0,6 |
–1,5 |
–2,0 |
||
a Makroekonominių rodiklių prognozės parengtos remiantis tarptautinės aplinkos prielaidomis, sudarytomis pagal informaciją, paskelbtą iki 2026 m. gegužės 21 d., ir kitais duomenimis bei informacija, paskelbta iki 2026 m. gegužės 27 d.
b Prognozė.
c Pašalinus sezono ir darbo dienų skaičiaus įtaką.
d Nacionalinių sąskaitų duomenys; užimtųjų skaičius apibrėžiamas pagal vidaus koncepciją.
e Suderintas vartotojų kainų indeksas.
Lietuvos ekonomikos raidos ir infliacijos palyginimas pagal pagrindinį ir alternatyviuosius scenarijus
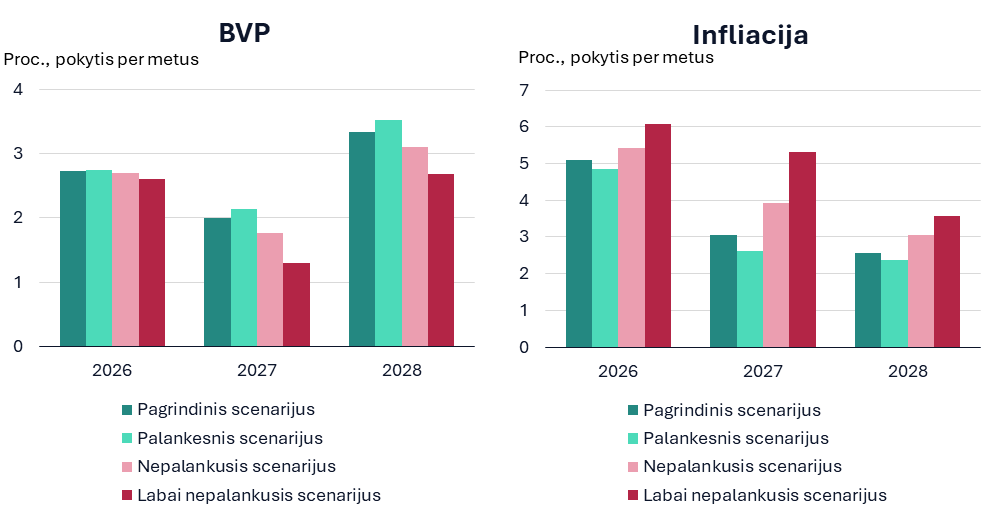
Šaltiniai: ECB, Eurostatas, VDA ir Lietuvos banko skaičiavimai.
|
© Lietuvos bankas Gedimino pr. 6, LT-01103 Vilnius Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis. ISSN 2783-5561 (online) |