
Apklausos tikslai, sudarymo metodai ir principai
Lietuvos bankas, siekdamas stebėti ir vertinti Lietuvos mokėjimų rinkoje vyraujančias tendencijas, vykstančius pokyčius ir šalies gyventojų mokėjimo įpročius, kasmet inicijuoja Lietuvos gyventojų apklausą mokėjimų klausimais. Nuo 2013 m., siekiant informuoti visuomenę apie Lietuvos mokėjimų rinką, apklausos pagrindu rengiamos ir Lietuvos banko interneto svetainėje skelbiamos Lietuvos gyventojų apklausų dėl mokėjimo įpročių apžvalgos.
Lietuvos banko užsakymu 2025 m. gegužės–liepos mėn. apklausą atliko viešosios nuomonės ir rinkos tyrimų bendrovė UAB „BERENT Research Baltic“. Apklausos imtis – 1 000 respondentų. Apklausa vykdyta tol, kol respondentų pasiskirstymas pagal demografines charakteristikas (lytį, amžių, regioną, išsilavinimą) atitiko Lietuvos gyventojų visumą. Dalis tyrimo duomenų gali būti lyginami su ankstesnių metų Lietuvos gyventojų apklausos dėl mokėjimo įpročių apžvalgų duomenimis.
1 lentelė. Respondentų pasiskirstymas pagal amžių, gyvenamąją vietą ir lytį
|
Amžiaus grupės |
Pasiskirstymas, proc. |
Gyvenamoji vieta |
Pasiskirstymas, proc. |
Lytis |
Pasiskirstymas, proc. |
|
18–29 m. |
14,6 |
Kaimas |
31,5 |
Vyras |
46,7 |
|
30–49 m. |
34,2 |
Miestas |
25,2 |
Moteris |
53,3 |
|
50 m. ir daugiau |
51,2 |
Didmiestis |
43,3 |
|
|
|
Iš viso |
100,0 |
Iš viso |
100,0 |
Iš viso |
100,0 |
|
Asmeninės pajamos, Eur |
Pasiskirstymas, proc. |
|
Iki 500 |
11,5 |
|
501–1000 |
29,9 |
|
1001–1 500 |
26,4 |
|
Daugiau kaip 1 500 |
18,4 |
|
Neturi pajamų |
2,7 |
|
Nežino, neatsakė |
11,1 |
|
Iš viso |
100,0 |
3 lentelė. Respondentų pasiskirstymas pagal išsilavinimą
|
Išsilavinimas |
Pasiskirstymas, proc. |
|
Nebaigtas vidurinis |
4,2 |
|
Vidurinis, profesinis |
56,0 |
|
Aukštesnysis (technikumas, aukštesniosios mokyklos) |
8,7 |
|
Neuniversitetinis aukštasis (kolegija) |
5,3 |
|
Universitetinis aukštasis |
25,8 |
|
Iš viso |
100,0 |
1.Apklausos rezultatų apžvalga
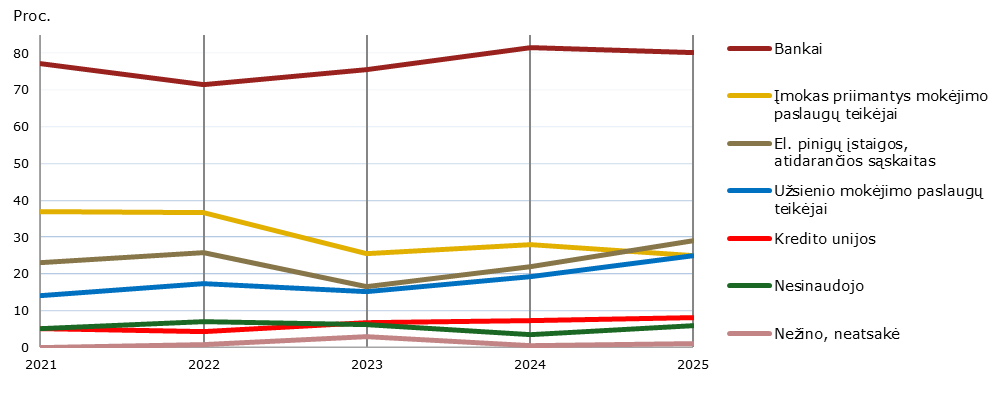
Mokėjimo paslaugų teikėjų paslaugomis naudojasi dauguma gyventojų. Didėja besinaudojančiųjų ne tik bankų paslaugomis dalis. 2025 m. mokėjimo paslaugų teikėjų paslaugomis naudojosi 93 proc. apklaustųjų (2024 m. – 96 %). Kaip ir kasmet, didžioji gyventojų dalis naudojosi bankų paslaugomis (2025 m. – 80 %, 2024 m. – 81 %), tačiau jau antrus metus iš eilės auga respondentų, nurodžiusių, kad naudojasi sąskaitas atidarančių el. pinigų įstaigų (2025 m. – 29 %, 2024 m. – 22 %) ir užsienio mokėjimo paslaugų teikėjų paslaugomis (2025 m. – 25 %, 2024 m. – 19 %).
Grynuosius pinigus naudoja 98 proc. Lietuvos gyventojų, tačiau, atsiskaitydami fizinėje prekybos ar paslaugų teikimo vietoje, apklaustieji rinktųsi mokėti mokėjimo kortele arba išmaniuoju įrenginiu. 52 proc. mokėjimo kortelę turinčių apklaustųjų nurodė teikiantys pirmenybę atsiskaitymui mokėjimo kortele, 25 proc. – išmaniaisiais įrenginiais, o 18 proc. – grynaisiais pinigais. Paaugo mokėjimo kortelę turinčių respondentų, kurie atsiskaito bekontakčiu būdu, dalis (2025 m. – 88 %, 2024 m. – 83 %). Vis daugiau jų atsiskaito priglausdami mob. telefoną (2025 m. – 22 %, 2024 m. – 19 %), o ne mokėjimo kortelę (2025 m. – 63 %, 2024 m. – 79 %). 58 proc. mokėjimo sąskaitą turinčių respondentų nurodė, kad jiems yra tekę fizinėje prekybos vietoje atsiskaityti pervedant lėšas internetu arba mob. programėle. Per metus nuo 37 iki 24 proc. sumažėjo apklaustųjų, nurodžiusių, kad dažniau arba visada atsiskaito grynaisiais pinigais, dalis.
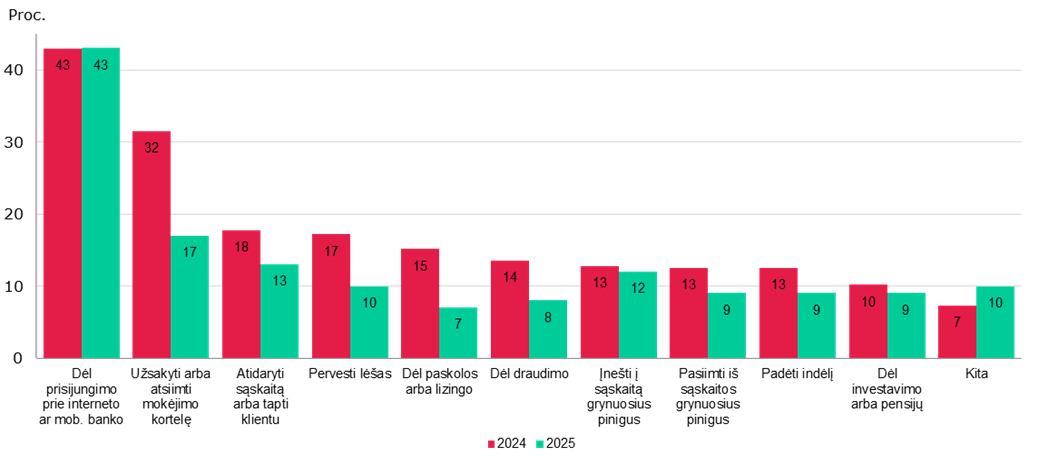
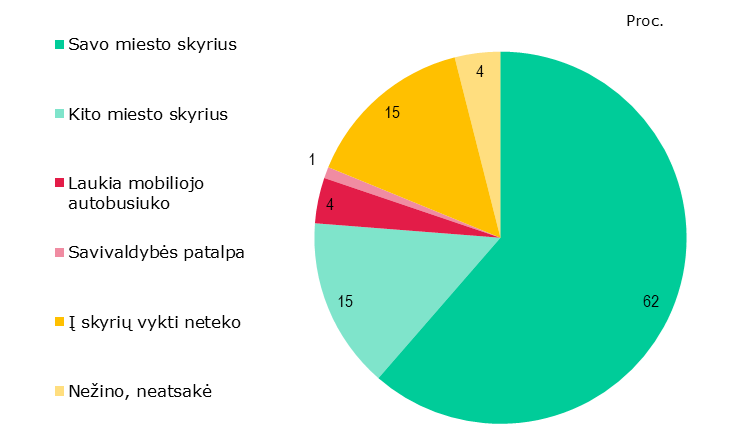
Mažėja apsilankiusiųjų mokėjimo paslaugų teikėjo skyriuje, o trečdalis jų lankėsi skyriuje todėl, kad jiems nebuvo suteikta galimybė reikiamą paslaugą gauti nuotoliniu būdu. Per pastaruosius 12 mėn. mokėjimo paslaugų teikėjo skyriuje lankėsi 32 proc. visų apklaustųjų (2024 m. – 38 %) – daugiausia prisijungimo prie mobiliosios arba internetinės bankininkystės klausimais. 62 proc. respondentų vyko į savo miesto arba rajono skyrių, o 20 proc. – į mobilųjį autobusiuką arba savivaldybės patalpas. Du trečdaliai skyriuje apsilankiusių respondentų nurodė skyriuje apsilankę todėl, kad jiems taip paprasčiau, o trečdalis – todėl, kad jiems nebuvo suteikta galimybė gauti paslaugą nuotoliniu būdu.
Didžiausia apklaustųjų dalis savo pagrindinį banką pasirinko dėl jo pasiekiamumo, augo respondentų, svarsčiusių pakeisti savo dabartinį mokėjimo paslaugų teikėją, dalis. Mokėjimo paslaugų teikėjo skyriaus arba bankomato pasiekiamumas lėmė 42 proc. respondentų pasirinkimą (2024 m. – 32 %). Per metus nuo 18 iki 23 proc. išaugo sąskaitą turinčių respondentų, svarsčiusių pakeisti savo dabartinį mokėjimo paslaugų teikėją, dalis. 62 proc. jų netenkino mokėjimo paslaugų teikėjo pasiekiamumas arba paslaugų kokybė (2024 m. – 58 %) ir 32 proc. – kaina (2024 m. – 48 %). 31 proc. tų, kurių netenkino pasiekiamumas ir paslaugos, netenkino padalinio pasiekiamumas, 33 proc. – nepatogūs interneto ar mob. bankai (2024 m. – 34 %), o 44 proc. – kitos paslaugos (2024 m. – taip pat 44 %).
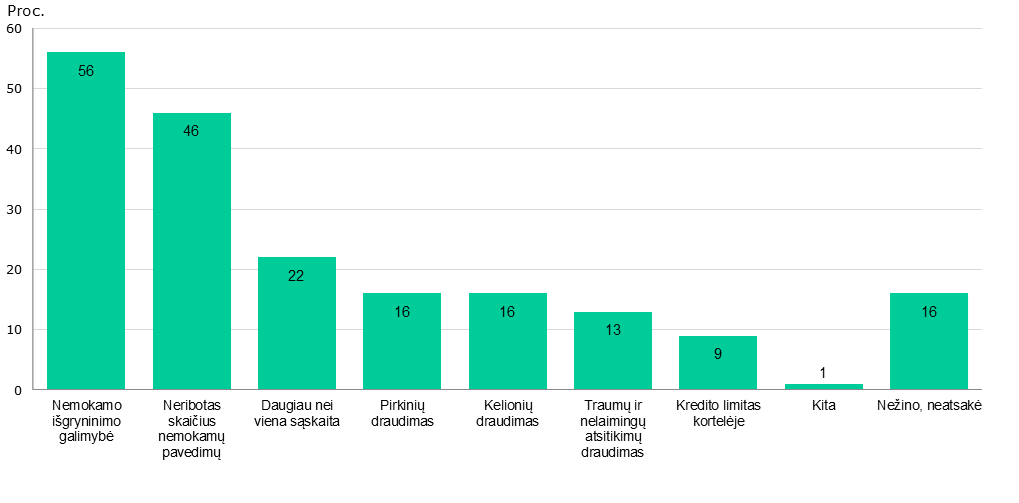
Dauguma apklaustųjų naudojasi standartiniu siūlomu mokėjimo paslaugų planu. Juo naudojosi 72 proc. sąskaitą turinčių apklaustųjų (2024 m. – 80 %). 64 proc. jų naudojosi standartiniu mokėjimo paslaugų teikėjo siūlomu paslaugų planu, 9 proc. turėjo planą, leidžiantį pasiimti daugiau grynųjų pinigų, o 5 proc. – planą su kredito kortele. 19 proc. plano nepasirinkusių apklaustųjų nurodė, kad esami planai jų netenkina. Visi jie teigė norintys pasirinkti pigesnį ir mažiau paslaugų siūlantį mokėjimo paslaugų planą (2024 m. – 91 %). Svarbiausios į mokėjimo paslaugų planą įtrauktos paslaugos respondentams yra galimybė nemokamai pasiimti grynųjų pinigų (56 %), atlikti neribotą skaičių nemokamų pavedimų (46 %) ir turėti daugiau negu vieną sąskaitą (22 %).
Nuo sukčiavimo nukentėjusių apklaustųjų dalis padidėjo, dažniau nukenčia jaunimas. Nuo sukčiavimo per pastaruosius 12 mėn. nukentėjo 5 proc. punktais daugiau respondentų negu 2024 m. (2025 m. – 17 %, 2024 m. – 12 %). Palyginti su praėjusiais metais, respondentų, nukentėjusių nuo sukčiavimo, dalys pakito nedaug: nukentėję nuo sukčiavimo, susijusio su mokėjimo kortelėmis arba internetine bankininkyste, prisipažino, kaip ir 2024 m., 77 proc., o su grynaisiais pinigais – 30 proc. (2024 m. – 28 %) nukentėjusiųjų. Nukentėję dažniau prisipažįsta 18–29 m. amžiaus apklaustieji.
2.Pagrindiniai paveikslai
2.1.Mokėjimo sąskaita
Mokėjimo paslaugų teikėjų paslaugomis 2025 m. naudojosi 93 proc. apklaustųjų (2024 m. – 96 %). Nuo 2023 m. auga gyventojų, kurie naudojasi sąskaitas atidarančių el. pinigų įstaigų ir užsienio mokėjimo paslaugų teikėjų paslaugomis, dalis. Kitų mokėjimo paslaugų teikėjų paslaugomis besinaudojančių respondentų dalis tebebuvo stabili.
1 pav. Respondentų naudojimasis skirtingų mokėjimo paslaugų teikėjų paslaugomis
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausta 1 000 respondentų.
Mokėjimo sąskaitą teigė turintys 86 proc. apklaustųjų (2024 m. – 90 %). Dauguma jų (87 %) teigė turintys atidarytas mokėjimo sąskaitas Lietuvoje veikiančiame banke (2024 m. – 95 %). 14 proc. sąskaitą turinčių apklaustųjų nurodė, kad visi jų namų ūkio nariai sąskaitas turi pas tą patį mokėjimo paslaugų teikėją, 45 proc. teigė, kad jie patys turi kelias sąskaitas pas skirtingus mokėjimo paslaugų teikėjus, o trečdalis nurodė, kad bent vienas jų namų ūkio narys turi sąskaitą pas kitą mokėjimo paslaugų teikėją. Išaugo respondentų, kurie turi sąskaitas daugiau nei pas vieną mokėjimo paslaugų teikėją, dalis (2025 m. – 50 %, 2024 m. – 42 %).
2 pav. Respondentų pasiskirstymas pagal tai, keliose įstaigose jie turi mokėjimo sąskaitą (grafikas kairėje) ir respondentų pasiskirstymas pagal tai, keliose įstaigose jų namų ūkio nariai turi mokėjimo sąskaitas (grafikas dešinėje)
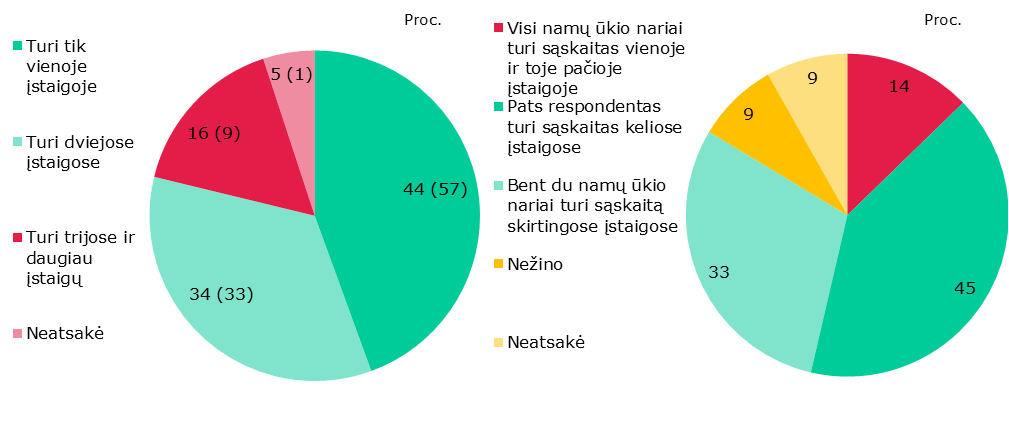
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 858 respondentai, turėję mokėjimo sąskaitą; kai yra galimybė palyginti, skliausteliuose pateikti 2024 m. duomenys.
Neturėti mokėjimo sąskaitos respondentai dažniausiai pasirenka todėl, kad gauna pajamas grynaisiais pinigais (2025 m. – 24 %, 2024 m. – 19 %) arba sąskaitą turi kitas namų ūkio narys (2025 m. – 16 %, 2024 m. – 12 %). Vis dėlto net 41 proc. (2024 m. – 46 %) apklaustųjų arba negalėjo įvardyti konkrečios priežasties, kodėl neturi mokėjimo sąskaitos, arba teigė neturintys tam poreikio. Pajamas grynaisiais pinigais gaunantys daugiausia teigė pensinio amžiaus gyventojai.
3 pav. Priežastys, kodėl respondentai neturi mokėjimo sąskaitos
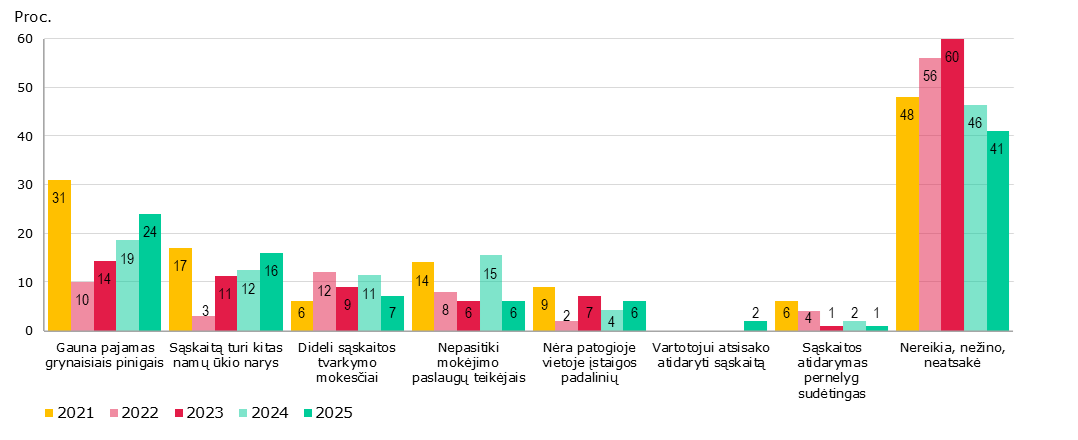
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausti 142 mokėjimo sąskaitos neturintys respondentai.
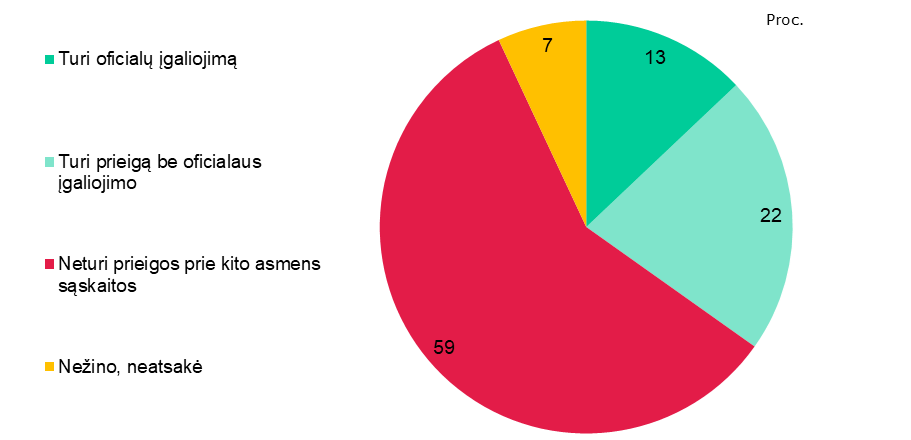
Prieigą prie kito asmens mokėjimo sąskaitų turintys arba už kitą asmenį mokėjimus interneto arba mob. banke darantys nurodė 35 proc. mokėjimo sąskaitą turinčių respondentų. 37 proc. jų nurodė turintys oficialų įgaliojimą tvarkyti kito asmens sąskaitas, o 63 proc. rūpinasi kito asmens sąskaitomis nesutvarkę tam reikalingų dokumentų.
4 pav. Respondentų, turinčių prieigą prie kito asmens mokėjimo sąskaitų, dalis
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 858 respondentai, turėję mokėjimo sąskaitą; nepalyginama su ankstesniais metais.
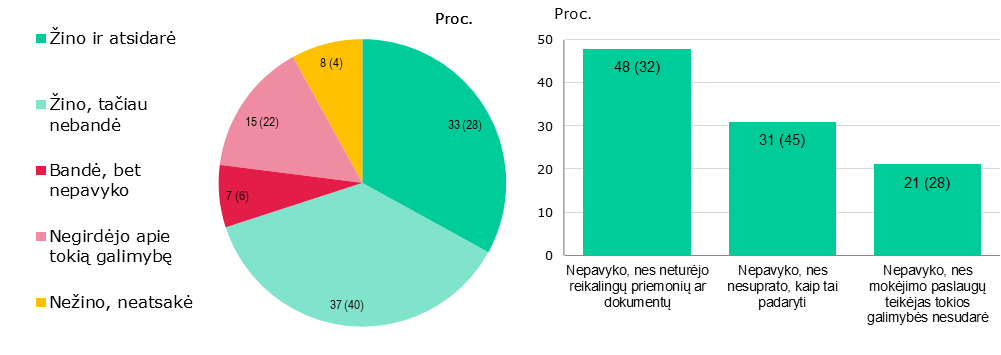
Apie galimybę atsidaryti mokėjimo sąskaitą nuotoliniu būdu nurodė žinantys 77 proc. (2024 m. – 68 %) respondentų. Tokiu būdu bandę atsidaryti sąskaitą nurodė 52 proc. apie tai žinojusių respondentų (2024 m. – 46 %). Kaip ir 2024 m., 82 proc. jų atsidaryti sąskaitą nuotoliniu būdu pavyko. Sėkmingai atsidarę sąskaitą nuotoliniu būdu dažniau teigė 30–49 m. ir gaunantys didesnes pajamas respondentai.
5 pav. Apklaustų gyventojų žinios apie galimybę atsidaryti sąskaitą nuotoliniu būdu (grafikas kairėje) ir priežastys, kodėl respondentams nepavyko atsidaryti sąskaitos nuotoliniu būdu (grafikas dešinėje)
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: grafikas kairėje – 2025 m. apklausta 1 000 respondentų; grafikas dešinėje – 2025 m. apklaustas 71 respondentas, kuris bandė, bet nepavyko atsidaryti mokėjimo sąskaitos nuotoliniu būdu; galimi keli atsakymai, suma viršija 100 proc.; skliausteliuose pateikti 2024 m. duomenys.
2.2.Mokėjimo kortelė ir atsiskaitymai
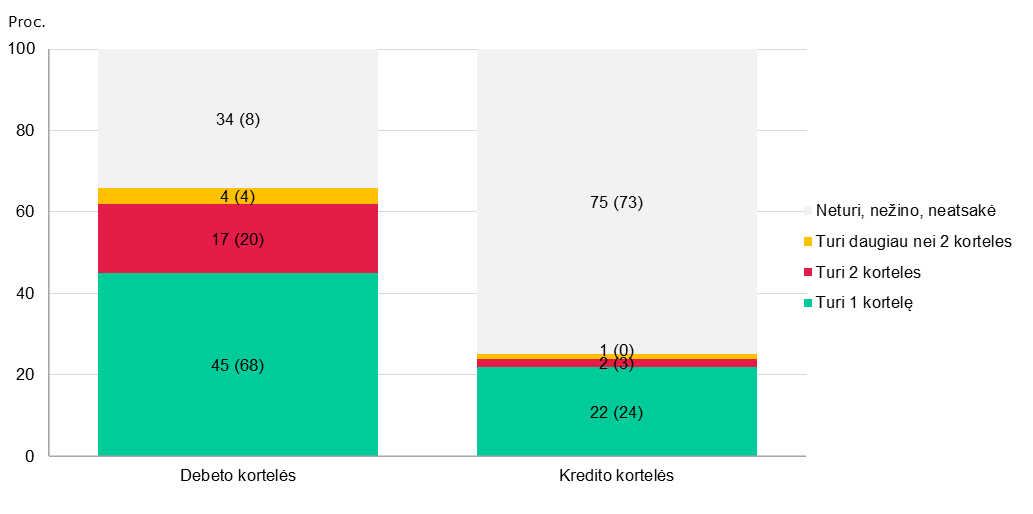
Bent vieną mokėjimo kortelę turintys nurodė 73 proc. visų sąskaitą turinčių apklaustųjų (2024 m. – 96 %). Didžioji dalis (91 %) kortelę turinčių apklaustųjų nurodė turintys debeto korteles (2024 m. – 96 %). Kredito kortelę pažymėjo turintys 34 proc. kortelę turinčių apklaustųjų (2024 m. – 28 %). 25 proc. kortelę turinčių respondentų rinkosi turėti ir debeto, ir kredito korteles (2024 m. – 24 %), 8 proc. – tik kredito kortelę (2024 m. – 4 %).
6 pav. Respondentų turimų debeto ir kredito kortelių skaičius
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 858 respondentai, turėję mokėjimo sąskaitą. Vienas respondentas gali turėti ir debeto, ir kredito korteles; skliausteliuose pateikti 2024 m. duomenys.
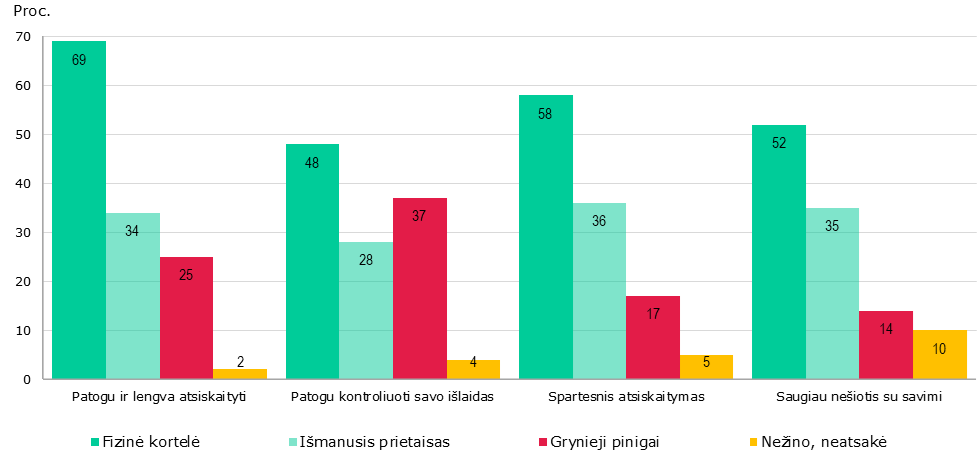
Daugiau negu pusė bent vieną mokėjimo kortelę turinčių respondentų nurodė, kad mokėjimo kortelė yra patogiausia mokėjimo priemonė – ja patogiausia ir sparčiausia atsiskaityti, patogiausia kontroliuoti savo išlaidas ir saugiausia nešiotis su savimi. Išmanųjį įrenginį šiais aspektais labiausiai vertino apie trečdalis apklaustųjų. Grynieji pinigai labiausiai vertinami dėl jų patogumo kontroliuojant savo išlaidas – taip nurodė 37 proc. apklaustųjų.
7 pav. Skirtingų atsiskaitymo būdų privalumai bent vieną mokėjimo kortelę turinčių respondentų vertinimu
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 689 respondentai, galimai turėję mokėjimo kortelę; dėl skirtingos apklausos metodikos rezultatai nepalyginami su 2024 m.; galimi keli atsakymai, suma viršija 100 proc.
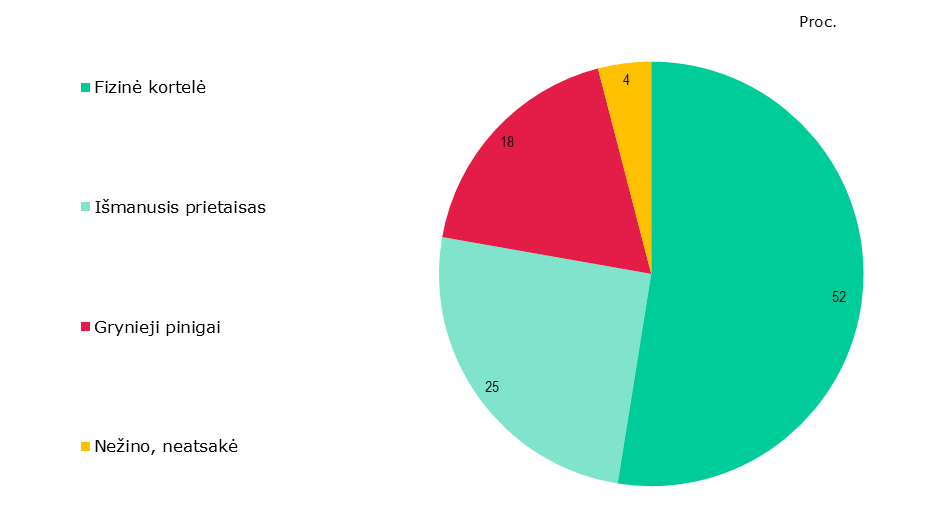
Trys ketvirtadaliai mokėjimo kortelę turinčių respondentų, prekybos ar paslaugų teikimo vietoje turėdami galimybę atsiskaityti savo pasirinkta mokėjimo priemone, pirmenybę teiktų mokėjimo kortelei arba išmaniajam prietaisui. Fizinę kortelę rinktųsi daugiau negu pusė 50 m. ir vyresnių respondentų. Jaunesni negu 50 m. apklaustieji išmanųjį prietaisą renkasi beveik taip pat dažnai kaip ir mokėjimo kortelę – išmaniajam prietaisui arba mokėjimo kortelei teikiantys pirmenybę nurodė nuo 36 iki 47 proc. atskirų amžiaus grupių apklaustųjų.
8 pav. Bent vieną mokėjimo kortelę turinčių respondentų pirmenybinis atsiskaitymo būdas
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 689 respondentai, galimai turėję mokėjimo kortelę; dėl skirtingos apklausos metodikos rezultatai nepalyginami su 2024 m.
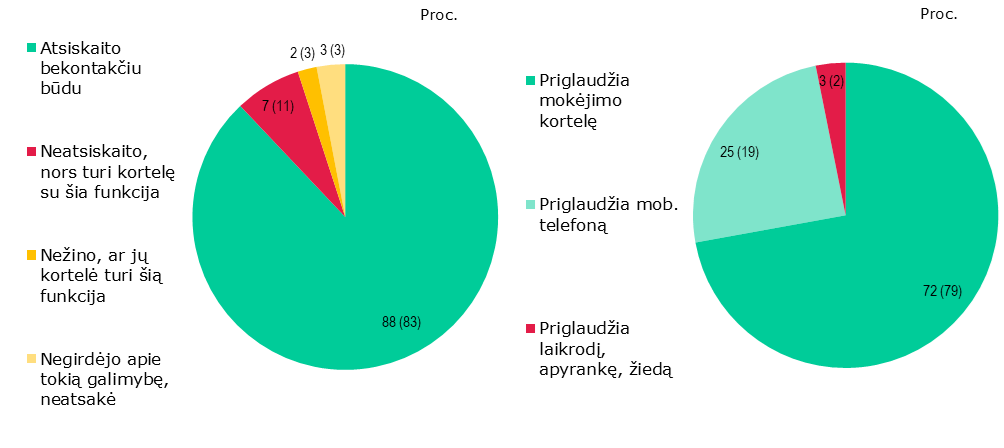
Apie tai, kad jų kortelė turi bekontakčio atsiskaitymo funkciją, žinojo 95 proc. mokėjimo kortelę turinčių respondentų (2024 m. – 94 %). Fizinė mokėjimo kortelė priglaudžiama dažniausiai. Ją priglaudžia 72 proc. visų bekontakčiu būdu atsiskaitančių apklaustųjų. Vyresnio amžiaus respondentai dažniau renkasi priglausti kortelę (ją priglaudžia 70 % 50 m. perkopusių apklaustųjų), o respondentai iki 29 m. taip pat dažnai kaip kortelę priglaudžia ir su ja susietą mob. telefoną (po 40 %). Nė vienas 80 m. perkopęs respondentas nenurodė dažniausiai priglaudžiantis mob. telefoną.
9 pav. Bekontakčiu būdu atsiskaitantys apklaustieji (grafikas kairėje) ir respondentų naudojami bekontakčio atsiskaitymo būdai (grafikas dešinėje)
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: grafikas kairėje – 2025 m. apklausti 689 respondentai, turėję mokėjimo kortelę; grafikas dešinėje – 2025 m. apklausti 603 respondentai, atsiskaitantys bekontakčiu būdu.
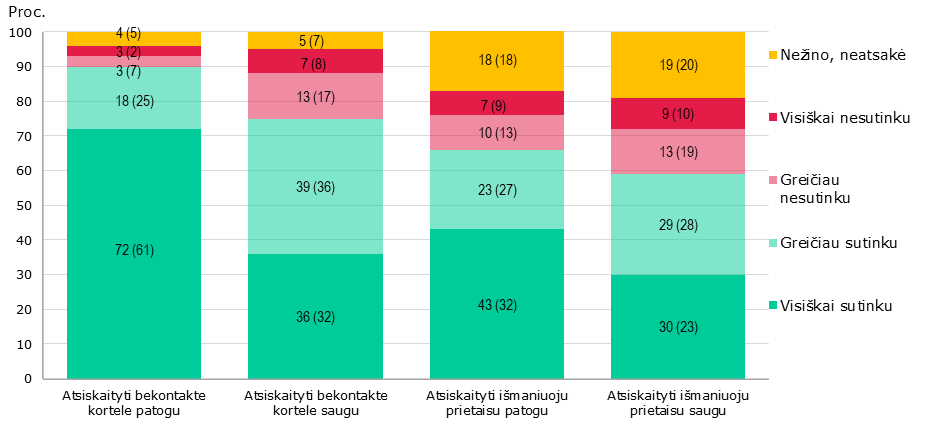
Per metus reikšmingai padaugėjo respondentų, manančių, kad atsiskaityti bekontakčiu būdu yra patogu ir saugu. Atsiskaitymą išmaniuoju prietaisu patogiu laiko 66 proc. (2024 m. – 59 %), o saugiu – 59 proc. (2024 m. – 51 %) visų mokėjimo kortelę turinčių apklaustųjų. Atsiskaitymą bekontakte mokėjimo kortele laiko patogiu 90 proc. (2024 m. – 86 %), o saugiu – 75 proc. (2024 m. – 68 %) mokėjimo kortelę turinčių respondentų.
10 pav. Respondentų vertinimas, ar bekontakčiai atsiskaitymai kortele ir išmaniuoju įrenginiu yra patogūs ir saugūs
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 689 respondentai, turėję mokėjimo kortelę; skliausteliuose pateikti 2024 m. duomenys.
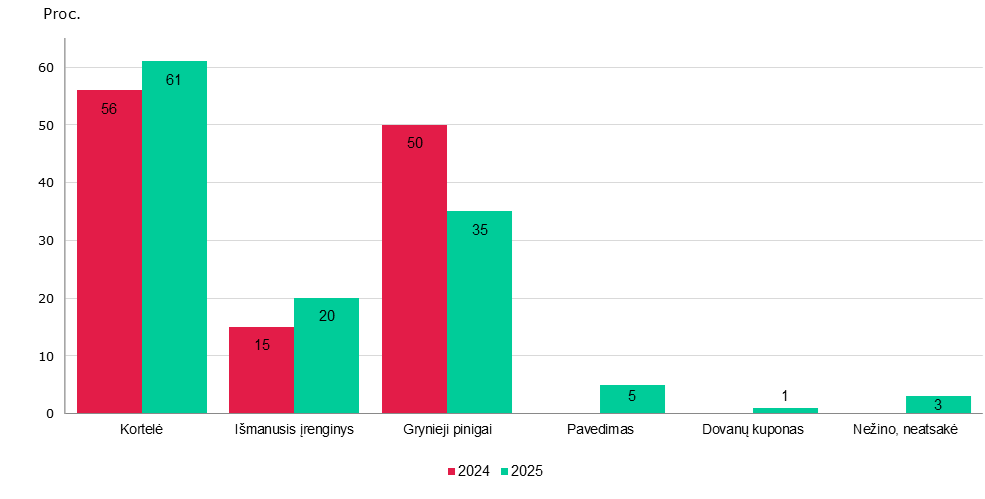
Padaugėjo respondentų, kurie dieną, kai paskutinį kartą atsiskaitė fizinėje prekybos vietoje, bent vienam mokėjimui naudojo mokėjimo kortelę arba išmanųjį įrenginį (2025 m. jie sudarė 75 %, 2024 m. – 67 %). Reikšmingai sumažėjo tų apklaustųjų, kurie bent vieną mokėjimą atliko grynaisiais pinigais (2025 m. jų buvo 35 %, 2024 m. – 50 %). Vienintelė amžiaus grupė, kurioje mokėjimo kortelę bent vienam atsiskaitymui panaudojo mažiau nei pusė apklaustųjų, buvo asmenys iki 29 m. Atsiskaityti mokėjimo kortele rinkosi 42, mokėjo grynaisiais pinigais – 35, išmaniuoju įrenginiu – 29 proc. šios amžiaus grupės apklaustųjų.
11 pav. Respondentų naudota mokėjimo priemonė dieną, kai jie paskutinį kartą atsiskaitė fizinėje prekybos vietoje
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausta 1 000 respondentų. Dalis atsakymo variantų pateikta tik 2025 m. apklausoje; galimi keli atsakymai, suma viršija 100 proc.
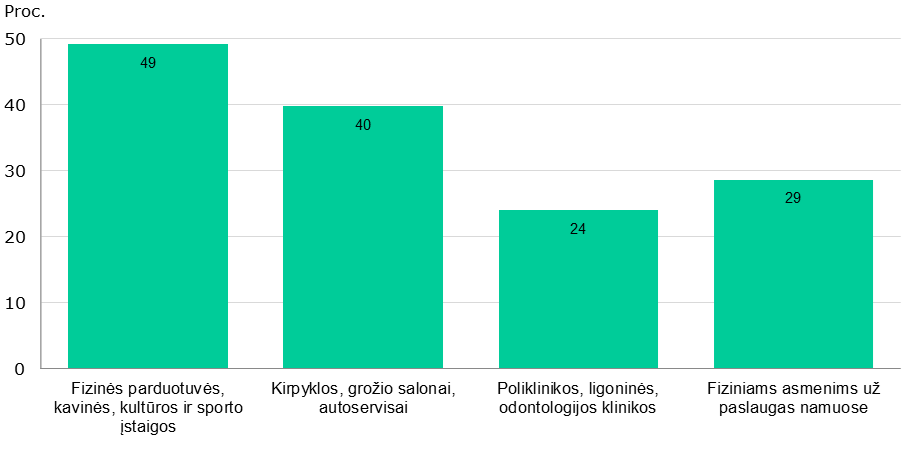
58 proc. respondentų nurodė, kad jiems yra tekę fizinėse prekybos arba paslaugų teikimo vietose atsiskaityti pervedant lėšas internetu arba mob. programėle. Didžiausia jų dalis (49 %) tokiu būdu atsiskaitė parduotuvėse, kavinėse, kultūros ir sporto įstaigose.
12 pav. Vietos, kuriose respondentams yra tekę atsiskaityti pervedant lėšas internetu arba mob. programėle
Šaltinis: Lietuvos banko skaičiavimai.
Pastaba: 2025 m. apklausti 858 respondentai, turėję mokėjimo sąskaitą; galimi keli atsakymai, suma viršija 100 proc.
Šiemet 8 proc. punktais iki 41 proc. padaugėjo respondentų, kurių buvo prašoma atsiskaityti kitu nei jų norimu būdu. Tarp visų, kurių buvo prašoma atsiskaityti kitu nei jų norimu būdu, antrus metus iš eilės mažėja susidūrusių su prekybininkų nenoru priimti atsiskaitymą kortele (2025 m. tokių buvo 81 %, 2024 m. – 89 %) ir daugėja tų, kurie susidūrė su prekybininkų nenoru priimti grynuosius pinigus (2025 m. – 29 %, 2024 m. – 20 %). Iki 11 proc. padidėjo visų apklaustųjų respondentų, kurie dėl nesudarytos galimybės atsiskaityti jiems priimtinu būdu, prekės nenusipirko (2024 m. jų buvo 5 %). Prekybininko iš pirkėjo prarastų pajamų mediana dėl atsisakymo priimti mokėjimą kortele sudarė 25 Eur (2024 m. – 30 Eur), o dėl atsisakymo priimti mokėjimą grynaisiais pinigais –20 Eur (2024 m. – taip pat 20 Eur). Negalėdami atsiskaityti kortele, iki bankomato išsigryninti pinigų respondentai ėjo norėdami įsigyti vidutiniškai 49 Eur vertės prekę (2024 m. – 37 Eur).
13 pav. Apklaustųjų, kurių buvo prašoma atsiskaityti kitu nei jų norimu būdu, dalis (grafikas kairėje), ir situacijos, su kuriomis susidūrė respondentai, kurių buvo prašoma atsiskaityti kitu nei jų norimu būdu (grafikas dešinėje)
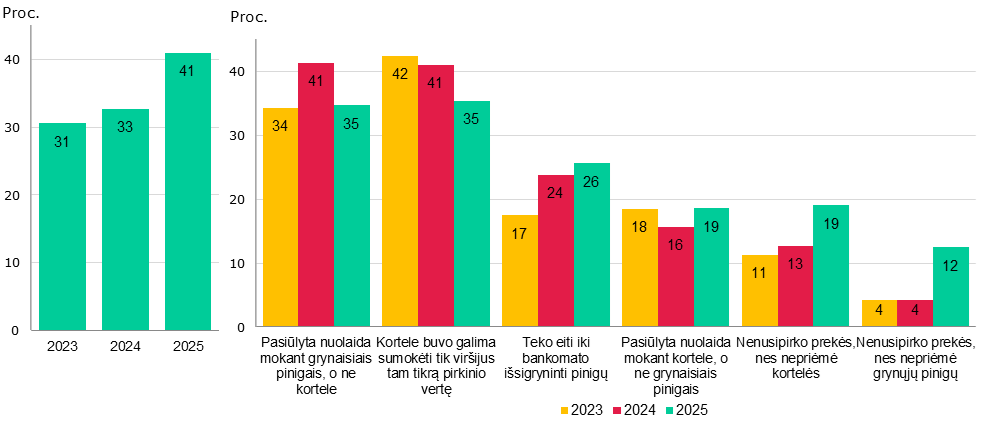
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: grafikas kairėje – 2025 m. apklausta 1 000 respondentų; grafikas dešinėje – 2025 m. apklausta 410 respondentų, susidūrusių su situacijomis, kai jų buvo prašoma atsiskaityti kitu nei jų norimu būdu; galimi keli atsakymai, suma viršija 100 proc.
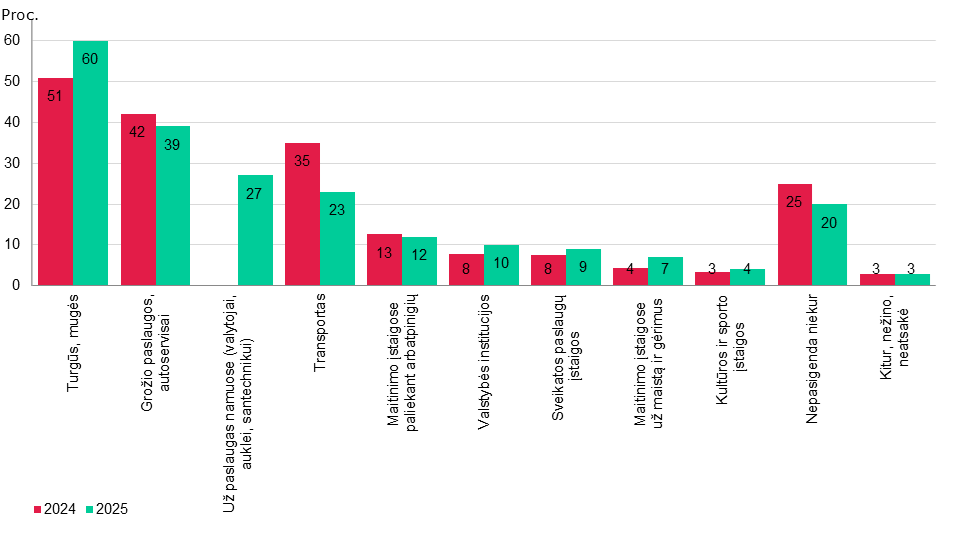
Kaip ir ankstesniais metais, respondentai labiausiai pasigenda galimybės atsiskaityti kortele turguje (2025 m. jie sudarė 60 %, 2024 m. – 51 %), už smulkiojo verslo paslaugas (2025 m. – 39 %, 2024 m. – 42 %) ir už paslaugas namuose (2025 m. – 27 %). Penktadalis mokėjimo kortelę turinčių respondentų nurodė galimybės atsiskaityti kortele niekur nepasigendantys (2024 m. – 25 %).
14 pav. Prekybos ir paslaugų teikimo vietos, kuriose respondentai pasigenda galimybės atsiskaityti mokėjimo kortele
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 689 respondentai, turėję mokėjimo kortelę; galimi keli atsakymai, suma viršija 100 proc.; dėl skirtingos apklausos metodikos ne visi rezultatai palyginami su 2024 m.
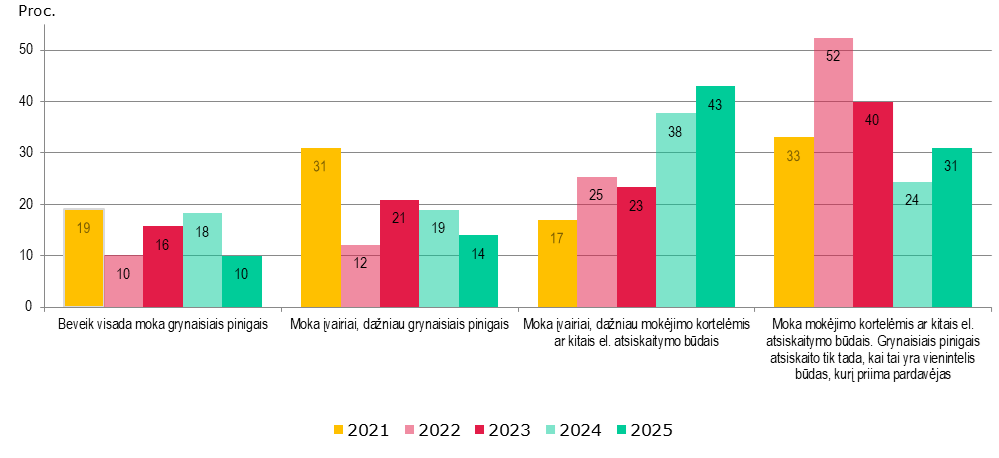
Reikšmingai padaugėjo respondentų visada arba dažniau mokančių mokėjimo kortele ir kitais el. atsiskaitymo būdais – šiomis priemonėmis dažniau atsiskaitantys teigė 74 proc. apklaustųjų (2024 m. – 62 %). Visada arba dažniau mokančiųjų grynaisiais pinigais sumažėjo 13 proc. punktų (2025 m. jie sudarė 24 %, 2024 m. – 37 %).
15 pav. Respondentų dažniausiai naudojami atsiskaitymo būdai
Šaltinis: Lietuvos banko skaičiavimai.
Pastaba: 2025 m. apklausta 1 000 respondentų.
2.3.Grynieji pinigai
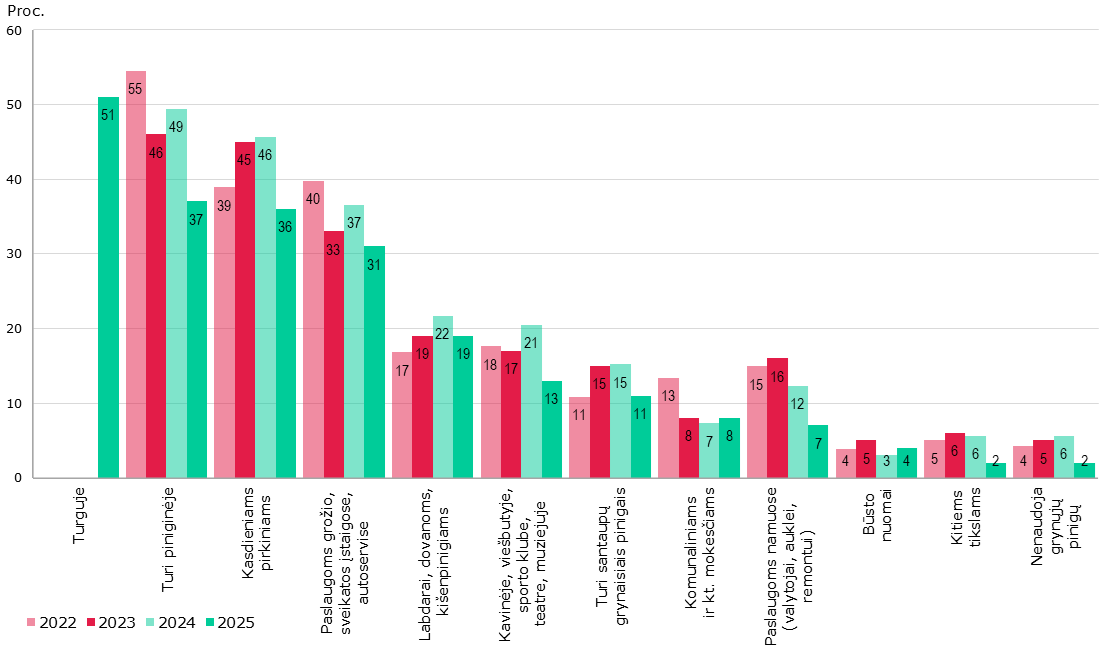
Grynuosius pinigus naudoja 98 proc. apklaustųjų (2024 m. naudojo 94 %). Dažniausiai grynieji pinigai naudojami turguje, kasdieniams pirkiniams, nenumatytiems atvejams bei paslaugoms grožio, sveikatos įstaigose ir autoservise. Per metus sumažėjo naudojančių grynuosius pinigus beveik visiems pagrindiniams tikslams.
16 pav. Respondentų grynųjų pinigų naudojimas kasdienėje veikloje
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausta 1 000 respondentų; galimi keli atsakymai, suma viršija 100 proc. Atsakymo variantas „Turguje“ pateiktas tik 2025 m. apklausoje.
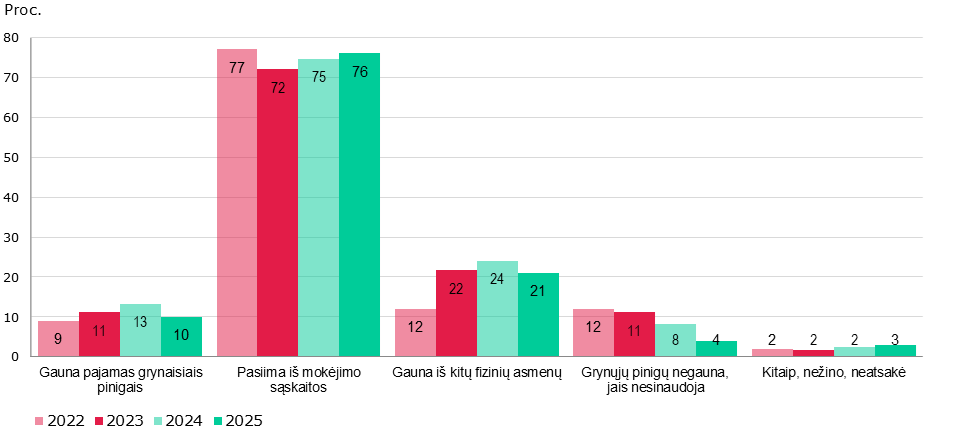
Kaip ir ankstesniais metais, pagrindinis respondentų grynųjų pinigų šaltinis yra jų mokėjimo sąskaita. Iš jos grynuosius pinigus pasiėmė 76 proc. (2024 m. – 75 %) visų apklaustųjų. Pastaruosius ketverius metus mažėja respondentų, apskritai nesinaudojančių grynaisiais pinigais.
17 pav. Respondentų grynųjų pinigų gavimo būdai
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausta 1 000 respondentų; galimi keli atsakymai, suma viršija 100 proc.
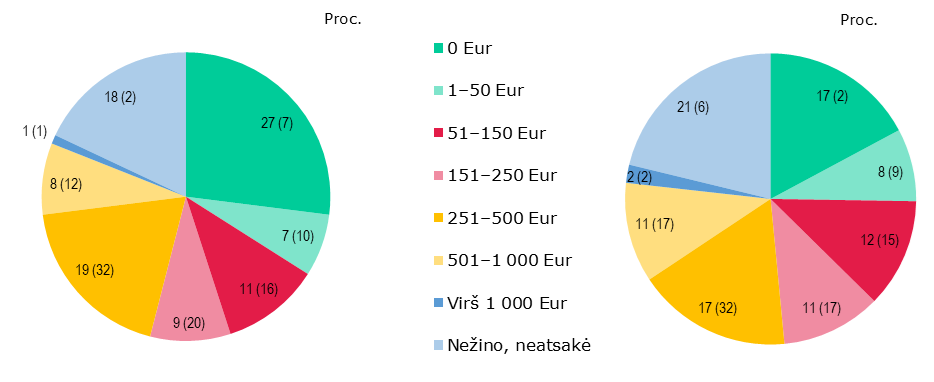
Apklaustieji nurodė, kad per mėnesį norėtų pasiimti vidutiniškai 403 Eur grynųjų pinigų (mediana 290 Eur), o faktiškai pasiima vidutiniškai 351 Eur (mediana 300 Eur). Vidutinė išgryninama suma 2025 m. buvo 351 Eur (2024 m. – 285 Eur): miestuose – 320 Eur (2024 m. – 298 Eur), regionuose – 381 Eur (2024 m. – 275 Eur). 90 proc. mokėjimo sąskaitą turinčių apklaustųjų nurodė kas mėnesį iš savo sąskaitos pasiimantys ne daugiau kaip 550 Eur. Vis dėlto, kad būtų patenkinti 90 proc. mokėjimo sąskaitą turinčių apklaustųjų nurodyti grynųjų pinigų poreikiai, jiems reikėtų turėti galimybę nemokamai pasiimti iki 800 Eur.
18 pav. Respondentų vidutiniškai per mėnesį pasiimama grynųjų pinigų suma (grafikas kairėje) ir respondentų vidutiniškai per mėnesį reikalinga pasiimti grynųjų pinigų suma (grafikas dešinėje)
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 858 mokėjimo sąskaitą turintys respondentai; skliausteliuose pateikti 2024 m. duomenys.
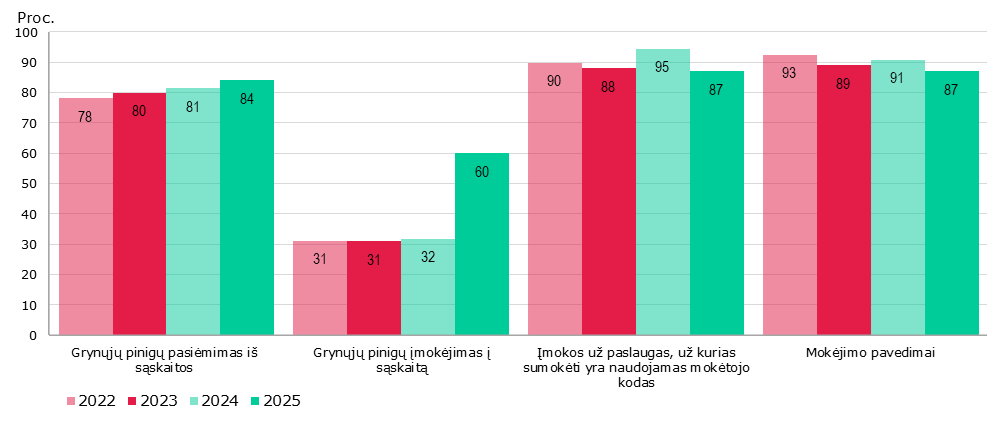
2025 m. iki 60 proc. (2024 m. jie sudarė 32 %) padaugėjo respondentų, nurodžiusių, kad naudojasi grynųjų pinigų įmokėjimo į sąskaitą paslauga. Grynuosius pinigus į sąskaitą įmokantys dažniau teigė vyresnio amžiaus gyventojai. Įmokų mokėjimo ir mokėjimo pavedimų paslaugomis naudojosi 87 proc. (2024 m. – atitinkamai 95 ir 91 %), o grynųjų pinigų pasiėmimo iš sąskaitos paslaugomis – 84 proc. (2024 m. – 81 %) apklaustųjų.
19 pav. Sąskaitas turinčių respondentų naudojimasis mokėjimo paslaugomis
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausti 858 mokėjimo sąskaitą turėję respondentai.
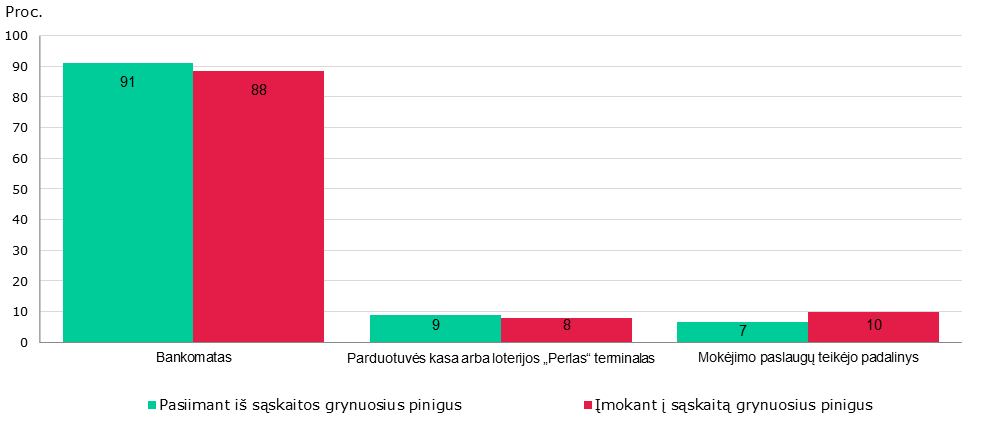
Didžioji dalis grynųjų pinigų pasiėmimo arba įmokėjimo paslaugomis besinaudojančių respondentų grynuosius pinigus pasiima (91 % jų) arba įmoka į savo sąskaitas (88 % jų) bankomatuose. 2025 m. bankomatu naudojęsi grynųjų pinigų pasiėmimui arba įnešimui nurodė 84 proc. sąskaitą turinčių respondentų.
20 pav. Vietos, kur sąskaitas turintys ir grynųjų pinigų pasiėmimo arba įmokėjimo paslaugomis besinaudojantys respondentai paprastai pasiima arba įmoka grynuosius pinigus
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 858 mokėjimo sąskaitą turėję respondentai; galimi keli atsakymai, suma viršija 100 proc.; dėl skirtingos apklausos metodikos nepalyginama su ankstesniais metais.
2.4.Internetinė ir mobilioji bankininkystė
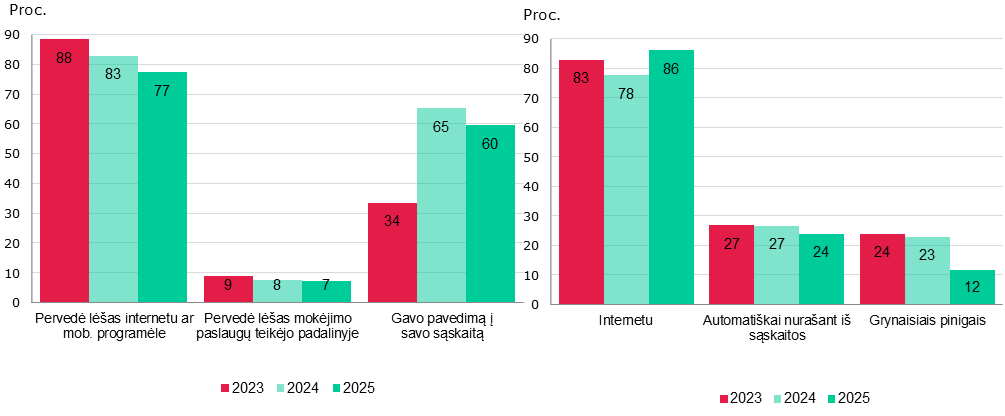
Per paskutines keturias savaites iki apklausos mokėjimo pavedimus gavo arba atliko 87 proc. (2024 m. – 91 %), o įmokas sumokėjo 86 proc. (2024 m. – 95 %) sąskaitą turinčių apklaustųjų. 84 proc. (2024 m. – 77 %) įmokas grynaisiais pinigais mokančių respondentų mokėjimus atliko pas tarpininką (pašte, spaudos kioske, parduotuvėje), o 22 proc. (2024 m. – 27 %) – mokėjimo paslaugų teikėjo padalinyje. 73 proc. apklaustųjų, kurie rinkosi pervesti įmokas internetu, suvedė mokėjimo informaciją interneto banke ir 49 proc. buvo nukreipti į jau suformuotą apmokėjimo puslapį. Vieno vartotojo per mėnesį atliekamų mokėjimo pavedimų mediana yra 5 pavedimai.
21 pav. Sąskaitas turinčių respondentų per paskutines keturias savaites atliktų arba gautų mokėjimo pavedimų (grafikas kairėje) ir paprastai mokamų įmokų (grafikas dešinėje) atlikimo būdai
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausti 745 per paskutines keturias savaites mokėjimo pavedimus atlikę arba gavę respondentai ir 742 paprastai įmokas mokantys respondentai.
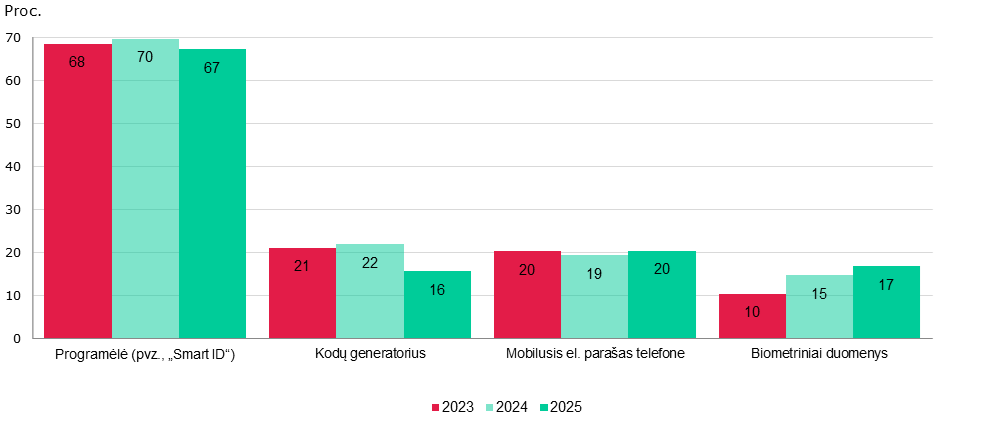
Internetine bankininkyste aktyviai naudojasi 89 proc. sąskaitą turinčių apklaustųjų (2024 m. ja naudojosi 94 %). Kodų generatorius tebėra populiariausia prisijungimo priemonė tarp 80 m. perkopusių respondentų, visų kitų amžiaus grupių apklaustieji daugiausia naudoja tam skirtas programėles.
22 pav. Respondentų jungimosi prie internetinės bankininkystės būdai
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 767 internetine bankininkyste besinaudojantys respondentai; galimi keli atsakymai, suma viršija 100 proc.
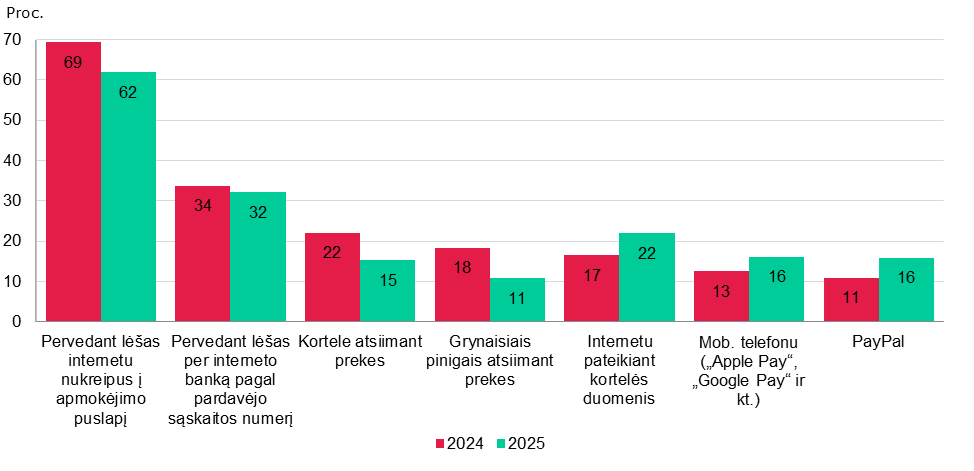
Internetinėje parduotuvėje perkantys nurodė 87 proc. visų apklaustųjų (2024 m. – 74 %). Populiariausias apmokėjimo perkant internetu būdas yra nukreipimas į apmokėjimo puslapį – taip moka beveik du trečdaliai internetu pirkusių apklaustųjų.
23 pav. Respondentų pasirinkti atsiskaitymo už pirkinį internetinėje parduotuvėje būdai
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausti 865 respondentai, perkantys internetinėje parduotuvėje.
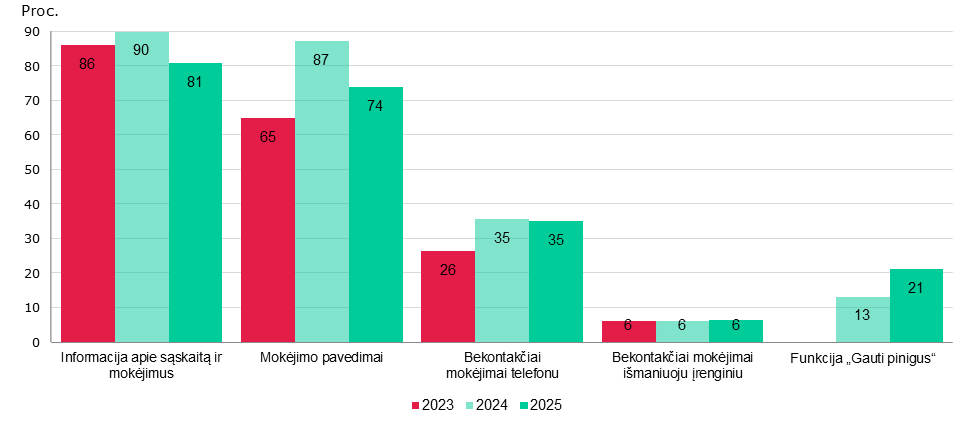
Mokėjimo paslaugų teikėjų sukurtas mob. programėles aktyviai naudoja 74 proc. sąskaitą turinčių apklaustųjų (2024 m. tokių buvo 68 %). Per metus padaugėjo respondentų, kurie naudojasi funkcija „Gauti pinigus“, dalis. Programėles mažiau naudoja vyresnio amžiaus gyventojai.
24 pav. Respondentų naudojamos mob. programėlių funkcijos
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausti 636 mob. programėles naudojantys respondentai. Klausimas apie funkcijos „Gauti pinigus“ naudojimą pateiktas tik 2024 ir 2025 m. apklausose.
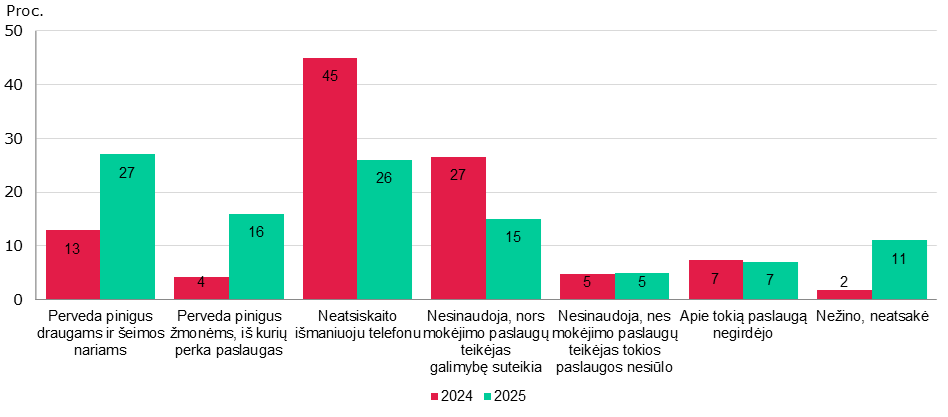
Mokėjimais pagal telefono numerį naudojasi 36 proc. mokėjimo sąskaitą turinčių respondentų (2024 m. naudojosi 14 %). 75 proc. jų atlieka mokėjimus draugams ir šeimos nariams (2024 m. jie sudarė 90 %) ir 45 proc. moka už fizinių asmenų suteiktas paslaugas (pvz., už grožio, remonto, nuomos ir kt. paslaugas) (2024 m. jų buvo 30 %).
25 pav. Respondentų naudojimasis mokėjimų pagal telefono numerį paslauga
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausti 858 mokėjimo sąskaitą turintys respondentai.
2.5.Mokėjimo paslaugų kaina ir planai
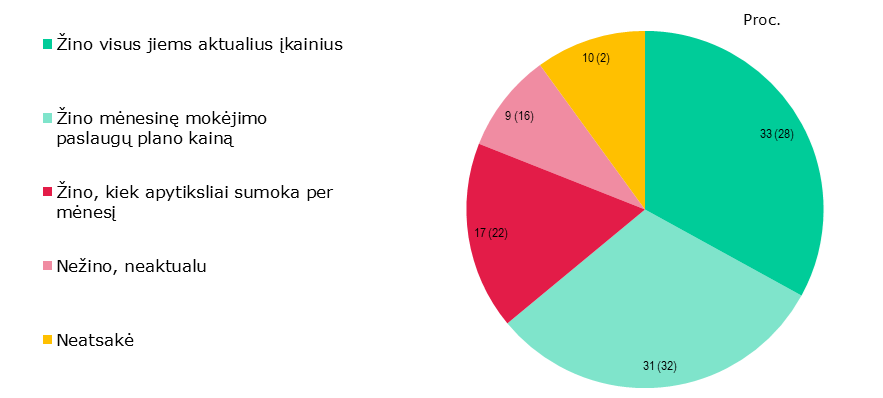
Savo išlaidas mokėjimo paslaugoms žino 81 proc. mokėjimo sąskaitą turinčių asmenų (2024 m. tokių buvo 82 %). Mažiausiai savo išlaidomis mokėjimo paslaugoms domisi moksleiviai, studentai ir 80 m. sulaukę apklaustieji – po ketvirtadalį jų nurodė, kad ši informacija jiems neaktuali.
26 pav. Respondentams aktualių mokėjimo paslaugų įkainių žinomumas
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 858 mokėjimo sąskaitą turėję respondentai; skliausteliuose pateikti 2024 m. duomenys.
Sumos, kurią mokėjimo sąskaitą turintys apklaustieji sumoka už mokėjimo paslaugas, mediana tebebuvo tokia pati kaip ir 2023 bei 2024 m. ir yra 2 Eur/mėn. Didėja sumos, kurią mokėjimo sąskaitą turintiems apklaustiesiems būtų priimtina sumokėti už mokėjimo paslaugas, mediana: 2025 m. – 2, 2024 m. – 1,5, 2023 m. – 1 Eur/mėn.
27 pav. Respondentų mokėjimo paslaugoms išleidžiama suma per mėnesį (grafikas kairėje) ir mokėjimo paslaugoms priimtina išleisti suma per mėnesį (grafikas dešinėje)
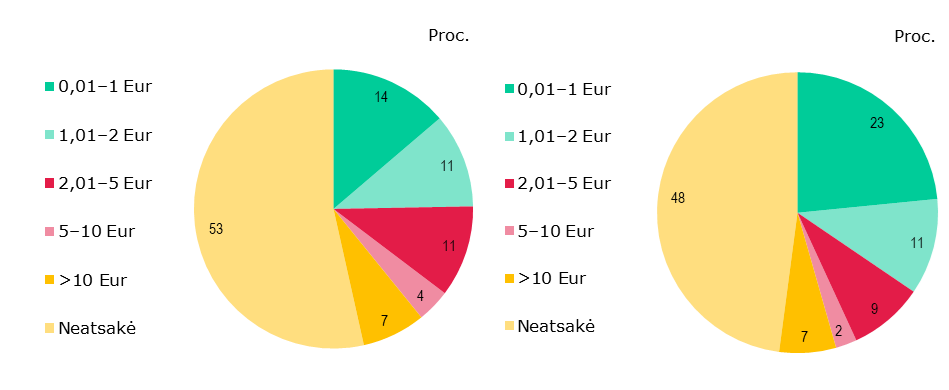
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 858 mokėjimo sąskaitą turėję respondentai; dėl skirtingos apklausos metodikos duomenys nepalyginami su 2024 m.
2025 m. mokėjimo paslaugų planą buvo pasirinkę 72 proc. mokėjimo sąskaitą turėjusių respondentų (2024 m. – 80 %), beveik du trečdaliai jų naudojosi standartiniu jų mokėjimo paslaugų teikėjo siūlomu mokėjimo paslaugų planu. 19 proc. plano nepasirinkusių apklaustųjų to nepadarė todėl, kad esami planai jų netenkina. Visi jie teigė norintys pasirinkti pigesnį ir mažiau paslaugų siūlantį mokėjimo paslaugų planą (2024 m. – 91 %), nė vienas nenurodė norintis brangesnio, tačiau daugiau paslaugų apimančio plano (2024 m. – 9 %).
28 pav. Respondentų pasirinkti mokėjimo paslaugų planai (grafikas kairėje) ir priežastys, kodėl respondentai nepasirinko mokėjimo paslaugų plano (grafikas dešinėje)
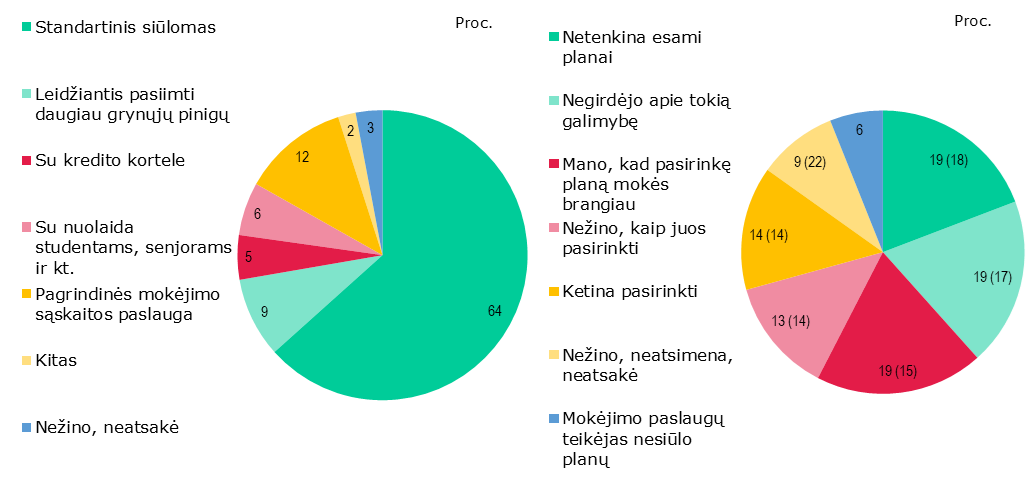
Šaltinis: Lietuvos banko skaičiavimai.
Pastaba: grafikas kairėje – 2025 m. apklausti 622 mokėjimo planą pasirinkę respondentai; grafikas dešinėje – 2025 m. apklausti 127 mokėjimo paslaugų plano nepasirinkę respondentai; skliausteliuose pateikti 2024 m. duomenys, jeigu jie turimi.
Respondentų vertinimu, svarbiausios į mokėjimo paslaugų planą įtrauktos paslaugos yra galimybė nemokamai pasiimti grynųjų pinigų (56 %) ir neribotas skaičius nemokamų pavedimų (46 %).
29 pav. Į mokėjimo paslaugų planą įtrauktų paslaugų svarbos vertinimas
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausti 858 mokėjimo sąskaitą turintys respondentai; dėl skirtingos apklausos metodikos nepalyginama su 2024 m.
2.6.Mokėjimo paslaugų teikėjo pasirinkimas ir prieinamumas
Per pastaruosius 12 mėn. banko ar kredito unijos skyriuje lankėsi 32 proc. visų apklaustųjų (2024 m. – 38 %). 66 proc. jų lankėsi todėl, kad norimą paslaugą jiems atrodė paprasčiau gauti gyvai, ir 34 proc. todėl, kad jiems nebuvo suteikta galimybė paslaugos gauti nuotoliniu būdu. 43 proc. apsilankiusiųjų savo mokėjimo paslaugų teikėjo skyriuje rūpėjo prisijungimo prie mob. arba internetinės bankininkystės klausimai.
30 pav. Apsilankymo mokėjimo paslaugų teikėjo skyriuje per paskutinius 12 mėn. priežastys
Šaltinis: Lietuvos banko skaičiavimai.
Pastaba: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausta 320 banko arba kredito unijos skyriuje apsilankiusių respondentų.
Du trečdaliai savo mokėjimo paslaugų teikėjo skyriuje apsilankiusių respondentų nurodė, kad prireikus paprastai vyksta į savo mieste arba rajone esantį banko arba kredito unijos skyrių. Vis dėlto 20 proc. respondentų paprastai vyksta į gretimame mieste arba rajone esantį skyrių arba laukia savo mokėjimo paslaugų teikėjo konsultanto paslaugų mobiliajame autobusiuke arba savivaldybės patalpose.
31 pav. Skyrius, į kurį respondentai paprastai vyksta pasikonsultuoti su savo mokėjimo paslaugų teikėju
Šaltinis: Lietuvos banko skaičiavimai.
Pastaba: 2025 m. apklausta 320 banko arba kredito unijos skyriuje apsilankiusių respondentų; dėl skirtingos apklausos metodikos nepalyginama su 2024 m.
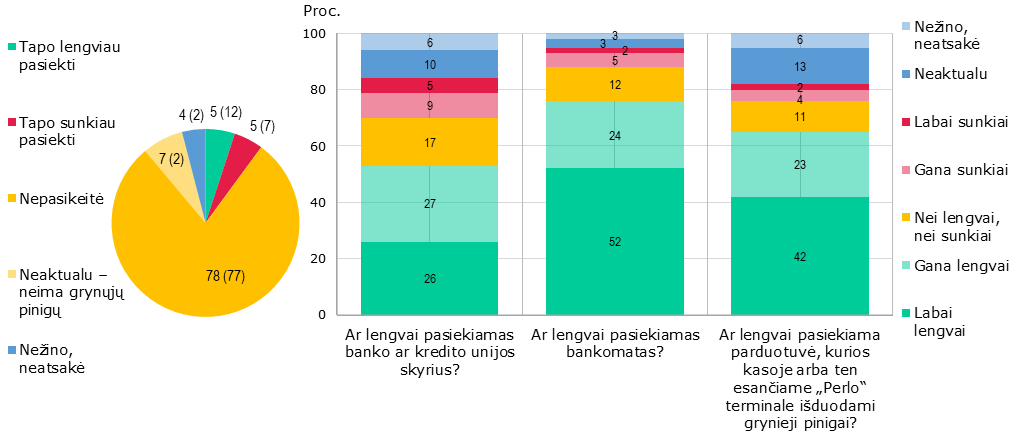
Bet kokią grynųjų pinigų pasiėmimo vietą sunku pasiekti mažiau nei 2 proc. apklaustųjų. Didžiajai daliai respondentų (2025 m. – 78 %, 2024 m. – 77 %) grynųjų pinigų prieinamumas per metus beveik nepasikeitė. Absoliuti dauguma apklaustųjų, nurodžiusių, kad grynųjų pinigų prieinamumas pagerėjo arba pablogėjo, nurodė pasikeitusią bankomatų lokaciją ir atsidariusias arba užsidariusias parduotuves. Bankomatą sunkiai arba labai sunkiai pasiekiamu laikė 7, mokėjimo paslaugų teikėjo skyrių – 14, o parduotuvę, kurios kasoje arba tarpininko terminale galima pasiimti grynųjų pinigų, – 6 proc. apklaustųjų. Banko ar kredito unijos skyrius sunkiausiai pasiekiamas atrodė Tauragės gyventojams (37 % jų jį įvardijo kaip sunkiai arba labai sunkiai pasiekiamą), tačiau bankomato pasiekiamumas šioje apskrityje atitiko bendrą vidurkį (75 % gyventojų jį įvardijo kaip labai lengvai arba lengvai pasiekiamą).
32 pav. Respondentų vertinimas, kaip per paskutinius 12 mėn. pasikeitė jiems patogiausios grynųjų pinigų pasiėmimo vietos pasiekiamumas (grafikas kairėje), ir šiandieninis mokėjimo paslaugų teikėjo padalinio, bankomato arba grynuosius pinigus išduodančio tarpininko pasiekiamumas (grafikas dešinėje)
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausta 1 000 respondentų; dėl skirtingos apklausos metodikos nepalyginama su 2024 m.
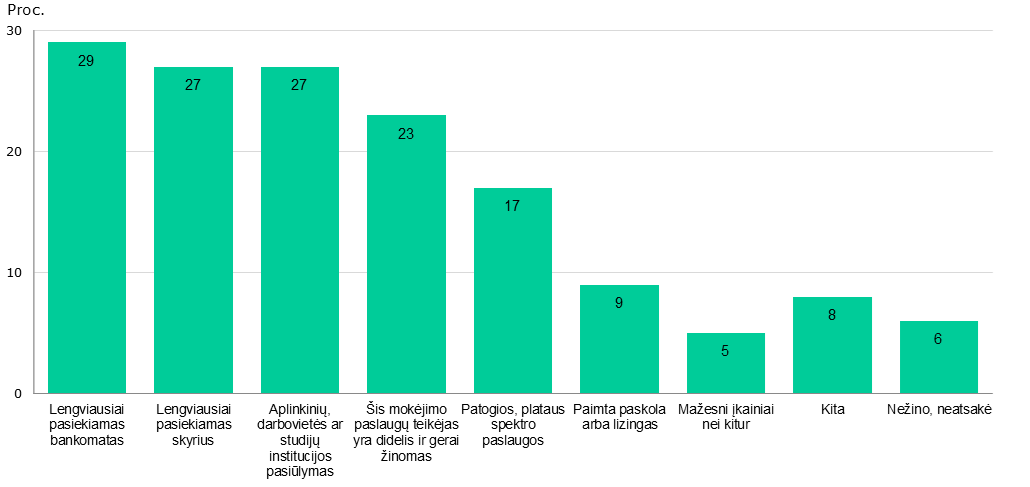
Mokėjimo paslaugų teikėjo skyriaus arba bankomato pasiekiamumas buvo svarbiausia priežastis, kodėl 42 proc. (2024 m. – 32 %) respondentų nurodė savo pagrindiniu banku pasirinkę šį mokėjimo paslaugų teikėją. Vartotojams taip pat buvo svarbios aplinkinių rekomendacijos (2025 m. – 27 %, 2024 m. – 43 %), mokėjimo paslaugų teikėjo dydis bei žinomumas (2025 m. – 23 %, 2024 m. – 28 %) ir siūlomų paslaugų įvairovė (2025 m. – 17 %, 2024 m. – 41 %). Mažiausios kainos ieškojo 5 proc. (2024 m. – 6 %) apklaustųjų. Dauguma priežasties negalėjusių įvardyti respondentų nurodė, kad naudojasi esamo mokėjimo paslaugų teikėjo paslaugomis jau seniai ir keisti nenori.
33 pav. Šiandieninio mokėjimo paslaugų teikėjo pasirinkimą nulėmusios priežastys
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausta 820 savo pagrindinį banką žinančių respondentų; dėl skirtingos apklausos metodikos nepalyginama su ankstesniais metais.
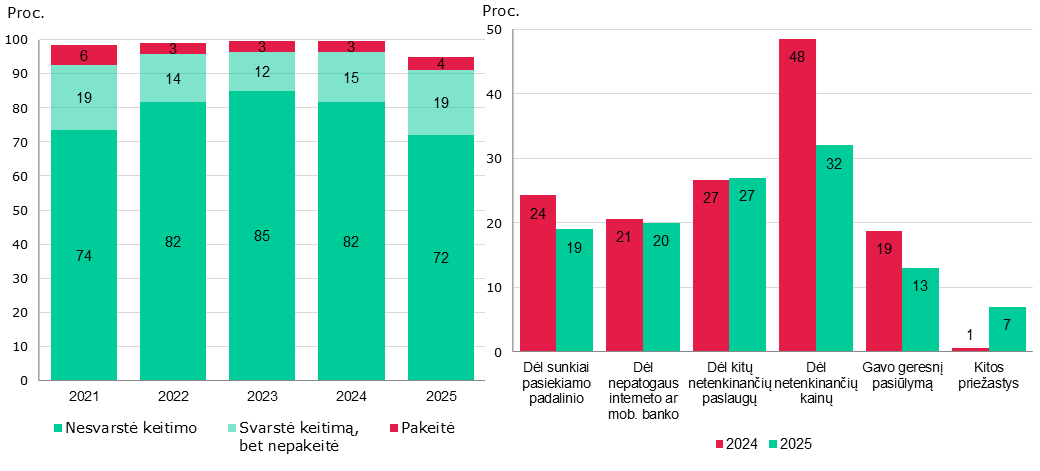
Per paskutinius 12 mėn. 5 proc. punktais (iki 23 %) išaugo sąskaitą turinčių respondentų, kurie svarstė pakeisti savo dabartinį mokėjimo paslaugų teikėją, dalis. 62 proc. jų (2024 m. – 58 %) svarstė pakeisti savo esamą mokėjimo paslaugų teikėją dėl netenkinančio pasiekiamumo arba paslaugų kokybės. Dėl netenkinančios kainos keisti paslaugų teikėją svarstė 32 proc. (2024 m. – 48 %) apklaustųjų. 31 proc. respondentų, kurie svarstė pakeisti savo mokėjimo paslaugų teikėją dėl netenkinančios paslaugų kokybės, netenkino padalinio pasiekiamumas (2024 m. – 40 %), 33 proc. – nepatogus interneto ar mob. bankas (2024 m. – 34 %), o 44 proc. – kitos neįvardytos paslaugos (2024 m. – 44 %). Dėl nepatogaus interneto ar mob. banko dažniau pakeitimą svarstė 50 m. nesulaukę vartotojai.
34 pav. Respondentų svarstymas pakeisti savo mokėjimo paslaugų teikėją (grafikas kairėje) ir svarstymo pakeisti savo mokėjimo paslaugų teikėją priežastys (grafikas dešinėje)
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc. Grafikas kairėje – 2025 m. apklausti 858 mokėjimo sąskaitą turintys respondentai; grafikas dešinėje – 2025 m. apklausti 196 savo mokėjimo paslaugų teikėją svarstę pakeisti respondentai; dėl skirtingos apklausos metodikos rezultatai nepalyginami su 2024 m.
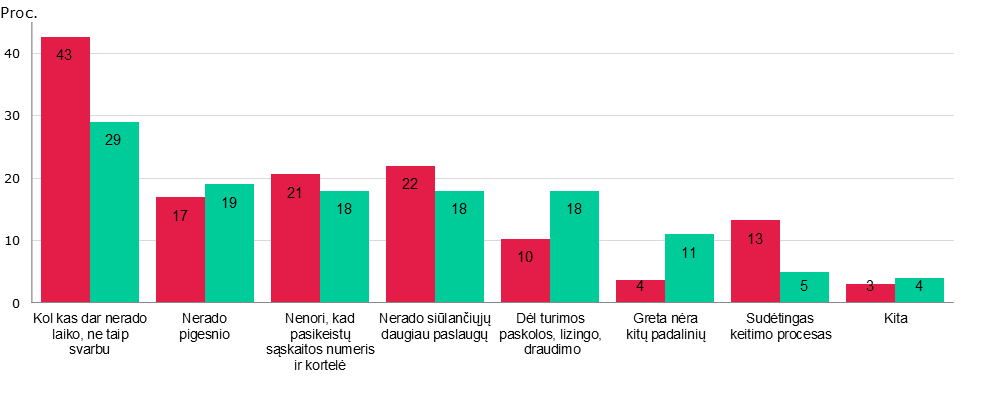
Nuo 37 iki 42 proc. padaugėjo savo mokėjimo paslaugų teikėją keisti svarsčiusių, tačiau to nepadariusių respondentų, kurie to nepadarė todėl, kad nerado geresnių alternatyvų (nerado artimesnio, pigesnio arba daugiau paslaugų siūlančio mokėjimo paslaugų teikėjo). 29 proc. teigė, kad tam kol kas dar nerado laiko (2024 m. – 43 %), o 24 proc. jų netenkina mokėjimo paslaugų teikėjo keitimo procesas ir galimi pokyčiai (2024 m. – 28 %).
35 pav. Priežastys, kodėl respondentai nepakeitė savo mokėjimo paslaugų teikėjo
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklaustas 161 savo mokėjimo paslaugų teikėją keisti svarstęs, bet to nepadaręs respondentas.
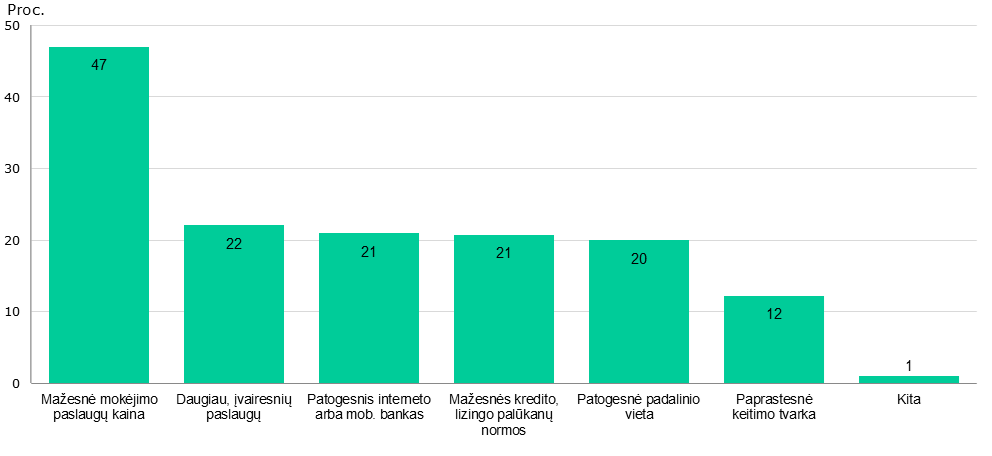
28 proc. mokėjimo sąskaitą turinčių respondentų niekas negalėtų paskatinti pakeisti savo dabartinio mokėjimo paslaugų teikėjo. Iš tų vartotojų, kuriuos kažkas galėtų paskatinti, beveik pusė rinktųsi mažesnę mokėjimo paslaugų kainą, dar po 20–22 proc. jų pasirinktų tą mokėjimo paslaugų teikėją, kuris jiems pasiūlytų daugiau įvairesnių paslaugų, patogesnį interneto ar mob. banką, patogesnėje vietoje esantį padalinį arba mažesnes kitų kredito arba lizingo palūkanų normas.
36 pav. Veiksniai, kurie paskatintų respondentus pakeisti savo mokėjimo paslaugų teikėją
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklaustas 621 mokėjimo sąskaitą turintys respondentas, kuris galėtų būti paskatins pakeisti savo mokėjimo paslaugų teikėją.
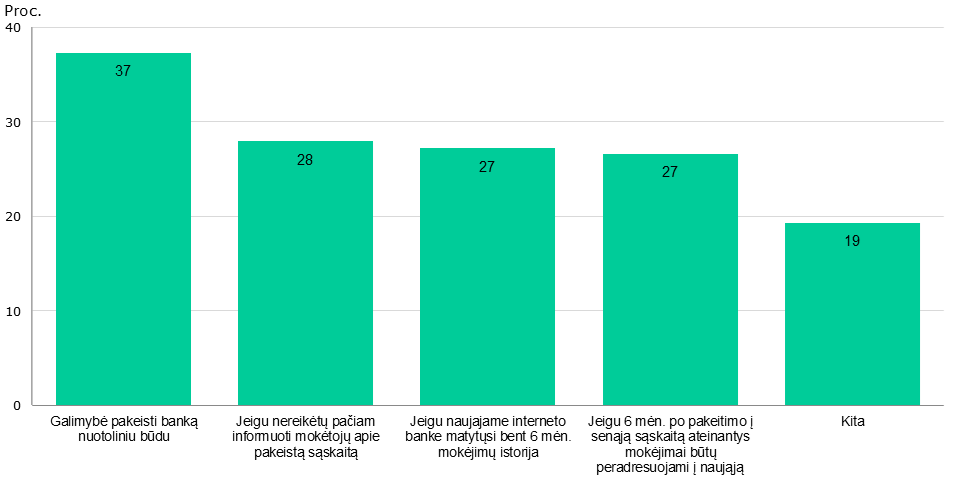
Pagrindinio banko keitimo procedūrų supaprastinimas galėtų turėti įtakos 62 proc. mokėjimo sąskaitą turinčių respondentų sprendimui pakeisti savo pagrindinį banką. Didžiausiai daliai jų (37 %) įtakos turėtų tai, jeigu savo mokėjimo paslaugų teikėją jie galėtų pakeisti nuotoliniu būdu.
37 pav. Pagrindinio banko keitimo procedūros, kurių supaprastinimas paskatintų respondentus svarstyti apie savo mokėjimo paslaugų teikėjo keitimą
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausti 533 mokėjimo sąskaitą turintys respondentai, kurių sprendimui pakeisti savo pagrindinį banką galėtų turėti įtakos pagrindinio banko keitimo procedūrų supaprastinimas.
2.7.Kiti klausimai
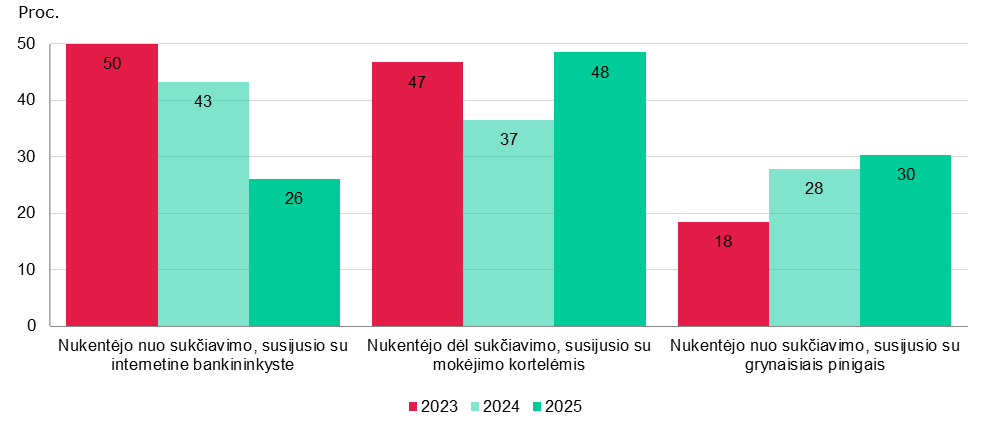
Nuo sukčiavimo per pastaruosius 12 mėn. nukentėjo 17 proc. apklaustųjų (2024 m. – 12 %). Per metus padaugėjo nukentėjusių nuo sukčiavimo, susijusio su mokėjimo kortelėmis (2025 m. jų buvo 48 %, 2024 m. – 37 %) ir su grynaisiais pinigais (2025 m. – 30 %, 2024 m. – 28 %) dalys, sumažėjo nukentėjusių nuo sukčiavimo, susijusio su internetine bankininkyste (2025 m. – 26 %, 2024 m. – 43 %). Kaip ir praėjusiais metais, nukentėję nuo bet kokio sukčiavimo dažniau teigia 18–29 m. amžiaus grupei priklausantys respondentai.
38 pav. Respondentų, per 12 mėn. nukentėjusių nuo sukčiavimo, dalis pagal atsiskaitymo priemonę
Šaltinis: Lietuvos banko skaičiavimai.
Pastaba: galimi keli atsakymai, suma viršija 100 proc.; 2025 m. apklausti 165 per paskutinius 12 mėn. nuo sukčiavimo nukentėję respondentai.
Pastaraisiais metais Lietuvoje vis daugiau kalbama apie galimą skaitmeninę Europos Sąjungos valiutą skaitmeninį eurą. Apie svarstymus jį įvesti girdėję nurodė 39 proc. apklaustųjų, o išbandyti skaitmeninį eurą, jei jis bus įvestas, ketina 54 proc. respondentų.
39 pav. Respondentų turima informacija apie svarstymus įvesti skaitmeninį eurą (grafikas kairėje) ir respondentų pasiryžimas išbandyti skaitmeninį eurą, jeigu jis būtų įvestas (grafikas dešinėje)
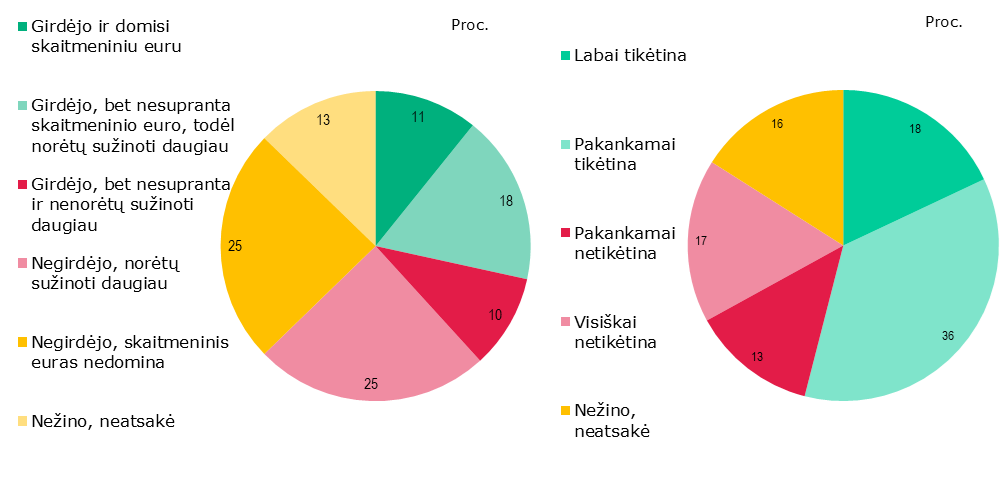
Šaltinis: Lietuvos banko skaičiavimai.
Pastabos: 2025 m. apklausta 1 000 respondentų; dėl skirtingos apklausos metodikos nepalyginama su 2024 m.
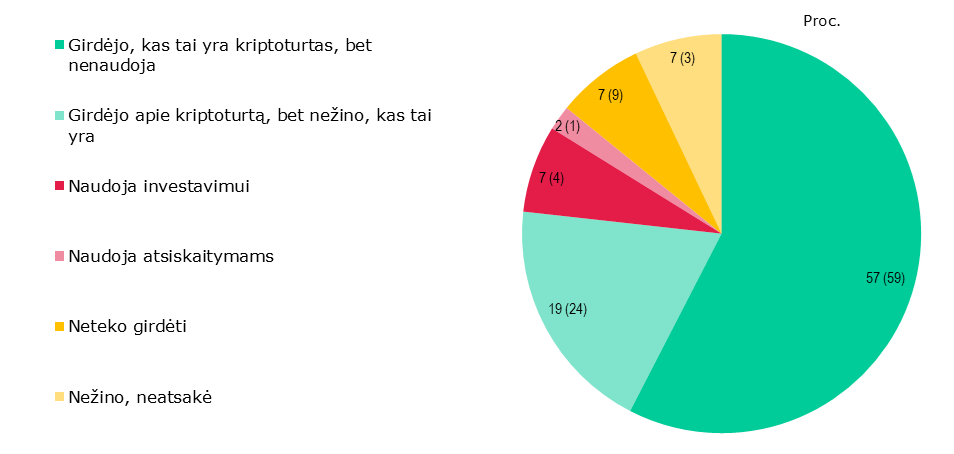
Kriptoturto žinomumas ir naudojimas kinta nedaug. Jį naudojantys teigė 9 proc. apklaustųjų (2024 m. – 5 %), 77 proc. jų – investavimui (2024 m. – 81 %) ir 23 proc. – atsiskaitymams (2024 m. – 19 %).
40 pav. Respondentų kriptoturto naudojimas
|
© Lietuvos bankas Gedimino pr. 6, LT-01103 Vilnius Apžvalgą parengė Lietuvos banko Rinkos infrastruktūros departamentas. Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis. ISSN 2424-4945 (online) |