
Lietuvos ekonomikos raida ir perspektyvos
Ūkio aktyvumas Lietuvoje nemenkai didėja, tačiau įvairių ekonominių veiklų raida gerokai skiriasi. 2026 m. pirmąjį pusmetį pastebimai augo apdirbamoji gamyba. Prie to, matyt, prisidėjo stiprėjusi pasaulinė tarptautinė prekyba ir siekis didinti gamybą, nuogąstaujant, kad dėl tebesitęsiančio konflikto Artimuosiuose Rytuose įvairių žaliavų kainos gali kilti. Tarp didesnių pramonės šakų labiausiai ūgtelėjo guminių, plastikinių bei medienos gaminių ir baldų gamyba. Žvelgiant į visą apdirbamosios gamybos apimtį, pastebėtina, kad ji neatsilieka nuo ilgalaikės augimo tendencijos, ją netgi viršija. Reikšmingai pagausėjo ir statybos darbų. Įgyvendinant bendrus su Europos Sąjunga (ES) finansuojamus projektus, ypač padaugėjo inžinierinių statinių statybų. Daugiau atlikta ir gyvenamųjų bei negyvenamųjų pastatų statybos darbų. Pastaraisiais mėnesiais suaktyvėjo ir mažmeninė prekyba. Atsiradus galimybei namų ūkiams atsiimti ir panaudoti lėšas iš antrosios pensijų kaupimo pakopos (APKP) fondų, mažmeninė prekyba jau nuo šių metų kovo mėn. ėmė viršyti iki tol stebėtą augimo tendenciją. Ypač padidėjo prekyba ne maisto prekėmis (garso, vaizdo, informacijos ir ryšių įranga, apranga ir avalyne, baldais ir kt.). Prekyba maisto prekėmis bei maitinimo ir gėrimų teikimo veikla buvo paveikta gerokai mažiau. Kitaip nei minėtos ekonominės veiklos, kai kurios verslo paslaugos augo lėčiau nei anksčiau. Tai ypač buvo pastebima informacijos ir ryšių, profesinių, mokslinių ir techninių paslaugų veiklose.
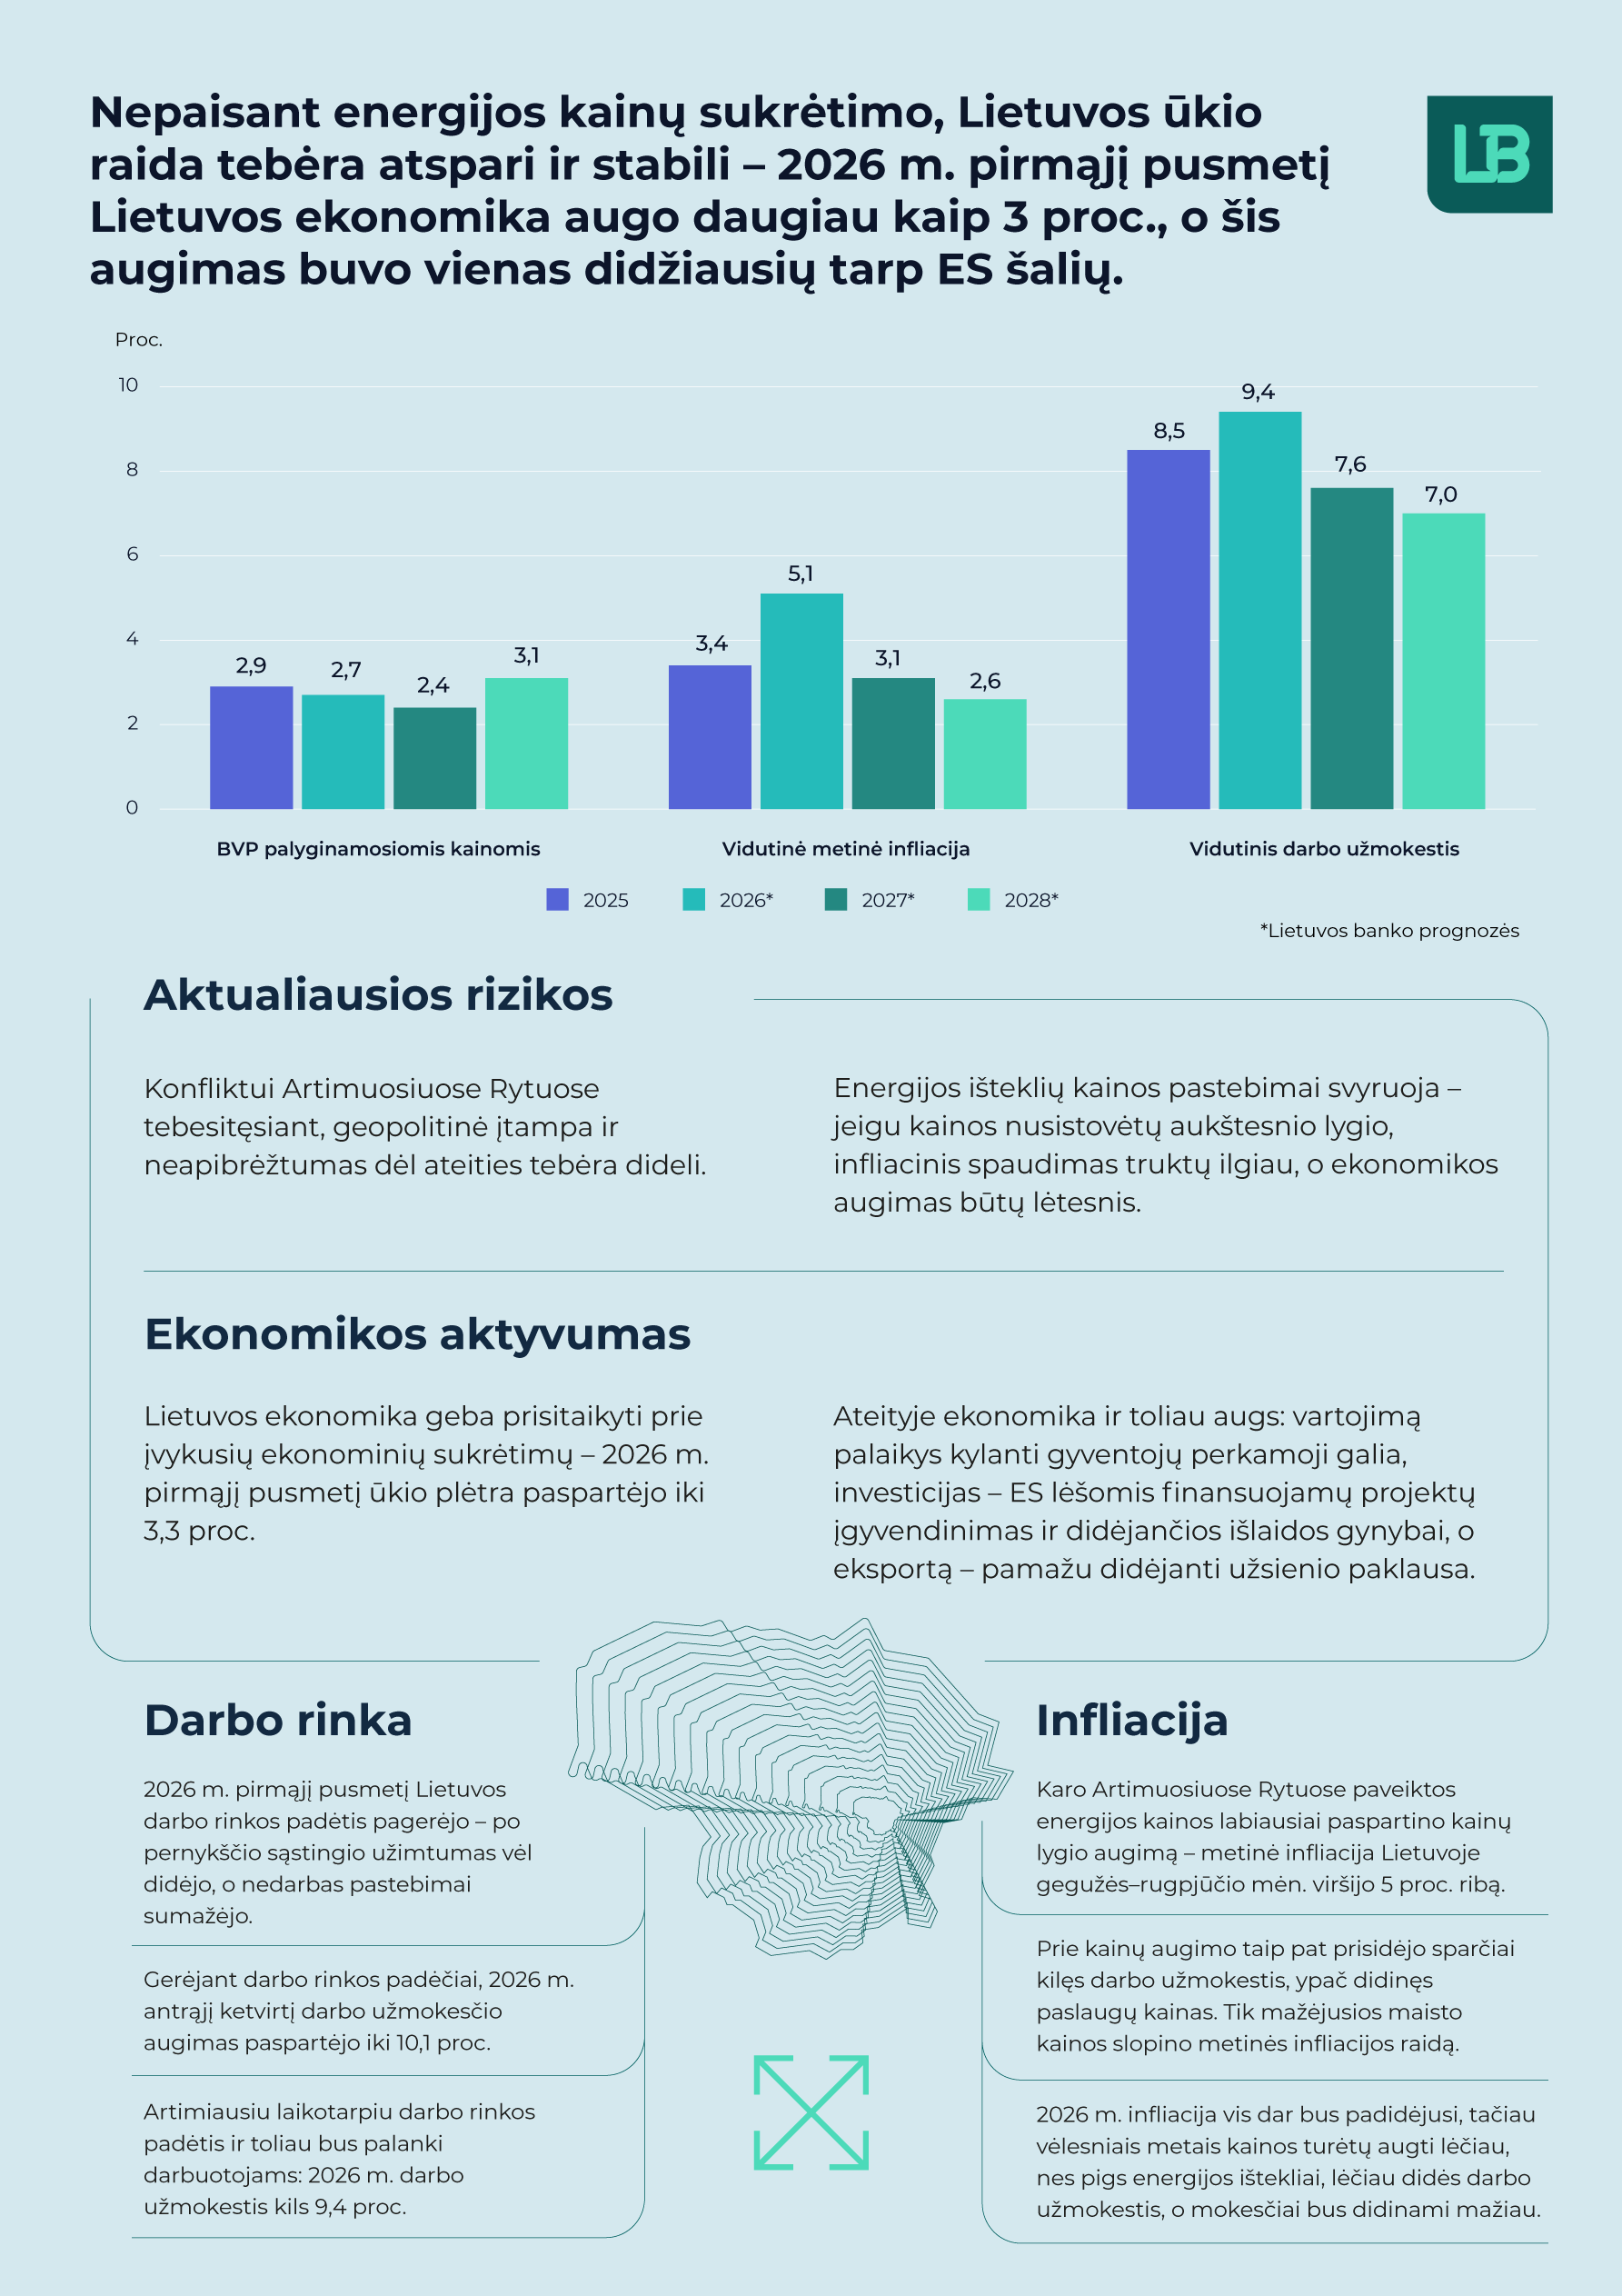
Šalies ekonomika ir toliau palaipsniui augs, tačiau bus ir nemenkų trumpalaikių svyravimų. Kylančios gyventojų pajamos, naudojamos ES paramos lėšos ir didėjanti užsienio paklausa skatinamai veiks ūkio aktyvumą artimiausiais ketvirčiais. Prie to prisidės ir vėl pagerėjusios vartotojų nuotaikos bei gana neblogas, artimas ilgalaikiam vidurkiui, įvairių ekonominių veiklų bendras pasitikėjimas. Tačiau, kitaip nei pastaraisiais mėnesiais, sunku tikėtis reikšmingo papildomo impulso privačiajam vartojimui, nes tikėtina, kad norintieji išleisti iš APKP fondų atsiimtas lėšas jau panaudojo nemažą jų dalį. Tai nereiškia, kad jos nebus skiriamos vartojimui ateityje, tačiau, veikiausiai, artimiausiu metu nesukels reikšmingo papildomo postūmio vidaus paklausai. Dėl didesnės palyginamosios bazės poveikis gali būti netgi neigiamas (tiek 2026 m. antrąją pusę, tiek 2027 m.). Namų ūkių finansinė padėtis gana gera, jau ilgą laiką gyventojai gauna daugiau pajamų, nei išleidžia, taupymo norma yra gerokai pakilusi, tad ir lėšas, atsiimtas iš APKP fondų, jie vartojimui skiria tik ribotai ir mažiau, nei tikėtasi anksčiau. Tiesa, dalį šių lėšų gyventojai gali išleisti vėliau, kai labiau bus juntamas pakilusių kainų poveikis, pavyzdžiui, vėlyvą rudenį ir žiemą atsiskaitydami už šilumos energiją. Tačiau vėlgi tai nebus papildomas postūmis privačiajam vartojimui. Tai daugiau veiks kaip veiksnys, švelninantis didesnių kainų įtaką. Banguojanti, kaip numatoma, bus ir investicijų raida. Baigiant įgyvendinti Ekonomikos gaivinimo ir atsparumo didinimo priemonės projektus ir padidėjus išlaidoms gynybos srityje, šiemet investicijos augs santykinai daugiau, o paskesniais prognozuojamais metais – mažiau. Labiau stabilizuojamai ekonomiką veiks užsienio paklausa. Didėjančios investicijos į dirbtinį intelektą, gausesnės įvairių šalių išlaidos gynybai ir ilgainiui mažėsiančios energijos žaliavų kainos pamažu didins pasaulinę tarptautinę prekybą, taigi ir Lietuvos eksporto paklausą visu prognozuojamu laikotarpiu. Numatoma, kad šiemet paaugęs 2,7 proc., 2027 m., išnykus teigiamam lėšų atsiėmimo iš APKP fondų poveikiui ir dėl didesnės palyginamosios bazės atsiradus neigiamam poveikiui, realusis bendrasis vidaus produktas (BVP) padidės 2,4, o 2028 m., ekonomikai grįžtant į labiau įprastą plėtros trajektoriją, – 3,1 proc.
Infliacija šiemet vis dar bus padidėjusi, bet vėlesniais metais kainų augimas menks. Prognozuojama, kad šių metų kitais mėnesiais metinė infliacija dar padidės, o vidutinė metinė infliacija šiemet sudarys 5,1 proc. Pagrindinė infliaciją lemianti sudedamoji dalis, priešingai nei ankstesniais metais, bus energija. Vėlesniais metais daugiausia dėl mažėsiančių energijos išteklių kainų, mažiau kilsiančių mokesčių ir lėtesnio darbo užmokesčio augimo vidutinė metinė infliacija kris ir 2027 m. sudarys 3,1, o 2028 m. – 2,6 proc.
Numatoma Lietuvos ekonomikos raida
|
2026 m. rugsėjo mėn. prognozėa |
2026 m. birželio mėn. prognozė |
|||||
|
2026b |
2027b |
2028b |
2026b |
2027b |
2028b |
|
|
Kainų ir sąnaudų kaita (%, pokytis per metus) |
||||||
|
Vidutinė metinė infliacija pagal SVKIe |
5,1 |
3,1 |
2,6 |
5,1 |
3,0 |
2,6 |
|
BVP defliatoriusc |
5,0 |
3,3 |
3,1 |
4,2 |
3,1 |
3,0 |
|
Darbo užmokestis |
9,4 |
7,6 |
7,0 |
8,7 |
6,9 |
7,2 |
|
Importo defliatoriusc |
5,9 |
3,6 |
1,3 |
7,5 |
2,4 |
1,3 |
|
Eksporto defliatoriusc |
6,3 |
3,0 |
1,8 |
6,8 |
1,9 |
1,5 |
|
Ekonominis aktyvumas (palyginamosiomis kainomis; %, pokytis per metus) |
||||||
|
BVPc |
2,7 |
2,4 |
3,1 |
2,7 |
2,0 |
3,3 |
|
Privačiojo vartojimo išlaidosc |
3,0 |
1,0 |
3,0 |
4,1 |
–0,2 |
4,6 |
|
Valdžios sektoriaus vartojimo išlaidosc |
0,4 |
0,4 |
0,4 |
0,2 |
0,4 |
0,4 |
|
Bendrojo pagrindinio kapitalo formavimasc |
8,2 |
5,7 |
5,1 |
10,1 |
3,7 |
4,6 |
|
Prekių ir paslaugų eksportasc |
4,8 |
3,6 |
3,6 |
0,4 |
3,6 |
3,7 |
|
Prekių ir paslaugų importasc |
7,8 |
2,6 |
3,8 |
3,9 |
2,5 |
4,6 |
|
Darbo rinka |
||||||
|
Nedarbo lygis (vidutinis metinis; %, palyginti su darbo jėga) |
6,7 |
6,6 |
6,6 |
6,8 |
6,7 |
6,6 |
|
Užimtųjų skaičius (%, pokytis per metus)d |
0,1 |
–0,3 |
–0,3 |
0,3 |
–0,3 |
–0,2 |
|
Išorės sektorius (%, palyginti su BVP) |
||||||
|
Prekių ir paslaugų balansas |
2,3 |
2,5 |
2,7 |
1,0 |
1,5 |
1,0 |
|
Einamosios sąskaitos balansas |
–1,0 |
–0,8 |
–0,7 |
–1,9 |
–1,6 |
–2,4 |
|
Einamosios ir kapitalo sąskaitų balansas |
1,1 |
0,2 |
0,3 |
0,5 |
–0,5 |
–1,5 |
a Makroekonominių rodiklių prognozės parengtos remiantis tarptautinės aplinkos prielaidomis, sudarytomis pagal informaciją, paskelbtą iki 2026 m. rugpjūčio 19 d., ir kitais duomenimis bei informacija, paskelbta iki 2026 m. rugsėjo 1 d.
b Prognozė.
c Pašalinus sezono ir darbo dienų skaičiaus įtaką.
d Nacionalinių sąskaitų duomenys; užimtųjų skaičius apibrėžiamas pagal vidaus koncepciją.
e Suderintas vartotojų kainų indeksas.
1.Tarptautinė aplinka
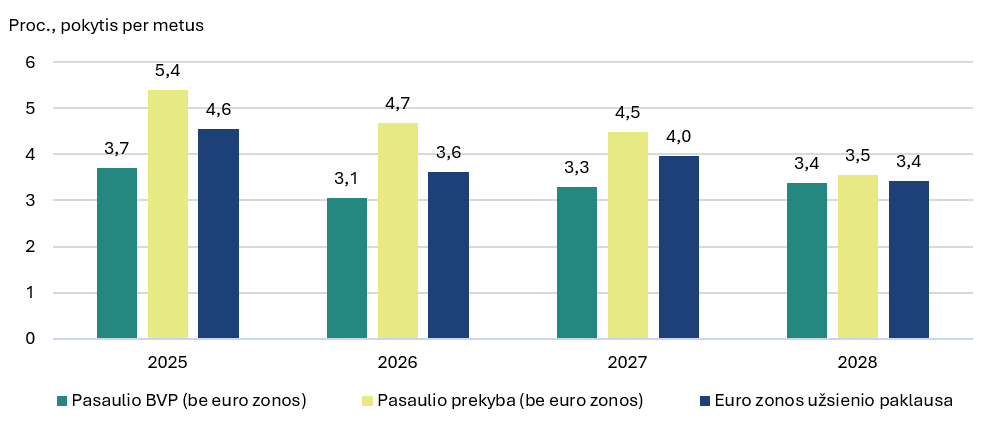
Tarptautinės prekybos ir euro zonos užsienio paklausos augimas šiek tiek sulėtės, tačiau ir toliau bus spartus.
1 pav. Pasaulio prekybos, euro zonos užsienio paklausos ir pasaulio BVP augimas
Šaltinis: ECB.
2.Realusis sektorius
2026 m. pirmąjį pusmetį Lietuvos
ekonomikos augimas buvo netolygus: pirmąjį ketvirtį fiksuotas sulėtėjimas, o
antrąjį ketvirtį – spartus augimas. Ketvirtinis
pokytis pirmąjį ketvirtį buvo neigiamas ir siekė
–0,1, o antrąjį ketvirtį – 1,7 proc.; metinis augimas sudarė atitinkamai
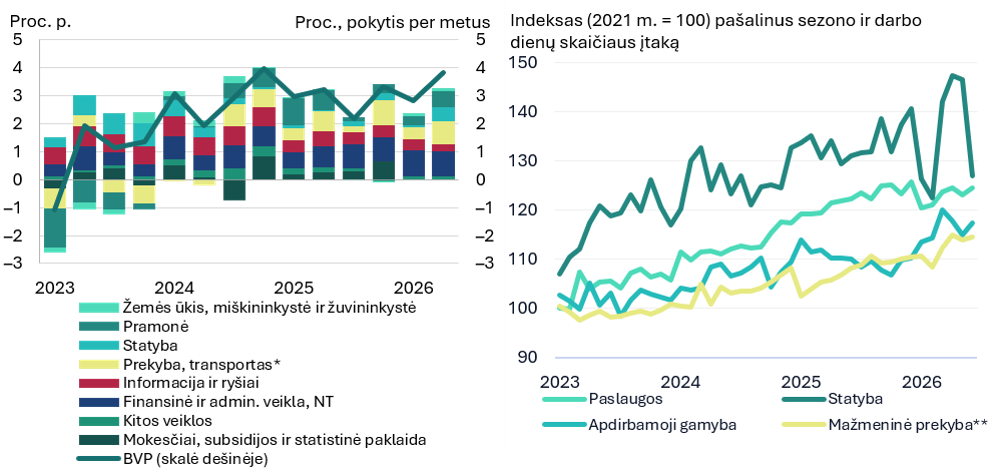
2,8 ir 3,8 proc. (žr. 2 pav.). 2026 m. pirmąjį pusmetį BVP
per metus paaugo 3,3 proc. Prie pirmojo pusmečio ekonomikos augimo
daugiausia prisidėjo prekybos, transporto, apgyvendinimo ir maitinimo paslaugų
veiklos, apdirbamoji gamyba ir statybos sektorius, ypač sparčiai augusi
inžinerinių statinių statyba. Pastarosios augimą, tikėtina, skatino išaugusios
viešojo sektoriaus investicijos į infrastruktūrą, įskaitant gynybos
infrastruktūrą. O informacijos ir ryšių sektoriaus plėtra buvo nuosaikesnė. Šio
sektoriaus veiklos ketvirtinis augimas pirmąjį ketvirtį buvo neigiamas ir
sudarė –0,4 proc., o antrąjį ketvirtį – apie –0,01 proc., nors
metinis augimas – atitinkamai 7,3 ir 4 proc. Paslaugų sektoriaus įmonių
nuotaikos gerėjo – palankiau vertinta dabartinė verslo padėtis ir gerėjo išorės
paklausos lūkesčiai.
Pramonė šių metų pirmąjį pusmetį per metus padidėjo 2,5 proc. Pramonės produkcija pirmąjį ketvirtį augo sparčiai – 6,9 proc. ketvirtiniu ir 3,3 proc. metiniu tempu, tačiau antrąjį ketvirtį ketvirtinis augimas tapo nedaug neigiamas (–0,3 %), nors metinis augimas ir toliau buvo spartus – 5,2 proc. Iš pramonės šakų daugiausia prie pusmečio augimo prisidėjo naftos perdirbimo produktai – jų gamyba pirmąjį ketvirtį didėjo daugiau kaip 13 proc., o antrąjį ketvirtį šiek tiek susitraukė (–1,5 %). Chemijos pramonė pirmąjį ketvirtį augo 7,4, tačiau antrąjį ketvirtį smuko 9,2 proc., produkcijai pasiekus ankstesnį, netgi šiek tiek žemesnį lygį. Tai daugiausia nulėmė sumažėjusi trąšų gamyba. Dėl didelių dujų kainų ir taršos leidimų sąnaudų trąšų gamyba Lietuvoje jau kurį laiką yra mažesnė už pajėgumų ribą. Trąšų gamintojų rezultatai ateityje priklausys nuo dujų bei trąšų kainų, kurioms didelę įtaką turės situacija Hormuzo sąsiauryje. Prekių eksportas augo abu ketvirčius – atitinkamai 1,4 ir 0,6 proc. Žvelgiant į trumpalaikę perspektyvą, pažymėtina, kad apdirbamosios gamybos įmonių pasitikėjimas antrąjį ketvirtį mažėjo – prastėjo gamybos lūkesčiai, didėjo pagamintos produkcijos atsargos, tačiau liepos mėn. pasitikėjimas ir lūkesčiai šiek tiek pagerėjo.
Prie pirmojo pusmečio ekonomikos augimo daugiausia prisidėjo prekybos, transporto, apgyvendinimo ir maitinimo paslaugų veiklos, apdirbamoji gamyba ir statybos sektorius.
2 pav. BVP raida ir kaitos veiksniai (gamybos metodu, grafikas kairėje) bei apdirbamosios gamybos, mažmeninės prekybos, statybos ir paslaugų raida (grafikas dešinėje)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
* Veikla taip pat apima apgyvendinimo ir maitinimo paslaugas.
**Išskyrus variklinių transporto priemonių ir motociklų prekybą.
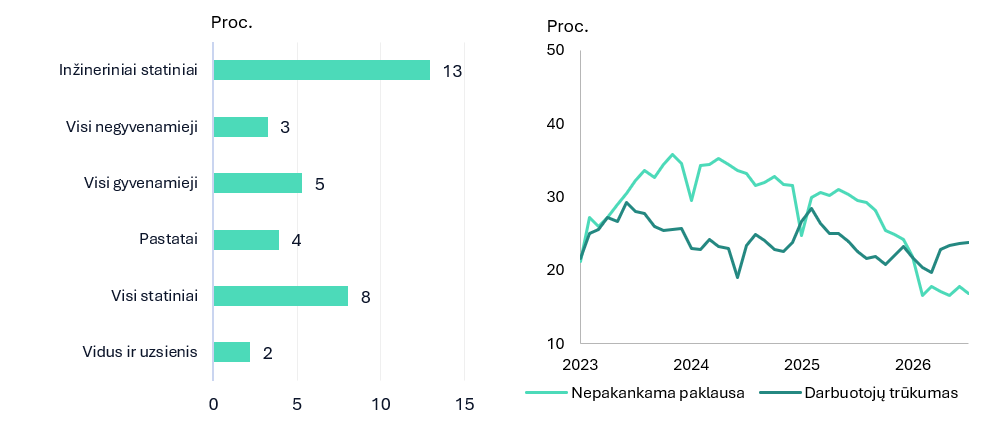
Statybos sektoriaus raida pirmąjį ir antrąjį ketvirčiais smarkiai skyrėsi. Pirmąjį ketvirtį sektorius susitraukė (ketvirtinis augimas –1,9 %), tačiau antrąjį ketvirtį statybos sektorius atsigavo (ketvirtinis augimas – 6,1 %). Pirmąjį pusmetį, palyginti su tuo pačiu praėjusių metų laikotarpiu, statybos darbų apimtis Lietuvoje padidėjo 8, o ypač sparčiai augo inžinerinių statinių statyba – 12,9 proc. Inžinerinių statinių statybos augimą, tikėtina, skatino didėjančios viešojo sektoriaus investicijos į infrastruktūrą, įskaitant gynybos infrastruktūrą. Taip pat vis mažesnė statybos įmonių dalis nurodo paklausos trūkumą (žr. 3 pav.), o tai leidžia manyti, kad, išsprendus darbo jėgos trūkumo problemą, statybos sektorius turėtų toliau augti.
3 pav. Statybos sektoriaus antrojo pusmečio metiniai pokyčiai (grafikas kairėje) ir statybos įmonių nurodomi jų veiklą ribojantys veiksniai (grafikas dešinėje)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
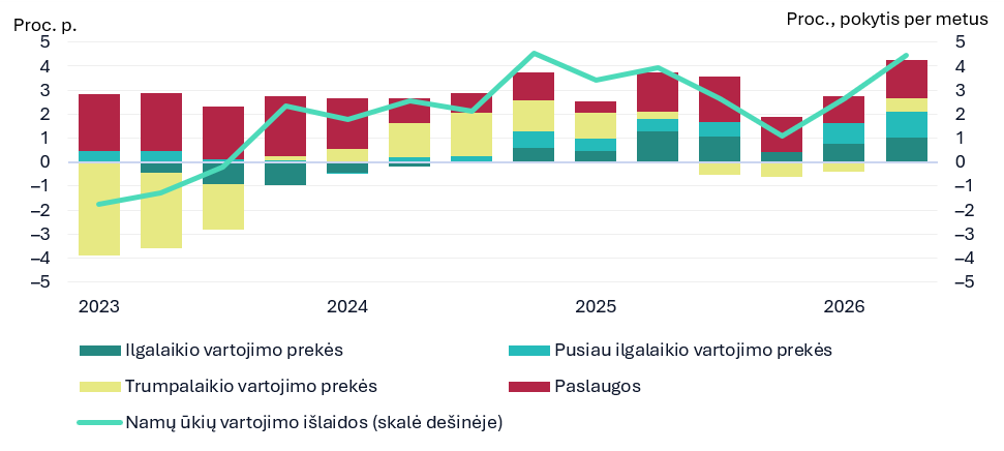
Mažmeninė prekyba antrąjį ketvirtį augo sparčiai, o rinkos paslaugų sektoriaus plėtra buvo nuosaikesnė. Mažmeninės prekybos apyvarta (išskyrus variklinių transporto priemonių prekybą) padidėjo 3,6 proc. ketvirtiniu ir 7 proc. metiniu tempu. Prekybos augimą palaikė didėjanti gyventojų perkamoji galia – darbo užmokestis pirmąjį ketvirtį išaugo 9,3 proc. – ir namų ūkių vartojimas (žr. 4 pav.), kurį papildomai paskatino II pensijų pakopos reforma ( plačiau skaitykite 3 intarpe). Vartotojų pasitikėjimas pagerėjo, tačiau mažmeninės prekybos sektoriaus pasitikėjimas gegužės mėn. sumažėjo ir birželio mėn. toliau prastėjo, daugiausia dėl suprastėjusių verslo aktyvumo lūkesčių.
Apskritai, 2026 m. pirmojo pusmečio ekonomikos plėtrą palaikė didėjanti perkamoji galia ir namų ūkių vartojimas.
4 pav. Namų ūkio vartojimo raida ir jos kaitos veiksniai
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Investicijos tebėra svarbus tolesnės ekonomikos plėtros veiksnys, o jų perspektyvas 2026 m. turėtų palaikyti didesnės viešojo sektoriaus investicijos ir atsigaunanti privačių įmonių investicijų paklausa. Nors pirmąjį ketvirtį bendras investicijų augimas sulėtėjo, antrąjį ketvirtį investicijų raidą palaikė išaugusi statybos apimtis, ypač inžinerinių statinių statyba. Tikimasi, kad investicijų augimas ir toliau didės, tam įtakos turės didesnės valdžios sektoriaus investicijos, įskaitant išlaidas gynybai ir infrastruktūrai, taip pat ES fondų lėšų panaudojimas. Numatoma, kad 2026 m. investicijos augs 8,2, 2027 m. – 5,7, o 2028 m. – 5,1 proc.
Žvelgiant plačiau, ekonomikos augimą ir toliau turėtų palaikyti vidaus paklausa, ypač namų ūkių vartojimas ir investicijos. Vartojimo augimą papildomai skatins iš II pensijų pakopos atsiimtos lėšos – duomenys rodo, kad didelė dalis gyventojų gautų lėšų dar nėra išleista, todėl reformos poveikis vartojimui gali būti juntamas ir artimiausiais ketvirčiais. Išorės paklausos perspektyvos gerėja, tačiau pasaulio ekonomikos raidą ir toliau gaubia didelis neapibrėžtumas, kurį didina geopolitinė įtampa ir rizikos, susijusios su energijos išteklių tiekimu, įskaitant per Hormuzo sąsiaurį. Prognozuojama, kad 2026 m. realusis BVP augs 2,7, o 2027 ir 2028 m. – atitinkamai 2,4 ir 3,1 proc.
Parengė E. Virbickas
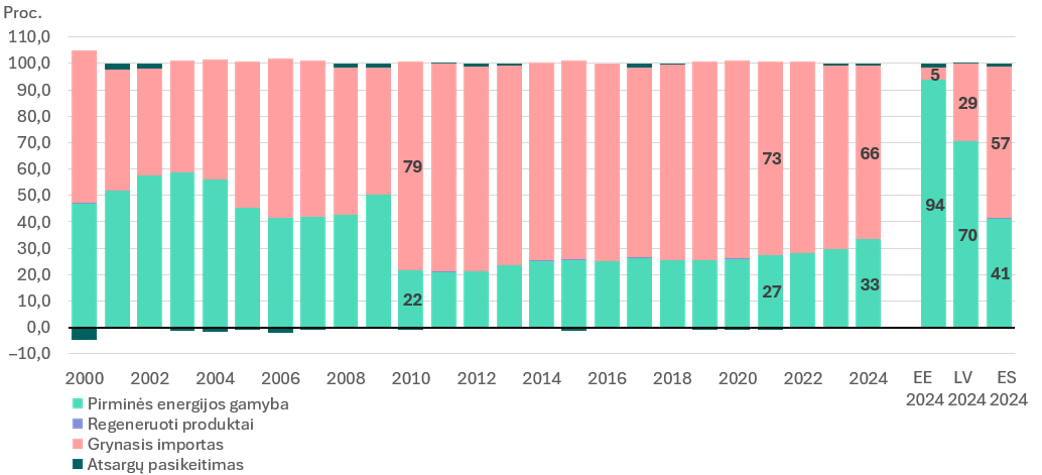
Du trečdaliai Lietuvai būtinos energijos importuojama, tačiau priklausomybė nuo jos importo mažėja.
A pav. Visos prieinamos energijos struktūra pagal energijos kilmę Lietuvoje, kitose Baltijos šalyse ir visoje ES
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Pastaba: skaičiavimams naudojami duomenys apie skirtingų šaltinių energiją, matuojamą naftos tonų ekvivalentu; grynasis importas apskaičiuojamas kaip skirtumas tarp energijos importo ir eksporto.
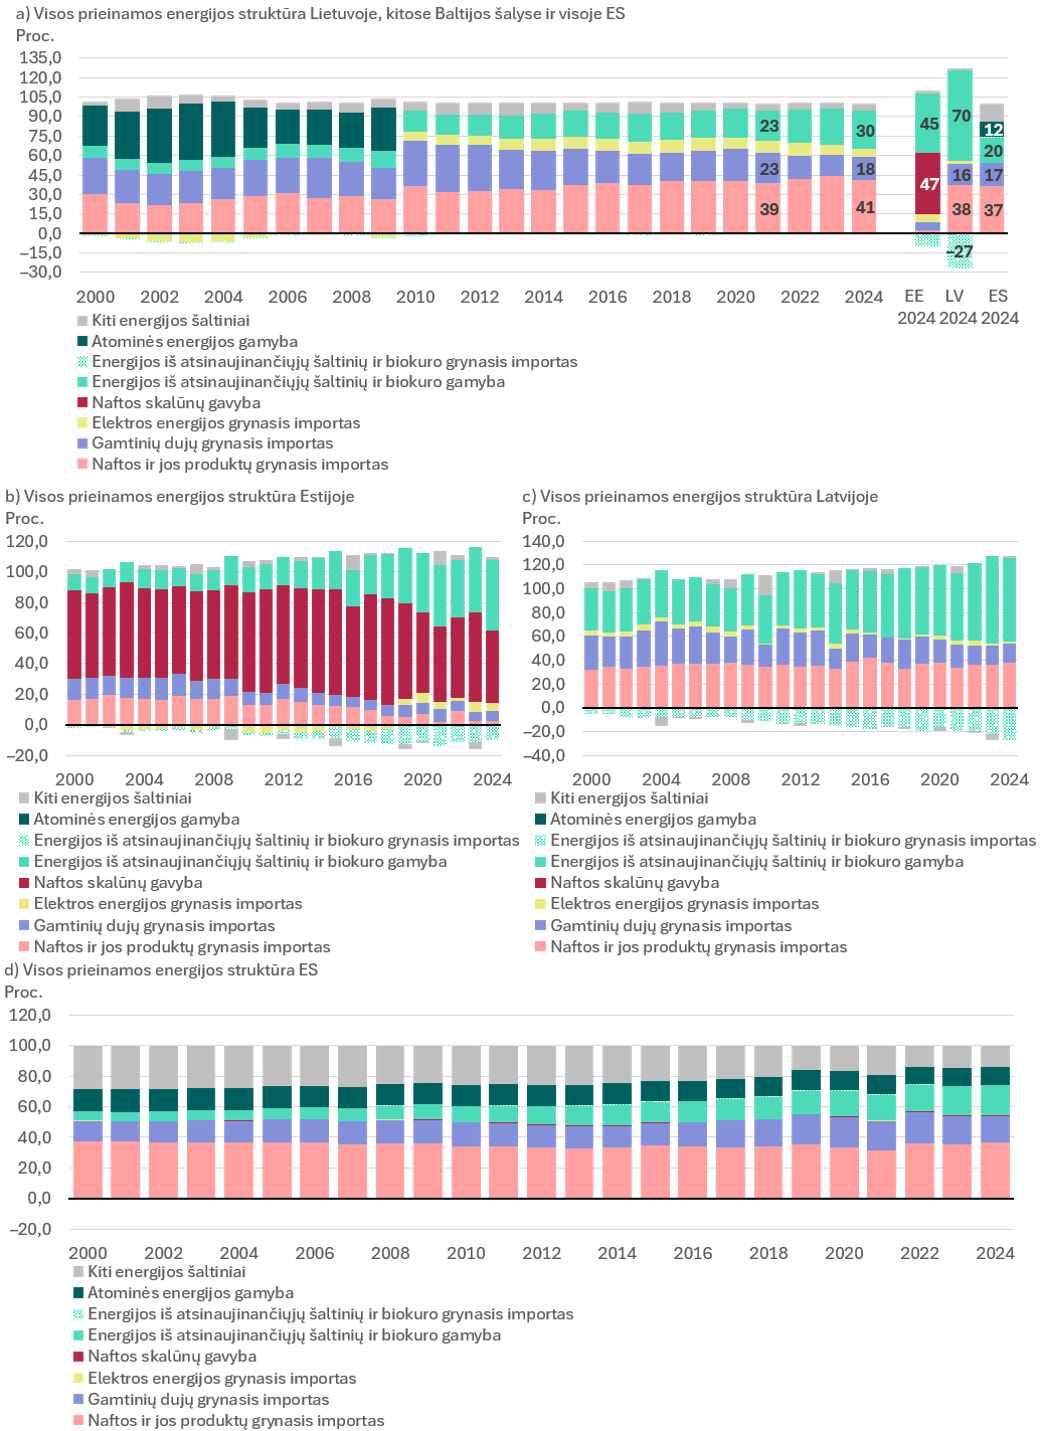
Vis didesnį svorį Lietuvoje įgauna atsinaujinantieji energijos šaltiniai, mažėja priklausomybė nuo importuojamų dujų ir importuojamos elektros energijos.
B pav. Visos prieinamos energijos struktūra pagal energijos šaltinių rūšį ir kilmę Lietuvoje, kitose Baltijos šalyse ir visoje ES
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Pastaba: skaičiavimams naudojami duomenys apie skirtingų šaltinių energiją, matuojamą naftos tonų ekvivalentu; grynasis importas apskaičiuojamas kaip skirtumas tarp energijos importo ir eksporto.
Teigiamos tendencijos energetikos srityje stebimos ir ES mastu, tai palankiai veikia atvirąjį Lietuvos ekonomikos sektorių. ES mastu nuosekliai judama link atsinaujinančiųjų energijos šaltinių, mažėja importuojamų ir išgaunamų gamtinių dujų reikšmė, taip pat krinta importuojamo ir išgaunamo kietojo iškastinio kuro vaidmuo (žr. B pav. d grafiką). ES mastu palaipsniui menksta imlumas energijai.
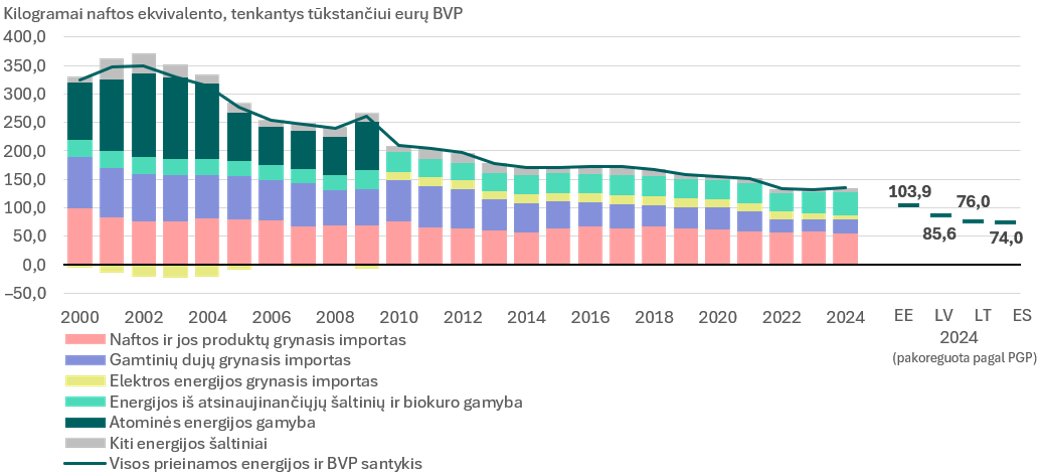
Lietuvoje krinta imlumas energijai (energetinis intensyvumas) –vienam realiojo BVP vienetui sukurti sunaudojama vis mažiau energijos.
C pav. Energetinis intensyvumas (visos prieinamos energijos ir realiojo BVP santykis) Lietuvoje bei energetinis intensyvumas Baltijos šalyse ir visoje ES, atsižvelgus į PGP
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Pastaba: skaičiavimams naudojami duomenys apie skirtingų šaltinių energiją, matuojamą naftos tonų ekvivalentu; grynasis importas apskaičiuojamas kaip skirtumas tarp energijos importo ir eksporto; paveikslo dešinėje pateikiami Estijos, Latvijos, Lietuvos ir ES duomenys apie energetinį intensyvumą, atsižvelgus į PGP.
Apibendrinant pažymėtina, kad Lietuvos atsparumas energetiniams sukrėtimams yra padidėjęs. Mažėja importuojamos energijos dalis, silpsta priklausomybė nuo importuojamų gamtinių dujų ir importuojamos elektros energijos, didesnį svorį įgauna atsinaujinantieji energijos šaltiniai. Nuosekliai menksta ekonomikos imlumas energijai – vienam realiojo BVP vienetui sukurti sunaudojama vis mažiau energijos. Atvirąjį ekonomikos sektorių palankiai veikia ir tai, kad energetinis atsparumas yra pagerėjęs visos ES mastu. Tiesa, yra erdvės ir yra būtinybė toliau mažinti energetinę priklausomybę, nes importuojamos energijos dalis vis dėlto yra gana nemaža (siekia 66 %) ir yra didesnė nei daugelyje ES šalių.
Parengė D. Imbrasas
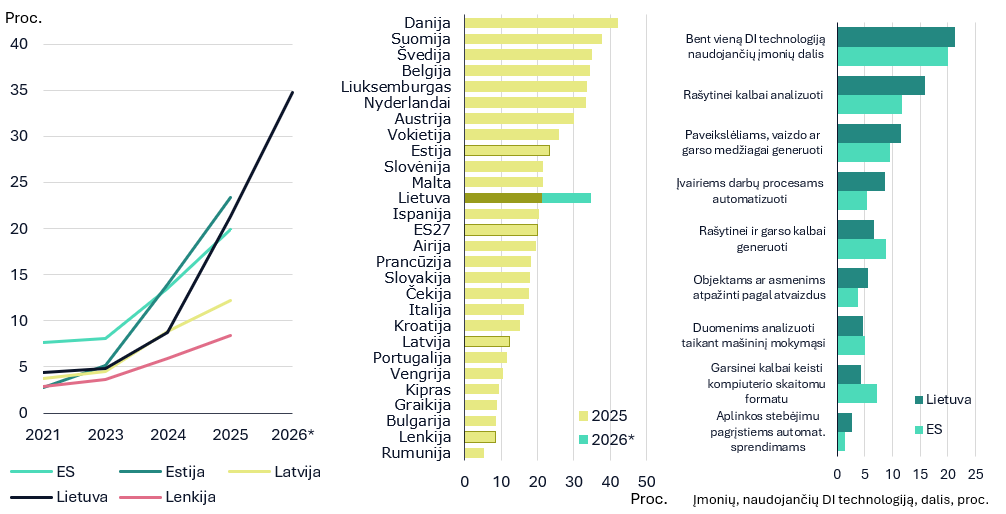
Lietuvoje DI technologijų naudojimas sparčiai plinta. 2021–2026 m. įmonių, naudojančių bent vieną DI technologiją, dalis padidėjo nuo 4,5 iki 34,7 proc. (žr. A pav.). 2026 m. Lietuvos įmonės dažniausiai naudojo DI technologijas rašytinei kalbai analizuoti ir paveikslėliams, vaizdo ar garso medžiagai generuoti – jas taikė atitinkamai 27,6 ir 21,8 proc. įmonių. Dar daugiau nei dešimtadalis Lietuvos įmonių DI technologijas naudojo įvairiems darbų procesams automatizuoti (14,3 %) ir rašytinei bei garsinei kalbai generuoti (12,4 %). Mažiausiai įmonių taikė DI technologijas, skirtas aplinkos stebėjimu pagrįstiems automatizuotiems sprendimams, sudarant sąlygas mašinoms fiziškai judėti, ir duomenims analizuoti taikant mašininį mokymąsi – jas taikė atitinkamai tik 3,6 ir 6,4 proc. įmonių.
Remiantis 2025 m. duomenimis, pagrindinės sritys kuriose taikyta DI technologija, buvo rinkodara ir pardavimai (7,8 % Lietuvos įmonių), verslo administravimo procesų organizavimas (7,3 %), apskaita, kontrolė ar finansų valdymas (6,6 %). Tokiose srityse kaip logistika (2,8 %), gamybos procesai (3,7 %) ar moksliniai tyrimai ir eksperimentinė plėtra (MTEP) bei inovacijų veikla (4,7 %) DI technologijos buvo naudojamos rečiau. Tačiau ir šiose srityse Lietuvos įmonės yra tarp ES vidutiniokių ir lyderių: pagal DI technologijų naudojimą gamybos procesuose Lietuva užėmė 16 vietą (pirmavo Švedija – 9,2 %, Austrija – 7,6 %, Nyderlandai – 6,9 %), pagal naudojimą MTEP ir inovacijų veikloje – 9 vietą (Nyderlandai ir Suomija – 8,5 %, Belgija – 7,6 %), o pagal panaudojimą logistikoje – 2 vietą (geresnis rodiklis buvo tik Danijoje – 3,6 %).
Lietuvoje DI technologijų naudojimas sparčiai plinta – bent vieną DI technologiją naudojančių įmonių dalis Lietuvoje yra didesnė už ES vidurkį.
A pav. Įmonių, naudojančių bent vieną DI technologiją, dalis (grafikas kairėje), bent vieną DI technologiją naudojančių įmonių dalis ES valstybėse (grafikas viduryje) ir tam tikras DI technologijas naudojančių įmonių dalis Lietuvoje ir ES (grafikas dešinėje))
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
* 2026 m. duomenys – tik Lietuvos.
Lietuvos įmonių, naudojančių bent vieną DI technologiją, dalis yra didesnė nei vidutiniškai ES. Remiantis naujausiais duomenimis, 2025 m. bent vieną DI technologiją naudojančių įmonių dalis Lietuvoje sudarė 21,3, o ES – 20,0 proc. (žr. A pav.). Didesnė dalis Lietuvos įmonių naudojo tokias DI technologijas kaip rašytinės kalbos analizė, įvairių darbo procesų automatizavimas, paveikslėlių, vaizdo ar garso medžiagos generavimas ir aplinkos stebėjimu pagrįstų automatizuotų sprendimų priėmimas, o mažesnė dalis jų naudojo garsinės kalbos keitimą kompiuterio skaitomu formatu ir rašytinės ar garsinės kalbos generavimą.
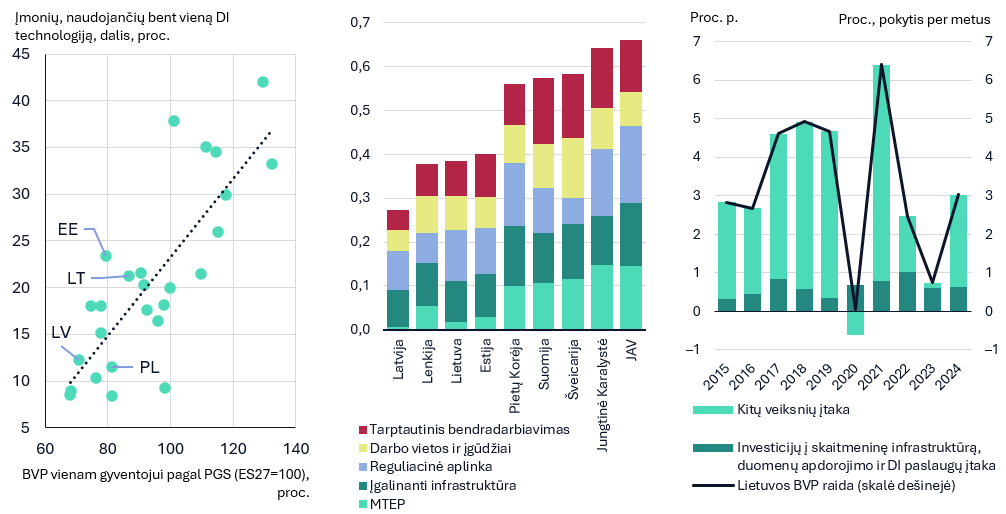
Lietuvoje bent vieną DI technologiją naudojančių įmonių dalis yra didesnė nei ES vidurkis, tačiau nuo pirmaujančių valstybių Lietuva pastebimai atsilieka. 2025 m. aukščiausius rodiklius turinčiose valstybėse bent vieną DI technologiją naudojančių įmonių dalis buvo beveik dvigubai didesnė nei Lietuvoje – Danijoje ji sudarė 42,0, Suomijoje – 37,8, Švedijoje – 35,0 proc. Kita vertus, tarp artimiausių kaimynių Lietuvos rodiklis yra gana palankus – nedaug atsiliekama nuo Estijos (23,4 %), o Latvijos (12,2 %) ir Lenkijos (8,4 %) rodikliai reikšmingai viršijami. Lietuvos nemenkas atsilikimas nuo pirmaujančių ES valstybių narių atitinka bendras pasaulines tendencijas – tyrimai rodo, kad DI technologijų sklaida įmonėse teigiamai koreliuoja su šalies pajamų lygiu. Ši koreliacija matoma nagrinėjant ryšį tarp pragyvenimo lygio (apskaičiuoto kaip BVP vienam gyventojui, pakoreguoto pagal perkamosios galios standartą (PGS)) ir įmonių, naudojančių bent vieną DI technologiją, dalies tarp ES narių (žr. B pav.). Pastebėtina, kad Lietuva, kaip ir kitos Baltijos valstybės, yra aukščiau pagal duomenis nustatyto vidutinio ryšio, o tai rodo kad DI technologijų paplitimas yra santykinai didesnis, nei leistų tikėtis Lietuvos išsivystymo lygis.
Lietuvos DI ekosistema yra gana subalansuota, o DI technologijų sklaida atitinka pasaulines tendencijas. Investicijos į skaitmeninę infrastruktūrą, duomenų apdorojimo ir DI paslaugų teikimas bei jų vartojimas pastaraisiais metais reikšmingai prisideda prie šalies ekonomikos augimo.
B pav. Pragyvenimo lygio ir DI technologijų naudojimo ryšys ES valstybėse (grafikas kairėje), 2024 m. EBPO.DI indekso* reikšmės tam tikrose valstybėse (grafikas viduryje) ir investicijų į skaitmeninę infrastruktūrą, duomenų apdorojimo ir DI paslaugų įtaka Lietuvos ekonomikos augimui** (grafikas dešinėje)
Šaltiniai: EBPO, Eurostatas ir Lietuvos banko skaičiavimai.
* Indekso reikšmės yra standartizuotos, t. y. mažiausia teorinė indekso reikšmė yra 0, o didžiausia – 1. Daugiau informacijos apie indekso sudarymo metodiką galima rasti EBPO leidinyje The OECD.AI Index. Technical paper.
** Investicijų į skaitmeninę infrastruktūrą, duomenų apdorojimo ir DI paslaugų įtaka Lietuvos ekonomikos augimui apskaičiuota remiantis metodika, pateikta Carpinelli L., Natoli F., Taboga m. “Artificial Intelligence and the US Economy: An Accounting Perspective on Investment and Production”, Bank of Italy Occasional Papers N. 1006, March 2026.
Tarptautiniai palyginimai rodo, kad Lietuvos DI ekosistema yra gana subalansuota, tačiau nė vienoje srityje neišsiskiria tarptautiniu mastu. Pagal EBPO sudaromą DI indeksą (EBPO.DI indeksas) (žr. B pav.), 2024 m. Lietuvos DI ekosistema buvo priskiriama vidutiniškai vertinamų EBPO valstybių grupei. Pagal šį indeksą stipriausia Lietuvos pozicija yra DI reguliacinėje aplinkoje. Ši dedamoji apima DI naudojimą viešojo sektoriaus institucijose, rizikos kapitalo investicijas ir DI valdysenos struktūras. Įgalinančios infrastruktūros bei darbo vietų ir įgūdžių rodikliai atitinka EBPO vidurkį. Pirmasis rodiklis apima spartaus interneto ryšio prieinamumą, prieigas prie atvirųjų duomenų ir šalyje esančius skaičiavimo pajėgumus, antrasis – DI naudojančių darbuotojų pasiūlą ir kompetencijas bei DI projektų skaičių. O pagal tarptautinio bendradarbiavimo, apimančio tarptautines iniciatyvas ir mokslinį bendradarbiavimą, ir MTEP, apimančios aukštos kokybės DI publikacijų, DI patentų ir modelių kūrimą, rodiklius stebimas didžiausias atsilikimas. Tai ypač pasakytina apie MTEP sritį: Lietuvos indekso reikšmė joje sudarė tik 0,09, EBPO šalių vidurkis buvo artimas 0,34, o pirmaujančių šalių – 0,7. Svarbu pabrėžti ir tai, kad ne vien valdžios institucijų pastangos yra svarbios DI technologijų plėtrai. Be tokių veiksnių kaip šalies demografiniai rodikliai ar ekonominės struktūros skirtumai, reikšmingą įtaką DI technologijų plėtrai daro įmonių vadovų požiūris. Įmonėse, kuriose vadovai suteikia technines priemones ir aktyviai skatina darbuotojus taikyti DI technologijas, jos plinta greičiau (Bick, 2026).
Nors vertinimai dėl DI technologijų potencialaus poveikio darbo našumui Lietuvoje šiuo metu nėra itin palankūs, investicijos į jas ir jų naudojimas nemenkai prisideda prie Lietuvos ekonomikos plėtros. Remiantis Carpinelli (2026) pateikta metodika, kuria bandoma įvertinti DI technologijų diegimo ir plėtros įtaką šalies ekonomikai, buvo sudarytas atitinkamas įvertis ir Lietuvos ekonomikai. Atlikta analizė rodo, kad investicijos į skaitmeninę infrastruktūrą, duomenų apdorojimo ir DI paslaugų teikimas bei jų vartojimas sudarė nemenką Lietuvos ekonomikos augimo dalį (žr. B pav.). 2015–2024 m. šios investicijos ir teikiamos paslaugos vidutiniškai kasmet lėmė apie penktadalį (0,6 proc. p.) Lietuvos ekonomikos augimo. O 2020–2024 m. ši dalis dar labiau padidėjo – iki beveik 30 proc. Didėjanti investicijų į skaitmeninę infrastruktūrą, teikiamų duomenų apdorojimo ir DI paslaugų įtaka ekonomikos augimui rodo tebevykstančią Lietuvos ekonomikos transformaciją, kuri potencialiai galėtų padidinti ir poveikį darbo našumo raidai. Tai turėtų prisidėti prie tolesnės šalies konvergencijos su turtingiausiomis pasaulio valstybėmis.
Parengė D. Imbrasas ir D. Skinkys
2025 m. birželio mėn. Seimas patvirtino II pensijų kaupimo pakopos reformą, kuri įsigaliojo 2026 m. pradžioje. Ja panaikintas automatinis gyventojų įtraukimas į kaupimą ir suteikta daugiau lankstumo jau kaupiantiems asmenims – sudaryta galimybė neribotą skaičių kartų stabdyti įmokų mokėjimą, vieną kartą atsiimti iki 25 proc. sukaupto turto, taip pat numatytos papildomos pasitraukimo galimybės dėl sunkios sveikatos būklės. Vis dėlto didžiausią trumpalaikį poveikį ekonomikai turi dvejų metų – 2026–2027 m. – pereinamasis laikotarpis, per kurį lėšas kaupę gyventojai gali visiškai pasitraukti iš II pakopos. Tokiu atveju jiems išmokamos jų pačių įmokos ir visa investicinė grąža, o anksčiau pervestos Sodros bei valstybės skatinamosios įmokos pervedamos į Sodrą ir paverčiamos papildomais pensijų apskaitos vienetais.
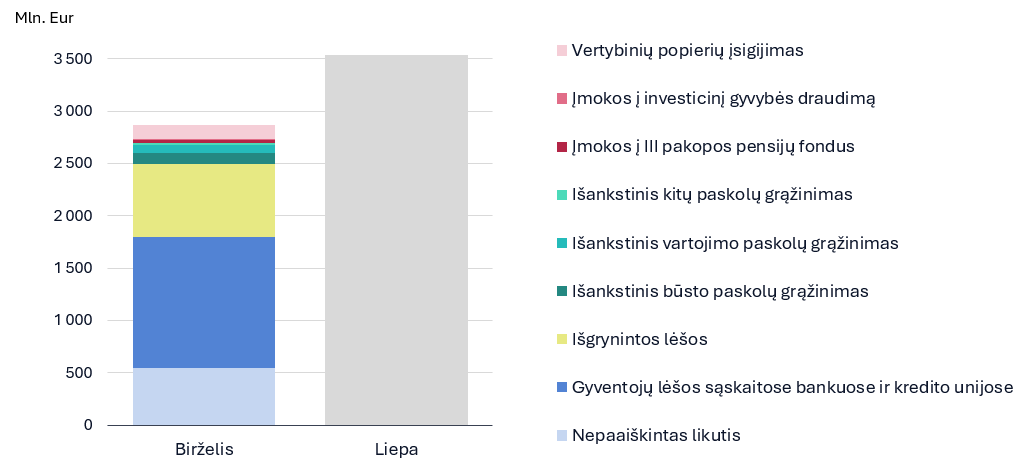
Didelė gautų lėšų dalis birželio mėn. tebebuvo gyventojų bankų sąskaitose. Išsamesni duomenys apie lėšų panaudojimą kol kas apima laikotarpį iki birželio mėn. Jie leidžia vertinti pradinę gyventojų reakciją gavus lėšas. Birželio mėn. duomenimis, 44 proc., arba 1,3 mlrd. Eur, gyventojams išmokėtų lėšų tebebuvo laikomi indėliuose. Dar beveik 780 mln. Eur, arba 27 proc., buvo išsigryninta. Paskoloms grąžinti gyventojai skyrė beveik 210 mln. Eur (7 %), iš jų 110 mln. Eur buvo nukreipta susimažinti būsto paskolas, 80 mln. Eur – vartojimo paskolas, 20 mln. Eur – kitas paskolas. Į investicines priemones buvo nukreipta 160 mln. Eur (6 %), iš kurių 130 mln. Eur teko LR Vyriausybės vertybiniams popieriams įsigyti, 20 mln. Eur – pervesta į III pensijų kaupimo pakopą, o 10 mln. Eur skirta investiciniam gyvybės draudimui. Taikyti skaičiavimo metodai dar nepaaiškina apie 16 proc. gautų lėšų panaudojimo. Šią statistiką svarbu vertinti atsargiai – ji nėra galutinė.
Dėl pasitraukimo iš II pensijų kaupimo pakopos Lietuvos namų ūkiams pervesta 3,5 mlrd. Eur, kol kas didžiausia jų dalis tebėra gyventojų sąskaitose.
A pav. Iš II pensijų kaupimo pakopos gyventojams išmokėtos lėšos
Šaltiniai: Lietuvos banko skaičiavimai; preliminarūs įverčiai remiantis turimais duomenimis ir prielaidomis.
Pastaba: skaičiavimai atlikti vertinant statistiškai reikšmingus nuokrypius nuo įprastinės rodiklių raidos.
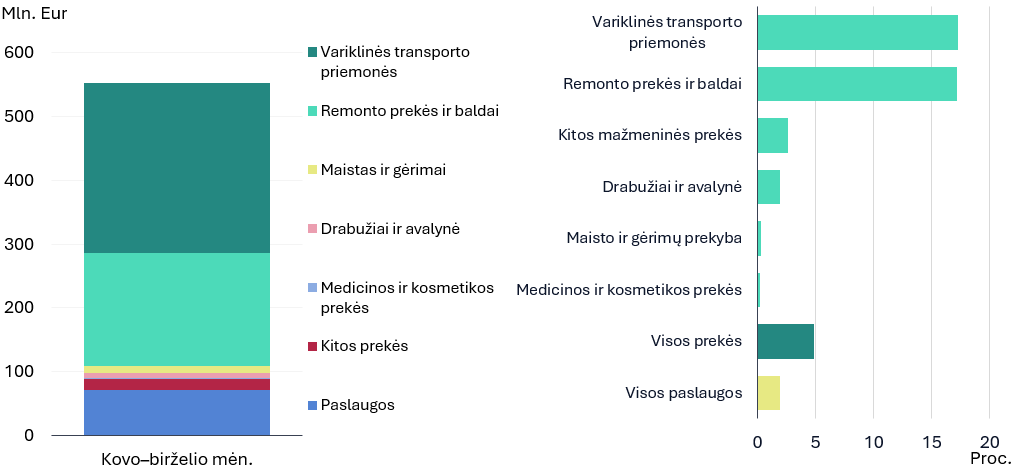
Iš II pensijų kaupimo pakopos atsiimtos lėšos 2026 m. pirmąjį pusmetį, tikėtina, reikšmingai prisidėjo prie namų ūkių vartojimo raidos.
B pav. Prekių ir paslaugų pardavimų padidėjimas kovo–birželio mėn., palyginti su pagrindiniu scenarijumi*, to meto kainomis (grafikas kairėje) ir palyginamosiomis kainomis įvertintas padidėjimas (grafikas dešinėje)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai; faktinės apyvartos perteklius, palyginti su prognozuota tendencija.
*Prognozė sudaryta pagal realius, sezoniškai nekoreguotų apyvartų duomenis, taikant SARIMA arba kt. sezoninį modelį, atskirai kalibruotą kiekvienai išlaidų kategorijai. Nominalieji gyventojų išlaidų dydžiai gauti naudojant atskirų sektorių kainų defliatorių ir atsižvelgiant į PVM. Įskaityti tik tie išlaidų prekėms ir paslaugoms segmentai, kurių perteklius, palyginti su prognoze, yra statistiškai reikšmingas (remiantis 95 % pasikliautinuoju intervalu) – iš viso apie 0,5 mlrd. Eur. Remiantis 80 proc. pasikliautinuoju intervalu, išlaidų suma siekia 0,7 mlrd. Eur. Remonto prekės ir baldai – išlaidų kategorija, kuriai priskiriama garso ir vaizdo įrangos, metalo dirbinių, baldų, apšvietimo įrangos mažmeninė prekyba specializuotose parduotuvėse.
Iš II pensijų kaupimo pakopos atsiimtų lėšų poveikis Lietuvos ekonomikos augimui turėtų būti nuosaikesnis, nei buvo tikėtasi. Turimi duomenys rodo, kad gyventojai savo išlaidas prekėms ir paslaugoms padidino mažiau, nei buvo numatyta ankstesniais Lietuvos banko vertinimais. Atnaujintais vertinimais numatyta, kad II pensijų kaupimo pakopos atsiimtos lėšos šiais metais namų ūkių vartojimo augimą turėtų padidinti 1,3 proc. punkto, tačiau šis poveikis turėtų būti trumpalaikis ir nesukelti reikšmingo papildomo postūmio vidaus paklausai ateityje. Dėl didesnės palyginamosios bazės efekto šių lėšų poveikis 2027 m. namų ūkių vartojimo augimą turėtų sumažinti 1,7 proc. punkto, o 2028 m. vėl 0,4 proc. punkto padidinti. Pastarasis poveikis siejamas su pasibaigsiančiu pereinamuoju laikotarpiu, per kurį gyventojai gali pasitraukti iš II pensijų kaupimo pakopos, ir didesne tikėtina gyventojų pasitraukimo banga 2027 m. pabaigoje. Dėl nemenkos importuotų prekių ir paslaugų dalies namų ūkių vartojimo struktūroje, numatomas mažesnis poveikis Lietuvos ekonomikos (BVP) augimui. 2026 m. jis turėtų sudaryti 0,4 proc. punkto, 2027 m. – BVP augimą sumažinti 0,4, o 2028 m. vėl padidinti 0,1 proc. punkto. Atnaujintais vertinimais, II pensijų kaupimo pakopos atsiimtų lėšų poveikis infliacijai turėtų būti nedidelis ir tik 0,1 proc. punkto padidinti 2026 m. infliaciją.
3.Darbo rinka
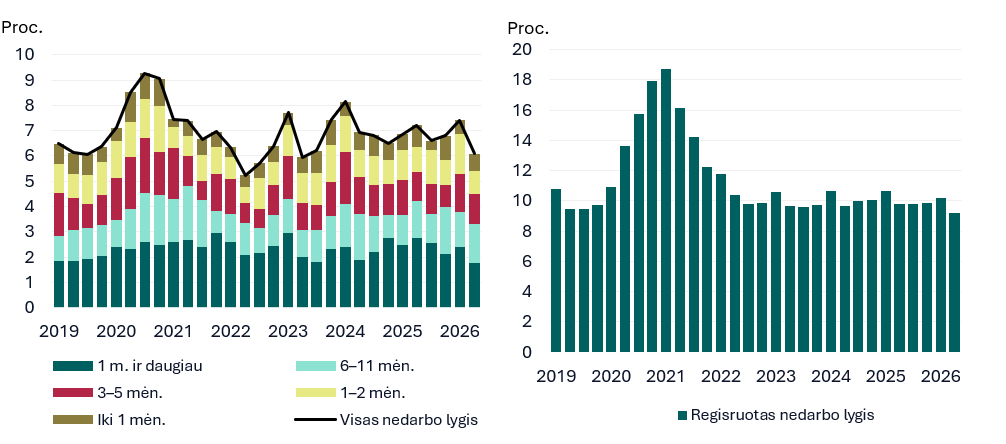
Po praėjusiais metais fiksuotos šiek tiek vangesnės darbo rinkos raidos, šiemet stebimos palankesnės tendencijos – užimtųjų skaičius vėl augo, o nedarbo lygis pastebimai sumažėjo. Darbuotojų samda paspartėjo – pernai neaugęs užimtųjų skaičius šių metų pirmąjį pusmetį didėjo 1,0 proc. metiniu tempu. Vis dėlto užimtumo tendencijos atskirose ekonominėse veiklose buvo skirtingos: prie užimtumo augimo daugiausia prisidėjo apdirbamoji gamyba, kurioje dirbančiųjų pirmąjį pusmetį, palyginti su tuo pačiu laikotarpiu prieš metus, padidėjo 11,6 proc. o informacijos ir ryšių veikloje užimtųjų skaičius per metus sumažėjo beveik penktadaliu ir labiausiai slopino užimtumo augimą. Augant užimtumui, nedarbo lygis Lietuvoje pastebimai sumažėjo – šių metų antrąjį ketvirtį sudarė 6,1 proc. ir buvo 1,1 proc. punkto mažesnis nei prieš metus (žr. 5 pav. grafiką kairėje). Nedarbo mažėjimą patvirtina ir registruoto nedarbo rodiklis – jis per metus sumažėjo 0,6 proc. punkto (žr. 5 pav. grafiką dešinėje). Prie nedarbo lygio sumažėjimo daugiausia prisidėjo sumažėjusi ilgalaikių bedarbių dalis. Ilgalaikis nedarbas antrąjį ketvirtį per metus nukrito 0,9 proc. punkto ir sudarė 1,8 proc. Prognozuojama, kad nedarbo lygis 2026 m. sudarys 6,7, o 2027 m. ir 2028 m. po 6,6 proc.
Nedarbo lygis šių metų antrąjį ketvirtį pastebimai sumažėjo, o pernai neaugęs užimtumas vėl didėjo.
5 pav. Nedarbo lygis ir jo kaitos veiksniai pagal gyventojų užimtumo tyrimo duomenis (grafikas kairėje) ir registruotas nedarbas (grafikas dešinėje)
Šaltiniai: VDA, Užimtumo tarnyba ir Lietuvos banko skaičiavimai.
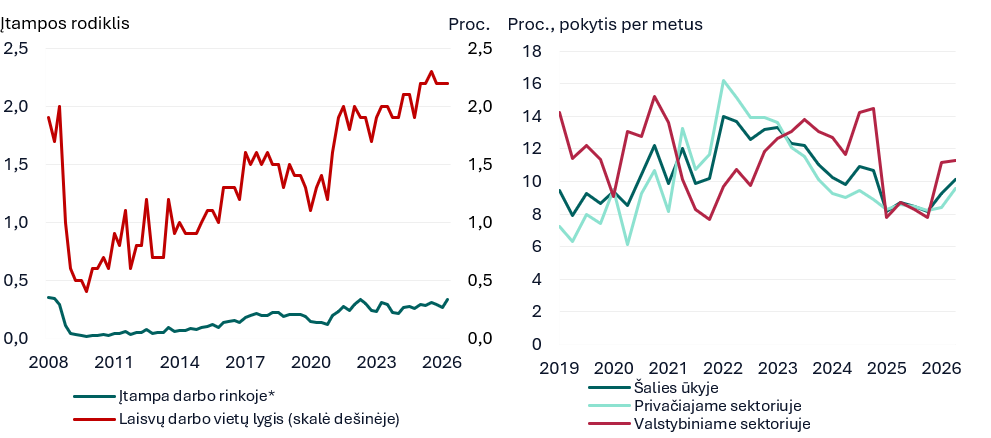
Įtampai darbo rinkoje vis dar esant padidėjusiai ir laisvų darbo vietų lygiui tebesant arti istorinių aukštumų (žr. 6 pav. grafiką kairėje), darbo užmokestis kilo sparčiau. Šių metų pirmąjį pusmetį laisvų darbo vietų lygis Lietuvoje sudarė 2,2 proc. ir buvo arti istorinių aukštumų. Didžiausias laisvų darbo vietų lygis ir toliau buvo fiksuojamas viešojo valdymo ir gynybos, privalomojo socialinio draudimo veikloje – jis tebedidėjo ir daugiau nei tris kartus viršijo laisvų darbo vietų lygį šalyje. Neslopstanti darbuotojų paklausa palaikė spartų darbo užmokesčio augimą. Po pernykščio sulėtėjimo darbo užmokestis šiemet vėl kilo sparčiau – 2026 m. antrąjį ketvirtį buvo 10,1 proc. didesnis nei tuo pačiu laikotarpiu prieš metus (žr. 6 pav. grafiką dešinėje). Praėjusiais metais palyginti panašiu tempu kilusio darbo užmokesčio viešajame ir privačiajame sektoriuose raida šiemet išsiskyrė – viešojo sektoriaus darbuotojų atlyginimai kilo sparčiau (11,3 %), o privačiojo sektoriaus – didėjo nuosaikiau (9,6 %). Šioms privačiojo sektoriaus atlyginimų augimo tendencijoms jau kurį laiką įtaką galėjo daryti pastebimai išaugusi ir tebeauganti darbuotojams tenkanti sukurtos pridėtinės vertės dalis.
Žvelgiant į ateitį, pažymėtina, kad darbo rinkos padėtis ir toliau bus palanki darbuotojams. Tebesilaikanti įtampa darbo rinkoje palaikys darbo užmokesčio augimą, kuris 2026 m. prognozuojama sudarys 9,4, 2027 m. sumažės iki 7,6, o 2028 m. – iki 7,0 proc.
Įtampai darbo rinkoje vis dar esant padidėjusiai, darbo užmokestis kilo sparčiau.
6 pav. Laisvų darbo vietų lygio ir įtampos darbo rinkoje raida (grafikas kairėje) bei darbo užmokesčio raida (grafikas dešinėje)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Pastaba: įtampos darbo rinkoje rodiklis vertinamas pagal laisvų darbo vietų ir bedarbių santykį.
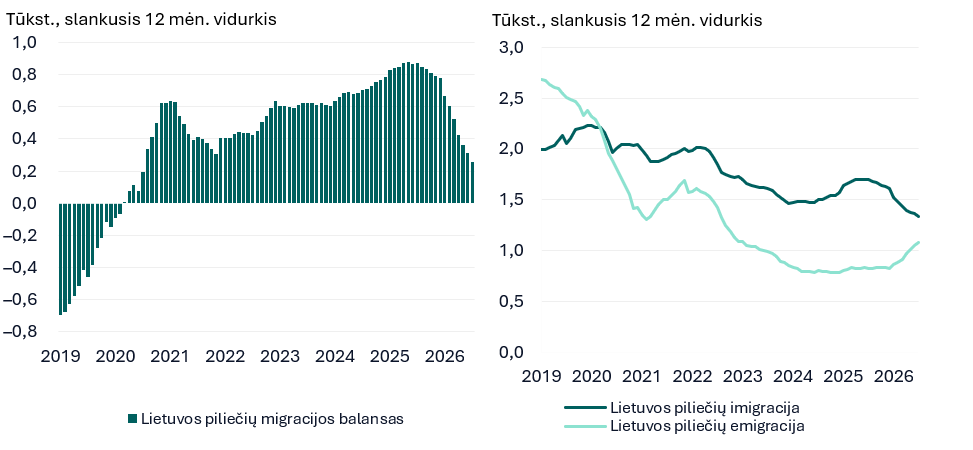
Lietuvos piliečių emigracijos srautas didėja, o imigracijos – slopsta.
7 pav. Lietuvos piliečių migracijos balansas (grafikas kairėje) ir Lietuvos piliečių tarptautinė migracija (grafikas dešinėje)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Parengė E. Virbickas
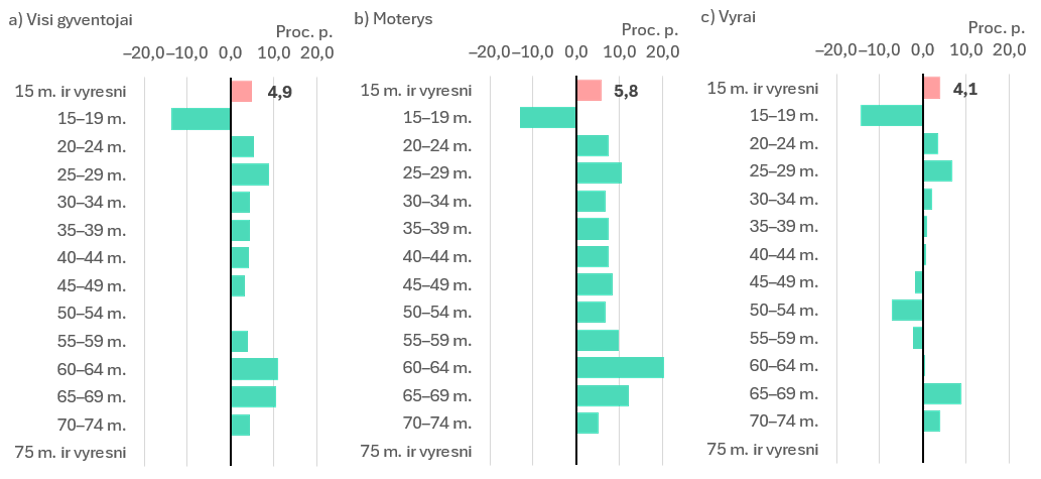
Gyventojų aktyvumo lygis Lietuvoje gerokai viršija ES vidurkį. Jis didesnis daugelio gyventojų amžiaus grupių, išskyrus jauniausių – 15–19 m. amžiaus – gyventojų grupę.
A pav. Skirtumas tarp gyventojų aktyvumo lygio Lietuvoje ir ES 2025 m.
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Besikeičianti gyventojų struktūra pagal amžių nepalankiai veikia bendrą gyventojų aktyvumo lygį Lietuvoje. Didžiausio aktyvumo gyventojų dalis mažėja ir numatoma, kad toliau mažės.
B pav. Gyventojų struktūra pagal amžių ir jų aktyvumo lygis Lietuvoje
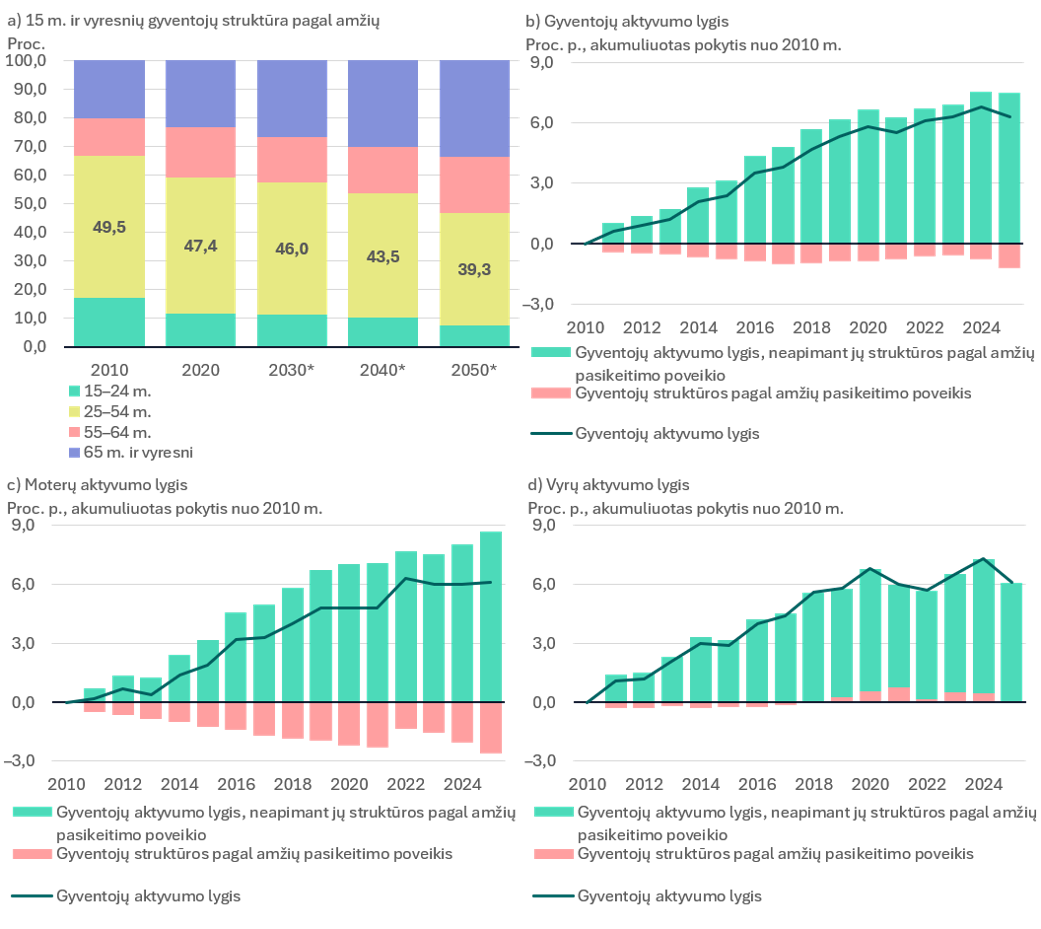
Šaltiniai: Eurostatas, VDA ir Lietuvos banko skaičiavimai.
* Prognozė; remiamasi EK prognozėmis, paskelbtomis 2026 m.
Dėl gyventojų struktūros pagal amžių pasikeitimų bendras gyventojų aktyvumo lygis Lietuvoje per artimiausius 25 metus gali sumažėti dešimtadaliu. Jis gali kristi ir daugelyje kitų ES šalių.
C pav. Gyventojų aktyvumo lygis Lietuvoje, kitose Baltijos šalyse ir ES
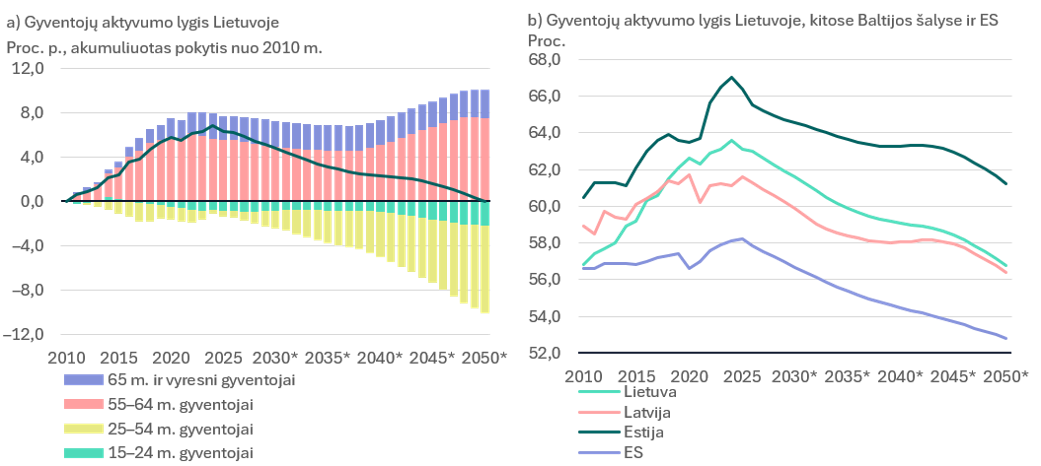
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
* Prognozė; prognozuojamasis laikotarpis prasideda 2026 m.
Parengė L. Tarasonis ir D. Vaičiūnas
A pav. Dirbančiųjų pagal pilietybę raida (grafikas kairėje) ir detalesnė dirbančių ne Lietuvos piliečių skaičiaus raida (grafikas dešinėje)
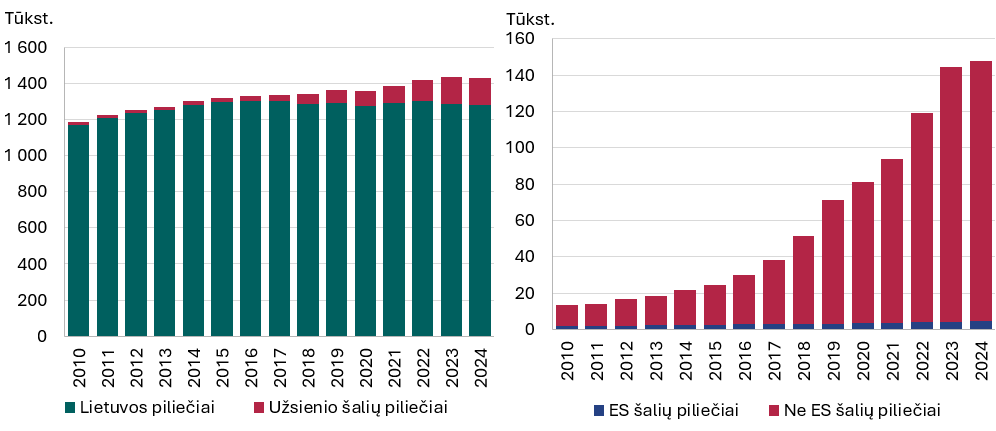
Šaltiniai: Sodra ir Lietuvos banko skaičiavimai.
Skirtingų pilietybių darbuotojų demografinės charakteristikos (pagal amžių ir lytį) reikšmingai skiriasi, o šie skirtumai ilgainiui tik didėja. Lietuvos piliečių grupė yra seniausia ir sparčiausiai senėjanti grupė – vidutinis darbuotojo amžius padidėjo nuo 42 m. (2010 m.) iki maždaug 45 m. (2024 m.) (žr. B pav. grafiką kairėje). Abi užsienio šalių piliečių grupės yra jaunesnės, tačiau jų amžiaus raida reikšmingai skyrėsi. ES šalių darbuotojų vidutinis amžius tik šiek tiek didėjo – nuo maždaug 40,5 m. (2010 m.) iki 41,6 m. (2024 m.). Ne ES šalių darbuotojų vidutinis amžius, priešingai, sumažėjo nuo 42,7 iki 40,5 m. per tą patį laikotarpį. Ypač spartus vidutinio amžiaus mažėjimas šioje grupėje buvo stebimas nuo 2016 m. Šiuo metu ne ES piliečių grupė yra jauniausia iš visų grupių.
Dar ryškesni tarp grupių yra lyčių skirtumai (žr. B pav. grafiką dešinėje). Tarp dirbančių Lietuvos piliečių daugumą sudaro moterys, o jų ir vyrų dalis struktūroje iš esmės nesikeitė ir sudarė atitinkamai 54 ir 46 proc. ES piliečių grupėje vyrai per visą laikotarpį sudaro maždaug tris ketvirtadalius darbuotojų. Ne ES grupėje vyrų dalis yra didžiausia ir ilgainiui didėjo: nuo maždaug 69 proc. (2010 m.) ji padidėjo iki beveik 92 proc. (2019–2021 m.), o 2024 m. sumažėjo iki maždaug 84 proc. Didėjant abiejų užsienio piliečių grupių skaičiui, auga ir vyrų dalis tarp visų dirbančiųjų Lietuvoje.
B pav. Vidutinis dirbančiųjų amžius (grafikas kairėje) ir vyrų dalis tarp visų dirbančiųjų (grafikas dešinėje)
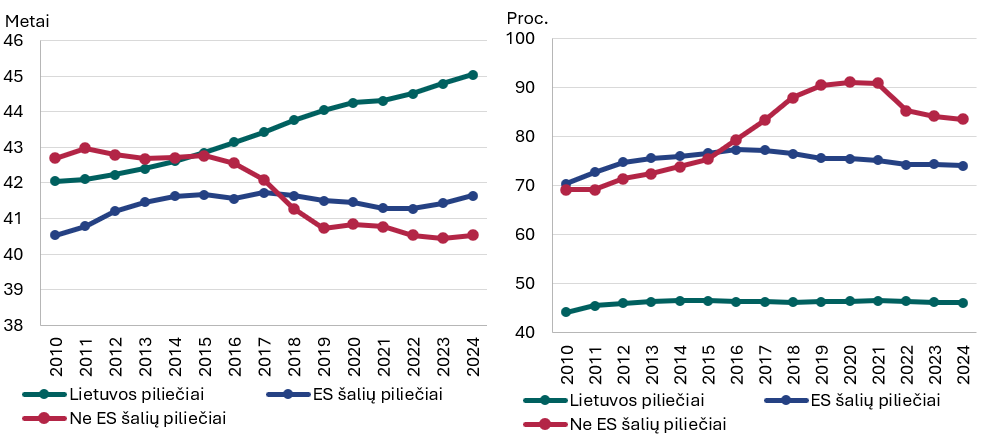
Šaltiniai: Sodra ir Lietuvos banko skaičiavimai.
Užsienio šalių piliečių užimtumas yra koncentruotas keliuose sektoriuose, tačiau ES ir ne ES piliečių grupės reikšmingai skiriasi pagal sektorius, kuriuose darbuotojai yra susitelkę. ES šalių piliečių dalis tarp visų dirbančiųjų atskiruose sektoriuose tebėra nedidelė dėl mažo šios grupės darbuotojų skaičiaus, ir 2024 m. nė viename sektoriuje nebuvo daugiau kaip 1,5 proc. dirbančiųjų (žr. C pav. grafiką kairėje). Vis dėlto 2010–2024 m. ES šalių piliečių užimtumas sparčiai didėjo – daugiau nei trečdalyje sektorių ES šalių piliečių dalis daugiau nei padvigubėjo. Sparčiausias užimtumo augimas ir koncentracija buvo stebimi didesnio darbo užmokesčio, žinioms imliose veiklose – informacijos ir ryšių, finansinės ir draudimo veiklos ir profesinių paslaugų sektoriuose.
Ne ES šalių darbuotojai sudaro gerokai didesnę dalį darbuotojų atskiruose sektoriuose, tačiau jų pasiskirstymas tarp visų sektorių yra gana netolygus (žr. C pav. grafiką kairėje). Ne ES šalių darbuotojų koncentracija išaugo ir yra ypač didelė transporto ir saugojimo sektoriuje: nuo menkos dalies 2010 m. iki beveik pusės (46 %) šio sektoriaus darbuotojų 2024 m. Kitos veiklos, kuriose 2024 m. ne ES šalių darbuotojų dalis buvo didžiausia, buvo statyba (~16 %), gamyba (pažangioji gamyba, metalų ir nemetalų apdirbimas, maisto produktų ir tabako gamyba ir kita gamyba – atitinkamai ~14, ~10, ~5 ir 9 %) bei kontaktinės ir administracinės paslaugos (apgyvendinimas ir maitinimas bei NT ir administracinės paslaugos – atitinkamai ~11 ir ~8 %). Daugumoje sektorių, kuriuose ne ES šalių darbuotojų koncentracija yra didžiausia (pvz., transporto ir saugojimo, statybos ir kt. sektoriuose), darbo užmokestis yra mažesnis nei šalies vidurkis. Didelė ne ES šalių darbuotojų koncentracija konkrečiuose sektoriuose rodo, kad per daugiau nei dešimtmetį dalis Lietuvos ekonomikos sektorių tapo reikšmingai priklausomi nuo užsienio darbo jėgos. Ryškiausias pavyzdys – transporto sektorius, kuris 2024 m. be darbuotojų iš užsienio vargu ar galėtų veikti dabartiniu mastu.
C pav. Darbuotojų iš ES (grafikas kairėje) ir ne ES šalių (grafikas dešinėje) dalis tarp visų darbuotojų atskiruose ekonomikos sektoriuose
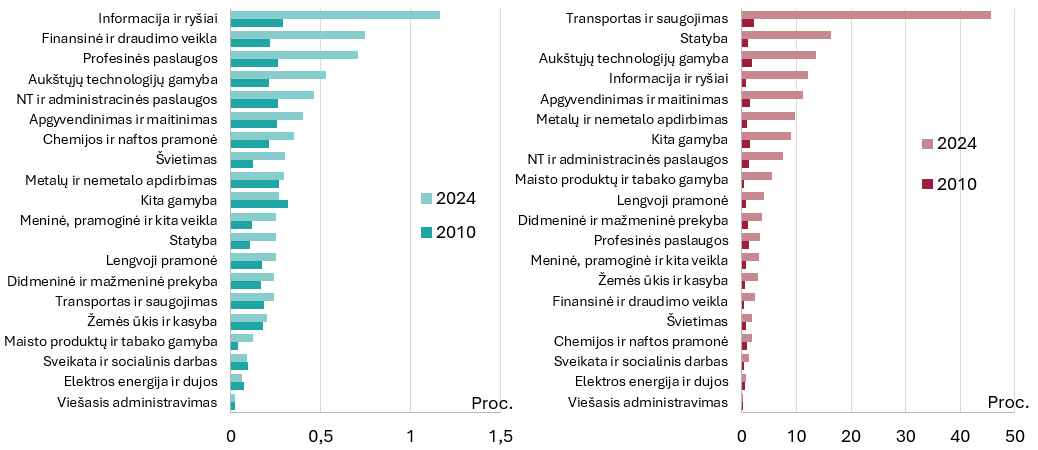
Šaltiniai: Sodra ir Lietuvos banko skaičiavimai.
VDU skirtumai tarp skirtingų užsienio šalių piliečių grupių yra dideli, tačiau šiuos skirtumus daugiausia lemia skirtinga darbuotojų sektorinė koncentracija. Lyginant užsienio šalių piliečių uždirbamo darbo užmokesčio lygį su Lietuvos piliečių uždirbamu darbo užmokesčiu visoje ekonomikoje ir sektoriuose, kuriuose daugiausia susitelkę užsienio šalių piliečiai (žr. D pav.), matyti, kad visos ekonomikos mastu ES šalių darbuotojai 2024 m. uždirbo gerokai daugiau – 41 proc. daugiau nei Lietuvos piliečiai. Šis atotrūkis yra reikšmingai sumažėjęs nuo 2010 m. lygio, kai ES piliečiai uždirbo beveik dvigubai daugiau nei lietuviai. Ne ES šalių darbuotojų darbo užmokestis yra mažesnis nei Lietuvos piliečių – 2024 m. ne ES šalių piliečiai uždirbo tik apie 77 proc. to, ką uždirbo Lietuvos piliečiai. Ne ES piliečių darbo užmokesčio atotrūkis slepia didžiulius skirtumus tarp sektorių. Pavyzdžiui, informacijos ir ryšių sektoriuje ne ES šalių darbuotojai uždirba daugiau nei Lietuvos piliečiai: 2010 m. – apie 20, o 2024 m. – maždaug 30 proc. daugiau. Finansų sektoriuje jų darbo užmokestis yra artimas Lietuvos piliečių darbo užmokesčiui. O transporto ir saugojimo sektoriuje, kuriame dirba didžiausia dalis ne ES šalių darbuotojų, atlygis siekia tik apie 65, statybos sektoriuje – apie 69 proc. Taigi, bendrą ne ES šalių darbuotojų darbo užmokesčio atotrūkį nuo Lietuvos piliečių daugiausia lemia didesnė darbuotojų koncentracija sektoriuose, kuriuose santykiniai atlyginimai yra mažesni. Santykinai didesnio darbo užmokesčio sektoriuose, kuriuose ne ES šalių darbuotojų palyginti nedaug, ne ES šalių darbuotojai uždirba netgi daugiau nei Lietuvos piliečiai, o santykinai mažesnio darbo užmokesčio sektoriuose, kuriuose ne ES šalių darbuotojų koncentracija didžiausia, darbo užmokesčio atotrūkis nuo Lietuvos piliečių yra didžiausias. ES šalių darbuotojų darbo užmokesčio teigiamas atotrūkis per laikotarpį reikšmingai sumažėjo visuose sektoriuose, ypač finansų sektoriuje, kuriame 2010 m. jis buvo išskirtinai didelis, o iki 2024 m. sumažėjo iki gerokai nuosaikesnio lygio.
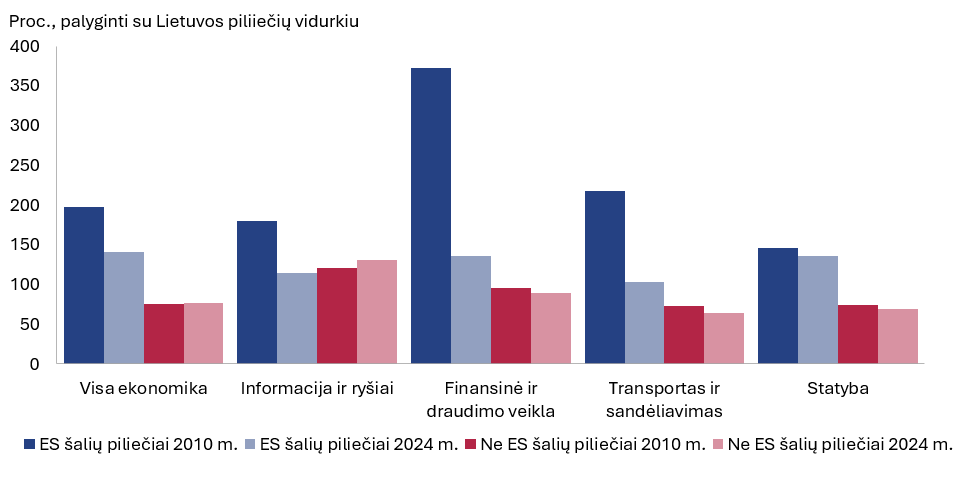
Šaltiniai: Sodra ir Lietuvos banko skaičiavimai.
Užsienio šalių piliečių užimtumo pagal sektorius ir uždirbamo darbo užmokesčio analizės įžvalgos papildo anksčiau atliktus užsienio šalių darbuotojų skaičiaus augimo vertinimus ir padeda geriau suprasti darbo rinkoje vykstančius pokyčius, svarbius priimant viešosios politikos sprendimus. ES ir ne ES šalių darbuotojai Lietuvos darbo rinkoje užima labai skirtingas pozicijas. ES šalių darbuotojų yra nedaug, tačiau jie vidutiniškai uždirba daugiau ir dažniau dirba didesnio darbo užmokesčio, žinioms imliuose sektoriuose. Ne ES šalių darbuotojų yra gerokai daugiau, jie jaunesni, daugiausia vyrai ir telkiasi vos keliuose sektoriuose, kuriuose darbo užmokestis yra mažesnis už šalies vidurkį. Ryškiausias pavyzdys – transporto sektorius, kuris be šių darbuotojų dabartiniu mastu jau vargu ar galėtų veikti.
Ypač svarbu tai, kad sektorinis atlyginimų pjūvis rodo, jog bendras ne ES šalių darbuotojų darbo užmokesčio atotrūkis reikšmingai skiriasi pagal sektorius. Ten, kur ne ES šalių darbuotojų yra mažiau ir jų kvalifikacija aukšta, pavyzdžiui, informacijos ir ryšių sektoriuje, jie uždirba daugiau nei Lietuvos piliečiai. O mažesnio darbo užmokesčio sektoriuose, kuriuose jų koncentracija didžiausia, jų atlygis yra gerokai mažesnis. Tai leidžia manyti, kad bendrą atotrūkį pirmiausia lemia tai, kokiuose sektoriuose ne ES šalių darbuotojai dirba, o ne sistemiškai mažesnis atlygis už tą patį darbą.
Vis dėlto išsamiau atsakyti į šį klausimą būtų galima tik išskaidžius darbo užmokesčio skirtumą į dvi dalis: tarpsektorinę, kurią lemia darbuotojų koncentracija mažesnio darbo užmokesčio veiklose, ir susidarančią sektoriaus viduje, kuri parodo atlygio skirtumus tame pačiame sektoriuje. Taip pat svarbu įvertinti, ar ne ES šalių darbuotojai turi panašias galimybes patekti į didesnį darbo užmokestį mokančias įmones. Šis skirtumas svarbus ir viešosios politikos požiūriu: jei atotrūkį daugiausia lemia darbuotojų pasiskirstymas tarp sektorių, aktualios būtų priemonės, palengvinančios perėjimą į geriau apmokamus sektorius ir įmones; jei reikšmingas atlygio skirtumas išlieka ir to paties sektoriaus viduje, tuomet kyla vienodo atlygio ir diskriminacijos prevencijos klausimų.
Taip pat svarbu pastebėti, kad, ne ES šalių darbuotojams dabar itin susitelkus vos keliose veiklose – jie sudaro beveik pusę visų dirbančiųjų transporto sektoriuje ir maždaug šeštadalį statybos sektoriuje, – šių sektorių veiklos tęstinumas ir sąnaudų konkurencingumas jau reikšmingai priklauso nuo užsienio darbo jėgos. Todėl bet koks migracijos ar leidimų dirbti politikos griežtinimas skirtingus ekonomikos sektorius paveiktų labai nevienodai: stipriausias poveikis būtų būtent toms veikloms, kurios tapo labiausiai priklausomos nuo ne ES šalių darbuotojų. Į šią priklausomybę verta aiškiai atsižvelgti formuojant migracijos politiką.
4.Išorės sektorius
2026 m. pirmąjį ketvirtį realiojo eksporto ir importo metinis augimas šiek tiek lėtėjo, bet antrąjį atsigavo, nors eksportas ir buvo mažesnis už savo istorinį augimo vidurkį. Prognozės tebėra palankios ir teigiamos. Metinis eksporto augimas 2026 m. pirmąjį ketvirtį buvo teigiamas ir sudarė 4,2, o antrąjį ketvirtį paspartėjo iki 5,2 proc., tačiau šiek tiek sumažėjęs nuo 2025 m. ketvirtojo ketvirčio metinio augimo 8,2 proc. Tai lėmė nuo 2025 m. pradžios užsitęsęs bazės efektas, t. y. dėl didelių tarifų lūkesčio ir prekybos neapibrėžtumo sumažėjęs eksportas. Taip pat, nors užsienio paklausa eksporto raidą veikė palankiai, dėl geopolitinės situacijos ji buvo mažesnė negu 2025 m., todėl eksporto augimas buvo mažesnis už 2015–2026 m. istorinį vidurkį. Importo augimo tempai po trijų ketvirčių iš eilės, iš dalies veikiami to paties bazės efekto, 2026 m. antrąjį ketvirtį išaugo iki 8,4 proc. Spartesnis importo augimas mažina Lietuvos prekybos balansą, tačiau 2026 pirmąjį ketvirtį prekybos balansas vis dar buvo teigiamas. Prognozuojama, kad 2026 m. eksporto metinis augimas ir toliau bus teigiamas 4,8 proc. , tačiau dėl mažėjančios užsienio paklausos 2027 ir 2028 m. augimas sulėtės iki 3,6 proc. Importas savo ruožtu augs sparčiai, ypač 2026 m. – prognozuojama, kad augs 7,8 proc.
8 pav. Realiojo prekių ir paslaugų eksporto (grafikas kairėje) bei importo (grafikas dešinėje) istorinė raida (2 ketv. slankieji vidurkiai) ir metinio augimo prognozės
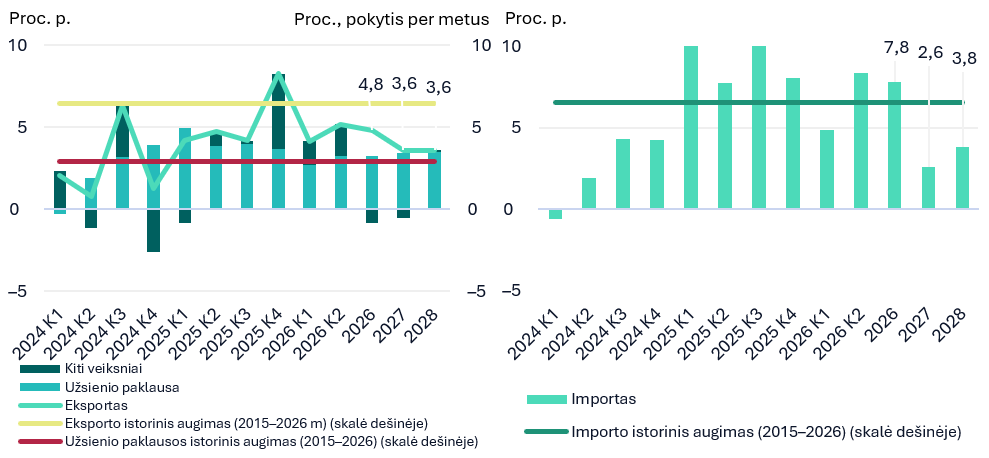
Šaltiniai: VDA, ECB, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Dar praėjusių metų pabaigoje paslaugų eksportui pralenkus lietuviškos kilmės prekių eksportą, 2026 m. pavasarį paslaugų eksportas toliau sparčiai augo, prie jo augimo reikšmingai prisidėjus aukštesnės pridėtinės vertės paslaugoms. Pastaraisiais metais atskirų eksporto sudedamųjų dalių raida reikšmingai išsiskyrė. Lietuviškos kilmės prekių eksporto vertė, nepaisant trumpalaikių svyravimų, nuo 2022 m. iš esmės nedidėja, tačiau augimą reikšmingai slopino sumažėjęs eksportas į Vakarų Europą. Nepaisant šio neigiamo poveikio, eksporto plėtra kitose rinkose sumažėjusį eksportą į Vakarų Europą daugiau nei kompensavo, todėl bendras lietuviškos kilmės prekių eksporto metinis augimas 2026 m. gegužės mėn. paspartėjo iki maždaug 7,4 proc. Reeksporto apimtis po 2022 m. pasiekto aukščiausio lygio pastebimai sumažėjo – tokią raidą lėmė sugriežtintos tarptautinės sankcijos, prekybos srautų perorientavimas ir statistinės apskaitos pokyčiai. Atsižvelgiant į šiuos struktūrinius veiksnius, spartesnio reeksporto atsigavimo artimiausiu metu nesitikima. Palankiau vertinama paslaugų eksporto raida: eksportas nuosekliai auga, jam būdingas atsparumas išorės sukrėtimams, o reikšmingo augimo sulėtėjimo prielaidų kol kas nematyti. Taip pat džiugina nuosekliai didėjanti aukštesnės pridėtinės vertės, kaip antai finansinių, verslo ir telekomunikacijų paslaugų eksporto dalis.
2025 m. pabaigoje pirmą kartą paslaugų eksportui viršijus lietuviškos kilmės prekių eksportą, paslaugų eksportas ir toliau auga.
9 pav. Eksporto sudedamosios dalys (to meto kainomis; 4 ketv. slankiosios sumos)
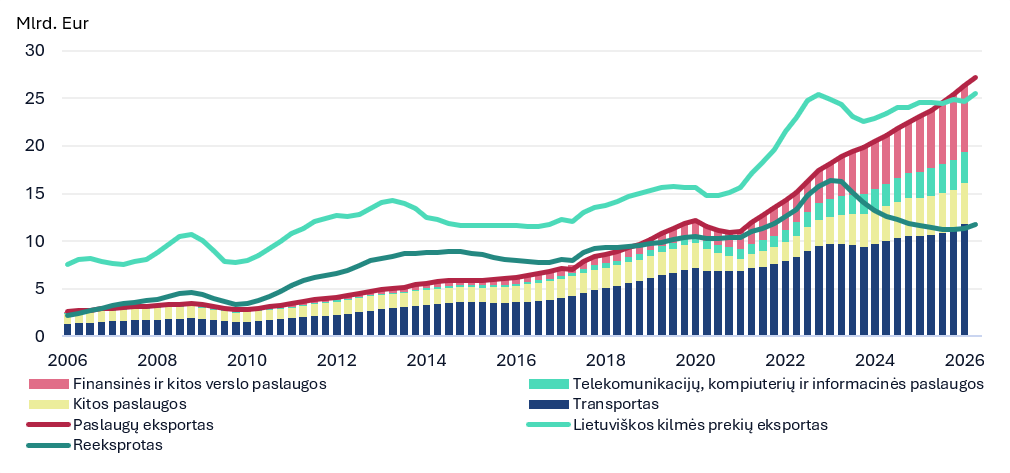
Šaltiniai: VDA, Lietuvos bankas ir Lietuvos banko skaičiavimai.
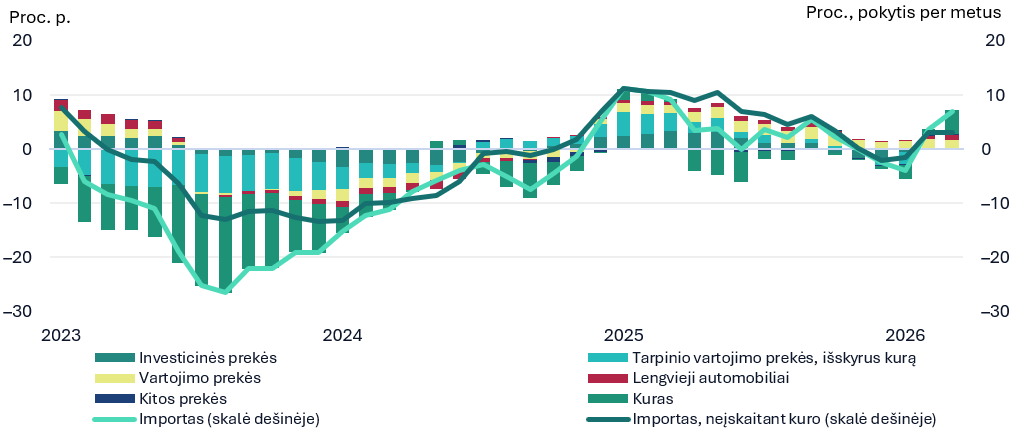
Nominalusis prekių importas 2026 m. pavasarį vėl pradėjo augti, o jo atsigavimą daugiausia lėmė padidėjęs kuro importas. Bendras importo metinis augimas, vertinant pagal trijų mėnesių slankųjį vidurkį, paspartėjo iki maždaug 7 proc. Didžiausią teigiamą indėlį į importo augimą darė kuras – jis lėmė 4 proc. viso importo augimo. Importo, neįskaitant kuro, metinis augimas siekė apie 3,1 proc., todėl daugiau nei pusę bendro importo augimo galima sieti su kuro importo raida, kurią lėmė 2026 m. pavasarį dėl geopolitinio konflikto Artimuosiuose Rytuose labai išaugusios kuro kainos. Investicinių prekių importo augimas leidžia manyti, kad įmonių investicinė paklausa tebebuvo gana atspari. Vis dėlto gerokai lėčiau už bendrą importą didėjęs importas, neįskaitant kuro, rodo, kad vidaus paklausos nulemtas importo augimas tebebuvo nuosaikus.
Importo atsigavimą 2026 m. pavasarį daugiausia lėmė kuras, o importas, neįskaitant kuro, augo gerokai lėčiau.
10 pav. Importo metinis augimas (3 mėn. slankusis vidurkis)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
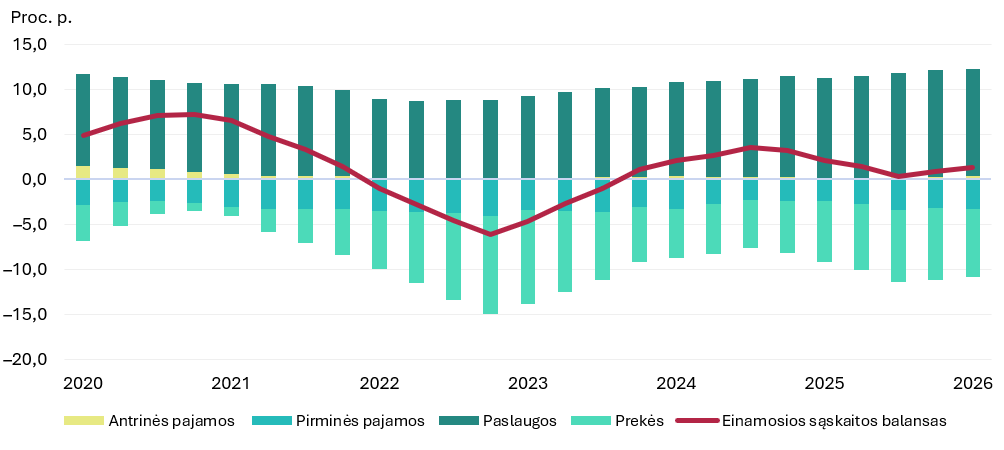
Einamosios sąskaitos balansas 2026 m. pradžioje tebebuvo teigiamas, o didelis paslaugų perviršis toliau kompensavo prekybos prekėmis ir pirminių pajamų deficitus. Einamosios sąskaitos perviršis, vertinant pagal keturių ketvirčių slankųjį vidurkį, 2026 m. pirmąjį ketvirtį šiek tiek padidėjo ir sudarė 1,33 proc. BVP. Perviršio padidėjimą daugiausia lėmė šiek tiek pagerėjęs prekybos prekėmis balansas ir toliau augęs paslaugų balanso perviršis. Paslaugų perviršis 2026 m. pradžioje sudarė 11,9 proc. BVP ir buvo pagrindinis teigiamą einamosios sąskaitos balansą palaikantis veiksnys. Prekybos prekėmis deficitas, palyginti su 2025 m. viduriu, šiek tiek sumažėjo ir sudarė apie 7,6 proc. BVP. Pirminių ir antrinių pajamų balansas reikšmingai nepakito.
11 pav. Einamosios sąskaitos sudedamosios dalys ir grynasis skolinimasis (4 ketv. slankieji vidurkiai, palyginti su BVP)
Šaltiniai: VDA, Lietuvos bankas ir Lietuvos banko skaičiavimai.
5.Kainos
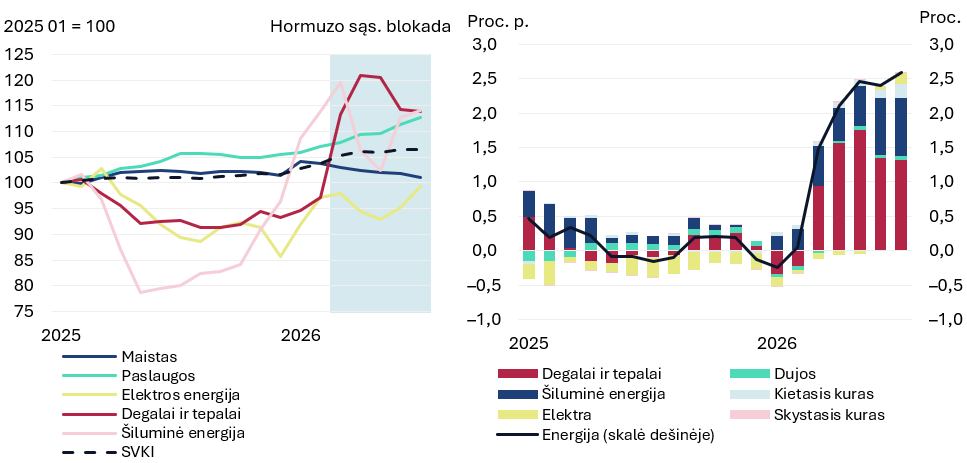
2026 m. vidutinė metinė infliacija reikšmingai padidės – iki 5,1 proc. – dėl išaugusių energijos sąnaudų.
12 pav. Pagrindiniai kainų indeksai (grafikas kairėje) ir energijos infliacija bei jos kaitos veiksniai (grafikas dešinėje)
Šaltiniai: Eurostatas, VDA ir Lietuvos banko skaičiavimai.
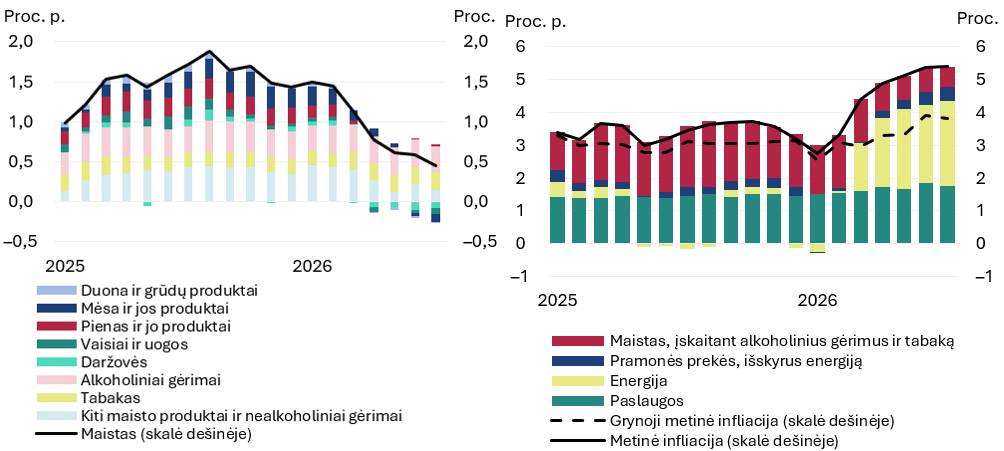
2026 m. svarbiausių maisto prekių kategorijų kainos pradėjo trauktis.
13 pav. Bendroji maisto infliacija ir jos kaitos veiksniai (grafikas kairėje) bei infliacija pagal SVKI ir jos kaitos veiksniai (grafikas dešinėje)
Šaltiniai: Eurostatas, VDA ir Lietuvos banko skaičiavimai.
Paslaugos ir toliau yra svarbi SVKI augimą lemianti sudedamoji dalis. Šiais metais paslaugų kainos auga padidėjusiu tempu ir jau kelerius metus sudaro stabilią bendrosios infliacijos dalį (žr. 13 pav. grafiką dešinėje). Per pirmus septynis mėnesius paslaugų kainų metinis augimas sudarė 6,4 proc. ir buvo 0,6 proc. punkto spartesnis nei 2025 m. Šiais metais stebimi pokyčiai pramonės produktų kainų dinamikoje. Dėl pakilusių žaliavų ir energijos kainų išaugo gamybos sąnaudos ir sparčiau didėjo šių prekių metinė infliacija – nuo 0,3 proc. (vasario mėn.) iki 1,1 proc. (liepos mėn.).
2027–2028 m. infliacija turėtų nuosekliai mažėti – atitinkamai iki 3,1 ir 2,6 proc. Vis dėlto kainų raidą gaubia didelis neapibrėžtumas, daugiausia susijęs su kariniais veiksmais Persijos įlankoje. Nuo konflikto trukmės ir pasaulinės energijos rinkos normalizavimosi priklausys, kaip sparčiai kainų augimas slops Lietuvoje. Nepaisant mažėsiančio energijos kainų augimo, vidaus kainų spaudimą ir toliau palaikys inertiška paslaugų sektoriaus kainodara bei didėjančios vienetinės darbo sąnaudos.
6.Eurosistemos pinigų politika
Padidėjusios energijos kainos paspartino kainų augimą ne tik Lietuvoje, bet ir visoje euro zonoje. Įsiplieskus karui Artimuosiuose Rytuose, reikšmingai padidėjo energijos kainos, o tai paskatino ir kitų vartojimo prekių ir paslaugų kainų augimą. Taip pat padidėjo rizika, kad infliacija gali viršyti siekiamą 2 proc. lygį ilgesnį laiką.
Į tai atsižvelgdama, ECB valdančioji taryba metų viduryje ėmė didinti palūkanų normas, kurios nebuvo keistos nuo 2025 m. birželio mėn. Lygiai po metų – 2026 m. birželio mėn. posėdyje – Valdančioji taryba nusprendė pagrindines palūkanų normas padidinti 0,25 proc. punkto, o rugsėjo mėn. tiek pat palūkanų normos padidintos dar kartą. Šie sprendimai padeda sumažinti riziką dėl infliacijos lūkesčių atitrūkimo nuo 2 proc. lygio euro zonoje. Infliacija tampa pavojingiausia ne tada, kai vieną mėnesį pabrangsta energijos kainos, o tada, kai vartotojai ir įmonės praranda tikėjimą, kad prekių ir paslaugų krepšelio kainų augimas grįš į normalų lygį. Valdančioji taryba pakartotinai pabrėžė, kad ateityje pinigų politikos sprendimai priklausys nuo infliacijos perspektyvos, bazinės infliacijos dinamikos ir pinigų politikos poveikio perdavimo stiprumo.
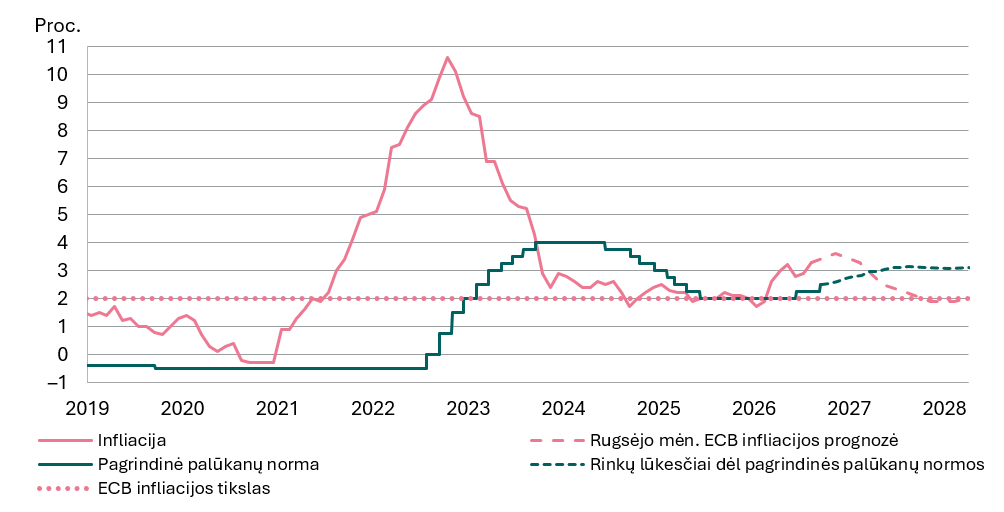
Prognozės rodo, kad griežtesnė pinigų politika ir toliau darys poveikį infliacijai, o energijos kainoms toliau nebekylant, infliacija turėtų pamažu grįžti į siekiamą 2 proc. lygį (14 pav.). Nors rugpjūčio mėn. infliacija euro zonoje padidėjo iki 3,3 proc., rugsėjo mėn. makroekonominėse prognozėse numatoma, kad dėl atslūgusio energijos kainų sukrėtimo ir didesnių palūkanų normų infliacija kasmet turėtų nuosekliai mažėti ir 2028 m. vidutiniškai bus 2,1 proc. lygio. Finansų rinkose vertinama, kad per metus palūkanų normos galėtų dar šiek tiek padidėti. Vis dėlto Valdančioji taryba ir toliau priims sprendimus remdamasi visais turimais duomenimis per kiekvieną posėdį, todėl jos sprendimai nebūtinai sutaps su rinkų dalyvių lūkesčiais.
ECB pagrindinės palūkanų normos buvo padidintos siekiant neleisti infliacijai pernelyg ilgai atitrūkti nuo siekiamo 2 proc. lygio.
14 pav. Faktiniai palūkanų normų ir infliacijos euro zonoje duomenys bei rinkų lūkesčiai
Šaltiniai: ECB ir LSEG Datastream.
Pastaba: paveiksle naudojami rugsėjo 10 d. duomenys.
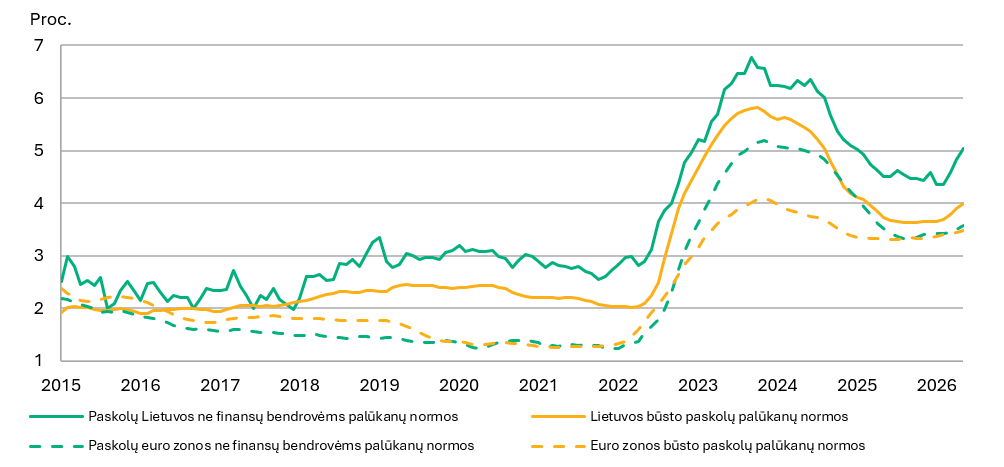
Paskolų palūkanų normos kilo stiprėjant lūkesčiams dėl ECB palūkanų normų didinimo ir Lietuvoje tebebuvo didesnės nei vidutiniškai euro zonoje (15 pav.). Lietuvoje paskolų palūkanų normos buvo didesnės nei euro zonoje bendrai ir iki karo Artimuosiuose Rytuose, o tai galėjo lemti didesnė Lietuvos bankų sektoriaus koncentracija. Palyginti su 2026 m. vasario mėn., t. y. prieš karą Artimuosiuose Rytuose buvusiu lygiu, paskolų palūkanų normos dar pakilo, o Lietuvoje jos didėjo sparčiau nei visoje euro zonoje. Iki birželio mėn. Lietuvoje paskolų ne finansų bendrovėms palūkanų normos pakilo 0,7, o būsto paskolų – 0,3 proc. punkto. Euro zonoje šie pokyčiai sudarė atitinkamai 0,2 ir 0,1 proc. punkto. Tokį skirtumą galėjo lemti tai, kad Lietuvoje dauguma paskolų suteikiamos su kintamosiomis palūkanų normomis, todėl ECB palūkanų normų pokyčiai ir lūkesčiai dėl jų paskolų palūkanų normas Lietuvoje paveikia iš karto, o paskoloms su fiksuotosiomis palūkanų normomis euro zonoje poveikis pasireiškia tik keičiantis ilgalaikių palūkanų normų lygiui.
Paskolų palūkanų normos euro zonoje bendrai ir Lietuvoje ėmė kilti.
15 pav. PFĮ naujų būsto paskolų ir paskolų ne finansų bendrovėms vidutinė palūkanų norma
Šaltiniai: ECB ir Lietuvos banko skaičiavimai.
Pastabos: 3 mėn. slankusis vidurkis. Neįtraukti esamų paskolų sutarčių sąlygų persvarstymų duomenys.
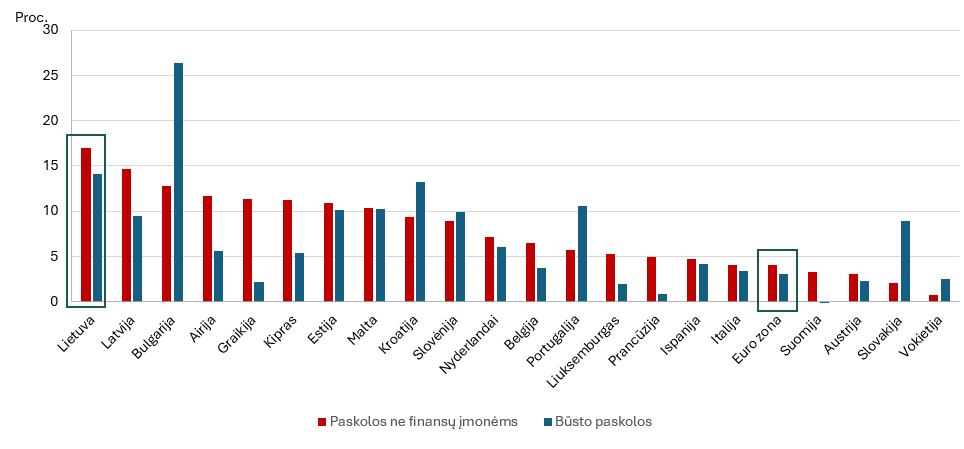
Kreditavimas Lietuvoje buvo vienas sparčiausių euro zonoje.
16 pav. PFĮ paskolų ne finansų įmonėms ir būstui įsigyti portfelio metinė kaita euro zonos valstybėse 2026 m. birželio mėn.
Šaltinis: ECB.
7.Valdžios sektoriaus finansai
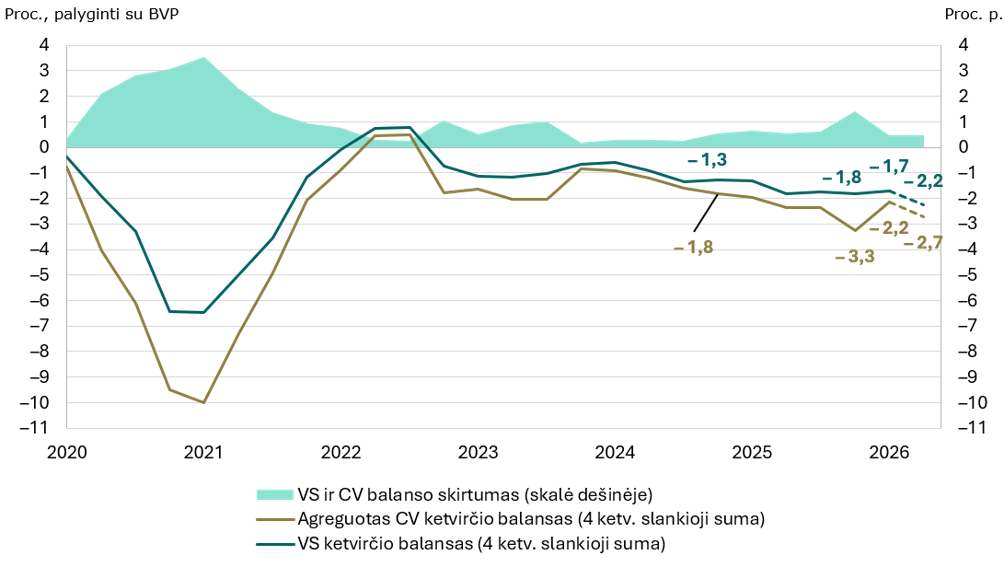
2026 m. antrąjį pusmetį VS deficitas padidėjo ir pasiekė aukščiausią lygį nuo 2021 m. trečiojo ketvirčio.
17 pav. VS ir CV balanso raida (4 ketv. slankiosios sumos)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Pastaba: punktyrinės linijos žymi Lietuvos banko apskaičiuotus atitinkamų rodiklių įverčius.
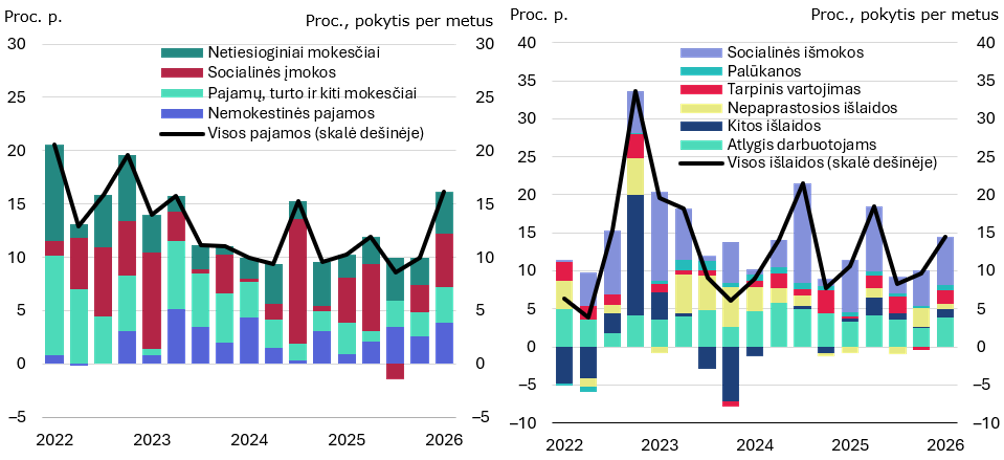
VS pajamos 2026 m. pirmąjį ir antrąjį ketvirčiais toliau didėjo (atitinkamai 16,2 % ir, tikėtina, apie 10 %) (žr. 14 pav. grafiką kairėje). 2026 m. antrąjį pusmetį VS pajamas labiausiai didino mokestinės pajamos. Mokestinės pajamos daugiausia didėjo dėl augusių makroekonominių dydžių (bazių), nuo kurių jos renkamos: padidėjęs atlyginimų fondas didino GPM pajamas, o augęs vartojimas – PVM ir akcizų pajamas. Verta pastebėti, kad, nepaisant dėl karo Irane ir reikšmingai padidėjusių naftos kainų pabrangus degalams, atskirų degalų rūšių pardavimų dinamika vidaus rinkoje gerokai skyrėsi: parduoto benzino kiekis pirmąjį ir antrąjį ketvirčiais buvo didesnis nei prieš metus, tačiau dyzelino kiekis didėjo tik pirmąjį ketvirtį. Antrąjį ketvirtį standartiniu akcizu apmokestinamo dyzelino buvo parduota beveik dešimtadaliu mažiau nei prieš metus. Nepaisant šių skirtumų, pajamos iš degalų akcizų pirmąjį pusmetį buvo maždaug 6 proc. didesnės nei prieš metus dėl to, kad padidinti akcizo tarifai nusvėrė mažesnių kiekių neigiamą poveikį pajamoms. Socialinių įmokų stipri teigiama įtaka VS pajamoms paaiškinama mažos bazės efektu – 2025 m. pirmąjį ketvirtį dėl valstybės lėšomis draudžiamų asmenų statistinės apskaitos specifikos šių įmokų buvo surinkta palyginti nedaug, o 2026 m. šių įmokų ketvirtiniai srautai buvo gerokai tolygesni.
VS išlaidų metinis augimas 2026 m. pirmąjį ketvirtį taip pat buvo spartus ir sudarė 14,5 proc., o antrąjį ketvirtį, tikėtina, šiek tiek sulėtėjo (žr. 18 pav. grafiką dešinėje). Pirmąjį ketvirtį VS išlaidų augimą daugiausia lėmė padidėjusios socialinės išmokos, taip pat reikšmingai prisidėjo augusios išlaidos atlyginimams mokėti. Socialinių išmokų augimą lėmė su nuo metų pradžios padidėjusi bazinė pensija ir individualiosios pensijos dalies apskaitos vieneto vertė, taip pat didesnė MMA ir padidėję kitų rodiklių dydžiai (minimalūs vartojimo poreikiai, bazinė socialinė išmoka ir t. t.), pagal kuriuos apskaičiuojamos įvairios socialinės išmokos. Kaip ir ankstesniais ketvirčiais, išlaidas atlyginimams toliau sparčiausiai didino švietimo ir sveikatos sektorių darbuotojų darbo užmokesčio išlaidos.
2026 m. pirmąjį pusmetį VS pajamos ir išlaidos sparčiai didėjo: pajamas labiausiai didino gautos socialinės įmokos ir mokestinės pajamos, o išlaidas – socialinės išmokos ir darbuotojų atlyginimai.
18 pav. VS pajamų (grafikas kairėje) ir išlaidų (grafikas dešinėje) metinė raida bei kaitos veiksniai
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
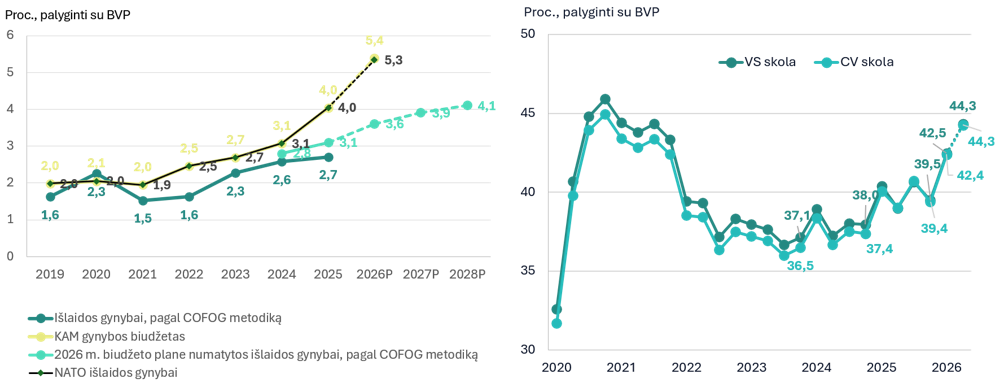
2026 m. pirmąjį pusmetį VS skolos ir BVP santykis reikšmingai padidėjo, tačiau antrąjį pusmetį turėtų stabilizuotis maždaug ties esamu lygiu. 2026 m. pirmąjį ir antrąjį ketvirčiais dėl teigiamo grynojo skolinimosi VS skolos ir BVP santykis padidėjo atitinkamai iki 42,5 ir 44,3 proc. (žr. 19 pav. grafiką dešinėje). Spartų skolos augimą daugiausia lėmė reikšmingas teigiamas grynasis skolinimasis: remiantis Finansų ministerijos skelbiama Lietuvos Vyriausybės skolinimosi ir skolos grąžinimo statistika, 2026 m. pirmąjį pusmetį pasiskolintos lėšos buvo apie 5,6 mlrd. Eur didesnės už grąžintas sumas. Be poreikio finansuoti besikaupiantį VS balanso deficitą, skolos lygį reikšmingai didino ir avansiniais mokėjimais finansuojami augantys gynybos įsipareigojimai, nors į VS balansą visos gynybos išlaidos bus įtrauktos tik ateityje. Gynybos poreikiams finansuoti greičiausiai bus skolinamasi ir antrąjį pusmetį, tačiau numatomas stambios obligacijų emisijos išpirkimas šiam tikslui jau greičiausiai pasiskolintomis lėšomis turėtų lemti šiek tiek mažesnį skolos ir BVP santykį antrąjį pusmetį.
Didinamas gynybos finansavimas 2026 m. pirmąjį ketvirtį dar reikšmingai nepadidino VS išlaidų (dėl vėlavimo, kurį lemia apskaitos principai), tačiau skolinimasis besikaupiančiam VS balanso deficitui ir su gynybos projektais susijusiems avansiniams mokėjimams padidino VS skolos ir BVP santykį, kuris antrąjį pusmetį, tikėtina, reikšmingai nebesikeis.
19 pav. Gynybos išlaidų raida (grafikas kairėje) bei VS skolos ir BVP santykio ir prognozė artimiausią ketvirtį (grafikas dešinėje)
Šaltiniai: VDA, Finansų ministerija, KAM ir Lietuvos banko skaičiavimai.
Parengė K. Vasiliauskas
Per viešųjų finansų sistemą ištekliai perskirstomi tarp skirtingų žmogaus gyvenimo etapų. Vaikystėje ir vyresniame amžiuje žmogus paprastai gauna gerokai daugiau viešųjų paslaugų ir išmokų, nei tuo metu sumoka mokesčių ir įmokų, o darbingo amžiaus metais dažniausiai yra priešingai. Tad žmogaus santykis su viešaisiais finansais kinta kartu su jo gyvenimo ciklu. Užaugę ir įsilieję į darbo rinką žmonės savo mokesčiais ir įmokomis tarsi atsilygina už vaikystėje gautas viešąsias paslaugas – finansuoja jas jaunajai kartai ir kartu prisideda prie vyresniųjų gerovės – kartos, kuri anksčiau finansavo dabar dirbančiųjų gerovę vaikystėje. Tuo pat metu darbingo amžiaus žmonės mokėdami mokesčius ir įmokas, kartu įgyja socialinių teisių, kuriomis patys vis daugiau naudosis vėlesniame gyvenimo etape. Taip susidaro savotiška kartų socialinė sutartis, pagal kurią per gyvenimą žmogus iš viešųjų finansų naudos gavėjo tampa jų finansuotoju, o vėliau – vėl gavėju.
Išteklių perskirstymas tarp skirtingų žmogaus gyvenimo etapų ir kartų socialinė sutartis praktiškai veikia perskirstant išteklius tarp tuo pat metu gyvenančių skirtingo amžiaus žmonių. Vienos amžiaus grupės konkrečiu laikotarpiu prie viešųjų finansų prisideda daugiau, nei iš jų gauna, o kitos – daugiau gauna, nei prisideda. Todėl viešiesiems finansams svarbu ne tik tai, kiek skirtingo amžiaus žmonės sumoka ir gauna, bet ir tai, kiek jų yra kiekvienoje amžiaus grupėje. Kitaip tariant, svarbi gyventojų amžiaus struktūra. Jei mažėja daugiau sumokančių nei gaunančių žmonių ir daugėja daugiau gaunančių nei sumokančių, viešųjų finansų padėtis blogėja net ir nesikeičiant mokesčių, išmokų ir viešųjų paslaugų teikimo sistemai. Atsižvelgiant į tai, šiame intarpe pirmiausia apskaičiuojama, kiek skirtingo amžiaus Lietuvos gyventojai sumoka mokesčių bei įmokų ir gauna viešųjų paslaugų ir išmokų. Tada vertinama, kaip iki 2050 m. keistųsi viešųjų finansų būklė, jei kiekvienai amžiaus grupei būdingas sumokamų mokesčių ir gaunamų išmokų bei viešųjų paslaugų santykis ir toliau būtų toks pat kaip 2024 m., o gyventojų amžiaus struktūra keistųsi pagal oficialias demografines prognozes.
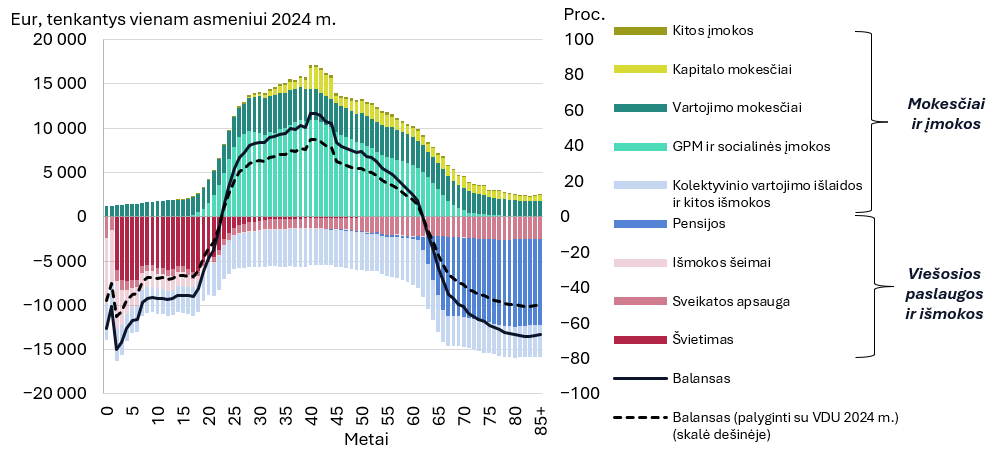
Darbingo amžiaus metais žmogaus indėlis į viešuosius finansus ima viršyti iš jų gaunamas viešąsias paslaugas ir išmokas. Vidutinis sumokamų mokesčių ir įmokų bei gaunamų viešųjų paslaugų ir išmokų balansas tampa teigiamas nuo maždaug 23 m., kai didesnė dalis žmonių baigia bendrojo ir aukštesnių pakopų ugdymo programas ir įsilieja į darbo rinką. Augant darbo pajamoms, didėja sumokamas GPM ir socialinių įmokų lygis. Dalis žmonių kuria verslus, investuoja ir taip gauna kapitalo pajamų, todėl didėja ir sumokami kapitalo mokesčiai. Kartu su pajamomis auga vartojimas, o su juo – ir vartojimo mokesčiai (PVM ir akcizai). Didžiausias balanso perteklius pasiekiamas sulaukus 40–45 m. 2024 m. jis sudarė apie 11 tūkst. Eur vienam žmogui per metus, arba šiek tiek daugiau nei 40 proc. metinio VDU. Vėliau šis perteklius nuosekliai mažėja, o apie 63 gyvenimo metus balansas vėl tampa neigiamas, vis didesnei daliai žmonių pasitraukiant iš darbo rinkos.
Didžiausia viešųjų paslaugų ir viešųjų finansų nauda gaunama ankstyvoje vaikystėje ir vėlyvoje senatvėje – mažiausiai darbingame amžiuje.
A pav. Skirtingų amžiaus grupių vieno asmens fiskaliniai balansai
Šaltiniai: Eurostatas, VDA ir Lietuvos banko skaičiavimai.
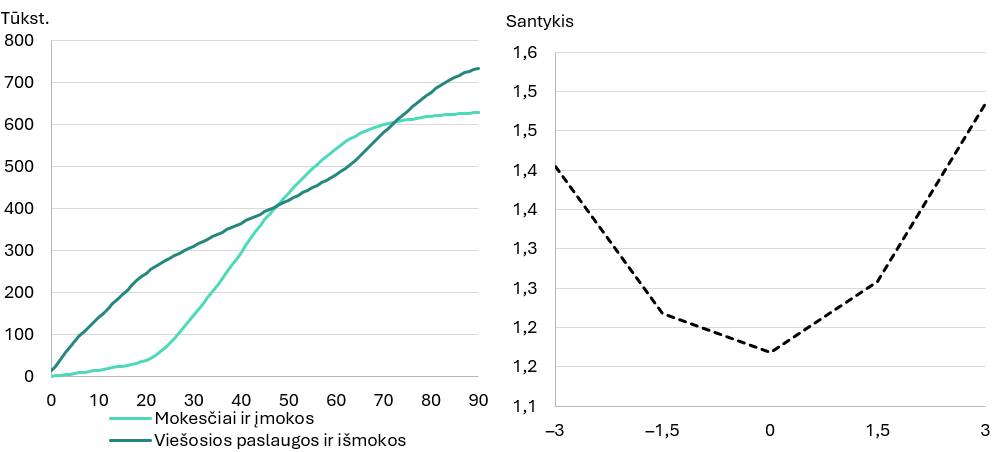
Per visą gyvenimą žmogus iš viešųjų finansų vidutiniškai gauna šiek tiek daugiau, nei į juos sumoka. Vaikystėje ir jaunystėje skirtumas ypač didelis: gaunamų viešų paslaugų bei išmokų ir sumokamų mokesčių bei įmokų santykis viršija dešimt, vaikui gaunant švietimo, sveikatos priežiūros paslaugas, taip pat įvairias su jo gimimu ir gyvenimu susijusias išmokas (žr. B pav.). Pradėjus dirbti, šis santykis sparčiai mažėja, o maždaug sulaukus 50 m., bendra iki tol sumokėtų mokesčių ir įmokų suma pirmą kartą viršija gautų išmokų ir viešųjų paslaugų vertę. Atotrūkis toliau didėja ir didžiausias tampa apie 60 gyvenimo metus, kai žmogus jau būna sumokėjęs maždaug 10 proc. daugiau, nei yra gavęs. Vėliau tendencija pasikeičia į priešingą: pradėjus gauti pensiją, iš viešųjų finansų gaunamų naudų vertė ima sparčiai augti, o apie 73 gyvenimo metus jų bendra vertė vėl viršija iki tol sumokėtų mokesčių ir įmokų sumą. Galiausiai per visą gyvenimą gaunamų viešųjų paslaugų bei išmokų ir sumokamų mokesčių ir įmokų santykis siekia viršija 1, o tai reiškia, kad žmogus vidutiniškai gauna daugiau nei sumoka.
Per gyvenimą žmogus iš viešųjų finansų gauna šiek tiek daugiau, nei sumoka.
Šaltiniai: Eurostatas, VDA ir Lietuvos banko skaičiavimai.
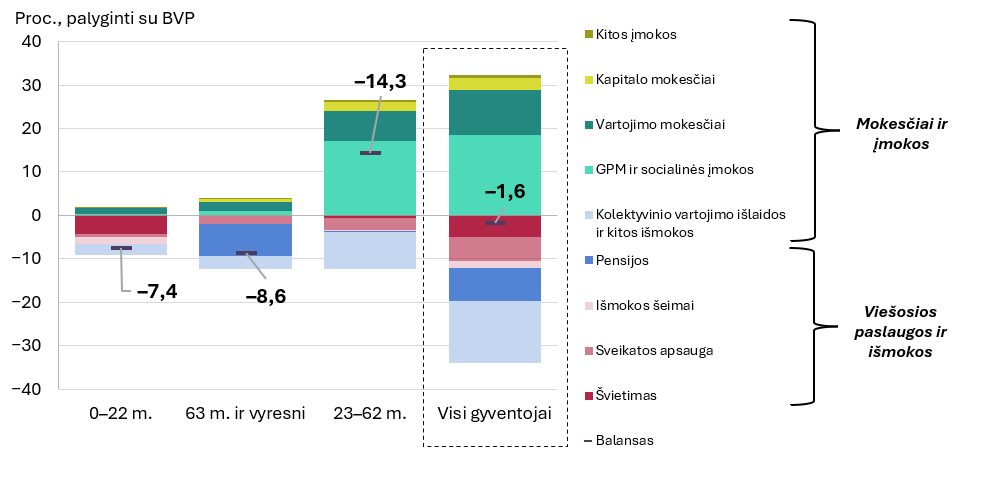
Pereinant nuo individualaus lygmens prie bendro viešųjų finansų lygmens, matyti, kad 2024 m. darbingo amžiaus žmonių sumokamų mokesčių ir įmokų nepakanka padengti įsipareigojimus jaunesnio ir vyresnio amžiaus asmenų grupėms. Susiejus kiekvienos amžiaus grupės sumokamų mokesčių bei įmokų ir gaunamų viešųjų paslaugų bei išmokų balansus su atitinkamos amžiaus grupės gyventojų skaičiumi, galima įvertinti bendrą kiekvienos grupės indėlį į viešuosius finansus (žr. C pav.). 2024 m. 23–62 m. gyventojai sudarė didžiausią visuomenės dalį – apie 1,57 mln., arba 55 proc. visų gyventojų. Jų sumokėti mokesčiai ir įmokos siekė daugiau kaip 26 proc. BVP, o gautos išmokos ir viešosios paslaugos – šiek tiek daugiau kaip 12 proc. BVP. Taigi šios grupės sukuriamas perteklius sudarė apie 14 proc. BVP. Vis dėlto vaikų ir paauglių (0–22 m.) bei vyresnio amžiaus gyventojų (63 m. ir vyresnių) bendras neigiamas balansas siekė apie 16 proc. BVP – 2 proc. punktais daugiau už darbingo amžiaus žmonių sukuriamą perteklių.
Darbingo amžiaus žmonių fiskalinio indėlio nepakanka padengti įsipareigojimus jaunesnio ir vyresnio amžiaus asmenų grupėms.
C pav. Skirtingų amžiaus grupių fiskalinių balansų įtaka viešiesiems finansams 2024 m.
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
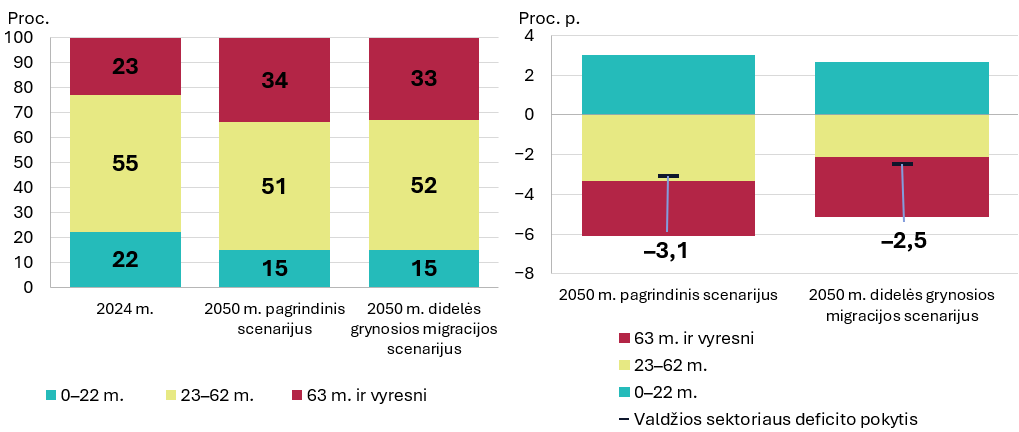
Mažėjantis jaunesnių ir darbingo amžiaus gyventojų skaičius ir gausėjanti vyresnioji karta viešuosius finansus veiks skirtingomis kryptimis. Mažesnis vaikų ir paauglių skaičius mažins išlaidas švietimui ir išmokoms šeimoms, todėl gerins viešųjų finansų balansą. Tačiau šį poveikį daugiau nei atsvers mažėjantis mokesčius ir įmokas mokančių darbingo amžiaus žmonių skaičius ir augančios išlaidos vyresnio amžiaus gyventojams. Jei 2024 m. mokesčių ir įmokų bei viešųjų paslaugų ir išmokų balansai pagal amžių nesikeistų ir atitinkamai nesikeistų mokestinė bei socialinė politika Lietuvoje, vien demografiniai pokyčiai iki 2050 m. pablogintų viešųjų finansų balansą apie 3,1 proc. punkto BVP (žr. D pav. grafiką dešinėje). Didesnė grynoji migracija šį pablogėjimą sumažintų maždaug 0,6 proc. punkto, daugiausia dėl didesnio darbingo amžiaus gyventojų skaičiaus.
Dėl visuomenės senėjimo valdžios sektoriaus deficito būklė suprastėtų daugiau nei dvigubai.
C pav. Gyventojų amžiaus struktūra 2050 m. (grafikas kairėje) ir valdžios sektoriaus deficito prieaugis 2050 m., palyginti su 2024 m. (grafikas dešinėje)
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Visuomenės senėjimas neabejotinai blogins Lietuvos valdžios sektoriaus finansų būklę, o ilgesniu laikotarpiu didins viešųjų finansų tvarumui kylančias rizikas. Jau dabar darbingo amžiaus gyventojų sumokamų mokesčių ir įmokų nepakanka padengti turimus įsipareigojimus jaunesnių ir vyresnio amžiaus žmonių grupėms, o visuomenei senstant, šis atotrūkis didės. Intarpe vertinamas būtent gyventojų amžiaus struktūros poveikis, o kitokios gimstamumo, darbo našumo, ekonomikos augimo ar fiskalinės politikos raidos įtaka nevertinama. Todėl faktinė viešųjų finansų raida gali būti kitokia, tačiau visuomenės senėjimo kryptis ir neigiamas jo poveikis viešiesiems finansams tebėra aiškūs. Galimi visuomenės senėjimo poveikį viešiesiems finansams švelninantys sprendimai yra įvairūs. Vieni jų mažintų arba atidėtų su demografiniais pokyčiais susijusį išlaidų poreikį – pavyzdžiui, ilgesnis dalyvavimas darbo rinkoje ir vėlesnis išėjimas į pensiją ar prie mažėjančio vaikų skaičiaus pritaikytas švietimo tinklas. Kiti stiprintų viešųjų finansų pajamų bazę – didinant darbingo amžiaus gyventojų indėlį, plačiau apmokestinant pajamas iš skirtingų šaltinių ar spartinant darbo našumo ir kartu pajamų augimą. Kadangi šie sprendimai nevienodai paveiktų skirtingas amžiaus grupes, jų derinimas leistų tolygiau paskirstyti prisitaikymo naštą ir padėtų stiprinti viešųjų finansų tvarumą.
Santrumpos
BVP bendrasis vidaus produktas
CV centrinė valdžia
DI dirbtinis intelektas
EBPO Ekonominio bendradarbiavimo ir plėtros organizacija
ECB Europos Centrinis Bankas
EK Europos Komisija
ES Europos Sąjunga
Eurosistema Europos Centrinis Bankas ir euro zonos centriniai bankai
GPM gyventojų pajamų mokestis
IT informacinės technologijos
JAV Jungtinės Amerikos Valstijos
KAM Krašto apsaugos ministerija
MMA minimalioji mėnesinė alga
MTEP tyrimai ir eksperimentinė plėtra
NEVK nominalusis efektyvusis valiutos kursas
NPD neapmokestinamasis pajamų dydis
NT nekilnojamasis turtas
NVS Nepriklausomų valstybių sandrauga
PFĮ pinigų finansų įstaigos
PGP perkamosios galios paritetas
PGS perkamosios galios standartas
PVM pridėtinės vertės mokestis
SVKI suderintasis vartotojų kainų indeksas
TVF Tarptautinis valiutos fondas
UAB uždaroji akcinė bendrovė
VDA Valstybės duomenų agentūra
VDU vidutinis darbo užmokestis
VS valdžios sektorius
|
© Lietuvos bankas, 2026 Gedimino pr. 6, LT-01103 Vilnius Lietuvos ekonomikos apžvalgoje nagrinėjama realiojo sektoriaus, kainų, viešųjų finansų ir kredito kaita Lietuvoje, taip pat numatoma šalies ekonomikos raida. Apžvalgoje pateikiama medžiaga yra statistinių duomenų analizės, modeliavimo ir ekspertų vertinimo rezultatas. Apžvalgą rengia Lietuvos bankas. Apžvalga pagrįsta informacija, paskelbta iki 2026 m. rugsėjo 1 d., išskyrus informaciją apie pinigų politikos sprendimus. Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis. ISSN 2029-8358 (online) |