
Lietuvos ekonomikos raida ir perspektyvos
Metų pradžioje pasaulio ekonomikos raida buvo palankesnė, nei tikėtasi, tačiau įvykiai tarptautinėje aplinkoje padidino neapibrėžtumą. Praėjusių metų pabaigoje pasaulio ekonomikos augimas ir toliau buvo atsparus – nepalankius prekybos politikos pokyčių ir tebebuvusio politikos neapibrėžtumo padarinius atsvėrė sparčiai kilusios investicijos į technologijas, įskaitant dirbtinį intelektą, ir atlaisvėjusi fiskalinė bei pinigų politika. Spartesnis ekonomikos augimas lėmė ir intensyvesnius tarptautinės prekybos srautus, palankiai veikusius daugelio šalių gamybos rodiklius. Didesnio dažnio duomenys rodė, kad palankios pasaulio ekonomikos tendencijos turėtų būti ir 2026 m. pradžioje. Vasario mėn., prieš įvykius Artimuosiuose Rytuose, pasaulinis pirkimo vadybininkų indeksas (PVI, angl. Purchasing Managers’ Index) buvo padidėjęs iki aukščiausio lygio per pastarąjį 21 mėnesį ir rodė daugelio didžiausių ekonomikų aktyvumo augimą. Palankias tendencijas indikavo ir kiti rodikliai – verslo lūkesčiai dėl gamybos ateityje buvo pakilę į aukščiausią lygį per bene pusmetį, buvo pagausėję ir naujų eksportuojamos produkcijos užsakymų. Vis dėlto konfliktas Artimuosiuose Rytuose reikšmingai padidino netikrumą, ar ši teigiama pasaulio ekonomikos augimo tendencija išsilaikys ir kaip stipriai ji bus paveikta. Vienas svarbiausių veiksnių, galinčių turėti įtakos tiek pasaulio, tiek Lietuvos ekonomikai, yra energijos išteklių pasiūla ir jų kainos.
Lietuvos ekonomika praėjusius metus baigė nemenku augimu. Realusis bendrasis vidaus produktas (BVP) 2025 m. padidėjo 2,9 proc. – jo augimas buvo tik šiek tiek lėtesnis nei 2024 m. Pastebėtina tai, kad metų pabaigoje ekonomikos aktyvumas beveik pasiekė ilgalaikę augimo tendenciją, tai rodo ekonomikos gebėjimą prisitaikyti prie įvykusių sukrėtimų. Pernai didėjo beveik visų ekonominių veiklų sukurta pridėtinė vertė. Prie ekonomikos augimo daugiausia prisidėjo prekybos ir transporto, apdirbamosios gamybos, informacijos ir ryšių bei profesinių paslaugų veiklos. Šių ekonominių veiklų aktyvumą skatino tiek užsienio, tiek vidaus paklausa. Pagrindinėse prekybos partnerėse prekių ir paslaugų paklausa praėjusiais metais padidėjo maždaug 4 proc., t. y. panašiu tempu kaip dešimtmetį iki COVID‑19 pandemijos (2011–2019 m.). Vis dėlto dalis šio suaktyvėjimo sietina su įmonių pastangomis metų pirmais mėnesiais skubėti vykdyti sandorius prieš galimą muitų tarifų padidėjimą, o metų antrąją pusę užsienio paklausa augo vangiau. Vidaus paklausoje fiksuotos skirtingos tendencijos: namų ūkių vartojimas didėjo lėčiau, o išlaidos investicijoms, anksčiau kritusios, praėjusiais metais didėjo. Namų ūkių vartojimą labiausiai varžė ūgtelėjusi infliacija ir kurį laiką prastėjusios gyventojų nuotaikos. Išlaidos trumpalaikio vartojimo prekėms ir paslaugoms augo pastebimai lėčiau nei prieš metus. Nors vartotojų pasitikėjimo rodiklis tebėra aukštesnis už ilgalaikį vidurkį, jų lūkesčiai dėl šalies ekonominės padėties ir nedarbo tapo atsargesni. O investicijos po sudėtingų 2024 m. vėl sparčiai didėjo – daugiausia dėl augusių išlaidų gamybos priemonėms, taip pat šiek tiek kilo ir investicijos į negyvenamuosius pastatus ir statinius. Investicijos didėjo tiek privačiajame, tiek valdžios sektoriuose. Investicijos sudarė palankesnes sąlygas kilti darbo našumui – jis reikšmingai prisidėjo prie ekonomikos plėtros. Darbo našumo augimas pagyvėjo: jis vėl artėja prie ilgalaikės augimo tendencijos.
Padėtis darbo rinkoje ir toliau yra palanki darbuotojams, tačiau demografinė raida kelia įtampą. 2025 m. darbo užmokestis tebedidėjo pastebimai sparčiau už kainas, tačiau jo augimo tempas sulėtėjo – praėjusiais metais jis sudarė 8,4 proc. Tai mažiausias darbo užmokesčio padidėjimas per beveik dešimtmetį. Darbo užmokesčio raidą veikia besikeičiančios įmonių finansinės galimybės – darbuotojams atitenkanti sukuriamos pridėtinės vertės dalis 2025 m. buvo didžiausia nuo duomenų skelbimo pradžios. Vis dėlto tolesnį darbo užmokesčio augimą tebepalaiko nemenka darbo jėgos paklausa – laisvų darbo vietų lygis daugelyje ekonominių veiklų viršija ilgalaikį vidurkį. Nemenką darbo jėgos paklausą rodo ir 2025 m. 7,0 proc. nesiekęs nedarbo lygis. Spaudimą darbo jėgos paklausai daro ir besikeičiančios demografinės tendencijos. Po kelerių metų augimo praėjusiais metais darbo jėga – dirbančių ir pageidaujančių dirbti asmenų skaičius – nepadidėjo. Tai sietina su mažiau teigiama grynąja tarptautine migracija, nustojusiu didėti darbingo amžiaus gyventojų skaičiumi, taip pat su nebekilusiu gyventojų įsitraukimu į darbo rinką (nebedidėjusiu aktyvumo lygiu). Tokia darbo jėgos raida turi poveikį ir užimtųjų skaičiui – praėjusiais metais jis sumenko pirmą kartą nuo 2021 m.
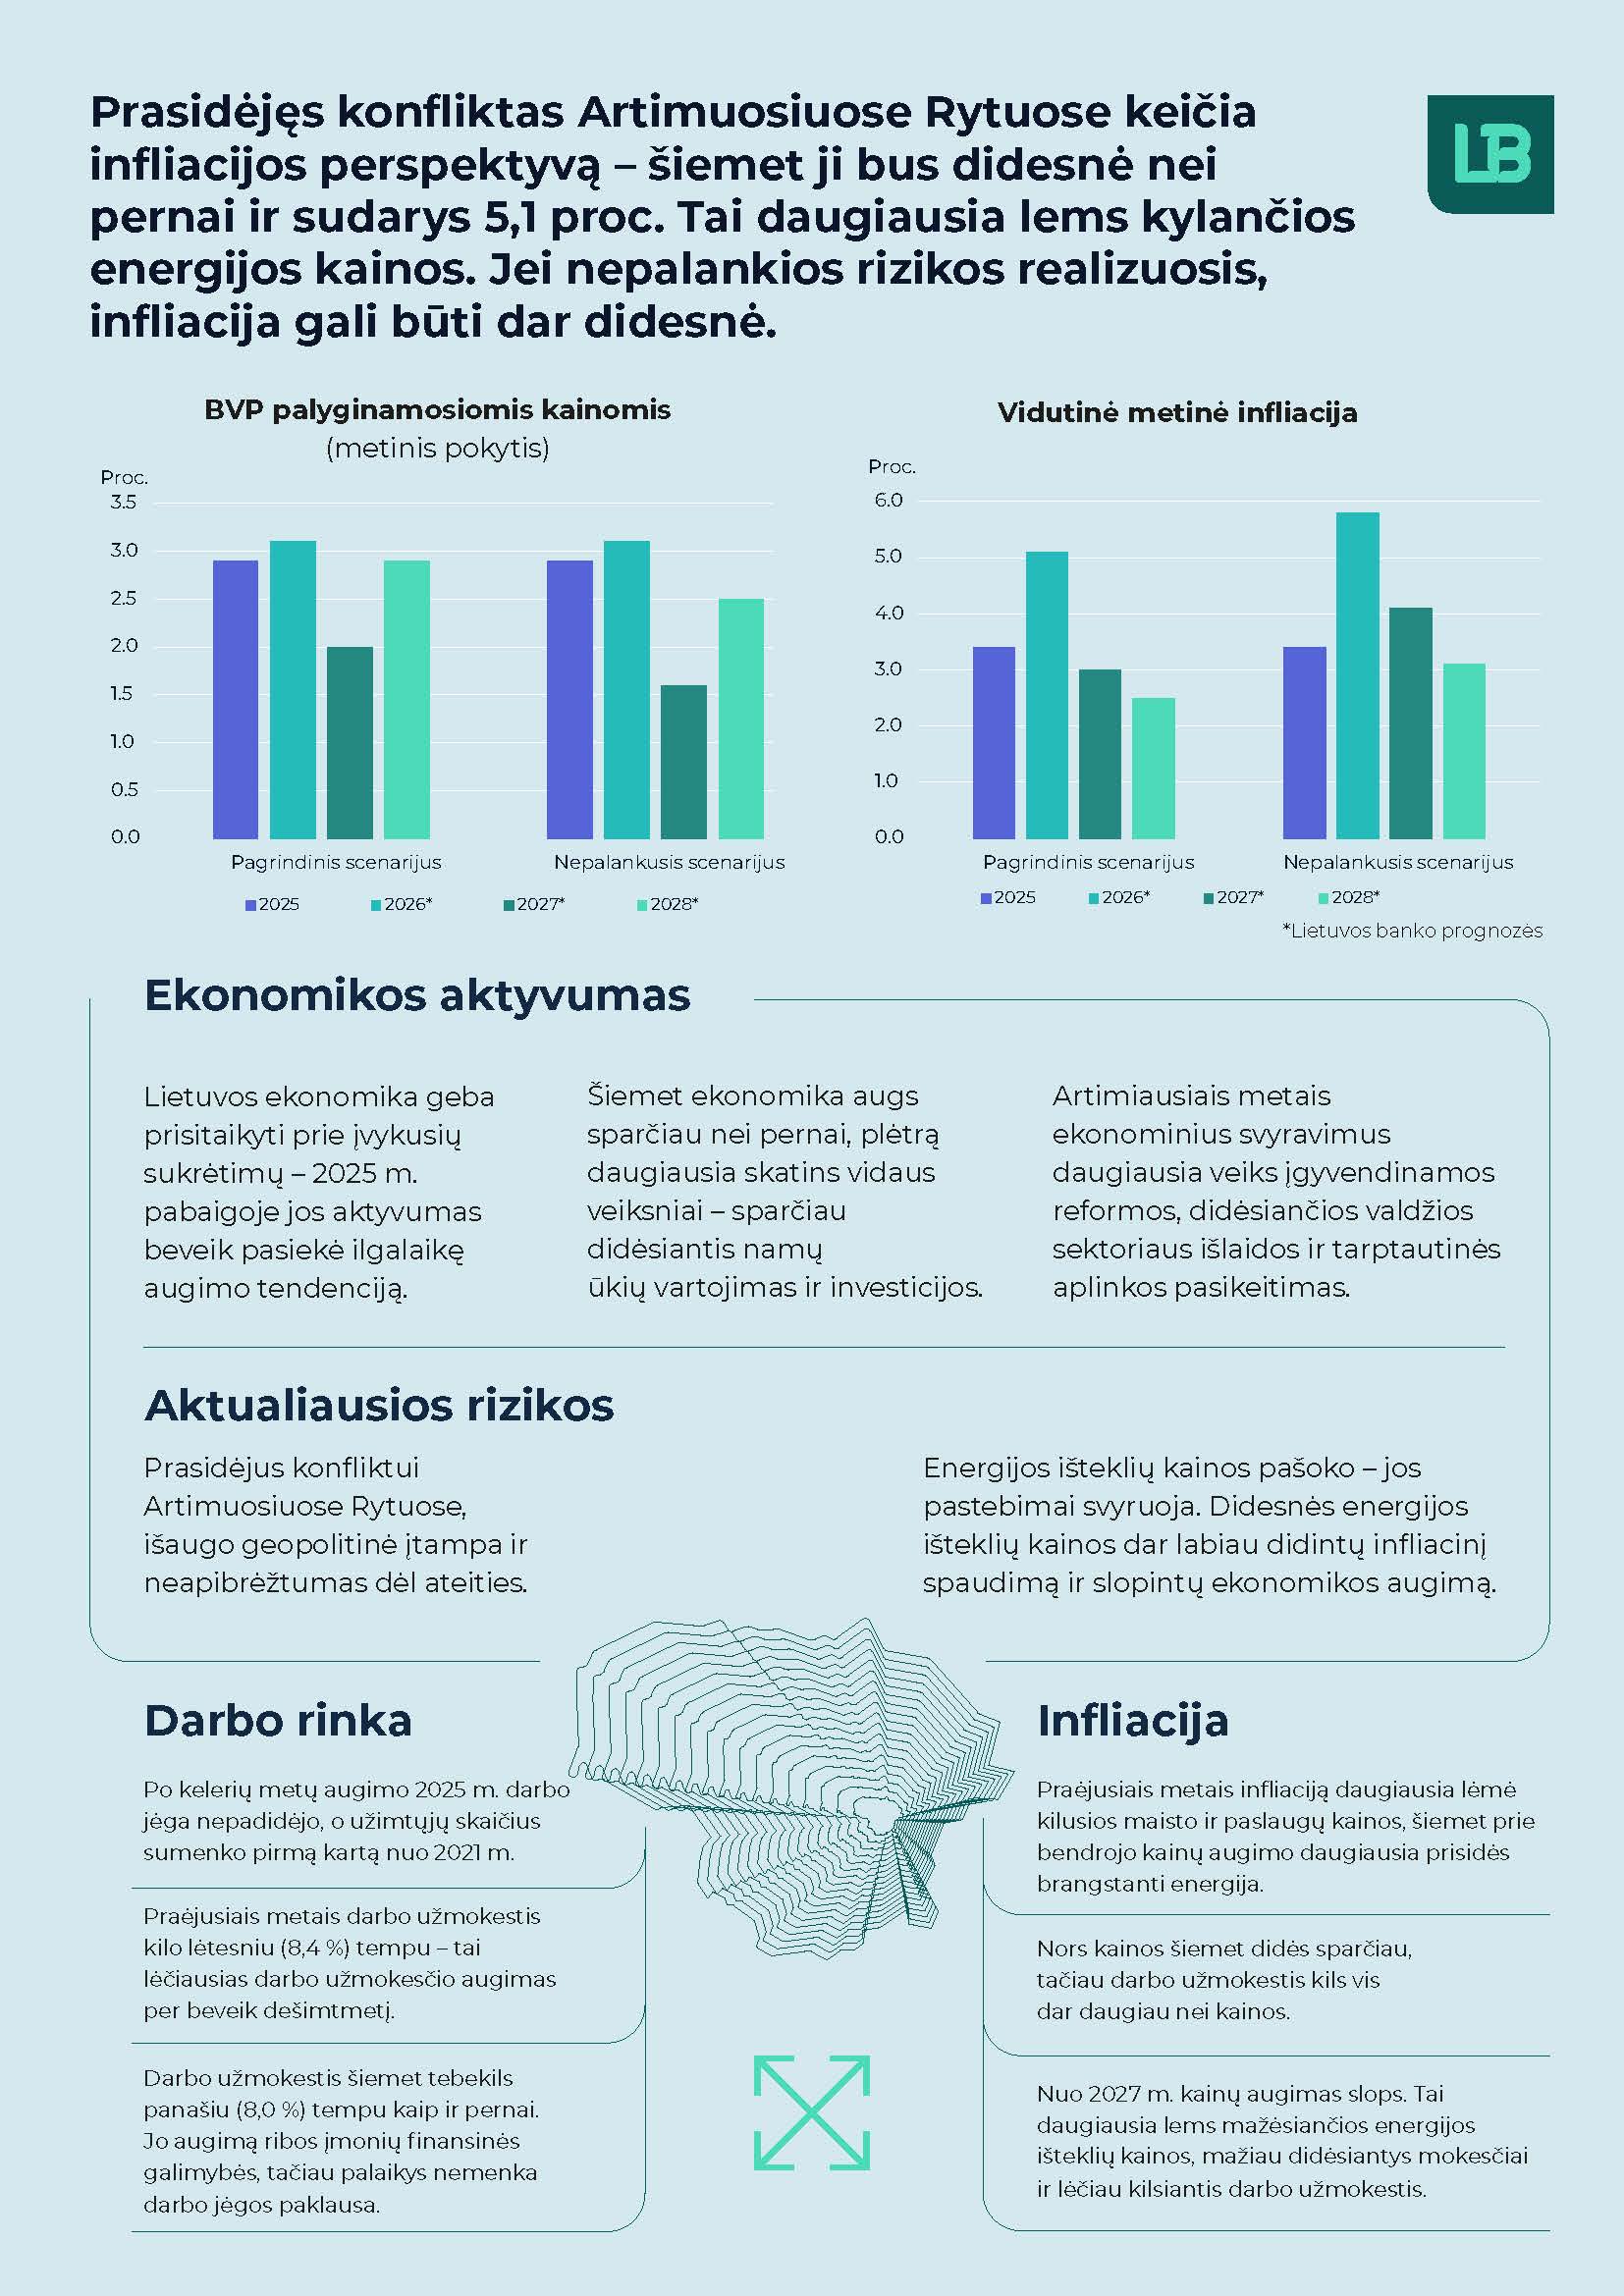
Artimiausiais metais ekonominius svyravimus nemenkai veiks įgyvendinamos reformos, didėsiančios valdžios sektoriaus išlaidos, tarptautinės aplinkos pasikeitimai. Remiantis pagrindiniu scenarijumi, numatoma, kad šiais metais Lietuvos realusis BVP turėtų padidėti 3,1, o 2027–2028 m. – atitinkamai 2,0 ir 2,9 proc. Šiuos ekonominio aktyvumo svyravimus labiausiai veiks atsiradusi galimybė atsiimti lėšas iš antrosios pensijų kaupimo pakopos (APKP) fondų ir dėl to padidėsiančios gyventojų disponuojamosios lėšos. Numatoma, kad šiais metais didelę atsiimtų lėšų dalį namų ūkiai išleis prekėms ir paslaugoms įsigyti, taip spartindami ekonomikos augimą. 2027 m. teigiamas anksčiau atsiimtų lėšų iš APKP fondų poveikis turėtų išnykti, todėl, prognozuojama, kad ir ekonomika tuo metu augs mažiau. Vėlesniais metais ekonomikos augimas grįš į labiau įprastą raidos trajektoriją, o galimas tolesnis lėšų iš APKP fondų atsiėmimas turės tik ribotą poveikį. Ekonomikos augimą šiemet stipriau skatins ir reikšmingai padidėsiančios kai kurios valdžios sektoriaus išlaidos, o konkrečiau – investicijos, tiek susijusios su gynybos poreikiais, tiek kitos investicijos. Kitaip nei paminėti veiksniai, užsienio paklausa, praėjusiais metais nemenkai kilusi iš dalies dėl suintensyvėjusio atsargų kaupimo prieš įsigaliojant didesniems muitų tarifams, 2026 m., prognozuojama, kad augs mažiau, tuo ribodama eksporto plėtrą. Pastebėtina, jog pagrindiniame scenarijuje daroma prielaida, kad įvykių Artimuosiuose Rytuose poveikis Lietuvos užsienio paklausai nebus didelis, o energijos kainų šuolis bus palyginti trumpalaikis. Todėl pastarųjų veiksnių įtaka Lietuvos ekonomikos aktyvumui, numatoma, kad bus gana ribota.
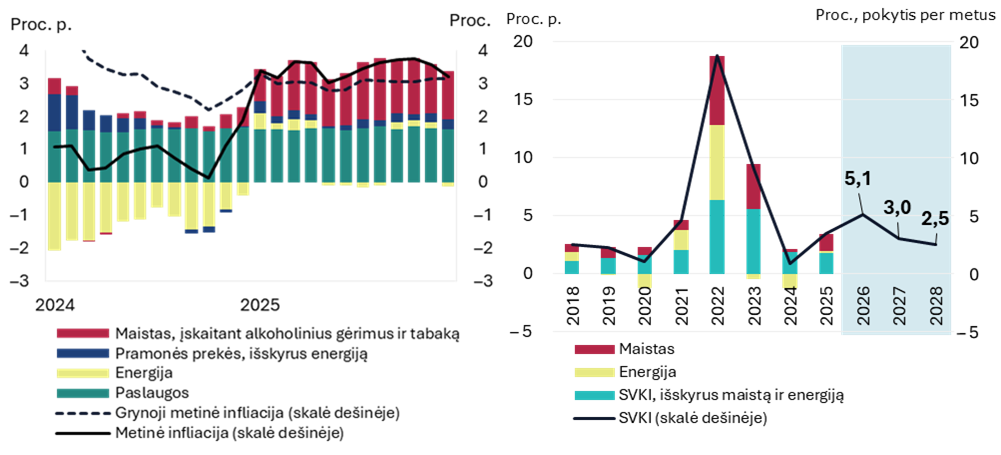
Artimuosiuose Rytuose prasidėjęs konfliktas keičia infliacijos perspektyvą – šiemet ji bus didesnė nei pernai – tam didžiausią įtaką darys didesnės energijos kainos. Iki sausio mėn. nuosekliai mažėjusi ir 2,8 proc. pasiekusi metinė infliacija vėl didėja. Prognozuojama, kad artimiausiais mėnesiais ji vis dar didės ir šiemet vidutiniškai sudarys 5,1 proc. Infliacijos didėjimą daugiausia lems energijos kainos, veikiamos pastebimai pabrangusių energijos išteklių. Metų pradžioje elektros ir dujų kainas didino dėl šaltos žiemos išaugusi jų paklausa, tačiau dabar pagrindinis energijos išteklių kainų šuolio veiksnys yra prasidėjęs konfliktas Artimuosiuose Rytuose. Pabrangusi energija veiks ir kitų prekių bei paslaugų kainų raidą. Vis dėlto maisto, įskaitant alkoholinius gėrimus ir tabaką, kainos šiemet kils lėčiau net ir pabrangus energijai, nes pastaraisiais mėnesiais maisto žaliavų pasiūla ėmė normalizuotis. Vertinant bendrai, vidutinę metinę infliaciją šiemet nemenkai didins nuo sausio mėn. pakelti netiesioginiai mokesčiai – jie lems apie penktadalį vidutinės metinės infliacijos. Prie bendro kainų didėjimo prisidės ir lėšų iš APKP fondų atsiėmimas, kuris skatins ekonominį aktyvumą ir per tai paklausos nulemtą infliaciją. Vėlesniais metais, daugiausia dėl mažėsiančių energijos išteklių kainų, mažiau kilsiančių mokesčių ir lėčiau didėsiančio darbo užmokesčio, vidutinė metinė infliacija kris ir 2027 m. sudarys 3,0, o 2028 m. – 2,5 proc.
Vis dėlto įvykių Artimuosiuose Rytuose tolesnę raidą gaubia didelis neapibrėžtumas, konflikto eskalacija gali labiau paveikti Lietuvos ekonomikos raidą, nei numatyta pagrindiniame scenarijuje. Jame daroma prielaida, kad energijos tiekimo sutrikimai tęsis iki 2026 m. trečiojo ketvirčio. Taip pat numatoma, kad nebus papildomos didesnės žalos energijos išteklių išgavimo ir tiekimo infrastruktūrai. Nepalankiame scenarijuje daroma prielaida, kad energijos tiekimo sutrikimai tęsis iki 2026 m. ketvirtojo ketvirčio ir kad energijos išteklių išgavimo ir tiekimo infrastruktūra patirs papildomą reikšmingą žalą. Atsitikus įvykiams, numatytiems šiame scenarijuje, kainos Lietuvoje kiltų daugiau, o ekonominis aktyvumas nukentėtų labiau: 2026–2028 m. infliacija Lietuvoje iš viso būtų 2,3 proc. punkto didesnė, nei numatyta pagrindiniame scenarijuje, o realiojo BVP augimas – 0,8 proc. punkto mažesnis.
Numatoma Lietuvos ekonomikos raida
|
2026 m. balandžio mėn. prognozėa |
2025 m. gruodžio mėn. prognozė |
|||||||
|
2025b |
2026b |
2027b |
2028b |
2025b |
2026b |
2027b |
2028b |
|
|
Kainų ir sąnaudų kaita (%, pokytis per metus) |
||||||||
|
Vidutinė metinė infliacija pagal SVKIe |
3,4 |
5,1 |
3,0 |
2,5 |
3,5 |
3,1 |
2,6 |
2,5 |
|
BVP defliatoriusc |
3,4 |
3,6 |
3,3 |
3,3 |
3,9 |
3,4 |
2,9 |
3,1 |
|
Darbo užmokestis |
8,4 |
8,0 |
6,8 |
7,3 |
8,4 |
9,1 |
6,9 |
7,5 |
|
Importo defliatoriusc |
–1,6 |
3,3 |
2,6 |
1,0 |
–0,5 |
1,5 |
2,1 |
2,0 |
|
Eksporto defliatoriusc |
–0,1 |
2,0 |
2,1 |
2,1 |
0,2 |
2,2 |
2,1 |
2,1 |
|
Ekonominis aktyvumas (palyginamosiomis kainomis; %, pokytis per metus) |
||||||||
|
BVPc |
2,9 |
3,1 |
2,0 |
2,9 |
2,5 |
3,2 |
2,3 |
3,0 |
|
Privačiojo vartojimo išlaidosc |
1,9 |
3,8 |
0,3 |
4,7 |
2,0 |
5,0 |
0,4 |
4,8 |
|
Valdžios sektoriaus vartojimo išlaidosc |
1,5 |
0,5 |
0,4 |
0,4 |
1,3 |
0,3 |
0,1 |
0,1 |
|
Bendrojo pagrindinio kapitalo formavimasc |
7,1 |
11,7 |
3,0 |
3,7 |
6,5 |
11,5 |
3,6 |
4,1 |
|
Prekių ir paslaugų eksportasc |
4,2 |
2,0 |
3,1 |
3,4 |
4,3 |
2,3 |
3,3 |
3,3 |
|
Prekių ir paslaugų importasc |
8,5 |
5,4 |
2,0 |
4,5 |
7,9 |
6,2 |
2,2 |
4,5 |
|
Darbo rinka |
||||||||
|
Nedarbo lygis (vidutinis metinis; %, palyginti su darbo jėga) |
6,9 |
6,7 |
6,6 |
6,6 |
7,0 |
6,6 |
6,5 |
6,5 |
|
Užimtųjų skaičius (%, pokytis per metus)d |
–0,5 |
0,0 |
–0,2 |
–0,3 |
0,0 |
0,2 |
–0,2 |
–0,3 |
|
Išorės sektorius (%, palyginti su BVP) |
||||||||
|
Prekių ir paslaugų balansas |
3,7 |
0,4 |
0,8 |
0,8 |
3,5 |
1,4 |
2,2 |
1,4 |
|
Einamosios sąskaitos balansas |
0,9 |
–2,8 |
–2,6 |
–2,7 |
0,1 |
–1,8 |
–1,2 |
–2,1 |
|
Einamosios ir kapitalo sąskaitų balansas |
2,8 |
–0,6 |
–1,5 |
–2,0 |
1,6 |
0,4 |
–0,1 |
–1,4 |
a Makroekonominių rodiklių prognozės parengtos remiantis tarptautinės aplinkos prielaidomis, sudarytomis pagal informaciją, paskelbtą iki 2026 m. kovo 11 d., ir kitais duomenimis bei informacija, paskelbta iki 2026 m. kovo 11 d.
b Prognozė.
c Pašalinus sezono ir darbo dienų skaičiaus įtaką.
d Nacionalinių sąskaitų duomenys; užimtųjų skaičius apibrėžiamas pagal vidaus koncepciją.
e Suderintas vartotojų kainų indeksas.
1.Tarptautinė aplinka
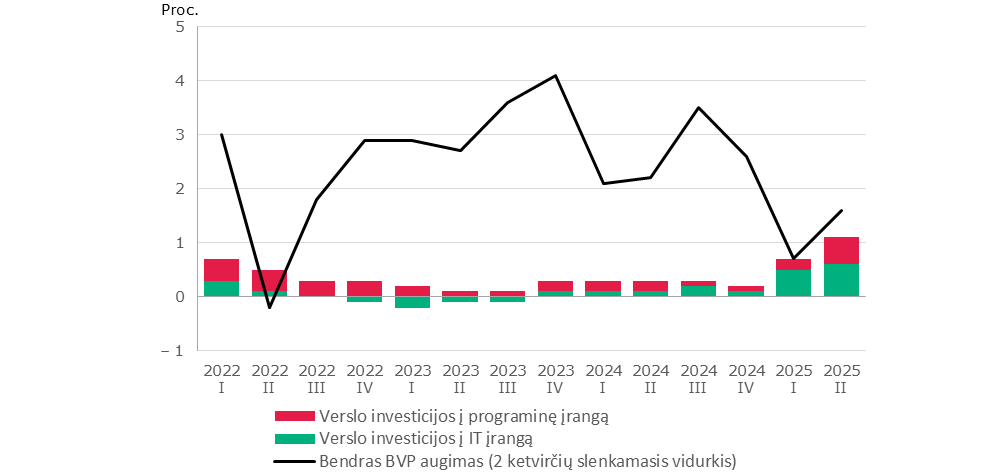
Investicijos į IT sudarė daugiau nei pusę 1,6 proc. JAV BVP augimo metiniu tempu 2025 m. pirmąjį pusmetį.
1 pav. Verslo investicijų į IT ir programinę įrangą indėlis į JAV BVP augimą
Šaltinis: Bloomberg.
Parengė E. Virbickas
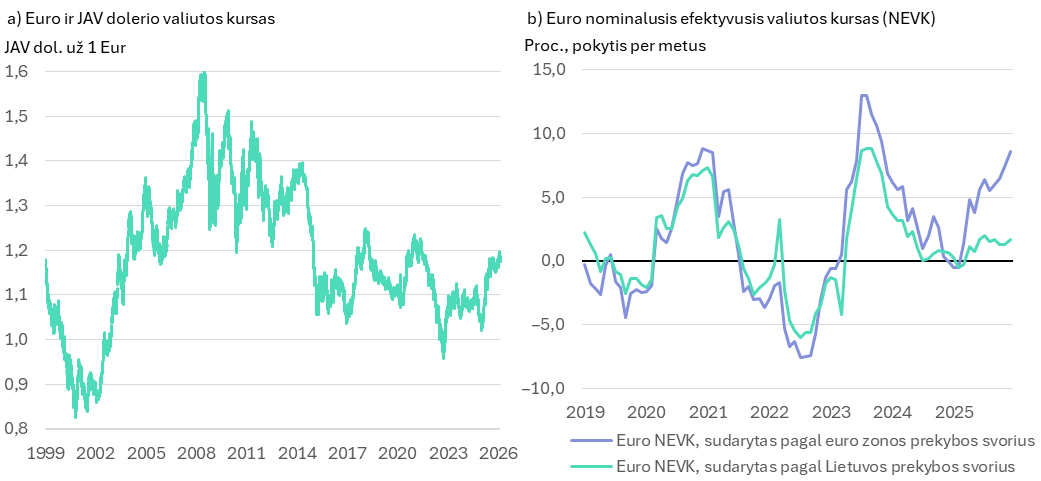
Euro kursas JAV dolerio atžvilgiu 2025 m. sustiprėjo. Toks kurso pasikeitimas iš dalies atspindėjo prastesnes JAV ekonomikos perspektyvas, atsargiau vertinamą JAV finansinio turto rizikingumą, kai neapibrėžtumas dėl šios šalies vykdomos ekonominės politikos išaugo. JAV dolerio kursas labiausiai silpnėjo praėjusių metų pirmąją pusę (žr. A pav. a grafiką), atsakingoms JAV institucijoms paskelbus apie didesnius ir apie galimai toliau kilsiančius tarptautinės prekybos muitų tarifus. Nuo 2025 m. žemiausio lygio (sausio viduryje) iki aukščiausio lygio (rugsėjo viduryje) euro kursas JAV dolerio atžvilgiu sustiprėjo 16,1 proc., o vidutinis jo kursas 2025 m. buvo 4,4 proc. stipresnis nei ankstesniais metais. Euro kursas stiprėjo ir Kinijos juanio atžvilgiu, nes pastarojo kurso kaita paprastai artima JAV dolerio kurso kitimui. Euro nominalusis efektyvusis valiutos kursas (NEVK), sudarytas pagal euro zonos prekybos svorius, 2025 m. buvo 4,6 proc. stipresnis nei prieš metus (žr. A pav. b grafiką). Euro NEVK, sudarytas pagal Lietuvos prekybos svorius, šiuo laikotarpiu sustiprėjo mažiau (1,0 %) – iš dalies dėl menkiau intensyvios prekybos su tokiomis šalimis kaip JAV ir Kinija. Žvelgiant iš istorinės perspektyvos, tai vis dėlto nebuvo išskirtinai didelis euro kurso pasikeitimas.
2025 m. euro kursas JAV dolerio atžvilgiu sustiprėjo 4,4 proc.
A pav. Euro valiutos kursas
Šaltiniai: ECB ir Lietuvos banko skaičiavimai.
Pastaba: euro NEVK sudarytas remiantis prekybos su 42 šalimis duomenimis.
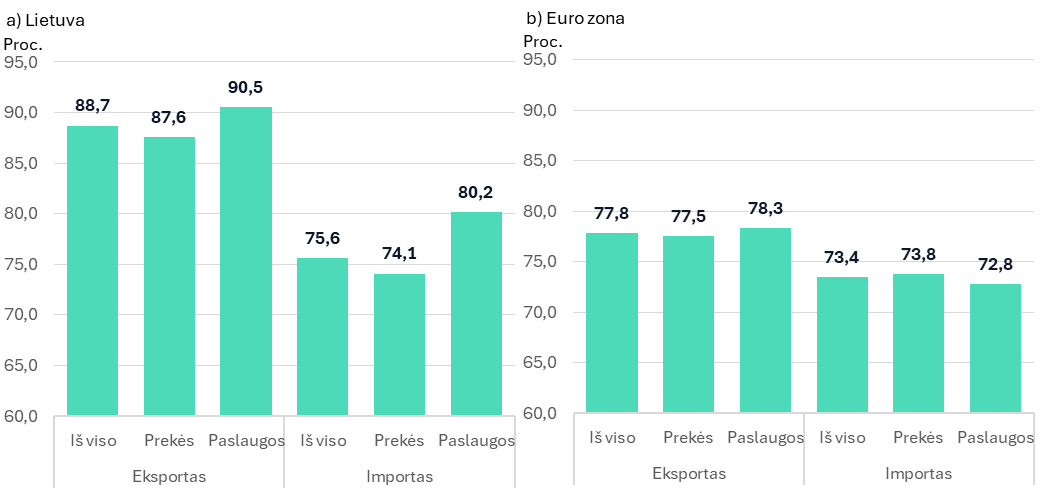
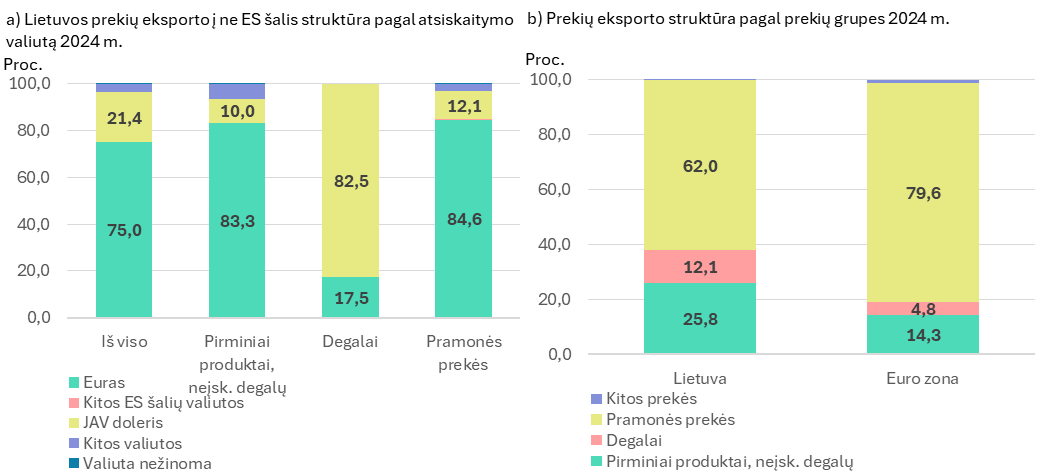
Euras dominuoja atsiskaitant už eksportą. Tai riboja nepalankų euro kurso stiprėjimo poveikį ekonominiam aktyvumui trumpuoju laikotarpiu.
B pav. Eksporto ir importo dalys, už kurias 2024 m. buvo atsiskaitoma eurais
Šaltiniai: ECB, Eurostatas ir Lietuvos banko skaičiavimai.
Pastaba: duomenys apima tarptautinę prekybą tiek su euro zonos, tiek su kitomis šalimis.
Vidutiniu laikotarpiu euro kurso stiprėjimas gali labiau paveikti ekonominį aktyvumą, ypač jei eksportas orientuotas į paprastesnius, lengviau pakeičiamus produktus.
C pav. Prekių eksporto struktūra
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Apibendrinant pažymėtina, kad praėjusiais metais euro kursas JAV dolerio atžvilgiu sustiprėjo, bet toks valiutos kurso pasikeitimas nebuvo išskirtinis. Tikėtina, kad tai ribotai paveiks Lietuvos ekonomiką. Trumpuoju laikotarpiu poveikį švelnina tai, kad maždaug pusė viso eksporto keliauja į euro zoną, o už eksportuojamas prekes ir paslaugas daugiausia atsiskaitoma eurais. Tai stabilizuoja eksportuotojų pajamas. Jei euro kurso stiprėjimas pastebimai užsitęstų, tai galėtų nepalankiai veikti Lietuvos įmones, ypač orientuotas į paprastesnių, lengviau pakeičiamų produktų (pvz., žemės ūkio ir maisto produktų, gėrimų), susiduriančių su didesne konkurencija, tiekimą.
2.Realusis sektorius
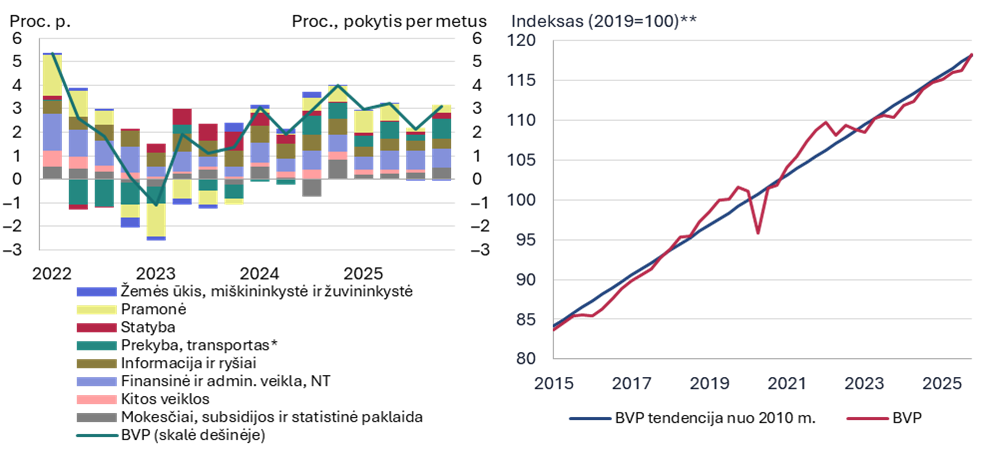
Po gana spartaus augimo pirmąjį pusmetį Lietuvos ekonomikos augimas 2025 m. antrąjį pusmetį sulėtėjo, tačiau metų pabaigoje buvo matyti atsigavimo ženklų (žr. 2 pav.). Pagal VDA įverčius, metinis augimas 2025 m. trečiąjį ketvirtį buvo 2,1, o ketvirtąjį ketvirtį – 3,1, ketvirtinis augimo tempas sudarė atitinkamai 0,3 ir 1,7 proc. Tokia metų pabaiga lėmė, kad 2025 m. Lietuvos ekonomika buvo 2,9 proc. didesnė nei prieš metus, augo šiek tiek sparčiau nei vidutiniškai pastarąjį penkmetį ir susilygino su ilgalaike raidos tendencija (žr. 2 pav. grafiką dešinėje). Ekonomikos augimas 2025 m. buvo gana plataus masto – didėjo daugelio pagrindinių ekonominių veiklų sukuriama pridėtinė vertė. Didžiausią indėlį į BVP plėtrą turėjo apdirbamoji gamyba, prekyba bei informacijos ir ryšių veiklos. Apdirbamosios gamybos sukuriama pridėtinė vertė per metus padidėjo 3,4, o informacijos ir ryšių sektoriuje augimas buvo dar spartesnis – 8,3 proc. Iš apdirbamosios gamybos šakų išsiskyrė itin sparčiai augusi mašinų ir įrenginių gamyba, ypač kompiuterinių, elektroninių ir optinių gaminių sektorius – jis per metus paaugo apie 32 proc. Autopramonė bei chemijos ir plastikų gamybos įmonės susidūrė su sunkumais ir prie metinio pramonės sektoriaus augimo prisidėjo neigiamai. Taip pat šių sektorių eksportas nerodo atsigavimo ženklų. Prekybos sektoriaus pridėtinė vertė didėjo, nors namų ūkių vartojimas augo nuosaikiai. Paslaugų sektorius ir toliau buvo vienas iš pagrindinių ekonomikos augimą skatinančių veiksnių, ypač dėl informacijos ir ryšių paslaugų veiklos plėtros. Transporto ir saugojimo paslaugų sektorius 2025 m. pradėjo pamažu atsigauti, tačiau jo veiklos apimtis tebebuvo mažesnė nei prieš pandemiją.
Lietuvos ekonomikos aktyvumas 2025 m. nemenkai svyravo. Vis dėlto realusis BVP 2025 m. augo gana sparčiai (2,9 %) ir pasiekė ilgametę tendenciją.
2 pav. BVP raida ir kaitos veiksniai (gamybos metodu, grafikas kairėje) ir BVP raidos tendencija nuo 2010 m. (grafikas dešinėje)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
* Veikla taip pat apima apgyvendinimo ir maitinimo veiklas.
** Pašalinus sezono ir darbo dienų skaičiaus įtaką.
Žvelgiant į ateitį, Lietuvos ekonomika ir toliau turėtų augti, tačiau numatomi didesni jos raidos svyravimai, jiems nemažą įtaką turės valdžios sprendimai. 2026 m. ekonomikos plėtrą daugiausia turėtų skatinti vidaus veiksniai – sparčiau augsiantis namų ūkių vartojimas ir investicijos. Reikšmingą postūmį vartojimui darys vykdoma antrosios pensijų pakopos reforma. Investicijų augimą palaikys didėjančios VS išlaidos, ypač gynybai ir su ja susijusiems projektams. Ekonomikos augimą 2025 m. ribojusi vangi išorės paklausa pagrindinėse Lietuvos prekybos partnerėse, šių metų pradžioje turėtų šiek tiek padidėti. Prognozuojama, kad šiais metais realusis BVP augs 3,1, o 2027 ir 2028 m. – atitinkamai 2 ir 2,9 proc.
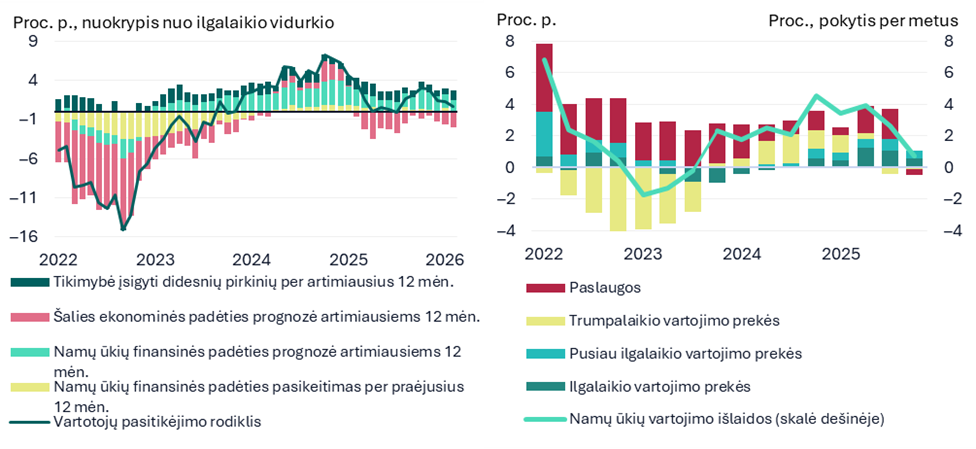
Sparčiai augusi namų ūkių perkamoji galia 2025 m. ir toliau palaikė vartojimo plėtrą, nors jos augimo tempas metų pabaigoje buvo nuosaikesnis. Darbo rinkos padėtis iš esmės tebebuvo stabili, tačiau jos raida nebebuvo tokia palanki kaip anksčiau. Nustojo didėti užimtumas, darbo užmokestis kilo nuosaikiau, o realiųjų pajamų augimą labiau ribojo sparčiau kilusios kainos. Nepaisant to, namų ūkių vartojimas toliau didėjo ir buvo svarbus vidaus paklausos veiksnys – 2025 m. jis padidėjo 1,9 proc. Vartotojų nuotaikos nemenkai svyravo, metų pradžioje suprastėjo (panašiai kaip ir visoje Europoje) dėl prekybos karų ir sustiprėjusio ekonominio neapibrėžtumo. Nuo vasaros vidurio vartotojų pasitikėjimas atsigavo, jie palankiau pradėjo prognozuoti savo ir šalies ekonominę padėtį. Vis dėlto gruodžio mėn. ir šių metų pradžioje šis rodiklis suprastėjo, rodydamas šiek tiek atsargesnį namų ūkių vertinimą trumpuoju laikotarpiu. Be to, geopolitinė įtampa, susijusi su įvykiais Irane, gali vėl didinti ekonominį neapibrėžtumą ir riboti vartojimą. Numatoma, kad šiemet namų ūkių vartojimas augs sparčiau dėl didėjančių pajamų ir papildomo impulso iš antrosios pensijų pakopos reformos, leisiančios daliai gyventojų panaudoti sukauptas lėšas vartojimui. Vis dėlto vartojimo plėtrą ribos vis dar sparčiau kylančios kainos ir atsargesni namų ūkių lūkesčiai. Prognozuojama, kad 2026 m. namų ūkių vartojimas padidės 3,8, 2027 m. augimo tempas reikšmingai sulėtės iki 0,3, o 2028 m. turėtų sudaryti 4,7 proc.
Numatoma, kad šiemet namų ūkių vartojimas augs sparčiau dėl didėjančių pajamų ir papildomo impulso iš antrosios pensijų pakopos reformos.
3 pav. Vartotojų pasitikėjimo rodiklio raida (grafikas kairėje), namų ūkio vartojimo raida ir jos kaitos veiksniai (grafikas dešinėje)
Šaltiniai: EK, VDA ir Lietuvos banko skaičiavimai.
Lietuvos ekonomikos augimą 2025 m. palaikė ir investicijos – jos per metus padidėjo 7,1 proc. Praėjusiais metais prie investicijų augimo daugiausia prisidėjo investicijos į transporto priemones, IRT įrangą ir kitas gamybos priemones. Metų pabaigoje investicijų plėtrą papildomai sustiprino išaugusios investicijos į negyvenamuosius pastatus ir inžinerinius statinius. Didžiausia pramonės sektoriaus investicijų dalis buvo nukreipta į nusidėvėjusių įrenginių ir technologinės bazės atnaujinimą, į gamybos procesų modernizavimą ir efektyvumo didinimą – šios investicijos turėtų didinti ekonominį aktyvumą ateityje. Gamybos pajėgumų plėtra ir toliau buvo svarbi, tačiau ji buvo mažesnės apimties. Investicinius sprendimus pirmiausia skatino geras produkcijos paklausos vertinimas, o finansavimo ir technologiniai veiksniai turėjo antrinę, nors vis dar reikšmingą įtaką. Statybos sektoriaus raida didžiąją metų dalį buvo vangi, tačiau metų pabaigoje aktyvumas padidėjo. Prie šio pagerėjimo reikšmingai prisidėjo inžineriniai statiniai, kurie tapo vienu iš pagrindinių sektoriaus atsigavimo veiksnių. Kartu investicijos į gyvenamąją statybą tebebuvo mažesnės, nors finansavimo sąlygos pamažu gerėjo ir aktyvumas būsto rinkoje didėjo. Numatoma, kad šiemet investicijos augs dar sparčiau. Jį palaikys didėjančios VS išlaidos, ypač gynybai ir su ja susijusiems infrastruktūros projektams. Prognozuojama, kad investicijos 2026 m. padidės 11,7, o 2027 ir 2028 m. jų augimo tempas sudarys atitinkamai 3 ir 3,7 proc.
4 pav. Investicijų kaitos veiksniai
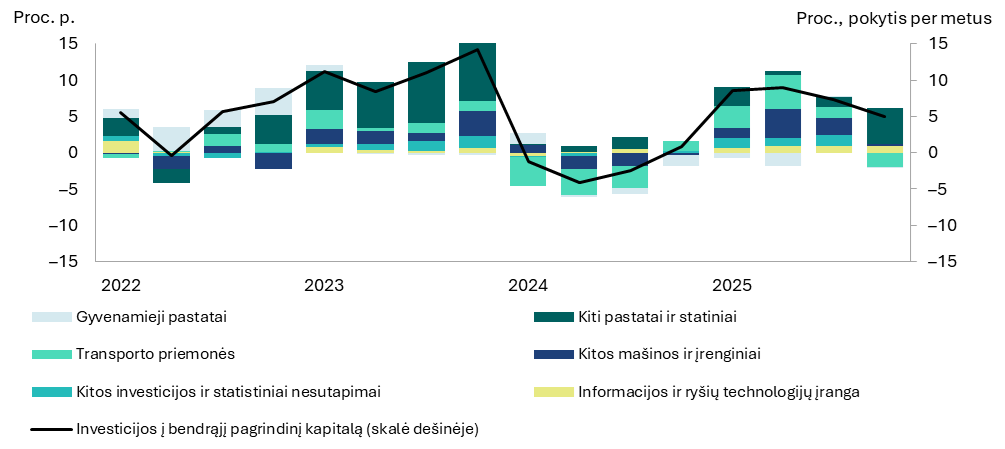
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Parengė E. Virbickas
Kaip ir daugelyje šalių, investicijos Lietuvoje reikšmingai svyruoja, tačiau jau daugiau kaip dešimtmetį jos auga sparčiau nei visa ekonomika. Nuo 2011 m., kai Lietuvos ūkis ėmė atsigauti po pasaulinės finansų krizės, iki 2024 m. investicijų ir BVP santykis padidėjo nuo 19 iki 24 proc. Šis santykis Lietuvoje viršija ES vidurkį ir yra vienas didžiausių tarp ES šalių (žr. A pav. a grafiką). Minėtu laikotarpiu investicijas labiausiai didino privačiojo sektoriaus investicijos, neapimančios investicijų į būstą (jos lėmė apie 72 % viso investicijų augimo), t. y. reikšmingiausiai prisidėjo investicijos, reikalingos įmonių plėtrai ir atsinaujinimui. Apie 17 proc. viso investicijų kilimo lėmė investicijos į būstą, o apie 11 proc. – VS investicijos.
Investicijų lygis Lietuvoje gana aukštas, tačiau investicijų į intelektinės nuosavybės produktus mažiau nei daugelyje ES šalių.
A pav. Investicijų ir BVP santykis Lietuvoje ir visoje ES
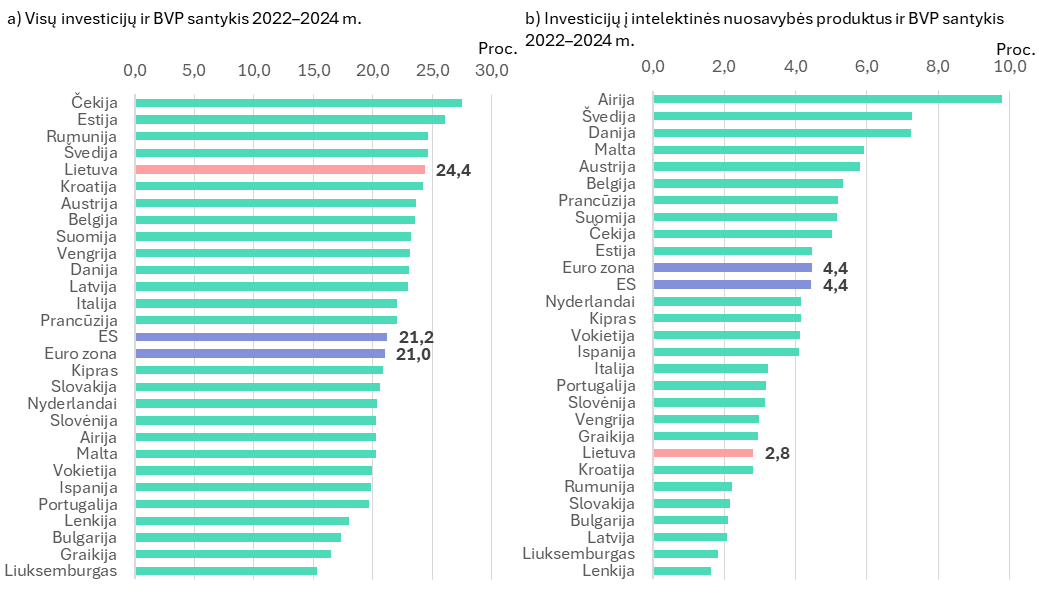
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Pastaba: skaičiavimams naudojami duomenys palyginamosiomis kainomis.
Investicijų į intelektinės nuosavybės produktus dalis, palyginti su visomis investicijomis, Lietuvoje beveik du kartus mažesnė už ES vidurkį, šių investicijų dalis Lietuvoje iš esmės neauga.
B pav. Investicijų struktūra Lietuvoje ir visoje ES
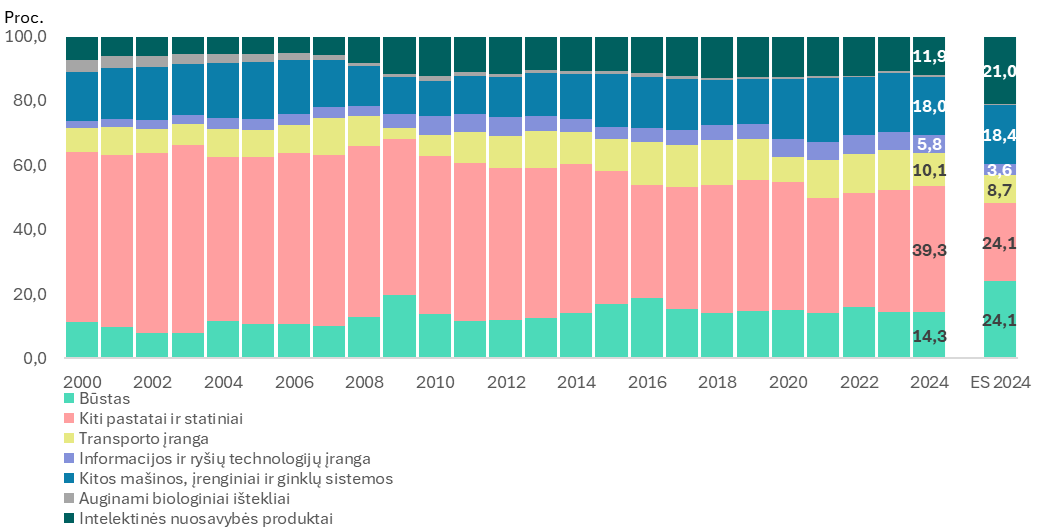
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Pastaba: skaičiavimams naudojami duomenys palyginamosiomis kainomis.
Prie investicijų į intelektinės nuosavybės produktus atotrūkio, palyginti su ES vidurkiu, labiausiai prisideda apdirbamoji gamyba, profesinės, mokslinės, techninės paslaugos. Lietuvoje ypač menkos investicijos į tyrimus ir eksperimentinę plėtrą.
C pav. Investicijų į intelektinės nuosavybės produktus ir BVP santykis Lietuvoje ir visoje ES
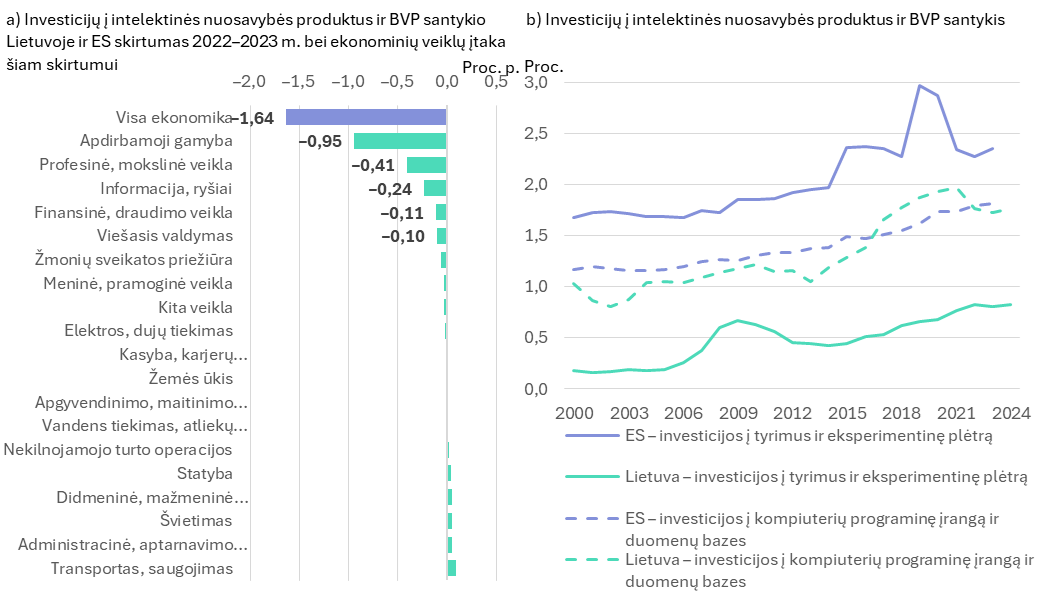
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Pastaba: skaičiavimams naudojami duomenys to meto kainomis; pateikiami sutrumpinti ekonominių veiklų pavadinimai.
Parengė K. Vasiliauskas
Lietuvos ir kitų ES šalių palyginimas rodo, kad Lietuvos ekonomikos priklausomybė nuo užsienio investuotojų iš esmės atitinka ES vidurkį ir yra reikšmingai mažesnė nei daugiausia TUI pritraukiančiose šalyse lyderėse bei mažesnė nei kaimyninėse šalyse. Pavyzdžiui, Airijoje, Liuksemburge ir Slovakijoje daugiau nei pusė visos ekonomikos pridėtinės vertės yra sukuriama užsienio investuotojų valdomų įmonių, todėl jų ekonomikos struktūra yra itin stipriai susieta su jų veikla. Latvijoje, Estijoje ir Lenkijoje užsienio investuotojų įmonės sukuria daugiau nei trečdalį pridėtinės vertės ir įdarbina penktadalį užimtųjų.
Lietuvoje užsienio investuotojų valdomos įmonės sudaro beveik 2 proc. visų įmonių, tačiau jų ekonominis vaidmuo yra neproporcingai didelis – jos įdarbina 16,9 proc. užimtųjų, atlieka beveik ketvirtadalį visų investicijų ir sukuria beveik trečdalį visos šalies pridėtinės vertės.
A pav. Užsienio investuotojų įtaka svarbiausių makroekonominių rodiklių lygiui 2021–2023 m.
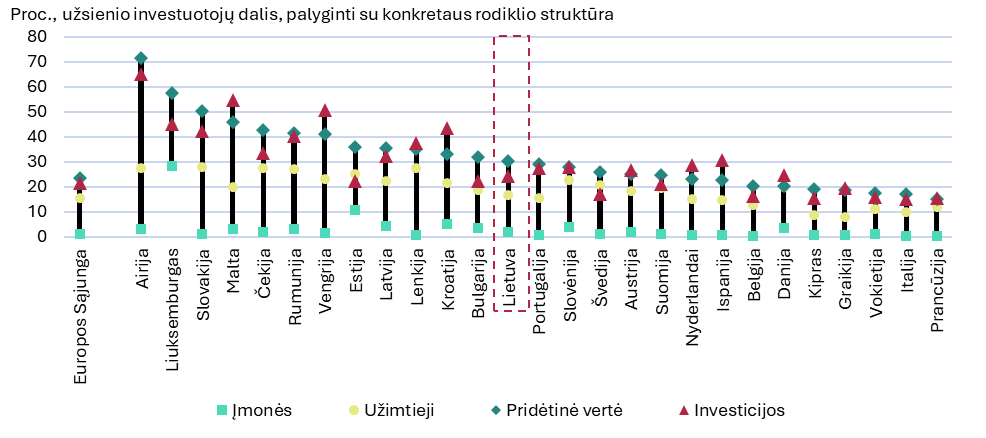
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
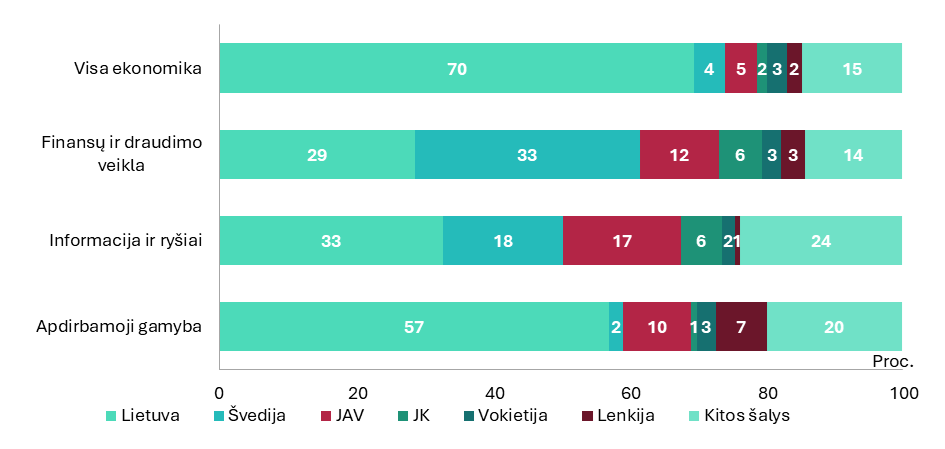
Be vietinių investuotojų, didžiausią pridėtinę vertę Lietuvoje kuria JAV ir Švedijos užsienio investuotojų valdomos įmonės, kurios kartu sukuria beveik dešimtadalį visos šalies pridėtinės vertės (žr. B pav.). Kitų užsienio šalių indėlis bendrai sudaro apie penktadalį, tačiau, išskyrus Vokietiją, nė vienos atskiros šalies dalis neviršija 2 proc. Tai rodo, kad Lietuvos ekonomikos priklausomybei nuo užsienio investuotojų būdinga gana didelė geografinė diversifikacija.
Lietuvos ekonomikos priklausomybei nuo užsienio investuotojų būdinga gana aukšta geografinė diversifikacija. Vis dėlto kai kuriuose sektoriuose, ypač finansų, informacijos ir ryšių bei kai kuriose apdirbamosios gamybos veiklose, užsienio investuotojų vaidmuo yra reikšmingas.
B pav. Užsienio šalių ir Lietuvos investuotojų sukuriamos pridėtinės vertės pasiskirstymas visoje ekonomikoje ir atskiruose sektoriuose 2021–2023 m.
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
Vertinant užsienio investuotojų vaidmens Lietuvos ekonomikoje (išskyrus finansų ir draudimo veiklą bei VS) raidą, matyti, kad per daugiau nei dešimtmetį jų vaidmuo šiek tiek sumažėjo (žr. C pav. grafiką kairėje). 2023 m. užsienio investuotojų valdomos įmonės sukūrė 29 proc. visos pridėtinės vertės ir atliko 30 proc. visų investicijų, arba atitinkamai 1 ir 3 proc. punktais mažiau nei 2011 m. Per tą patį laikotarpį užimtųjų dalis išaugo beveik 2 proc. punktais – nuo 22 proc. (2011 m.) iki 24 proc. (2023 m.). Sumažėjusią užsienio investuotojų pridėtinės vertės dalį ekonomikoje, nepaisant padidėjusios užimtųjų dalies, paaiškina vietinių investuotojų našumo konvergencija (žr. C pav. grafiką dešinėje). Per daugiau nei dešimtmetį vietinių investuotojų įmonės sumažino našumo atotrūkį nuo užsienio investuotojų įmonių bene ketvirtadaliu. Tikėtina, kad prie šios konvergencijos prisidėjo ir teigiami netiesioginiai TUI efektai – technologijų, vadybinės praktikos ir organizacinių sprendimų sklaida iš užsienio investuotojų valdomų įmonių į vietinių investuotojų įmones.
Nors užsienio investuotojų įmonėse dirbančiųjų dalis didėjo, vietinių investuotojų įmonių našumo sparti raida ir atitinkamai konvergencija mažino užsienio investuotojų sukuriamos pridėtinės vertės dalį ekonomikoje 2011–2023 m.
C pav. Užsienio investuotojų įtakos makroekonominiams rodikliams raida (grafikas kairėje) ir užsienio investuotojų pridėtinės vertės prieaugio kaitos veiksniai nuo 2011 m. (grafikas dešinėje)
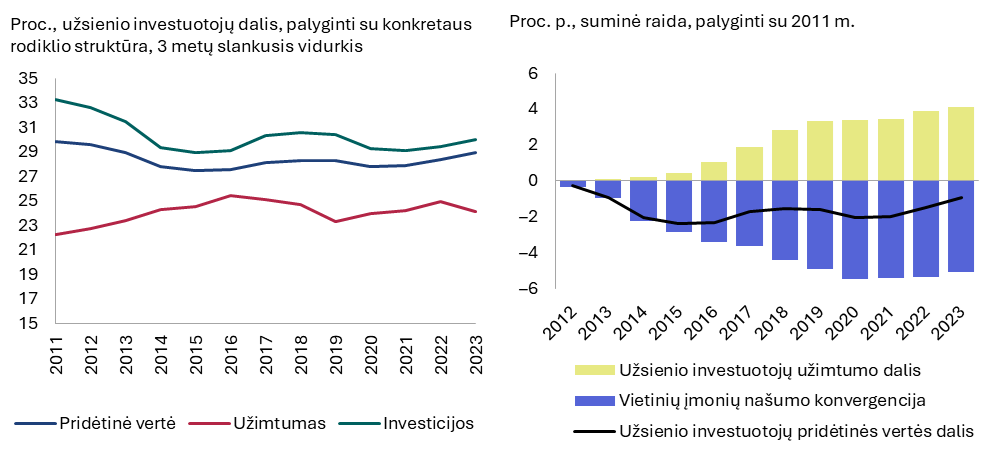
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
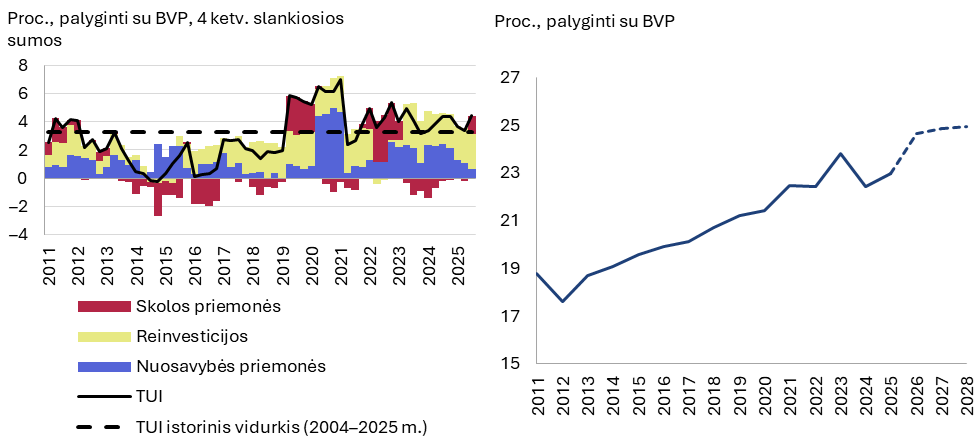
Apibendrinant pažymėtina, kad užsienio investuotojų vaidmuo Lietuvos ekonomikoje ir toliau yra reikšmingas, o naujausi operatyviniai TUI duomenys nerodo užsienio investicijų atsitraukimo iš Lietuvos (žr. D pav. a grafiką). Nors po 2019–2020 m. piko sumažėjo naujų investuotojų skaičius ir tapo nuosaikesni naujų nuosavybės TUI srautai, bendrą TUI lygį palaiko reikšmingos Lietuvoje jau veikiančių įmonių reinvesticijos, kurių apimtis viršija istorinį vidurkį ir rodo jau veikiančių užsienio investuotojų pasitikėjimą šalimi.
Naujų investuotojų sudėtingesnį pritraukimą galima sieti ne tik su suprastėjusia geopolitine situacija, bet ir su pasikeitusia Lietuvos ekonomikos struktūra. Lietuvai pereinant prie aukštesnės pridėtinės vertės gamybos ir pamažu tampant didesnių atlyginimų šalimi, investicijų pritraukimas tampa sudėtingesnis ir vis labiau orientuojamas į didesnius, technologiškai pažangesnius bei ilgesnio pasirengimo reikalingus projektus. Kartu didėjantis vietinių įmonių ir VS investicinis aktyvumas leidžia manyti, kad TUI dalis bendroje investicijų struktūroje ilgainiui gali nuosekliai mažėti. Tikėtina, kad ateityje būtent vietinės ir VS investicijos daugiausia didins bendrą investicijų lygį šalyje (žr. D pav. b grafiką). Vis dėlto tai nereikštų mažėjančio užsienio investuotojų vaidmens Lietuvos ekonomikoje. TUI ir toliau yra svarbus našumo, kapitalo kaupimo ir struktūrinės transformacijos veiksnys, o Lietuvoje jau veikiančių įmonių aktyvios reinvesticijos rodo palaikomą pasitikėjimą šalies ekonomika. Todėl, net ir kintant investicijų sudėčiai, užsienio investuotojų indėlis į ekonomikos kokybinę raidą ir toliau bus reikšmingas.
Naujausi duomenys rodo, kad, nors naujų užsienio investuotojų pritraukimas tampa sudėtingesnis, tačiau bendras TUI lygis tebėra aukštas dėl reikšmingų jau veikiančių įmonių reinvesticijų.
D pav. TUI į Lietuvą srauto raida (grafikas kairėje), bendrų investicijų raida ir Lietuvos banko prognozė nuo 2026 iki 2028 m. (grafikas dešinėje)
Šaltiniai: Eurostatas, Lietuvos bankas ir Lietuvos banko skaičiavimai.
Parengė D. Imbrasas
Europos apdirbamosios gamybos įmonėms pastarieji metai atnešė ne vieną iššūkį. Didėjanti geopolitinė fragmentacija ir su tarifais susiję prekybos trikdžiai apsunkino Europos gamintojų eksporto galimybes, o euro kurso stiprėjimas sumažino kainų konkurencingumą užsienio rinkose. Dėl to ES veikiančios gamybos įmonės susiduria su didesniu spaudimu pelningumui ir eksporto rezultatams. Kadangi ES ir euro zonos narėms nacionaliniu lygmeniu galimybės koreguoti valiutos kursą ar prekybos politiką yra ribotos, šių šalių įmonės ir vyriausybės daugiau dėmesio kreipia kitiems veiksniams, galintiems palaikyti konkurencingumą.
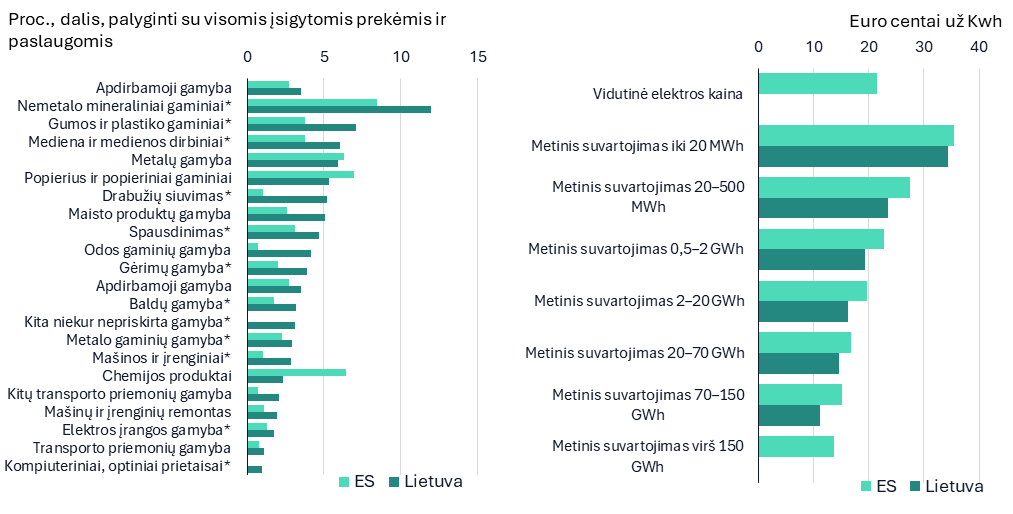
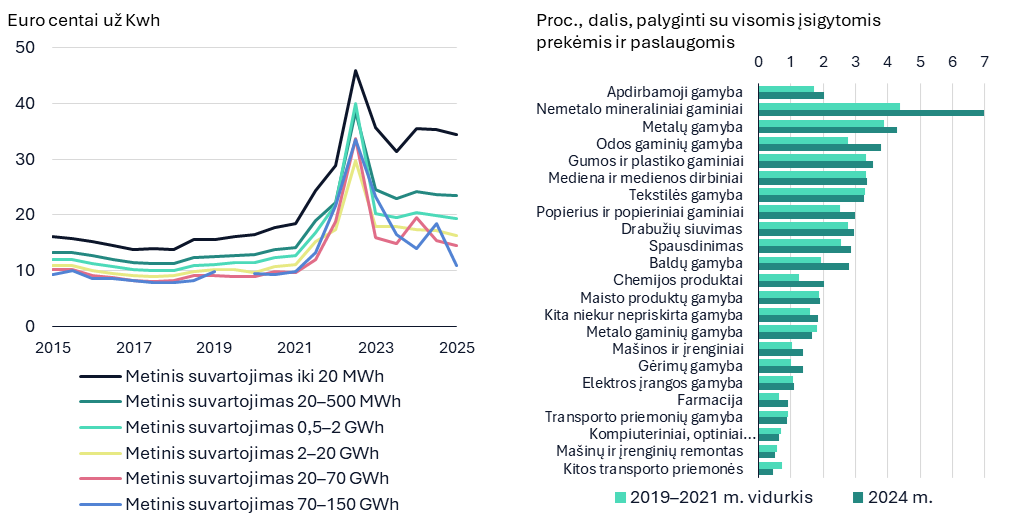
Vienas iš galimų veiksnių – pigesnė ir efektyviau naudojama energija. Energijos sąnaudos paprastai sudaro nemenką gamybos sąnaudų dalį. Visos ES ir Lietuvos apdirbamosios gamybos sektorių palyginimas pagal energijos išlaidų dalį, palyginti su įsigytomis prekėmis ir paslaugomis, pateiktas A pav. 2021–2023 m. ES šios išlaidos vidutiniškai sudarė 2,7, o Lietuvoje – 3,5 proc. Tiek visos ES, tiek Lietuvoje tarp sektorių yra reikšmingų skirtumų: labiausiai nuo energijos priklausančiuose sektoriuose ši dalis yra didesnė nei 6, o mažiausiai priklausančiuose – neviršija 2 proc. Šiuo laikotarpiu ES apdirbamojoje gamyboje didžiausia energijos sąnaudų dalis, palyginti su visomis įsigytomis prekėmis ir paslaugomis, buvo nemetalo mineralinių produktų, popieriaus ir popieriaus produktų, chemijos produktų, metalų gamyba – jose šios sąnaudos sudarė 6,0–8,5 proc. visų įsigytų prekių ir paslaugų. Lietuvoje energijos išlaidos sudarė daugiau nei 6 proc. visų įsigytų prekių ir paslaugų išlaidų medienos ir medienos dirbinių (6,1 %), gumos ir plastiko gaminių (7,1 %), nemetalo mineralinių produktų gamyboje (11,9 %). Pastebėtina, kad daugelio Lietuvos apdirbamosios gamybos veiklų energijos produktų išlaidos yra didesnės nei vidutiniškai ES.
ES rinkoje brangiau už elektros energiją moka mažesnį elektros kiekį sunaudojančios įmonės. Eurostato skelbiami duomenys apie ne namų ūkių vartotojų elektros kainas ES rodo, kad kainų skirtumai tarp labai daug ir mažai elektros energijos suvartojančių įmonių yra dideli (žr. A pav.). Įmonės, per metus suvartojančios 20 MWh ar mažiau elektros energijos, 2025 m. pirmąjį pusmetį mokėjo po 0,36 Eur/kWh, o didžiausios, suvartojančios 70–150 GWh, – 0,15 Eur/kWh. Dideli elektros energijos kainos skirtumai fiksuoti ir Lietuvoje – mažiausi vartotojai mokėjo 0,34 Eur/kWh, o didžiausi – 0,11 Eur/kWh. Vis dėlto 2025 m. pirmąjį pusmetį Lietuvoje visose ne namų ūkių vartotojų elektros suvartojimo grupėse elektros kaina buvo mažesnė nei vidutiniškai ES. Didžiausi kainų skirtumai tarp visos ES ir Lietuvos buvo fiksuoti tarp didžiausių elektros vartotojų, tačiau, mažėjant per metus suvartojamos elektros kiekiui, kartu mažėjo ir kainų skirtumas, jis mažiausiai elektros suvartojančioje įmonių grupėje sudarė 3,2 proc. (didžiausių vartotojų – 27,1 %). Šios vartojimo grupės elektros kaina Lietuvoje buvo tarp šešių didžiausių ES. Per metus 20–70 000 MWh suvartojančioms įmonėms ji buvo vienuolikta didžiausia ES, o dar daugiau suvartojančioms – viena mažiausių.
Daugelio Lietuvos apdirbamosios gamybos veiklų energijos produktų išlaidos yra didesnės nei vidutiniškai ES.
A pav. Apdirbamosios gamybos energijos išlaidų dalis, palyginti su visomis įsigytomis prekėmis ir paslaugomis, (grafikas kairėje) ir elektros kainos ne namų ūkių vartotojams pagal elektros suvartojimo kiekį 2025 m. pirmąjį pusmetį (grafikas dešinėje)
Šaltiniai: Eurostatas ir Lietuvos banko skaičiavimai.
*Kompiuterinių, optinių prietaisų ir kitos niekur nepriskirtos gamybos nėra 2021–2023 m. ES duomenų; baldų gamybos bei gumos ir plastiko gaminių gamybos paskelbti tik 2022 m. duomenys; gėrimų, medienos ir medienos dirbinių gamybos – tik 2021–2022 m. duomenys; drabužių siuvimo, mašinų ir įrenginių gamybos – tik 2022–2023 m. duomenys; spausdinimo, nemetalo mineralinių gaminių, metalo gaminių, elektros įrangos gamybos – tik 2021 ir 2023 m. duomenys.
Nors elektros kainos Lietuvoje yra mažesnės nei vidutiniškai ES, jos tebėra reikšmingai didesnės, nei buvo iki rusijos plataus masto karo prieš Ukrainą. Rusijai pradėjus plataus masto karą prieš Ukrainą, elektros kainos Lietuvoje labai išaugo. Itin didelės jos buvo 2022 m. antrąjį pusmetį, tačiau jau 2023 m. pirmąjį pusmetį reikšmingai sumažėjo (žr. B pav.). Vis dėlto nuo tada pastebimesnis elektros kainų mažėjimas buvo fiksuojamas tik itin didelį elektros kiekį suvartojančiai ne namų ūkių vartotojų grupei, mažesnį elektros kiekį sunaudojančioms ne namų ūkių vartotojų grupėms elektros kainos reikšmingiau nepasikeitė. 2025 m. pirmąjį pusmetį beveik visoms ne namų ūkių vartotojų grupėms pagal elektros suvartojimo kiekį elektros kaina buvo 60–130 proc. didesnė, nei buvo 2015–2019 m., tik labai didelį kiekį suvartojančiai ne namų ūkių vartotojų grupei skirtumas sumažėjo iki beveik 25 proc.
Lietuvos apdirbamosios gamybos elektros energijos išlaidų dalis, palyginti su visomis įsigytomis prekėmis ir paslaugomis, tebėra didesnė, nei buvo iki rusijos plataus masto karo prieš Ukrainą, tačiau ji palengva mažėja. Prasidėjus rusijos plataus masto karui prieš Ukrainą, dėl įvykusio energijos kainų sukrėtimo Lietuvos apdirbamosios gamybos veiklų išlaidos elektros energijai reikšmingai išaugo. 2022 m. daugelyje apdirbamosios gamybos veiklų elektros energijos išlaidų dalis, palyginti su visomis įsigytomis prekėmis ir paslaugomis, padidėjo 25–100 proc., itin dideli šuoliai buvo fiksuoti popieriaus ir popierinių gaminių, tekstilės, metalų, farmacijos veiklose. Nuo 2023 m., sumažėjus elektros kainoms ir įmonėms pradėjus įgyvendinti energiją taupančius sprendimus, elektrai skirtų sąnaudų dalis, palyginti su visomis įsigytomis prekėmis ir paslaugomis, pradėjo mažėti, tačiau daugelyje veiklų 2024 m. jos tebebuvo didesnės, nei buvo prieš 2022 m. (žr. B pav.). Reikšmingai daugiau elektros energijai tebeišleidžia nemenka dalis didžiųjų ir energijai gana imlių Lietuvos apdirbamosios gamybos veiklų – baldų ir chemijos pramonės bei nemetalo mineralinių produktų gamybos įmonės. Iš didžiųjų sektorių tik maisto pramonės įmonės sugebėjo elektros energijos išlaidų dalį susimažinti iki lygio, kuris buvo prieš 2022 m. Elektros energijos išlaidas sugebėjo suvaldyti ir nemaža dalis inžinerinės pramonės veiklų. Tiesa, daugelio šių veiklų elektros energijos išlaidų dalys, palyginti su visomis įsigytomis prekėmis ir paslaugomis, yra vienos mažiausių apdirbamojoje gamyboje.
Dėl reikšmingai padidėjusių elektros kainų daugelyje apdirbamosios gamybos veiklų elektros išlaidos tebesudaro didesnę visų išlaidų, skirtų prekėms ir paslaugoms įsigyti, dalį, nei buvo prieš 2022 m.
B pav. Lietuvos elektros kainų ne namų ūkių vartotojams pagal elektros suvartojimo kiekį raida (grafikas kairėje) ir elektros energijos išlaidų dalis, palyginti su visomis įsigytomis prekėmis ir paslaugomis, apdirbamojoje gamyboje (grafikas dešinėje)
Šaltiniai: Eurostatas, VDA ir Lietuvos banko skaičiavimai.
Turima informacija rodo, kad elektros kainos ne namų ūkių vartotojams Lietuvoje ir toliau yra didesnės, nei buvo iki rusijos plataus masto karo prieš Ukrainą, o jų sumažėjimas didintų apdirbamosios gamybos įmonių gebėjimą konkuruoti tarptautinėje rinkoje. Todėl energetikos politika turėtų ir toliau būti orientuojama į konkurencingos vidinės elektros generacijos didinimą, regioninę elektros tinklų integraciją (pralaidumo didinimą), efektyvesnį energijos vartojimą, oro sąlygų nulemto elektros kainos nepastovumo mažinimą.
3.Darbo rinka
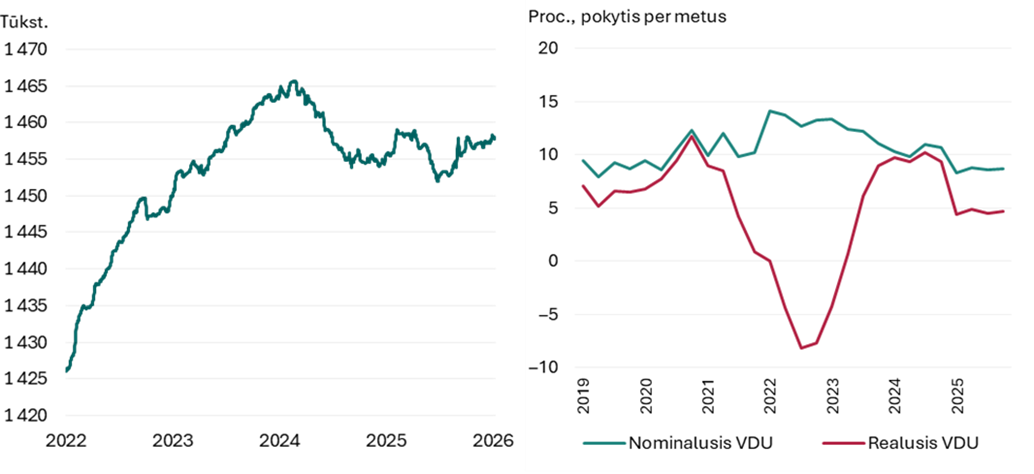
5 pav. Užimtųjų skaičius (grafikas kairėje) bei nominalusis ir realusis VDU (grafikas dešinėje)
Šaltiniai: Sodra, VDA ir Lietuvos banko skaičiavimai.
2026 m. darbo rinkos padėtis turėtų ir toliau būti stabili. Lietuvos banko vertinimu, nominalusis VDU turėtų augti 8,0 proc., o infliacija padidėti iki 5,1 proc., realusis darbo užmokestis padidėtų apie 2,8 proc. Užimtumo dinamika tebebus nuosaiki – prognozuojama, kad 2026 m. užimtumas išliks nepakitęs. Nedarbo lygis turėtų kristi 0,2 proc. punkto – iki 6,7 proc., o darbo jėga ir toliau turėtų mažėti dėl nepalankių vidaus demografinių tendencijų ir griežtesnės migracijos politikos.
Parengė Jose Garcia-Louzao ir Linas Tarasonis
Nuo 2015 m. ne Lietuvos piliečių dalis, palyginti su bendru užimtumu, nuosekliai didėjo, o nuo 2022 m. šis augimas pastebimai paspartėjo. Bendro užimtumo augimo pokyčiai gali rodyti įdarbinimo, darbo santykių nutraukimo arba abiejų šių veiksnių korekcijas, kurios taip pat gali skirtis tarp Lietuvos ir užsienio piliečių. Net ir esant nedideliems grynojo užimtumo pokyčiams, pagrindinė srautų dinamika gali rodyti skirtingą darbo rinkos aktyvumo lygį. Remiantis Sodros duomenimis, į kuriuos įtrauktos visos darbo vietos Lietuvoje, šiame intarpe užimtumo dinamika išskaidoma į įdarbinimą ir darbo santykių nutraukimą, siekiant įvertinti, kurie veiksniai lėmė stebėtus užimtumo pokyčius Lietuvoje 2010 m. sausio mėn.–2024 m. gruodžio mėn.
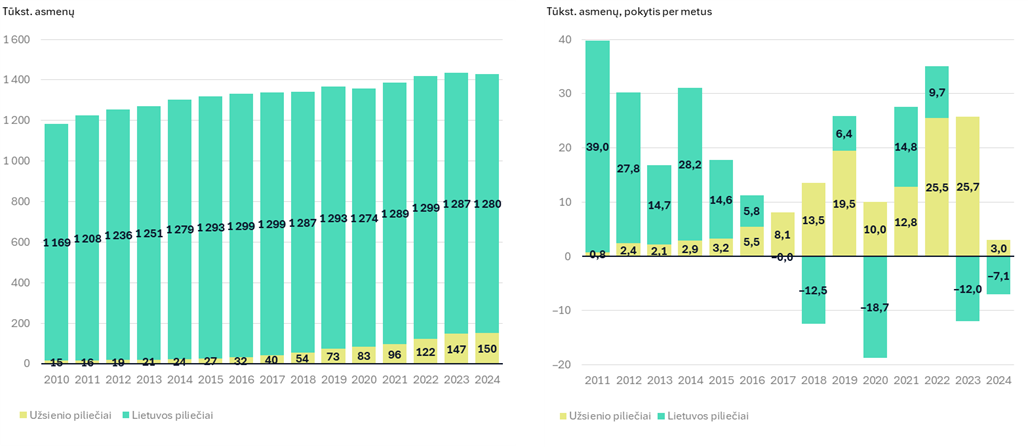
Po dešimtmetį trukusios tvarios plėtros pastaraisiais metais užimtumo augimas Lietuvoje sulėtėjo. Kaip matyti iš A pav. grafiko kairėje, 2010–2024 m. darbuotojų skaičius padidėjo 245 tūkst. (nuo 1 185 tūkst. iki 1 430 tūkst.), arba vidutiniškai 17,5 tūkst. per metus. Vis dėlto pastaruoju laikotarpiu grynasis užimtumo augimas buvo lėtesnis: 2023 ir 2024 m. ekonomikoje sukurta šiek tiek mažiau nei 10 tūkst. darbo vietų, nepaisant reikšmingai išaugusio užsienio darbuotojų skaičiaus. Todėl kyla klausimas, ar šis sumažėjimas rodo mažesnį įdarbinimų skaičių, didesnį darbo santykių nutraukimų skaičių, ar abiejų veiksnių pokyčius, taip pat, kiek įmonės rėmėsi užsienio darbuotojais įdarbindamos naujus darbuotojus.
A pav. Vidutinis mėnesinis užimtumas (grafikas kairėje) ir jo pokytis pagal pilietybę (grafikas dešinėje)
Šaltiniai: Sodra ir Lietuvos banko skaičiavimai.
Užimtumo pokyčio analizė pagal darbuotojų pilietybę rodo, kad didžiąją dalį padidėjimo 2020–2024 m. lėmė užsienio piliečiai. Iki 2015 m. grynąjį užimtumo augimą beveik visiškai skatino Lietuvos piliečiai, o užsienio piliečių vaidmuo buvo nereikšmingas. 2015–2021 m. grynasis įdarbinimas tapo labiau subalansuotas tarp Lietuvos ir užsienio piliečių, nes, didėjant bendram užimtumui, sparčiau augo ir užsienio piliečių įdarbinimas. Tačiau nuo 2022 m., sulėtėjus bendram įdarbinimui, išryškėjo didėjanti priklausomybė nuo užsienio piliečių: Lietuvos piliečių grynasis įdarbinimas tapo neigiamas, o užsienio piliečių – ir toliau buvo teigiamas ir sudarė didžiąją fiksuoto nedidelio užimtumo augimo dalį.
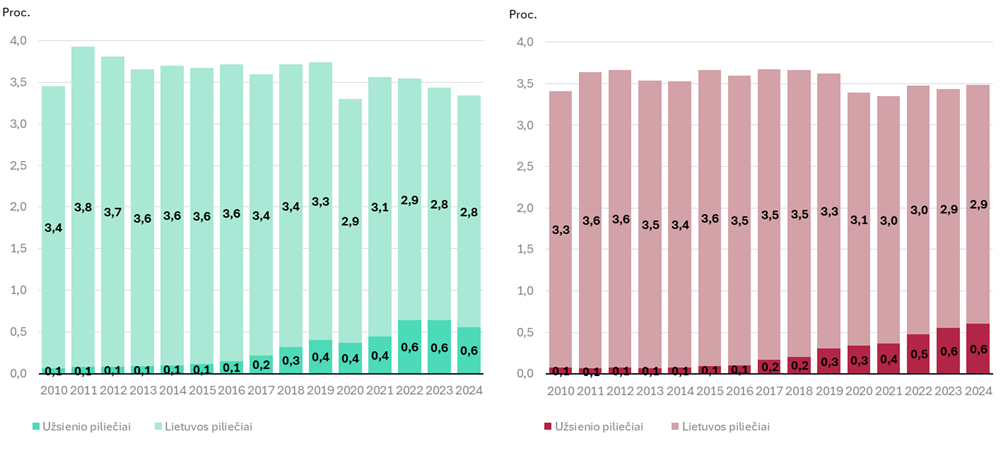
B pav. Indėlis pagal pilietybę į vidutinius mėnesinius įdarbinimo (grafikas kairėje) ir darbo santykių nutraukimo (grafikas dešinėje) rodiklius
Šaltiniai: Sodra ir Lietuvos banko skaičiavimai.
Bendra užimtumo dinamika Lietuvoje slepia reikšmingą darbuotojų persiskirstymą. B pav. parodyta, kad 2010–2024 m. į vidutiniškai apie 3,6 proc. darbo vietų kas mėnesį buvo įdarbinama iš naujo (grafikas kairėje), o 3,5 proc. baigdavosi darbo santykių nutraukimu (grafikas dešinėje), todėl bendras darbo jėgos kaitos rodiklis siekė apie 7 proc. Šis darbuotojų kaitos lygis yra panašus į JAV – jos darbo rinkai būdingi vieni didžiausių darbuotojų srautų rodiklių tarp išsivysčiusių ekonomikų. Tačiau nuo 2022 m. darbuotojų srautai sumenko: mėnesinis įdarbinimo rodiklis sumažėjo nuo 3,6 iki 3,3 proc., o darbo santykių nutraukimo rodiklis iš esmės tebebuvo stabilus, todėl grynasis užimtumo augimas sulėtėjo. Tuo pačiu laikotarpiu užsienio piliečiai sudarė vis didesnę tiek įdarbinimo, tiek darbo santykių nutraukimo dalį, atitinkančią jų didėjančią dalį, palyginti su bendru užimtumu. Svarbu pažymėti, kad didžiausia yra užsienio darbuotojų kaita – jų įdarbinimo ir darbo santykių nutraukimo rodikliai didėjo, o Lietuvos piliečių įdarbinimo rodiklis nuosekliai mažėjo, darbo santykių nutraukimo rodikliui iš esmės nekintant.
C pav. Darbuotojų perviliojimo tarp įmonių rodikliai pagal pilietybę
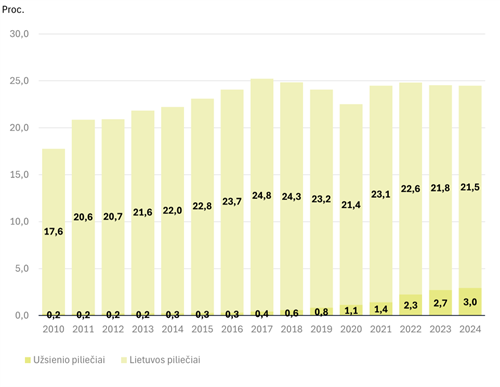
Šaltiniai: Sodra ir Lietuvos banko skaičiavimai.
Įdarbinimo struktūra tarp Lietuvos darbdavių kito ne tik dėl sumažėjusio įdarbinimo intensyvumo. Kaip parodyta C pav., 2010–2024 m. didėjo įdarbinimų dalis, kai darbuotojai buvo perviliojami iš kitų darbdavių. Šį pokytį pirmiausia lėmė užsienio piliečiai: Lietuvos įmonės vis dažniau samdo užsienio piliečius iš kitų šalies darbdavių, o ne nedirbančius ar tiesiogiai iš užsienio. Kitaip tariant, nors bendras užsienio piliečių įdarbinimas didėjo, vis didesnė šių įdarbinimų dalis rodo darbuotojų perviliojimą iš kitų įmonių vidaus rinkoje. Pastaruoju laikotarpiu didėjantis užsienio piliečių įdarbinimas daugiausia susijęs su jau Lietuvoje dirbančių užsienio piliečių pritraukimu. O Lietuvos piliečių perviliojimo rodiklis iš esmės ir toliau buvo stabilus, nepaisant sumažėjusio bendro įdarbinimo tempo.
Per pastarąjį dešimtmetį didžiąją grynojo užimtumo augimo dalį lėmė užsienio piliečiai, o Lietuvos piliečių grynasis užimtumas pastaraisiais metais stagnavo arba mažėjo. Kartu užsienio piliečių įdarbinimo ir darbo santykių nutraukimo rodikliai padidėjo, o įmonės juos vis dažniau samdė iš kitų šalies darbdavių. Šie pokyčiai rodo struktūrinį lūžį Lietuvos darbo rinkoje, galintį turėti pasekmių darbo užmokesčio dinamikai, darbo našumo augimui ir ilgalaikiams demografiniams iššūkiams.
Formuojant viešąją politiką, pagrindinis klausimas – nustatyti veiksnius, lemiančius didėjančią priklausomybę nuo ne Lietuvos piliečių darbo jėgos. Jei šią raidą daugiausia parodo didelė darbuotojų paklausa ir nuolatinis kvalifikuotų darbuotojų trūkumas, prioritetas turėtų būti teikiamas migracijos politikai, orientuotai į reikiamos kompetencijos darbuotojų pritraukimą, ją papildant integracijos priemonėmis, užtikrinančiomis ilgalaikį migracijos politikos veiksmingumą. Kita vertus, jei tai rodo mažesnę vidaus darbo pasiūlą ar menkas Lietuvos piliečių dalyvavimo darbo rinkoje paskatas, politikos formuotojų dėmesys turėtų krypti į darbo rinkos aktyvinimo priemones ir socialinės politikos formavimą.
Parengė R. Budrauskas ir E. Virbickas
Jau ilgą laiką tarptautinė migracija reikšmingai veikia demografinę ir ekonominę raidą Lietuvoje. Pirmaisiais nepriklausomybės dešimtmečiais vyravusi grynoji emigracija pastaraisiais metais pakeitė kryptį (žr. A pav. grafiką kairėje). Mažiau intensyvi vietos piliečių emigracija ir didesnis užsienio piliečių srautas į šalį pastebimai veikia darbo jėgą ir užimtųjų skaičių, daro įtaką situacijai darbo rinkoje, taip pat ir bendram ekonomikos aktyvumui.
A pav. Tarptautinė migracija
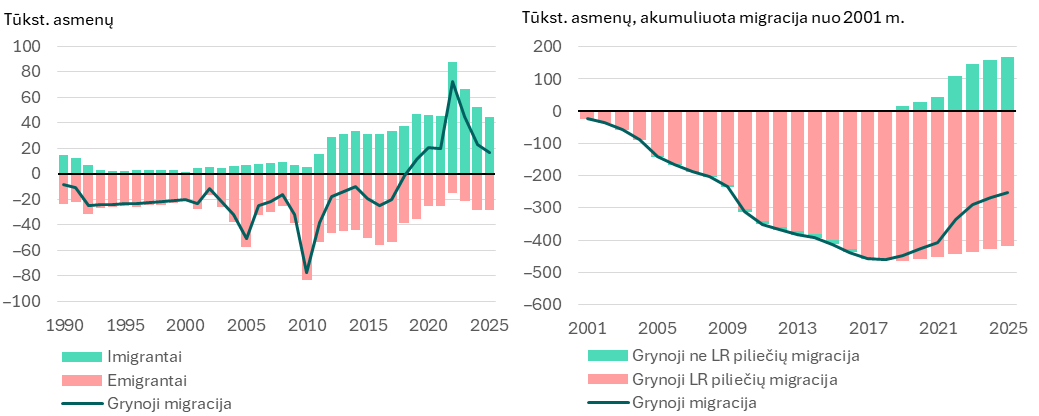
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
B pav. Darbo jėga (grafikas kairėje) bei darbuotojų pasiūla ir paklausa (grafikas dešinėje)
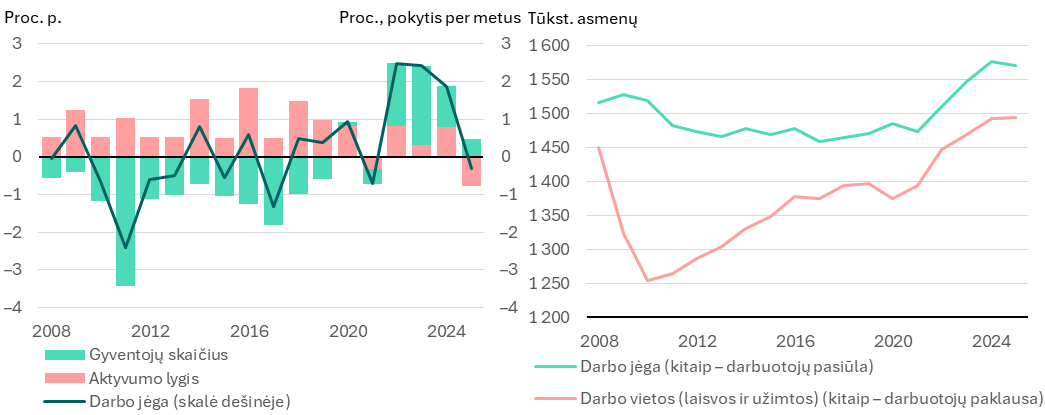
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
C pav. Realusis BVP
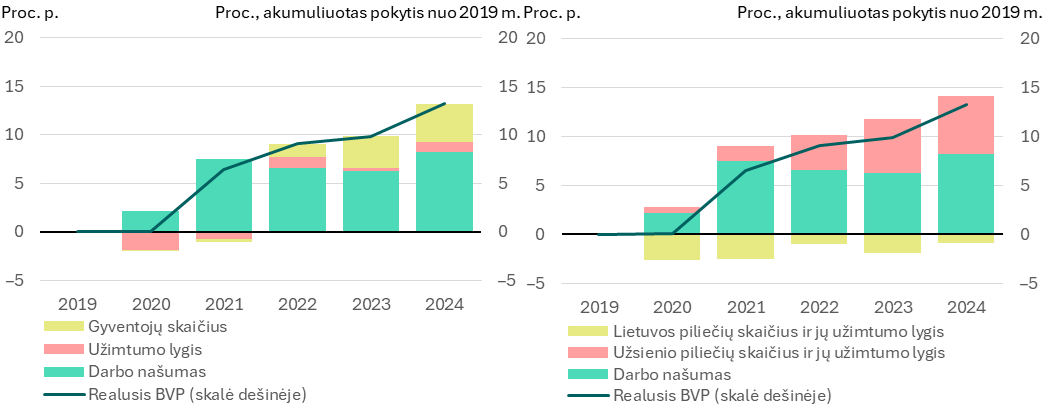
Šaltiniai: Eurostatas, Sodra ir Lietuvos banko skaičiavimai.
Pastaba: skaičiavimams naudojami Gyventojų užimtumo statistinio tyrimo (angl. Labour Force Survey) 15–64 m. amžiaus užimtųjų ir gyventojų skaičiaus pagal pilietybę duomenys; skaičiavimams taip pat naudojami samdomų darbuotojų pagal pilietybę duomenys, paskelbti šios apžvalgos intarpe „Darbo rinkos kaita Lietuvoje: augantis migracijos vaidmuo“.
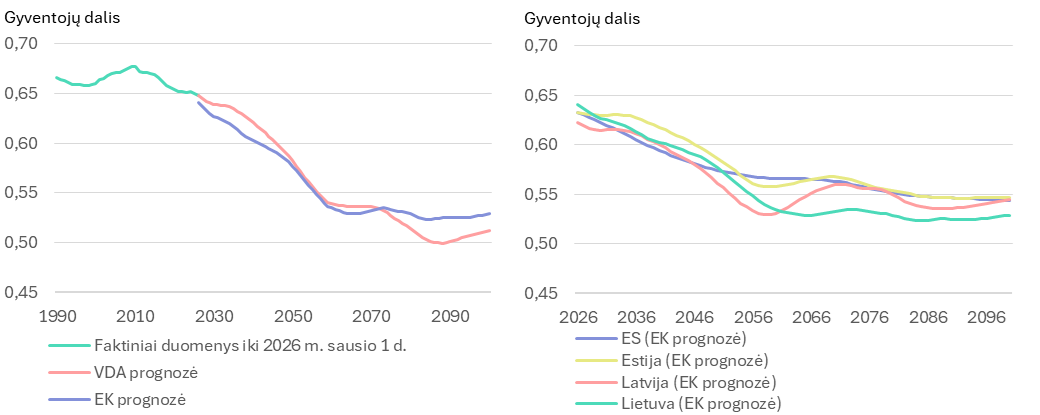
Prognozės rodo, kad darbingo amžiaus gyventojų dalis mažės, darbo jėgos iš užsienio poreikis didės. Tiek VDA, tiek EK naujausiose projekcijose numatoma, kad 15–64 m. amžiaus gyventojų dalis, aukščiausią lygį pasiekusi įsibėgėjus pasaulinei finansų krizei 2009–2010 m., artimiausius keletą dešimtmečių kris (žr. D pav. grafiką kairėje). Panašios demografinės tendencijos projektuojamos ir Latvijai, o situacija Estijoje artimiausiais dešimtmečiais gali būti šiek tiek geresnė nei Lietuvoje, tačiau ir šioje kaimyninėje šalyje darbingo amžiaus gyventojų dalis mažės (žr. D pav. grafiką dešinėje). Tai rodo, kad tiek Lietuvoje, tiek kitose Baltijos šalyse darbo jėgai iš užsienio poreikis didės.
D pav. 15–64 m. amžiaus gyventojų dalis Lietuvoje (grafikas kairėje) ir ES šalyse (grafikas dešinėje)
Šaltiniai: Eurostatas, VDA ir Lietuvos banko skaičiavimai.
Pastaba: remiamasi VDA prognozėmis, paskelbtomis 2025 m., ir EK prognozėmis, paskelbtomis 2023 m.
Tarptautinė migracija visgi savaime negarantuoja palankaus ekonominio rezultato. Trumpuoju laikotarpiu migracija leidžia sušvelninti demografinius apribojimus ir palaikyti ekonominį aktyvumą. Jos ilgalaikis poveikis vis dėlto nebūtinai vienareikšmiškai teigiamas. Socialinė integracija, įskaitant gebėjimus sklandžiai naudotis valstybės numatytomis teisėmis ir viešosiomis bei privačiojo sektoriaus teikiamomis paslaugomis ir galimybėmis, yra svarbi prielaida ilgalaikei ekonominei integracijai. Nepakankamas informacijos prieinamumas, teisių ir pareigų neišmanymas, kitos socialinės kliūtys gali lemti užsienio piliečių užimtumo trumpalaikiškumą, didesnius svyravimus darbo rinkoje, menkesnį darbo našumą, mažesnį šalies patrauklumą tarptautiniu mastu.
4.Išorės sektorius
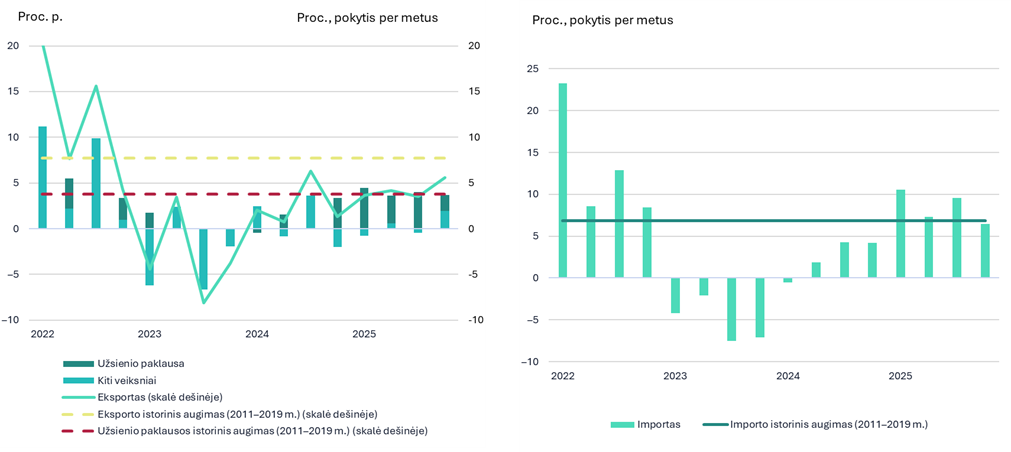
2025 m. antrąjį pusmetį grynasis eksportas mažėjo, nes importas augo sparčiau už eksportą. Per visus 2025 m. realusis eksportas padidėjo 4,2 proc. Metų pradžioje eksporto augimą didino išankstinis užsakymų vykdymas ir atsargų kaupimas dėl planuotų didesnių JAV tarifų. Vis dėlto prognozuojama, kad artimiausiais metais tiek eksporto, tiek importo metinis augimas sulėtės dėl bazės efektų, o eksportą mažiau palankiai veiks ir mažėjanti užsienio paklausa.
Prognozuojama, kad po nemenko šoktelėjimo 2025 m. eksportas ir importas artimiausiais metais didės lėčiau, daugiausia dėl menkstančios užsienio paklausos.
6 pav. Realiojo prekių ir paslaugų eksporto (grafikas kairėje) ir importo (grafikas dešinėje) istorinė raida ir prognozės
Šaltiniai: ECB, VDA ir Lietuvos banko skaičiavimai.
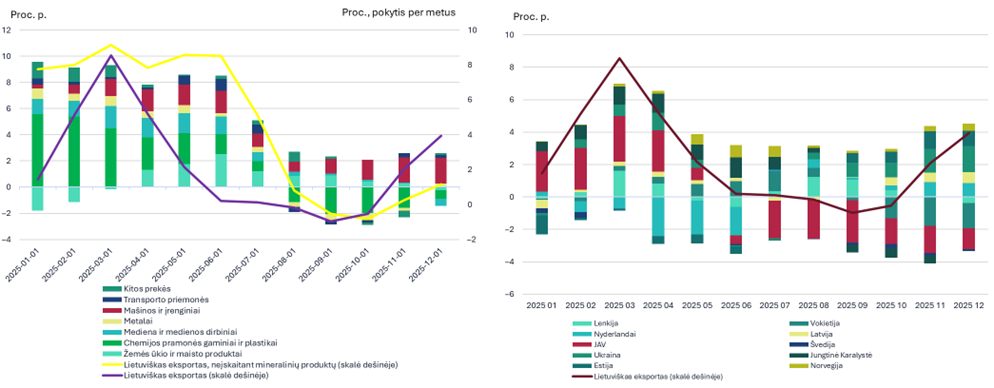
2025 m. antrąjį pusmetį lietuviškos kilmės nominaliojo prekių eksporto raidą formavo didėjęs mašinų ir įrenginių eksportas, kurį iš esmės atsvėrė chemijos pramonės nuosmukis, todėl metinis augimas, vertinant pagal trijų mėnesių slankųjį vidurkį, buvo nedidelis ir vidutiniškai sudarė 0,74 proc. Teigiamą įtaką darė mašinų ir įrenginių eksportas – jo indėlis į bendrą lietuviškos kilmės prekių eksporto metinį augimą siekė apie 1,4 proc. punkto, daugiausia dėl išaugusio elektros signalų generatorių eksporto į Ukrainą, o neigiamą poveikį turėjo chemijos pramonės gaminiai ir plastikai, bendrą rodiklį mažinę apie 1,1 proc. punkto; ypač smuko reagentų ir plastikų eksportas į JAV, tikėtina, kad dėl tarifų ir silpnėjančio dolerio. Geografiškai didžiausias neigiamas indėlis į bendrą lietuviškos kilmės prekių eksporto metinį augimą fiksuotas JAV rinkoje ir sudarė apie – 2 proc. punktus, daugiausia dėl mineralinių produktų ir chemijos pramonės produktų eksporto, bei Vokietijoje, labiausiai traukiantis žemės ūkio ir maisto produktų eksportui. O prekyba su Estija, Ukraina, Latvija ir Nyderlandais didėjo, tačiau šių rinkų plėtra tik iš dalies kompensavo eksporto į pagrindines partneres mažėjimą.
Lietuviškos kilmės prekių eksporto raidą 2025 m. antrąjį pusmetį formavo mašinų ir įrenginių augimas, kurį atsvėrė chemijos pramonės nuosmukis, o geografiškai didžiausią neigiamą įtaką darė eksportas į JAV ir Vokietiją.
7 pav. Lietuviškos kilmės prekių eksporto raida pagal prekių grupes (3 mėn. slankusis vidurkis) (grafikas kairėje) ir pagal geografines rinkas (3 mėn. slankusis vidurkis) (grafikas dešinėje)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Reeksporto dinamika rodo stabilizavimąsi: 2025 m. gruodžio mėn. po ilgesnio laikotarpio reeksportas vėl pradėjo augti. Mašinų ir įrenginių reeksportas ir toliau buvo pagrindinis neigiamas veiksnys, tačiau transporto priemonių, metalų ir maisto produktų reeksportas jau augo. Reeksporto ir BVP santykis po 2022 m. šuolio (26–29 %) 2025 m. sumažėjo iki maždaug 14 proc. O 2025 m. antrąjį pusmetį nominalusis prekių importas ir toliau augo. Didėjo visų pagrindinių prekių grupių apimtys. Geografiškai reikšmingesnis mažėjimas fiksuotas tik importo iš Saudo Arabijos, jo indėlis į bendrą importo metinį pokytį sudarė apie –1,2 proc. punkto, o importas iš kitų pagrindinių prekybos partnerių nuosekliai didėjo.
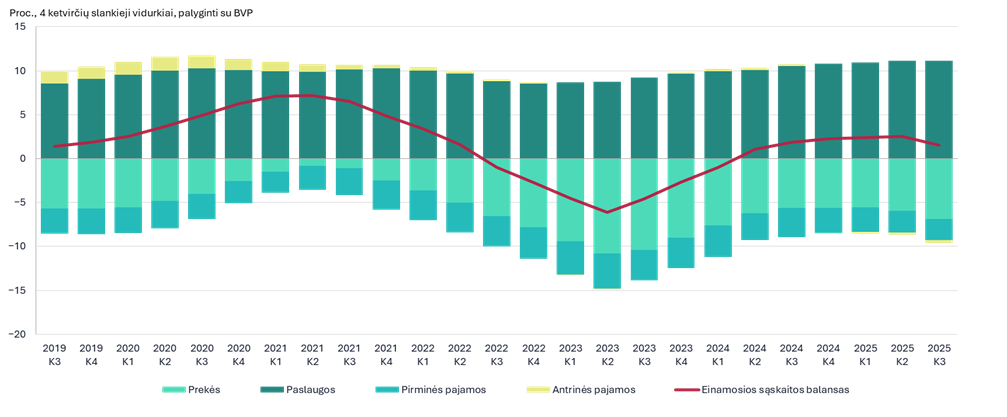
2025 m. trečiąjį ketvirtį einamosios sąskaitos perviršis ir toliau mažėjo. Pagrindinė to priežastis buvo prastėjantis prekybos prekėmis balansas. Prekių sąskaitoje deficitas gilėjo dėl nemenkai augančio importo, jį iš dalies skatino įmonių pirkimai siekiant apsirūpinti prekėmis prieš galimą jų branginimą dėl planuojamų didesnių muitų, o eksporto įplaukos pastaraisiais ketvirčiais iš esmės stabilizavosi. Paslaugų balansas ir toliau buvo teigiamas, tačiau jis augo vangokai, nes tiek paslaugų eksportas, tiek importas didėjo panašiu tempu. Pirminių pajamų balansas reikšmingai nepakito.
Paslaugų eksportas į pagrindinius partnerius toliau didėjo, o didžiausia jo dalis teko transporto paslaugoms. Šiame segmente dominuoja Vokietija, jai trečiąjį ketvirtį teko apie 18,5 proc. viso transporto paslaugų eksporto. Toliau rikiavosi Prancūzija ir Jungtinė Karalystė, jų dalis sudarė po maždaug 8 proc.
Einamosios sąskaitos perviršis 2025 m. trečiąjį ketvirtį toliau mažėjo dėl prastėjančio prekybos prekėmis balanso.
8 pav. Einamosios sąskaitos balansas ir jo sudedamosios dalys
Šaltiniai: VDA, Lietuvos bankas ir Lietuvos banko skaičiavimai.
5.Kainos
Sparčiau brangęs maistas ir toliau kylančios paslaugų kainos buvo pagrindinės infliaciją didinančios dedamosios 2025 m. Paslaugų kainos ir toliau auga artimu 5,8 proc. metiniu tempu ir jau kelerius metus yra svarbiausia bendrosios infliacijos sudedamoji dalis. 2025 m. bendrąją infliaciją taip pat reikšmingai didino brangęs maistas – jis tapo antra pagal svarbą infliacijos dedamąja (žr. 9 pav. grafiką kairėje). Šios sudedamosios dalys nulėmė beveik visą bendrojo kainų lygio augimą. Palyginti su 2024 m., labai ūgtelėjo tiek didesnio sezoniškumo neapdoroto maisto, tiek apdoroto maisto kainos. Viso maisto, neįskaitant alkoholinių gėrimų ir tabako, kainos buvo 4,5 proc. didesnės nei prieš metus. Didelę įtaką infliacijai turėjo ir brangę alkoholio bei tabako produktai, pieno bei mėsos produktai, vaisiai ir daržovės.
2025 m. pradžioje pakilusi, vidutinė metinė infliacija pernai siekė 3,4 proc. Numatoma, kad šiemet infliacija bus reikšmingai padidėjusi.
9 pav. Infliacija pagal SVKI bei jos kaitos veiksniai (grafikas kairėje) ir infliacijos prognozė (grafikas dešinėje)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
6.Eurosistemos pinigų politika
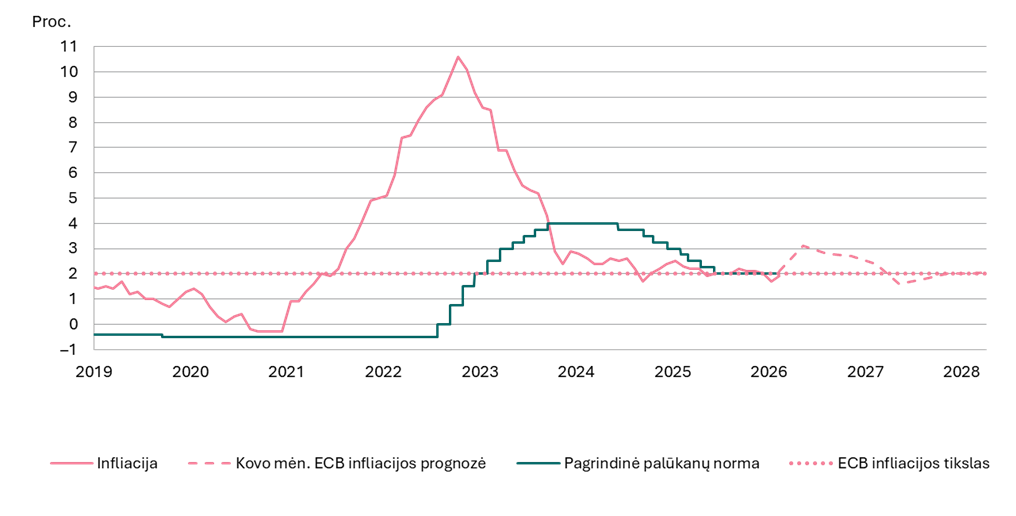
Infliacijai sumažėjus ir priartėjus prie 2 proc. tikslo, ECB valdančioji taryba po 2025 m. birželio mėn. posėdžio nebekeitė pagrindinių palūkanų normų. Sprendimai buvo priimami atsižvelgiant į atnaujintus infliacijos perspektyvos, bazinės infliacijos raidos ir pinigų politikos poveikio stiprumo vertinimus. Šie kriterijai rodo, kad infliacija vidutiniu laikotarpiu turėtų būti siekiamo 2 proc. lygio. ECB palūkanų normos po aštuonių sumažinimų per 12 mėn. laikotarpį (nuo 2024 m. birželio mėn. iki 2025 m. birželio mėn.) vėliau nebekeistos. Pagrindinė indėlių galimybės palūkanų norma, 2025 m. birželio mėn. pasiekusi 2 proc. lygį, tokio dydžio buvo išlaikyta per vėlesnius 2025 m. ir 2026 m. sausio ir kovo mėn. posėdžius. Eurosistemos balanso dydis ir toliau mažėjo sueinant pinigų politikos tikslais įsigytų vertybinių popierių terminams, taip iš lėto mažinant perteklinį likvidumą finansų sistemoje.
Nepaisant didelio neapibrėžtumo, euro zonos ekonomika ir toliau buvo atspari ir infliacija yra arti ECB siekiamo tikslinio lygio (10 pav.). Nepaisant prekybos sukrėtimų ir didelio geopolitinio neapibrėžtumo, euro zonos ekonomika 2025 m. augo 1,5 proc. – net šiek tiek sparčiau, negu prognozuota gruodžio mėn. (1,4 proc.). Karas Artimuosiuose Rytuose gerokai padidino neapibrėžtumą – sustiprėjo didesnės infliacijos ir lėtesnio ekonomikos augimo rizika. ECB kovo mėn. prognozės rodo, kad 2026 m. euro zonos metinė infliacija turėtų išaugti iki 2,6 proc., tačiau 2027–2028 m. infliacija turėtų stabilizuotis ties 2–2,1 proc. lygiu. Taip pat prognozuojame, kad euro zonos ekonomika 2026 m. turėtų augti 0,9, o 2027 m. padidės iki 1,3, 2028 m. – 1,4 proc. Vis dėlto ekonominę aplinką tebegaubia padidėjęs neapibrėžtumas, kylantis iš geopolitinės įtampos, energijos kainų augimo ir galimų prekybos apribojimų. Karo poveikis infliacijos ir ekonomikos perspektyvai priklausys nuo karo intensyvumo ir trukmės bei nuo to, kokią įtaką energijos kainos darys ekonomikai ir vartojimo kainoms. Įvertinus situaciją ECB valdančioji taryba sprendimus priims per kiekvieną posėdį remdamasi visais tuo metu turimais duomenimis ir informacija.
ECB pagrindinės palūkanų normos nekeistos nuo 2025 m. birželio mėn.
10 pav. Faktiniai palūkanų normų ir infliacijos euro zonoje duomenys bei rinkų lūkesčiai
Šaltiniai: ECB, Eurostatas ir LSEG.
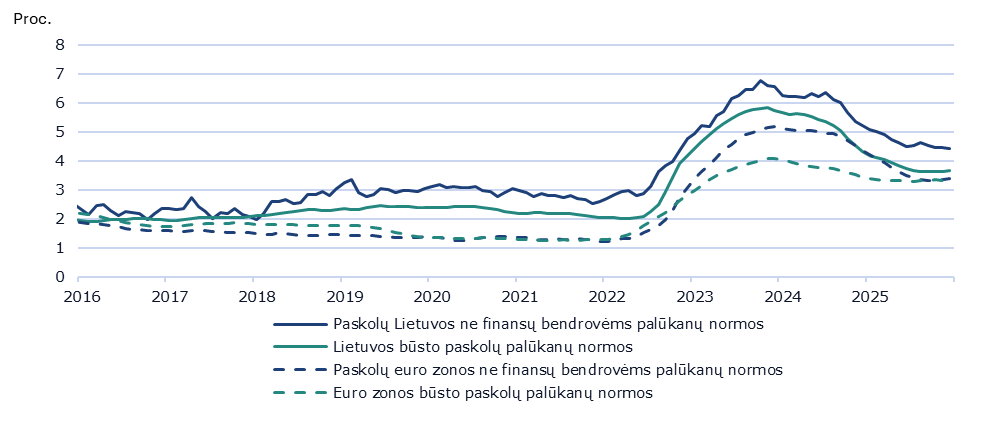
Kadangi nuo 2025 m. birželio mėn. ECB pagrindinės palūkanų normos tebėra stabilios, o Europos vidutinė tarpbankinės rinkos palūkanų norma (EURIBOR) beveik nepasikeitė, nebuvo ir reikšmingų kreditavimo sąlygų pakeitimų. Per visus 2025 m. būsto paskolų palūkanų normos atotrūkis tarp Lietuvos ir visos euro zonos sumažėjo nuo 0,87 proc. (2024 gruodžio mėn.) iki 0,33 proc. (2025 gruodžio mėn.) (žr. 11 pav.). Vis dėlto paskolų palūkanų normos Lietuvoje tebebuvo didesnės nei vidutiniškai euro zonoje – gruodžio mėn. skirtumas sudarė 0,34 proc. punkto namų ūkiams ir 1,05 proc. punkto ne finansų bendrovėms. Šį atotrūkį galėjo lemti didesnė Lietuvos bankų sektoriaus koncentracija ir tai, kad istoriškai Lietuvoje beveik visos būsto paskolos (apie 97 %) suteikiamos su kintamąja palūkanų norma (dažniausiai ją siejant su 3, 6 ar 12 mėn. EURIBOR), o vidutiniškai euro zonoje šis rodiklis yra gerokai mažesnis (apie 18 %). 2025 m. gegužės mėn. įsigaliojus reikalavimui bankams siūlyti būsto paskolas tiek su kintamosiomis, tiek su ne trumpesnėmis nei 5 m. fiksuotosiomis palūkanų normomis, fiksuotųjų ir kintamųjų palūkanų normų lygiai iš esmės supanašėjo.
2025 m. antrąją pusę finansavimosi sąlygos euro zonoje bendrai ir Lietuvoje iš esmės nekito.
11 pav. PFĮ naujų būsto paskolų ir paskolų ne finansų bendrovėms vidutinė palūkanų norma
Šaltiniai: ECB ir Lietuvos banko skaičiavimai.
Pastabos: 3 mėn. slankusis vidurkis. Neįtraukti esamų paskolų sutarčių sąlygų persvarstymų duomenys.
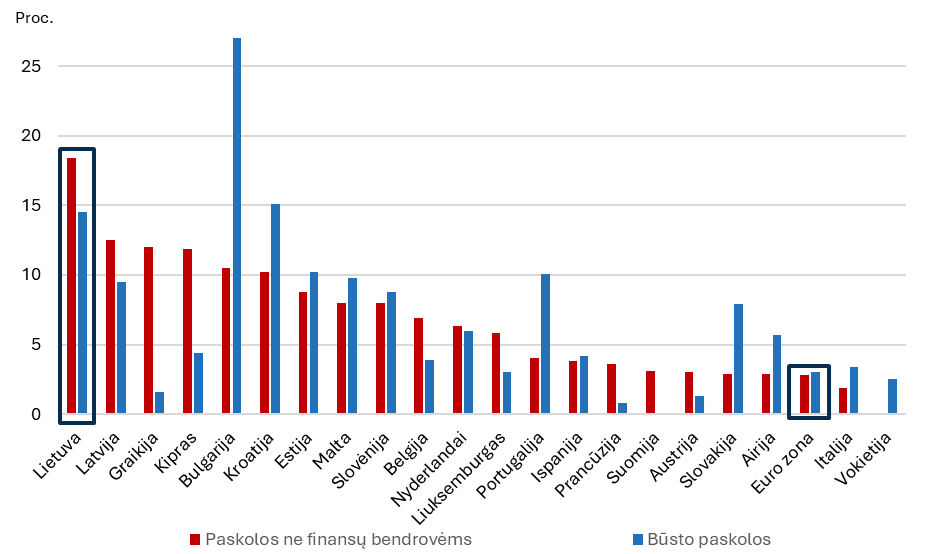
Lietuvoje 2026 m. sausio mėn. metinis paskolų ne finansų bendrovėms portfelio augimas buvo didžiausias euro zonoje, o būsto paskolų – trečias pagal dydį (žr. 12 pav.). Įmonių paskolų portfelis reikšmingai padidėjo visuose pagrindiniuose ekonomikos sektoriuose, išskyrus nuosaikų augimą prekybos sektoriuje. Gyventojams aktyviai skolinantis tiek būstui, tiek vartojimui, 2025 m. antrąjį pusmetį naujų paskolų namų ūkiams suma buvo beveik 16, o įmonėms – 11 proc. didesnė nei pirmąjį pusmetį. Nepaisant spartaus kreditavimo, bendras įsiskolinimo lygis tebėra vienas mažiausių euro zonoje – gautų bankų paskolų ir BVP santykis 2025 m. pabaigoje sudarė 39 proc. (1,7 proc. p. ūgtelėjimas per pusmetį). Įtraukiant ir nebankinio finansavimo šaltinius, kredito ir BVP santykis trečiąjį ketvirtį sudarė 67 proc.
12 pav. PFĮ paskolų ne finansų bendrovėms ir būsto paskolų portfelio metinė kaita euro zonos valstybėse 2026 m. sausio mėn.
Šaltinis: ECB.
7.Valdžios sektoriaus finansai
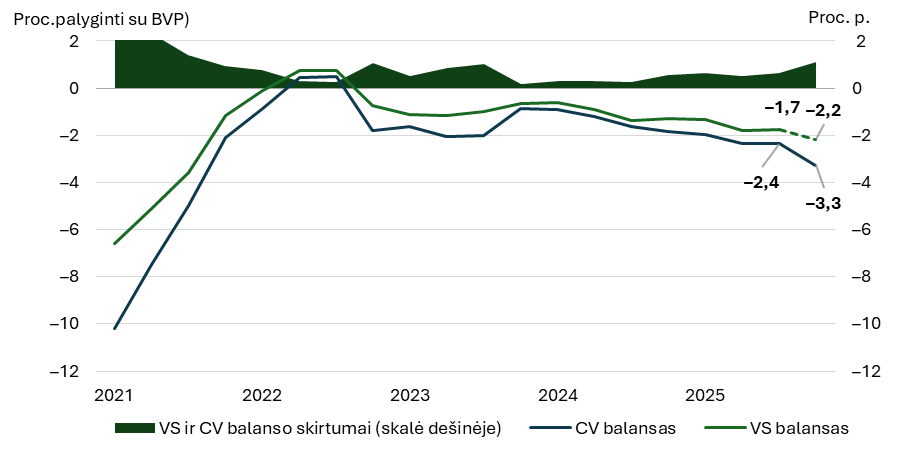
Valdžios sektoriaus (VS) finansų būklė 2025 m. antrąjį pusmetį toliau prastėjo išlaidoms tebeaugant sparčiau už pajamas (žr. 13 pav.). Palyginti su 2024 m., VS balanso ir BVP santykis 2025 m. trečiąjį ketvirtį pablogėjo 0,5 proc. punkto ir sudarė –1,7 proc. BVP (matuojant 4 ketvirčių slankiąja suma). Išankstiniai Lietuvos banko įverčiai, kurie sudaromi remiantis centrinės valdžios (CV) duomenimis, rodo, kad ketvirtąjį ketvirtį VS deficitas padidėjo dar 0,4 proc. punkto, o tai reiškia kad 2025 m. VS deficitas galėjo sudaryti –2,2 proc. BVP. 2025 m. antrąjį pusmetį stebimas VS deficitas buvo aukščiausio lygio nuo 2021 m. trečiojo ketvirčio, kai VS deficitas buvo didelis dėl didesnių išlaidų, susijusių su COVID‑19 pandemijos padarinių švelninimu ir daugiau nei dvigubai didesnis už 2012–2019 m. istorinį vidurkį.
2025 m. antrąjį pusmetį VS deficitas dar labiau išaugo ir pasiekė aukščiausią lygį nuo 2021 m. trečiojo ketvirčio.
13 pav. VS ir CV balanso raida (4 ketvirčių slankiosios sumos)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
VS išlaidų metinis augimas 2025 m. trečiąjį ketvirtį sudarė 8,3, o ketvirtąjį ketvirtį, tikėtina, kad viršijo 7 proc. (žr. 14 pav. grafiką kairėje). Trečiąjį ketvirtį VS išlaidų augimą daugiausia lėmė padidėjusios išlaidos atlyginimams – kaip ir ankstesniais ketvirčiais, toliau sparčiausiai augo švietimo ir sveikatos sektorių darbuotojų darbo užmokesčio išlaidos. Padidėjusios socialinės išmokos taip pat reikšmingai prisidėjo prie VS išlaidų augimo. Socialinių išmokų augimą daugiausia galima sieti su nuo metų pradžios padidėjusia bazine pensija ir individualių pensijos apskaitos tašku verte, taip pat MMA ir kitų rodiklių (minimalių vartojimo poreikių dydžio, bazinės socialinės išmokos ir t. t.), pagal kuriuos apskaičiuojamos įvairios socialinės išmokos, dydžiais.
VS pajamos 2025 m. trečiąjį ir ketvirtąjį ketvirčiais toliau didėjo (atitinkamai 9,1 % ir, tikėtina, 4 %) (žr. 14 pav. grafiką dešinėje). Trečiąjį ketvirtį VS pajamas labiausiai didino mokestinės pajamos. Mokestinės pajamos daugiausia didėjo dėl augusių makroekonominių dydžių (bazių), nuo kurių jos renkamos: padidėjęs atlyginimų fondas didino GPM pajamas, o augęs vartojimas – PVM ir akcizų pajamas. VS pajamos tai pat didėjo dėl augusių nemokestinių pajamų, kurias iš dalies galima sieti su ES investicinių lėšų pervedimais. Socialinių įmokų neigiama įtaka VS pajamoms paaiškinama aukštos bazės efektu – 2025 m. trečiąjį ketvirtį dėl valstybės lėšomis draudžiamų asmenų statistinės apskaitos specifikos reikšmingai išaugo socialinės įmokos. Pašalinus šį veiksnį, socialinės įmokos būtų augusios panašiu tempu kaip ir socialinių įmokų bazė, t. y. atlyginimų fondas.
Žvelgiant į ateitį, manoma, kad VS finansų rodikliai 2026 m. bus panašūs į 2025 m. fiksuotas reikšmes, tačiau pamažu pradės ryškėti didinamo gynybos finansavimo poveikis. Iš pirmo žvilgsnio 2026 m. VS fiskalinė padėtis bus panaši į 2025 m.: VS deficitas, nulemtas augančio CV deficito ir iš dalies kompensuojamas kitų VS subsektorių (labiausiai socialinės apsaugos fondų) pertekliaus, bus tik šiek tiek didesnis nei 2025 m., neviršys Mastrichto kriterijaus ir bus vienas iš mažiausių tarp ES šalių. Vis dėlto tokią VS balanso situaciją lemia gynybos išlaidų apskaitos ypatumai. 2026 m. reikšmingai didėjant gynybos įsipareigojimams, jie į augančių VS išlaidų ir balanso statistiką bus įtraukti tik vėlesniais metais, kai įsigyjama karinė technika faktiškai atvyks į Lietuvą. Dėl šios priežasties pagal oficialią metodiką apskaičiuojamas VS balansas atrodys geriau, nei jis būtų tuo atveju, jei gynybos išlaidos į apskaitą būtų įtraukiamos pinigų srautų principu, t. y. jei CV sektoriaus ir VS balansas blogėtų tokiu mastu ir tuo metu, kai yra prisiimami nauji įsipareigojimai.
2025 m. VS išlaidų augimą labiausiai didino didėjusios išlaidos darbuotojų atlyginimams ir socialinės išlaidos. VS pajamas labiausiai didino mokestinės pajamos. Ateityje VS išlaidų augimas toliau viršys VS pajamų augimą, o tai didins VS deficitą.
14 pav. VS išlaidų (grafikas kairėje) ir pajamų (grafikas dešinėje) metinė raida bei kaitos veiksniai
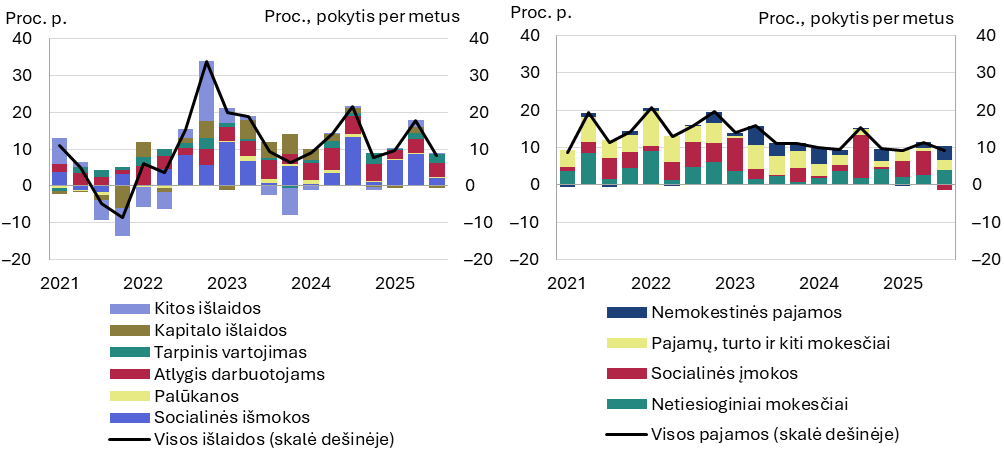
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
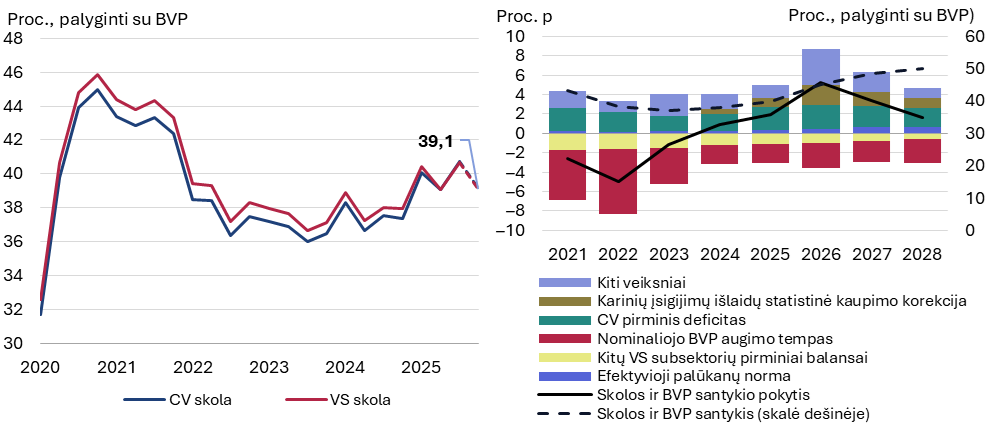
2025 m. antrąjį pusmetį VS skolos lygis tebebuvo panašus kaip ir pirmąjį pusmetį (žr. 15 pav. grafiką kairėje). 2025 m. trečiąjį ketvirtį dėl teigiamo grynojo skolinimosi VS ir BVP santykis laikinai padidėjo iki 40,7 proc. Tačiau, remiantis Finansų ministerijos skelbiama Lietuvos Vyriausybės skolinimosi ir skolos grąžinimo statistika, 2025 m. ketvirtąjį ketvirtį buvo 432 mln. Eur daugiau grąžinta skolos, nei pasiskolinta. Tai ir taip pat toliau sparčiai augęs nominalusis BVP reiškė, kad VS skolos ir BVP santykis 2025 m. pabaigoje sumažėjo ir siekė apie 39,1 proc.
Žvelgiant į ateitį, VS skolos lygis reikšmingai didės – daugiausia dėl augančių gynybos įsipareigojimų (žr. 15 pav. grafiką dešinėje). Nors į VS balaną visos gynybos išlaidos bus įtrauktos tik ateityje, avansiniais mokėjimais finansuojami augantys gynybos įsipareigojimai reikšmingai didins skolos lygį artimiausiais metais. Prie skolos lygio augimo taip pat toliau prisidės augantis CV pirminių pajamų deficitas, susidarantis vykdant gynybos ir kitas valstybės funkcijas. Tik toliau sparčiai didėjantis nominalusis BVP ir socialinių fondų perteklius neleis skolos lygiui taip sparčiai augti.
2025 m. pabaigoje VS skolos ir BVP santykis, tikėtina, kad sudarė 39,5 proc. Tačiau dėl didėjančio lėšų gynybai poreikio ir toliau augančio CV deficito, numatoma, kad ateityje skolos lygis sparčiai didės.
15 pav. VS skolos lygio istorinė raida (grafikas kairėje) ir prognozės remiantis Finansų ministerijos įverčiais (grafikas dešinėje)
Šaltiniai: Finansų ministerija, VDA ir Lietuvos banko skaičiavimai.
Parengė V. Tuzikas
Pastaruosius keletą metų didėjantis ekonomikos aktyvumas turi įtakos ir Lietuvos ekonomikoje veikiančių ūkio subjektų skaičiui. Vis dėlto ekonominėje literatūroje sutariama, kad ryšys tarp ekonomikos aktyvumo augimo ir įmonių skaičiaus nėra vienpusis, o endogeninis, nes abu veiksniai veikia vienas kitą. Spartus ekonomikos augimas dažniausiai reiškia didėjančią prekių ir paslaugų paklausą, gerėjančias finansavimo sąlygas, todėl tai skatina naujų įmonių steigimąsi ir įėjimą į rinką, verslininkams siekiant panaudoti investavimo galimybes ir gerėjančius pelningumo lūkesčius (E. Kharroubi, 2022). Taip naujos ir inovatyvios įmonės didina konkurenciją ir verčia mažiau efektyvias įmones trauktis iš rinkos, t. y. ištekliai perskirstomi iš mažiau našių į produktyvesnes veiklas. Makroekonominiu požiūriu iš to kylanti įmonių dinamika – įėjimas, augimas ir išėjimas – prisideda prie bendrojo našumo augimo, nes tie patys ištekliai (pvz., darbuotojai, kapitalas ir pan.) įveiklinami našesnėse veiklose. Dėl to empiriniuose tyrimuose sutariama, kad įmonių skaičiaus ir struktūros pokyčiai sustiprina ilgalaikį BVP augimą, nes bendrojo (agreguoto) našumo raida priklauso ne tik nuo vidutinio našumo didėjimo jau veikiančiose įmonėse, bet ir nuo įmonių skaičiaus dinamikos (EBPO, 2001).
Verslo subjektams kurtis ir augti reikalinga teisinių veiklos formų įvairovė, nes įmonės skiriasi dydžiu, rizikingumu, nuosavybės struktūra, finansavimo poreikiais ir pan., todėl viena universali teisinė forma negali būti efektyvi visoms veikloms. Tyrimai rodo, kad per visą įmonės gyvavimo ciklą skirtingos teisinės formos atliepia kintančius įmonės poreikius, susijusius su veiklos rizikos prisiėmimu, finansavimu, valdymu ir masto ekonomija. Ankstyvojoje ekonominės veiklos stadijoje paprastos, mažas pradines sąnaudas (dėl palyginti mažos administracinės ir atitikties naštos) turinčios teisinės formos palengvina įėjimą į rinką ir pradinių verslo idėjų testavimą, klientų paiešką. Įmonei sėkmingai atlaikius rinkos konkurencijos testą, toliau augant tampa patrauklesnės ribotos atsakomybės teisinės veiklos formos, nes jos apriboja asmeninę riziką, leidžia sutelkti kapitalą iš kelių šaltinių, palaikyti lanksčią ir nesudėtingą valdymo struktūrą ir sudaro sąlygas toliau tęsti veiklą. Tokia forma labiausiai tinka mažoms ir vidutinėms įmonėms (Pasaulio bankas). Didelį augimo potencialą turinčioms įmonėms reikia sudėtingesnių valdymo formų, nes jos siekia pritraukti kapitalo iš institucinių investuotojų, kuriems ypač svarbu nuosavybės teisių perleidžiamumo užtikrinimas, savininkystę ir valdymą atskirianti įmonės valdymo struktūra, stipri investuotojų apsauga. Šie veiksniai, kaip rodo empiriniai įmonių valdymo tyrimai, mažina kapitalo investicijų pritraukimo sąnaudas ir yra būtini įmonės tolesniam augimui ir inovacijoms (La Porta ir kt., 1996).
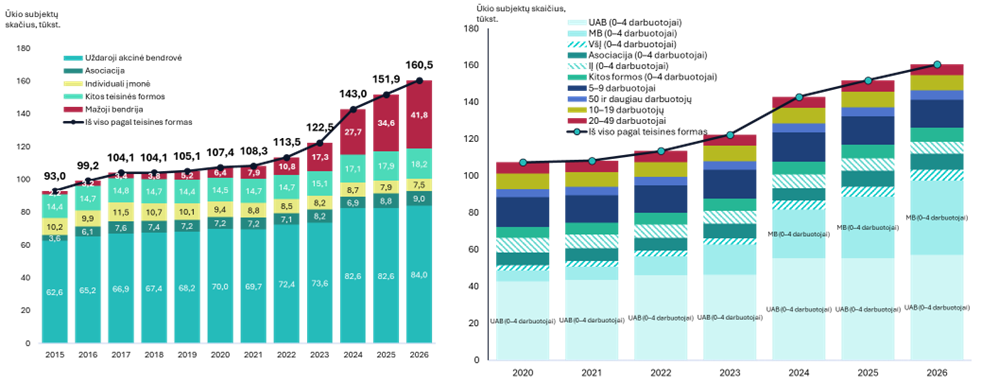
Per kelerius pastaruosius metus Lietuvoje kelis kartus išaugo mažųjų bendrijų (MB) skaičius, o kitų ūkio subjektų skaičius (išskyrus UAB) per tą patį laikotarpį iš esmės nepasikeitė (žr. A pav.). Lietuvoje vyrauja mažos įmonės, turinčios iki keturių darbuotojų, jos 2020–2025 m. vidutiniškai sudarė 72 proc. visų veikiančių verslo subjektų. Populiariausios verslo formos tarp mažųjų iki keturių darbuotojų turinčių ūkio subjektų 2020–2025 m. buvo UAB ir MB, tačiau pastarųjų skaičius sparčiai auga. Duomenys rodo, kad 2020 m. UAB ir MB sudarė atitinkamai 59 ir 8 proc. visų ne daugiau kaip keturis darbuotojus turinčių įmonių, tačiau 2025 m. UAB dalis sumažėjo iki 47, o MB dalis ūgtelėjo iki 28 proc. Pastebėtina, kad iki keturių darbuotojų turinčios MB sudaro didžiąją visų veikiančių MB dalį: 2020–2025 m. tokių MB dalis vidutiniškai sudarė 95 proc.
A pav. Lietuvoje veikiančių ūkio subjektų skaičius metų pradžioje (kalendorinių metų sausio 1 d.) (grafikas kairėje); veikiančių ūkio subjektų struktūra pagal veiklos formą ir darbuotojų skaičių (grafikas dešinėje)
Šaltiniai: VDA ir Lietuvos banko skaičiavimai.
Nuo 2021 m. daugiau kaip pusė įregistruotų naujų juridinių asmenų yra MB (žr. B pav.). Nagrinėjant dieninius juridinių asmenų įregistravimo ir išregistravimo duomenis, matyti, kad nuo nepriklausomybės atkūrimo ilgą laiko tarpą bendrą įregistruotų juridinių asmenų skaičiaus augimą Lietuvoje daugiausia lėmė UAB steigimas. Tačiau ši tendencija pasikeitė po to, kai 2012 m. buvo priimtas Lietuvos Respublikos mažųjų bendrijų įstatymas ir sukurta MB juridinė verslo forma. Ši teisinė forma nuo 2021 m. ėmė dominuoti tarp visų registruojamų naujų juridinių asmenų: 2025 m. sudarė 65, o per 2026 m. pirmus mėnesius ši dalis padidėjo beveik iki 80 proc. visų naujų užregistruotų įmonių. MB juridinė verslo forma buvo sumanyta siekiant užpildyti struktūrinę spragą tarp individualios veiklos ir UAB, kuri ilgą laiką ribojo smulkiojo ir pradinio verslo pasirinkimą Lietuvoje. Individuali veikla suteikė paprastą galimybę pradėti veiklą, tačiau buvo susijusi su neribota asmenine atsakomybe, o UAB, nors ir užtikrino ribotą atsakomybę, jai reikėjo didesnių administracinių, finansinių ir organizacinių išteklių, dažnai neproporcingų mažo masto veiklai. MB buvo sukurta kaip lanksti, ribotos civilinės atsakomybės juridinio asmens forma, pritaikyta smulkiajam verslui, šeimos verslui ar kelių asmenų partnerystei, leidžianti pradėti veiklą be įstatinio kapitalo ir su supaprastintu valdymu. Taip buvo siekiama sumažinti verslo pradžios barjerus, paskatinti veiklos formalizavimą, verslumą ir bendradarbiavimą, kartu apsaugant verslininkų asmeninį turtą.
Taip sparčiai augantį MB populiarumą galimai lemia šios verslo formos lankstumas, įsteigimo paprastumas, ribota atsakomybė, tačiau yra ir trūkumų. MB turi reikšmingų mokestinių privalumų. Pavyzdžiui, MB pelnas gali būti paskirstomas jos nariams ir nepasibaigus MB finansiniams metams. Palyginti su kitomis verslo formomis, MB gerokai mažiau apmokestinamas MB vadovo darbo užmokestis – jei vadovas yra ir MB narys, jo alga apmokestinama tik 15 proc. GPM. Valstybinio socialinio draudimo (VSD) ir privalomojo sveikatos draudimo (PSD) įmokos mokamos nuo pusės MB nario asmeniniams poreikiams išmokėtos sumos, tačiau praktika rodo, kad reikšminga dalis MB narių lėšų asmeniniams poreikiams neima, atlygį už darbą išsimoka kaip vadovo atlyginimą arba kaip pelno dalį. Vis dėlto MB veiklos forma turi ir tam tikrų trūkumų, iš kurių bene svarbiausias yra ribotos galimybės pritraukti išorės investicijų, nes investuotojai dažnai yra juridiniai asmenys, o MB nariais gali būti tik fiziniai asmenys. Taip pat tam tikrais atvejais MB sunkiau pritraukti kvalifikuotų ir motyvuotų darbuotojų, nes pastarieji dažniau į MB veiklos formą žvelgia atsargiai, nesieja MB su stabilia ir sėkminga įmone.
B pav. Juridinių asmenų registre įregistruoti juridiniai asmenys: metinio dažnio duomenys (grafikas kairėje) ir mėnesinio dažnio duomenys (2020–2026 m. vasario mėn.) (grafikas dešinėje)
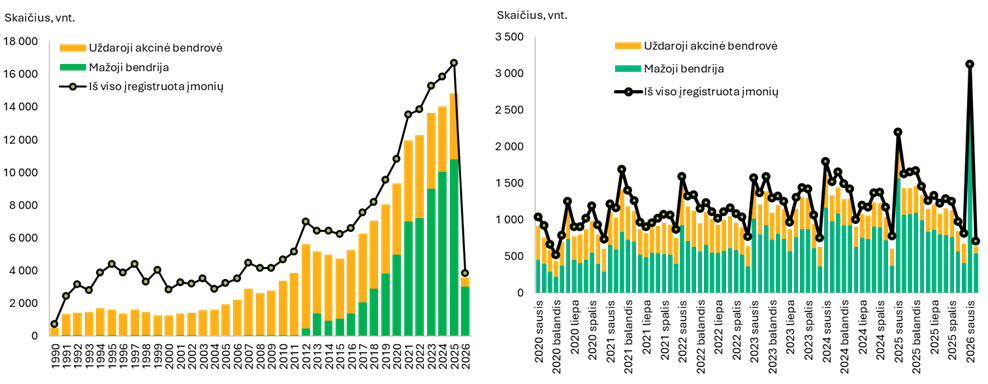
Šaltiniai: VĮ Registrų centras ir Lietuvos banko skaičiavimai.
C pav. Iš Juridinių asmenų registro išregistruoti juridiniai asmenys (metinio dažnio duomenys) (grafikas kairėje), iš Juridinių asmenų registro išregistruoti juridiniai asmenys 2020–2026 m. sausio mėn. (mėnesinio dažnio duomenys) (grafikas dešinėje), 2020–2026 m. sausio mėn. išregistruotų UAB ir įregistruotų MB ryšys (grafikas apačioje kairėje), mokesčių mokėtojų ir mokančių GPM nuo A klasės pajamų skaičius (grafikas apačioje dešinėje)
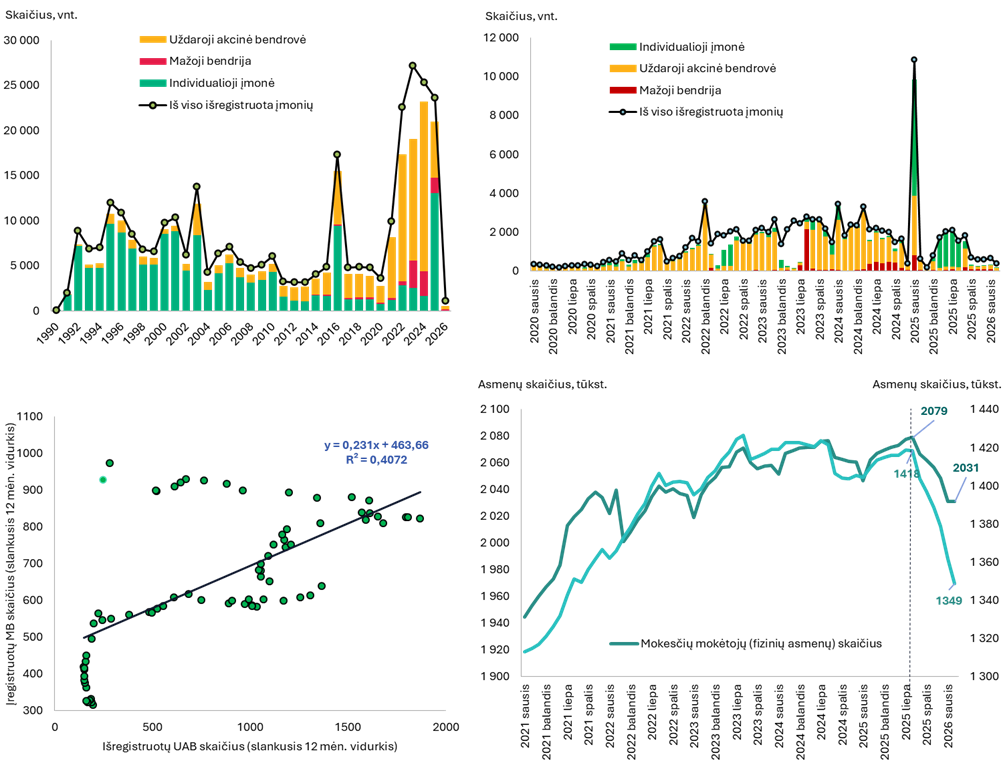
Šaltiniai: VĮ Registrų centras, Valstybinė mokesčių inspekcija ir Lietuvos banko skaičiavimai.
* Pastaba: ne unikalūs mokesčių mokėtojai, pavyzdžiui, tas pats asmuo gali dirbti pagal darbo sutartį ir taip pat vykdyti individualią veiklą.
2026 m. pradžioje matomas reikšmingas įregistruotų naujų MB skaičiaus padidėjimas galimai susijęs su įmonių mokestinę naštą optimizuojančia elgsena, kuri nėra racionali makroekonominiu ir fiskaliniu požiūriu, nes reikšmingai sumažina pastangų padidinti mokestines biudžeto pajamas veiksmingumą. Tyrimais nustatyta, kad Lietuvos įmonės reaguoja į mokesčių sistemos pokyčius ir koreguoja savo elgseną, siekdamos pasinaudoti palankesnėmis mokesčių sąlygomis. Pasaulio banko tyrimas atskleidė, kad Lietuvos įmonės turi paskatų planuoti deklaruojamą apyvartą ir augimą taip, kad ilgesnį laiką būtų žemiau pajamų ribos, kurią viršijus atsiranda prievolė taikyti standartinį pelno mokesčio tarifą (17, o ne lengvatinį 7 %). Tai reiškia, kad mikroekonominiu požiūriu įmonės optimizuoja mokestinę naštą ir planuoja deklaruojamą apyvartą bei augimą taip, kad ją sumažintų. Vis dėlto makroekonominiu ir fiskaliniu požiūriu tai nėra racionalu, nes reikšmingai sumažina pastangų padidinti mokestines biudžeto pajamas, kurių reikia didesniam išlaidų poreikiui padengti, veiksmingumą. Pavyzdžiui, 2025 m. birželio mėn. patvirtintais mokestiniais pakeitimais siekta tvariai padidinti mokestines pajamas, kuriomis finansuojamas Gynybos fondas. Bene svarbiausi iš jų – progresinio 25 proc. pajamų mokesčio tarifo taikymas, vienodų pajamų mokesčio tarifų taikymas skirtingų rūšių pajamoms (išskyrus kelias išimtis) ir pelno mokesčio tarifų padidinimas 1 proc. punktu. Todėl negalima atmesti, kad 2026 m. pradžioje reikšmingai ūgtelėjęs įregistruotų naujų MB skaičius rodo besipildančius ankstesnius verslo bendruomenės perspėjimus apie tai, kad patvirtinti mokestiniai pakeitimai paskatins verslą keisti savo veiklos formą ar teisinį statusą tam, kad optimizuotų mokestinę naštą ir išvengtų didesnių mokesčių. Tokios reakcijos atitinka bendrą mokesčių politikos literatūros išvadą, kad nenuoseklios mokesčių taisyklės, perteklinės veiklos formos ir pan. sudaro sąlygas ūkio subjektams „prisitaikyti“ pasirenkant deklaruojamų pajamų struktūrą ir (arba) teisinę formą, todėl tai yra svarbi dimensija, kurią politikos formuotojai turi įvertinti, siekdami sukurti stabilią ir efektyvią mokestinę sistemą.
Santrumpos
BVP bendrasis vidaus produktas
CV centrinė valdžia
EBPO Ekonominio bendradarbiavimo ir plėtros organizacija
ECB Europos Centrinis Bankas
EK Europos Komisija
ES Europos Sąjunga
Eurosistema Europos Centrinis Bankas ir euro zonos centriniai bankai
GPM gyventojų pajamų mokestis
IT informacinės technologijos
JAV Jungtinės Amerikos Valstijos
MMA minimalioji mėnesinė alga
NEVK nominalusis efektyvusis valiutos kursas
NPD neapmokestinamasis pajamų dydis
NT nekilnojamasis turtas
NVS Nepriklausomų valstybių sandrauga
PFĮ pinigų finansų įstaigos
PVM pridėtinės vertės mokestis
SVKI suderintasis vartotojų kainų indeksas
TVF Tarptautinis valiutos fondas
UAB uždaroji akcinė bendrovė
VDA Valstybės duomenų agentūra
VDU vidutinis darbo užmokestis
VS valdžios sektorius
|
© Lietuvos bankas, 2026 Gedimino pr. 6, LT-01103 Vilnius Lietuvos ekonomikos apžvalgoje nagrinėjama realiojo sektoriaus, kainų, viešųjų finansų ir kredito kaita Lietuvoje, taip pat numatoma šalies ekonomikos raida. Apžvalgoje pateikiama medžiaga yra statistinių duomenų analizės, modeliavimo ir ekspertų vertinimo rezultatas. Apžvalgą rengia Lietuvos bankas. Apžvalga pagrįsta informacija, paskelbta iki 2026 m. kovo 11 d , išskyrus informaciją apie pinigų politikos sprendimus. Leidžiama perspausdinti švietimo ir nekomerciniais tikslais, jei nurodomas šaltinis. ISSN 2029-8358 (online) |